



Segmentación del mercado global de dispositivos protésicos cardiovasculares por tipo (válvulas y marcapasos), aplicación (cirugía e investigación), usuario final (hospitales, clínicas/centros cardíacos, centros de cirugía ambulatoria , etc.): tendencias y pronóstico del sector hasta 2033.
¿Cuál es el tamaño y la visión general del mercado de dispositivos cardiovasculares de prótesis
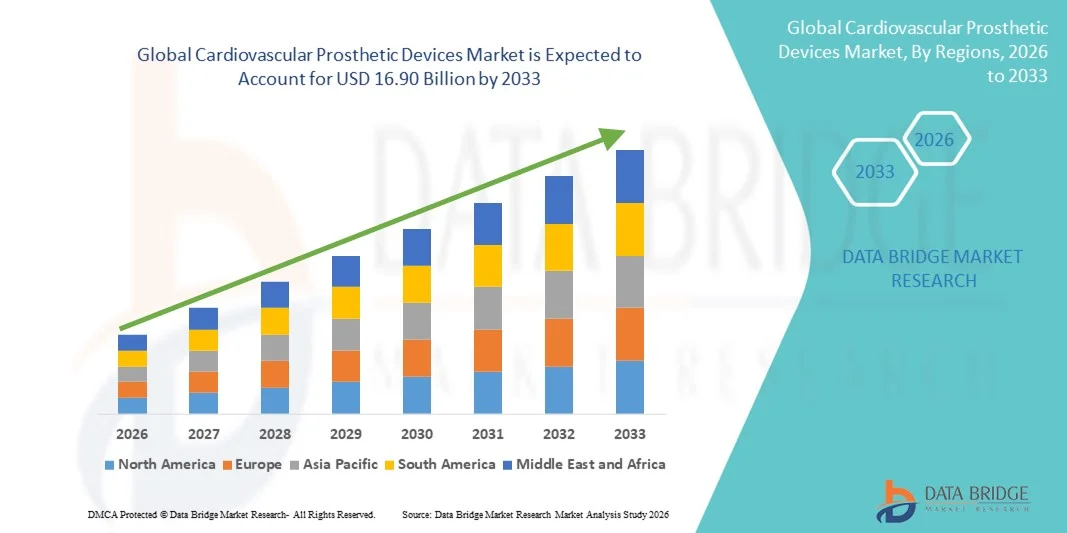
- Según el análisis de investigación del mercado de datos El tamaño del mercado de los dispositivos de prótesis cardiovascular global fue valoradoUSD 8.86 mil millones en 2025y se espera que alcanceUSD 16.90 billion en 2033, aCAGR of 8.41%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente prevalencia de enfermedades cardiovasculares, el aumento de la población envejecida y los avances continuos en tecnologías de implantes cardiovasculares, lo que lleva a una mayor adopción de soluciones prótesis en hospitales y centros de atención cardiaca en todo el mundo
- Además, la creciente demanda de procedimientos mínimamente invasivos, mejores resultados de los pacientes y dispositivos de prótesis biocompatibles duraderos, como válvulas cardíacas, injertos vasculares y stents, está estableciendo dispositivos de prótesis cardiovascular como componente crítico del tratamiento cardíaco moderno. Estos factores convergentes están acelerando la toma de soluciones de dispositivos de prótesis cardiovascular, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): USD8.86 millones
- Valor de mercado esperado (2033): USD16.90 millones
- CAGR prefabricado (2026–2033):8.41%
¿Cuáles son los principales Takeaways of Cardiovascular Prosthetic Devices Market
- Los dispositivos de prótesis cardiovascular, incluyendo válvulas cardíacas, injertos vasculares y anillos de anuloplastia, se están convirtiendo en componentes esenciales de la atención cardíaca moderna en hospitales y centros cardíacos especializados debido a su capacidad de restaurar la función cardiovascular normal, mejorar las tasas de supervivencia del paciente y mejorar la calidad de vida
- La creciente demanda de dispositivos de prótesis cardiovascular se debe principalmente a la creciente prevalencia de enfermedades cardiovasculares, una creciente población geriátrica y avances tecnológicos continuos que permiten procedimientos mínimamente invasivos y transcatéteres con mejores resultados clínicos y de seguridad
- América del Norte dominaba el mercado de los dispositivos de prótesis cardiovascular con la mayor cuota de ingresos del 38,4% en 2025, apoyado por infraestructura sanitaria avanzada, alta adopción de implantes cardíacos innovadores, políticas de reembolso favorables, y la fuerte presencia de los principales fabricantes de dispositivos médicos. Estados Unidos representó la mayor parte de la demanda regional debido a los altos volúmenes de procedimientos y la rápida absorción de válvulas cardíacas prostéticas de próxima generación e implantes vasculares
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de dispositivos de prótesis cardiovascular durante el período previsto, que se expanda en una CAGR del 21,2%, impulsada por el aumento del gasto sanitario, el aumento de la conciencia de la salud cardiovascular, la ampliación de la infraestructura hospitalaria y el creciente acceso a procedimientos quirúrgicos e intervencionales cardiacos avanzados en países como China e India
- El segmento de cirugía dominó el mercado con la mayor cuota de ingresos del 71,2% en 2025, impulsado por el alto volumen de procedimientos quirúrgicos cardiovasculares realizados en todo el mundo
Report Scope and Cardiovascular Prosthetic Devices Market Segmentation
Atributos |
Dispositivos de prótesis cardiovasculares |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de dispositivos cardiovasculares protésicos
Avances en prótesis cardiovascular mínimamente invasiva y de próxima generación
- Una tendencia significativa y aceleradora en el mercado mundial de dispositivos de prótesis cardiovascular es el avance continuo de tecnologías mínimamente invasivas y diseños de prótesis de próxima generación, incluyendo válvulas cardíacas transcatéteres, injertos biomotores y prótesis vasculares basadas en polímeros. Estas innovaciones están transformando las intervenciones cardiovasculares reduciendo el trauma quirúrgico, acortando las estancias hospitalarias y mejorando los resultados del paciente a largo plazo
- Por ejemplo, la creciente adopción de válvulas de válvula aórtica transcatéter (TAVR) protésicas ha ampliado significativamente el acceso al tratamiento para pacientes con riesgo quirúrgico alto o intermedio. Los dispositivos como las prótesis de válvula cardiaca autoexpandibles y de bajo costo son ampliamente utilizados tanto en los sistemas de salud desarrollados como emergentes
- Los avances tecnológicos en la ciencia material, incluido el uso de polímeros biocompatibles, materiales de ingeniería de tejidos y recubrimientos mejorados, están mejorando la durabilidad, la hemocompatibilidad y el rendimiento de dispositivos de prótesis cardiovascular. Estas innovaciones ayudan a reducir complicaciones como trombosis, calcificación y degeneración de dispositivos con el tiempo
- La integración de la compatibilidad avanzada de las imágenes y los diseños de prótesis específicos del paciente está mejorando aún más la precisión procesal. Las prótesis cardiovasculares personalizadas adaptadas a la anatomía del paciente soportan una mejor colocación de dispositivos y resultados funcionales a largo plazo, especialmente en procedimientos cardíacos y vasculares complejos
- Esta tendencia hacia soluciones de prótesis cardiovascular menos invasivas, más duraderas y centradas en el paciente está remodelando las prácticas clínicas y ampliando la población paciente elegible para procedimientos de implantación prótesis en todo el mundo
- Como resultado, los principales fabricantes de dispositivos médicos están invirtiendo cada vez más en investigación y desarrollo para introducir dispositivos innovadores de prótesis cardiovascular que se alinean con la evolución de las directrices clínicas y las preferencias del cirujano
Dinámica del mercado de dispositivos cardiovasculares
Conductor
Prevalencia creciente de enfermedades cardiovasculares y población envejecida
- La creciente carga global de las enfermedades cardiovasculares, incluyendo la enfermedad coronaria, los trastornos cardíacos valvulares y las enfermedades vasculares periféricas, es un conductor importante que alimenta la demanda de dispositivos de prótesis cardiovascular. El aumento de las tasas de incidencia contribuye directamente a mayores volúmenes de procedimientos quirúrgicos e intervencionistas que requieren soluciones prótesis
- Por ejemplo, el número creciente de pacientes diagnosticados con estenosis aórtica y disfunción de válvulas cardíacas ha aumentado significativamente la adopción de válvulas cardíacas prótesis en procedimientos quirúrgicos y transcatéteres, especialmente entre las poblaciones mayores
- La población envejecida mundial es otro factor crítico que impulsa el crecimiento del mercado, ya que las personas mayores son más susceptibles a las condiciones cardiovasculares que requieren intervenciones prótesis. La degeneración de válvulas cardíacas y vasos sanguíneos relacionados con la edad aumenta la necesidad de procedimientos de sustitución y reparación
- Los avances en la infraestructura sanitaria, el mejor acceso a la atención cardiovascular y el aumento de la conciencia acerca del diagnóstico y tratamiento tempranos están acelerando aún más la utilización de dispositivos de prótesis cardiovascular en hospitales y centros cardíacos especializados
- Además, las políticas favorables de reembolso en las regiones desarrolladas y la expansión de las inversiones sanitarias en las economías emergentes están apoyando mayores volúmenes de procedimientos, fortaleciendo así las perspectivas de crecimiento del mercado
Restraint/Challenge
Costos y riesgo de complicaciones posteriores a la implantación
- El alto costo asociado con dispositivos avanzados de prótesis cardiovascular sigue siendo un reto importante para la adopción generalizada, especialmente en entornos de salud sensibles a los costos y de bajos recursos. Válvulas de prótesis Premium e injertos vasculares pueden aumentar sustancialmente los gastos generales de tratamiento
- Por ejemplo, las prótesis de válvula cardíaca transcatéter son a menudo considerablemente más caras que las alternativas quirúrgicas convencionales, limitando su accesibilidad en las regiones en desarrollo y las instalaciones sanitarias más pequeñas con presupuestos limitados
- A pesar de los avances tecnológicos, el riesgo de complicaciones posteriores a la implantación, como la falla del dispositivo, la trombosis, la infección y el deterioro estructural, sigue suscitando preocupación entre los médicos y pacientes. Estos riesgos requieren vigilancia a largo plazo y, en algunos casos, intervenciones de repetición
- Requisitos regulatorios estrictos y procesos de aprobación prolongados para dispositivos de prótesis cardiovascular pueden retrasar la comercialización de productos y aumentar los costos de desarrollo para los fabricantes, repercutiendo aún más la expansión del mercado
- Hacer frente a estos desafíos mediante estrategias de optimización de costos, mejorar los resultados clínicos, mejorar la durabilidad de los dispositivos y aumentar la cobertura de reembolso será fundamental para mantener el crecimiento a largo plazo en el mercado de dispositivos de prótesis cardiovascular
¿Cómo se aumenta el mercado de dispositivos cardiovasculares protésicos
El mercado se segmenta por tipo, aplicación y usuario final.
- Por tipos
Sobre la base del tipo, el mercado global de dispositivos de prótesis cardiovascular se segmenta en válvulas y marcapasos. El segmento de válvulas dominaba el mercado con la mayor cuota de ingresos del 58,4% en 2025, impulsada por la alta prevalencia de enfermedades cardíacas valvulares como estenosis aórtica y regurgitación mitral. El aumento de la población envejecida a nivel mundial ha aumentado considerablemente la demanda de procedimientos de sustitución de válvulas cardíacas. Avances tecnológicos enbioprotesisy válvulas mecánicas han mejorado la durabilidad y los resultados del paciente. Aumentar la adopción de procedimientos mínimamente invasivos, como el reemplazo de válvula aórtica transcatéter (TAVR) apoya aún más el dominio del segmento. La evidencia clínica sólida que apoya la eficacia de la válvula impulsa la preferencia del médico. Las políticas de reembolso favorables en las regiones desarrolladas fomentan la adopción. La conciencia creciente del diagnóstico precoz de los trastornos valvular también contribuye a los volúmenes de procedimiento. La expansión de los centros de atención cardiaca en todo el mundo sigue fortaleciendo el liderazgo de este segmento.
Se espera que el segmento de marcapasos sea testigo de la CAGR más rápida del 9,6% de 2026 a 2033, impulsada por la creciente incidencia de arritmias y trastornos de conducción. Aumentar la prevalencia de enfermedades cardiovasculares relacionadas con el estilo de vida aumenta significativamente la demanda. Los avances en los marcapasos sin plomo y los dispositivos compatibles con la IRM mejoran la seguridad y la adopción. La creciente población geriátrica es un importante contribuyente a las tasas de implantación de marcapasos. Las innovaciones tecnológicas que permiten el monitoreo remoto mejoran la gestión de pacientes. Ampliar el acceso a los servicios de electrofisiología cardíaca es compatible con el crecimiento. El aumento de la conciencia del médico y la aceptación del paciente aceleran aún más la adopción. Incrementar las inversiones en dispositivo cardiaco R&D fortalece la expansión futura del mercado.
- By Application
Sobre la base de la aplicación, el mercado mundial de dispositivos de prótesis cardiovascular se segmenta en cirugía e investigación. El segmento de cirugía dominó el mercado con la mayor cuota de ingresos del 71,2% en 2025, impulsado por el alto volumen de procedimientos quirúrgicos cardiovasculares realizados en todo el mundo. La carga creciente de enfermedad coronaria, insuficiencia cardíaca y cardiopatías congénitas soporta la demanda quirúrgica. Los dispositivos de prótesis cardiovascular son críticos en las cirugías de sustitución de válvulas, administración de ritmo y reparación estructural del corazón. Los avances en técnicas quirúrgicas y precisión de dispositivos mejoran las tasas de éxito procesal. El aumento de la disponibilidad de hospitales cardíacos especializados fortalece aún más este segmento. Los marcos de reembolso sólidos apoyan intervenciones quirúrgicas. La adopción creciente de enfoques quirúrgicos mínimamente invasivos e híbridos aumenta la utilización. El aumento del gasto sanitario en mercados emergentes contribuye a la dominación sostenida.
Se prevé que el segmento de investigación crezca en la CAGR más rápida del 10,8% entre 2026 y 2033, impulsada por el creciente enfoque en la innovación cardiovascular y el desarrollo prótesis de próxima generación. Las instituciones académicas y las organizaciones de investigación están invirtiendo fuertemente en pruebas y validación de dispositivos. El crecimiento en ensayos clínicos para materiales de prótesis novedosos apoya la demanda. Las colaboraciones entre empresas de dispositivos médicos e institutos de investigación aceleran la innovación. Aumentar la financiación para la investigación cardiovascular de gobiernos y entidades privadas aumenta la actividad. El desarrollo de prótesis biomotoras e inteligentes impulsa aún más el crecimiento. Ampliar las iniciativas de investigación traslacional refuerza el impulso de los segmentos. Los oleoductos de innovación a largo plazo apoyan una expansión sostenida.
- Por Usuario final
Sobre la base del usuario final, el mercado global de dispositivos de prótesis cardiovascular se segmenta en hospitales, clínicas/centros de cardioac, centros quirúrgicos ambulatorios y otros. El segmento de hospitales dominaba el mercado con la mayor cuota de ingresos del 49,6% en 2025, impulsada por la disponibilidad de infraestructura quirúrgica avanzada y unidades de cuidados cardiacos especializados. Los hospitales gestionan procedimientos cardiovasculares complejos que requieren experiencia multidisciplinaria. La presencia de cirujanos cardiotorácicos experimentados apoya volúmenes de procedimiento superiores. Las instalaciones avanzadas de diagnóstico e imagen aumentan la precisión quirúrgica. Los hospitales se benefician de una fuerte cobertura de reembolso para cirugías cardiovasculares. Aumentar la preferencia de los pacientes por el cuidado hospitalario apoya el dominio. Las mejoras continuas en el equipo quirúrgico refuerzan aún más la adopción. La capacidad de tramitación de casos de emergencia refuerza el liderazgo.
Se espera que el segmento de clínicas/centros de cardiocardia registre el CAGR más rápido del 11,9% entre 2026 y 2033, impulsado por la rápida expansión de centros cardíacos especializados a nivel mundial. Estos centros ofrecen atención cardiovascular focalizada con tiempos de espera más cortos de pacientes. Aumentar las preferencias para los procedimientos ambulatorios y mínimamente invasivos apoya el crecimiento. Los costos operacionales inferiores en comparación con los hospitales fomentan la adopción de dispositivos. La expansión de las inversiones sanitarias privadas acelera la expansión del centro. El aumento del turismo médico en el cuidado cardíaco aumenta aún más la demanda. Los avances tecnológicos permiten procedimientos complejos en clínicas especializadas. Mejorar la comodidad del paciente fortalece las perspectivas de crecimiento a largo plazo.
Análisis regional del mercado de dispositivos prostéticos cardiovasculares
- América del Norte dominaba el mercado de dispositivos de prótesis cardiovascular con la mayor cuota de ingresos del 38,4% en 2025, apoyado por infraestructuras sanitarias muy avanzadas, adopción fuerte de implantes cardíacos innovadores, y la presencia de fabricantes líderes de dispositivos médicos
- La región se beneficia de la alta conciencia de las enfermedades cardiovasculares, el diagnóstico precoz y la amplia disponibilidad de procedimientos avanzados de cardiología quirúrgica e intervencionista. Políticas de reembolso favorables para la sustitución de válvulas cardíacas, implante de marcapasos y procedimientos de prótesis vasculares apoyan aún más el dominio del mercado
- Los avances tecnológicos continuos en las válvulas cardíacas transcatétricas y los dispositivos cardíacos mínimamente invasivos están acelerando la adopción. El alto gasto sanitario y la fuerte experiencia clínica en hospitales y centros cardíacos refuerzan la posición de liderazgo de América del Norte
U.S. Cardiovascular Prosthetic Devices Market Insight
El mercado de dispositivos de prótesis cardiovasculares de Estados Unidos representó la mayor parte de la demanda regional en 2025, impulsada por altos volúmenes de procedimientos y rápida captación de válvulas cardíacas prostéticas de próxima generación, marcapasos e implantes vasculares. El país tiene una alta prevalencia de enfermedades cardiovasculares debido al envejecimiento de la población y factores de riesgo relacionados con el estilo de vida. La fuerte actividad de ensayo clínico y la adopción temprana de tecnologías innovadoras apoyan el crecimiento del mercado. Los marcos de reembolso favorables fomentan el uso de dispositivos de prótesis avanzados en intervenciones quirúrgicas y basadas en catéter. La presencia de grandes fabricantes y lanzamientos continuos de productos refuerzan aún más el mercado estadounidense. El aumento de la atención en procedimientos mínimamente invasivos y transcatéteres sigue impulsando la demanda sostenida.
Europe Cardiovascular Prosthetic Devices Market Insight
Se proyecta que el mercado europeo de dispositivos de prótesis cardiovascular se expanda en un CAGR sustancial durante el período de previsión, apoyado por la creciente incidencia de enfermedades cardiovasculares y una población envejecida. Los sistemas de salud pública bien establecidos en toda Europa occidental permiten un acceso generalizado a procedimientos quirúrgicos cardíacos. Aumentar la adopción del reemplazo de válvula transcatéter y la prótesis vascular avanzada está impulsando el crecimiento del mercado. El firme apoyo regulatorio para la innovación de dispositivos médicos y la investigación clínica acelera aún más la adopción. Países de toda la región están invirtiendo en modernizar la infraestructura de atención cardíaca. Aumentar el énfasis en la intervención temprana y mejorar los resultados de los pacientes apoya una expansión sostenida en toda Europa.
U.K. Cardiovascular Prosthetic Devices Market Insight
Se prevé que el mercado de dispositivos de prótesis cardiovasculares en el Reino Unido crezca constantemente durante el período previsto, impulsado por la creciente demanda de cirugías cardiacas y procedimientos de cardiología intervencionista. El Servicio Nacional de Salud (NHS) desempeña un papel clave en el acceso a tratamientos cardiovasculares avanzados. La adopción creciente de tecnologías de sustitución de válvulas cardíacas mínimamente invasivas y de marcapasos apoya el crecimiento del mercado. Aumentar la prevalencia de enfermedades coronarias y trastornos del ritmo cardíaco. Las inversiones en centros cardíacos de excelencia y formación especializada aumentan los volúmenes de procedimiento. El fuerte entorno de investigación clínica del Reino Unido también contribuye a la innovación y la adopción.
Alemania Cardiovascular Prosthetic Devices Market Insight
El mercado alemán de dispositivos de prótesis cardiovascular representa uno de los mayores mercados para dispositivos de prótesis cardiovascular en Europa, apoyado por su infraestructura sanitaria avanzada y el fuerte énfasis en la innovación médica. El país tiene un alto volumen de procedimientos cardiovasculares, especialmente en la sustitución de válvulas y cirugías vasculares. La adopción temprana de dispositivos de prótesis tecnológicamente avanzados impulsa el crecimiento del mercado. Una fuerte cobertura de reembolso y una red hospitalaria bien desarrollada apoyan la utilización generalizada. El liderazgo de Alemania en la fabricación de dispositivos médicos y la investigación clínica refuerza aún más la expansión del mercado. Las mejoras continuas en las instalaciones de atención cardíaca refuerzan la demanda a largo plazo.
Asia-Pacific Cardiovascular Prosthetic Devices Market Insight
Se espera que el mercado de dispositivos de prótesis cardiovasculares de Asia y el Pacífico sea la región de más rápido crecimiento durante el período previsto, que se expandirá a una CAGR de 21,2% de 2026 a 2033. El crecimiento está impulsado por el aumento del gasto sanitario, el aumento de la conciencia sobre la salud cardiovascular y la expansión de la infraestructura hospitalaria. Los rápidos cambios en la urbanización y el estilo de vida contribuyen a una mayor prevalencia de enfermedades cardíacas en toda la región. Los gobiernos están invirtiendo mucho en mejorar el acceso a la atención cardíaca avanzada. La ampliación de la disponibilidad de cirujanos cardíacos cualificados y cardiólogos intervencionistas apoya aún más la adopción. El crecimiento del turismo médico en los procedimientos cardíacos también aumenta la demanda regional.
Japan Cardiovascular Prosthetic Devices Market Insight
El mercado de dispositivos de prótesis cardiovascular Japón está ganando tracción constante debido a la población envejecida rápidamente y a la alta prevalencia de trastornos cardiovasculares. Japón tiene una de las mayores proporciones de personas de edad a nivel mundial, aumentando significativamente la demanda de reemplazos de válvulas cardíacas e implantes de marcapasos. El fuerte énfasis en procedimientos mínimamente invasivos y basados en catéteres apoya el crecimiento del mercado. La infraestructura hospitalaria avanzada y la alta adopción de tecnologías médicas innovadoras aumentan los resultados procesales. Las inversiones continuas en investigación cardiovascular e innovación de dispositivos refuerzan aún más el mercado. Las políticas de reembolso favorables apoyan la utilización generalizada de dispositivos de prótesis avanzados.
China Cardiovascular Prosthetic Devices Market Insight
El mercado de dispositivos de prótesis cardiovascular de China representó la mayor cuota de ingresos de la región de Asia y el Pacífico en 2025, impulsada por una población paciente de rápido crecimiento y ampliando el acceso a cuidados cardíacos avanzados. El aumento de la incidencia de enfermedades cardiovasculares debido a los cambios de urbanización y estilo de vida es un factor clave de crecimiento. Las iniciativas gubernamentales para modernizar la infraestructura sanitaria y ampliar los hospitales especializados cardíacos están acelerando la adopción. Aumentar la disponibilidad de cirujanos cardíacos cualificados e instalaciones intervencionarias apoya el crecimiento procesal. Los fabricantes domésticos están mejorando la asequibilidad y accesibilidad de los dispositivos de prótesis cardiovascular. La creciente conciencia del diagnóstico y tratamiento tempranos fortalece aún más la expansión del mercado en China.
Mercado de dispositivos prostéticos cardiovasculares Compartir
La industria de dispositivos de prótesis cardiovascular está dirigida principalmente por empresas bien establecidas, incluyendo:
•Medtronic(Irlanda)
• Abbott(U.S.)
•Boston Scientific(U.S.)
•Edwards Lifesciences (Estados Unidos)
•Johnson & Johnson (Estados Unidos)
•Biotronik (Alemania)
•LivaNova (U.K.)
•Terumo Corporation (Japón)
•Stryker Corporation (Estados Unidos)
•MicroPort Scientific Corporation (China)
•Merit Medical Systems (U.S.)
•B. Braun Melsungen AG (Alemania)
•Cook Medical (Estados Unidos)
Novedades en el mercado mundial de dispositivos cardiovasculares protésicos
- En marzo de 2021, el plc medtronico recibió la aprobación de la FDA estadounidense por su válvula pulmonar de HarmonyTM Transcatheter (TPV), la primera terapia mínimamente invasiva para pacientes con regurgitación pulmonar grave asociada con cardiopatía congénita, lo que permite un enfoque basado en catéter que reduce la necesidad de cirugía de corazón abierto tanto en pacientes adultos como en pacientes pediátricos
- En agosto de 2021, Medtronic anunció la aprobación de su sistema Evolut FX Transcatheter Aortic Valve Replacement (TAVR), que mejora la facilidad de uso y precisión procesal para el tratamiento de la estenosis aórtica severa sintomática, reforzando su liderazgo en la tecnología de válvula cardíaca transcatéter
- En agosto de 2023, el sistema transfemoral J-Valve de Genesis MedTech fue concedido por la FDA estadounidense para el tratamiento de la regurgitación aórtica nativa grave y la enfermedad de válvula aórtica mixta mediante un enfoque mínimamente invasivo, agilizando el desarrollo y la comunicación regulatoria para este nuevo sistema de válvulas prótesis
- En marzo de 2024, Medtronic anunció la aprobación de la FDA del sistema Evolut FX+ TAVR de última generación para el tratamiento de la estenosis aórtica severa sintomática, con mejoras de diseño que facilitan el acceso coronario sin comprometer el rendimiento de la válvula, representando un avance importante en la tecnología TAVR
- En febrero de 2024, el sistema de sustitución EVOQUETM Tricuspid de Edwards Lifesciences se convirtió en la primera terapia transcatéter aprobada por la FDA estadounidense para el tratamiento de la regurgitación tricúspide, ofreciendo una opción mínimamente invasiva para pacientes que no han respondido adecuadamente a una terapia médica óptima
- En mayo de 2025, Edwards Lifesciences anunció que su plataforma SAPIEN 3 Transcatheter Aortic Valve Replacement (TAVR) recibió la aprobación de la FDA para su uso en pacientes con estenosis aórtica severa que son asintomáticos, ampliando la población clínica paciente elegible para reemplazar válvulas mínimamente invasivas
- En enero de 2025, Abbott Laboratories informó la terminación exitosa del EVOLUT PRO+ Prueba clínica de sustitución de válvulas transcatéter, demostrando una mejor eficiencia procesal para pacientes con annulos aórticos más pequeños o complejos y ampliando la posible aplicabilidad de terapias TAVR
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











