


Centro de Datos Globales Segmentación del Mercado de CPU, Por Tipo (procesador de x86, procesadores de ARM y procesadores de energía), Centro de datos (Hyperscale, Enterprise, Colocation y Edge), Número de núcleo de CPU (1-Core, 2-Core, 3-Core, 4-Core, 8-Core, 16-Core, 32-Core, 64-Core, Factores de rendimiento artificial y otros Tendencias y pronósticos industriales a 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado del centro de datos
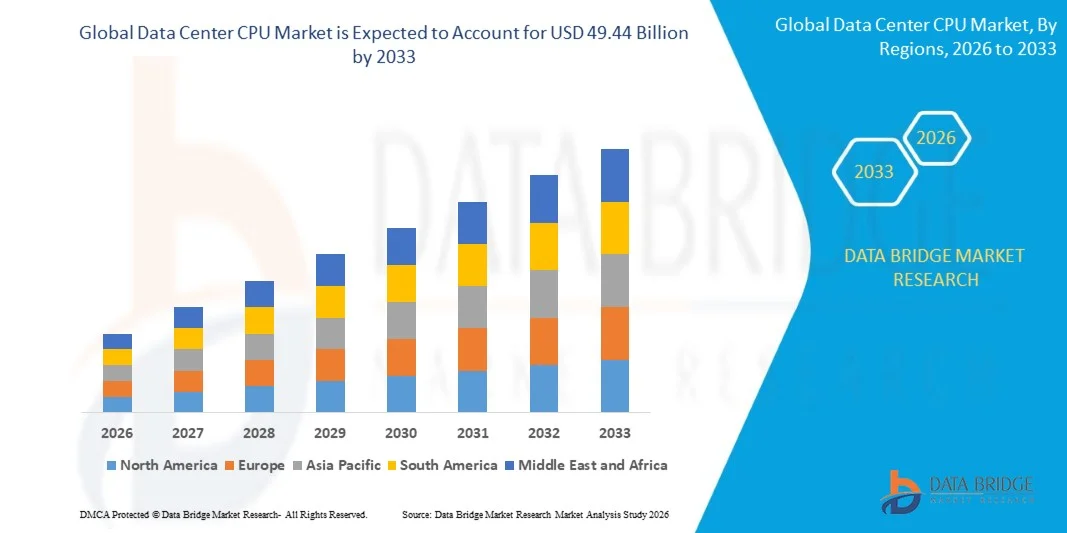
- Según el análisis de Data Bridge Market Research, el mercado CPU del centro de datos fue valorado enUSD 21.30 billion in 2025y se prevé que alcanceUSD 49.44 billion by 2033, creciendo en unCAGR of 11.10% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de computación de alto rendimiento, avances rápidos en tecnologías de procesadores de servidores, y la expansión de la infraestructura de centros de datos para apoyar la informática en la nube,inteligencia artificial, aprendizaje automático y otras cargas de trabajo de gran densidad de datos.
- La creciente adopción de servicios en la nube y aplicaciones impulsadas por IA en todo el mundo, junto con las crecientes inversiones en centros de datos de hiperescala y empresa, es convincente que las organizaciones desplieguen UPU avanzadas con mayores capacidades de procesamiento y eficiencia energética. Cada vez se están adoptando procesadores multi-core, de alto rendimiento y optimizados para IA para apoyar la computación escalable, la virtualización, la analítica en tiempo real y las cargas de trabajo intensivas en entornos modernos de centros de datos.
Tamaño del mercado
- Valor mundial del mercado (2025): 21.30 dólares
- Valor de mercado esperado (2033): USD 49.44 millones
- CAGR prefabricado (2026–2033): 11.10%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del Mercado CPU del Centro de Datos
- América del Norte dominaba el mercado del centro de datos de CPU con la mayor cuota de ingresos del 41,0% en 2025, apoyado por la fuerte presencia de proveedores de cloud hiperescala, el despliegue rápido de infraestructura de IA e importantes inversiones en infraestructura de computación de alto rendimiento
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 13,5% de 2026 a 2033, alimentada por la expansión de las inversiones en centros de datos hiperescala, la aceleración de la adopción en la nube, las iniciativas de transformación digital y el aumento del volumen de trabajo de IA en China, India, Japón y Asia sudoriental.
- El segmento de procesadores x86 encabezó el mercado con una cuota de 72,4% en 2025, impulsada por su amplio despliegue en servidores empresariales, infraestructura cloud hiperescala y cargas de trabajo críticaes de misión.
- Los procesadores ARM son el tipo de crecimiento más rápido, proyectado para registrar un CAGR de 16.8%, reflejando el aumento de la demanda de computación eficiente energética y arquitecturas de procesadores personalizados.
- El segmento hiperescala dominó la categoría del centro de datos con una cuota de ingresos del 49,8% en 2025, liderada por la rápida expansión de los proveedores de servicios en la nube y el aumento de las inversiones en infraestructura de IA
- 64-core representaba el 31,6% de la cuota de mercado en 2025, preferida por el despliegue generalizado en plataformas cloud hiperescala y entornos de virtualización empresarial.
- El segmento de aprendizaje automático es la categoría de aplicación de más rápido crecimiento, con un CAGR de 15,9%, impulsado por la ampliación de la adopción deanalítica predictiva, automatización inteligente y soluciones de empresa AI.
Informe Scope and Data Center CPU Market Segmentation
|
Atributos |
Data Center CPU Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de CPU del Centro de Datos
- Centro de datos El desarrollo de CPU está cambiando cada vez más hacia procesadores de alto nivel, optimizados por IA y eficientes en energía capaces de apoyarcloud computing, inteligencia artificial, computación de alto rendimiento y otras cargas de trabajo de alto rendimiento.
- Por ejemplo, en febrero de 2025, Intel lanzó nuevos procesadores Xeon 6 con Performance-cores, proporcionando hasta 2x mayor rendimiento de procesamiento de inteligencia artificial al tiempo que mejora el rendimiento por vatio para las cargas de trabajo modernas del centro de datos.
- Los proveedores de cloud de Hyperscale están adoptando cada vez más arquitecturas de CPU personalizadas y alternativas para mejorar la eficiencia informática, la escalabilidad del volumen de trabajo y el costo total de propiedad en los despliegues de infraestructura a gran escala.
- La creciente carga de trabajo de IA también impulsa la innovación de CPU hacia una integración más estrecha con GPU, aceleradores, memoria de alta ancho de banda y tecnologías avanzadas de redes para prevenir los cuellos de botella de procesador.
- Por ejemplo, en mayo de 2025, Intel introdujo tres procesadores Xeon 6 específicamente diseñados para gestionar sistemas de IA impulsados por GPU, con tecnologías que aumentan dinámicamente las frecuencias de CPU para exigir cargas de trabajo de IA.
- A medida que los proveedores y las empresas de la nube siguen priorizando el rendimiento de la IA, la densidad de computación y la eficiencia energética, se espera que la demanda de CPUs de centros de datos avanzados se acelere, reforzando la innovación de procesadores como prioridad fundamental de la infraestructura.
¿Cuáles son los controladores clave del mercado de CPU del Centro de Datos
- La rápida expansión de la inteligencia artificial, el aprendizaje automático y las cargas de trabajo generativas de IA aumenta considerablemente la demanda de CPUs de alto rendimiento capaces de apoyar el procesamiento de datos, la inferencia, la virtualización, la orquestación y los entornos informáticos basados en aceleradores.
- Por ejemplo, en abril de 2025, Google Cloud introdujo nuevas máquinas virtuales C4D y H4D propulsadas por procesadores 5th Gen AMD EPYC, con C4D entregando hasta un 80% de rendimiento superior por vCPU que las generaciones anteriores.
- Los proveedores de cloud, las empresas y los operadores de colocación de Hyperscale están ampliando la infraestructura de servidores para dar cabida a los crecientes servicios en la nube, aplicaciones digitales, análisis de datos y cargas de trabajo de inteligencia artificial que requieren una capacidad de cálculo escalable y fiable.
- Por ejemplo, en marzo de 2025, Oracle amplió su infraestructura en la nube con formas Compute E6 propulsadas por procesadores 5th Gen AMD EPYC, entregando hasta 2x mayor rendimiento de coste en comparación con su anterior generación E5.
- Con la adopción de IA, la migración en la nube y las aplicaciones de gran intensidad de datos siguen creciendo a nivel mundial, la necesidad de un mayor rendimiento de procesamiento, una mayor densidad de núcleo y una mayor eficiencia energética seguirá siendo un importante impulsor de la demanda de CPU del centro de datos.
¿Qué factores están afectando el crecimiento del mercado de CPU del Centro de Datos
- Centro de datos avanzado Las CPU requieren una inversión sustancial en diseño semiconductor, procesos de fabricación de vanguardia, plataformas de servidores, sistemas de refrigeración y infraestructura de apoyo, aumentando los costos de adquisición y despliegue para los operadores de centros de datos.
- Por ejemplo, en septiembre de 2026, la FERC dirigió al PJM a revisar su plan de adquisición de electricidad en medio de un déficit de energía de 6.800-MW asociado con una demanda cada vez mayor de los centros de datos, destacando las presiones de infraestructura vinculadas a la expansión.
- El aumento del consumo de electricidad de una infraestructura de cálculo cada vez más densa también crea presión para mejorar la eficiencia de la CPU, en particular porque las cargas de trabajo de la IA requieren una capacidad de procesamiento significativamente mayor y un funcionamiento continuo.
- Por ejemplo, en julio de 2026, Reuters informó que los precios de la CPU del servidor en China habían aumentado en más del 40% desde principios del año, mientras que Intel y AMD enfrentaron al servidor de la CPU pedir tiempos de espera de hasta seis meses en medio de demanda.
- Las limitaciones de suministro y el aumento de los precios de los procesadores pueden retrasar aún más los despliegues de servidores, especialmente cuando la fuerte demanda de infraestructura AI aumenta la competencia para las CPU de servidores avanzados y la capacidad de fabricación de semiconductores.
¿Cómo se aumenta el mercado de CPU del Centro de Datos
El mercado CPU del centro de datos se segmenta sobre la base de tipo, centro de datos, número de núcleo CPU, factor de forma de servidor y aplicación.
- Por tipo
Sobre la base del tipo, el mercado CPU centro de datos se segmenta en procesadores x86, procesadores ARM y procesadores de potencia. El segmento de procesadores x86 dominaba el mercado con una cuota de 72,4% en 2025, debido a su amplio despliegue en servidores empresariales, infraestructura de nube hiperescala y cargas de trabajo críticaes de misión. x86 procesadores proporcionan una amplia compatibilidad con el software de empresa establecido y las plataformas de virtualización. Los principales operadores de centros de datos siguen dependiendo de procesadores de servidores basados en x86 para la computación en la nube y cargas de trabajo de alto rendimiento. Las mejoras continuas en la densidad básica y la eficiencia del procesamiento están fortaleciendo sus capacidades de rendimiento. El ecosistema x86 maduro también proporciona un amplio hardware, software y soporte OEM.
Se proyecta que el segmento de procesadores ARM registrará el crecimiento más rápido en un CAGR de 16,8% de 2026 a 2033, impulsado por el aumento de la demanda de computación eficiente energética y arquitecturas de procesadores personalizados. Las CPU basadas en ARM ofrecen características sólidas de rendimiento por vatio para cargas de trabajo nativas de la nube. Los proveedores Hyperscale están implementando cada vez más procesadores ARM personalizados en sus entornos de centros de datos. Aumentar el consumo de electricidad es alentar a los operadores a priorizar arquitecturas de procesadores eficientes en energía. Las mejoras en la compatibilidad con los programas también están apoyando una adopción más amplia que el volumen de trabajo especializado en la nube. Aumentar el despliegue de infraestructura de IA está creando además la demanda de procesadores eficientes de servidores.
- By Data Centre
Sobre la base del centro de datos, el mercado se segmenta en hiperescala, empresa, colocación y borde. El segmento de hiperescala dominaba el mercado con una participación del 49,8% en 2025, impulsada por la rápida expansión de los proveedores de servicios en la nube y el aumento de las inversiones en infraestructura de IA. Las instalaciones de hiperescala requieren grandes volúmenes de CPU de alto rendimiento para soportar grandes cargas de trabajo de cálculo. El aumento de la adopción en la nube es alentadora la continua expansión de la infraestructura de hiperescala. La creciente carga de trabajo de IA y análisis de datos también aumenta la demanda de procesadores avanzados de servidores. La alta densidad del servidor crea requisitos adicionales para CPU potentes y eficientes. Ampliación continua de infraestructura y actualizaciones de servidores más demanda de procesadores de apoyo.
Se prevé que el segmento de bordes registrará el crecimiento más rápido en una CAGR de 15,2% de 2026 a 2033, alimentado por el aumento del despliegue de 5G, IoT y aplicaciones sensibles a latencia. Los centros de datos de borde requieren procesadores compactos y eficientes en energía para la informática localizada. Aumentar la demanda de análisis en tiempo real es fomentar el procesamiento más cercano a los usuarios finales. Los sistemas autónomos y la automatización industrial también están aumentando los requisitos para las capacidades de cálculo distribuidas. Los avances en arquitecturas de CPU de baja potencia están mejorando la idoneidad de procesadores para entornos de bordes. Las empresas están adoptando cada vez más infraestructura distribuida para reducir la latencia y la congestión de redes. Se espera que estos avances aceleren el despliegue de la CPU en entornos de centros de datos de bordes.
- Por número de CPU Core
Sobre la base del número de núcleo de CPU, el mercado se segmenta en 1-core, 2-core, 3-core, 4-core, 8-core, 16-core, 32-core, 64-core, 128-core, y otros. El segmento de 64 núcleos dominaba el mercado con una cuota de 31,6% en 2025, apoyada por el despliegue generalizado en plataformas cloud hiperescala y entornos de virtualización empresarial. Los procesadores de alta cuenta permiten a los centros de datos consolidar múltiples cargas de trabajo en menos servidores físicos. Proporcionan una capacidad de procesamiento sustancial para aplicaciones de virtualización, analítica y cloud. El aumento de la demanda de consolidación del volumen de trabajo está apoyando la adopción de CPUs de alto nivel. Las mejoras en la arquitectura de procesadores y las capacidades de memoria están mejorando aún más su rendimiento. Los operadores del centro de datos también priorizan una mayor densidad de computación dentro de la infraestructura existente.
Se prevé que el segmento de 128 núcleos registrará el crecimiento más rápido en un CAGR de 17,1% de 2026 a 2033, impulsado por el aumento de la demanda de cargas de trabajo de IA y el cálculo de alto rendimiento. Los procesadores ultra-alta-cuenta permiten una mayor capacidad de procesamiento paralelo para exigir cargas de trabajo. La creciente complejidad de la IA generativa y la analítica a gran escala está aumentando los requisitos para los procesadores avanzados del servidor. Los operadores de hiperescala están adoptando configuraciones de mayor núcleo para mejorar la densidad de cálculo. Las mejoras en el ancho de banda de memoria y la arquitectura de procesadores están mejorando aún más el rendimiento de CPU de alto nivel. La creciente inversión en infraestructura de IA está creando demanda adicional para CPUs de servidores poderosos. Se espera que el creciente uso de aplicaciones computacionales intensivas acelere la adopción de 128 procesadores-Core.
- Por factor de formulario de servidor
Sobre la base del factor de forma de servidor, el mercado se segmenta en servidores de rack (1U/2U/4U), servidores de cuchillas, servidores de torre y microservadores. El segmento de servidores de rack (1U/2U/4U) dominaba el mercado con un 61,3% de participación en 2025, impulsado por el despliegue generalizado en centros de datos de hiperescala y empresa. Los servidores de la cubierta proporcionan una utilización eficiente del espacio de la planta del centro de datos al tiempo que soportan una alta densidad de computación. Su arquitectura estandarizada permite a las organizaciones integrar eficientemente las CPU de alto rendimiento y las tecnologías de redes. Están ampliamente desplegados para la computación en la nube, virtualización, aplicaciones empresariales y cargas de trabajo de IA. La compatibilidad con los procesadores de alto nivel apoya aún más su adopción. Su escalabilidad permite a los operadores del centro de datos ampliar la capacidad de cálculo de acuerdo con los requisitos de carga de trabajo.
Se prevé que el segmento de microservicios será testigo del crecimiento más rápido en una CAGR de 14,8% de 2026 a 2033, impulsado por la creciente adopción de cargas de trabajo livianas, computación de bordes e infraestructura eficiente en energía. Los microservers proporcionan soluciones compactas para aplicaciones que no requieren servidores convencionales de alta capacidad. Sus requerimientos de energía inferiores los hacen adecuados para entornos de computación distribuidos. Aumentar el despliegue de aplicaciones de bordes está creando demanda adicional para plataformas de servidor compactas. ARM-based processor development is also improving microserver performance and efficiency. El creciente énfasis en reducir el consumo de energía del centro de datos es apoyar el interés en arquitecturas de servidores más pequeñas. Se espera que el aumento del uso en la nube ligera y las cargas de trabajo distribuidas sostengan el crecimiento del segmento.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en alojamiento web, computación en la nube, computación de alto rendimiento, inteligencia artificial, aprendizaje automático y análisis de datos grandes. El segmento de Inteligencia Artificial dominaba el mercado con un 37% de participación en 2025, apoyado por la rápida adopción de IA generativa, modelos de idiomas grandes y aplicaciones de IA empresarial. Las cargas de trabajo de IA requieren CPU para la preparación de datos, orquestación de carga de trabajo, inferencia y comunicación con aceleradores especializados. Los proveedores de cloud de Hyperscale están expandiendo la infraestructura lista para IA para satisfacer los crecientes requisitos computacionales. Las empresas también están implementando aplicaciones de IA en múltiples funciones empresariales. Aumentar la integración de las CPU con las GPU y otros aceleradores está mejorando las capacidades de computación heterogénea.
Se espera que el segmento de aprendizaje automático registre el crecimiento más rápido en un CAGR de 15,9% de 2026 a 2033, impulsado por la ampliación de la adopción de analítica predictiva, automatización inteligente y soluciones empresariales de IA. Las cargas de trabajo de aprendizaje automático requieren una infraestructura de cálculo escalable para el procesamiento de datos, el desarrollo de modelos y la inferencia. Las organizaciones de múltiples industrias están incorporando cada vez más el aprendizaje automático en procesos operacionales y analíticos. Las plataformas de aprendizaje automático basadas en la nube están ampliando aún más el acceso a estas tecnologías. Aumentar la complejidad del modelo está generando una mayor demanda de procesadores eficientes del servidor. Los avances en la computación heterogénea también están mejorando la utilización de la CPU en entornos de aprendizaje automático. Se espera que el aumento de la inversión en infraestructura de inteligencia artificial apoye el crecimiento continuo de la demanda de la CPU a partir de aplicaciones de aprendizaje automático.
¿Qué región posee la mayor parte del mercado de CPU del Centro de Datos
- América del Norte dominaba el mercado CPU centro de datos con la mayor cuota de ingresos del 41,0% en 2025, con el apoyo de la fuerte presencia de proveedores de cloud hiperescala, el despliegue rápido de infraestructura de IA e inversiones significativas en infraestructura de computación de alto rendimiento.
- La región también se beneficia de la rápida adopción de cargas de trabajo generativas de IA, la continua expansión de centros de datos de hiperescala y colocación, y las fuertes inversiones de las principales empresas tecnológicas en infraestructura cloud de próxima generación. El aumento de la demanda de procesadores optimizados por IA, la transformación digital empresarial y las arquitecturas avanzadas de servidores sigue fortaleciendo la posición de liderazgo de Norteamérica en el mercado mundial.
U.S. Data Center CPU Market Insight
El mercado de la CPU del centro de datos de Estados Unidos está presenciando un fuerte crecimiento debido al aumento de las inversiones en infraestructura cloud hiperescala, computación de inteligencia artificial (AI), y expansión de centros de datos de alto rendimiento. El ecosistema de nube madura del país, junto con el creciente despliegue de procesadores de servidores optimizados por IA, está impulsando la demanda a través de aplicaciones empresariales, gubernamentales y de investigación. Además, la creciente adopción de infraestructuras informáticas avanzadas y la continua expansión de las instalaciones de hiperescala están acelerando la demanda de CPU de alto rendimiento y eficiencia energética.
Centro de Datos de Asia y el Pacífico
Se espera que el mercado de la CPU del centro de datos de Asia y el Pacífico experimente un rápido crecimiento, impulsado por el aumento de la adopción de la IA, la ampliación de la infraestructura de la nube y la aceleración de la digitalización en países como China, Japón, India y Corea del Sur. El aumento de las inversiones en centros de datos hiperescala, infraestructura de computación de IA y cálculos de alto rendimiento están apoyando la expansión del mercado regional. Además, la creciente presencia de proveedores de neocloud y la creciente demanda de capacidad informática especializada están acelerando el despliegue de CPU avanzadas en toda la región.
Japan Data Center CPU Market Insight
El mercado del centro de datos de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en infraestructura de IA, informática en la nube y tecnologías avanzadas del centro de datos. Los operadores de centros de datos, las empresas tecnológicas y las empresas están implementando cada vez más procesadores de alto rendimiento para soportar cargas de trabajo de inteligencia artificial, servicios en la nube y aplicaciones de gran densidad de datos. Además, el aumento de las inversiones en centros de datos centrados en las actividades de inteligencia artificial y el énfasis del país en el fortalecimiento de la infraestructura digital nacional contribuyen aún más al crecimiento del mercado en Japón.
China Data Center CPU Market Insight
El mercado de CPU del centro de datos de China está creciendo rápidamente, impulsado por el aumento de la adopción de AI, la ampliación de la infraestructura de la nube y la creciente demanda de capacidades de cálculo de alto rendimiento. Las empresas tecnológicas están invirtiendo en gran medida en la infraestructura de IA y la capacidad del centro de datos para apoyar la creciente carga de trabajo, mientras que la demanda de procesadores avanzados sigue aumentando a través de las aplicaciones de la nube y la empresa. Además, el creciente ecosistema de IA de China y las continuas inversiones en infraestructura informática están posicionando al país como un importante mercado de crecimiento para las CPU de centros de datos.
U.K. Data Center CPU Market Insight
El mercado de CPU del centro de datos del Reino Unido está experimentando un crecimiento constante, apoyado por la creciente adopción de IA, computación en la nube y la infraestructura de centros de datos de alta densidad. El aumento de las inversiones de los hiperescaladores y proveedores de neocloud están creando demanda de capacidad avanzada de computación capaz de apoyar la capacitación, la inferencia y las cargas de trabajo en la nube. Además, la ampliación de la capacidad de los centros de datos y la creciente concentración en la infraestructura preparada por AI están apoyando la adopción de CPU de alto rendimiento y eficiencia energética en todo el Reino Unido.
Alemania Centro de datos CPU Market Insight
El mercado de CPU del centro de datos de Alemania se está expandiendo constantemente debido a la fuerte infraestructura digital del país, la creciente demanda de servicios en la nube, y la creciente adopción de tecnologías de inteligencia artificial y de datos grandes. Los operadores y las empresas del centro de datos están invirtiendo cada vez más en infraestructuras informáticas avanzadas para apoyar cargas de trabajo intensivas en datos, transformación digital y aplicaciones de alto rendimiento. Además, el enfoque de Alemania en la eficiencia energética, la sostenibilidad y la infraestructura de centros de datos seguros está impulsando aún más la demanda de tecnologías eficientes de la CPU de próxima generación.
¿Cuáles son las mejores empresas del mercado de CPU del Centro de Datos
El centro de datos de la industria CPU está dirigido principalmente por empresas bien establecidas, incluyendo:
- Intel Corporation(U.S.)
- Advanced Micro Devices, Inc(U.S.)
- NVIDIA Corporation(U.S.)
- Ampere Computing LLC(U.S.)
- Arm Limited(U.K.)
- Qualcomm Technologies, Inc. (U.S.)
- IBM (Estados Unidos)
- Oracle (U.S.)
- Marvell (U.S.)
- Fujitsu (Japón)
- Huawei Technologies Co., Ltd. (China)
- Siemens (Alemania)
- SiPearl (Francia)
- Loongson Technology Corporation Limited (China)
- Phytium Technology Co. (China)
- Hygon Information Technology Co., Ltd.
- Amazon Web Services, Inc. (U.S.)
- Microsoft Corporation (Estados Unidos)
- Google LLC (Estados Unidos)
- Alibaba Cloud (China)
¿Cuáles son los últimos desarrollos en Data Center CPU Market
- En febrero de 2025, Intel lanzó sus procesadores Xeon 6 con Performance-cores (P-cores), diseñados para abordar el centro de datos moderno y las cargas de trabajo de AI. Los nuevos procesadores proporcionan mayor rendimiento y eficiencia energética y están diseñados para servir como CPU de host para sistemas de IA, fortaleciendo la cartera de procesadores de centros de datos de Intel para aplicaciones de nube, empresa y IA.
- En octubre de 2024, AMD lanzó sus procesadores 5th Gen AMD EPYC para las cargas de trabajo modernas del centro de datos. Basado en la arquitectura Zen 5, la serie EPYC 9005 fue introducida para aplicaciones empresariales, AI y cloud, con una amplia gama de configuraciones de procesadores y mejoras en rendimiento y eficiencia energética.
- En abril de 2024, Google introdujo sus procesadores Axion, sus primeras CPUs basadas en armas diseñadas específicamente para centros de datos. Los procesadores fueron desarrollados para proporcionar alto rendimiento y eficiencia energética para las cargas de trabajo, incluyendo recuperación de información, servicios en la nube y IA generativa, destacando la creciente adopción de arquitecturas CPU personalizadas basadas en armas en centros de datos.
- En mayo de 2022, AWS anunció la disponibilidad general de las instancias de Amazon EC2 C7g impulsadas por procesadores Graviton3 diseñados por AWS. Los nuevos procesadores basados en armas se desarrollaron para mejorar el rendimiento y la eficiencia energética de las cargas de trabajo de alta intensidad, incluyendo computación de alto rendimiento, inferencia de aprendizaje automático, modelado científico y análisis distribuidos.
- En marzo de 2022, AMD anunció la disponibilidad general de sus 3o procesadores EPYC Gen con tecnología 3D V-Cache. Los procesadores Milan-X representaron un avance significativo en el diseño de CPU del centro de datos mediante la incorporación de la capacidad de apilamiento 3D y caché expandida, dirigida a cargas de trabajo de computación técnica y el fortalecimiento de la cartera de procesadores de servidores de alto rendimiento de AMD
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











