


Centros de datos de aislamiento global, por tipo de aislamiento (aislamiento térmico y aislamiento acústico), material (fuma elastómero flexible, lana mineral, espuma de poliuretano, espuma de polietileno, espuma de poliestireno, espuma de poliestireno y otros), forma de material (aislamiento digital y aislamiento flexible), aplicación
¿Cuál es el índice de tamaño y crecimiento del mercado de aislamiento del centro de datos
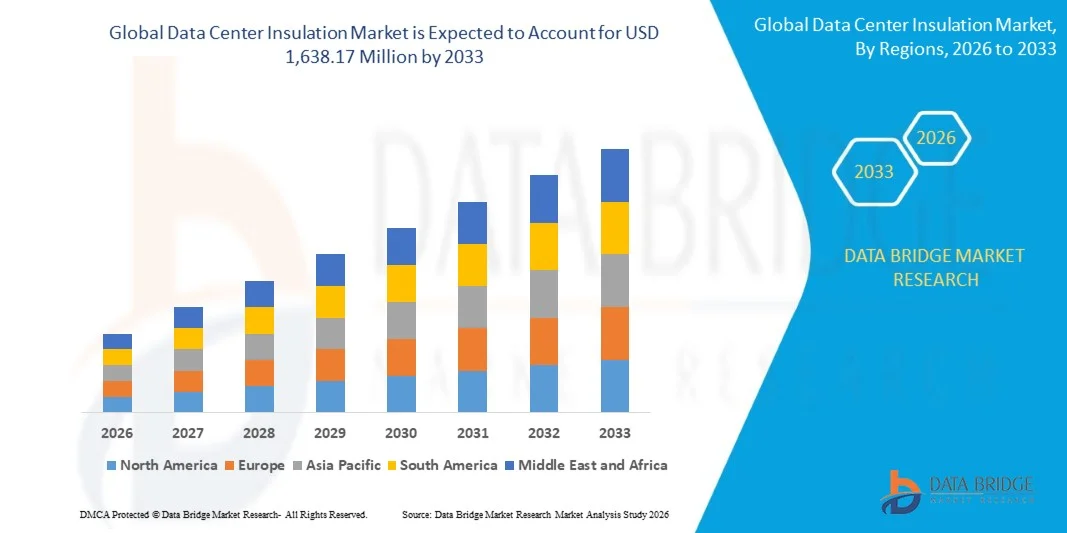
- Según el análisis de Data Bridge Market Research, el mercado de aislamiento del centro de datos fue valorado enUSD 582,40 millones en 2025y se prevé que alcanceUSD 1,638,17 millones en 2033, creciendo en unCAGR of 13.80% from 2026 to 2033.
- El mercado está experimentando un crecimiento robusto impulsado por la rápida construcción de infraestructura global de centros de datos, la creciente demanda de enfriamiento eficiente de energía y el creciente uso de aislamiento térmico y acústico de alto rendimiento para mejorar la eficiencia operativa y reducir el uso de energía.
- El énfasis en centros de datos sostenibles y verdes, regulación ambiental más estricta e inversión enhiperescalae instalaciones de bordes son alentadores los operadores para desplegar aislamiento avanzado. Materiales comomineral de lana, espuma elastómerica, ypolietilenoLa espuma se utiliza cada vez más para limitar la transferencia de calor, mejorar la eficacia de uso de energía (PUE), reducir la demanda de energía HVAC y apoyar los objetivos del centro de datos neutros en carbono.
Tamaño del mercado
- Valor mundial del mercado (2025):USD 582,40 millones
- Valor de mercado esperado (2033):USD 1,638,17 millones
- CAGR prefabricado (2026–2033): 13.80%
¿Cuáles son los principales Takeaways del mercado de aislamiento del centro de datos
- América del Norte dominaba el mercado de aislamiento de centros de datos con la mayor cuota de ingresos del 37,4% en 2025, con el apoyo de un ecosistema de centro de datos hiperescala maduro, una fuerte inversión en infraestructura cloud y una amplia adopción de tecnologías de enfriamiento eficientes en energía.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en una CAGR de 16,8% de 2026 a 2033, alimentada por la rápida expansión de centros de datos de hiperescala y colocación, la aceleración de la adopción en la nube y el aumento de la inversión en infraestructura digital en China, India y el Sudeste de Asia.
- El segmento de aislamiento térmico llevó al mercado con una cuota del 64% en 2025, impulsado por la necesidad de controlar la transferencia de calor, mejorar la eficiencia de enfriamiento y reducir el uso de energía en entornos de centros de datos de alta densidad.
- Aislamiento acústico es el tipo de aislamiento de mayor crecimiento, proyectado para registrar un CAGR de 15.0%, lo que refleja preocupación por el ruido de equipos de refrigeración, servidores y sistemas mecánicos en centros de datos modernos.
- El segmento de lana mineral dominó la categoría de material con una cuota de ingresos del 30.35% en 2025, liderada por su resistencia al fuego, rendimiento térmico, durabilidad y propiedades acústicas en aplicaciones de infraestructura crítica.
- Muros/ceilings representaron el 45% de la cuota de mercado en 2025, prefirió mantener temperaturas controladas y limitar las pérdidas energéticas dentro de los edificios del centro de datos.
- El segmento de centros de datos de bordes es el tipo de centro de datos de mayor crecimiento, con un CAGR del 17%, impulsado por la demanda de cálculo de baja latencia, aplicaciones de IoT y procesamiento de datos localizado.
Report Scope and Data Center Insulation Market Segmentation
|
Atributos |
Centro de datos Aislamiento del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de aislamiento del centro de datos
- El aislamiento térmico de alto rendimiento se adopta cada vez más en centros de datos hiperescala y listos para IA para mejorar la eficiencia de enfriamiento, reducir el consumo de energía HVAC y apoyar la infraestructura digital sostenible.
- Por ejemplo, en diciembre de 2024, ROCKWOOL aprobó una inversión de más de 100 millones de dólares en una nueva línea de producción de lana de piedra en Mississippi, ampliando la capacidad para el aislamiento de alto rendimiento utilizado en instalaciones críticas para misiones, incluidos centros de datos.
- Materiales de aislamiento avanzados ayudan a los operadores a mantener las temperaturas operativas estables, limitar la transferencia de calor y mejorar el rendimiento energético en entornos de computación de alta densidad.
- Los fabricantes están desarrollando productos con mejor resistencia al fuego, protección de la humedad y rendimiento acústico para cumplir con los requisitos de diseño de centros de datos cambiantes.
- Por ejemplo, en marzo de 2024, Schneider Electric anunció nuevas capacidades de presentación de informes de sostenibilidad para su plataforma de TI de EcoStruxure, ayudando a los operadores de centros de datos a supervisar el consumo de energía, automatizar informes regulatorios y mejorar la eficiencia mediante la gestión de infraestructuras del centro de datos (DCIM).
- A medida que las implementaciones de centros de datos de hiperescala, colocación y IA se expanden a nivel mundial, se espera que la demanda de aislamiento avanzado se acelere, haciendo de la gestión térmica eficiente energética un elemento crítico de la infraestructura digital de próxima generación.
¿Cuáles son los controladores clave del mercado de aislamiento del centro de datos
- La rápida expansión de los centros de datos de hiperescala, nube e IA ha aumentado considerablemente la demanda de sistemas de aislamiento que mejoran la eficiencia térmica, reducen las cargas de enfriamiento y reducen el consumo energético general.
- Por ejemplo, en enero de 2025, Microsoft anunció planes para invertir aproximadamente USD 80 mil millones en centros de datos habilitados para AI durante el año fiscal 2025, apoyando la demanda de soluciones de construcción de alto rendimiento y gestión térmica.
- Los operadores están invirtiendo en aislamiento térmico y acústico para mejorar la eficacia del uso de energía (PUE), fortalecer la fiabilidad del equipo y cumplir los objetivos de sostenibilidad a largo plazo.
- Por ejemplo, en 2024, Google anunció una inversión de USD 3 mil millones para ampliar los campus de centros de datos en Indiana y Virginia, reforzando la necesidad de infraestructura eficiente energética y aislamiento avanzado de edificios.
- A medida que los gobiernos y las empresas prioricen la infraestructura digital eficiente y la reducción del carbono, el aislamiento de alto rendimiento seguirá siendo esencial en la construcción y operación de centros de datos.
¿Qué factores están afectando el crecimiento del mercado de aislamiento del centro de datos
- Los materiales avanzados de aislamiento para los centros de datos críticos por misión suelen tener mayores costos de adquisición e instalación que el aislamiento convencional de edificios.
- Estos costos pueden desalentar la adopción entre proveedores de colocación más pequeños y operadores de centros de datos empresariales con presupuestos limitados de capital.
- Por ejemplo, en abril de 2025, según la Agencia Internacional de Energía (IEA), la inversión mundial en centros de datos casi se ha duplicado desde 2022, alcanzando aproximadamente USD 500 mil millones en 2024, lo que refleja la intensidad de capital de la construcción de instalaciones de alto rendimiento y eficiencia energética.
- El cumplimiento de estrictos estándares de seguridad contra incendios, resistencia a la humedad y eficiencia energética también añade complejidad de diseño y coste de proyecto para nuevas instalaciones.
- Por ejemplo, en mayo de 2024, según Savills, los costos de construcción de centros de datos europeos aumentaron un 6,5% anual a aproximadamente 9,1 millones de dólares de los EE.UU. por MW, debido a los límites de cadena de suministro, la inflación, la escasez de mano de obra y las limitaciones de tierras, lo que eleva las barreras financieras para nuevas instalaciones.
- La alta inversión de capital, las necesidades de instalación especializadas y la evolución de las normas reglamentarias siguen limitando la penetración del mercado, en particular en las regiones en desarrollo y sensibles a los costos, a pesar de la creciente demanda de infraestructura digital eficiente en la energía.
¿Cómo se aumenta el mercado de aislamiento del centro de datos
El mercado de aislamiento del centro de datos se segmenta sobre la base del tipo de aislamiento, material, forma de material, aplicación y tipo de centro de datos.
- Por tipo de aislamiento
Sobre la base del tipo de aislamiento, el mercado de aislamiento del centro de datos se segmenta en aislamiento térmico y aislamiento acústico. El segmento de aislamiento térmico dominó el mercado con una cuota de ingresos del 64% en 2025, debido a la necesidad de controlar la transferencia de calor, mejorar la eficiencia de enfriamiento y reducir el uso de energía en entornos de alta densidad. Estos materiales estabilizan las temperaturas operativas limitando la ganancia de calor y la pérdida en las estructuras del centro de datos. El crecimiento de instalaciones hiperescalas y impulsadas por IA aumenta la demanda de una gestión térmica eficiente, lo que reduce la carga de trabajo de HVAC y mejora la fiabilidad del equipo. El enfoque en centros de datos verdes y PUE inferior refuerza aún más el segmento.
Se espera que el segmento de aislamiento acústico sea testigo del crecimiento más rápido en un CAGR de 15,0% durante el período de previsión, apoyado por la preocupación por el ruido de equipos de refrigeración, servidores y sistemas mecánicos. Las soluciones acústicas reducen la transmisión de sonido y mejoran las condiciones de trabajo en instalaciones cercanas a zonas comerciales o pobladas. La construcción de centros de datos de bordes urbanos está aumentando la necesidad de control de ruido, y se están construyendo materiales avanzados en paredes, techos y recintos de equipos para cumplir con regulaciones de ruido. Las instalaciones modulares y compactas crean nuevas oportunidades.
- Por material
Sobre la base del material, el mercado de aislamiento del centro de datos se segmenta en espuma elastómerica flexible, lana mineral, espuma de poliuretano, espuma de polietileno, espuma de poliestireno y otros. El segmento de lana mineral dominaba el mercado con una cuota estimada de ingresos del 30,35% en 2025, debido a la resistencia al fuego, rendimiento térmico, durabilidad y propiedades acústicas en infraestructura crítica. Soporta altas temperaturas y absorbe el sonido de manera efectiva, que se adapta a los estrictos requisitos de seguridad contra incendios. La construcción Hyperscale está impulsando la demanda de materiales fiables y de larga vida, así como la resistencia a la humedad y la estabilidad dimensional.
Se espera que el segmento flexible de espuma elastómerica sea la categoría de material de más rápido crecimiento con un CAGR estimado del 16% durante 2026–2033, impulsado por la demanda de aislamiento ligero, flexible y resistente a la humedad. Proporciona aislamiento térmico eficaz y evita la condensación alrededor de sistemas de refrigeración, tuberías y componentes HVAC. Fácil instalación se adapta a diseños complejos, y los sistemas de refrigeración eficientes energéticamente están aumentando la necesidad de aislamiento alrededor de la infraestructura mecánica. Los centros de datos modulares y de borde crean oportunidades adicionales.
- Por formulario de material
Sobre la base de la forma de material, el mercado de aislamiento del centro de datos se segmenta en aislamiento rígido y aislamiento flexible. El segmento de aislamiento rígido dominaba el mercado con una cuota estimada del 60,4% en 2025, apoyada por un uso amplio en paredes, techos, suelos y aplicaciones estructurales en grandes instalaciones. Los productos rígidos ofrecen alta resistencia térmica, estabilidad estructural y rendimiento a largo plazo en la construcción permanente, y son ampliamente utilizados en sitios de hiperescala donde el control ambiental es esencial. La inversión en grandes centros de datos apoya la demanda continua.
Se proyecta que el segmento de aislamiento flexible registrará el crecimiento más rápido con un CAGR estimado del 15,6% entre 2026 y 2033, impulsado por la adopción en centros de datos modulares, sistemas de refrigeración y diseños de equipos complejos. Los materiales flexibles son fáciles de instalar y conformarse a superficies irregulares y tuberías. El crecimiento de computación de bordes está aumentando la demanda de aislamiento compacto y fácilmente instalado, mientras que la preferencia por diseños escalables apoya aún más la adopción.
- By Application
Sobre la base de la aplicación, el mercado de aislamiento del centro de datos se segmenta en paredes/ceilings, pisos elevados, conductos y otros. El segmento de paredes y techos dominaba el mercado con una cuota estimada del 45% en 2025, debido a la adopción de sistemas de aislamiento que mantienen temperaturas controladas y reducen la pérdida de energía dentro de los edificios del centro de datos. Las paredes y techos aislantes bloquean el calor externo y soportan un enfriamiento eficiente, que es especialmente importante en instalaciones de hiperescala y colocación. La resistencia al fuego y los requisitos de control acústico añaden a la demanda.
Se espera que el segmento de los conductos sea la aplicación de mayor crecimiento con un CAGR estimado del 16% durante el período de previsión, impulsado por la demanda de aislamiento alrededor de infraestructura de refrigeración y sistemas HVAC. Las tuberías y conductos aislantes reducen las pérdidas térmicas, previene la condensación y mejora la eficiencia de enfriamiento. El enfriamiento líquido y el HVAC avanzado en la computación de alta densidad, junto con el aumento de la carga de trabajo AI y densidades de potencia del servidor, están apoyando la demanda.
- Por tipo del centro de datos
Sobre la base del tipo de centro de datos, el mercado se segmenta en centros de datos grandes/hiperscales, centros de datos modulares/containerizados y centros de datos de bordes. El segmento de centros de datos a gran escala dominaba el mercado con un 58% de participación en 2025, impulsado por la inversión de proveedores de servicios en la nube, empresas tecnológicas y empresas. Estas instalaciones generan alto calor y consumen grandes cantidades de energía, por lo que necesitan aislamiento avanzado para mejorar la eficiencia de enfriamiento y soportar el funcionamiento continuo. La expansión de la IA, la computación en la nube y los grandes datos están acelerando la construcción, haciendo de esta la mayor base de demanda.
Se proyecta que el segmento de centros de datos de bordes es el tipo de centro de datos de mayor crecimiento con un CAGR estimado del 17% entre 2026 y 2033, apoyado por la demanda de cálculo de baja latencia, aplicaciones de IoT y procesamiento de datos localizado. Los sitios de borde necesitan aislamiento compacto y eficiente debido a su pequeña huella y despliegue distribuido, y los materiales flexibles ligeros se favorecen para facilitar la instalación. El crecimiento de los servicios digitales de 5G y en tiempo real está expandiendo la infraestructura de bordes.
¿Qué región tiene la mayor parte del mercado de aislamiento del centro de datos
- América del Norte dominaba el mercado de aislamiento de centros de datos con la mayor cuota de ingresos del 37,4% en 2025, con el apoyo de un ecosistema de centro de datos hiperescala maduro, una fuerte inversión en infraestructura cloud y una amplia adopción de tecnologías de enfriamiento eficientes en energía.
- La región también se beneficia del aumento de la demanda de gestión térmica avanzada, normas estrictas de eficiencia energética y el creciente despliegue de infraestructuras de computación de alta densidad impulsadas por AI. El enfoque en centros de datos sostenibles, menor consumo de energía y mejor rendimiento de refrigeración sigue fortaleciendo el liderazgo de Norteamérica.
U.S. Data Center Insulation Market Insight
El mercado de aislamiento del centro de datos de los Estados Unidos es testigo de un fuerte crecimiento debido a la rápida expansión de centros de datos hiperescalas, el aumento de la carga de trabajo de inteligencia artificial y la inversión en infraestructura eficiente energética. La fuerte presencia de proveedores de nube como Microsoft, Google y Amazon, junto con la demanda de gestión térmica, está impulsando la adopción de aislamiento de alto rendimiento. Además, el énfasis en reducir el uso de energía del centro de datos y mejorar la eficiencia de enfriamiento está acelerando la demanda de sistemas térmicos y acústicos. En enero de 2025, Microsoft anunció planes para invertir aproximadamente USD 80 mil millones en centros de datos habilitados para AI durante el año fiscal 2025.
Centro de Datos de Asia y el Pacífico
Se espera que el mercado de aislamiento de centros de datos de Asia y el Pacífico experimente un rápido crecimiento, impulsado por la expansión de la informática en la nube, la digitalización y la construcción de centros de datos de hiperescala y borde en China, India, Japón y Singapur. La inversión en la capacidad de los centros de datos, la adopción de aplicaciones de IA y un enfoque en la infraestructura eficiente energética apoyan la expansión regional. Además, las iniciativas gubernamentales que promueven la transformación digital y los centros de datos sostenibles están acelerando la demanda de aislamiento térmico avanzado.
Japón Centro de datos de aislamiento mercado
El mercado de aislamiento del centro de datos de Japón es testigo de un crecimiento constante debido a la demanda de centros de datos eficientes en energía, la adopción creciente de servicios en la nube y las iniciativas gubernamentales que apoyan la infraestructura digital. Operadores y empresas tecnológicas están adoptando aislamiento avanzado para mejorar el rendimiento térmico, reducir los requisitos de refrigeración y apoyar operaciones sostenibles. Además, el enfoque de Japón en la conservación de la energía, la reducción del carbono y el cálculo de alto rendimiento contribuye al crecimiento. La AIE ha observado que la demanda de electricidad del centro de datos está aumentando a nivel mundial debido a los servicios digitales y de inteligencia artificial, lo que pone de relieve la importancia de la infraestructura de eficiencia energética.
China Centro de datos Aislamiento del mercado
El mercado de aislamiento del centro de datos de China está creciendo rápidamente, impulsado por la expansión de la infraestructura digital, la adopción de computación en la nube y la inversión a gran escala en instalaciones de procesamiento de datos y inteligencia artificial. El despliegue de centros de datos hiperescalas e iniciativas de economía digital apoyadas por el gobierno aumentan la demanda de gestión y aislamiento térmicos. Además, el énfasis en eficiencia energética, reducción de carbono y centros de datos sostenibles posiciona a China como uno de los mercados de mayor crecimiento. El Ministerio de Industria y Tecnología de la Información (MIIT) ha anunciado esfuerzos continuos para mejorar el desarrollo de centros de datos ecológicos mediante el aumento de la eficiencia y la infraestructura con bajas emisiones de carbono.
U.K. Data Center Insulation Market Insight
El mercado de aislamiento del centro de datos de los Estados Unidos está experimentando un crecimiento constante, apoyado por la demanda de centros de datos sostenibles, la expansión de la infraestructura de la nube y requisitos de eficiencia energética más estrictos. La inversión en refrigeración avanzada, gestión energética y diseño de instalaciones de bajo carbono contribuye al crecimiento. Además, los materiales de construcción y los sistemas de aislamiento eficientes están mejorando el rendimiento operacional y ayudando a los operadores a cumplir los objetivos de sostenibilidad. En septiembre de 2024, el gobierno de Estados Unidos clasificó centros de datos como infraestructura nacional crítica (CNI), junto con sectores como la energía y el agua.
Alemania Centro de datos de aislamiento mercado
El mercado de aislamiento del centro de datos de Alemania se está expandiendo constantemente debido a un fuerte ecosistema del centro de datos, una regulación estricta de eficiencia energética y una creciente adopción de infraestructura sostenible. Los operadores utilizan aislamiento avanzado para mejorar la gestión térmica, reducir el consumo de energía y cumplir con los estándares ambientales. La inversión continua en infraestructura cloud, integración de energía renovable y centros de datos verdes impulsa aún más el crecimiento. La Ley de Eficiencia Energética de Alemania (EnEfG) establece requisitos de eficiencia y sostenibilidad más estrictos para los centros de datos, apoyando la demanda de una mejor gestión térmica.
¿Cuáles son las mejores empresas del mercado de aislamiento del centro de datos
La industria de aislamiento del centro de datos está dirigida principalmente por empresas bien establecidas, incluyendo:
- ROCKWOOL A/S(Dinamarca)
- Owens Corning(U.S.)
- Kingspan Group(Irlanda)
- Saint-Gobain(Francia)
- Aislamiento de Knauf(Alemania)
- Johns Manville (Estados Unidos)
- BASF SE (Alemania)
- Dow Inc. (U.S.)
- DuPont (U.S.)
- Huntsman Corporation (Estados Unidos)
- Covestro AG (Alemania)
- Armacell International S.A. (Luxemburgo)
- Avery Dennison Corporation (Estados Unidos)
- Borealis GmbH (Austria)
- Recticel Group (Bélgica)
- Grupo Soprema (Francia)
- Beijing New Building Material (Group) Co., Ltd. (China)
- Nitto Denko Corporation (Japón)
- Trelleborg AB (Suecia)
- L’ISOLANTE K-FLEX S.p.A. (Italia)
¿Cuáles son los últimos desarrollos en el mercado de aislamiento del centro de datos
- En abril de 2025, ROCKWOOL lanzó Smartrock, una solución de aislamiento de lana de piedra para hormigón aislado interior y paredes de mampostería que combina un tablero de aislamiento con un retardador de vapor inteligente integrado, proporcionando control térmico, vapor y aire en un solo producto. El lanzamiento apoya la adopción de aislamiento avanzado en infraestructura comercial eficiente en energía, incluyendo centros de datos.
- En diciembre de 2024, ROCKWOOL introdujo Fire Barrier EN, un producto de lana de piedra no combustible que restringe la propagación del fuego y el humo a través de espacios ocultos mientras proporciona aislamiento térmico. Apoya el uso de aislamiento resistente al fuego en proyectos críticos como centros de datos.
- En marzo de 2024, Kingspan Insulated Panels North America abrió una nueva instalación de fabricación en Mattoon, Illinois, para aumentar la capacidad de producción de su gama de paneles de metal aislados K-Roc, que utiliza un núcleo de fibra mineral para el rendimiento de incendios, eficiencia térmica y durabilidad en edificios comerciales e industriales, incluyendo centros de datos.
- En enero de 2024, Kingspan Insulated Panels North America añadió el perfil KS Vektra a su cartera de paneles metálicos aislados de QuadCore KS Series, ofreciendo una alta flexibilidad de diseño de sobres de rendimiento térmico y construcción para instalaciones donde el control de temperatura y eficiencia son críticos, incluyendo edificios modernos de centros de datos.
- En enero de 2023, Owens Corning presentó una cartera de aislamiento ampliada con espuma de rociado Ultra-Pure bajo-VOC y el aislamiento PINK Next Gen Fiberglas, diseñado para mejorar la eficiencia de la instalación, el rendimiento térmico y la sostenibilidad en la construcción comercial y residencial, apoyando instalaciones eficientes en energía, como edificios de centros de datos.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











