



Segmentación del mercado global de optimización de redes de centros de datos, por componente (hardware, software y servicio), usuario final (telecomunicaciones, gobierno, coubicación, defensa, comercio minorista, medios y entretenimiento, BFSI, atención médica, manufactura, educación y otros): tendencias de la industria y pronóstico hasta 2032
¿Cuál es la tasa de tamaño y crecimiento del mercado de red de centros de datos
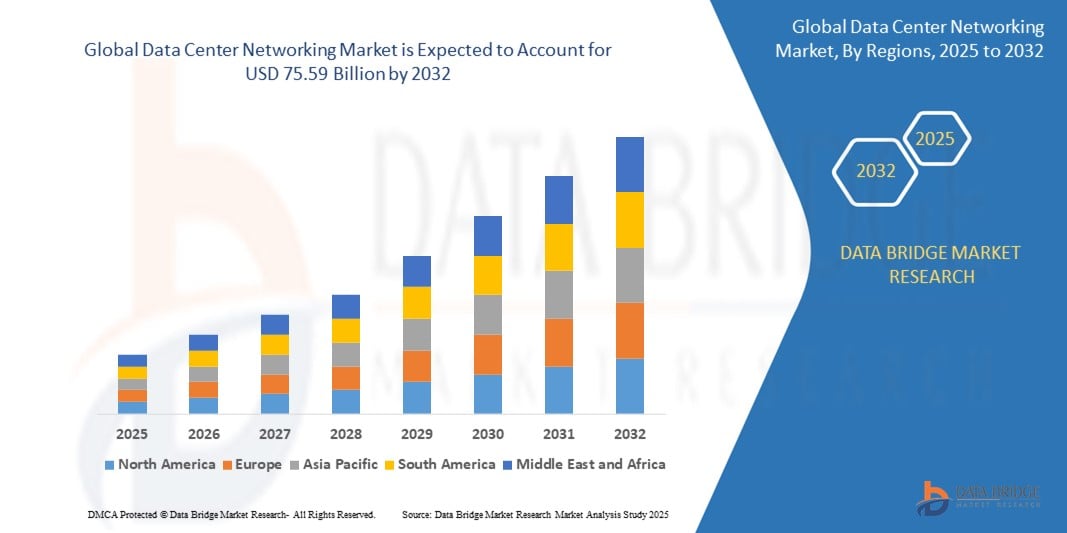
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de redes de centros de datos se valoró enUSD 31.15 billion in 2024y se espera que alcance75.59 billones de dólares en 2032, aCAGR of 11.72%durante el período previsto
- El crecimiento del mercado está impulsado principalmente por la demanda creciente de centros de datos de hiperescala y borde, estimulada por la rápida transformación digital, la adopción en la nube y la proliferación de la carga de trabajo AI/ML en empresas e industrias
- Además, el despliegue de redes 5G, la expansión de dispositivos de Internet de las Cosas (IoT) y la adopción creciente dered definida por software(SDN) andvirtualización de la función de red(NFV) están mejorando la agilidad de red, escalabilidad y automatización dentro de los centros de datos modernos
- Además, las innovaciones tecnológicas en conmutación Ethernet de alta velocidad (por ejemplo, 400G, 800G), gestión de tráfico impulsado por AI y monitoreo de red en tiempo real están optimizando significativamente el rendimiento de los centros de datos y la eficiencia energética. Estos factores impulsan colectivamente el crecimiento del mercado de redes de centros de datos, consolidando su papel como columna vertebral de la economía digital
Tamaño del mercado
- Valor mundial del mercado (2024):31.15 millones de dólares
- Valor de mercado esperado (2032):75,59 millones de dólares
- CAGR prefabricado (2025-2032):11.72%
¿Cuáles son los principales Takeaways of Data Center Networking Market
- Las soluciones de red de centros de datos, que abarcan la conmutación, el enrutamiento, el equilibrio de carga y la virtualización de redes, se están convirtiendo en vitales en infraestructura digital moderna debido a su función de garantizar la transferencia de datos de alta velocidad, minimizar la latencia y facilitar la comunicación sin costuras dentro y entre centros de datos
- La aceleración de la demanda de Redes de Centros de Datos se alimenta principalmente por el rápido crecimiento de la informática en la nube, la proliferación de aplicaciones de gran densidad de datos (AI, IoT, Big Data), la adopción de estrategias híbridas y multicloud, y la necesidad de una arquitectura de red escalable, segura y eficiente
- América del Norte domina el mercado de red de centros de datos, con una cuota de mercado del 35,9% en 2025, respaldada por la fuerte presencia de centros de datos hiperescala, iniciativas de transformación digital robustas e inversiones significativas de gigantes tecnológicos como Google, Amazon y Microsoft. Los Estados Unidos lideran la región debido a su ecosistema de TI bien establecido y el despliegue continuo de tecnologías avanzadas de redes como 400G/800G Ethernet y SDN
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento, con un CAGR proyectado del 13,8% durante el período de previsión, impulsado por la expansión de la penetración en Internet, el aumento del número de centros de datos y la creciente economía digital, especialmente en China, India, Japón y Asia sudoriental. Iniciativas nacionales como la India Digital India y el nuevo plan de infraestructura de China están impulsando aún más el crecimiento regional
- Se proyecta que el segmento de hardware dominará el mercado de Redes de Centros de Datos en 2025, capturando una cuota de mercado de aproximadamente 46,7%. Esta dominación se ve impulsada por su escalabilidad, alta capacidad de ancho de banda y papel esencial en el apoyo a las cargas de trabajo de próxima generación y la gestión del tráfico en centros de datos de cloud y edge. Los interruptores Ethernet son preferidos por su rentabilidad, flexibilidad y soporte para conectividad de alta velocidad en entornos modernos de centros de datos.
Report Scope and Data Center Networking Market Segmentation
|
Atributos |
Data Center NetworkingClaveMarket Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de red de centros de datos
“Automatización de red integrada por AI y Evolución de infraestructuras hiperescalas”
- Una tendencia dominante y que evoluciona rápidamente en el mercado global de red de centros de datos es la adopción de inteligencia artificial (AI) y aprendizaje automático (ML) para automatizar las operaciones de red, mejorar el análisis de flujo de tráfico y permitir la detección de fallos predictivos. Las plataformas de gestión de redes impulsadas por AI están mejorando el rendimiento, la fiabilidad y la eficiencia operacional en los centros de datos a gran escala
- Los principales proveedores de tecnología como Cisco, Juniper Networks y Arista Networks están implementando sistemas de redes basados en intenciones y herramientas de análisis impulsadas por AI que gestionan proactivamente la asignación de ancho de banda, detectan anomalías y apoyan las capacidades de autosanación en centros de datos definidos por software
- El cambio hacia centros de datos hiperescala se está acelerando, impulsado por proveedores de servicios en la nube como Amazon Web Services, Microsoft Azure y Google Cloud. Estas instalaciones dependen de una infraestructura de redes de alta capacidad y baja dotación de personal para apoyar las demandas masivas de computadoras y almacenamiento, garantizando al mismo tiempo una alta disponibilidad y resiliencia
- El aumento de la computación de bordes y las redes 5G están impulsando la demanda de arquitecturas de redes descentralizadas y de baja latencia. Las soluciones de redes de centros de datos están evolucionando para apoyar sitios de bordes distribuidos con capacidades de transferencia de datos mejoradas y topologías escalables para aplicaciones sensibles a latencia, como vehículos autónomos, AR/VR e IoT industrial
- Las tecnologías de virtualización de redes, incluyendo la virtualización de funciones de red definidas por software (SDN) y la virtualización de funciones de red (NFV), se están adoptando rápidamente para decodificar hardware de funciones de control. Esta transformación permite redes más ágiles y programables que pueden escalar dinámicamente con demandas de carga
- La telemetría en tiempo real, la integración de IoT y la automatización basada en la intención permiten a los administradores de la red aumentar la visibilidad en los patrones de tráfico, anticipar la congestión y ajustar proactivamente las configuraciones para mantener un rendimiento y seguridad óptimos
- Las innovaciones en Ethernet de alta velocidad (400G/800G) y fotonices de silicio están transformando arquitecturas centrales y centros de datos de spine-leaf, reduciendo la latencia, el consumo de energía y los requisitos del espacio físico. Los vendedores como Broadcom e Intel lideran este cambio con chipsets y transceptores de próxima generación.
- Los incentivos e iniciativas gubernamentales centradas en la transformación digital, la migración en la nube y el desarrollo inteligente de la infraestructura, especialmente en América del Norte, Europa y Asia-Pacífico, están impulsando la inversión en soluciones de redes de centros de datos de próxima generación.
Energy Storage Optimization Market Dynamics
Conductor
“Incremento de la demanda de infraestructura de red escalable y de alto rendimiento en la economía digital”
- El crecimiento exponencial de la computación en la nube, la inteligencia artificial (AI), el aprendizaje automático (ML), y las aplicaciones inteligentes para datos es un importante controlador que acelera la demanda de soluciones avanzadas de redes de centros de datos. Empresas, hiperescaladores y proveedores de colocación están priorizando arquitecturas de red escalables, bajas y seguras para apoyar la transformación digital global
- Por ejemplo, en febrero de 2024, Cisco Systems lanzó sus conmutadores de serie Nexus 9000 de AI, diseñados para optimizar el rendimiento de las cargas de trabajo AI/ML en centros de datos modernos. Estas soluciones soportan 800G Ethernet e integran la telemetría en tiempo real para ofrecer mayor eficiencia operacional y visibilidad
- El despliegue generalizado de la infraestructura 5G y la computación de bordes está impulsando aún más la necesidad de soluciones ágiles y de alta ancho de banda para asegurar la latencia ultrabajo, el procesamiento de datos en tiempo real y la distribución dinámica del volumen de trabajo en los centros de datos distribuidos
- La creciente adopción empresarial de entornos de TI multicloud e híbridos está impulsando la demanda de redes definidas por software (SDN), virtualización de funciones de red (NFV), y plataformas de orquestación de redes nativas de nube que ofrecen flexibilidad, automatización y control centralizado
- Superar la demanda de streaming de vídeo, juegos en línea, colaboración virtual y aplicaciones habilitadas para IoT es un poderoso operador de centros de datos para invertir en soluciones de redes de alto rendimiento capaces de manejar flujos masivos de datos simultáneos con tiempo mínimo de inactividad
Restraint/Challenge
“Complejos de alta infraestructura e integración en redes modernas de centros de datos”
- El importante gasto de capital necesario para desplegar la infraestructura de redes de centros de datos de próxima generación, incluidos 400G/800G Ethernet, conmutadores avanzados y interconexiones ópticas, presenta una barrera sustancial, especialmente para las pequeñas y medianas empresas
- Por ejemplo, la mejora de 100G a 400G Ethernet puede implicar no sólo cambios costosos de hardware sino también mayores exigencias de potencia y refrigeración, lo que eleva el costo total de propiedad y gastos operacionales
- La integración de las nuevas tecnologías de redes con sistemas heredados sigue siendo un reto técnico fundamental. Muchas organizaciones luchan por armonizar arquitecturas de redes antiguas con entornos definidos y virtualizados por software, lo que lleva a demoras, riesgos de seguridad e ineficiencias operacionales
- La complejidad de la red se intensifica aún más mediante el creciente uso de equipos multivendor y modelos híbridos de TI, lo que hace difícil mantener la interoperabilidad, la coherencia del rendimiento y la visibilidad de extremo a extremo
- La escasez de profesionales cualificados en la automatización de red de centros de datos, SDN y orquestación de red impulsada por AI también limita el ritmo de adopción y transformación digital, especialmente en las regiones en desarrollo
- Para superar estos desafíos, las partes interesadas de la industria se centran en programas de capacitación, estándares de redes abiertos y el desarrollo de soluciones de redes modulares simplificadas que reducen las barreras de entrada y aceleran la modernización de la infraestructura
¿Cómo se aumenta el mercado de red de centros de datos
El mercado está segmentado por los componentes básicos y el uso final.
Por componente
Sobre la base del componente, el mercado de redes de centros de datos se segmenta en hardware, software y servicio. El segmento Hardware domina la mayor cuota de ingresos del mercado en 2025, impulsada por la alta demanda de conmutadores de redes, routers, cables y redes de área de almacenamiento (SANs) que forman la columna vertebral de los centros de datos modernos. Estos componentes son preferidos por su fiabilidad de rendimiento, escalabilidad y capacidad para apoyar el aumento de la carga de trabajo de datos y los requisitos de baja latencia
Se prevé que el segmento de Software sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, alimentada por la creciente adopción de redes definidas por software (SDN), la virtualización de redes y las plataformas de redes basadas en intenciones. Aumentar la demanda de automatización, gestión centralizada y analítica predictiva en entornos complejos de centros de datos está acelerando el despliegue de soluciones de software avanzadas
• Por Usuario Final
Sobre la base del usuario final, el mercado de redes de centros de datos se segmenta en telecomunicaciones, gobierno, colocación, defensa, retail, medios de comunicación y entretenimiento, BFSI, salud, fabricación, educación y otros. El segmento de Telecomunicaciones mantuvo la mayor cuota de ingresos del mercado en 2025, debido a la gran dependencia del sector en la infraestructura de red robusta y escalable para apoyar la prestación de servicios 5G, IoT y cloud. Los proveedores de telecomunicaciones utilizan cada vez más soluciones de red para mejorar el ancho de banda, reducir la latencia y garantizar la disponibilidad de servicios ininterrumpida
Se espera que el segmento de atención sanitaria sea testigo de la CAGR más rápida de 2025 a 2032, impulsada por la digitalización de los registros de salud, la adopción de la telemedicina y el uso de diagnósticos impulsados por IA. Los sistemas de red en este segmento permiten una transmisión segura de datos de alta velocidad a través de redes de hospitales distribuidas y plataformas de salud anfitrionas por la nube
¿Qué región tiene la mayor parte del mercado de red de centros de datos
- América del Norte domina el mercado de redes de centros de datos con la mayor cuota de ingresos del 35,9% en 2025, impulsada por la adopción generalizada de infraestructuras avanzadas de redes en centros de datos de hiperescala y empresa.
- El crecimiento de la región se ve impulsado por el aumento de la demanda de transmisión de datos de alta velocidad, expansión de computación en la nube y el despliegue de tecnologías de computación de 5G y de bordes que requieren una conectividad de red robusta.
- Inversiones fuertes en la gestión de redes impulsadas por AI, iniciativas gubernamentales que apoyan la infraestructura digital, y la presencia de importantes proveedores de hardware y software de redes refuerzan aún más el liderazgo de Norteamérica en el mercado mundial de redes de centros de datos
U.S. Data Center Networking Market Insight
El mercado U.S. Data Center Networking capturó la mayor cuota de ingresos del 79% dentro de América del Norte en 2025, impulsada por inversiones significativas en centros de datos hiperescalas, expansión de infraestructuras cloud, y la adopción de tecnologías de redes de alta velocidad como 400G Ethernet. Las iniciativas federales que promueven el desarrollo de la infraestructura digital y la mejora de la seguridad cibernética están acelerando el despliegue. Además, la creciente demanda de computación de bordes y la carga de trabajo de IA está impulsando mejoras de red avanzadas y soluciones de redes definidas por software (SDN)
Europe Data Center Networking Market Insight
Se prevé que el mercado europeo de red de centros de datos se expanda en un sólido CAGR durante todo el período previsto, apoyado por la agenda de transformación digital de la UE y las normas de soberanía de datos. Las inversiones en centros de datos verdes y soluciones de red sostenibles se alinean con objetivos estrictos de eficiencia energética y reducción del carbono. Un mayor interés en la corriente transfronteriza de datos, la implantación de 5G y la adopción en la nube en todos los sectores aumenta la demanda de infraestructuras de redes escalables, seguras y de alto rendimiento
UK Data Center Networking Market Insight
Se prevé que el mercado de red de centros de datos de los Estados Unidos crezca significativamente durante el período previsto, impulsado por la adopción rápida de la nube, el aumento de las instalaciones de colocación y las iniciativas respaldadas por el Gobierno para mejorar la conectividad digital. El compromiso del país con las emisiones net-zero para 2050 es impulsar inversiones en redes de centros de datos eficientes en energía. La innovación en centros de datos definidos por software para apoyar las implementaciones IoT y 5G fortalece aún más el crecimiento del mercado
Alemania Data Center Networking Market Insight
Se espera que el mercado alemán de red de centros de datos crezca constantemente, apoyado por el liderazgo de Alemania en la Industria 4.0 y la expansión de la fabricación inteligente que requiere una infraestructura de red robusta. La adopción de herramientas de virtualización, automatización y monitoreo habilitadas por IA en centros de datos aumenta la eficiencia operativa. Las políticas gubernamentales que promueven la infraestructura digital y la integración de la energía renovable también fomentan el desarrollo de soluciones de redes eficientes en la energía
Asia-Pacific Data Center Networking Market Insight
El mercado de red de centros de datos de Asia y el Pacífico está preparado para registrar el CAGR más rápido de más del 25% en 2025, alimentado por la rápida digitalización, urbanización y el aumento de proveedores de servicios en la nube en países como China, India, Japón y Corea del Sur. Ampliar centros de datos hiperescala, inversiones gubernamentales en proyectos urbanos inteligentes y la implantación de redes 5G están impulsando la demanda de equipos de redes de alta capacidad y baja capacidad. Los fabricantes nacionales y la innovación tecnológica están acelerando la adopción de tecnologías SDN y de virtualización de funciones de red (NFV)
Japón Data Center Networking Market Insight
El mercado de red de centros de datos de Japón está cobrando impulso debido a su ecosistema tecnológico avanzado, se centra en la infraestructura resistente a los desastres y la creciente necesidad de computación de bordes para apoyar las aplicaciones de IoT y AI. Las iniciativas gubernamentales para modernizar la infraestructura de telecomunicaciones e integrar 5G con centros de datos refuerzan la demanda. Las altas inversiones en soluciones de redes definidas por software y automatizadas contribuyen a aumentar la agilidad y eficiencia de la red
China Data Center Networking Market Insight
El mercado de Redes de Centros de Datos de China representó la mayor cuota de ingresos del mercado en Asia y el Pacífico en 2025, impulsada por políticas gubernamentales agresivas que promueven la infraestructura digital y la soberanía de datos. Inversiones masivas en centros de datos de hiperescala y borde, combinadas con el dominio de China en la fabricación de hardware de red, soportan implementaciones de red rentables. Iniciativas nacionales como el plan de “Nueva Infraestructura” y los objetivos de neutralidad en carbono para 2060 aceleran aún más la demanda de tecnologías inteligentes y eficientes en la energía en las empresas, proveedores de cloud y operadores de telecomunicaciones
¿Cuáles son las mejores empresas del mercado de red de centros de datos
La industria de redes de centros de datos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Cisco Systems, Inc(U.S.)
- Hewlett Packard Enterprise Development LP (Estados Unidos)
- Arista Networks, Inc. (U.S.)
- Juniper Networks, Inc. (U.S.)
- Microsoft(U.S.)
- Huawei Technologies Co., Ltd(China)
- Dell Inc. (U.S.)
- Avaya Inc. (U.S.)
- Extreme Networks (Estados Unidos)
- VMware, Inc. (U.S.)
- ALE International (Francia)
- Intel Corporation(U.S.)
- Equinix, Inc. (U.S.)
- Curvature (U.S.)
- Pluribus Networks (Estados Unidos)
- Apstra (Estados Unidos)
- Broadcom (Estados Unidos)
- Rahi Systems (U.S.)
- NEC Corporation (Japón)
- IBM(U.S.)
¿Cuáles son los últimos desarrollos en Data Center Networking Market
- En marzo de 2024, Arista Networks introdujo Arista Etherlink, una solución Ethernet basada en estándares adaptada a las tareas de Al. Utilizando Al-optimized Arista EOS, Etherlink proporciona una infraestructura Al eficiente y hace posible su uso de unos pocos miles a cien mil XPUs en topologías de red de una y dos niveles
- En marzo de 2024, NVIDIA introdujo la nueva serie X800 de interruptores que incluye los interruptores InfiniBand Quantum-X800 y Spectrum-X800 Ethernet; estos conmutadores proporcionan velocidades de 800Gb/s y se convierten en líderes de clase para la computación de Al y GPU. Muchas empresas utilizan estos interruptores para mejorar las capacidades de computación Al, cloud y alto rendimiento
- En junio de 2023, Cisco Systems Inc., una compañía de software líder, anunció el lanzamiento de una plataforma de observabilidad de altura completa. Esta nueva oferta reúne datos de diferentes dominios, como redes, aplicaciones y otros
- En diciembre de 2022, Edgecore Networks Corporation, proveedor con sede en Taiwán de productos y soluciones de redes abiertas, lanzó la serie EPS200, una solución de red abierta específicamente diseñada y fabricada para empresas en la arquitectura de redes de centros de datos. Permite la conexión de servidores, dispositivos de almacenamiento y conmutadores de red empaquetados en un rack
- En diciembre de 2022, Arista Networks, Inc. introdujo ocho conmutadores de centro de datos de alta gama diseñados específicamente y fabricados para satisfacer los requisitos de organizaciones individuales que soportan tan alto como el ancho de banda 800G. La empresa lanzó tres nuevos interruptores en su serie 7060X5 existente, mientras que los otros cinco se agregaron en 7050X4 conmutadores de hoja de centro de datos
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











