



Global Data Monetization in Telecom Market Segmentation, By Component (Solutions, Services), Monetization Type (Direct Monetization, Indirect Monetization), Deployment Mode (Cloud, On-Premises), Data Type (Subscriber Data, Network Data, Location Data, Usage/Behavioral Data), Application (Customer Analytics " Personalization, Optimization de red
¿Cuál es la Monetización de Datos en el Mercado de Telecom Tamaño y Tasa de Crecimiento
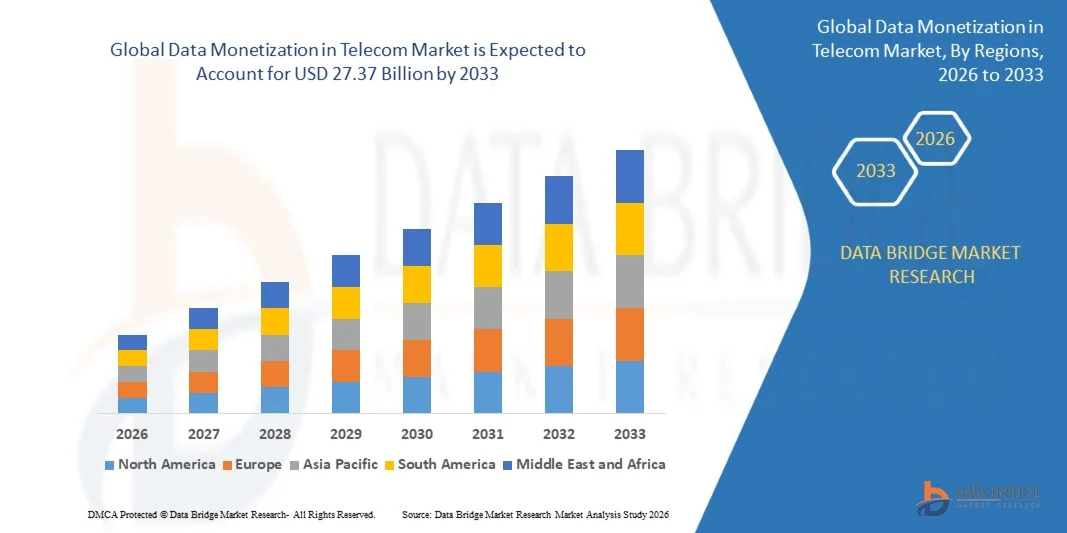
- Según el análisis de Data Bridge Market Research, la monetización de datos en el mercado de telecomunicaciones se valoró enUSD 6.28 billion in 2025y se prevé que alcanceUSD 27.37 billion by 2033, creciendo en unCAGR of 20.20% from 2026 to 2033.
- El mercado está experimentando un rápido crecimiento impulsado por la disminución de la voz tradicional y los ingresos de los planes de datos por usuario, el aumento de la red 5G generando datos de red y ubicación más ricos, y la creciente demanda de empresas y anunciantes para obtener información de los suscriptores anónima y compatible con la privacidad.
- La creciente presión sobre los operadores de telecomunicaciones para diversificar los flujos de ingresos más allá de los servicios de conectividad, combinados con la creciente disponibilidad de plataformas de análisis impulsadas por AI, es los operadores convincentes para empaquetar la red, ubicación y datos conductuales en las ofertas de información monetizable como servicio para clientes minoristas, publicitarios y urbanistas. El aumento de la adopción de mercados abiertos de API permite además a los operadores de telecomunicaciones exponer las capacidades de red y los activos de datos a desarrolladores externos y socios empresariales.
- Aumentar la demanda empresarial de información de clientes en tiempo real y análisis basados en ubicación en las aplicaciones minoristas, logísticas y de ciudades inteligentes está ampliando el mercado de productos de datos de telecomunicaciones, posicionando a los operadores como proveedores clave de infraestructura de datos dentro de ecosistemas de economía digital más amplios.
Tamaño del mercado
- Valor mundial del mercado (2025): 6,28 dólares
- Valor de mercado esperado (2033): USD 27.37 billón
- CAGR prefabricado (2026–2033): 20,20%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways of the Data Monetization in Telecom Market
- América del Norte dominó la monetización global de datos en el mercado de telecomunicaciones con la mayor cuota de ingresos de 36,84% en 2025, con el apoyo de la infraestructura avanzada de red 5G y la adopción temprana de plataformas de monetización de datos entre los principales operadores.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 22,6% de 2026 a 2033, alimentada por la rápida puesta en marcha de 5G, grandes bases de suscriptores, y la creciente demanda empresarial de información sobre datos de telecomunicaciones en China, India y Asia sudoriental.
- El segmento de componentes de soluciones llevó al mercado con un 61,72% de participación en 2025, impulsado por la creciente adopción de grandes analíticas de datos y plataformas de monetización basadas en IA entre operadores de telecomunicaciones.
- El segmento de monetización indirecta es la categoría de monetización de mayor crecimiento, proyectada para registrar una CAGR de 22,8%, lo que refleja el creciente uso de información para mejorar la experiencia interna de los clientes, la optimización de la red y la reducción de churn.
- Elanálisis de clientes" segmento de aplicación de personalización dominaba la categoría de aplicación con una cuota de ingresos del 32,47% en 2025, liderada por la demanda del operador para mejorar la retención de suscriptores y ofertas de servicios específicas.
- El modo de despliegue de la nube representó el 68,93% de la cuota de mercado en 2025, preferida por su escalabilidad, plazos de despliegue más rápidos y reducción de la inversión en infraestructura en comparación con las plataformas locales.
- El segmento de la red 5G es la categoría de red de mayor crecimiento, con un CAGR de 24,3%, impulsado por las capacidades de generación de datos significativamente más ricas de redes 5G en comparación con la infraestructura 4G/LTE heredada.
Report Scope and Data Monetization in Telecom Market Segmentation
|
Atributos |
Monetización de datos en Telecom |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en la movilización de datos en el mercado de Telecom
- Los operadores de telecomunicaciones están lanzando cada vez más mercados abiertos de API que permiten a desarrolladores y empresas de terceros acceder a la red, ubicación y datos de suscripción anónimos para la construcción de nuevas aplicaciones y servicios.
- Por ejemplo, en abril de 2025, Deutsche Telekom amplió su plataforma de desarrollador de API abierta en mercados europeos adicionales, permitiendo a los clientes empresariales acceder a API de calidad de red y visibilidad de ubicación para aplicaciones logísticas y minoristas.
- El aumento de la adopción de plataformas de análisis de clientes impulsadas por AI está permitiendo a los operadores generar más ideas de suscriptores granulares y accionables manteniendo el cumplimiento de normas de privacidad en evolución.
- Los operadores están formando cada vez más asociaciones de intercambio de datos con empresas de tecnología publicitaria y proveedores de análisis minoristas para monetizar datos anónimos de ubicación y comportamiento sin vender directamente información de suscriptores crudos.
- Por ejemplo, en enero de 2025, Vodafone amplió su asociación de análisis de datos con un proveedor global de tecnología de publicidad para ofrecer información de audiencia compatible con la privacidad para campañas de marketing selectivas en mercados europeos.
- A medida que los operadores de telecomunicaciones siguen priorizando la diversificación de los ingresos más allá de los servicios básicos de conectividad, se espera que se acelere la adopción de plataformas avanzadas de monetización de datos, reforzando su papel como palanca de crecimiento estratégico en toda la industria mundial de telecomunicaciones.
¿Cuáles son los controladores clave de la Monetización de Datos en el Mercado de Telecom
- La disminución de los ingresos medios por usuario de los servicios tradicionales de voz y de planificación de datos, junto con la intensificación de la competencia en materia de precios, ha aumentado considerablemente la demanda del operador de telecomunicaciones de corrientes de ingresos alternativas basadas en datos.
- Por ejemplo, en marzo de 2025, AT plagat amplió su unidad de análisis de datos e información para satisfacer la creciente demanda de empresas minoristas y logísticas que buscan datos de comportamiento de consumo basados en la ubicación.
- Los operadores de Telecom están incorporando cada vez más grandes plataformas de análisis de datos y IA en sus operaciones centrales para reducir el churn, optimizar la inversión en red e identificar nuevos productos de datos monetizable.
- Por ejemplo, en octubre de 2024, Ericsson anunció una inversión en capacidades adicionales de plataforma de análisis de datos de red para apoyar la creciente demanda de operadores para obtener información monetizable de la red 5G.
- Con los operadores de telecomunicaciones recurriendo cada vez más a los activos de datos para diversificar los ingresos más allá de los servicios de conectividad, las plataformas de monetización de datos seguirán siendo indispensables a través de la optimización de la red, el análisis de los clientes y las aplicaciones de producción de datos de terceros en todo el mundo.
- Por ejemplo, en junio de 2024, Amdocs amplió su plataforma de software de monetización de datos para incluir módulos adicionales de inspección de clientes basados en inteligencia artificial, apoyando la creciente demanda de personalización de los operadores y las capacidades de oficina selectiva.
- Por lo tanto, el mercado de monetización de datos en telecomunicaciones está siendo impulsado por la disminución de los ingresos de conectividad tradicionales, la intensificación de la competencia de precios, y la creciente adopción de análisis de datos y AI. A medida que los operadores aprovechan cada vez más los datos de red y clientes para optimizar las operaciones, reducir el churn, personalizar las ofertas y desarrollar nuevos productos de datos de terceros, las plataformas de monetización de datos se están convirtiendo en un componente crítico de las estrategias de los operadores de telecomunicaciones para diversificar y ampliar las corrientes de ingresos.
¿Qué factores están reforzando el crecimiento de la monetización de datos en el mercado de Telecom
- Las iniciativas de monetización de datos de Telecom se enfrentan a una complejidad normativa importante relacionada con la privacidad de los datos de los suscriptores, la gestión del consentimiento y las restricciones transfronterizas de transferencia de datos, creando cargas de cumplimiento que varían sustancialmente en todas las jurisdicciones.
- Estas complejidades regulatorias y las preocupaciones de privacidad de los consumidores limitan el alcance de los productos de datos monetizable y limitan el ritmo de los nuevos lanzamientos de productos de datos entre los operadores de riesgo contrario.
- Por ejemplo, en septiembre de 2024, Proximus, uno de los principales operadores regionales de telecomunicaciones en Europa, experimentó retrasos y tuvo que reevaluar sus listas de productos de datos comerciales y análisis de ubicación previstos debido a exámenes estrictos de cumplimiento e interpretaciones cambiantes de la protección de datos en los marcos europeos de privacidad.
- La complejidad regulatoria y las sensibilidades de confianza en el consumidor asociadas con la monetización de datos de suscriptores siguen restringiendo el ritmo de los nuevos lanzamientos de productos, especialmente en los mercados con marcos estrictos de protección de datos. Esta carga de cumplimiento ralentiza la penetración del mercado en ciertas regiones, limitando el despliegue generalizado de plataformas avanzadas de monetización de datos a pesar de los fuertes incentivos subyacentes a la inversión de ingresos.
¿Cómo se aumenta la monetización de datos en el mercado Telecom
La monetización de datos en el mercado de telecomunicaciones se segmenta sobre la base de componentes, tipo de monetización, modo de implementación, tipo de datos, aplicación, tecnología, tamaño de organización, usuario final, modelo de monetización y tipo de red.
- Por componente
Sobre la base del componente, el mercado se centra en soluciones y servicios. El segmento de soluciones dominó el mercado con un 61,72% de participación en 2025, debido a la creciente adopción de grandes analíticas de datos y plataformas de monetización basadas en IA entre operadores de telecomunicaciones que buscan crear capacidades internas de producción de datos. Estas plataformas ofrecen la infraestructura básica de procesamiento de datos y generación de información, convirtiéndolas en la mayor categoría de inversiones de las iniciativas de modernización de datos de los operadores.
Se prevé que el segmento de servicios registrará el crecimiento más rápido en un CAGR del 21,6% entre 2026 y 2033, impulsado por la creciente demanda de consultoría, integración de sistemas y servicios gestionados que apoyan a operadores que carecen de conocimientos especializados en ciencia de datos internos. Los avances en los modelos de entrega de análisis externos, combinados con el creciente enfoque del operador en las operaciones de conectividad básica, están acelerando la expansión del segmento.
- Por tipo de monetización
Sobre la base del tipo de monetización, el mercado se segmenta en monetización directa y monetización indirecta. El segmento de monetización directa llevó al mercado con una participación del 56,38% en 2025, respaldada por la creciente adopción de modelos de negocio de ventas de datos y de monetización de API dirigidos a clientes empresariales y publicitarios.
Se espera que el segmento de monetización indirecta experimente el crecimiento más rápido en un CAGR de 22,8% de 2026 a 2033, impulsado por el aumento del uso de información para mejorar la experiencia interna del cliente, la optimización de la red y las iniciativas de reducción de churn que generan valor sin ventas directas de datos.
- Por Modo de Despliegue
Sobre la base del modo de despliegue, el mercado se segmenta en la nube y en locales. El segmento de la nube dominaba el mercado con una proporción de 68,93% en 2025 debido a su amplia adopción entre los operadores que buscaban infraestructura analítica escalable y de despliegue rápido sin una inversión de capital inicial significativa, aumentando la demanda de capacidad de computación elástica para procesar datos de red a gran escala y suscriptores, y una creciente integración con servicios de IA basados en la nube de terceros. Además, el aumento de la concentración en la velocidad de despliegue y la flexibilidad de la infraestructura apoya aún más la fuerte adopción de plataformas de monetización basadas en la nube.
También se prevé que el segmento de la nube sea testigo de la CAGR más rápida del 22,4% de 2026 a 2033, impulsada por la creciente preferencia del operador por los modelos de precios basados en el consumo y la reducción de la gestión de infraestructura. Los operadores están adoptando plataformas analíticas nativas de la nube para llevar a cabo iniciativas rentables, escalables y de rápida implementación de datos. Además, la integración de plataformas en la nube con servicios avanzados de IA y de aprendizaje automático está mejorando la sofisticación de los productos de datos monetizable, un mayor crecimiento del segmento de conducción.
- Por tipo de datos
Sobre la base del tipo de datos, el mercado se segmenta en datos de suscriptores, datos de red, datos de ubicación y datos de uso/comportamiento. El segmento de datos de la red dominaba el mercado con una proporción de 34,86% en 2025 debido a su uso generalizado en aplicaciones de optimización de la red y planificación de infraestructura que generan valor operacional directo, además del potencial de monetización externa. La disponibilidad generalizada de datos de rendimiento de la red en toda la infraestructura del operador está impulsando una fuerte demanda de esta categoría de datos.
Se espera que el segmento de datos de ubicación sea testigo de la CAGR más rápida del 23,1% entre 2026 y 2033, impulsada por la creciente demanda empresarial de información sobre el tráfico de pies anónimos y la movilidad en las aplicaciones de retail, logística y planificación urbana. Los operadores están empaquetando cada vez más datos de ubicación en productos de información compatibles con la privacidad para clientes empresariales. Además, el creciente énfasis en la analítica basada en la ubicación en las iniciativas de planificación inteligente y al por menor está acelerando aún más la adopción de esta categoría de datos.
- By Application
Sobre la base de la aplicación, el mercado se centra en la personalización de análisis de clientes, optimización de redes, detección de fraudes " gestión de riesgos, publicidad dirigida, servicios basados en ubicación y información de inteligencia empresarial " . El segmento de personalización y análisis de clientes dominaba el mercado con una proporción de 32,47% en 2025 debido a su papel crítico para permitir a los operadores mejorar la retención de suscriptores, personalizar las ofertas de servicios y reducir el churn a través de información basada en datos. La alta adopción está impulsada por la creciente necesidad de diferenciación competitiva, integración con los sistemas de gestión de las relaciones con los clientes y mayor valor de vida de los suscriptores. Además, la creciente inversión de los operadores de telecomunicaciones para mejorar la experiencia y retención de los clientes refuerza la posición líder de este segmento en el mercado.
Se espera que el segmento de publicidad dirigida sea testigo de la CAGR más rápida de 23,6% de 2026 a 2033. Este crecimiento se ve impulsado por la creciente demanda de los anunciantes y las empresas de tecnología de marketing para las ideas anónimas y compatibles con la privacidad derivadas de datos de comportamiento de los suscriptores de telecomunicaciones. La creciente adopción de asociaciones de datos de telecomunicaciones con plataformas de tecnología de la publicidad está acelerando aún más la expansión del mercado en este segmento.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en grandes análisis de datos, inteligencia artificial & aprendizaje automático, blockchain y API/ plataformas de datos abiertos. El gran segmento de análisis de datos dominaba el mercado con una proporción de 41,27% en 2025 debido a su adopción generalizada como la tecnología fundamental para procesar y analizar la red de telecomunicaciones a gran escala y los datos de suscriptores. La creciente adopción de arquitecturas distribuidas de procesamiento de datos en toda la infraestructura de los operadores permite a las empresas de telecomunicaciones mejorar el rendimiento analítico, mejorar la velocidad de generación de información y optimizar el rendimiento de la monetización. Además, aumentar la inversión de operadores de telecomunicaciones y proveedores de tecnología está acelerando la adopción y reforzando la posición líder de este segmento en el mercado.
Se espera que el segmento de inteligencia artificial y aprendizaje automático sea testigo de la CAGR más rápida del 24,8% entre 2026 y 2033, impulsada por la creciente integración de modelos de análisis predictivos y de aprendizaje automático en plataformas de monetización de datos para generar productos de visión más sofisticados y de mayor valor. Estas tecnologías mejoran la exactitud de la información, permiten la modelación predictiva de clientes y permiten una segmentación de datos monetizable más granular, haciendo que las plataformas de monetización impulsadas por AI sean más accesibles, valiosas y diferenciadas para los operadores de telecomunicaciones.
- Por tamaño de organización
Sobre la base del tamaño de la organización, el mercado se divide en grandes empresas (operadores Tier-1) y pequeñas y medianas empresas (operadores Tier-2/3). El segmento de grandes empresas (operadores Tier-1) dominaba el mercado con una proporción del 71,36% en 2025 debido a su preferencia entre los mayores operadores de telecomunicaciones mundiales con suficiente escala de suscriptores, recursos de capital y capacidades de información para construir plataformas de monetización integral. Además, la capacidad de inversión establecida en materia de infraestructura de datos, las amplias redes de participación empresarial y la amplia escala de suscriptores están facilitando la adopción continua de plataformas de monetización avanzadas entre los operadores de Tier-1, mientras que las sólidas redes de apoyo a los proveedores están mejorando la accesibilidad, la fiabilidad y la confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento de pequeñas y medianas empresas (operadores Tier-2/3) sea testigo de la CAGR más rápida del 22,9% de 2026 a 2033, impulsada por la disponibilidad cada vez mayor de plataformas de monetización optimizadas en función de los costos y basadas en la nube que hacen accesibles capacidades avanzadas de análisis de datos a los operadores regionales más pequeños. Los proveedores están aprovechando modelos escalables de licencias de software como servicio para mejorar la asequibilidad, permitir la adopción gradual de tecnología y apoyar el posicionamiento competitivo contra operadores más grandes, lo que acelera la adopción a través de pequeños y medianos operadores de telecomunicaciones a nivel mundial.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en operadores de telecomunicaciones, empresas / compradores de datos de terceros, anunciantes " marketers " y el sector público del gobierno. El segmento de operadores de telecomunicaciones dominaba el mercado con una participación del 58,72% en 2025 debido a su papel crítico como fuente de datos primaria y consumidor interno de ideas de plataformas de monetización para la optimización de redes y análisis de clientes. Además, los marcos de gestión de datos internos establecidos, los amplios derechos de acceso a los datos institucionales y la amplia historia de integración de la plataforma están facilitando la adopción continua de plataformas de monetización de datos entre los operadores de telecomunicaciones, mientras que la fuerte alineación interna de los interesados está mejorando las tasas de éxito del despliegue, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento de los anunciantes y comercializadores sea testigo de la CAGR más rápida del 23,4% entre 2026 y 2033, impulsada por la creciente demanda de datos anónimos y compatibles con la privacidad para mejorar la eficacia de la campaña publicitaria. Los anunciantes y las empresas de tecnología de marketing están aprovechando las asociaciones de datos de las telecomunicaciones para mejorar la segmentación del público, permitir una campaña más precisa y apoyar un rendimiento publicitario mensurable en la inversión, lo que acelera la adopción en todo el ecosistema de publicidad digital.
- Por modelo de monetización
Sobre la base del modelo de monetización, el mercado se segmenta en B2B, B2B2C y B2C. El segmento B2B dominaba el mercado con una proporción del 54,83% en 2025 debido a su función crítica de permitir a los operadores de telecomunicaciones monetizar directamente los activos de datos mediante acuerdos empresariales de reducción de datos, tasas de acceso a API y contratos de análisis como servicio. Además, las relaciones de ventas institucionales establecidas, las amplias asociaciones verticales de la industria y la amplia experiencia de negociación de contratos están facilitando la adopción continua de modelos de monetización B2B entre operadores de telecomunicaciones, mientras que una fuerte confianza entre empresa y cliente está mejorando la coherencia de los acuerdos, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento B2B2C sea testigo de la CAGR más rápida del 23,7% entre 2026 y 2033, impulsada por la creciente prevalencia de asociaciones de intercambio de datos en las que los operadores proporcionan información sobre que las empresas de terceros incrustaron en productos y servicios orientados al consumidor. Los operadores y las empresas asociadas están aprovechando estos arreglos para mejorar la diferenciación de productos, permitir nuevas características impulsadas por el consumidor y apoyar la agrupación innovadora de servicios, lo que acelera la adopción en todo el ecosistema de servicios digitales.
¿Qué región posee la mayor parte de la Monetización de Datos en el Mercado de Telecom
- América del Norte dominaba la monetización de datos en el mercado de telecomunicaciones y representaba la mayor proporción de ingresos del 36,84% en 2025, con el apoyo de una infraestructura avanzada de red 5G, la adopción temprana de plataformas de monetización de datos entre los principales operadores, y la presencia de proveedores de tecnología establecidos y proveedores de servicios en la nube.
- La región también se beneficia de marcos regulatorios maduros para la privatización de datos que proporcionan claridad de cumplimiento, adopción elevada de plataformas de análisis impulsadas por AI, y uso creciente de monetización de datos de telecomunicaciones en aplicaciones de publicidad, retail y analítica empresarial. La creciente concentración en la diversificación de los ingresos más allá de los servicios básicos de conectividad sigue fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Data Monetization in Telecom Market Insight
La monetización de datos de los Estados Unidos en el mercado de las telecomunicaciones está creciendo constantemente, impulsada por la disminución de los ingresos tradicionales por servicios de conectividad, la expansión del despliegue de la red 5G generando activos de datos más ricos y la creciente demanda empresarial de análisis basados en telecomunicaciones en los sectores minorista, logístico y publicitario. La creciente adopción de plataformas de API abiertas y herramientas de análisis de clientes impulsadas por AI entre los principales operadores está aumentando significativamente la demanda de mercado. Además, el aumento de las inversiones en infraestructuras de análisis basadas en la nube, el aumento de la actividad de intercambio de datos entre operadores y empresas tecnológicas, y la rápida innovación de productos están posicionando a los Estados Unidos como el principal mercado mundial de monetización de datos de telecomunicaciones.
Canada Data Monetization in Telecom Market Insight
La monetización de datos de China en el mercado de telecomunicaciones se está expandiendo rápidamente, apoyada por la base de suscriptores masivos del país, la rápida red de 5G y el aumento de la inversión en tecnología interna en plataformas de análisis impulsadas por AI. Los operadores de telecomunicaciones están integrando cada vez más grandes capacidades de análisis de datos y control de ubicación en operaciones internas y productos de datos orientados a empresas. La expansión continua de la infraestructura nacional de la nube y el creciente apoyo gubernamental al desarrollo de la economía digital están impulsando el crecimiento del mercado en China.
Europe Data Monetization in Telecom Market Insight
La monetización de datos de Europa en el mercado de telecomunicaciones se está expandiendo rápidamente, apoyada por el aumento del tráfico de datos de las redes 5G, la adopción de cloud y edge computing, y la demanda de análisis avanzado de clientes. Los operadores de telecomunicaciones están utilizando cada vez más estrategias de monetización impulsadas por IA mientras navegan estricta gobernanza de datos y regulaciones de privacidad del RGPD. Para más información, visite Telecom Review.
U.K. Data Monetization in Telecom Market Insight
La monetización de datos U.K. en el mercado de telecomunicaciones es testigo de un crecimiento constante debido a la infraestructura de telecomunicaciones madura del país, el marco regulatorio de protección de datos bien establecido y la inversión continua del operador en plataformas de monetización de datos. Los operadores de telecomunicaciones, los proveedores de tecnología y los clientes empresariales están colaborando cada vez más en productos de información compatibles con la privacidad para aplicaciones comerciales y publicitarias. Los avances continuos en la analítica impulsada por la AI y la creciente demanda empresarial de información basada en la ubicación están apoyando aún más el crecimiento del mercado en el Reino Unido.
Alemania Monetización de datos en Telecom Market Insight
La monetización de datos de Alemania en el mercado de telecomunicaciones se está expandiendo constantemente debido a la fuerte base de clientes industriales y empresariales del país, normas estrictas de protección de datos que impulsan la demanda de marcos de monetización compatibles y el aumento de la inversión de operadores en plataformas de análisis basadas en AI. Los operadores de telecomunicaciones y los clientes empresariales están colaborando cada vez más en productos de datos de control de redes y análisis de ubicación para aplicaciones industriales y logísticas. Los avances continuos en la tecnología de procesamiento de datos compatible con la privacidad están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas en la movilización de datos en el mercado de Telecom
La monetización de datos en la industria de telecomunicaciones está dirigida principalmente por empresas bien establecidas, incluyendo:
- ATT Inc.(U.S.)
- Verizon Communications Inc.(U.S.)
- Deutsche Telekom AG(Alemania)
- Vodafone Group Plc(U.K.)
- Telefónica S.A.(España)
- Orange S.A. (Francia)
- China Mobile Limited (China)
- NTT Docomo, Inc. (Japón)
- Singapore Telecommunications Limited (Singtel) (Singapur)
- IBM Corporation (Estados Unidos)
- SAP SE (Alemania)
- Oracle Corporation (Estados Unidos)
- Amdocs Limited (Estados Unidos)
- Nokia Corporation (Finland)
- Telefonaktiebolaget LM Ericsson (Suecia)
- Huawei Technologies Co., Ltd. (China)
- Guavus, Inc. (a Thales company) (U.S.)
- Subex Limited (India)
- Mahindra Comviva (India)
- Netcracker Technology Corporation (Estados Unidos)
- Cisco Systems, Inc. (U.S.)
- Microsoft Corporation (Estados Unidos)
- Google LLC (Estados Unidos)
- Amazon Web Services, Inc. (U.S.)
- Tata Consultancy Services Limited (India)
- Wipro Limited (India)
- Infosys Limited (India)
- Accenture plc (Irlanda)
- CSG Systems International, Inc. (U.S.)
¿Cuáles son los últimos avances en la movilización de datos en el mercado de Telecom
- En septiembre de 2025, ATюT lanzó una plataforma ampliada de datos empresariales que ofrece ubicación y análisis de comportamiento compatibles con la privacidad a clientes minoristas y logísticos, fortaleciendo su posición en el segmento directo de la monetización de datos.
- En febrero de 2025, Vodafone amplió su plataforma de desarrollador de API abierta en mercados europeos adicionales, lo que permitió a empresas de terceros construir aplicaciones aprovechando datos de calidad de red y visión de ubicación.
- En noviembre de 2025, Ericsson introdujo una plataforma de análisis actualizado de datos de red que incorpora una mejor generación de información basada en AI, mejorando el potencial de monetización de los datos de rendimiento de la red 5G para los clientes del operador. Este desarrollo fortalece la posición de Ericsson en el mercado de análisis de telecomunicaciones ofreciendo a los operadores productos de datos más sofisticados y de mayor valor.
- En octubre de 2024, IBM amplió su cartera de software de análisis de telecomunicaciones en América del Norte para incluir módulos adicionales de inspección de clientes basados en AI y optimización de redes adaptados a iniciativas de monetización de datos.
- En junio de 2023, Amdocs se asoció con un operador regional de telecomunicaciones para co-desarrollar una plataforma de monetización de datos personalizada que combina información de red y suscriptores, combinando su experiencia en la plataforma de software con los requisitos de gestión de datos del operador para apoyar productos de datos conformes y generadores de ingresos.
- En marzo de 2023, Subex recibió una certificación tecnológica para un módulo de análisis de detección de fraude impulsado por IA ampliado y de aumento de ingresos, lo que permitió a la empresa servir a la creciente demanda de operadores de productos de datos de gestión de riesgos monetizable junto con sus principales ofertas de seguridad.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











