



Segmentación del mercado global de dispositivos dermatomáticos, por tipo (dermatomo de tambor, dermatomo de aire, dermatomo de cuchilla y dermatomo motorizado), usuario final (hospitales, centros de cirugía ambulatoria y clínicas especializadas): tendencias de la industria y pronóstico hasta 2033.
Dermatome Device Market Size
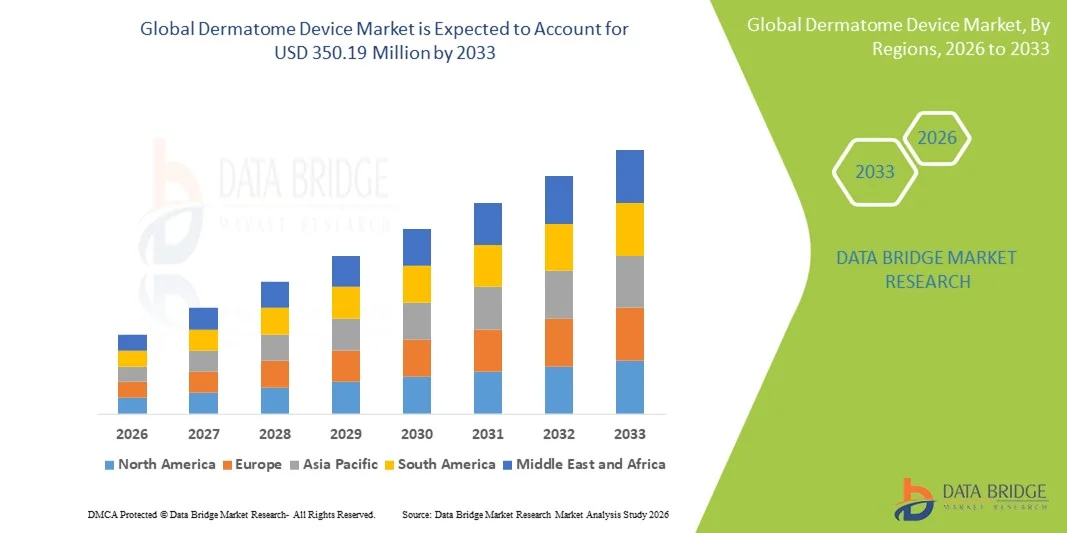
- Según Data Bridge Market Research Analysis, el tamaño global del mercado de dispositivos dermatoma fue valoradoUSD 226.98 millones en 2025y se espera que alcanceUSD 350.19 million by 2033, aCAGR of 5.57%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por el creciente número de lesiones por quemadura, heridas crónicas y traumatismo de la piel en todo el mundo, que impulsan la demanda de procedimientos de injerto de la piel donde los dermatos son herramientas esenciales. Además, el creciente volumen de cirugías cosméticas y reconstructivas a nivel mundial contribuye a la adopción ampliada de dispositivos dermatoma
- Además, los avances tecnológicos en la precisión de los dispositivos, el aumento de la demanda de los consumidores de herramientas quirúrgicas mínimamente invasivas y precisas, y la ampliación de la infraestructura sanitaria en las regiones en desarrollo están estableciendo dispositivos dermatoma como instrumentos críticos en la gestión de heridas y procedimientos quirúrgicos plásticos. Estos factores convergentes están acelerando la captación de soluciones dermatoma, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 226.98 millones
- Valor de mercado esperado (2033):350,19 millones de dólares
- CAGR prefabricado (2026–2033):5.57%
Análisis del mercado de dispositivos de dermatoma
- Dispositivos dermatoma, utilizados para cosechar precisainjertos de pielen cirugías reconstructivas y quemaduras, son herramientas cada vez más esenciales en las prácticas quirúrgicas modernas y de cuidado de heridas debido a su precisión, eficiencia y capacidad para minimizar el daño del tejido
- La creciente demanda de dispositivos dermatoma se alimenta principalmente por la creciente incidencia de lesiones de quemadura, heridas crónicas y traumatismo cutáneo en todo el mundo, junto con volúmenes crecientes de cirugías cosméticas y reconstructivas y una creciente preferencia por herramientas quirúrgicas mínimamente invasivas y precisas
- América del Norte dominaba el mercado de dispositivos dermatoma con la mayor cuota de ingresos del 38,7% en 2025, impulsado por infraestructura sanitaria avanzada, alta adopción de dispositivos quirúrgicos innovadores, y la presencia de los principales jugadores del mercado. EE.UU. lidera el uso de dispositivos dermatoma, especialmente en unidades de quemadura y centros de cirugía plástica, apoyados por avances tecnológicos continuos y la preferencia del cirujano por instrumentos de precisión
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de dispositivos dermatoma durante el período previsto debido al aumento de las inversiones sanitarias, la ampliación de las redes hospitalarias, el aumento de la conciencia de la atención avanzada de las heridas y un número creciente de procedimientos reconstructivos y cosméticos
- El segmento de dermatoma impulsado dominaba el mercado con una cuota de mercado del 46,5% en 2025, impulsada por su precisión, espesor de injerto consistente, y eficiencia
Report Scope and Dermatome Device Market Segmentation
|
Atributos |
Dermatome Device Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
Dermatome Device Market Trends
Avances en los dermatomas de precisión y automatización
- Una tendencia clave y aceleradora en el mercado global de dispositivos dermatoma es el desarrollo de dermatos automatizados y de precisión que permiten el espesor constante del injerto de la piel, reduciendo el tiempo quirúrgico y mejorando los resultados del paciente
- Por ejemplo, las dermatomías propulsadas de empresas como Zimmer Biomet y Aesculap ofrecen control de profundidad ajustable y cosecha automatizada, permitiendo a los cirujanos realizar procedimientos de injerto con mayor precisión y mínimo esfuerzo manual
- La integración con sistemas de medición e imágenes digitales permite a los dermatomes proporcionar retroalimentación en tiempo real sobre el espesor y el área del injerto, mejorando la eficiencia procesal y minimizando los residuos de tejidos
- Estos avances tecnológicos facilitan un mejor flujo de trabajo en salas de operaciones, especialmente en unidades de quemadura y centros de cirugía reconstructiva, donde la precisión y la velocidad son críticos
- La tendencia hacia dispositivos dermatoma más automatizados, precisos y adaptados a los cirujanos está dando forma a las expectativas de los usuarios, con instituciones médicas que buscan soluciones que mejoren la seguridad procesal y los resultados
- La demanda de dermatos que combinan precisión, automatización y facilidad de uso está aumentando a nivel mundial, ya que los hospitales y clínicas especializadas priorizan la seguridad del paciente, la eficiencia procesal y la menor variabilidad operativa
- Ampliar la adopción de dermatos portátiles y operados por baterías permite un despliegue más rápido en unidades de emergencia y hospitales de campo, creando nuevas oportunidades de uso más allá de las salas de operaciones tradicionales
Dinámicas del mercado de dispositivos de dermatoma
Conductor
Aumento de la incidencia de quemaduras y cirugías reconstructivas
- La prevalencia creciente de lesiones de quemadura, heridas crónicas yCirugías reconstructivasen todo el mundo es un motor importante para la creciente demanda de dispositivos dermatoma
- Por ejemplo, Zimmer Biomet reportó una mayor adopción de sus dermatos alimentados en centros de quemadura debido a un aumento en los procedimientos de injerto de piel e intervenciones reconstructivas
- A medida que los proveedores de atención médica se centran en mejorar los resultados de los pacientes y reducir las complicaciones operativas, los dispositivos de dermatoma proporcionan una cosecha de precisión y una calidad constante del injerto, esencial para el injerto exitoso
- Además, el creciente número de cirugías estéticas y plásticas impulsa la adopción en hospitales y clínicas especializadas, lo que refleja una necesidad más amplia de soluciones avanzadas de injerto de piel
- La demanda de instrumentos quirúrgicos mínimamente invasivos y eficientes está aumentando, haciendo dermatomes un componente crítico de la práctica quirúrgica moderna
- La expansión de la infraestructura sanitaria y la inversión en herramientas quirúrgicas avanzadas en las economías emergentes está creando nuevos mercados para dispositivos dermatoma
- El aumento de los programas de sensibilización y formación para los cirujanos sobre los beneficios de las dermatomías automatizadas está acelerando la adopción y impulsando el crecimiento general del mercado
Restraint/Challenge
Requisitos de alto costo y capacitación de dispositivos
- El costo relativamente alto de los dermatos avanzados alimentados en comparación con las opciones manuales plantea un reto para la adopción, en particular en las regiones en desarrollo y las clínicas más pequeñas.
- Por ejemplo, la inversión necesaria para sistemas automatizados de dermatomas de empresas como Aesculap puede ser prohibitiva para hospitales con perspectiva presupuestaria y centros quirúrgicos ambulatorios
- Además, se requiere capacitación especializada para los cirujanos y el personal de las salas de operaciones para operar estos dispositivos de manera segura y eficaz, que pueden retrasar la adopción
- Las instalaciones sanitarias más pequeñas pueden dudar en invertir en estos dispositivos debido a costos operativos, mantenimiento y la curva de aprendizaje asociada con dermatomes de precisión
- Superar estos desafíos mediante modelos de dispositivos rentables, programas de formación de cirujanos y demostraciones de mejores resultados de los pacientes será crucial para un crecimiento sostenido del mercado
- Las preocupaciones acerca del mantenimiento de dispositivos y los costos de sustitución de cuchillas pueden limitar la adopción en instalaciones con recursos limitados
- Las aprobaciones reglamentarias y los requisitos de cumplimiento de los dermatos alimentados en diferentes regiones pueden retrasar la entrada y adopción del mercado para nuevos lanzamientos de productos
Dermatome Device Market Scope
El mercado se segmenta sobre la base de tipo y usuario final.
- Por tipo
Sobre la base de tipo, el mercado del dispositivo dermatoma se segmenta en dermatoma de tambor, dermatoma de aire, dermatoma de cuchillo y dermatoma alimentado. El segmento de Dermatome alimentado dominaba el mercado con la mayor cuota de ingresos del mercado del 46,5% en 2025, impulsada por su precisión, el espesor constante del injerto y la capacidad de reducir el esfuerzo manual durante las cirugías. Los hospitales y centros de quemadura prefieren dermatomías alimentadas debido a su fiabilidad y capacidad para realizar procedimientos de injerto de alto volumen de manera eficiente. Las funciones de automatización y control de profundidad ajustable permiten a los cirujanos mantener el espesor uniforme del injerto, mejorar los resultados del paciente y reducir las complicaciones. El dermatoma alimentado también es preferido para cirugías reconstructivas y cosméticas, donde la precisión y la velocidad son críticas. Los avances tecnológicos, incluida la integración digital y los sistemas mejorados de cuchillas, han fortalecido aún más su posición de mercado. Además, las dermatomías propulsadas se adoptan cada vez más en mercados emergentes debido a la expansión de la infraestructura sanitaria y el creciente número de procedimientos de cirugía reconstructiva.
Se prevé que el segmento del dermatoma del cuchillo sea testigo de la tasa de crecimiento más rápida del 20,3% entre 2026 y 2033, alimentada por su simplicidad, menor costo y portabilidad. Los dermatos del cuchillo se utilizan ampliamente en clínicas más pequeñas y centros quirúrgicos ambulatorios donde los dispositivos de alta potencia no pueden ser factibles. Surgeons valor dermatomes cuchillo por su facilidad de esterilización y maniobrabilidad en salas de operación más pequeñas. Los bajos requisitos de mantenimiento y adaptabilidad del dispositivo a varios grosores de injerto hacen que sea adecuado para las regiones en desarrollo. Aumentar la conciencia de los procedimientos de cirugía reconstructiva y cosmética en los mercados emergentes está impulsando la adopción de dermatomías de cuchillo. Además, los programas de formación para cirujanos y una mayor disponibilidad de cuchillas desechables contribuyen a su adopción acelerada.
- Por Usuario final
Sobre la base del usuario final, el mercado de dispositivos dermatomas se segmenta en hospitales, centros quirúrgicos ambulatorios y clínicas especializadas. El segmento de hospitales dominaba el mercado con una cuota de mercado del 62,1% en 2025, debido al alto volumen deQuemay cirugías reconstructivas realizadas en entornos hospitalarios. Los hospitales tienen infraestructura quirúrgica avanzada, cirujanos capacitados y protocolos establecidos que favorecen el uso de dermatos de precisión, especialmente modelos alimentados. La necesidad de una calidad consistente del injerto, un tiempo operativo reducido y un mayor rendimiento de los pacientes fortalece aún más el dominio de los hospitales. La adopción a gran escala también está impulsada por inversiones en unidades modernas de quemadura y departamentos de cirugía plástica. Los hospitales se benefician de mejores servicios de atención postoperatoria, por lo que son los usuarios finales ideales para dispositivos de dermatoma de alta gama. Además, los hospitales de las regiones desarrolladas siguen mejorando su equipo con dermatos avanzados alimentados para mejorar la eficiencia quirúrgica y los resultados de los pacientes.
Se espera que los centros quirúrgicos ambulatorios sean testigos de la tasa de crecimiento más rápida del 18,7% de 2026 a 2033, impulsada por el número creciente de procedimientos de reconstrucción, cosméticos y ambulatorios menores. Las ASC ofrecen alternativas rentables y convenientes a las cirugías hospitalarias, lo que las hace atractivas para los procedimientos cosméticos electivos. La adopción de dermatos portátiles y fáciles de usar y de aire se está acelerando en las ASC debido a limitaciones de espacio y coste. Los cirujanos y pacientes prefieren los ASC para procedimientos rápidos con tiempos de recuperación más cortos, que se alinean con los beneficios ofrecidos por dispositivos dermatoma compactos. La tendencia creciente de las cirugías cosméticas ambulatorias en los mercados desarrollados y emergentes contribuye al rápido crecimiento. Además, las mejoras tecnológicas en los dermatos portátiles hacen que sean altamente compatibles con los entornos de la ASC, fomentando la adopción.
Dermatome Device Market Regional Analysis
- América del Norte dominaba el mercado de dispositivos dermatoma con la mayor cuota de ingresos del 38,7% en 2025, impulsado por infraestructura sanitaria avanzada, alta adopción de dispositivos quirúrgicos innovadores, y la presencia de grandes jugadores de mercado
- Los proveedores de atención de salud y los hospitales de la región priorizan la precisión y eficiencia en los procedimientos de injerto de piel, haciendo dermato alimentado la opción preferida para cirugías reconstructivas y cosméticas
- Esta adopción generalizada está respaldada además por la presencia de los principales jugadores del mercado, programas de sensibilización y formación de cirujanos, e inversiones continuas en centros modernos de atención de quemaduras y cirugía plástica, estableciendo dermatomes como instrumentos esenciales en prácticas quirúrgicas para hospitales, clínicas especializadas y unidades de quemaduras
US Dermatome Device Market Insight
El mercado del dispositivo dermatoma estadounidense capturó la mayor cuota de ingresos del 82% en 2025 dentro de Norteamérica, impulsada por la alta prevalencia de lesiones de quemadura y cirugías reconstructivas. Los hospitales y las clínicas especializadas priorizan cada vez más las dermatomías propulsadas para la cosecha de injertos de precisión y la eficiencia en procedimientos de alto volumen. El creciente número de cirugías cosméticas y plásticas, junto con infraestructuras sanitarias avanzadas y personal quirúrgico capacitado, apoya la expansión del mercado. Además, la demanda de soluciones de dermatoma mínimamente invasivas y automatizadas está aumentando debido a la seguridad del paciente y a mejores resultados procesales. Los EE.UU. también se benefician de RácD activo y de la presencia de los principales jugadores de mercado que introducen dispositivos innovadores, lo que fortalece la adopción. Además, las políticas de reembolso de las cirugías reconstructivas facilitan un uso más amplio de sistemas de dermatomas de alta gama en hospitales y clínicas.
Europe Dermatome Device Market Insight
Se proyecta que el mercado de dispositivos dermatoma de Europa se expanda en un CAGR sustancial durante el período de previsión, impulsado principalmente por aumentar la conciencia de la gestión de los quemadores y los estándares de cirugía reconstructiva. El aumento de las inversiones hospitalarias y centros quirúrgicos especializados está fomentando la adopción de dermatos alimentados y de precisión. Los proveedores de atención médica europeos priorizan la eficiencia procesal, la consistencia del injerto y la seguridad, que son ventajas clave de los modernos dispositivos dermatoma. Además, las iniciativas gubernamentales que promueven equipos quirúrgicos avanzados y programas de capacitación para cirujanos están apoyando el crecimiento del mercado. La región también muestra una creciente demanda en hospitales, centros quirúrgicos ambulatorios y clínicas especializadas, lo que refleja una aceptación más amplia de los dermatomes tanto para las configuraciones quirúrgicas nuevas como existentes. Los consumidores y profesionales médicos valoran los dermatomes para mejorar los resultados de los pacientes y reducir el tiempo operativo, especialmente en procedimientos de reconstrucción de alta demanda.
U.K. Dermatome Device Market Insight
Se prevé que el mercado de dispositivos dermatoma de U.K. crezca en un CAGR notable durante el período de previsión, impulsado por la adopción creciente de dermatomes alimentados en hospitales y clínicas especializadas. Sensibilización de la atención de quemaduras, cirugía cosmética y procedimientos de injerto de piel alienta a las instalaciones médicas a invertir en dermatomías de precisión. Además, los programas de capacitación apoyados por el gobierno y las normas de seguridad promueven el uso de dispositivos avanzados de dermatoma. Se espera que la infraestructura sanitaria del Reino Unido, junto con la alta experiencia del cirujano y la preferencia del paciente por procedimientos mínimamente invasivos, continúe impulsando el crecimiento del mercado. El enfoque en el espesor del injerto consistente, el tiempo operativo reducido y los resultados mejorados del paciente hacen que los dispositivos de dermatoma sean altamente valorados. Además, la integración de los dermatos en los flujos de trabajo quirúrgicos modernos está aumentando a través de cirugías reconstructivas y electivas.
Alemania Dermatome Device Market Insight
Se espera que el mercado de dispositivos dermatoma de Alemania se expanda en un CAGR considerable durante el período previsto, alimentado por el aumento de las inversiones en infraestructura sanitaria y el creciente énfasis en los procedimientos de reconstrucción y cosmética. Hospitales y centros de quemadura priorizan la precisión, seguridad y eficiencia, haciendo dermatomes alimentados la elección preferida. El énfasis de Alemania en la innovación y la adopción de dispositivos médicos avanzados promueve la toma de dermatos automatizados. Además, los cirujanos dependen cada vez más de estos dispositivos para la cosecha constante de injertos y reducir las complicaciones intraoperatorias. La demanda de dermatos también está impulsada por expectativas de los pacientes para mejorar los resultados y tiempos mínimos de recuperación. Los avances tecnológicos, como la integración con las imágenes digitales y los sistemas de cuchillas ajustables, apoyan la adopción continua en hospitales y clínicas especializadas.
Asia-Pacífico Dermatome Device Market Insight
El mercado de dispositivos dermatoma de Asia-Pacífico está preparado para crecer en el CAGR más rápido del 25% durante 2026–2033, impulsado por el aumento de los casos de quemadura, la expansión de las cirugías reconstructivas y el aumento de las inversiones sanitarias en países como China, Japón e India. Las crecientes redes hospitalarias de la región, las clínicas especializadas y los centros quirúrgicos ambulatorios están adoptando dermato alimentario y cuchillo para mejorar la eficiencia del injerto. Las iniciativas gubernamentales que promueven la modernización de la salud, los programas de capacitación para cirujanos y el aumento de la conciencia de los procedimientos cosméticos apoyan la adopción. Además, la fabricación de dispositivos dermatoma reduce localmente los costos, haciendo que los dispositivos avanzados sean más accesibles. El creciente número de cirugías cosméticas y procedimientos de injerto de piel alimenta aún más la demanda. La creciente urbanización y el aumento de los ingresos desechables permiten una mayor penetración de dispositivos dermatomas en los sectores público y privado de la salud.
Japón Dermatome Device Market Insight
El mercado de dispositivos dermatoma de Japón está ganando impulso debido a la infraestructura sanitaria avanzada del país, altos estándares quirúrgicos y creciente demanda de precisión en procedimientos reconstructivos y cosméticos. Los hospitales y las clínicas especializadas se centran en dermatos alimentados para el espesor y la eficiencia del injerto consistentes. El creciente número de cirugías cosméticas y el envejecimiento de la población demandan dispositivos que simplifican los procedimientos y reducen las complicaciones operativas. La integración con herramientas quirúrgicas digitales mejora la precisión y el flujo de trabajo en las salas de operaciones. Además, los profesionales médicos valoran los dermatomes para minimizar los daños en tejidos y mejorar los resultados de los pacientes. El apoyo gubernamental a la adopción avanzada del equipo quirúrgico también acelera el crecimiento del mercado.
India Dermatome Device Market Insight
El mercado de dispositivos dermatoma de la India representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la rápida urbanización, una creciente clase media, y el aumento del gasto sanitario. Los hospitales, centros quirúrgicos ambulatorios y clínicas especializadas están adoptando cada vez más dermatos alimentarios y de navajas para satisfacer la creciente demanda de atención de quemaduras y cirugías reconstructivas. El empuje hacia la modernización de la infraestructura sanitaria e iniciativas para la sensibilización de la cirugía estética apoya el crecimiento del mercado. Las opciones de dispositivos asequibles y la fabricación local de dermatomes los hacen más accesibles a una amplia gama de instalaciones sanitarias. El número creciente de procedimientos cosméticos y cirugías de injerto de piel conduce a una adopción más profunda. Además, el aumento de los programas de formación del cirujano y la conciencia de la tecnología avanzada del dermatoma contribuyen a una mayor penetración del mercado.
Dermatome Device Market Share
La industria Dermatome Device está dirigida principalmente por empresas bien establecidas, incluyendo:
- Zimmer Biomet (Estados Unidos)
- Integra LifeSciences Corporation (U.S.)
- B. Braun SE (Alemania)
- Aesculap, Inc. (U.S.)
- Surtex Instruments (U.K.)
- De Soutter Medical (Reino Unido)
- Humeca (Países Bajos)
- Nouvag AG (Suiza)
- Exsurco Medical, Inc. (U.S.)
- A.P. Surgical Industries (Estados Unidos)
- Aygun Surgical Instruments Co., Inc. (U.S.)
- Grupo Weigao (China)
- Shanghai Medical Instruments Ltd. (China)
- Ermis MedTech (Turquía)
- Yuanhua Medical (China)
- Ranfac Corp.
- Delacroix Chevalier (Francia)
- Medin Technologies (República Checa)
- SteriLance Medical Inc. (China)
- Millennium Surgical Corp. (U.S.)
¿Cuáles son los desarrollos recientes en el mercado mundial de dispositivos dermatoma
- En enero de 2026, los investigadores destacaron los avances en injertos de piel bio-ingenieros que ofrecen nueva esperanza para tratar lesiones severas de quemadura, señalando el progreso clínico en la producción de injertos de tejido de la piel vivos de células propias de un paciente, afectando potencialmente futuros enfoques de injerto y minimizando la dependencia en las dermatomías tradicionales
- En febrero de 2025, CUTISS reportó resultados positivos de ensayos clínicos de fase 2 para denovoSkinTM, mostrando resultados prometedores en cirugía reconstructiva y quemada con menor necesidad de cosecha tradicional de injerto y recuperación de pacientes mejorada
- En octubre de 2024, CUTISS AG anunció el primer uso de su injerto biomotor denovoSkinTM en una cirugía reconstructiva compasiva en Estados Unidos para un paciente con quemadura pediátrica, marcando un hito clínico significativo en el injerto avanzado y la tecnología de la piel reconstructiva
- En marzo de 2024, la Administración de Alimentos y Medicamentos (FDA) autorizó la comercialización de la Regeneración Autológica Medline de Tissue (ART) Skin Harvesting System, un dispositivo semiautomatizado de primera clase que cosecha microinjertos de piel y los aplica directamente a las heridas de una manera mínimamente invasiva, ampliando el uso clínico más allá de los procedimientos tradicionales de injerto
- En marzo de 2024, la documentación reglamentaria detallada mostró la clasificación De Novo de la FDA para el Sistema de Cosecha Medline ART, confirmando que es una nueva categoría de dispositivo semiautomatizado para la cosecha de injerto de piel y aplicación un hito regulatorio fundamental que permite una adopción clínica más amplia
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











