


Herramientas de detección de gases industriales, por tipo de producto (escáneres de agua, detectores de tuberías de utilidad, detectores de metales, detectores eléctricos de tensión, herramientas de detección térmica e cámaras de inspección), tecnología (detección electromagnética, detección de emisiones de radar, detección de ultrasonidos, detección de infrarrojos, detección de infrarrojos
¿Cuál es la tasa de tamaño y crecimiento de las herramientas de detección
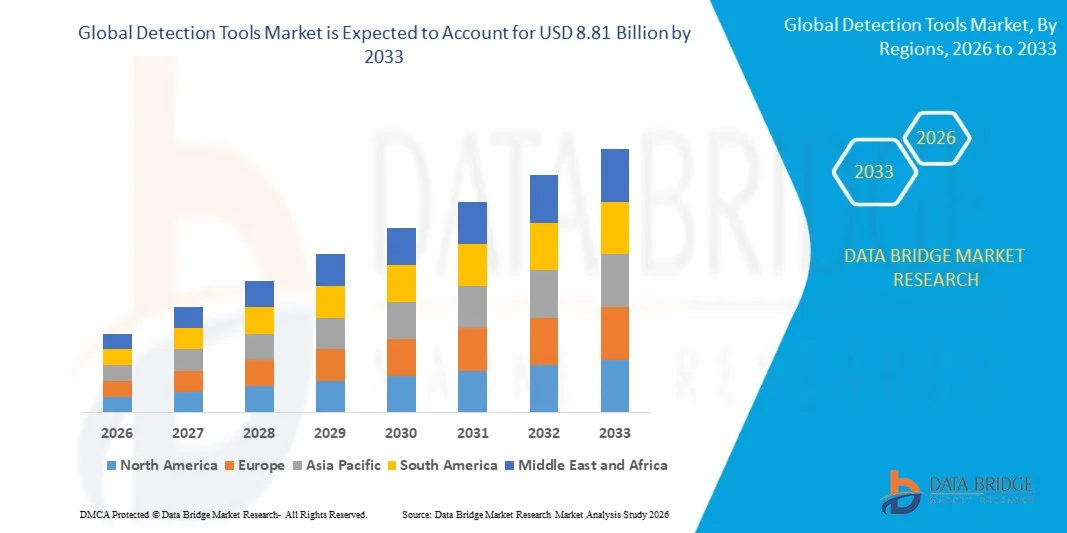
- Según el análisis de Data Bridge Market Research, se valoró el mercado de herramientas de detecciónUSD 5.70 billion in 2025y se prevé que alcanceUSD 8.81 billion en 2033, creciendo en unCAGR of 5.60% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento del desarrollo de infraestructura, la expansión y la modernización de las redes de servicios públicos, el aumento de la actividad de construcción y renovación, y la creciente demanda de detección precisa y no destructiva de utilidades ocultas, cableado eléctrico, tuberías y elementos estructurales.
- El énfasis cada vez mayor en la seguridad de los trabajadores y las excavaciones, combinado con mayores inversiones en transporte, edificios comerciales, redes eléctricas, tuberías de agua, sistemas de distribución de gas e infraestructura de telecomunicaciones, es la adquisición de empresas de construcción, operadores de servicios públicos e instalaciones industriales para adoptar herramientas avanzadas de detección. Cada vez se están desplegando tecnologías electromagnéticas, basadas en radar, con asistencia térmica y de cámara de inspección para identificar activos ocultos, apoyar el mantenimiento preventivo, reducir los daños accidentales y mejorar la exactitud de las inspecciones.
Tamaño del mercado
- Valor mundial del mercado (2025): 5,70 dólares
- Valor de mercado esperado (2033): USD 8.81 billón
- CAGR prefabricado (2026–2033): 5,60%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de herramientas de detección
- América del Norte dominaba el mercado de herramientas de detección con la mayor cuota de ingresos del 33,6% en 2025, respaldada por extensas redes de servicios públicos subterráneos, alta actividad de construcción y renovación, y fuerte énfasis en la seguridad en el lugar de trabajo y la excavación.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 8,4% de 2026 a 2033, alimentada por la urbanización rápida, la expansión de la infraestructura, la industrialización y el aumento de la actividad de construcción en China, India, Japón y otras economías emergentes.
- El segmento de detectores de tuberías llevó al mercado con una cuota del 31,1% en 2025, impulsada por la creciente demanda de localización de cables enterrados, tuberías, conductos y otros activos subterráneos.
- Las herramientas de detección asistidas térmicamente son el tipo de producto de mayor crecimiento, proyectado para registrar un CAGR de 9,5%, lo que refleja el aumento en la adopción de tecnologías de inspección térmicas y basadas en la temperatura.
- El segmento de detección electromagnética dominaba la categoría tecnológica con una cuota de ingresos del 37,3% en 2025, liderada por su amplio uso en la localización de objetos metálicos, cableado eléctrico, cables subterráneos y tuberías conductivas.
- Las instalaciones industriales representaron el 35,2% de la cuota de mercado en 2025, preferida por el uso amplio de equipos de detección para mantenimiento preventivo, inspección de equipos, diagnóstico eléctrico y seguridad en el lugar de trabajo.
- El segmento de infraestructuras y servicios públicos es la categoría industrial de mayor crecimiento, con un CAGR de 6%, impulsado por el aumento de la inversión en transporte, energía, agua, aguas residuales, gas e infraestructura de telecomunicaciones
Herramientas de detección y exploración del mercado
|
Atributos |
Herramientas de detección Iluminación del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de herramientas de detección
- Los operadores de la Utilidad están adoptando cada vez más herramientas integradas de detección y cartografía para identificar activos enterrados, mejorar la exactitud de las encuestas y reducir los riesgos de excavación en proyectos complejos de infraestructura urbana antes de las actividades de construcción y mantenimiento.
- Por ejemplo, en mayo de 2025, Radiodetection lanzó su gama MRX, combinando la detección de marcador con la funcionalidad de localización de utilidades, mientras que el MRX SG agregó capacidades de mapeo de grado de encuesta a un dispositivo integrado, mejorando la localización de eficiencia y seguridad para los profesionales de la utilidad que operan en sitios complejos.
- Los sistemas integrados combinan radar, localización electromagnética, GNSS y software para visualizar los servicios públicos enterrados y apoyar las decisiones de campo.
- Los profesionales de la construcción y la utilidad utilizan análisis, cartografía digital y detección multisensor para abordar redes subterráneas congestionadas y mejorar la planificación de proyectos.
- Por ejemplo, en junio de 2025, Leica Geosystems lanzó el sistema de detección de utilidades DS4000, diseñado para identificar activos subterráneos hasta un 60% más profundo que los sistemas tradicionales y revelar objetos más pequeños como cables de fibra óptica.
- A medida que las redes de servicios públicos subterráneos se vuelven más congestionadas y los proyectos de infraestructura se expanden, las herramientas avanzadas de detección son cada vez más importantes para localizar los activos con precisión, prevenir los daños y apoyar actividades de excavación y mantenimiento más seguras en entornos urbanos cada vez más complejos en todo el mundo.
¿Cuáles son los controladores clave del mercado de herramientas de detección
- El rápido crecimiento en la construcción, modernización de la utilidad e infraestructura urbana aumenta la demanda de herramientas de detección que localizan tuberías, cables y otros activos enterrados antes de la excavación y el mantenimiento en entornos de utilidad subterráneo cada vez más complejos.
- Por ejemplo, en marzo de 2024, Trimble y Radiodetection anunciaron una colaboración integrando Trimble Catalyst GNSS con los localizadores de aplicaciones y precisión RD Map+ de Radiodetection, permitiendo posicionamiento de grado de encuesta y mapeo de utilidad subterráneo más preciso.
- Los requisitos de seguridad de la excavación más estrictos y el mayor énfasis en la documentación de activos son alentar a los contratistas y operadores de servicios públicos a utilizar tecnologías de detección precisas antes de que comiencen las perturbaciones terrestres en todo el país.
- Por ejemplo, en junio de 2025, Leica Geosystems lanzó el sistema de detección de utilidades DS4000, que puede identificar activos subterráneos hasta un 60% más profundo que los sistemas tradicionales y detectar activos más pequeños como cables de fibra óptica.
- A medida que la infraestructura se hace más densa y se amplían los proyectos de mantenimiento, siguen siendo esenciales herramientas de detección precisas para reducir las huelgas de utilidad, apoyar la excavación segura y mejorar la eficiencia de las actividades de construcción y gestión de activos en todo el mundo.
¿Qué factores están afectando el crecimiento del mercado de herramientas de detección
- Las herramientas avanzadas de detección pueden requerir inversión inicial porque los sistemas de GPR de alta gama, imágenes térmicas, acústicas e integradas combinan hardware, software y sensores especializados.
- Por ejemplo, en junio de 2025, Leica Geosystems lanzó el sistema de detección de utilidades DS4000, con la lista oficial de tiendas de la compañía en USD 23.305, que ilustra la inversión inicial sustancial necesaria para equipos avanzados de detección basados en GPR.
- Estos costos pueden limitar la adopción entre contratistas más pequeños, empresas locales y organizaciones que operan en mercados sensibles a los precios.
- Las altas necesidades de capital y los costos recurrentes de calibración, software, capacitación y mantenimiento pueden restringir la adopción, en particular entre las organizaciones y contratistas más pequeños.
- Por ejemplo, en abril de 2026, un estudio publicado en Sensors identificó la interpretación compleja de radares como una barrera persistente para la detección de utilidades basadas en GPR, señalando que la interpretación tradicionalmente depende en gran medida de los operadores experimentados y puede ser intensiva y propensa al error humano.
- Esta barrera de costos puede retrasar el despliegue en mercados emergentes, a pesar de las crecientes necesidades de detección precisa, excavación más segura y gestión eficiente de la infraestructura donde los presupuestos y los recursos técnicos pueden ser limitados
¿Cómo se aumenta el mercado de herramientas de detección
El mercado de herramientas de detección se segmenta sobre la base del tipo de producto, tecnología, industria y canal de distribución.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de herramientas de detección se segmenta en escáneres de pared, detectores de tuberías de utilidad, detectores de metales, detectores eléctricos de tensión, herramientas de detección con ayuda térmica y cámaras de inspección. El segmento de detectores de tuberías dominaba el mercado con una cuota del 31,1% en 2025, debido a la creciente demanda de localizar cables enterrados, tuberías, conductos y otros activos subterráneos. Estos instrumentos se utilizan ampliamente en las actividades de construcción, excavación, desarrollo de infraestructura, fontanería, telecomunicaciones y mantenimiento de tuberías. Los sistemas de detección de utilidades y tuberías ayudan a los contratistas a identificar infraestructura oculta antes de perforar o excavar, reduciendo la probabilidad de daño accidental de la utilidad. El aumento de la densidad de infraestructura subterránea está creando además la demanda de soluciones precisas y fiables. El creciente énfasis en la seguridad de la excavación y los servicios de servicios públicos ininterrumpidos también está apoyando la adopción entre los usuarios finales profesionales.
Se proyecta que el segmento de herramientas de detección con ayuda térmica registre el crecimiento más rápido en un CAGR de 9,5% de 2026 a 2033, impulsado por la adopción creciente de tecnologías de inspección térmica y de temperatura. Estas herramientas permiten la identificación sin contacto de componentes de sobrecalentamiento, fallas eléctricas, problemas de aislamiento, intrusión de humedad y anomalías mecánicas. Su capacidad para identificar problemas de desarrollo antes de que el fracaso del equipo apoye el creciente uso en los programas de mantenimiento preventivo. Las instalaciones industriales, los contratistas eléctricos, los edificios comerciales, los servicios públicos y los equipos de gestión de las instalaciones están incorporando cada vez más la detección térmica en actividades de inspección rutinaria. Las mejoras en la resolución de sensores térmicos, portabilidad, procesamiento de imágenes y análisis digital están ampliando la gama de aplicaciones.
- By Technology
Sobre la base de la tecnología, el mercado de herramientas de detección se segmenta en detección electromagnética, detección basada en radar, detección ultrasónica, detección de infrarrojos, detección capacitiva y detección inteligente habilitada por IA. El segmento de detección electromagnética dominaba el mercado con un 37,3% de participación en 2025, apoyado por su amplio uso en la localización de objetos metálicos, cableado eléctrico, cables subterráneos y tuberías conductivas. La detección electromagnética proporciona una combinación práctica de portabilidad, fiabilidad y facilidad de operación para aplicaciones profesionales de campo. Las empresas de construcción y los operadores de servicios públicos utilizan ampliamente sistemas electromagnéticos para localizar infraestructura oculta antes de realizar perforaciones, excavaciones y actividades de mantenimiento. La tecnología también se incorpora en escáneres de pared, detectores de metales y equipos de localización de utilidades, ampliando su aplicación en múltiples categorías de productos. Las mejoras continuas en el rendimiento de detección y el procesamiento de señales están apoyando aún más su uso en entornos complejos de detección.
Se prevé que el segmento de detección basado en radar registrará el crecimiento más rápido del 8% de CAGR entre 2026 y 2033, impulsado por el aumento de la demanda de detección de subsuperficies más profunda y amplia. Los sistemas basados en radar pueden identificar objetos metálicos y no metálicos, elementos estructurales, vacíos y servicios subterráneos en una serie de aplicaciones de construcción e infraestructura. Cada vez se utiliza cada vez más la tecnología de radar de captación terrestre cuando los enfoques de detección convencionales proporcionan información insuficiente sobre los activos ocultos. Los avances en el procesamiento de señales, visualización de datos e interpretación digital están mejorando la usabilidad y exactitud de los sistemas basados en radar. La integración de la analítica avanzada y la mejora de las capacidades de imagen también ayuda a los usuarios a interpretar las complejas condiciones de subsuperficie más eficazmente.
- Por industria
Sobre la base de la industria, el mercado de herramientas de detección se centra en instalaciones residenciales, comerciales, industriales, infraestructuras " servicios públicos, petróleo " gas, minería y otros. El segmento de las instalaciones industriales dominaba el mercado con una participación del 35,2% en 2025, impulsada por un amplio uso de equipos de detección para el mantenimiento preventivo, la inspección del equipo, el diagnóstico eléctrico y la seguridad en el lugar de trabajo. Las plantas de fabricación, las instalaciones de procesamiento, las instalaciones eléctricas y otros sitios industriales requieren un monitoreo continuo de equipos y activos críticos para prevenir fallos operacionales. Las herramientas de detección permiten a los operadores industriales identificar fallas eléctricas, componentes de sobrecalentamiento, elementos estructurales y otras anomalías sin perturbar las operaciones. El énfasis cada vez mayor en la fiabilidad de los activos y la reducción de las horas de inactividad no planificadas es fomentar actividades de inspección y mantenimiento más frecuentes. La creciente automatización industrial también está creando una mayor demanda de soluciones de control de condiciones precisas y eficientes.
Se prevé que el segmento de infraestructuras y servicios públicos registrará el crecimiento más rápido del 6% de CAGR de 2026 a 2033, con el apoyo de aumentar la inversión en infraestructura de transporte, energía, agua, aguas residuales, gas y telecomunicaciones. Cada vez son más necesarias herramientas de detección para identificar tuberías subterráneas, cables, conductos y otros activos enterrados antes de las actividades de excavación y mantenimiento. La modernización de la red de Utilidad y el desarrollo de infraestructura inteligente están creando una demanda adicional para tecnologías de inspección precisas y no destructivas. La expansión de la transmisión de electricidad, la distribución de agua, las telecomunicaciones y otras infraestructuras críticas está aumentando aún más la base de aplicaciones. Los requisitos de seguridad más estrictos y la necesidad de reducir los daños causados por la utilidad accidental son alentadores para que los operadores de infraestructura desplieguen soluciones avanzadas de detección.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de herramientas de detección se segmenta en distribuidores industriales, distribuidores industriales, canales de comercio especializados, super tiendas DIY y comercio electrónico. El segmento de distribuidores industriales dominaba el mercado con un 30% de participación en 2025, debido a su amplio alcance entre contratistas profesionales, empresas de servicios públicos, instalaciones industriales y organizaciones de construcción. Los distribuidores industriales proporcionan acceso a productos de múltiples fabricantes, permitiendo a los compradores profesionales comparar tecnologías de detección de acuerdo con sus requisitos operativos. También proporcionan servicios importantes de valor añadido, como apoyo técnico, calibración, orientación de productos y asistencia postventa. Sus relaciones establecidas con clientes profesionales apoyan la adquisición recurrente en proyectos de construcción, utilidades, mantenimiento industrial y infraestructura. La amplia disponibilidad de productos mediante redes de distribución establecidas apoya aún más la adopción de equipos especializados de detección.
Se prevé que el segmento de comercio electrónico registrará el crecimiento más rápido del 7% de CAGR de 2026 a 2033, impulsado por el aumento de la compra digital entre usuarios profesionales y residenciales. Los canales en línea proporcionan a los usuarios acceso conveniente a una amplia gama de escáneres de pared, detectores eléctricos, cámaras de inspección y otros equipos de detección. Los clientes pueden comparar especificaciones de productos, características técnicas, opiniones y opciones disponibles antes de tomar decisiones de compra. El comercio electrónico también amplía el acceso a productos especializados de detección en mercados donde los minoristas especializados tienen una cobertura limitada. Los fabricantes y distribuidores utilizan cada vez más tiendas en línea y mercados digitales para llegar a contratistas más pequeños, profesionales del mantenimiento y compradores individuales directamente.
¿Qué región tiene la mayor parte del mercado de herramientas de detección
- América del Norte dominaba el mercado de herramientas de detección con la mayor cuota de ingresos del 33,6% en 2025, respaldada por extensas redes de servicios públicos subterráneos, alta actividad de construcción y renovación, y fuerte énfasis en la seguridad en el lugar de trabajo y la excavación.
- La región también se beneficia de normas estrictas de seguridad en el lugar de trabajo, la adopción elevada de tecnologías de detección electromagnéticas y basadas en radar y el creciente uso de herramientas de detección en aplicaciones de construcción, cartografía de utilidades, inspección eléctrica y mantenimiento de infraestructura. El creciente interés en prevenir los daños a la utilidad, mejorar la seguridad de los trabajadores y modernizar la infraestructura de envejecimiento sigue fortaleciendo la posición de América del Norte en el mercado mundial.
Herramientas de detección del mercado
El mercado de herramientas de detección de Estados Unidos es testigo de un fuerte crecimiento debido al aumento de las inversiones en inspección de infraestructura, cartografía de utilidades, seguridad en el lugar de trabajo y tecnologías avanzadas de detección. Los sectores de construcción, utilidad e industria del país, junto con la creciente adopción de sistemas de detección electromagnéticos, basados en radares y con asistencia térmica, están impulsando la demanda en aplicaciones comerciales, industriales y de infraestructura. Además, el creciente énfasis en la prevención del daño de la utilidad, la mejora de la exactitud de las inspecciones y el fortalecimiento de las normas de seguridad de los trabajadores está acelerando la adopción de herramientas de detección en empresas de construcción, proveedores de servicios públicos e instalaciones industriales.
Herramientas de detección de Asia y el Pacífico
Se espera que el mercado de instrumentos de detección de Asia y el Pacífico experimente un rápido crecimiento, impulsado por el aumento de la urbanización, la ampliación de las actividades de construcción y el aumento de las inversiones en el desarrollo de la infraestructura en países como China, la India y el Japón. El aumento de la concienciación sobre la seguridad en el lugar de trabajo, el aumento de la adopción de tecnologías avanzadas de detección y el aumento de la demanda de soluciones eficientes de inspección de utilidades y estructurales están apoyando la expansión regional del mercado. Además, la creciente presencia de instalaciones de fabricación, proyectos urbanos inteligentes y desarrollo de infraestructuras de transporte está acelerando la adopción de herramientas de detección en sectores comerciales, industriales y de infraestructura pública.
Herramientas de detección de Japón
El mercado de herramientas de detección del Japón es testigo de un crecimiento constante debido al aumento de las inversiones en mantenimiento de infraestructuras, tecnologías avanzadas de inspección e iniciativas de seguridad en el lugar de trabajo. Las empresas de construcción, los proveedores de servicios públicos y las organizaciones industriales están adoptando cada vez más instrumentos de detección de alta precisión para la identificación de la utilidad subterránea, la inspección eléctrica, la evaluación estructural y las actividades de mantenimiento. Además, el aumento de la integración de las tecnologías basadas en radares, electromagnéticas y de detección térmica y el enfoque del país en la gestión eficiente de la infraestructura contribuyen aún más al crecimiento del mercado.
Herramientas de detección de China
El mercado de herramientas de detección de China está creciendo rápidamente, impulsado por el aumento de la urbanización, la ampliación de las actividades de construcción, y el aumento de la atención gubernamental en la seguridad de la infraestructura y el desarrollo. La creciente adopción de tecnologías de detección electromagnéticas, basadas en radar y ultrasónicas en los sectores de la construcción, la industria y la utilidad aumenta considerablemente la demanda del mercado. Además, el aumento de las inversiones en proyectos urbanos inteligentes, el aumento de la concienciación sobre la protección de la utilidad subterránea y los rápidos avances tecnológicos están posicionando a China como uno de los importantes mercados de crecimiento para las herramientas de detección a nivel mundial.
U.K. Herramientas de detección
El mercado de herramientas de detección de los Estados Unidos está experimentando un crecimiento constante, apoyado por la creciente adopción de tecnologías avanzadas de inspección en la construcción, la gestión de la utilidad, el mantenimiento industrial y las aplicaciones de infraestructura. El aumento de las inversiones en la detección de utilidades subterráneas y la creciente demanda de soluciones de inspección precisas, eficientes y no destructivas contribuyen al crecimiento del mercado. Además, la integración de las tecnologías de detección de radares, electromagnéticos, térmicos y digitales está mejorando el rendimiento de detección y la eficiencia operativa, posicionando al Reino Unido como un importante mercado de herramientas de detección.
Herramientas de detección de Alemania
El mercado de herramientas de detección de Alemania se está expandiendo constantemente debido a la sólida base industrial del país, las capacidades avanzadas de ingeniería y la adopción creciente de tecnologías de detección de próxima generación. Las empresas de construcción, los proveedores de servicios públicos y las organizaciones industriales utilizan cada vez más herramientas de detección para el mapeo subterráneo de utilidades, la inspección eléctrica, la evaluación estructural y las actividades de mantenimiento. Los avances continuos en tecnologías de detección por radar, detección electromagnética e inspección térmica, junto con un fuerte enfoque de la industria en la seguridad en el lugar de trabajo y la fiabilidad de la infraestructura, están impulsando el crecimiento del mercado en Alemania.
¿Cuál es el mercado de las mejores empresas en herramientas de detección
La industria de herramientas de detección está dirigida principalmente por empresas bien establecidas, incluyendo:
- Robert Bosch Power Tools GmbH(Alemania)
- Hilti Aktiengesellschaft(Liechtenstein)
- Leica Geosystems AG(Suiza)
- Radiodetección Ltd(Reino Unido)
- Teledyne FLIR LLC(U.S.)
- Fluke Corporation (Estados Unidos)
- Garrett Electronics, Inc. (U.S.)
- Minelab Electronics Pty Ltd (Australia)
- SARL XPLORER (Francia)
- Nokta Dedektör Elektronik A.Ş. (Türkiye)
- Zircon Corporation (U.S.)
- Klein Tools, Inc. (U.S.)
- Ridge Tool Company (Estados Unidos)
- Schonstedt Instrument Company (Estados Unidos)
- Vivax-Metrotech Corporation (Estados Unidos)
- Walabot (Israel)
- Seek Thermal, Inc. (U.S.)
- Testo SE & Co. KGaA (Alemania)
- 3M (Estados Unidos)
- Herramienta Milwaukee (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de herramientas de detección
- En mayo de 2025, Radiodetection anunció el lanzamiento de su nueva gama RF Marker Ball Locator, integrada por los localizadores MRX, MRX G y MRX SG, diseñada para mejorar la eficiencia y exactitud de la detección subterránea de utilidades. Los dispositivos combinan la detección del marcador con la localización de la utilidad, mientras que el MRX SG añade capacidades de mapeo de grado de encuesta para la infraestructura enterrada. El lanzamiento fortalece el uso de tecnologías integradas de localización y cartografía para el mantenimiento de la utilidad y la gestión de la infraestructura.
- En marzo de 2025, Sensores & Software, parte de Radiodetección, anunció la disponibilidad de su nuevo sistema de posicionamiento GNSS GPR-SG para sistemas de radares de captación terrestre LMX, Noggin y pulsoEKKO. The solution provides high-accuracy positioning for GPR surveys and supports the mapping ofbury assets and subsurface objects. Su diseño plug-and-play permite a los usuarios integrar posicionamiento GNSS preciso en los flujos de trabajo GPR existentes, mejorando las capacidades de detección y cartografía subterráneas.
- En septiembre de 2024, Radiodetección anunció su nuevo detector de tuberías de agua RD510, desarrollado para localizar tuberías de agua subterráneas e identificar fugas de subsuperficie. La solución de mano combina la funcionalidad de localización y detección de tuberías de agua y está diseñada para hacer frente a los retos asociados con la detección de tuberías no metálicas. El desarrollo amplía las aplicaciones de detección-herramienta en el mantenimiento y reparación de la infraestructura hídrica.
- En noviembre de 2023, Radiodetection anunció el nuevo localizador de precisión RD8200SG, diseñado para localizar y mapear digitalmente los servicios enterrados en una sola operación. La solución integra la localización de utilidades con mapeo en tiempo real y puede conectarse con aplicaciones de mapeo móvil para crear registros digitales de tuberías y cables subterráneos. Este desarrollo apoya la asignación de utilidades más precisa y ayuda a mejorar los flujos de trabajo sobre el terreno para los operadores de infraestructura.
- En octubre de 2022, Radiodetection amplió su cartera de radares de captación terrestre con el LMX150 FINDAR, un sistema compacto de alta resolución diseñado para localizar y mapear la utilidad subterránea. El sistema puede identificar utilidades metálicas y no metálicas, incluyendo tuberías, cables, sistemas de tormenta y alcantarillado, y otras estructuras de subsuperficie. Sus capacidades de línea, rejilla y recubrimiento 3D apoyan una inspección y detección de subsuperficies más detalladas.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











