



Global Digital Utility Market Segmentation, By Network (Generation, Transmission & Distribution, and Retail), Component (Hardware, Software, and Services), Utility Type (Electricity, Water, and Gas), Deployment Mode (Cloud and On-Premises)- Industry Trends and Forecast to 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de la Utilidad Digital
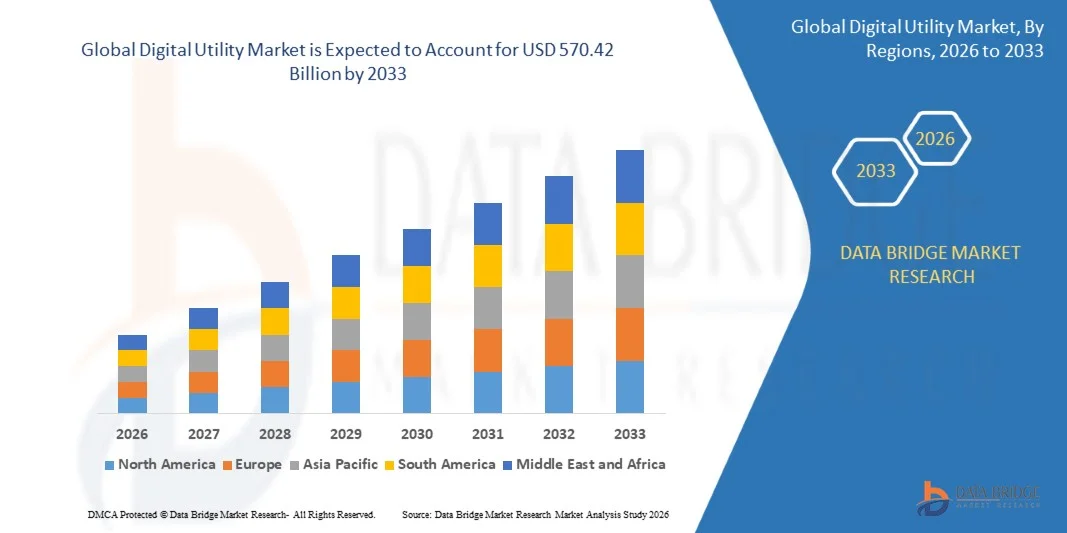
- Según el análisis de Data Bridge Market Research, el mercado de utilidad digital fue valorado enUSD 240.50 billion in 2025y se prevé que alcanceUSD 570.42 billion by 2033, creciendo en unCAGR of 11.40% from 2026 to 2033.
- El mercado está experimentando un rápido crecimiento impulsado por el aumento de la demanda de modernización de la red, el aumento de la adopción de medidores inteligentes y análisis, y la expansión del uso de la nube, la inteligencia artificial y los dispositivos conectados a través de electricidad, agua y gas.
- El creciente cambio hacia redes inteligentes, recursos energéticos distribuidos y gestión de activos basados en datos, combinado con una creciente integración de medición avanzada, sensores y plataformas cloud, está apoyando la adopción del mercado. Se están aplicando soluciones digitales de utilidad a través de la generación de energía, las operaciones de rejilla, las redes de agua y el compromiso del cliente, ofreciendo a los servicios públicos mayor visibilidad y control a través de servicios inteligentes, medidores eléctricos inteligentes y tecnologías inteligentes de rejilla.
Tamaño del mercado
- Valor mundial del mercado (2025): 240,50 dólares
- Valor de mercado esperado (2033): USD 570.42 Billion
- CAGR prefabricado (2026–2033): 11.40%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways del Mercado de la Utilidad Digital
- América del Norte dominaba el mercado digital de utilidades con la mayor cuota de ingresos del 36,80% en 2025, apoyada por la adopción temprana de redes inteligentes, grandes inversiones de utilidad, y una sólida base de proveedores de tecnología y software.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 13,60% de 2026 a 2033, alimentada por programas nacionales de medición inteligente, rápido crecimiento de la demanda de electricidad y grandes inversiones de redes y energía renovable.
- El segmento de distribución de la transmisión llevó al mercado con una cuota de 46,80% en 2025, impulsada por la automatización de la red, la gestión de los outages y la modernización a gran escala de las redes de envejecimiento.
- Retail es el segmento de red de más rápido crecimiento, proyectado para registrar un CAGR de 12.60%, reflejando la creciente demanda de análisis de clientes, facturación digital y servicios de energía personalizados.
- El segmento de hardware dominaba la categoría de componentes con una cuota de ingresos del 44.20% en 2025, liderada por medidores inteligentes, sensores, dispositivos de comunicación y equipos de rejilla.
- Las utilidades eléctricas representaron el 71,30% de la cuota de mercado en 2025, preferida por grandes infraestructuras de red, alta inversión digital y necesidades de integración de energía renovable.
- El segmento de implementación de la nube es el modo de despliegue más rápido, con un CAGR de 14.10%, impulsado por escalabilidad, menores costos iniciales y demanda de plataformas analíticas habilitadas para IA.
Report Scope and Digital Utility Market Segmentation
|
Atributos |
Digital Utility Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de la utilidad digital
- Las utilidades digitales están evolucionando cada vez más desde sistemas básicos de medición y facturación en plataformas de rejilla inteligentes, definidas por software, combinando sensores, gemelos digitales, inteligencia artificial y analítica en la nube para orquestar oferta y demanda en tiempo real.
- Por ejemplo, en junio de 2026, según GE Vernova, la empresa presentó GridOS for Transmission y publicó dos documentos blancos AI sobre planificación de redes y autonomía de cuadrícula en su conferencia Orchestrate 2026, destacando cómo el software está remodelando la modernización de la red a medida que aumenta la demanda de electricidad y la complejidad de la red, y fomentando las utilidades para adoptar plataformas digitales unificadas
- La inteligencia de Edge está ganando tracción, ya que las utilidades despliegan medidores avanzados y sensores de rejilla que procesan los datos localmente, lo que permite una detección más rápida de las interrupciones, la gestión de tensión y la coordinación de los recursos energéticos distribuidos.
- Los proveedores están acumulando cada vez más hardware, software y servicios gestionados en plataformas unificadas, ya que los servicios públicos comparan soluciones sobre interoperabilidad, ciberseguridad, escalabilidad y costo total de propiedad en redes de electricidad, agua y gas.
- Por ejemplo, en enero de 2026, según Itron, la empresa está mejorando su cartera de Inteligencia Grid Edge para permitir el aprendizaje automático y de inteligencia en el borde con socios como NVIDIA, Microsoft, AWS y Snowflake, y ha creado un nuevo segmento Resiliency Solutions, mostrando la creciente convergencia de plataformas de datos y operaciones de utilidad
- A medida que la inteligencia artificial, la computación de bordes, la adopción de nubes y la electrificación continúan avanzando, se espera que las soluciones digitales de utilidad se expandan más allá de la medición en mantenimiento predictivo, orquestación de demanda flexible y servicios energéticos centrados en el cliente.
¿Cuáles son los controladores clave del mercado de la utilidad digital
- El rápido crecimiento de la demanda de electricidad, la energía renovable y los vehículos eléctricos ha aumentado considerablemente la necesidad de herramientas digitales que mejoren la visibilidad, la fiabilidad y la eficiencia de la red de servicios públicos.
- Por ejemplo, en abril de 2025, según la Agencia Internacional de Energía (IEA), su informe de Energía e IA proyectó que el consumo de electricidad del centro de datos mundial se duplicará en más de 945 TWh para 2030, añadiendo una nueva carga que los servicios públicos deben predecir, gestionar y equilibrar utilizando tecnologías de red digital.
- Electric, water, and gas utilities, regulators, and technology providers are investing in smart meters, analytics, and automatización to reduce losses, improve customer service, integrate distributed generation, and meet reliability and sustainability targets.
- Por ejemplo, en marzo de 2025, según Siemens, la empresa se asoció con CPFL Energia para modernizar aproximadamente 1,6 millones de inteligentes residenciales en São Paulo para 2029, utilizando su software Gridscale X Meter Data Management para fortalecer la fiabilidad de la red y acelerar la digitalización de la distribución en una importante red de utilidad brasileña.
- Con gobiernos, reguladores y utilidades que financian la modernización de la red y proveedores de cloud ampliando las ofertas centradas en la energía, las soluciones de utilidad digital pueden aumentar la visibilidad, la adopción y los ingresos recurrentes a través de las operaciones de generación, red y retail.
¿Qué factores están afectando el crecimiento del mercado de la utilidad digital
- Los proyectos de utilidad digital requieren grandes inversiones iniciales en metros, sensores, redes de comunicación y software, y los largos ciclos de aprobación regulatoria y reembolso pueden retrasar el despliegue, en particular para pequeñas utilidades.
- Por ejemplo, en febrero de 2026, según la Agencia de Seguridad de la Ciberseguridad e Infraestructura de los Estados Unidos (CISA), una alerta sobre el incidente del sector energético de 2025 en Polonia puso de relieve los dispositivos de vanguardia vulnerables y las deficiencias en la tecnología operacional y la seguridad del sistema de control industrial, lo que pone de relieve el riesgo cibernético en redes de utilidad conectadas.
- Estas presiones de seguridad y costos pueden retrasar la adopción entre los servicios públicos con presupuestos y aptitudes limitados, mientras que la integración con sistemas heredados y normas fragmentadas puede ampliar los plazos de los proyectos y aumentar el riesgo de ejecución.
- La privacidad de los datos, la interoperabilidad y las deficiencias de aptitudes de la fuerza de trabajo restringen aún más el crecimiento, exigiendo que los proveedores y los servicios públicos inviertan en arquitecturas seguras, gobernanza de los datos y capacitación que puedan aumentar los costos de despliegue y funcionamiento.
- La combinación de altos costos de capital, los riesgos de seguridad cibernética, la integración de los sistemas heredados y las demoras reglamentarias pueden limitar la adopción entre los sectores públicos más pequeños y los mercados sensibles a los costos, en particular cuando la infraestructura existente aún cumple con los requisitos básicos de fiabilidad y los presupuestos siguen siendo estrictos.
¿Cómo es segmentado el Mercado Digital de Utilidad
El mercado digital de utilidades se segmenta sobre la base de la red, componente, tipo de utilidad y modo de implementación.
- By Network
Sobre la base de la red, el mercado digital de utilidades se segmenta en generación, distribución de transmisión y venta al por menor. El segmento de distribución de la transmisión dominaba el mercado con 46,80% de participación en 2025, apoyado por la modernización, automatización y la necesidad de gestionar los recursos energéticos distribuidos y la creciente demanda de electricidad. Las utilidades implementan sistemas avanzados de gestión de distribución, sensores y subestaciones digitales para mejorar la fiabilidad. Los medidores inteligentes y los dispositivos de monitoreo proporcionan visibilidad en tiempo real en cargas y outages. El apoyo normativo a la resiliencia y la reducción de las pérdidas refuerza aún más la inversión. La integración de la analítica, los gemelos digitales y el control remoto está mejorando la eficiencia operacional y reduciendo las duraciónes de las interrupciones, mientras que los ciclos de sustitución de activos envejecidos sostienen la demanda a largo plazo de las actualizaciones digitales.
Se proyecta que el segmento minorista registrará el crecimiento más rápido en un CAGR de 12.60% de 2026 a 2033, impulsado por el aumento de la demanda de análisis de clientes, facturación digital, tarifas personalizadas y plataformas de autoservicio. Las utilidades utilizan datos del cliente para ofrecer respuesta a la demanda, programas de eficiencia energética y precios de tiempo de uso. Aplicaciones y portales móviles mejoran el compromiso y reducen los costos del centro de llamadas. El crecimiento de las baterías solares, eléctricas y caseras de la azotea está creando oportunidades adicionales para los servicios minoristas. Los avances en inteligencia artificial están mejorando la previsión, detección de fraude y segmentación de clientes. La competencia entre los minoristas es fomentar la inversión en programas de lealtad, servicios agrupados y experiencias digitales transparentes que reducen el churn del cliente.
- Por componente
Sobre la base del componente, el mercado digital de utilidades se segmenta en hardware, software y servicios. El segmento de hardware dominaba el mercado con 44.20% de participación en 2025, apoyado por el despliegue a gran escala de medidores inteligentes, sensores, dispositivos de comunicación y equipos de rejilla. Los programas nacionales de medición y la sustitución de los medidores de envejecimiento crean una demanda constante. Hardware proporciona la base de datos que las plataformas de software y análisis requieren. El segmento se beneficia de ciclos de vida de productos largos, mandatos regulatorios y relaciones de proveedores establecidas. Las mejoras continuas en la inteligencia, la conectividad y la seguridad de los medidores refuerzan aún más su liderazgo, mientras que el aumento de los volúmenes en las economías emergentes añaden escala.
Se proyecta que el segmento de software registrará el crecimiento más rápido en un CAGR de 13,80% de 2026 a 2033, impulsado por la creciente demanda de análisis, orquestación de rejillas, gestión de activos y herramientas de decisión habilitadas por AI. Las utilidades están cambiando la inversión hacia plataformas que convierten datos de medidores y sensores en decisiones operativas. La arquitectura nativa de la nube, los gemelos digitales y la gestión de recursos energéticos distribuidos están ampliando los casos de uso. Los modelos de suscripción están mejorando la previsibilidad de los costos y la velocidad de despliegue. Los proveedores también están añadiendo capacidades de ciberseguridad, interoperabilidad y actualización al aire para satisfacer los requisitos de adquisición, mientras que las normas abiertas y las interfaces de programación de aplicaciones simplifican la integración con los sistemas existentes.
- Por tipo de Utilidad
Sobre la base del tipo de utilidad, el mercado de utilidad digital se segmenta en electricidad, agua y gas. El segmento de electricidad dominaba el mercado con 71,30% de participación en 2025, impulsado por grandes infraestructuras de red, creciente demanda, integración renovable y alta inversión en proyectos de red inteligente. Las utilidades eléctricas se enfrentan a la presión de la electrificación, la carga del centro de datos y el clima extremo, que requieren monitoreo y control avanzados. Incentivos reguladores para la fiabilidad y el gasto de apoyo a la modernización. La carga de energía solar, almacenamiento y vehículo eléctrico distribuido añade complejidad que las herramientas digitales ayudan a gestionar. Los ecosistemas de proveedores establecidos y los estándares tecnológicos maduros siguen fortaleciendo el liderazgo de este segmento.
Se prevé que el segmento de agua registrará el crecimiento más rápido en una CAGR de 12,40% de 2026 a 2033, con el apoyo de una mayor concentración en reducción de fugas, conservación de agua y sustitución de infraestructuras envejecidas. Los medidores de agua inteligentes, sensores de presión y análisis ayudan a las empresas a detectar fugas y reducir el agua no-revenida. El estrés climático y el riesgo de sequía fomentan la inversión en la vigilancia y la gestión de la demanda. Los programas de financiación pública y los objetivos de sostenibilidad están acelerando los proyectos. La ciberseguridad, los límites presupuestarios y la propiedad fragmentada siguen siendo importantes consideraciones para su adopción. Los proyectos piloto y los contratos basados en el rendimiento están ayudando a las empresas de agua más pequeñas a probar soluciones antes de escalarlas.
- Por Modo de Despliegue
Sobre la base del modo de implementación, el mercado de utilidad digital se segmenta en la nube y en locales. El segmento de los locales dominaba el mercado con 54,60% de participación en 2025, respaldado por estrictos requisitos de seguridad, cumplimiento regulatorio y necesidad de control de baja latencia de operaciones críticas. Muchas utilidades mantienen sistemas operativos básicos dentro de redes privadas. Las inversiones existentes en centros de control, servidores y aplicaciones heredadas también favorecen el despliegue local. Las normas de soberanía de datos y las preocupaciones acerca de las interrupciones apoyan aún más este modelo. Las relaciones establecidas con los proveedores de larga data siguen reforzando el segmento y los ciclos de vida de activos prolongados retrasan la migración. También se prefieren redes de comunicación dedicadas y entornos con aire acondicionado para subestaciones sensibles y salas de control.
Se proyecta que el segmento de la nube registrará el crecimiento más rápido en un CAGR de 14.10% de 2026 a 2033, impulsado por la escalabilidad, los costos iniciales más bajos y la demanda de plataformas analíticas habilitadas para AI. Las plataformas de nube permiten a los servicios públicos procesar grandes volúmenes de datos de medidores y sensores e implementar nuevas aplicaciones rápidamente. Hyperscalers están agregando herramientas específicas para la energía y asociaciones con proveedores de software de red. Los modelos híbridos están ayudando a las empresas a combinar el control local con el análisis de nubes. Las certificaciones de seguridad y las opciones de nube soberana están mejorando la confianza entre los operadores cautelosos. Pay-as-you-go pricing también está ayudando a las empresas más pequeñas a acceder a capacidades avanzadas.
¿Qué región posee la mayor parte del mercado de la utilidad digital
- América del Norte dominaba el mercado digital de utilidades con la mayor cuota de ingresos del 36,80% en 2025, apoyada por la adopción temprana de redes inteligentes, grandes inversiones de utilidad, y una sólida base de proveedores de tecnología y software.
- La región también se beneficia de grandes programas de capital de utilidad, fuerte apoyo regulatorio para la modernización de la red, y la presencia de proveedores líderes de tecnología, software y equipo. El aumento de la carga del centro de datos, las necesidades extremas de resiliencia meteorológica y la adopción de recursos energéticos distribuidos, junto con la inversión activa en tecnología de red, siguen fortaleciendo la posición de América del Norte en el mercado mundial.
U.S. Digital Utility Market Insight
El mercado digital de utilidades de EE.UU. es testigo de un fuerte crecimiento debido al aumento de la demanda de electricidad, el envejecimiento de la infraestructura de red y una fuerte inversión en modernización y resiliencia de la red. La gran base de utilidades de propiedad de inversores, junto con la creciente adopción de medición avanzada, gestión de distribución y análisis de nubes, impulsa la demanda de soluciones digitales. Además, la creciente carga del centro de datos, el riesgo de incendios y tormentas, los requisitos de seguridad cibernética, la regulación estatal de apoyo y las asociaciones activas entre empresas de servicios públicos y empresas tecnológicas están acelerando la adopción en los servicios eléctricos, de agua y de gas.
Canada Digital Utility Market Insight
El mercado digital de utilidades de Canadá está experimentando un crecimiento constante, impulsado por la modernización inteligente de la red, la integración de la energía renovable y el aumento de la demanda de eficiencia energética. Las utilidades están adoptando infraestructura de medición avanzada, plataformas de nube, inteligencia artificial y tecnologías de IoT para optimizar las operaciones y mejorar las experiencias de los clientes. Las metas de descarbonización del Gobierno y las inversiones en infraestructura apoyan aún más la transformación digital. Sin embargo, los riesgos de seguridad cibernética, la complejidad reglamentaria, los sistemas heredados y los elevados costos de aplicación siguen siendo retos fundamentales, creando oportunidades para proveedores innovadores de tecnología y desarrolladores de soluciones digitales.
Mercado de la Utilidad Digital Asia-Pacífico
Se espera que el mercado de utilidades digitales de Asia y el Pacífico experimente un rápido crecimiento, impulsado por programas nacionales de medición inteligente, un rápido crecimiento de la demanda de electricidad y grandes inversiones de energía renovable en países como China, India y Japón. La creciente urbanización, el aumento de la producción industrial y la ampliación de la adopción de vehículos eléctricos están apoyando la expansión del mercado regional. Además, las iniciativas gubernamentales de digitalización, la reforma de la distribución, la creciente participación de los proveedores locales de tecnología y la disminución de los costos de los sensores y los módulos de comunicación están acelerando la disponibilidad y adopción.
Japan Digital Utility Market Insight
El mercado digital de utilidades de Japón está presenciando un crecimiento constante debido a una fuerte cobertura de medidores inteligentes, necesidades de resiliencia ante desastres y una creciente integración de energía renovable. Utilities, grid operators, and technology firms are increasingly adopting analytics, automatización, and demand response tools. Además, la fuerte demanda de energía fiable, tecnología avanzada de detección y gestión eficiente de la energía, junto con la liberalización continua de la venta al por menor de energía, contribuye aún más al crecimiento del mercado en el Japón.
China Digital Utility Market Insight
El mercado de utilidad digital de China está creciendo rápidamente, impulsado por grandes inversiones en redes, expansión de energía renovable, crecimiento de vehículos eléctricos e infraestructura de transmisión avanzada. El creciente despliegue de medidores inteligentes y subestaciones digitales aumenta significativamente la demanda del mercado. Además, los fuertes proveedores nacionales de tecnología, el apoyo gubernamental a redes inteligentes, las redes ultraaltas y la rápida adopción de la nube y la inteligencia artificial están posicionando a China como un mercado clave de crecimiento en Asia-Pacífico, con grandes proyectos piloto en las principales ciudades.
¿Cuáles son las mejores empresas del mercado digital de la utilidad
La industria de la utilidad digital está dirigida principalmente por empresas bien establecidas, incluyendo:
- Siemens AG(Alemania)
- Schneider Electric SE(Francia)
- ABB Ltd.(Suiza)
- General Electric Company(U.S.)
- Oracle Corporation(U.S.)
- Accenture plc (Irlanda)
- Capgemini SE (Francia)
- SAP SE (Alemania)
- International Business Machines Corporation (U.S.)
- Microsoft Corporation (Estados Unidos)
- Cisco Systems, Inc. (U.S.)
- Itron, Inc. (U.S.)
- Landis+Gyr Group AG (Suiza)
- Honeywell International Inc. (U.S.)
- Eaton Corporation plc (Irlanda)
- Hitachi Energy Ltd. (Suiza)
- Huawei Technologies Co., Ltd. (China)
- Cognizant Technology Solutions Corporation (Estados Unidos)
- Infosys Limited (India)
- Wipro Limited (India)
¿Cuáles son los últimos desarrollos en el mercado digital de la utilidad
- En junio de 2026, GE Vernova presentó GridOS for Transmission, una solución unificada de inteligencia de red para operar y orquestar la red de transmisión como un sistema, en su conferencia Orchestrate 2026 en Atlanta. La compañía también publicó dos documentos blancos AI que abordan la planificación de la red y operaciones autónomas de red, ya que la demanda de electricidad aumenta y la complejidad de la red se acelera para los servicios públicos de todo el mundo.
- En enero de 2026, Itron destacó los avances en Grid Edge Inteligencia y resiliencia en DTECH 2026, incluyendo AI y machine learning en el borde desarrollado con NVIDIA, Microsoft, AWS, Snowflake y otros socios. La empresa también introdujo un segmento Resiliency Solutions que combina Urbint, Locusview y sus capacidades de borde de red para ayudar a las empresas a gestionar sistemas críticos, riesgo climático extremo y flujos de trabajo de construcción.
- En marzo de 2025, Siemens se asoció con CPFL Energia para modernizar aproximadamente 1,6 millones de metros inteligentes residenciales en São Paulo para 2029. El proyecto utiliza el software Siemens Gridscale X Meter Data Management para apoyar la recopilación de datos, fortalecer la fiabilidad de la red y acelerar la digitalización de la red de distribución de electricidad de Brasil, mejorando la precisión de facturación, detección de pérdidas y servicio al cliente para los clientes residenciales de la utilidad.
- En marzo de 2024, Aclara se asoció con Utilidata para integrar la plataforma AI distribuida de Utilidata en los medidores inteligentes de Aclara. La colaboración tiene como objetivo llevar análisis de bordes en tiempo real al medidor, ayudando a las empresas a mejorar la visibilidad de la cuadrícula, gestionar los recursos energéticos distribuidos y apoyar la electrificación, dando a los operadores más datos granulares sobre voltaje, carga y calidad de potencia a través de alimentadores residenciales y transformadores de distribución.
- En febrero de 2024, Itron y GE Vernova anunciaron una colaboración para unificar los datos de las operaciones de rejilla y rejilla integrando las soluciones de Inteligencia Grid Edge de Itron con el software de orquestación GridOS de GE Vernova. La asociación está diseñada para dar a los servicios públicos información en tiempo real para gestionar la generación renovable y los recursos energéticos distribuidos como energía solar, carga EV y almacenamiento de baterías, mejorando la fiabilidad y la resiliencia.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











