


Global Flip Chip Technology Market Segmentation, By Wafer Bumping Process (Copper Pillar, Tin-Lead Eutectic Solder, Lead-Free Solder/SAC, Cu-to-Cu Hybrid Bonding, Gold Stud Bump), Sensoring Technology (FC-BGA, FCCSP/CSP, Fan-Out Wafer-Level/Panel-Level Packaging, 2.5D Interposand
¿Cuál es la tasa de tamaño y crecimiento del mercado de la tecnología Flip Chip
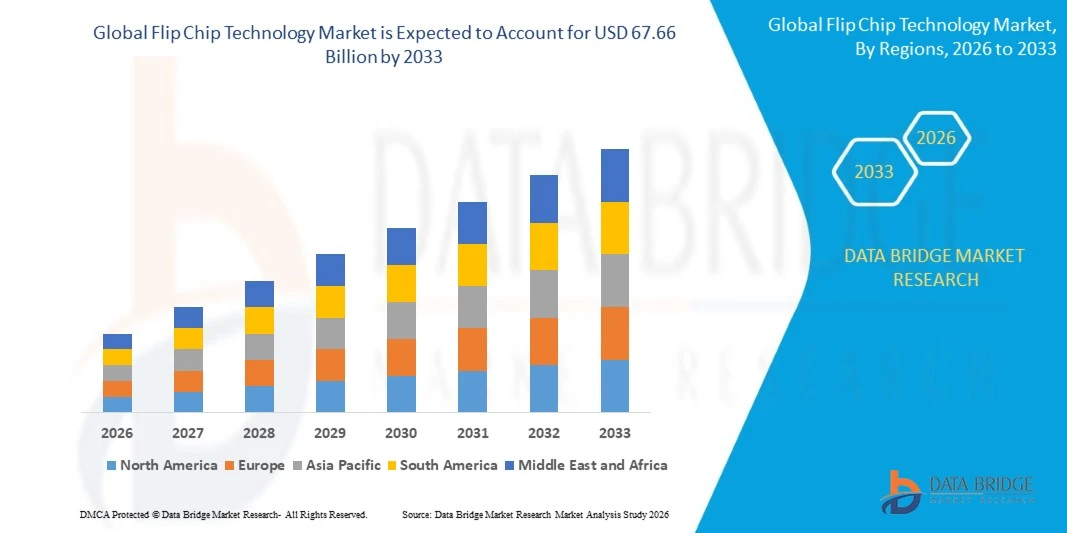
- Según el análisis de Data Bridge Market Research, el mercado de la tecnología flip chip fue valorado enUSD 37.1 Billón en 2025y se prevé que alcanceUSD 67.66 Billion by 2033, creciendo en unCAGR of 7.80% from 2026 to 2033.
- El mercado se beneficia de la amplia transición de la industria semiconductora hacia arquitecturas basadas en chiplet, que requieren densa y eficiente térmicamenteinterconexiónque el embalaje de viruta está bien posicionado para entregar a través de computación de alto rendimiento,AI, y aplicaciones móviles.
- Aumento de la demandaGPUs y los aceleradores de IA, junto con el crecimiento continuo de la infraestructura 5G y la memoria de alta ancho de banda, están impulsando una inversión sostenida en tecnologías de interconexión de pilares de cobre y unión híbrida entre IDM, fundiciones y OSATs.
Tamaño del mercado
- Valor mundial del mercado (2025): 37,1 millones de dólares
- Valor de mercado esperado (2033): 67,66 dólares
- CAGR prefabricado (2026–2033): 7,80%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: América del Norte
¿Cuáles son los principales Takeaways del mercado de tecnología Flip Chip
- Asia-Pacífico dominaba el mercado mundial de la tecnología flip chip con la mayor cuota de ingresos del 61,40% en 2025, con el apoyo de la concentración de fundición y capacidad OSAT en Taiwán, Corea del Sur y China.
- Se espera que América del Norte sea la región de más rápido crecimiento en una CAGR de 9,20% de 2026 a 2033, alimentada por la expansión impulsada por incentivos de la capacidad de embalaje avanzada nacional y el aumento de la producción de acelerador AI por los fabricantes de chips basados en Estados Unidos.
- El pilar de cobre mantuvo la parte principal del 49,20% por el proceso de parachoques wafer en 2025, reflejando su dominio en aplicaciones de interconexión de alta densidad que abarcan procesadores de servidores, redes ASIC y procesadores de aplicaciones móviles.
- Se proyecta que la unión híbrida Cu-A-Cu sea el segmento de protuberancia más rápido, registrando un CAGR de 10.30%, impulsado por la aceleración de la adopción de requisitos de micron sub-5 para la memoria de alta ancho de banda de próxima generación y arquitecturas lógica-lógicas.
- FC-BGA lideró el mercado con una cuota de 40,40% por tecnología de embalaje en 2025, impulsada por la demanda de embalaje de procesadores de clase servidor de centros de datos y obras de infraestructura AI.
- Se espera que el empaque de nivel de onda y panel fuera sea el segmento de tecnología de embalaje de mayor crecimiento, proyectado para crecer en una CAGR de 10,70%, ya que la integración heterogénea optimizada en función de los costos alcanza aplicaciones de nivel medio.
- Los dispositivos de memoria representaron el 34,20% del mercado por producto en 2025, mientras que se espera que el embalaje de aceleración GPU y AI registren el crecimiento más rápido entre los segmentos de productos, en un CAGR de 13,40%.
- La electrónica de consumo y los wearables representaron el segmento líder de la industria de uso final con una cuota de 31,10% en 2025, mientras que se espera que las aplicaciones de centro de datos y nube vean el crecimiento más rápido a través del período de pronóstico, en un CAGR de 8,56%.
Report Scope and Flip Chip Technology Market Segmentation
|
Atributos |
Flip Chip Technology Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de tecnología Flip Chip
- Los fabricantes de semiconductores están acelerando la adopción de la unión híbrida Cu-to-Cu para apoyar los lanzamientos interconectados sub-5 micron necesarios para la memoria de alta ancho de banda de nueva generación y la acumulación lógica-en-lógica.
- Por ejemplo, en 2025, un importante proveedor de equipos de networking integró los ASICs envasados en su línea de router de próxima generación, logrando un rendimiento portuario significativamente más alto y bajas temperaturas de funcionamiento en comparación con los diseños anteriores.
- Los embalajes/envases a nivel de fan-out y panel están ganando tracción como alternativas optimizadas para el embalaje tradicional de virutas basados en sustratos para aplicaciones de nivel medio, ampliando la integración heterogénea a una gama más amplia de dispositivos.
- Por ejemplo, en 2025, el TSMC siguió ampliando su capacidad de embalaje avanzada de CoWoS para satisfacer la demanda de embalaje de aceleradores de IA, lo que refleja la inversión sostenida de capital en tecnología de microprocesador basada en 2,5D entre las principales fundiciones.
- Los OSAT y las fundiciones están estandarizando cada vez más en los formatos de embalaje a nivel de panel para mejorar la eficiencia de fabricación y reducir los costes por unidad, ya que la adopción de virutas se extiende a categorías de productos más elevadas y sensibles a los precios.
- Por ejemplo, en 2025, ASE Technology Holding continuó ampliando sus líneas piloto de embalaje a nivel de panel, orientadas a mejorar la eficiencia de costes para los productos de flip chip basados en ventiladores que sirven a los clientes de electrónica móvil y de consumo.
- El creciente uso de pilas de cobre en los módulos de potencia automotriz está extendiendo la tecnología de viruta más allá de sus tradicionales fortalezas de consumo y computación en aplicaciones industriales y de transporte de mayor fiabilidad.
- Por ejemplo, en 2025, STMicroelectronics amplió su capacidad de embalaje de viruta para productos de gestión de energía automotriz, apoyando la creciente demanda de los clientes de vehículos eléctricos y ADAS.
- En general, el mercado de la tecnología de virutas se está moviendo hacia interconexiones de mayor densidad, golpes finer-pitch y arquitecturas de embalaje avanzadas que apoyan el aumento del rendimiento de la computación al tiempo que mejora la eficiencia energética y la economía de fabricación. La creciente adopción de la unión híbrida, la tecnología de pilares de cobre, los embalajes a nivel de onda y panel, y la integración 2.5D/3D está ampliando aplicaciones de virutas a través de AI, computación de alto rendimiento, automoción, comunicaciones y electrónica de consumo.
¿Cuáles son los controladores clave del mercado de tecnología Flip Chip
- El rápido crecimiento del acelerador de IA y la demanda de GPU está impulsando una inversión sostenida en tecnologías de interconexión de virutas capaces de soportar los altos recuentos y cargas térmicas requeridas por paquetes de computación de alto rendimiento.
- Por ejemplo, en 2025, Amkor Technology continuó la expansión de su instalación de embalaje avanzada en Arizona, añadiendo viruta y capacidad de embalaje 2.5D para apoyar a clientes estadounidenses en AI, computación de alto rendimiento y aplicaciones automotrices.
- Ampliar el despliegue de infraestructura 5G y el creciente contenido de electrónica automotriz, especialmente para ADAS y la gestión eléctrica de vehículos, están ampliando la adopción de virutas más allá de las aplicaciones tradicionales de electrónica de consumo.
- Por ejemplo, en 2025, Samsung Electronics continuó ampliando su capacidad avanzada de embalaje para apoyar la memoria basada en virutas y el embalaje lógico para clientes de procesadores IA y móviles, reforzando su posición en la cadena de suministro de memoria de alta ancho de banda.
- El aumento de la demanda de teléfonos inteligentes y wearables miniaturizados y de alto rendimiento sigue soportando la adopción de virutas, ya que la tecnología permite una mayor densidad de entrada y salida dentro de factores de forma cada vez más compactos.
- Por ejemplo, en 2025, Texas Instruments expandió la producción analógica y de potencia basada en virutas en sus instalaciones nacionales de fabricación, apoyando la creciente demanda de clientes industriales y automotrices.
- Aumentar la externalización de los embalajes avanzados por las empresas semiconductoras de fábulas a OSATs especializados está ampliando el mercado abordable para los proveedores de equipos y materiales de flip chip.
¿Qué factores están afectando el crecimiento del mercado de la tecnología Flip Chip
- Flip chip packaging requiere una inversión de capital significativa en equipos de colocación de golpes, subfill y precisión, creando una barrera alta para entrar para los OSAT más pequeños que buscan competir con los líderes establecidos.
- Por ejemplo, en 2025, varios OSATs de nivel medio mencionaron el costo de clasificar el equipo de unión híbrido Cu-to-Cu como una barrera para participar en el embalaje de memoria de alta ancho de banda de próxima generación, lo que ilustra la intensidad de capital que enfrentan los proveedores más pequeños en relación con las fundaciones líderes.
- Las tensiones geopolíticas actuales y las medidas de control de las exportaciones que afectan al equipo y los materiales semiconductores siguen creando incertidumbre en la cadena de suministro para aumentar la capacidad de embalaje de virutas en determinadas regiones.
- La gestión térmica sigue siendo un desafío técnico persistente a medida que aumenta la densidad de interconexión, lo que requiere una innovación continua en materiales poco fiables y estructuras de disipación de calor para evitar problemas de fiabilidad en paquetes de alta potencia.
- Por ejemplo, en 2025, varios clientes de computación de alto rendimiento reportaron retrasos de calificación relacionados con la gestión térmica para paquetes de viruta de próxima generación con mayor densidad de potencia, destacando el desafío de ingeniería actual de gestionar el calor en arquitecturas de interconexión de denser.
- En términos generales, el crecimiento del mercado de la tecnología flip chip se ve limitado por altos requisitos de capital, aumentando la complejidad del proceso, la cadena de suministro y las incertidumbres geopolíticas, y los desafíos de gestión térmica asociados con mayor densidad de interconexión y consumo de energía. Estos factores aumentan los requisitos de calificación y los costos de fabricación, en particular para los proveedores de embalaje más pequeños, al tiempo que fomentan la inversión continua en materiales avanzados, soluciones térmicas, optimización de procesos y tecnologías de equipos.
¿Cómo se aumenta el mercado de tecnología Flip Chip
El mercado de tecnología flip chip se segmenta sobre la base del proceso de tope de wafer, la tecnología de embalaje, el producto y la industria de uso final.
- Por Wafer Bumping Process
Sobre la base del proceso de tope de wafer, el mercado se segmenta en pilares de cobre, soldadura eutectic de hoja de estaño, soldadura sin plomo/SAC, unión híbrida Cu-to-Cu y tope de oro. El pilar de cobre mantuvo un 49,2% de cuota de ingresos en 2025, lo que refleja su dominio en aplicaciones de interconexión de alta densidad que abarcan procesadores de servidores, redes ASIC y procesadores de aplicaciones móviles.
Se proyecta que la unión híbrida Cu-A-Cu sea el segmento de mayor crecimiento, en un CAGR de 10,3% a través del período de previsión, ya que los requisitos de lanzamiento de micrones sub-5 aceleran la adopción para la memoria de alta banda de nueva generación y arquitecturas lógica-en-lógica.
- Por Packaging Technology
Sobre la base de la tecnología de embalaje, el mercado se segmenta en FC-BGA, FCCSP/CSP, envasado de nivel de onda/panel, interposer 2.5D y apilado 3D. FC-BGA lideró el mercado con una cuota de 40.4% en 2025, impulsada por la demanda de embalaje de procesadores de clase servidor desde el centro de datos y la construcción de infraestructura AI.
Se prevé que los embalajes/envases de nivel de referencia y de nivel de panel se expandan a un 10,7% de CAGR, ya que la integración heterogénea optimizada en función de los costos alcanza aplicaciones industriales y de consumo de nivel medio.
- Por producto
Sobre la base del producto, el mercado se segmenta en memoria (DRAM/NAND/HBM), sensor de imagen CMOS, CPU/MPU, acelerador GPU/AI, ASIC de red/switch y PMIC/analog. Los dispositivos de memoria representaron el 34,2% de los ingresos de 2025, apoyados por el aumento del contenido de memoria de alta ancho de banda en AI y paquetes de computación de alto rendimiento.
El envase de acelerador GPU y AI está previsto para avanzar en un 13,4% de CAGR, el más rápido entre los segmentos de productos, impulsado por la demanda de formación de IA e infraestructura de inferencia.
- Por End-Use Industry
Sobre la base de la industria del uso final, el mercado se segmenta en electrónica de consumo " usables, centro de datos " nube, transporte automotor " , robótica industrial " , telecomunicaciones y defensa aeroespacial " . La electrónica de consumo y los wearables tenían una cuota del 31,1% en 2025, apoyada por la adopción continua de chispa en smartphones, wearables y dispositivos de consumo compactos.
Se espera que los centros de datos y las aplicaciones en la nube registren un 8,56% de CAGR durante el período previsto, impulsado por la continua construcción de infraestructuras de inteligencia artificial y la demanda de cálculo de alto rendimiento.
¿Qué región tiene la mayor parte del mercado de tecnología Flip Chip
- Asia-Pacífico dominaba el mercado mundial de la tecnología de las virutas y representaba la mayor proporción de ingresos del 61,40% en 2025, respaldada por la concentración de la capacidad de fundición y OSAT en Taiwán, Corea del Sur y China, y la inversión sostenida de capital por los principales fabricantes de semiconductores.
- La región también se beneficia de las cadenas de suministro establecidas para sustratos, materiales de parachoques y equipo de embalaje, junto con el apoyo constante del Gobierno a la capacidad nacional de embalaje avanzada en múltiples economías de Asia y el Pacífico. La expansión continua de la capacidad de unión híbrida por las principales fundiciones taiwanesas refuerza aún más la posición de liderazgo de la región.
U.K. Flip Chip Technology Market Insight
El mercado de tecnología de virutas U.K. cuenta con el apoyo del ecosistema de investigación semiconductor establecido del país, la creciente inversión en envases avanzados y la creciente demanda de componentes electrónicos de alto rendimiento. La adopción de envases de viruta se apoya en aplicaciones de telecomunicaciones, electrónica automotriz, computación aeroespacial y de alto rendimiento, donde son importantes factores de forma compacta, rendimiento eléctrico mejorado y gestión térmica eficiente. Además, los avances en la integración heterogénea, las arquitecturas de chiplet y las tecnologías avanzadas de interconexión están apoyando la demanda de soluciones sofisticadas de virutas en el Reino Unido.
Alemania Flip Chip Technology Market Insight
El mercado de la tecnología de chispas de Alemania se está expandiendo debido a las industrias fuertes semiconductores, automotrices, electrónica industrial y electrónica de energía del país. Aumentar la adopción de envases avanzados para procesadores automotrices, sensores, dispositivos de gestión de energía y sistemas electrónicos de alto rendimiento está apoyando la demanda de tecnologías de microprocesadores. Además, Alemania se centra en la expansión de la fabricación de semiconductores, la miniaturización, la confiabilidad y la investigación avanzada del embalaje, fomenta la adopción de pilares de cobre, embalajes a nivel de wafer y otras tecnologías de interconexión de alta densidad.
Asia-Pacific Flip Chip Technology Market Insight
El mercado de la tecnología de virutas Asia-Pacífico es testigo de un fuerte crecimiento, impulsado por la concentración de fundiciones semiconductores de la región, OSATs, fabricantes de electrónica e instalaciones avanzadas de embalaje en Taiwán, China, Corea del Sur y Japón. Aumentar la demanda de aceleradores de IA, memoria de alta ancho de banda, teléfonos inteligentes, electrónica de consumo, semiconductores automotrices y computación de alto rendimiento está acelerando la adopción de virutas y tecnologías de embalaje 2.5D/3D. Además, las inversiones en envases a nivel de wafer, parachoques de pila de cobre, unión híbrida y integración heterogénea están fortaleciendo el ecosistema regional de chispas.
Japón Flip Chip Technology Market Insight
El mercado de tecnología de chispas Japón está experimentando un crecimiento constante, apoyado por la industria avanzada de materiales y equipos semiconductores del país, el sector de la electrónica automotriz y las capacidades fuertes en la fabricación de precisión. Los fabricantes de semiconductores están adoptando cada vez más envases de viruta para procesadores, dispositivos de memoria, sensores, electrónica automotriz y aplicaciones de alto rendimiento que requieren diseños compactos y alto rendimiento eléctrico. Además, el aumento de la inversión en envases avanzados, integración de chipletes, embalajes a nivel de wafer y tecnologías de interconexión de alta densidad está apoyando el desarrollo de soluciones de chispa de nueva generación en Japón.
China Flip Chip Technology Market Insight
El mercado de la tecnología China flip chip está creciendo rápidamente, apoyado por la expansión de la fabricación nacional de semiconductores, el aumento de la capacidad de OSAT y los esfuerzos respaldados por el gobierno para fortalecer la cadena local de suministro de semiconductores. El aumento de la demanda de teléfonos inteligentes, electrónica de consumo, electrónica automotriz, procesadores AI y equipos de comunicaciones está aumentando el uso de envases de virutas en una amplia gama de aplicaciones semiconductoras. Además, las inversiones en instalaciones avanzadas de embalaje, parachoques de pila de cobre, embalajes de ventiladores y integración heterogénea están fortaleciendo las capacidades de virutas domésticas y apoyando la transición hacia embalaje semiconductor de mayor densidad.
¿Cuáles son las mejores empresas en Flip Chip Technology Market
La industria de la tecnología flip chip está dirigida principalmente por empresas bien establecidas, incluyendo:
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- Intel Corporation(U.S.)
- Samsung Electronics Co., Ltd.(Corea del Sur)
- Amkor Technology, Inc.(U.S.)
- ASE Technology Holding Co., Ltd.(Taiwan)
- Texas Instruments Incorporated (U.S.)
- United Microelectronics Corporation (Taiwan)
- STMicroelectronics N.V. (Suiza)
- Powertech Technology Inc. (Taiwan)
- Jiangsu Changjiang Electronics Technology Co. (China)
- 3M Company (U.S.)
- Fujitsu Limited (Japón)
- Advanced Semiconductor Engineering, Inc. (ASE) (Taiwan)
- JCET Group Co., Ltd. (China)
- Tongfu Microelectronics Co., Ltd. (China)
- Hana Micron Inc. (Corea del Sur)
- Nepes Corporation (Corea del Sur)
- Amkor Technology Korea, Inc. (South Korea)
- KYOCERA Corporation (Japón)
- ROHM Co., Ltd. (Japón)
- Renesas Electronics Corporation (Japón)
- Infineon Technologies AG (Alemania)
- NXP Semiconductors N.V. (Países Bajos)
- onsemi (Estados Unidos)
- Broadcom Inc. (Estados Unidos)
¿Cuáles son los últimos desarrollos en Flip Chip Technology Market
- En enero de 2025, el TSMC informó de la continua inversión en capacidad avanzada de embalaje, ya que la demanda relacionada con la IA seguía siendo fuerte. La compañía mantuvo un plan de gastos de capital de 2025 dólares de los EE.UU. de 38 a 42 mil millones de dólares, apoyando la tecnología avanzada y la capacidad de embalaje. La plataforma CoWoS de TSMC integra los dies lógicos y la memoria de alta ancho de banda a través de envases avanzados basados en interposer, reforzando el papel de las tecnologías de flip-chip y relacionadas parachoques en aplicaciones de computación AI y alto rendimiento.
- En abril de 2025, el TSMC introdujo nuevos desarrollos de envases avanzados para IA y computación de alto rendimiento en su Simposio Tecnológico de América del Norte. La compañía anunció la continua expansión de su hoja de ruta CoWoS, incluyendo planes para un paquete CoWoS de 9.5 tamaños capaces de integrar 12 o más pilas HBM, con producción de volumen dirigida para 2027. TSMC también informó de los avances en tecnologías avanzadas de almacenamiento de chips e interconexión que respaldan procesadores de IA cada vez más complejos.
- En abril de 2025, Amkor Technology ingresó en una asociación estratégica con Intel para ampliar la capacidad de reunión del EMIB de embalaje avanzado en Corea, Portugal y Estados Unidos. La colaboración tiene por objeto aumentar la disponibilidad de envases multi-die de alta densidad para aplicaciones de IA, computación de alto rendimiento y de gran densidad de datos. Aunque EMIB es una tecnología basada en puentes en lugar de un chip de voltereta convencional, el desarrollo demuestra el movimiento más amplio de la industria hacia la interconexión de alta densidad y el embalaje avanzado.
- En abril de 2025, Amkor destacó el aumento de la demanda de envases avanzados de 2,5D y RDL a base de computadoras de alto rendimiento y clientes de IA. Durante su primera discusión de ingresos de la cuarta 2025, la compañía informó que prosiguió el compromiso en tecnologías 2.5D y RDL y anunció planes para ampliar su huella avanzada de empaquetado de EE.UU., con la construcción de su instalación de Arizona programada para comenzar en la segunda mitad de 2025.
- En febrero de 2025, ASE lanzó oficialmente su quinta planta en Penang, Malasia, ampliando la huella avanzada de empaque y prueba de la empresa. La expansión aumentó el espacio de planta previsto del sitio de Malasia de aproximadamente 1 millón de pies cuadrados a 3,4 millones de pies cuadrados y fue impulsada en parte por el aumento de la demanda de aplicaciones de próxima generación como la AI generativa. ASE también mantiene capacidades dedicadas de embalaje de chip, incluyendo las tecnologías FCBGA y FCCSP, soportando computación, telecomunicaciones, memoria y otras aplicaciones de alto rendimiento.
- En mayo de 2025, el TSMC aprobó aproximadamente USD 15.25 mil millones en consignaciones de capital para la expansión de la capacidad, incluyendo embalajes avanzados, tecnologías maduras/especialistas y construcción de fab. La inversión formó parte de la planificación de la capacidad del TSMC basada en la demanda del mercado y su hoja de ruta tecnológica, apoyando el continuo aumento de la infraestructura de embalaje avanzada utilizada en aplicaciones de IA, HPC y otros semiconductores de alto rendimiento.
- En octubre de 2025, Amkor rompió terreno en su campus avanzado de empaque y prueba en Arizona y aumentó la inversión prevista a USD 7 mil millones. El proyecto de dos fases está diseñado para proporcionar más de 750.000 pies cuadrados de espacio de limpieza y soporte embalaje avanzado de alto volumen para aplicaciones de IA, computación de alto rendimiento, comunicaciones móviles y automotriz. Se espera que la instalación comience a producir a principios de 2028 y represente una expansión significativa de la capacidad de embalaje avanzada estadounidense.
- En 2025, el TSMC informó que la tecnología de cobre de punta fina para el embalaje de chip en su proceso de 2nm entró con éxito la producción de volumen. El desarrollo es particularmente relevante para el mercado de tecnología de virutas, ya que las interconexiones de cobre-bump proporcionan conexiones eléctricas de alta densidad entre la matriz y el paquete al tiempo que soportan los nodos de proceso semiconductor cada vez más avanzados. TSMC también informó que su tecnología de embalaje avanzada CoWoS-L entró en su segundo año de producción de volumen en 2025.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











