


Global GPU Rental Market Segment, By GPU Type (High-End/Data Center GPUs, Mid-Range GPUs, Consumer-Grade GPUs), Deployment Model (Public Cloud, Private Cloud, Hybrid Cloud), Price Model (On-Demand/Pay-as-you-go, Reserved/Committed Instances), Application (AI/ML Training Model
¿Cuál es la tasa de tamaño y crecimiento del mercado de alquiler de GPU
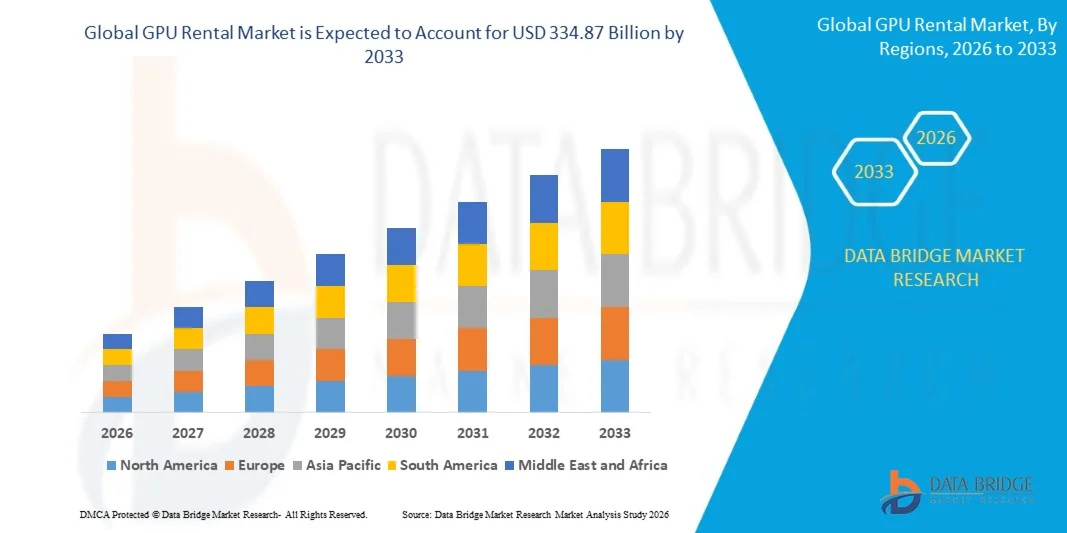
- Según el análisis de Data Bridge Market Research, el mercado de alquiler de GPU fue valorado enUSD 39.81 billion in 2025y se prevé que alcanceUSD 334.87 billion by 2033, creciendo en unCAGR of 30.50% from 2026 to 2033.
- El mercado está experimentando un crecimiento explosivo impulsado por el aumento sin precedentes de la demanda de formación de modelos de idiomas grandes y de cargas de trabajo generativas de inferencia de IA, la escasez crónica de centros de datos de alta gama que limitan la adquisición directa de hardware de GPU, y el rápido surgimiento de proveedores especializados de cloud de GPU que ofrecen alternativas más accesibles y a menudo más rentables a las plataformas de nube de hiperescala.
- El creciente reconocimiento entre las empresas y las empresas de inteligencia artificial que alquilan la capacidad de cálculo de la GPU evita los enormes gastos de capital inicial, los largos plazos de adquisición de hardware y el riesgo de obsolescencia de tecnología rápida son organizaciones convincentes de todos los tamaños para cambiar la estrategia de infraestructura de inteligencia artificial hacia modelos de acceso flexibles basados en el consumo. Los proveedores especializados de “neocloud” centrados exclusivamente en el compute de GPU son cada vez más complementarios y, en muchas cargas de trabajo, compiten directamente con las plataformas tradicionales de nubes hiperescalas, ofreciendo precios más competitivos y a menudo un acceso más rápido a las últimas generaciones de GPU.
- El rápido ritmo de la innovación de arquitectura de la GPU, con nuevas generaciones que ofrecen mejoras sustanciales de rendimiento liberadas en una cadencia acelerante, está reforzando aún más el caso económico de alquiler sobre propiedad, ya que las organizaciones pueden acceder al hardware más reciente sin correr el riesgo total de costos y depreciación de ciclos frecuentes de actualización de equipos de capital.
Tamaño del mercado
- Valor mundial del mercado (2025): 39,81 dólares
- Valor de mercado esperado (2033): USD 334.87 Billion
- CAGR de previsión (2026–2033): 30,50%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways del mercado de alquiler de GPU
- América del Norte dominaba el mercado mundial de alquiler de GPU con la mayor cuota de ingresos del 44,62% en 2025, con el apoyo de la concentración de laboratorios de investigación de IA, la sede de proveedores de cloud hiperescala y la inversión de capital de riesgo sustancial que alimentaba la demanda de GPU de startups de IA.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 34,8% de 2026 a 2033, alimentada por ecosistemas de desarrollo de IA nacionales en rápida expansión, la creciente inversión gubernamental en infraestructura de IA, y el aumento de la capacidad del centro de datos en China, India, Japón y Singapur.
- El segmento GPUs de centro de alta gama/data llevó al mercado con una cuota de 71.34% en 2025, impulsada por la demanda abrumadora de los aceleradores más poderosos disponibles para entrenar y ejecutar modelos de IA cada vez más grandes generativos eficientemente.
- El segmento de aplicación de la inferencia de IA es la categoría de más rápido crecimiento, proyectada para registrar un CAGR de 34,2%, lo que refleja la rápida proliferación de aplicaciones de IA generativas desplegadas que requieren una capacidad de cálculo sostenida y escalable para servir a volúmenes crecientes de consultas de usuarios.
- El segmento de aplicación de capacitación modelo AI/ML dominó la categoría de aplicación con una cuota de ingresos del 48,73% en 2025, liderada por la continua demanda de computación intensiva de los desarrolladores del modelo de fundación que capacitan progresivamente sistemas de IA más grandes y capaces.
- Los precios a la demanda/pago-as-go representan el 52,16% de la cuota de mercado entre los modelos de precios en 2025, prefirieron su flexibilidad para satisfacer requisitos impredecibles y rápidamente escalar la carga de trabajo de IA.
- El segmento de proveedores de neoclouds es la categoría de crecimiento más rápido, con un CAGR de 38,6%, impulsado por el rápido surgimiento de proveedores especializados de cloud centrados en la GPU que aseguran despliegues de GPU a gran escala y la reducción de los precios tradicionales de hiperescala para cargas de trabajo específicas de AI.
- El segmento del modelo de implementación de la nube pública representó el 58,24% de la cuota de mercado en 2025, reflejando su accesibilidad generalizada y menor barrera a la entrada para las organizaciones sin la infraestructura existente del centro de datos.
- El segmento de usuarios finales de las empresas mantuvo una participación del 41,83% en 2025, con el apoyo de la adopción generalizada de aplicaciones generativas de IA que requerían una considerable capacidad de cálculo continua.
Report Scope and GPU Rental Market Segmentation
|
Atributos |
GPU Alquiler de entradas de mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de alquiler de GPU
- Los proveedores de cloud de la GPU están invirtiendo cada vez más en la capacidad de la GPU de próxima generación y en la infraestructura específica de la AI para satisfacer la demanda cada vez mayor de actividades de capacitación y cargas de trabajo en materia de inferencias.
- Por ejemplo, en febrero de 2025, CoreWeave se convirtió en el primer proveedor de cloud para hacer NVIDIA GB200 NVL72 instancias generalmente disponibles, proporcionando a los clientes acceso a sistemas de rack que contienen 72 GPUs NVIDIA Blackwell.
- Los proveedores especializados de la nube de GPU se diferencian cada vez más a través de centros de datos diseñados con refrigeración líquida, potencia de alta densidad y redes de alta velocidad, en lugar de depender exclusivamente de la infraestructura de nube convencional.
- Por ejemplo, en abril de 2025, CoreWeave informó que la mayoría de sus nuevos centros de datos utilizarían refrigeración líquida, permitiendo una mayor densidad de GPU y apoyando los requisitos térmicos de los sistemas NVIDIA de próxima generación.
- Los proveedores de nube de GPU también se centran en la utilización de GPU y la eficiencia de la infraestructura mediante la optimización del volumen de trabajo, la programación y el software especializado.
- Por ejemplo, en marzo de 2025, CoreWeave informó de lograr más del 50% de utilización modelo FLOPS en GPUs NVIDIA Hopper, destacando el creciente enfoque en maximizar el cálculo útil de la capacidad de GPU alquilada.
- Los proveedores están ampliando cada vez más sus carteras de GPU a través de múltiples generaciones de aceleradores, permitiendo a los clientes seleccionar infraestructura de acuerdo con el rendimiento de la carga de trabajo, la disponibilidad y los requisitos de coste.
- Por ejemplo, en enero de 2026, CoreWeave anunció planes para desplegar sistemas NVIDIA Vera Rubin, ampliando su plataforma en la nube a otra generación de tecnología de computación acelerada NVIDIA.
- A medida que las cargas de trabajo de capacitación e inferencia de IA siguen exigiendo computadoras a gran escala, el mercado de alquiler de la GPU está avanzando cada vez más hacia la infraestructura optimizada por IA, el rápido acceso a las GPU de próxima generación, el enfriamiento de líquidos, la creación de redes de alto rendimiento y la mejora de la eficiencia de la utilización.
¿Cuáles son los controladores clave del mercado de alquiler de GPU
- El aumento sin precedentes de la demanda de formación de modelos de idiomas grandes y el desarrollo de aplicaciones generativas de IA ha aumentado considerablemente la demanda empresarial y de puesta en marcha de un acceso escalable y a demanda a una capacidad informática de alta gama de GPU más allá de lo que la mayoría de las organizaciones pueden adquirir y operar económicamente de forma independiente.
- Por ejemplo, en abril de 2025, Lambda amplió su capacidad de infraestructura en la nube de GPU de manera significativa para satisfacer la demanda creciente de las startups de AI y los clientes empresariales que buscan acceso a los GPUs del centro de datos de última generación para proyectos de formación de modelos a gran escala.
- La persistente escasez mundial de GPUs de centros de datos de alta gama en relación con la demanda está impulsando organizaciones sin acceso directo a la asignación del fabricante hacia modelos de consumo basados en alquileres como la vía más práctica para asegurar la capacidad de cálculo necesaria dentro de plazos razonables.
- Por ejemplo, en diciembre de 2024, Crusoe Energy Systems amplió su capacidad de centro de datos en la nube de GPU en respuesta a la demanda sostenida de la empresa que supera la oferta disponible, destacando el crecimiento del mercado de alquiler de la demanda de capacidad en curso.
- La creciente proliferación de modelos de IA de código abierto y disponibles abiertamente está disminuyendo el obstáculo al desarrollo de aplicaciones de IA para una base mucho más amplia de desarrolladores y organizaciones más pequeñas, muchas de las cuales carecen de capital o experiencia para operar la infraestructura de GPU de propiedad y, por lo tanto, recurren al acceso informático basado en el alquiler como su principal vía de experimentación y despliegue.
- Con un rápido avance constante de las capacidades modelo de IA que requieren mayores recursos informáticos, persistentes limitaciones de suministro de hardware de GPU y una creciente preferencia empresarial por modelos de infraestructura flexibles basados en el consumo, el mercado de alquiler de GPU seguirá siendo uno de los segmentos de mayor crecimiento dentro de la industria de la infraestructura tecnológica mundial más amplia.
¿Qué factores están reforzando el crecimiento del mercado de alquiler de GPU
- Las limitaciones de la oferta de la GPU siguen siendo un reto importante, ya que la demanda de aceleradores avanzados sigue superando la oferta disponible, creando escasez de capacidad y posible presión de precios para los clientes de alquiler.
- Por ejemplo, en noviembre de 2024, NVIDIA destacó las limitaciones de la oferta que afectan a las entregas de sus últimos procesadores de IA en medio de una fuerte demanda.
- Las limitaciones de la energía y la red restringen la ampliación de la capacidad de los centros de datos de la GPU, ya que la infraestructura de la IA requiere una electricidad sustancial y nuevas conexiones de red pueden tardar mucho. Por ejemplo, la AIE estima que alrededor del 20% de los proyectos previstos de centros de datos podrían enfrentar retrasos debido a limitaciones de la red.
- Los altos costos de depreciación de capital y tecnología crean presión financiera para los proveedores de alquiler de GPU, que deben invertir continuamente en GPU, centros de datos, redes, refrigeración e infraestructura de energía. Las generaciones de GPU de rápida introducción también pueden reducir los ciclos de vida de hardware y aumentar los riesgos de depreciación.
¿Cómo se aumenta el mercado de alquiler de GPU
El mercado de alquiler de GPU se segmenta sobre la base del tipo GPU, modelo de implementación, modelo de precios, aplicación, usuario final y tipo de proveedor.
- Por tipo GPU
Sobre la base del tipo GPU, el mercado global de alquiler de GPU se segmenta en GPUs de centro de alta gama/datos, GPUs de rango medio y GPUs de grado consumidor. El segmento GPU de centro de alta gama/datos dominaba el mercado con una cuota de 71,34% en 2025, debido a la demanda abrumadora de los aceleradores más poderosos disponibles para entrenar y ejecutar modelos de IA cada vez más grandes generativos eficientemente. Estas GPU siguen siendo la opción preferida para las empresas y los laboratorios de inteligencia artificial que llevan a cabo actividades de capacitación de modelos a gran escala y cargas de trabajo de alta eficiencia.
Se prevé que el segmento de GPU de gama media registrará el crecimiento más rápido en un CAGR de 32,7% de 2026 a 2033, impulsado por el aumento de la demanda de pequeñas empresas de inteligencia artificial, investigadores académicos y desarrolladores para una capacidad de cálculo rentable adecuada para un modelo de capacitación de menor escala y cargas de trabajo de inferencia que no requieren hardware de aceleración insignia.
- By Deployment Model
Sobre la base del modelo de implementación, el mercado global de alquiler de GPU se segmenta en nube pública, nube privada y nube híbrida. El segmento de nube pública dirigió el mercado con una participación del 58,24% en 2025, apoyada por su accesibilidad generalizada, escalabilidad elástica y menor barrera a la entrada para las organizaciones sin la infraestructura existente del centro de datos o compromisos de capacidad a largo plazo.
Se espera que el segmento de la nube híbrida experimente el crecimiento más rápido en una CAGR del 33,9% entre 2026 y 2033, impulsado por el creciente interés empresarial en combinar la infraestructura de GPU de propiedad local para cargas de trabajo de referencia con capacidad de GPU de nube alquilada para la demanda de ráfagas, optimizando tanto la eficiencia de costes como la flexibilidad de capacidad.
- Por modelo de precios
Sobre la base del modelo de fijación de precios, el mercado mundial de alquiler de GPU se segmenta a instancias a pedido/pago, reservadas/commitidas y casos puntuales. El segmento a pedido/pago-as-you-go dominaba el mercado con una proporción de 52,16% en 2025 debido a su flexibilidad en la adaptación impredecible y rápida escala de requisitos de carga de trabajo de IA sin compromiso financiero a largo plazo. la preferencia generalizada entre las startups de AI y los equipos de investigación para el acceso flexible y de bajo compromiso sigue reforzando la posición líder de este segmento.
Se espera que el segmento de casos reservados/commitidos sea testigo de la CAGR más rápida del 31,8% de 2026 a 2033, impulsada por este crecimiento, se vea impulsado por la creciente preferencia empresarial por garantizar el acceso garantizado a la capacidad de la GPU y la fijación de precios más previsibles mediante compromisos a más largo plazo, en particular para la capacitación y el volumen de trabajo de inferencia de misiones críticas.
- By Application
Sobre la base de la aplicación, el mercado global de alquiler de GPU se segmenta en la formación de modelos AI/ML, inferencia AI, computación de alto rendimiento " cómputo científico, renderizado " efectos visuales, extracción de criptomonedas y juegos en la nube. El segmento de formación de modelos AI/ML dominaba el mercado con una proporción de 48,73% en 2025 debido a la continua demanda de computación intensiva de los desarrolladores de modelos de fundición que formaban sistemas de IA progresivamente más grandes y más capaces. la carrera en curso entre las empresas de IA para desarrollar modelos cada vez más capaces está reforzando el dominio de este segmento.
Se espera que el segmento de inferencia de IA sea testigo de la CAGR más rápida del 34,2% entre 2026 y 2033, impulsada por la rápida proliferación de aplicaciones de IA generativas desplegadas que requieren una capacidad computarizada sostenida y escalable para servir a los crecientes volúmenes de consulta de usuarios a través de productos AI de consumo y empresa.
- Por Usuario final
Sobre la base del usuario final, el mercado global de alquiler de GPU se segmenta en empresas, startups AI/ML, instituciones de investigación " academia, defensa del gobierno y desarrolladores individuales. El segmento de las empresas dominaba el mercado con una proporción de 41,83% en 2025 debido a la adopción generalizada de aplicaciones generativas de IA que requerían una considerable capacidad de cálculo continua tanto para el desarrollo de herramientas internas como para el despliegue de productos AI orientados al cliente. la adopción generalizada de la empresa AI en casi todas las industrias verticales refuerza la posición líder de este segmento.
Se espera que el segmento de startups AI/ML sea testigo de la CAGR más rápida del 35,7% de 2026 a 2033, impulsada por la continua inversión de capital de riesgo que fluye hacia startups de IA que dependen en gran medida de la computación de GPU alquilada en lugar de la propiedad de hardware directo intensivo en capital para financiar el desarrollo y el despliegue de modelos.
- Por tipo de proveedor
Sobre la base del tipo de proveedor, el mercado global de alquiler de GPU se segmenta en proveedores de cloud hiperescala, proveedores especializados de nube GPU y neoclouds. El segmento de proveedores de cloud hiperescala dominaba el mercado con una proporción de 54,72% en 2025 debido a su extensa infraestructura existente, amplia cobertura geográfica, y las relaciones de clientes empresariales establecidas que van mucho más allá del compute de GPU. Las relaciones de adquisición institucionales establecidas y los ecosistemas integrados de servicios en la nube siguen reforzando la posición principal de este segmento.
Se espera que el segmento de neoclouds sea testigo de la CAGR más rápida del 38,6% de 2026 a 2033, impulsada por el rápido surgimiento de proveedores especializados de cloud centrados en la GPU que aseguran despliegues de GPU a gran escala y reducen los precios tradicionales de hiperescala para cargas de trabajo específicas de la AI, lo que atrae una importante financiación de empresas e infraestructura para financiar la rápida expansión de la capacidad.
¿Qué región tiene la mayor parte del mercado de alquiler de GPU
- América del Norte dominaba el mercado de alquiler de GPU y representaba la mayor parte de ingresos del 44,62% en 2025, con el apoyo de la concentración de laboratorios de investigación de IA, sede de proveedores de cloud hiperescala, y la inversión de capital de riesgo sustancial que alimentaba la demanda de GPU de startups de IA.
- La región también se beneficia de una concentración densa de desarrolladores de modelos básicos, una infraestructura de centro de datos bien establecida y una importante disponibilidad de capital que apoye la rápida expansión de la infraestructura de proveedores de cloud de GPU. El liderazgo continuo en el desarrollo del modelo de IA fronterizo sigue fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. GPU Rental Market Insight
El mercado de alquiler U.S. GPU tiene la mayor parte dentro de América del Norte, impulsado por la concentración de los principales laboratorios de investigación AI y desarrolladores de modelos de fundición, la infraestructura de proveedores de cloud de alta hiperescala y especializada de GPU, y la inversión de capital de riesgo sustancial que alimenta la demanda de computación de arranque AI. El aumento de la adopción de la IA generativa empresarial y el desarrollo continuo del modelo de IA de frontera están apoyando aún más el crecimiento robusto del mercado. Además, la inversión significativa de infraestructura por parte de los hiperescaladores establecidos y los proveedores emergentes de neocloud refuerza la posición del país como el centro global de la actividad del mercado de alquiler de GPU.
Canada GPU Rental Market Insight
El mercado de alquiler de GPU de Canadá se está expandiendo a medida que las empresas de inteligencia artificial, las empresas, las instituciones de investigación y las empresas tecnológicas buscan un acceso flexible a computadoras de alto rendimiento sin grandes inversiones de hardware. La demanda es apoyada por la IA generativa, el aprendizaje automático, la computación en la nube y el análisis avanzado de datos. Los proveedores están ofreciendo cada vez más instancias de GPU basadas en NVIDIA, redes de alta velocidad e infraestructura escalable. El fuerte ecosistema de investigación AI de Canadá y las crecientes inversiones en centros de datos crean oportunidades, mientras que los costos de electricidad, la disponibilidad de la GPU, las limitaciones de infraestructura y la intensa competencia siguen siendo desafíos clave.
Asia-Pacific GPU Rental Market Insight
Se espera que el mercado de alquiler de la GPU en Asia y el Pacífico experimente un rápido crecimiento, impulsado por la rápida expansión de los ecosistemas nacionales de desarrollo de la IA, la creciente inversión gubernamental en infraestructura de IA y el aumento de la capacidad de los centros de datos en toda la región. La creciente inversión de capital de riesgo en las startups regionales de AI está apoyando la expansión del mercado. Además, la creciente presencia de proveedores de cloud de GPU nacionales e internacionales que establecen la capacidad regional de centros de datos está acelerando la adopción de mercado en toda la región.
India GPU Mercado de alquiler
El mercado de alquiler de la GPU de la India es testigo de un crecimiento sólido, impulsado por la rápida expansión del ecosistema nacional de startups de IA, la creciente inversión gubernamental en iniciativas nacionales de infraestructura informática de IA y el aumento de la adopción de IA generativa empresarial en los sectores de tecnología y servicios. Aumentar la disponibilidad de proveedores de cloud de GPU nacionales e internacionales está apoyando la expansión del mercado. Además, el aumento de la concentración del Gobierno en el fomento de la capacidad de cálculo de la IA soberana está acelerando aún más la adopción del mercado en todo el país.
Japón GPU mercado de alquiler
El mercado de alquiler de la GPU de Japón es testigo de un crecimiento constante, impulsado por el aumento de la adopción de la IA generativa empresarial, la creciente inversión gubernamental en la infraestructura informática nacional de IA y la creciente demanda de las empresas nacionales de tecnología que desarrollan aplicaciones de IA. Las empresas japonesas de todo el sector tecnológico, automotriz y manufacturero siguen adoptando servicios de alquiler de GPU para acelerar el despliegue de la iniciativa AI sin una inversión de capital pesado. El apoyo constante del Gobierno al desarrollo de la infraestructura de IA contribuye aún más al crecimiento del mercado en el Japón.
¿Cuáles son las mejores empresas del mercado de alquiler de GPU
La industria de alquiler de GPU está dirigida principalmente por empresas bien establecidas, incluyendo:
- NVIDIA Corporation(U.S.)
- Amazon Web Services, Inc.(U.S.)
- Microsoft Corporation(U.S.)
- Google LLC(U.S.)
- CoreWeave, Inc.(U.S.)
- Lambda, Inc. (U.S.)
- Oracle Corporation (Estados Unidos)
- Paperspace (DigitalOcean, Inc.) (U.S.)
- RunPod Inc. (U.S.)
- Vast.ai Inc. (U.S.)
- Crusoe Energy Systems Inc. (U.S.)
- Together AI, Inc.
- Fluidstack Ltd. (U.K.)
- Nebius Group N.V. (Países Bajos)
- Voltage Park (U.S.)
- TensorDock, Inc. (U.S.)
- Genesis Cloud GmbH (Alemania)
- Alibaba Cloud (Alibaba Group) (China)
- Tencent Cloud (Tencent Holdings) (China)
- IBM Corporation (Estados Unidos)
¿Cuáles son los últimos desarrollos en el mercado de alquiler de GPU
- En septiembre de 2025, CoreWeave anunció una importante ampliación de su capacidad de centro de datos con nuevas instalaciones dedicadas al despliegue de GPU de próxima generación, con el objetivo de aumentar significativamente la capacidad informática disponible para los clientes de la empresa AI de capacitación e inferencia.
- En enero de 2025, Lambda obtuvo financiación adicional de infraestructura para ampliar su capacidad en la nube de GPU, con el objetivo de aumentar la disponibilidad de GPUs de centros de datos de alta gama para startups de IA y equipos de investigación empresarial.
- En noviembre de 2025, Nebius Group amplió su huella en el centro de datos de la GPU europea, añadiendo nueva capacidad diseñada específicamente para servir a la creciente demanda de IA empresarial en toda la Unión Europea en medio de crecientes consideraciones de soberanía de datos.
- En noviembre de 2024, Crusoe Energy Systems anunció una importante expansión de centros de datos impulsada cada vez más por fuentes de energía renovables y varadas, dirigida a clientes empresariales conscientes de la sostenibilidad que buscan opciones de cálculo de GPU de menor carbono.
- En junio de 2023, Together AI se asoció con varios desarrolladores de modelos AI de código abierto para proporcionar acceso subvencionado a la nube GPU para proyectos de investigación y formación de modelos comunitarios, demostrando la posición de la empresa dentro del ecosistema de investigación AI abierto más amplio.
- En agosto de 2024, Vast.ai amplió su plataforma de mercado de GPU descentralizada, conectando a los propietarios de GPU de centros de datos individuales y pequeños con los desarrolladores de AI que buscan un acceso de cálculo rentable, ampliando la diversidad de fuentes de suministro de alquiler de GPU disponibles.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











