Mercado mundial de tratamiento de la hematuria, por tipo (hematuria macroscópica, hematuria microscópica), tipo de tratamiento (medicamentos, terapias), vía de administración (oral, parenteral, otras), usuarios finales (hospitales, atención domiciliaria, clínicas especializadas, otras), canal de distribución (farmacia hospitalaria, farmacia en línea, farmacia minorista): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento del mercado de tratamiento de la hematuria
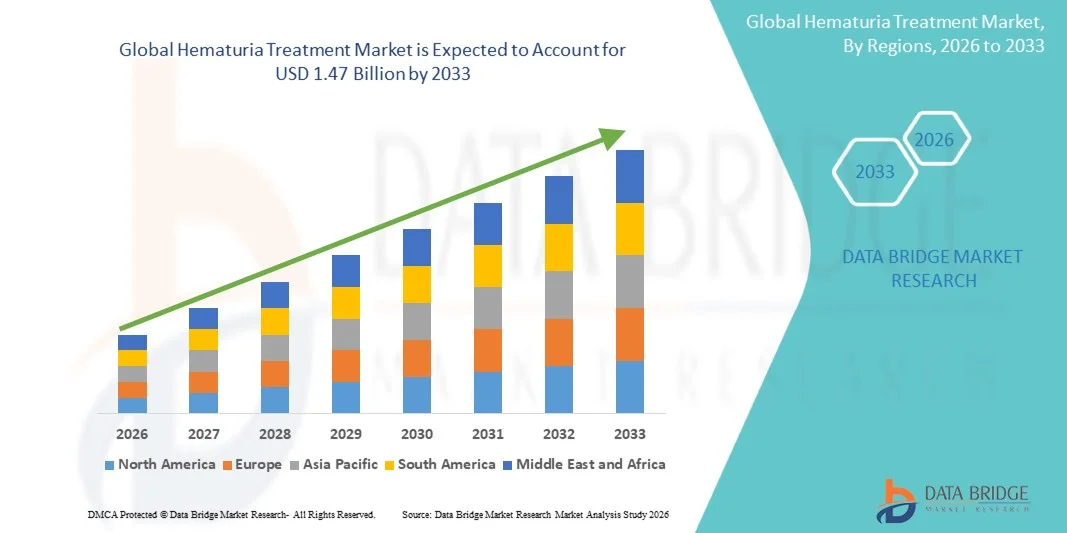
- Según el Análisis de la Investigación del Mercado del Puente de Datos, el tamaño del mercado global del tratamiento de la hematuria fue valoradoUSD 1.17 billion in 2025y se espera que alcanceUSD 1,47 mil millones en 2033, aCAGR of 2.90%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de las condiciones subyacentes, como las infecciones del tracto urinario, las piedras renales y el cáncer de vejiga, junto con la creciente conciencia y el diagnóstico precoz de los trastornos urológicos, lo que conduce a una mayor demanda de opciones de tratamiento eficaces
- Además, el aumento de los avances en las técnicas de diagnóstico, el mejoramiento del acceso a los servicios de salud y la creciente demanda de soluciones de tratamiento orientadas y mínimamente invasivas están estableciendo la gestión de la hematuria como componente crítico de la atención urológica. Estos factores convergentes están acelerando la adopción de soluciones de tratamiento, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): 1.700 millones de dólares
- Valor de mercado esperado (2033): USD 1.47 mil millones
- CAGR prefabricado (2026–2033): 2,90%
¿Cuáles son los principales Takeaways of Hematuria Treatment Market
- El tratamiento de la hematuria, que abarca terapias dirigidas a abordar la sangre en la orina causada por enfermedades subyacentes como infecciones del tracto urinario, cálculos renales y malignidades, desempeña un papel crucial en la atención urológica moderna debido a la necesidad de un diagnóstico preciso, tratamiento específico y prevención de complicaciones
- La creciente demanda de tratamiento de la hematuria se alimenta principalmente por el aumento de la prevalencia de trastornos urológicos, el aumento de la población geriátrica y el aumento de la sensibilización respecto del diagnóstico precoz y la gestión oportuna de las condiciones urinarias
- América del Norte dominaba el mercado de tratamiento de la hematuria con la mayor cuota de ingresos del 38,50% en 2025, caracterizada por una infraestructura sanitaria avanzada, altas tasas de diagnóstico y una fuerte presencia de productos farmacéuticos y farmacéuticos líderesdispositivo médicoempresas, con Estados Unidos presenciando un crecimiento significativo debido al aumento de los casos de cáncer de vejiga y trastornos relacionados con los riñones apoyados por políticas favorables de reembolso
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de tratamiento de la hematuria durante el período previsto debido a la mejora de la infraestructura sanitaria, el aumento del gasto sanitario y la sensibilización de los pacientes en las economías emergentes
- El segmento de drogas dominaba el mercado de tratamiento de la hematuria con una cuota de mercado del 46,8% en 2025, impulsada por el uso generalizado de antibióticos,antiinflamatorios, y otros medicamentos dirigidos a las causas profundas de la hematuria y ofreciendo opciones efectivas de tratamiento de primera línea
Report Scope and Hematuria Treatment Market Segmentation
|
Atributos |
Tratamiento de la hematuria Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de tratamiento de la hematuria
“Advancementos en Precisión Diagnóstica y Tratamiento mínimamente Invasivo”
- Una tendencia significativa y aceleradora en el mercado mundial de tratamiento de la hematuria es la creciente adopción de tecnologías avanzadas de diagnóstico y enfoques de tratamiento mínimamente invasivos, lo que permite una identificación más precisa de las causas subyacentes y mejores resultados de los pacientes. Esta evolución en las capacidades médicas mejora significativamente la eficiencia clínica y la calidad del cuidado del paciente
- Por ejemplo, los procedimientos de citoscopia y las técnicas avanzadas de imagen, como la urografía por TC, se utilizan cada vez más para un diagnóstico preciso de las causas de la hematuria, mientras que intervenciones mínimamente invasivas comoláserlithotripsia para cálculos renales proporcionan tratamiento eficaz con menor tiempo de recuperación. Del mismo modo, los diagnósticos moleculares basados en la orina están ganando tracción para la detección temprana del cáncer de vejiga
- La integración tecnológica en la gestión de la hematuria permite características tales como detección temprana de enfermedades, mejora de la vigilancia de las condiciones del paciente y mejora de la precisión del tratamiento. Por ejemplo, algunos proveedores de atención médica utilizan herramientas de imagen asistidas por AI para identificar anomalías más eficientemente y proporcionar alertas para posibles malignidades. Además, las técnicas mínimamente invasivas ofrecen a los pacientes menores estancias hospitalarias y una recuperación más rápida, mejorando la experiencia general del tratamiento
- La integración perfecta de diagnósticos avanzados con la planificación del tratamiento facilita un enfoque más coordinado y centrado en el paciente a la atención urológica. Mediante sistemas sanitarios unificados, los médicos pueden gestionar el diagnóstico, el tratamiento y el seguimiento dentro de una sola plataforma, mejorando la eficiencia y garantizando mejores resultados clínicos
- Esta tendencia hacia soluciones de tratamiento más precisas, eficientes y amigables con el paciente está reorganizando fundamentalmente las expectativas en la atención urológica. En consecuencia, empresas como Olympus Corporation están desarrollando sistemas endoscópicos avanzados con capacidades de imagen mejoradas y funcionalidades mínimamente invasivas para mejorar la gestión hematuria
- La demanda de soluciones avanzadas de diagnóstico y tratamiento mínimamente invasivo está creciendo rápidamente en todos los sistemas de salud, ya que los proveedores priorizan cada vez más la detección temprana, precisión y mejores resultados de los pacientes
Dinámica del Mercado de Tratamiento de Hematuria
Conductor
“Rising Prevalence of Urological Disorders and Increasing Diagnostic Awareness”
- La creciente prevalencia de trastornos urológicos como infecciones del tracto urinario, cálculos renales y cáncer de vejiga, junto con la creciente conciencia respecto al diagnóstico precoz, es un factor importante para la mayor demanda de tratamiento de la hematuria
- Por ejemplo, en marzo de 2025, F. Hoffmann-La Roche Ltd anunció avances en soluciones de diagnóstico destinadas a mejorar la detección temprana de anomalías del tracto urinario, apoyando enfoques de tratamiento oportunos y eficaces. Se espera que esas estrategias de empresas clave impulsen el crecimiento del mercado del tratamiento de la hematuria en el período previsto
- A medida que los pacientes y proveedores de atención médica se vuelven más proactivos para identificar los síntomas asociados con la hematuria, la demanda de herramientas de diagnóstico precisas y opciones de tratamiento eficaces sigue aumentando, mejorando las tasas de intervención temprana
- Además, la creciente población envejecida y la creciente incidencia de enfermedades renales crónicas hacen de la gestión de la hematuria un componente esencial de los sistemas sanitarios, impulsando una demanda constante de soluciones de tratamiento
- La disponibilidad de métodos de diagnóstico mejorados, el acceso a los servicios de salud y programas de detección incrementados son factores clave que impulsan la adopción de soluciones de tratamiento de hematuria en mercados tanto desarrollados como emergentes. La tendencia hacia la atención médica preventiva y la gestión temprana de enfermedades contribuye aún más al crecimiento del mercado
Restraint/Challenge
“High Treatment Costs and Diagnostic Complexity Hurdle”
- Las preocupaciones relativas al alto costo de los procedimientos avanzados de diagnóstico y las opciones de tratamiento, incluidas las pruebas de imagen y las cirugías mínimamente invasivas, plantean un reto importante para la adopción más amplia del mercado. Como a menudo la hematuria requiere múltiples pasos diagnósticos para identificar la causa subyacente, el costo general del tratamiento puede ser sustancial, especialmente en las regiones de ingresos bajos y medianos
- Por ejemplo, el costo de los procedimientos como la citscopía y la tomografía computarizada puede limitar la accesibilidad para una población paciente significativa, especialmente en regiones con cobertura limitada de seguros o apoyo al reembolso
- Para ampliar el acceso de los pacientes es fundamental abordar estos problemas relacionados con los costos mediante soluciones de diagnóstico asequibles, políticas de reembolso mejoradas y desarrollo de infraestructura sanitaria. Empresas como Siemens Healthineers AG enfatizan la innovación en tecnologías de imagen rentables para mejorar la accesibilidad y la eficiencia. Además, la complejidad de diagnosticar con precisión la causa raíz de la hematuria, que puede variar de infecciones benignas a malignidades graves, puede retrasar la iniciación del tratamiento e impactar los resultados del paciente
- Si bien los sistemas de atención de la salud están avanzando, las disparidades en el acceso a la atención urológica especializada y las instalaciones de diagnóstico siguen siendo una barrera, en particular en las regiones en desarrollo, lo que afecta al diagnóstico y el tratamiento oportunos
- La superación de estos desafíos mediante la optimización de costos, la mejora del acceso a la salud y la mejora de las capacidades de diagnóstico será vital para el crecimiento sostenido del mercado
¿Cómo se aumenta el mercado de tratamiento de la hematuria
El mercado se segmenta por tipo, tipo de tratamiento, vía de administración, usuarios finales y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de tratamiento de la hematuria se segmenta en hematuria bruta y hematuria microscópica. El segmento hematuria bruto dominaba el mercado con la mayor cuota de ingresos en 2025, impulsado por sus síntomas visibles que provocan atención médica inmediata y un diagnóstico más rápido. Es más probable que los pacientes que experimentan hematuria bruta busquen atención urgente, lo que da lugar a tasas de tratamiento más elevadas y a una mayor demanda de procedimientos de diagnóstico como la imagen y la cistosa. La gravedad asociada a la sangre visible en la orina indica a menudo condiciones subyacentes graves, como el cáncer de vejiga o cálculos renales, una intervención clínica posterior. Además, los proveedores de atención médica priorizan casos de hematuria bruto debido al mayor riesgo de complicaciones, contribuyendo a su dominio. La disponibilidad de vías de diagnóstico establecidas y protocolos de tratamiento también apoya la fuerte presencia de mercado de este segmento.
Se espera que el segmento de la hematuria microscópica sea testigo de la tasa de crecimiento más rápida durante el período de previsión, alimentada por la adopción creciente de exámenes de rutina y prácticas de salud preventivas. Los avances en tecnologías diagnósticas, incluyendo análisis de orina y pruebas moleculares, están permitiendo la detección temprana de hematuria microscópica incluso en pacientes asintomáticos. Esta tendencia es particularmente significativa en las poblaciones de envejecimiento y los grupos de alto riesgo en los que la identificación temprana puede prevenir la progresión de enfermedades. El aumento de la conciencia entre los proveedores de atención médica acerca de la importancia del diagnóstico precoz está acelerando aún más el crecimiento del segmento. Además, las iniciativas gubernamentales que promueven las revisiones periódicas de la salud contribuyen a aumentar las tasas de detección. Como resultado, este segmento está ganando impulso debido a su potencial de intervención temprana y mejores resultados de los pacientes.
- Por tipo de tratamiento
Sobre la base del tipo de tratamiento, el mercado de tratamiento de la hematuria se segmenta en medicamentos y terapias. El segmento de fármacos dominaba el mercado con la mayor cuota de ingresos del 46,8% en 2025, impulsada por su papel como el tratamiento de primera línea para la mayoría de las causas subyacentes tales como infecciones, inflamación y condiciones renales leves. Los antibióticos, los medicamentos antiinflamatorios y otros medicamentos son ampliamente recetados debido a su eficacia y accesibilidad. La comodidad del tratamiento farmacológico y menor costo en comparación con las intervenciones quirúrgicas apoyan aún más su dominio. Además, los medicamentos se utilizan a menudo en combinación con otros tratamientos, reforzando su papel central en la gestión de la hematuria. La fuerte presencia de empresas farmacéuticas y el desarrollo continuo de mejores formulaciones de drogas también contribuyen al crecimiento de segmentos. La amplia disponibilidad de estos medicamentos en todos los entornos sanitarios garantiza una demanda consistente.
Se espera que el segmento de terapias sea testigo de la tasa de crecimiento más rápida durante el período previsto, alimentada por el aumento de la adopción de procedimientos de tratamiento mínimamente invasivos y avanzados. Técnicas como terapia láser, litotripsia y intervenciones endoscópicas están ganando popularidad debido a su eficacia y el tiempo de recuperación reducido. Estas terapias son particularmente importantes para el tratamiento de condiciones subyacentes graves como cálculos renales y tumores. Los avances tecnológicos en los dispositivos médicos están mejorando aún más la precisión del tratamiento y los resultados del paciente. La creciente preferencia de los pacientes por procedimientos mínimamente invasivos también está acelerando la demanda. Además, el aumento de las inversiones en infraestructura sanitaria está mejorando el acceso a opciones terapéuticas avanzadas.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado de tratamiento de la hematuria se segmenta en oral, parenteral y otros. El segmento oral dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por el uso generalizado de medicamentos orales para tratar infecciones y condiciones urológicas leves. Los medicamentos orales ofrecen un alto cumplimiento del paciente debido a la facilidad de administración y conveniencia, especialmente en entornos ambulatorios. A menudo se prescriben como terapia de primera línea, por lo que son una opción preferida entre los proveedores de atención médica. La eficacia en función de los costos de los medicamentos orales en comparación con los tratamientos inyectables apoya aún más su dominio. Además, la disponibilidad de una amplia gama de formulaciones orales aumenta la flexibilidad del tratamiento. Este segmento sigue gozando de una fuerte demanda en los mercados desarrollados y emergentes.
Se espera que el segmento parenteral sea testigo de la tasa de crecimiento más rápida durante el período previsto, alimentada por la creciente necesidad de un tratamiento rápido y eficaz en casos graves. Las terapias inyectables se utilizan a menudo en los centros hospitalarios para pacientes que requieren intervención inmediata o aquellos con complicaciones. La creciente incidencia de las graves condiciones urológicas y los ingresos hospitalarios contribuye al crecimiento del segmento. La administración de Parenteral garantiza una mayor biodisponibilidad y una acción terapéutica más rápida, lo que lo hace crítico en la atención aguda. Los avances en las formulaciones de drogas inyectables también están mejorando los resultados del tratamiento. Además, la ampliación de la infraestructura hospitalaria está apoyando una mayor adopción de esta ruta.
- Por End-Users
Sobre la base de los usuarios finales, el mercado de tratamiento de la hematuria se segmenta en hospitales, hogares, clínicas especializadas y otros. El segmento de hospitales dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por la disponibilidad de instalaciones avanzadas de diagnóstico y tratamiento. Los hospitales son el principal punto de atención para pacientes con síntomas graves o condiciones subyacentes complejas que requieren una evaluación integral. La presencia de profesionales sanitarios cualificados y el acceso a tecnologías de imagen refuerzan aún más este segmento. Además, los hospitales manejan un alto volumen de casos de emergencia y de hospitalización, contribuyendo a una demanda constante. La integración de enfoques multidisciplinarios de atención también aumenta la eficacia del tratamiento. Este dominio se apoya además en marcos de reembolso sólidos en las regiones desarrolladas.
Se espera que el segmento de atención en el hogar sea testigo de la tasa de crecimiento más rápida durante el período previsto, alimentada por la creciente preferencia por la atención remota y centrada en el paciente. Los avances en tecnologías de telemedicina y control remoto permiten a los pacientes gestionar condiciones leves desde el hogar. Esta tendencia es particularmente significativa entre los pacientes de edad avanzada y los que requieren atención a largo plazo. Homecare reduce los costos de hospitalización y mejora la comodidad del paciente, lo que lo convierte en una opción atractiva. Además, el aumento de la conciencia sanitaria y la accesibilidad de los medicamentos están apoyando este cambio. La expansión de los servicios de salud en el hogar está acelerando aún más el crecimiento de segmentos.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de tratamiento de hematuria se segmenta en farmacia hospitalaria, farmacia en línea y farmacia minorista. El segmento de farmacia hospitalaria dominó el mercado con la mayor cuota de ingresos en 2025, impulsado por el alto volumen de recetas generadas dentro de los entornos hospitalarios. Los pacientes sometidos a diagnóstico y tratamiento en hospitales suelen obtener medicamentos directamente de farmacias hospitalarias, garantizando el acceso inmediato. La disponibilidad de drogas especializadas y orientación profesional apoya aún más este segmento. Además, las farmacias hospitalarias desempeñan un papel crítico en la gestión de regímenes complejos de tratamiento. Una fuerte integración con los sistemas hospitalarios garantiza una demanda constante. Este segmento sigue liderando debido a su fiabilidad y accesibilidad.
Se espera que el segmento de farmacia en línea sea testigo de la tasa de crecimiento más rápida durante el período de previsión, alimentada por el aumento de la digitalización y la creciente preferencia de los consumidores por opciones de compra convenientes. Las plataformas en línea ofrecen fácil acceso a medicamentos, precios competitivos y servicios de entrega en casa, mejorando la comodidad del paciente. La creciente adopción del comercio electrónico en la salud contribuye significativamente al crecimiento de segmentos. Además, la mayor penetración de Internet y el uso de teléfonos inteligentes están apoyando esta tendencia. El apoyo normativo a las farmacias en línea en varias regiones está impulsando aún más la adopción. Como resultado, este segmento está ganando rápidamente tracción tanto en mercados desarrollados como en mercados emergentes.
Hematuria Treatment Market Regional Analysis
- América del Norte dominaba el mercado de tratamiento de la hematuria con la mayor cuota de ingresos del 38,50% en 2025, caracterizada por una infraestructura sanitaria avanzada, altas tasas de diagnóstico y una fuerte presencia de las principales empresas farmacéuticas y de dispositivos médicos
- Los pacientes de la región valoran las tecnologías avanzadas de diagnóstico, las soluciones de tratamiento eficaces y el acceso a sistemas sanitarios bien establecidos que permiten una gestión oportuna y precisa de las condiciones relacionadas con la hematuria
- Esta adopción generalizada cuenta además con una infraestructura sanitaria avanzada, un alto gasto sanitario y una fuerte presencia de las principales empresas farmacéuticas y de dispositivos médicos, estableciendo el tratamiento de la hematuria como componente crítico de la atención urológica tanto en el hospital como en la especialidad.
U.S. Hematuria Treatment Market Insight
El mercado de tratamiento de la hematuria estadounidense capturó la mayor cuota de ingresos del 79% en 2025 dentro de América del Norte, alimentada por la alta prevalencia de trastornos urológicos y la creciente adopción de tecnologías avanzadas de diagnóstico. Los pacientes están priorizando cada vez más el diagnóstico precoz y el tratamiento eficaz de las condiciones urinarias mediante un mejor acceso a la salud y la sensibilización. La creciente preferencia por procedimientos mínimamente invasivos, combinado con una fuerte demanda de terapias innovadoras de drogas y herramientas de diagnóstico, impulsa aún más el mercado de tratamiento de la hematuria. Además, la creciente integración de sistemas avanzados de imagen y diagnóstico molecular contribuye significativamente a la expansión del mercado.
Europa mercado de tratamiento de la hematuria
Se prevé que el mercado de tratamiento de la hematuria en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por sistemas sanitarios bien establecidos y la creciente incidencia de trastornos relacionados con el riñón y la vejiga. El aumento de la población envejecida, junto con la demanda de servicios de diagnóstico temprano, está fomentando la adopción de soluciones de tratamiento de la hematuria. Los pacientes europeos también están atraídos a la disponibilidad de tecnologías médicas avanzadas y mejores resultados de tratamiento. La región está experimentando un crecimiento significativo en hospitales, clínicas especializadas y entornos ambulatorios, ya que la gestión de la hematuria está integrada tanto en diagnósticos rutinarios como en vías de atención especializada.
U.K. Hematuria Treatment Market Insight
Se prevé que el mercado de tratamiento de la hematuria en el Reino Unido crezca en un CAGR notable durante el período de previsión, impulsado por aumentar la conciencia sobre la salud urinaria y la importancia de la detección temprana. Además, las preocupaciones relativas a condiciones subyacentes graves, como el cáncer de vejiga, alientan a los pacientes a que busquen atención médica oportuna. Se espera que la sólida infraestructura sanitaria del Reino Unido, junto con su enfoque en la atención preventiva y la eficiencia diagnóstica, siga estimulando el crecimiento del mercado.
Alemania mercado de tratamiento de la hematuria
Se espera que el mercado de tratamiento de la hematuria de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por el aumento de la demanda de soluciones de diagnóstico tecnológicamente avanzadas y opciones de tratamiento eficaces. La infraestructura sanitaria bien desarrollada de Alemania, junto con su énfasis en la innovación y la medicina de precisión, promueve la adopción de enfoques avanzados de gestión de la hematuria. La integración de la imagen diagnóstica y las terapias mínimamente invasivas también se está volviendo cada vez más frecuente, con una fuerte preferencia por servicios sanitarios de alta calidad y eficientes alineados con las expectativas de los pacientes.
Mercado de Tratamiento de la Hematuria Asia-Pacífico
El mercado de tratamiento de la hematuria Asia-Pacífico está preparado para crecer en la CAGR más rápida del 3,6% durante el período de previsión de 2026 a 2033, impulsado por el aumento del gasto sanitario, la sensibilización de los trastornos urológicos y la mejora del acceso a servicios de diagnóstico en países como China, Japón e India. El enfoque creciente de la región en la detección temprana de enfermedades, apoyado por iniciativas gubernamentales que promueven el desarrollo de la infraestructura sanitaria, está impulsando la adopción de soluciones de tratamiento de la hematuria. Además, a medida que la APAC continúa expandiendo sus capacidades sanitarias, la accesibilidad y asequibilidad de las opciones de diagnóstico y tratamiento están mejorando para una mayor población de pacientes.
Japón mercado de tratamiento de la hematuria
El mercado de tratamiento de la hematuria de Japón está cobrando impulso debido al sistema de salud avanzado del país, el envejecimiento de la población y la creciente demanda de diagnóstico precoz. El mercado japonés pone un énfasis importante en la atención preventiva, y la adopción de tratamiento de la hematuria se debe a la creciente incidencia de las condiciones urológicas relacionadas con la edad. La integración de las tecnologías avanzadas de diagnóstico con los procedimientos de tratamiento alimenta el crecimiento. Además, es probable que la población envejecida de Japón estimule la demanda de soluciones de tratamiento eficientes y mínimamente invasivas en entornos hospitalarios y ambulatorios.
India Hematuria Tratamiento Mercado Insight
El mercado de tratamiento de la hematuria de la India representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la creciente infraestructura sanitaria del país, la creciente población y el aumento de la conciencia sobre la salud urológica. La India es uno de los mercados de mayor crecimiento para los servicios de diagnóstico y tratamiento, y la gestión de la hematuria es cada vez más importante en los entornos de salud urbano y rural. El impulso hacia un mejor acceso a la salud y la disponibilidad de opciones de tratamiento eficaces en función de los costos, junto con las crecientes iniciativas gubernamentales, son factores clave que impulsan el mercado en la India.
¿Cuáles son las mejores empresas del mercado de tratamiento de Hematuria
La industria del tratamiento de Hematuria está dirigida principalmente por empresas bien establecidas, incluyendo:
- Merck ' Co., Inc(U.S.)
- Bristol-Myers Squibb Company(U.S.)
- AstraZeneca(U.K.)
- Pfizer Inc.(U.S.)
- Novartis AG(Suiza)
- F. Hoffmann-La Roche Ltd. (Suiza)
- Johnson & Johnson Services, Inc. (Estados Unidos)
- Sun Pharmaceutical Industries Ltd. (India)
- GSK plc (U.K.)
- Teva Pharmaceutical Industries Ltd. (Israel)
- Bayer AG (Alemania)
- Sanofi (Francia)
- Abbott (U.S.)
- Siemens Healthineers AG (Alemania)
- BD (U.S.)
- Danaher (Estados Unidos)
- UroGen Pharma Ltd. (U.S.)
- Ferring Pharmaceuticals (Suiza)
- Vera Therapeutics, Inc. (U.S.)
- Vesica Health, Inc. (U.S.)
¿Cuáles son los desarrollos recientes en el mercado mundial de tratamiento de la hematuria
- En diciembre de 2025, Pfizer y socios informaron que la combinación PADCEVTM (enfortumab vedotin) más Keytruda® (pembrolizumab) mejoró significativamente la supervivencia general y la supervivencia sin eventos en el cáncer de vejiga invasivo muscular, destacando un nuevo estándar potencial de cuidado
- En diciembre de 2025, la Asociación Urológica Americana introdujo pautas de hematuria actualizadas con modelos de estratificación de riesgo mejorados, mejorando la detección temprana y la gestión de malignidades del tracto urinario y otras causas subyacentes de la hematuria
- En septiembre de 2025, Johnson & Johnson anunció que la FDA de los EE.UU. aprobó INLEXZOTM (sistema in parodia de lagemcitabina), un nuevo sistema de drogodependencia para pacientes con cáncer invasivo de vejiga sin respuesta de BCG, que permite la liberación sostenida de drogas directamente en la vejiga y ofrece una alternativa de tratamiento no quirúrgico
- En junio de 2025, UroGen Pharma recibió la aprobación de la FDA estadounidense para Zusduri (UGN-102), una terapia de mitomíacina basada en gel para cáncer invasivo de vejiga no muscular de bajo grado, demostrando una tasa de respuesta completa del 78% y proporcionando una opción de tratamiento no quirúrgico para tumores recurrentes
- En abril de 2024, ImmunityBio recibió la aprobación de la FDA estadounidense para Anktiva (nogapendekin alfa inbakicept), un agonista de receptor IL-15 de primera clase para el cáncer invasivo de vejiga no muscular de BCG, que marca un avance de inmunoterapia de gran alcance en el tratamiento de la urología
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo
- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.