


Global Immuno-Oncology & ADCs Market Segmentation, By Technology (Immune Checkpoint Inhibitors, CAR-T Cell Therapies, Cancer Vaccines, Monoclonal Antibodies, Bispecific Antibodies, Antibody-Drug Conjugates, Cleavable Linkers, Non-Cleavable Linkers, and Linkerless ADCs), Target (HER2, Trop-2, CD30, CD22, and Other Tumor-Specific Targets), Cancer Type (Breast Cancer, Lung Cancer, Ovarian Cancer, Colorectal Cancer, Melanoma, Hematologic Malignancies, and Other Solid Tumors), End User (Hospitals, and Specialty Clinics / Cancer Centers) - Industry Trends and Forecast to 2032
¿Cuál es la tasa de tamaño y crecimiento del mercado de la inmuno-oncología " ADCs
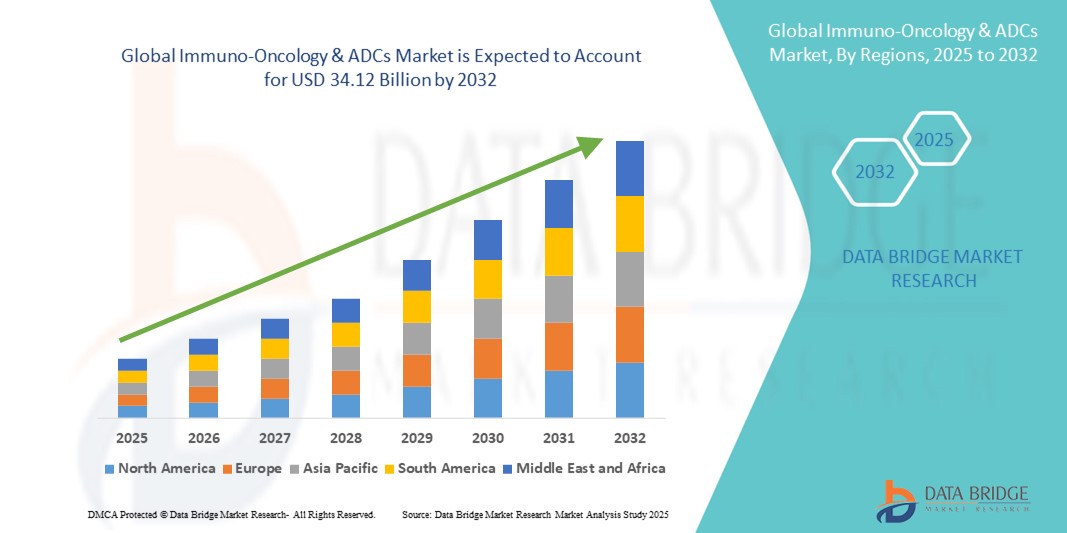
- Se valoró el tamaño del mercado de la inmunooncología mundial " ADCsUSD 11.88 billion in 2024y se espera que alcanceUSD 34.12 billion by 2032, aCAGR of 14.10%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida de los rápidos avances tecnológicos en las inmunoterapias y los conjugados anticuerpos, incluidas las terapias de células CAR-T, los inhibidores de los puestos de control inmunitarios y los anticuerpos específicos, lo que da lugar a tratamientos de cáncer altamente selectivos y eficaces.
- Además, la creciente prevalencia mundial del cáncer y la creciente demanda de terapias personalizadas y precisas están impulsando la adopción de soluciones de IO y ADC en hospitales y clínicas especializadas, lo que aumenta considerablemente el crecimiento de la industria
¿Cuáles son los principales Takeaways of Immuno-Oncology & ADCs Market
- Terapias de inmunooncología yanticuerpo-drogas conjugados(ADCs) son componentes cada vez más vitales del tratamiento moderno del cáncer debido a sus mecanismos específicos, mayor eficacia y potencial para la terapia personalizada tanto en tumores sólidos como en malignidades hematológicas
- La creciente demanda de terapias IO y ADC se ve alimentada principalmente por el aumento de la incidencia mundial del cáncer, los rápidos avances tecnológicos en las inmunoterapias y los ADC, y la creciente preferencia pormedicina de precisiónenfoques que mejoran los resultados de los pacientes
- América del Norte dominaba el mercado de inmunooncología y ADC con la mayor cuota de ingresos del 40,5% en 2024, caracterizada por la adopción temprana de terapias avanzadas, alto gasto sanitario, y una fuerte presencia de compañías farmacéuticas y biotecnológicas líderes, con Estados Unidos experimentando un crecimiento sustancial en las aprobaciones IO y ADC, impulsado por innovaciones en terapias CAR-T, inhibidores de puntos de control inmunitarios, y conjugados de fármacos dirigidos
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado de la OA y los ADC durante el período previsto debido al aumento de las inversiones en infraestructura sanitaria, el aumento de la conciencia de las terapias avanzadas de cáncer y el creciente acceso a nuevas opciones de tratamiento
- Los inhibidores de control inmuno dominaron el mercado de inmunooncología y ADC con una cuota de mercado del 45,5% en 2024, impulsado por su eficacia clínica comprobada en múltiples tipos de cáncer y adopción generalizada en regímenes de terapia combinada
Tamaño del mercado
Valor mundial del mercado (2024): USD
Valor de mercado esperado (2032): USD
CAGR prefabricado (2025-2032):
Report Scope and Immuno-Oncology & ADCs Market Segmentation
|
Atributos |
Inmuno-oncología " ADCs Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de los ADCs de Inmuno-Oncología
Terapias de cáncer personalizadas y enfoques de combinación
- Una tendencia significativa y aceleradora en el mercado mundial de inmunooncología (IO) y conjugados anticuerpos (ADCs) es el cambio hacia la medicina personalizada y la creciente adopción de terapias combinadas. Estos enfoques están mejorando la eficacia del tratamiento, superando la resistencia y mejorando los resultados del paciente en múltiples tipos de cáncer
- Por ejemplo, la combinación de los inhibidores de control inmunitario PD-1/PD-L1 con ADCs ha mostrado resultados clínicos prometedores, especialmente en cánceres de mama y pulmón. Del mismo modo, las terapias CAR-T están cada vez más emparejadas con inhibidores de puntos de control para mejorar la durabilidad de la respuesta en malignidades hematológicas
- Avances enbiomarcadorEl descubrimiento y la elaboración de perfiles genómicos permiten identificar a los pacientes que más se benefician de regímenes específicos de OA y ADC, reduciendo así los enfoques de ensayo y terrorismo y mejorando la precisión del tratamiento
- Las compañías farmacéuticas también están desarrollando ADCs de próxima generación con nuevos enlazados y cargas de pago diseñados para mejorar la concentración de tumores al minimizar la toxicidad. Por ejemplo, los ensayos recientes con los ADC dirigidos por el Trop-2 han demostrado resultados alentadores en cánceres difíciles de tratar
- Esta tendencia hacia tratamientos de cáncer multimodal y adaptados está remodelando el paisaje oncológico, ya que los reguladores y proveedores de atención médica apoyan cada vez más ensayos clínicos impulsados por biomarcadores y vías de tratamiento personalizadas
- La demanda de terapias innovadoras de IO y ADC que ofrezcan una eficacia superior y efectos secundarios reducidos está creciendo rápidamente en mercados desarrollados y emergentes, ya que los pacientes y los sistemas sanitarios priorizan los resultados y la atención basada en el valor
Immuno-Oncology & ADCs Market Dynamics
Conductor
Aumento de la incidencia del cáncer y ampliación de la tubería de terapias de novela
- El aumento global de la prevalencia del cáncer, junto con RácD acelerado en inmunoterapias y ADCs, es un importante motor del crecimiento del mercado
- Por ejemplo, en 2024, varias terapias nuevas de IO y ADC recibieron aprobaciones de la FDA, incluyendo ADCs con HER2 para cáncer de mama y terapias CAR-T para linfomas refractarios. Tales avances ponen de relieve el rápido ritmo de la innovación en este sector
- Las terapias IO y ADC ofrecen mecanismos de acción específicos, aportando una mayor eficacia y reducción de la toxicidad fuera del objetivo en comparación con la quimioterapia convencional, que ha alimentado su adopción en el cuidado de la oncología
- Además, el aumento de las inversiones de las principales empresas farmacéuticas y las startups biotecnológicas, junto con los marcos reguladores de apoyo, están fortaleciendo el oleoducto de desarrollo
- La creciente confianza de los médicos en las inmunoterapias, la preferencia de los pacientes por la oncología de precisión y las iniciativas mundiales para mejorar las tasas de supervivencia del cáncer siguen ampliando la adopción de soluciones de IO y ADC en la práctica clínica
Restraint/Challenge
Altos costos de tratamiento y preocupaciones de seguridad
- El alto costo de las terapias de la OA y la ADC constituye un obstáculo importante para la adopción generalizada, en particular en los países en desarrollo donde se limitan los presupuestos sanitarios. Un único tratamiento puede costar cientos de miles de dólares, limitando el acceso de los pacientes
- Por ejemplo, las terapias CAR-T y los nuevos ADC aprobados han enfrentado obstáculos de reembolso en ciertos mercados, retrasando la adopción más amplia a pesar de su eficacia clínica
- Problemas de seguridad, comosíndrome de liberación de citoquinas, eventos adversos relacionados con la inmune, y toxicidad fuera del objetivo en ADC complican aún más el tratamiento y pueden limitar la confianza del médico en la prescripción de estas terapias
- Abordar estas preocupaciones mediante diseños de ADC de próxima generación, mejorar la vigilancia de la seguridad y modelos innovadores de fijación de precios, como el reembolso basado en los resultados, será crucial para fomentar la adopción a largo plazo
- Si bien la investigación en curso está mejorando los perfiles de seguridad y ampliando las indicaciones, los dobles retos de los costos y los riesgos siguen siendo obstáculos importantes. La superación de estas barreras será clave para garantizar el acceso equitativo a los tratamientos que salvan la vida útil de la OA y la ADC en todo el mundo
¿Cómo segmentó el mercado de ADCs Inmuno-Oncology
El mercado se segmenta sobre la base de la tecnología, el objetivo, el tipo de cáncer y el usuario final.
- By Technology
Sobre la base de la tecnología, el mercado de inmunooncología " ADCs se segmenta en inhibidores de puntos de control inmunos, terapias de células CAR-T, vacunas contra el cáncer, anticuerpos monoclonales, anticuerpos específicos, conjugadores anticuerpos, Linkers Cleavables, Linkers no flexibles y ADCs sin Linkerless. Inhibidores Immune Checkpoint dominaron el segmento tecnológico en 2024, con la mayor cuota de ingresos del mercado del 45,5%. Su liderazgo se ve impulsado por el éxito demostrado en el tratamiento de cánceres de melanoma, pulmón, vejiga y riñón con medicamentos como pembrolizumab y nivolumab. La capacidad de los inhibidores de puestos de control para restaurar las respuestas inmunitarias antitumor les ha hecho una columna vertebral de regímenes de terapia del cáncer a nivel mundial. Ampliar las aprobaciones a través de múltiples tipos de tumores y aumentar el uso en terapias combinadas aumenta aún más la penetración del mercado. Las fuertes políticas de reembolso y los beneficios de supervivencia a largo plazo demostrados en ensayos clínicos también apoyan la adopción sostenida. Como más inhibidores de los puestos de control de próxima generación que apuntan a nuevas vías como LAG-3 y TIGIT avanzan, se espera que el dominio de este segmento permanezca estable.
Se espera que las terapias de células CAR-T sean el segmento de tecnología de mayor crecimiento durante el período previsto. Estas terapias han mostrado resultados transformadores en malignidades hematológicas como la leucemia y el linfoma, logrando remisiones duraderas en casos refractarios. Las aprobaciones regulatorias rápidas en EE.UU., Europa y Asia-Pacífico están ampliando el acceso de los pacientes, mientras que los fuertes esfuerzos de R distante están extendiendo aplicaciones CAR-T a tumores sólidos. El aumento de la inversión en la escalabilidad de la fabricación, la automatización y los enfoques alogénicos de CAR-T está abordando las limitaciones anteriores del alto costo y los largos tiempos de producción. Las colaboraciones farmacéuticas mundiales y la creciente adopción en los mercados emergentes están acelerando la comercialización. La naturaleza personalizada de CAR-T, junto con su potencial curativo, lo posiciona como una terapia de gran avance que conduce el crecimiento rápido.
- By Target
Sobre la base del objetivo, el mercado de los ADC inmunooncology se segmenta en HER2, Trop-2, CD30, CD22 y otros objetivos tumorales. HER2 fue el objetivo dominante en 2024, debido a su fuerte validación clínica y éxito en cánceres de mama y gástrico. Las terapias dirigidas por HER2, incluyendo ADCs basados en trastuzumab, se han convertido en un estándar de atención, ofreciendo beneficios de eficacia y supervivencia superiores. Múltiples ADC con HER2 y anticuerpos monoclonales son ampliamente aprobados y apoyados por evidencia clínica a gran escala. La disponibilidad mundial, la fuerte confianza de los médicos y la alta adopción en los cánceres de estadio temprano y metastásico contribuyen a la dirección de HER2. La expansión de terapias HER2 en cánceres colorrectal y pulmonar está ampliando la piscina del paciente. El sólido oleoducto tardío y la innovación continua en terapias dirigidas por HER2 refuerzan el papel dominante de este objetivo en el mercado.
Se prevé que el Trop-2 será el objetivo de crecimiento más rápido durante el período previsto. Su aparición en cánceres difíciles de tratar, como el cáncer de mama triple negativo y el cáncer de pulmón de células no pequeñas, lo ha posicionado como un biomarcador prometedor. Recientemente aprobado Trop-2 dirigido ADCs han mostrado una supervivencia superior libre de progresión, alimentando la adopción del médico y la demanda del paciente. Varios ensayos clínicos en estadios avanzados están evaluando el Trop-2 en tumores sólidos, fortaleciendo su perspectiva de crecimiento. Las compañías farmacéuticas están invirtiendo fuertemente en esta área debido a su fuerte potencial comercial. El aumento de la prevalencia de cánceres que expresan el Trop-2, junto con la ampliación de las aprobaciones reglamentarias, impulsará la absorción rápida. Esto posiciona al Trop-2 como una de las áreas de crecimiento más dinámicas dentro de los mercados de OA y ADC.
- Por tipo de cáncer
Sobre la base del tipo de cáncer, el mercado de inmunooncología se segmenta en cáncer de mama, cáncer de pulmón, cáncer de ovario, cáncer colorrectal, melanoma, neoplasias hematológicas y otros tumores sólidos. El cáncer de mama dominaba el mercado en 2024, contando la mayor cuota de ingresos debido a su alta incidencia global y una fuerte innovación terapéutica. Las terapias dirigidas por HER2 han transformado los resultados en el cáncer de mama positivo HER2, mientras que los inhibidores de los puntos de control están haciendo incursiones en subtipos triple negativo. ADCs targeting HER2 and Trop-2 have further strengthened treatment portfolios, improving survival in refractory cases. Los programas de detección temprana y de detección aumentan el acceso de los pacientes a terapias avanzadas, aumentando la demanda. El papel del cáncer de mama como foco de investigación prioritario para las principales empresas farmacéuticas garantiza una inversión sólida. La expansión continua de terapias apuntadas en entornos tempranos y adyuvantes apoya su posición dominante en el mercado.
Se proyecta que el cáncer de pulmón es el segmento de cáncer de más rápido crecimiento durante el período de pronóstico. La creciente incidencia de cáncer de pulmón de células no pequeñas (NSCLC) en todo el mundo está creando una demanda significativa de terapias innovadoras. Los inhibidores del puesto de control PD-1/PD-L1 ya se han convertido en estándares de atención, mejorando los resultados de supervivencia y ampliando la elegibilidad de los pacientes mediante enfoques basados en biomarcadores. La investigación en curso combina inmunoterapia con ADC, radioterapia y quimioterapia para mejorar la eficacia en el tratamiento del cáncer de pulmón. Aumentar la adopción tanto en la primera línea como en la segunda línea, con el apoyo de un reembolso favorable en los mercados desarrollados, acelera el crecimiento. El éxito clínico en la detección de mutaciones específicas como EGFR y ALK junto con la inmunooncología amplía aún más las opciones de tratamiento. El enfoque creciente en Asia-Pacífico, donde la carga del cáncer de pulmón es mayor, posiciona este segmento para una rápida expansión.
- Por Usuario final
Sobre la base del usuario final, el mercado de inmunooncología se segmenta en hospitales y clínicas especializadas / centros de cáncer. Los hospitales dominaron el mercado en 2024, con la mayor parte de la adopción de usuarios finales para terapias IO y ADC. Los hospitales sirven como centro central para el diagnóstico de cáncer, la administración de terapia y la atención multidisciplinar, convirtiéndolos en el entorno de tratamiento primario. La disponibilidad de instalaciones avanzadas de infusión, ensayos clínicos y oncólogos capacitados impulsa la preferencia del paciente por el cuidado hospitalario. Los potentes mecanismos de reembolso y la integración de pruebas de oncología de precisión en los hospitales apoyan aún más este dominio. Los hospitales también se benefician de asociaciones estratégicas con empresas farmacéuticas para el acceso temprano a terapias de oleoductos. Su capacidad para ofrecer terapias integrales y complejas garantiza que sigan siendo el segmento principal.
Se espera que Clínicas / Centros de Cáncer registren el crecimiento más rápido durante el período de pronóstico. La tendencia creciente hacia el tratamiento de oncología ambulatoria está impulsando la preferencia del paciente por centros especializados de cáncer. Estas clínicas ofrecen planes de tratamiento personalizados, tiempos de espera más cortos y conocimientos especializados en terapias inmuno-oncología y ADC. Su capacidad para proporcionar acceso a tratamientos de vanguardia en entornos menos intensivos en recursos está ganando tracción a nivel mundial. La rápida expansión de centros de cáncer privados y regionales en Asia-Pacífico y América Latina está aumentando la disponibilidad. Además, los centros de cáncer a menudo participan en la investigación clínica, acelerando el acceso de los pacientes a terapias de investigación. Su papel creciente en la prestación de atención descentralizada del cáncer los convierte en el segmento de usuarios finales de mayor crecimiento.
¿Qué región posee la mayor parte del mercado de la inmunooncología " ADCs
- América del Norte dominaba el mercado de inmunooncología y ADC con la mayor cuota de ingresos del 40,5% en 2024, caracterizada por la adopción temprana de terapias avanzadas, alto gasto sanitario y una fuerte presencia de las principales empresas farmacéuticas y biotecnológicas
- La región se beneficia de una alta prevalencia de casos de cáncer, una infraestructura sanitaria avanzada y la presencia de las principales empresas farmacéuticas y biotecnológicas que impulsan la innovación y la comercialización
- Marcos de reembolso favorables, disponibilidad generalizada de diagnósticos de precisión y rápidas aprobaciones de la FDA para nuevas terapias inmuno-oncología y ADC refuerzan aún más la expansión del mercado en EE.UU. y Canadá
U.S. Immuno-Oncology " ADCs Market Insight
El mercado U.S. immuno-oncology " ADCs capturó la mayor cuota de ingresos dentro de América del Norte en 2024, impulsada por la rápida aprobación y comercialización de inhibidores de puntos de control inmunitarios, terapias CAR-T y nuevos ADCs. Un fuerte ecosistema de empresas biofarmacéuticas, centros avanzados de cáncer y acceso a ensayos clínicos de vanguardia continúa alimentando la adopción. Los pacientes se benefician de vías favorables de reembolso y acceso temprano a terapias de avance a través de los programas de aprobación acelerados de la FDA. Además, la integración de las estrategias de pruebas genómicas y medicamentos de precisión está reforzando la personalización del tratamiento, haciendo de Estados Unidos el centro más influyente para este mercado.
Europe Immuno-Oncology " ADCs Market Insight
Se proyecta que el mercado de ADCs de inmunooncología en Europa crezca constantemente durante todo el período previsto, con el apoyo de un aumento de la carga del cáncer y de sistemas sanitarios respaldados por el gobierno. Aumentar las aprobaciones de EMA de nuevos ADC e inmunoterapias, junto con colaboraciones paneuropeas para la investigación oncológica, están fomentando la adopción en hospitales y centros de cáncer. La región también hace hincapié en el acceso equitativo a terapias de alto costo a través de sistemas nacionales de salud, lo que aumenta la absorción en los mercados clave. Se espera que las sólidas redes de investigación académica y farmacéutica avancen aún más en el desarrollo de drogas oncológicas de próxima generación.
U.K. Immuno-Oncology " ADCs Market Insight
Se prevé que el mercado de los ADC de inmunooncología del Reino Unido se expanda en una notable CAGR, impulsada por iniciativas gubernamentales para mejorar la atención del cáncer y fortalecer la infraestructura de ensayo clínico. Los programas del Servicio Nacional de Salud (NHS), incluidas las asociaciones con empresas de biotecnología para el acceso temprano a drogas, están acelerando la introducción de nuevas terapias. El creciente énfasis en la medicina personalizada, junto con el fuerte ecosistema de investigación genómica del Reino Unido, está facilitando la rápida integración de la inmunooncología y los tratamientos basados en ADC. Estos factores hacen del Reino Unido un importante centro europeo para la innovación oncológica.
Alemania Immuno-Oncology & ADCs Market Insight
Se espera que el mercado de ADCs de la inmunooncología alemana se amplíe significativamente durante el período previsto, con el apoyo del sector farmacéutico fuerte del país y las instituciones de investigación de oncología bien establecidas. El aumento de la incidencia del cáncer, junto con el apoyo de reembolso para los biologicos avanzados, está fomentando una adopción más amplia en los hospitales. El énfasis de Alemania en RículoD, junto con asociaciones clínicas entre empresas académicas y biofarma mundiales, refuerza su posición como líder en el desarrollo de drogas por cáncer en Europa. La sostenibilidad en las prácticas sanitarias y el enfoque creciente en la oncología de precisión están dando forma a la adopción de inmunoterapias innovadoras y ADC.
Asia-Pacific Immuno-Oncology & ADCs Market Insight
El mercado de la inmunooncología en Asia y el Pacífico " ADCs está preparado para registrar la CAGR más rápida de 2025 a 2032, impulsada por el aumento de la prevalencia del cáncer, la ampliación del acceso a la atención médica y la aprobación rápida de drogas en países como China, Japón y la India. Los gobiernos están promoviendo activamente la investigación sobre oncología y acelerando las vías reglamentarias para atraer la inversión en biofarma. El aumento del gasto sanitario, combinado con la disponibilidad de biosimilares y asociaciones específicas para cada región, está impulsando la adopción. Además, la capacidad de fabricación local está mejorando la asequibilidad de estas terapias, ampliando el acceso de los pacientes a través de una base de población más amplia.
Japan Immuno-Oncology & ADCs Market Insight
El mercado de ADC de la inmunooncología del Japón está ganando un fuerte impulso, apoyado por su sector biotecnológico avanzado y su cultura de rápida adopción de terapias innovadoras. El Japón se ha convertido en un centro estratégico para los lanzamientos tempranos de drogas inmunooncológicas, impulsado por su marco regulatorio simplificado y asociaciones con líderes mundiales de flema. La población envejecida del país, junto con una alta incidencia de tumores sólidos, está alimentando la demanda de ADCs e inhibidores de puestos de control. La integración de estas terapias con el robusto ecosistema de medicina de precisión de Japón está posicionando al país como líder en la adopción de oncología dentro de Asia-Pacífico.
India Immuno-Oncology " ADCs Market Insight
El mercado inmunooncology " ADCs de la India representó una de las mayores acciones de ingresos en Asia-Pacífico en 2024, con el apoyo de la carga del cáncer de rápido crecimiento del país y la expansión de la infraestructura sanitaria. Aumentar los ingresos desechables y aumentar la conciencia de las opciones avanzadas de tratamiento están impulsando la demanda de nuevas terapias de cáncer. Las iniciativas de atención del cáncer dirigidas por el Gobierno, junto con la presencia de fuertes empresas farmacéuticas nacionales, están permitiendo una adopción más amplia de inmunoterapias y ADC. Además, el papel de la India como centro global para ensayos clínicos y producción biosimilar está haciendo que estas terapias sean más accesibles y asequibles para su gran población paciente.
¿Cuáles son las mejores empresas del mercado de ADCs inmuno-oncología
La industria de la inmunooncología " ADCs está dirigida principalmente por empresas bien establecidas, incluyendo:
- Novartis AG(Suiza)
- F. Hoffmann-La Roche Ltd(Suiza)
- Pfizer Inc.(U.S.)
- Merck ' Co., Inc.,(U.S.)
- Bristol-Myers Squibb Company(U.S.)
- AstraZeneca (Reino Unido)
- GSK plc (U.K.)
- Sanofi (Francia)
- Lilly USA, LLC (U.S.)
- Amgen Inc. (U.S.)
- AbbVie Inc. (Estados Unidos)
- Gilead Sciences, Inc. (U.S.)
- Regeneron Pharmaceuticals Inc. (U.S.)
- Genmab A/S (Dinamarca)
- DAIICHI SANKYO COMPANY, LIMITED (Japón)
- Seagen Inc. (Estados Unidos)
- ADC Therapeutics SA (Suiza)
- Zymeworks Inc. (Canadá)
- MacroGenics, Inc. (U.S.)
- BeiGene, Ltd. (China)
¿Cuáles son los desarrollos recientes en el mercado mundial de inmuno-oncología
- En agosto de 2025, la investigación de Daiichi Sankyo ADC ifinatamab deruxtecan (I-DXd) que apunta a B7-H3 fue otorgada Diseñación por la FDA para el tratamiento del cáncer de pulmón de células pequeñas de gran estadio, lo que indica la promesa de un nuevo mecanismo en un cáncer difícil de tratar
- En junio de 2025, la U.S. Food and Drug Administration (FDA) aprobó la telisotuzumab vedotina (Emrelis), el primer conjugado anticuerpo con fármacos (ADC), para adultos con cáncer de pulmón de células no pequeñas previamente tratado (NSCLC) que exhibe una alta sobreexpresión de proteínas de c-MET, ofreciendo una terapia alternativa de precisión para tratar
- En marzo de 2025, GSK anunció una innovadora asociación de 50 millones de libras con la Universidad de Oxford para desarrollar vacunas contra la inmunoprevención del cáncer utilizando la tecnología de MRNA, con el objetivo de movilizar al sistema inmunitario para interceptar el desarrollo del cáncer un cambio importante hacia enfoques profilácticos de inmunooncología
- En enero de 2025, la FDA aprobó datopotamab deruxtecan (Datroway) a ADC dirigida por Trop-2 para adultos con receptores hormonales no resecables o metastásicos (HR) positivo, cáncer de mama negativo HER2 que previamente habían recibido terapia endocrina y quimioterapia, marcando una opción significativa de tratamiento nuevo para este subtipo común de cáncer
- En noviembre de 2024, la Administración de Alimentos y Medicamentos de EE.UU. otorgó la aprobación acelerada a zanidatamab-hrii (Ziihera) un anticuerpo dirigido por HER2 biespecífico para el cáncer de tracto biliar previamente tratado, irresecable o metastásico (IHC 3+)
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











