



Global Integrated Facility Management Market Segmentation, By Solution (Maintenance Management, Asset & Space Management, Energy & Sustainability Management, Project & Real Estate Portfolio Management, and Others), Deployment Mode (On-Premises and Cloud), Organization Size (Large Enterprises and SMEs), End User (Real Estate & Infrastructure, Healthcare, BFSI, Manufacturing, Government, and Trend)
¿Cuál es la tasa de tamaño y crecimiento del mercado integrado de administración de las instalaciones
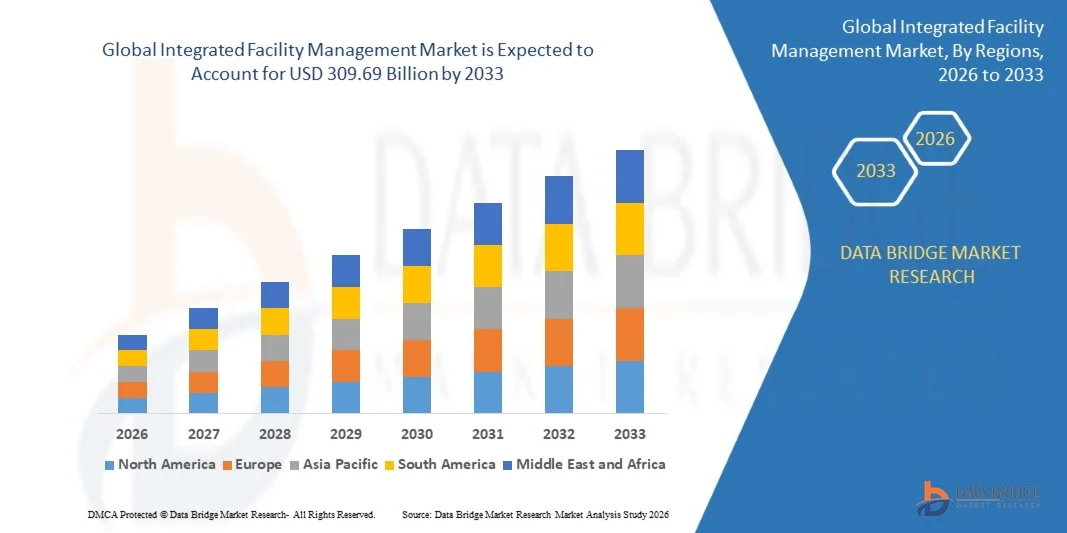
- Según el análisis de Data Bridge Market Research, el mercado integrado de gestión de instalaciones se valoró enUSD 178.90 billion in 2025y se prevé que alcanceUSD 309.69 billion by 2033, creciendo en unCAGR of 7.10% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de servicios externos de un solo proveedor, el aumento de la adopción de plataformas inteligentes de construcción y plataformas habilitadas para IA, y la expansión de aplicaciones en bienes raíces comerciales, sanidad, fabricación y instalaciones gubernamentales.
- El creciente cambio hacia la subcontratación de operaciones no básicas, la gestión de edificios basada en datos y los lugares de trabajo eficientes en la energía, combinado con la creciente integración de sensores de IoT, análisis y plataformas móviles de gestión de trabajo, está apoyando la adopción del mercado. La gestión integrada de las instalaciones se está aplicando en oficinas, hospitales, fábricas, centros de datos y campus, ofreciendo a las organizaciones una mayor comodidad en la coordinación de los servicios de mantenimiento, limpieza, seguridad y administración de instalaciones mediante la gestión integrada del lugar de trabajo y soluciones inteligentes de construcción.
Tamaño del mercado
- Valor mundial del mercado (2025): 178,90 dólares
- Valor de mercado esperado (2033): 309.69 dólares
- CAGR prefabricado (2026–2033): 7,10%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales usuarios del Mercado Integrado de Gestión de Instalaciones
- América del Norte dominaba el mercado integrado de gestión de instalaciones con la mayor cuota de ingresos del 33,80% en 2025, con el apoyo de prácticas avanzadas maduras, grandes carteras de bienes raíces comerciales y una sólida base de proveedores mundiales de servicios y proveedores de tecnología.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR del 9,30% del 2026 al 2033, alimentada por la rápida urbanización, la expansión de la construcción comercial e industrial y la creciente adopción de servicios externos.
- El segmento de gestión de mantenimiento llevó al mercado con una cuota de 32,40% en 2025, impulsada por el cumplimiento regulatorio, las necesidades de tiempo de inactividad de activos y la demanda de mantenimiento planificado y predictivo.
- La gestión de la sostenibilidad energética es la solución de crecimiento más rápido, proyectada para registrar un CAGR del 9,20%, lo que refleja la creciente demanda de eficiencia energética, reducción del carbono y presentación de informes de sostenibilidad.
- El segmento sobre los locales dominó la categoría de despliegue con una cuota de ingresos del 52,10% en 2025, dirigida por las necesidades de seguridad de datos y los sistemas institucionales establecidos.
- Las grandes empresas representaron el 68,30% de la cuota de mercado en 2025, preferida por carteras multisitios, beneficios de escala y rendición de cuentas de un solo punto.
- El segmento SME es el tamaño más rápido de la organización, con un CAGR de 9.60%, impulsado por plataformas basadas en la nube, contratos flexibles y la necesidad de reducir los costos operativos.
Elaboración de informes y Segmentación del Mercado Integrado de Gestión de Instalaciones
|
Atributos |
Insights del mercado clave de gestión integrada de las instalaciones |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado integrado de gestión de las instalaciones
- La gestión integrada de las instalaciones está evolucionando cada vez más desde los contratos de limpieza y mantenimiento agrupados en los servicios de desempeño en el lugar de trabajo y los activos dirigidos por tecnología, combinando sensores, plataformas de datos, inteligencia artificial y prestación de servicios cualificados bajo un proveedor.
- Por ejemplo, en julio de 2026, según el anuncio de Mitie de su adquisición recomendada por OCS, la plataforma de información Mozaic360 de Mitie y AI ya admite más de 140 clientes estratégicos, mostrando cómo los proveedores líderes están construyendo modelos de servicio habilitados por tecnología
- La infraestructura crítica y los servicios de centros de datos están cobrando importancia, ya que los proveedores expanden equipos de ingeniería calificados para operar y mantener instalaciones críticas de misión que requieren tiempo de funcionamiento estricto, enfriamiento y fiabilidad de energía.
- Los clientes están consolidando cada vez más a los proveedores, ya que las organizaciones comparan a los proveedores en la integración de los servicios, los datos de rendimiento, los resultados de sostenibilidad y la transparencia de los costos al pasar de contratos fragmentados a modelos agrupados o integrados.
- Por ejemplo, en julio de 2026, según los resultados del segundo trimestre de CBRE, los ingresos por servicios de infraestructura críticos dentro de su segmento de Experiencia de Operaciones de Edificios aumentaron un 68%, impulsado por un fuerte crecimiento de las soluciones y contribuciones del centro de datos de la adquisición de Pearce Services terminada en noviembre de 2025
- A medida que la inteligencia artificial, el mantenimiento predictivo, los objetivos de sostenibilidad y la consolidación de los proveedores siguen avanzando, se espera que la gestión integrada de las instalaciones se amplíe más allá de los servicios tradicionales en el lugar de trabajo, la energía y la optimización de activos basados en datos.
¿Cuáles son los principales impulsores del mercado integrado de gestión de las instalaciones
- La creciente preferencia por la subcontratación de operaciones no básicas ha aumentado considerablemente la demanda de servicios de servicios de un proveedor único que reduzcan la complejidad de los proveedores y mejoren la rendición de cuentas en las carteras multisitios.
- Por ejemplo, en abril de 2026, según los resultados del primer trimestre de CBRE, los ingresos de Building Operations " Experience aumentaron un 20%, con los ingresos de gestión de las instalaciones hasta un 17% y la gestión de las instalaciones institucionales crecieron por dobles dígitos, liderados por los sectores de la tecnología, la industria y las ciencias de la vida.
- Los equipos de bienes raíces corporativos, hospitales, fabricantes y organismos públicos están adoptando modelos integrados para controlar los costos, cumplir con los deberes de cumplimiento, mejorar la experiencia en el lugar de trabajo y aumentar la visibilidad de un solo punto en el rendimiento de los edificios.
- Por ejemplo, en abril de 2026, según los resultados del primer trimestre de JLL, los ingresos en la gestión de los lugares de trabajo alcanzaron USD 3.58 mil millones, un 10% anual superior al año, lo que ilustra la continua demanda de clientes por servicios externos en el lugar de trabajo y las instalaciones.
- Con las organizaciones que buscan ahorros de costos, objetivos de sostenibilidad y mejor experiencia en el lugar de trabajo, la gestión integrada de las instalaciones puede aumentar las tasas de adopción, alcance de los contratos y renovación en las carteras comerciales, sanitarias, industriales y del sector público.
¿Qué factores están afectando el crecimiento del mercado integrado de administración de instalaciones
- La gestión integrada de las instalaciones es un negocio intensivo de mano de obra, por lo que la inflación salarial, la escasez de mano de obra y los contratos de precio fijo pueden reducir los márgenes y limitar la inversión en tecnología.
- Por ejemplo, en abril de 2026, según GOV.UK y la Comisión de Bajo Pago, el Salario Nacional de Vida del Reino Unido aumentó 4,1% a 12,71 GBP por hora para trabajadores mayores de 21 años, aumentando los costos laborales para la limpieza, seguridad y contratos de restauración.
- Estas presiones de costos pueden exprimir márgenes en acuerdos de precio fijo a largo plazo, mientras que la compleja movilización de contratos y la dificultad de integrar múltiples líneas de servicio pueden retrasar los ahorros y reducir la satisfacción del cliente.
- La seguridad de los datos, la interoperabilidad con los sistemas de construcción heredados y las limitadas habilidades digitales entre el personal de primera línea restringen aún más el crecimiento, exigiendo a los proveedores invertir en capacitación, plataformas seguras e integración de sistemas que puedan aumentar los costos de funcionamiento.
- Por ejemplo, en septiembre de 2026, según la junta de trabajo de la IFMA, los gerentes de las instalaciones de EE.UU. tenían una edad mediana de 52,7 en comparación con 42,1 para todas las personas empleadas, y las aperturas de empleo aún excedían los alquileres en julio de 2026, destacando la sucesión y la escasez de talento en la profesión.
- La combinación del aumento de los costos laborales, la escasez de talentos, la complejidad de la integración y las preocupaciones en materia de seguridad cibernética pueden limitar la adopción entre compradores y proveedores más pequeños que tengan en cuenta los costos, en particular cuando los contratos internos o de un solo servicio ya satisfagan las necesidades básicas.
¿Cómo se aumenta el mercado integrado de gestión de las instalaciones
El mercado integrado de gestión de instalaciones se segmenta sobre la base de la solución, el modo de despliegue, el tamaño de la organización y el usuario final.
- Por Solución
Sobre la base de la solución, el mercado integrado de gestión de instalaciones se centra en la gestión del mantenimiento, la gestión de activos y espaciales, la gestión de la sostenibilidad energética, la gestión de carteras inmobiliarias de proyectos y otros. El segmento de gestión de mantenimiento dominó al mercado con 32,40% de participación en 2025, respaldado por el cumplimiento regulatorio, los requisitos de tiempo de actividad de activos y la demanda de mantenimiento planificado y predictivo. Los proveedores gestionan sistemas de calefacción, refrigeración, electricidad, fontanería, seguridad contra incendios y ascensores en grandes carteras. Las plataformas de orden de trabajo computarizadas mejoran los tiempos de respuesta y los informes. Aging buildings and stricter safety rules further strengthen demand. Las herramientas de monitoreo y técnico móvil basadas en condiciones están mejorando la eficiencia y reduciendo el tiempo de inactividad no planificado.
Se prevé que el segmento de gestión de la sostenibilidad energética registrará el crecimiento más rápido en un CAGR del 9,20% de 2026 a 2033, impulsado por el aumento de la demanda de eficiencia energética, reducción del carbono y presentación de informes de sostenibilidad. Los propietarios de edificios utilizan medición, análisis y automatización para reducir el consumo y cumplir compromisos netos cero. Los proveedores integrados ofrecen auditorías energéticas, reacondicionamientos y contratos de rendimiento junto con operaciones diarias. La regulación y las expectativas de los inversores están aumentando la necesidad de datos verificados. Los avances en la inteligencia artificial y los controles de construcción están mejorando los ahorros y creando nuevos ingresos de servicios.
- Por Modo de Despliegue
Sobre la base del modo de despliegue, el mercado integrado de gestión de instalaciones se segmenta en locales y nubes. El segmento de los locales dominaba el mercado con 52,10% de participación en 2025, respaldado por las necesidades de seguridad de datos, los requisitos de cumplimiento y los sistemas institucionales establecidos. Las grandes organizaciones suelen mantener sistemas de instalaciones, acceso y control de edificios en entornos privados. La integración con las plataformas existentes de gestión de edificios y seguridad es más fácil en entornos controlados. Las relaciones de proveedores a largo plazo y los requisitos de personalización también soportan este modelo. Los clientes gubernamentales, sanitarios y de defensa siguen prefiriendo el control local de datos sensibles.
Se proyecta que el segmento de la nube registrará el crecimiento más rápido en un CAGR de 10,80% de 2026 a 2033, impulsado por la escalabilidad, menores costos iniciales y rápido despliegue de herramientas de análisis y móviles. Las plataformas Cloud permiten a los proveedores monitorizar múltiples sitios, estandarizar informes y actualizar funciones rápidamente. Las aplicaciones de control remoto y de gestión de trabajo móvil mejoran la velocidad de servicio. El precio de suscripción hace que las herramientas avanzadas sean accesibles para clientes más pequeños. Las certificaciones de seguridad mejoradas y las arquitecturas híbridas están aumentando la confianza entre los compradores cautelosos.
- Por tamaño de organización
Sobre la base del tamaño de la organización, el mercado integrado de gestión de las instalaciones se divide en grandes empresas y PYME. El segmento de grandes empresas dominaba el mercado con 68,30% de participación en 2025, impulsado por carteras multisitios, obligaciones complejas de cumplimiento y los beneficios de la escala. Las grandes organizaciones prefieren un único proveedor responsable con estándares de servicio globales y coherentes. Contratos a largo plazo, garantías de ejecución y adopción de apoyo a la presentación de datos. Los equipos dedicados a bienes raíces y adquisiciones gestionan programas de abastecimiento. Las relaciones establecidas con proveedores globales continúan reforzando el liderazgo de este segmento.
Se prevé que el segmento de las PYMES registrará el crecimiento más rápido en una CAGR del 9.60% del 2026 al 2033, con el apoyo de plataformas basadas en la nube, términos de contrato flexibles y la necesidad de reducir los costos operativos. Las organizaciones más pequeñas carecen de equipos internos y compran cada vez más servicios. Las herramientas de software como servicio proporcionan una gestión asequible del trabajo, el espacio y los activos. Los proveedores regionales están agregando tecnología para competir. La conciencia de las obligaciones de ahorro energético y cumplimiento también es alentadora.
- Por Usuario final
Sobre la base del usuario final, el mercado integrado de gestión de instalaciones se segmenta en infraestructura inmobiliaria, sanidad, BFSI, fabricación, gobierno y otros. El segmento de infraestructura de bienes raíces dominaba el mercado con un 31,70% de participación en 2025, apoyado por grandes carteras comerciales, prioridades de experiencia inquilino y demanda de operaciones rentables. Propietarios y ocupantes subcontratan mantenimiento, limpieza, seguridad y gestión energética a proveedores especializados. Los bienes de oficina, comercio minorista, logística y uso mixto necesitan normas uniformes en todos los lugares. El crecimiento de los centros de datos y el espacio de ciencias de la vida está creando nuevas oportunidades. Las relaciones establecidas con los clientes continúan fortaleciendo el liderazgo de este segmento.
Se prevé que el segmento de salud registrará el crecimiento más rápido en una CAGR del 9,40% del 2026 al 2033, impulsado por la ampliación de la capacidad hospitalaria, los requisitos de control de infecciones y la presión para reducir los costos no clínicos. Los proveedores subcontratan limpieza, catering, ingeniería y seguridad para centrarse en el cuidado de los pacientes. El cumplimiento de normas estrictas de higiene y seguridad aumenta la demanda de operadores experimentados. Las poblaciones envejecidas están ampliando clínicas y centros de atención. Los programas de mantenimiento y energía basados en datos están mejorando la fiabilidad y la sostenibilidad.
¿Qué región posee la mayor parte del mercado integrado de gestión de las instalaciones
- América del Norte dominaba el mercado integrado de gestión de instalaciones con la mayor cuota de ingresos del 33,80% en 2025, con el apoyo de prácticas avanzadas maduras, grandes carteras de bienes raíces comerciales y una sólida base de proveedores mundiales de servicios y proveedores de tecnología.
- La región también se beneficia de una alta conciencia de los beneficios de externalización, grandes carteras de bienes raíces corporativas y una fuerte inversión en centros de datos, servicios de salud y ciencias de la vida. El aumento de la adopción de tecnologías inteligentes de construcción y programas de sostenibilidad sigue fortaleciendo la posición de América del Norte en el mercado mundial.
U.S. Integrated Facility Management Market Insight
El mercado integrado de gestión de las instalaciones de los Estados Unidos es testigo de un fuerte crecimiento debido a grandes carteras comerciales de bienes raíces, aumento de la contratación externa y fuerte demanda de clientes de tecnología, industria y ciencias de la vida. La base de proveedores de servicios maduros del país, junto con la creciente adopción de plataformas de trabajo habilitadas para AI, análisis de energía y herramientas móviles, impulsa la demanda de soluciones integradas. Además, la construcción creciente de centros de datos, el envejecimiento de edificios y los objetivos de sostenibilidad están acelerando la adopción en instalaciones comerciales, sanitarias y públicas.
Canada Integrated Facility Management Market Insight
El mercado integrado de gestión de las instalaciones del Canadá es testigo de un crecimiento constante, impulsado por el aumento de la demanda de optimización de costos, eficiencia operacional y gestión sostenible de los edificios. Las organizaciones están adoptando servicios integrados que abarcan el mantenimiento, la seguridad, la limpieza, la gestión de la energía y la optimización del espacio. El aumento de las inversiones en edificios inteligentes, plataformas de gestión de instalaciones digitales y infraestructuras eficientes energéticamente están apoyando la expansión del mercado. Sin embargo, la escasez de mano de obra, el aumento de los costos operativos y los complejos requisitos reglamentarios siguen siendo desafíos clave, creando oportunidades para los proveedores de gestión de instalaciones habilitados por tecnología.
Mercado Integrado de Gestión de Servicios de Asia y el Pacífico
Se espera que el mercado integrado de gestión de las instalaciones de Asia y el Pacífico experimente un rápido crecimiento, impulsado por la rápida urbanización, la ampliación de la construcción comercial e industrial, y la creciente adopción de servicios externos en países como China, la India y el Japón. El aumento de la inversión extranjera, la ampliación de los centros de datos y la creciente demanda de gestión de edificios profesionales están apoyando la expansión del mercado regional. Además, los grandes proyectos de hospital, aeropuerto y campus de la región están acelerando la disponibilidad y adopción de modelos integrados.
China Integrated Facility Management Market Insight
El mercado integrado de gestión de las instalaciones de China está creciendo rápidamente, impulsado por el desarrollo comercial a gran escala, la expansión de los parques industriales y el creciente interés en las operaciones de propiedad profesional. Aumentar la presencia multinacional y aumentar la capacidad hospitalaria y centro de datos están aumentando significativamente la demanda del mercado. Además, fuertes proveedores de servicios domésticos, programas inteligentes de construcción y apoyo gubernamental para edificios verdes están posicionando a China como un mercado de crecimiento clave en Asia-Pacífico.
Japan Integrated Facility Management Market Insight
El mercado integrado de gestión de las instalaciones del Japón es testigo de un crecimiento constante debido al envejecimiento de edificios, las expectativas de alta calidad de los servicios y el creciente interés en la eficiencia energética. Los propietarios, las empresas y los operadores sanitarios están adoptando cada vez más mantenimiento y gestión de edificios externos. Además, la fuerte demanda de fiabilidad, preparación para casos de desastre y operaciones de tecnología contribuye aún más al crecimiento del mercado en el Japón.
¿Cuáles son las mejores empresas del mercado integrado de administración de instalaciones
La industria integrada de gestión de instalaciones está dirigida principalmente por empresas bien establecidas, entre ellas:
- CBRE Group, Inc.(U.S.)
- Jones Lang LaSalle Incorporated(U.S.)
- Sodexo(Francia)
- ISS A/S(Dinamarca)
- Compass Group PLC(U.K.)
- Cushman " Wakefield plc (U.S.)
- Mitie Group plc (U.K.)
- OCS Group Limited (U.K.)
- Coor Service Management Group AB (Suecia)
- EMCOR Group, Inc. (Estados Unidos)
- ENGIE SA (Francia)
- Aramark (Estados Unidos)
- Johnson Controls International plc (Irlanda)
- Honeywell International Inc. (U.S.)
- Siemens AG (Alemania)
- Schneider Electric SE (Francia)
- International Business Machines Corporation (U.S.)
- Oracle Corporation (Estados Unidos)
- Accruent, LLC (U.S.)
- MRI Software LLC (U.S.)
¿Cuáles son los últimos avances en el mercado integrado de gestión de las instalaciones
- En julio de 2026, la OCS anunció una adquisición recomendada de Mitie en un acuerdo que valora al grupo de instalaciones del Reino Unido a aproximadamente 1.300 millones de libras esterlinas y crea un negocio combinado con ingresos de alrededor de 8.500 millones de libras esterlinas. Los accionistas de Mitie recibirían hasta 221.6 pence por acción, una prima de casi 45%, reflejando la consolidación y el valor de los servicios habilitados para la tecnología.
- En junio de 2026, Sodexo obtuvo un contrato de cinco años por valor de más de 100 millones de AUD para ofrecer servicios integrados de limpieza de aldeas e industriales para Westgold Resources. El premio refuerza la posición de la empresa en los servicios de instalaciones remotas y de recursos en Australia.
- En mayo de 2026, el ISS llegó a un acuerdo para adquirir Tomagruppen AS, una empresa noruega de servicios de instalaciones, como parte de su crecimiento en la región nórdica. La transacción amplía la capacidad de servicio local y apoya la estrategia de la empresa de creación de escala en servicios integrados de instalaciones.
- En noviembre de 2025, el CBRE completó la adquisición de Pearce Services, un proveedor de servicios de infraestructura crítico, que ha contribuido al rápido crecimiento de su segmento de experiencia en operaciones de construcción. El acuerdo fortalece las capacidades de CBRE en las operaciones del centro de datos y el apoyo a las instalaciones críticas de la misión.
- In September 2025, ISS was awarded a six-year integrated facilities management contract with the Australian Department of Defence. El contrato abarca la prestación de servicios integrados de gestión de las instalaciones y subraya la continua demanda del sector público de las operaciones de las instalaciones subcontratadas.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











