


Mercado global de inhibidores de la diana mecanística de la rapamicina (mTOR), por indicación (trasplante de órganos, oncología, otros), tipos de producto (Afinitor, Rapamune, Torisel, Zortress, otros), vía de administración (oral, parenteral, otros), usuarios finales (hospitales, clínicas especializadas, otros), canal de distribución (farmacia hospitalaria, farmacia minorista, otros), tendencias del sector y pronóstico hasta 2029
¿Cuál es el objetivo mecanicista de los inhibidores de Rapamycin (mTOR) tamaño del mercado y tasa de crecimiento
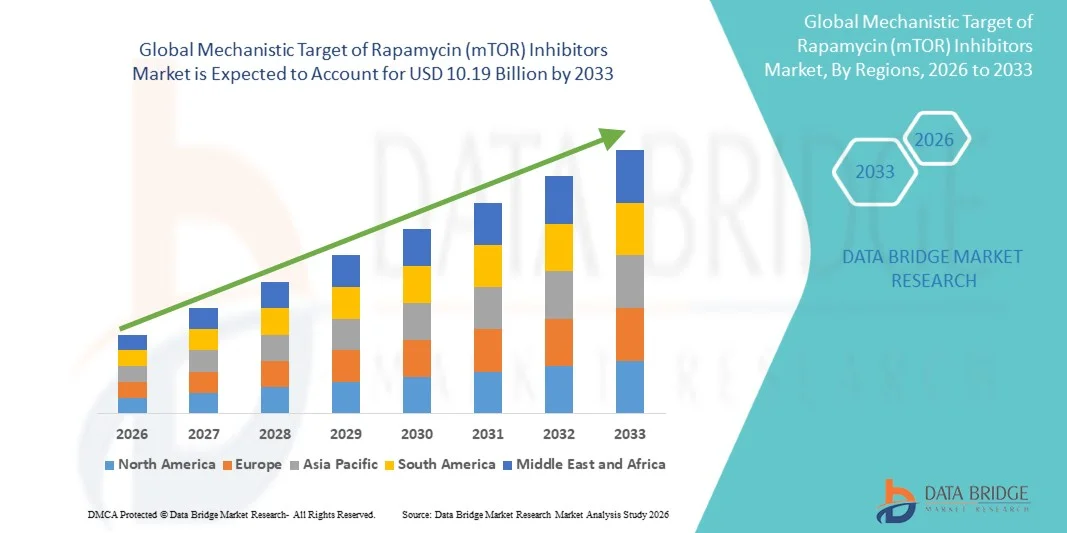
- Según el análisis de Data Bridge Market Research, el objetivo mecánico global de Rapamycin (mTOR) Inhibidores tamaño del mercado se valoró enUSD 7.74 billion in 2025y se espera que alcanceUSD 10.19 billion by 2033, aCAGR of 3.50%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la prevalencia del cáncer, los procedimientos de trasplante de órganos y los trastornos genéticos raros, lo que da lugar a una mayor adopción de terapias específicas como los inhibidores de la meta mecánica de la rapamicina (mTOR) en entornos clínicos para mejorar los resultados del tratamiento
- Además, el aumento de la demanda de medicina de precisión, junto con la creciente investigación en las vías de señalización celular y terapias inmunosupresoras, está estableciendo inhibidores Mechanistic Target de Rapamycin (mTOR) como una clase terapéutica crítica en oncología y medicina para trasplantes. Estos factores convergentes están acelerando la captación de soluciones inhibidoras de mTOR, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):7.74 millones de dólares
- Valor de mercado esperado (2033):USD 10.19 billion
- Predicción de CAGR (2026-2033):3.50%
¿Cuáles son los principales Takeaways of the Mechanistic Target of Rapamycin (mTOR) Inhibitors Market
- Meta Mecánica de los inhibidores de la Rapamycina (mTOR) son una clase vital de terapias focalizadas ampliamente utilizadas en oncología, trasplante de órganos y manejo de enfermedades raras debido a su capacidad de regular el crecimiento celular, la proliferación y la respuesta inmunitaria mediante la inhibición de la vía de señalización mTOR
- La creciente demanda de inhibidores de MTOR se ve impulsada principalmente por el aumento de la prevalencia del cáncer, el aumento de los procedimientos de trasplante de órganos y la creciente adopción de enfoques de medicina de precisión, junto con la ampliación de la investigación clínica en terapias moleculares específicas para mejorar los resultados de los pacientes
- América del Norte dominaba el mercado de inhibidores de rapamycin (mTOR) con la mayor cuota de ingresos del 41,8% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, fuertes inversiones de R plagaD, alta adopción de nuevas oncologías e terapias inmunosupresoras, y la presencia de grandes compañías farmacéuticas
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado de inhibidores de la rapamicina (mTOR) durante el período previsto debido al aumento del gasto sanitario, el aumento de la incidencia del cáncer, la mejora del acceso a tratamientos terapéuticos avanzados y la expansión de las actividades de ensayo clínico en las economías emergentes
- El segmento Oral dominó la mayor cuota de ingresos del mercado del 66,9% en 2025, impulsada por la facilidad de administración y el alto cumplimiento del paciente en terapias a largo plazo
Report Scope and Mechanistic Target of Rapamycin (mTOR) Inhibitors Market Segmentation
|
Atributos |
Meta mecanicista de los inhibidores del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de inhibidores de Rapamycin (mTOR)
“Avances en Oncología Precisión y Terapia Combinación Enfoques”
- Una tendencia significativa y aceleradora en el mercado mundial de inhibidores de la rapamicina (mTOR) es la creciente adopción de enfoques de oncología de precisión y terapias combinadas, con el objetivo de mejorar la eficacia del tratamiento y superar la resistencia a las drogas en el cáncer y otras enfermedades crónicas
- Por ejemplo, los inhibidores de mTOR como everolimus y temsirolimus se están estudiando cada vez más en combinación con quimioterapia, inmunoterapia y agentes dirigidos para mejorar la respuesta terapéutica en indicaciones oncológicas
- El uso de estrategias de tratamiento impulsadas por biomarcadores permite a los médicos identificar mejor los subgrupos de pacientes con mayor probabilidad de beneficiarse de la inhibición de la vía mTOR
- Las compañías farmacéuticas también se centran en los inhibidores de mTOR de próxima generación que ofrecen mayor selectividad y menor toxicidad en comparación con los agentes anteriores
- Aumentar los ensayos clínicos que exploran la doble inhibición de las vías PI3K/AKT/mTOR están ampliando aún más el potencial terapéutico de esta clase de fármacos
- Este cambio hacia la medicina personalizada y regímenes combinados está mejorando significativamente los resultados de la gestión de enfermedades a largo plazo
- Se espera que el creciente oleoducto de nuevas terapias dirigidas por MTOR fortalezca la futura expansión del mercado
Meta Mecánica de Rapamycina (mTOR) Inhibidores Dinámica del mercado
Conductor
“Incremento de la prevalencia del cáncer y el uso creciente de terapias dirigidas”
- La creciente carga global del cáncer es un importante impulsor del mercado de inhibidores del MTOR, ya que estos fármacos juegan un papel crucial en las estrategias de tratamiento del cáncer dirigidas
- Por ejemplo, los cánceres como el carcinoma de células renales, el cáncer de mama y ciertos linfomas han mostrado receptividad a la inhibición de la vía mTOR, aumentando la adopción clínica
- Ampliar la conciencia de las terapias específicas entre los oncólogos está impulsando aún más la integración de los inhibidores de MTOR en protocolos de tratamiento
- Por ejemplo, los hospitales están adoptando cada vez más diagnósticos moleculares para apoyar la adopción de decisiones en materia de tratamiento específico en la atención de oncología
- La fuerte inversión en investigación oncológica y desarrollo de drogas está acelerando la innovación en terapias basadas en MTOR
- Aumentar la disponibilidad de productos biológicos y medicamentos específicos a través de canales de atención especializada está apoyando aún más la expansión del mercado
Restraint/Challenge
“Efectos adversos, resistencia a las drogas y costos de tratamiento elevado”
- Uno de los retos clave en el mercado de inhibidores de mTOR es la aparición de efectos secundarios significativos como la inmunosupresión, los trastornos metabólicos y las infecciones, que pueden limitar el uso a largo plazo
- Por ejemplo, los pacientes que reciben inhibidores de la MTOR pueden experimentar complicaciones como la estematitis, la hiperlipidemia y el aumento del riesgo de infección debido a la supresión inmune
- El desarrollo de la resistencia a las drogas a lo largo del tiempo reduce la eficacia del tratamiento y sigue siendo una preocupación clínica importante
- Por ejemplo, las células tumorales pueden activar vías de señalización alternativas, disminuyendo la eficacia a largo plazo de la terapia de inhibición de la MTOR
- Los altos costos de tratamiento asociados con terapias de cáncer selectivas también constituyen una barrera para la adopción generalizada, en particular en las regiones de ingresos bajos y medianos
- Por ejemplo, la terapia prolongada con inhibidores de mTOR de marca puede crear una carga financiera para pacientes y sistemas de salud
- Hacer frente a estos desafíos requiere el desarrollo de formulaciones más seguras, mejores estrategias de combinación y opciones terapéuticas más rentables
¿Cómo se aumenta el mercado de inhibidores de Rapamycin (mTOR)
El mercado se segmenta sobre la base de indicaciones, tipos de productos, ruta de administración, usuarios finales y canal de distribución.
• Indicación
Sobre la base de la indicación, el mercado de Inhibidores de Rapamycina (mTOR) se segmenta en el Trasplante de Órganos, Oncología y Otros. El segmento de Oncología dominó la mayor cuota de ingresos del mercado del 61,8% en 2025, impulsada por la creciente carga global del cáncer y el creciente uso de inhibidores de la MTOR en terapia de cáncer dirigida. Los medicamentos dirigidos a la vía mTOR son ampliamente utilizados para tratar el carcinoma de células renales, el cáncer de mama y los tumores neuroendocrinos. Aumentar la adopción de medicamentos de precisión está apoyando aún más la demanda. La creciente conciencia respecto al diagnóstico precoz del cáncer aumenta la absorción del tratamiento. Ampliar la infraestructura oncológica en los mercados desarrollados y emergentes mejora la accesibilidad. La eficacia clínica fuerte en la supresión del crecimiento tumoral apoya la preferencia del médico. El aumento de los gastos sanitarios contribuye globalmente al crecimiento de segmentos. La investigación continua y los ensayos clínicos están expandiendo aplicaciones terapéuticas. Las políticas de reembolso favorables en la atención de oncología refuerzan aún más la adopción. El aumento de la población geriátrica también impulsa la incidencia del cáncer. En general, la oncología sigue siendo el segmento dominante debido a la alta prevalencia de enfermedades y la dependencia del tratamiento.
Se espera que el segmento de trasplante de órganos sea testigo de la CAGR más rápida del 8,9% entre 2026 y 2033, impulsada por el aumento de los procedimientos de trasplante en todo el mundo. Los inhibidores de mTOR desempeñan un papel crítico en la prevención del rechazo de órganos, potenciando su demanda. Aumentar los casos de fracaso de órganos en fase final apoya el crecimiento. Las mejoras en las tasas de éxito de cirugía de trasplante están ampliando la adopción. El aumento de la disponibilidad de donantes en las regiones desarrolladas acelera aún más los procedimientos. Aumentar la conciencia de la atención posterior al trasplante aumenta el consumo de drogas. Los avances en la terapia inmunosupresora mejoran los resultados de los pacientes. La expansión de los centros de trasplantes apoya globalmente la accesibilidad. Las iniciativas gubernamentales que promueven la donación de órganos impulsan el crecimiento del mercado. Aumentar las tasas de supervivencia después del trasplante fomentan aún más el uso. En general, las aplicaciones de trasplante de órganos están creciendo rápidamente debido a la creciente necesidad clínica.
• Por Tipos de Producto
Sobre la base de tipos de productos, el mercado de inhibidores mTOR se segmenta en Afinitor, Rapamune, Torisel, Zortress y Otros. El segmento Afinitor dominaba la mayor cuota de ingresos del mercado del 38,6% en 2025, impulsada por su fuerte eficacia clínica y amplia aprobación a través de múltiples indicaciones de oncología. Se utiliza extensamente en el tratamiento de cánceres avanzados como el cáncer de mama y el carcinoma de células renales. La fuerte preferencia médica y las directrices clínicas establecidas apoyan su dominio. El aumento de la carga mundial del cáncer aumenta aún más la demanda. La alta adopción en los mercados desarrollados y emergentes fortalece la cuota de mercado. Las expansiones continuas de R clérigo y etiquetas aumentan el alcance de uso. El fuerte reconocimiento de marca y el apoyo a la comercialización contribuyen aún más al liderazgo. La disponibilidad en farmacias hospitalarias garantiza una amplia accesibilidad. El aumento del gasto sanitario mejora la accesibilidad. La dependencia creciente del paciente en la terapia a largo plazo es compatible con ingresos consistentes. En general, Afinitor sigue siendo el tipo de producto principal debido a su amplia aplicación terapéutica.
Se espera que el segmento Rapamune sea testigo de la CAGR más rápida del 7,6% de 2026 a 2033, impulsada por su fuerte papel en la inmunosupresión de trasplante de órganos. Aumentar el número de procedimientos de trasplante renal soporta la demanda. Aumentar la conciencia respecto a la prevención del rechazo después del trasplante aumenta el uso. Ampliar los centros de trasplante mejora la accesibilidad. Los médicos prefieren Rapamune para la terapia de mantenimiento a largo plazo. Aumento de las tasas de supervivencia después del trasplante de apoyo continuó el uso de drogas. El aumento de la infraestructura sanitaria en las economías emergentes impulsa la adopción. Las políticas de reembolso favorables apoyan aún más el crecimiento. Los avances en la terapia inmunosupresora mejoran los resultados. Ampliar la disponibilidad genérica aumenta la accesibilidad. En general, Rapamune está creciendo constantemente debido a las aplicaciones relacionadas con los trasplantes.
• Por Ruta de Administración
Sobre la base de la vía de administración, el mercado de inhibidores mTOR se segmenta en Oral, Parenteral y Otros. El segmento Oral dominó la mayor cuota de ingresos del mercado del 66,9% en 2025, impulsada por la facilidad de administración y el alto cumplimiento del paciente en terapias a largo plazo. Los inhibidores del MTOR oral son ampliamente preferidos para la gestión crónica del cáncer y del trasplante. Aumentar la disponibilidad de formulaciones de tabletas apoya la adopción. Los pacientes prefieren opciones de tratamiento no invasivas. Los médicos suelen recetar medicamentos orales para la atención ambulatoria. Una fuerte accesibilidad a través de farmacias al por menor y hospitalarias aumenta el uso. Crecer el cáncer y las poblaciones de pacientes trasplantados apoyan la demanda. La mejora de las formulaciones de drogas aumenta la eficacia y la seguridad. Aumentar la conciencia de la adherencia al tratamiento a largo plazo fortalece la toma. La relación costo-eficacia en comparación con las formas inyectables impulsa más preferencia. Ampliar el acceso a la salud en mercados emergentes apoya el crecimiento. En general, la administración oral domina por conveniencia y eficacia.
Se espera que el segmento Parenteral sea testigo de la CAGR más rápida del 7,9% entre 2026 y 2033, impulsada por el aumento del uso en los centros hospitalarios de atención aguda. Los inhibidores inyectables de MTOR se utilizan en casos severos y avanzados que requieren acción inmediata. Aumentar las admisiones hospitalarias para el crecimiento del tratamiento del cáncer. Los avances en las tecnologías de la infusión mejoran la seguridad y la eficiencia. Aumentar la preferencia médica por la dosis controlada mejora la adopción. La creciente disponibilidad de centros especializados de oncología aumenta el acceso. El aumento del gasto en atención médica es compatible con opciones de tratamiento avanzadas. Ampliar la investigación clínica en terapias dirigidas impulsa la innovación. Mejorar el monitoreo de pacientes mejora los resultados. El aumento de la prevalencia de casos complejos contribuye a la demanda. En general, la ruta parenteral está ganando tracción en entornos de cuidado crítico.
• Por usuarios finales
Sobre la base de los usuarios finales, el mercado de inhibidores mTOR se segmenta en hospitales, clínicas especializadas y otros. El segmento de Hospitales dominó la mayor cuota de ingresos del mercado del 58,4% en 2025, impulsada por la alta entrada de pacientes para tratamientos de cáncer y trasplante. Los hospitales proporcionan infraestructura avanzada para la administración y vigilancia de las drogas. La fuerte presencia de departamentos de oncología y trasplantes apoya la demanda. Aumentar el número de procedimientos quirúrgicos aumenta el uso. La cobertura del seguro aumenta la asequibilidad en los entornos hospitalarios. El aumento de la prevalencia de enfermedades crónicas aumenta las visitas hospitalarias. La disponibilidad de profesionales sanitarios cualificados mejora los resultados. Los hospitales también sirven como centros primarios para ensayos clínicos. Las inversiones gubernamentales refuerzan la infraestructura hospitalaria. La creciente adopción de terapias avanzadas apoya aún más la demanda. La confianza de los pacientes en el cuidado institucional impulsa preferencia. En general, los hospitales siguen siendo el segmento dominante de usuarios finales.
Se espera que el segmento de Clínicas de Especialidad sea testigo de la CAGR más rápida del 8,3% entre 2026 y 2033, impulsada por la creciente demanda de oncología focalizada y atención de trasplantes. Estas clínicas ofrecen tratamiento especializado con mejor experiencia en pacientes. El aumento de la preferencia por la atención ambulatoria apoya el crecimiento. La expansión de los centros de atención ambulatoria aumenta la accesibilidad. Aumentar la especialización médica aumenta la eficiencia del tratamiento. Aumentar la conciencia sobre la adopción de las unidades de cuidado personalizadas. La mejora de la infraestructura en las regiones urbanas apoya la expansión. Aumentar la accesibilidad sanitaria en clínicas privadas aumenta la demanda. La integración de terapias avanzadas mejora los resultados. Ampliar las redes de remisión apoyan la entrada de pacientes. En general, las clínicas especializadas están surgiendo como un segmento de rápido crecimiento.
• Canal de distribución
Sobre la base del canal de distribución, el mercado de inhibidores mTOR se segmenta en Farmacia Hospitalaria, Farmacia Retail y Otros. El segmento de Farmacia Hospitalaria dominó la mayor cuota de ingresos del mercado del 55,7% en 2025, impulsada por una alta dependencia del cáncer hospitalario y los tratamientos de trasplante. La mayoría de los inhibidores de mTOR se dispensan en entornos clínicos controlados. La fuerte integración de la cadena de suministro apoya la disponibilidad. Aumentar la demanda de ingreso hospitalario. Las recetas dirigidas por médicos garantizan un uso coherente. Programas gubernamentales de apoyo a la distribución. Aumentar la prevalencia de casos de oncología aumenta el consumo. La disponibilidad de almacenamiento especial de drogas garantiza la seguridad. La cobertura del seguro aumenta la accesibilidad en los hospitales. El creciente número de centros de atención terciaria apoya la expansión. Los requisitos de monitoreo clínico refuerzan el dominio de la farmacia hospitalaria. En general, las farmacias hospitalarias siguen siendo el canal de distribución principal.
Se espera que el segmento de Farmacia Retail sea testigo de la CAGR más rápida del 7,4% de 2026 a 2033, impulsada por el aumento de la accesibilidad de las terapias de mantenimiento. Aumentar la disponibilidad de medicamentos genéricos apoya la expansión. Aumentar los tratamientos ambulatorios aumenta la demanda. Los pacientes prefieren un acceso conveniente a la farmacia. La expansión de las cadenas de farmacia mejora el alcance. Aumentar la conciencia de la gestión crónica de enfermedades apoya el crecimiento. La integración de prescripción digital mejora la comodidad. La creciente infraestructura sanitaria en las regiones emergentes impulsa la adopción. Mejorar la asequibilidad fomenta las compras. Ampliar la cobertura del seguro es compatible con las ventas minoristas. En general, las farmacias minoristas se están expandiendo constantemente como un canal de distribución clave.
¿Qué región tiene la mayor parte del objetivo mecanicista de Rapamycin (mTOR) mercado de inhibidores
- América del Norte dominaba el mercado de inhibidores de la rapamicina (mTOR) con la mayor cuota de ingresos del 41,8% en 2025, apoyado por infraestructuras sanitarias avanzadas, inversiones fuertes de R plagaD, alta adopción de nuevas oncologías e terapias inmunosupresoras, y la presencia de grandes compañías farmacéuticas. La región también se beneficia del acceso temprano a biológicos innovadores y de un ecosistema de investigación clínica bien establecido, lo que acelera la adopción de terapias dirigidas por MTOR en múltiples indicaciones.
- Los proveedores de atención de salud y los pacientes de la región dependen cada vez más de terapias focalizadas avanzadas y regímenes de tratamiento inmunosupresor, con una fuerte integración de enfoques de medicina de precisión en la oncología y la atención de trasplantes
- Esta preponderancia cuenta además con marcos favorables de reembolso, sólidas vías reglamentarias para los medicamentos huérfanos y oncológicos, e innovación continua por parte de las principales empresas farmacéuticas, fortaleciendo la posición de América del Norte como contribuyente de ingresos clave en el mercado mundial de inhibidores de mTOR
U.S. Mechanistic Target of Rapamycin (mTOR) Inhibitors Market Insight
El mercado de inhibidores de rapamycin (mTOR) de EE.UU. capturó la mayor cuota de ingresos dentro de América del Norte en 2025, impulsada por la fuerte absorción de terapias de oncología apuntadas y el uso generalizado de agentes inmunosupresores en medicina de trasplante. El país se beneficia de un sistema de salud altamente desarrollado, la rápida adopción de medicamentos de precisión y la amplia disponibilidad de inhibidores MTOR aprobados por la FDA como everolimus y temsirolimus. Por ejemplo, los principales centros de cáncer de EE.UU. están integrando cada vez más los inhibidores de la vía mTOR en protocolos de tratamiento combinados para el carcinoma de células renales y el cáncer de mama. Además, la fuerte actividad farmacológica RículoD y los ensayos clínicos en curso para los inhibidores mTOR de próxima generación están acelerando la expansión del mercado.
Europe Mechanistic Target of Rapamycin (mTOR) Inhibidores Market Insight
Se proyecta que el objetivo mecanicista europeo de los inhibidores de la rapamicina (mTOR) se expanda en un CAGR estable durante el período de previsión, apoyado por el aumento de la incidencia de cáncer y trastornos autoinmunes, junto con fuertes sistemas de salud pública. Por ejemplo, las redes europeas de oncología promueven activamente el diagnóstico precoz y los protocolos de tratamiento estandarizados que incluyen terapias específicas como los inhibidores de la MTOR. La región también se beneficia de un firme apoyo reglamentario a los medicamentos huérfanos y de un aumento de la cobertura de reembolso de los productos biológicos avanzados. La creciente adopción de métodos de tratamiento basados en medicamentos de precisión y biomarcadores está apoyando aún más la expansión del mercado en las principales economías europeas.
U.K. Mechanistic Target of Rapamycin (mTOR) Inhibitors Market Insight
Se prevé que el mercado de inhibidores de la rapamicina (mTOR) de EE.UU. crezca en un notable CAGR durante el período de previsión, impulsado por el aumento de la prevalencia del cáncer y el creciente uso de terapias inmunosupresoras en el trasplante de órganos. Por ejemplo, el Servicio Nacional de Salud (NHS) está adoptando cada vez más tratamientos de oncología dirigidos, incluidos los inhibidores de la MTOR, como parte de las vías de atención estandarizadas. La sólida infraestructura de investigación clínica del país y la creciente participación en ensayos internacionales de drogas están apoyando aún más la innovación y la adopción de terapias avanzadas.
Alemania Meta Mecánica de Rapamycin (mTOR) Inhibidores Mercado de la vista
Se espera que el mercado de inhibidores de rapamycin (mTOR) de Alemania se amplíe en un considerable CAGR durante el período previsto, alimentado por una fuerte infraestructura sanitaria, una alta conciencia de las terapias selectivas y una creciente demanda de tratamientos avanzados de oncología. Por ejemplo, los hospitales alemanes están integrando inhibidores de la MTOR en regímenes combinados para la gestión del cáncer, especialmente en casos de cáncer renal y de mama. El énfasis del país en la medicina de precisión, junto con fuertes capacidades de fabricación farmacéutica, está impulsando el crecimiento del mercado.
Meta Mecánica Asia-Pacífico de Rapamycin (mTOR) Inhibidores Mercado de Insight
El mercado de inhibidores de la rapamicina (mTOR) de Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período de previsión debido al aumento del gasto sanitario, el aumento de la incidencia del cáncer, la mejora del acceso a tratamientos terapéuticos avanzados y la expansión de las actividades de ensayo clínico en economías emergentes como China, India y Corea del Sur. Por ejemplo, los gobiernos de toda la región están invirtiendo en infraestructura de oncología y ampliando la cobertura de reembolso para terapias orientadas a salvar vidas. La rápida urbanización y la creciente conciencia de la medicina de precisión están acelerando aún más la adopción de inhibidores de mTOR en los sistemas de salud públicos y privados.
Japan Mechanistic Target of Rapamycin (mTOR) Inhibidores Market Insight
El mercado de inhibidores de la rapamicina (mTOR) de Japón está ganando tracción debido a su sistema de salud avanzado, un fuerte enfoque en la innovación oncológica y una alta adopción de terapias inmunosupresoras en el cuidado de trasplantes. Por ejemplo, los hospitales japoneses utilizan cada vez más inhibidores de la MTOR en la gestión posterior al trasplante para mejorar los resultados de supervivencia del injerto. El envejecimiento de la población del país y el fuerte énfasis en la investigación biomédica avanzada están apoyando aún más el crecimiento constante del mercado.
China Meta Mecánica de Rapamycina (mTOR) Inhibidores Mercado de la vista
El objetivo mecanicista de los inhibidores de la rapamicina (mTOR) de China representó la mayor cuota de ingresos en Asia Pacífico en 2025, impulsada por el aumento de la carga del cáncer, la ampliación de la infraestructura sanitaria y el aumento de la adopción de terapias selectivas de oncología. Por ejemplo, los principales hospitales urbanos están incorporando cada vez más inhibidores de la MTOR en protocolos de tratamiento de cáncer estándar, especialmente para el carcinoma de células renales. Las sólidas capacidades nacionales de fabricación farmacéutica, junto con el apoyo gubernamental para el desarrollo de drogas oncológicas, están fortaleciendo aún más la expansión del mercado en todo el país.
¿Cuáles son las mejores empresas del mercado de inhibidores de Rapamycin (mTOR)
La industria de Inhibidores de Rapamycin (mTOR) Meta Mecánica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Novartis (Suiza)
- Pfizer (Estados Unidos)
- Roche (Suiza)
- Merck ' Co. (U.S.)
- Bristol Myers Squibb (U.S.)
- AstraZeneca (Reino Unido)
- Johnson & Johnson (Estados Unidos)
- AbbVie (Estados Unidos)
- Amgen (Estados Unidos)
- Takeda Pharmaceutical (Japón)
- Astellas Pharma (Japón)
- Bayer (Alemania)
- Sanofi (Francia)
- GSK (Reino Unido)
- Eli Lilly and Company (U.S.)
- CSL Limited (Australia)
- Eisai Co., Ltd.
- Daiichi Sankyo (Japón)
- Ipsen (Francia)
- Sandoz (Suiza)
¿Cuáles son los últimos avances en el mercado mundial de inhibidores de Rapamycin (mTOR)
- En marzo de 2021, Novartis anunció datos clínicos actualizados para everolimus (Afinitor), destacando la mejora de la supervivencia sin progresión en pacientes con tumores neuroendocrinos avanzados, reforzando su papel como inhibidor clave de la MTOR en el tratamiento de oncología. Esta actualización fortaleció la posición de everolimus como un acercamiento ampliamente utilizado en la terapia del cáncer
- En junio de 2021, Aadi Bioscience avanzó su programa nab-sirolimus (ABI-009) para el sarcoma de tejido blando, reportando resultados alentadores de la Fase II y progresando hacia discusiones regulatorias con la FDA de EE.UU., marcando un paso significativo para las formulaciones de inhibidores de mTOR de albumin-bound
- En febrero de 2022, Pfizer continuó la expansión de su cartera de oncología con pruebas actualizadas del mundo real que apoyan el uso de temsirolimus (Torisel) en el carcinoma de células renales, reforzando su relevancia clínica como inhibidor de vías mTOR en cánceres difíciles de tratar
- En septiembre de 2022, Novartis presentó nuevos datos a largo plazo para el everolimus en cáncer de mama y tumores asociados a la esclerosis tuberosa (TSC) en una importante conferencia de oncología, demostrando eficacia sostenida y perfil de seguridad manejable en entornos de tratamiento prolongado
- En mayo de 2023, la FDA estadounidense amplió la etiqueta de aprobación para everolimus (Afinitor) en indicaciones tumorales raras adicionales, incluyendo ciertos tumores neuroendocrinos avanzados, fortaleciendo su alcance terapéutico dentro del cuidado de oncología basado en la inhibición de MTOR
- En octubre de 2023, Takeda y las empresas asociadas continuaron desarrollando inhibidores selectivos de la vía mTOR de próxima generación, centrándose en la mejora de la especificidad y la reducción de la inmunosupresión en comparación con los rapalogs de primera generación, con compuestos de oleoductos de primera etapa que entran en evaluación preclínica
- En enero de 2024, Aadi Bioscience informó de actualizaciones clínicas adicionales para nab-sirolimus en PEComa maligno avanzado, mostrando tasas de respuesta duraderas y apoyando el compromiso regulatorio continuo para el uso terapéutico ampliado
- En agosto de 2024, Novartis anunció estudios continuos de gestión del ciclo de vida para everolimus a través de la oncología y las indicaciones de trasplante, centrándose en terapias combinadas con agentes de inmunoterapia para mejorar la vía mTOR orientada a la eficiencia
- En abril de 2025, varias empresas biotecnológicas ampliaron la investigación en los inhibidores de MTOR ATP-competitivos de próxima generación, dirigidos tanto a complejos mTORC1 como a complejos mTORC2 para superar la resistencia observada con rapalogs de primera generación, con múltiples compuestos entrando en ensayos Fase I
- En julio de 2025, los programas de investigación clínica emergentes pusieron de relieve mejores resultados de regímenes combinados con inhibidores de la MTOR e inhibidores de puntos de control inmunitarios en tumores sólidos, lo que indica una tendencia creciente hacia enfoques de terapia combinada en oncología.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE INHIBIDORES DEL OBJETIVO MECANÍSTICO DE LA RAPAMICINA (MTOR)
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL OBJETIVO MECANÍSTICO GLOBAL DEL TAMAÑO DEL MERCADO DE INHIBIDORES DE LA RAPAMICINA (MTOR)
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 MODELO DE VALIDACIÓN DE DATOS DE TRÍPODE
2.2.4 GUÍA DE MERCADO
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 MATRIZ DE DESAFÍO
2.2.8 CUADRÍCULA DE COBERTURA DE LA APLICACIÓN
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 MODELADO EPIDEMIOLÓGICO
2.2.12 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.13 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO MUNDIAL DE INHIBIDORES DEL MERCADO MECANÍSTICO DE LA RAPAMICINA (MTOR): RESUMEN DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 RESUMEN EJECUTIVO
4 INFORMACIÓN PREMIUM
4.1 LAS 5 FUERZAS DE PORTER
4.2 ANÁLISIS PESTEL
5 EPIDEMIOLOGÍA
5.1 INCIDENCIA DE TODOS POR GÉNERO
5.2 TASA DE TRATAMIENTO
5.3 TASA DE MORTALIDAD
5.4 MODELO DE ADHERENCIA A MEDICAMENTOS Y CAMBIO DE TERAPIA
5.5 TASAS DE ÉXITO DEL TRATAMIENTO DE PATENTES
6 PERSPECTIVAS DE LA INDUSTRIA
6.1 ANÁLISIS DE PATENTES
6.2 TASA DE TRATAMIENTO MEDICAMENTOSO POR MERCADOS MADUROS
6.3 TENDENCIAS DEMOGRÁFICAS: IMPACTOS EN TODAS LAS TASAS DE INCIDENCIA
6.4 DIAGRAMA DE FLUJO DEL PACIENTE
6.5 ESTRATEGIAS CLAVE DE PRECIOS
6.6 ESTRATEGIAS CLAVE DE INSCRIPCIÓN DE PACIENTES
6.7 ENTREVISTAS CON ONCÓLOGO
6.8 OTRAS INSTANTÁNEAS DE KOL
7 ESCENARIO REGULATORIO
7.1 APROBACIONES DE LA FDA
7.2 APROBACIONES DE LA EMA
8 FUSIONES Y ADQUISICIONES
8.1 LICENCIAS
8.2 ACUERDOS DE COMERCIALIZACIÓN
9 ANÁLISIS DE TUBERÍAS DE PRODUCCIÓN
9.1 ENSAYOS CLÍNICOS Y ANÁLISIS DE FASE
9.2 PROCESO DE FARMACIA
9.2.1 INHIBIDORES DE MTOR DE PRIMERA GENERACIÓN
9.2.1.1. CANDIDATO DE FASE I (NABRAPAMICINA)
9.2.2 INHIBIDORES DE MOTOR DE SEGUNDA GENERACIÓN
9.2.2.1. INHIBIDORES DE DOBLE ESPECIFICIDAD DE MTPR Y PI3K
9.2.2.1.1. CANDIDATOS DE LA FASE II
9.2.2.1.1.1 NVP-BEZ235
9.2.2.1.1.2 XL765
9.2.2.1.1.3 OTROS
9.2.2.1.2. CANDIDATOS DE LA FASE I
9.2.2.1.2.1 SF-1126
9.2.2.1.2.2 OTROS
9.2.2.1.3. CANDIDATOS PRECLÍNICOS
9.2.2.1.3.1 P1-103
9.2.2.1.3.2 WJD008
9.2.2.1.3.3 OTROS
9.2.2.2. INHIBIDORES SELECTIVOS DE MTORC1/2
9.2.2.2.1. CANDIDATOS DE LA FASE I
9.2.2.2.1.1 TINTA128
9.2.2.2.1.2 AZD8055
9.2.2.2.1.3 OSI-027
9.2.2.2.1.4 OTROS
9.2.2.2.2. CANDIDATOS PRECLÍNICOS
9.2.2.2.2.1 TORIN 1
9.2.2.2.2.2 PP242
9.2.2.2.2.3 PP30
9.2.2.2.2.4 KU-0063794
9.2.2.2.2.5 WYE-354
9.2.2.2.2.6 VÍA-600
9.2.2.2.2.7 WYE-687
9.2.2.2.2.8 OTROS
9.3 OTROS
10 DESCRIPCIÓN GENERAL DEL MERCADO
10.1 CONTROLADORES
10.2 RESTRICCIONES
10.3 OPORTUNIDAD
10.4 DESAFÍOS
11 MERCADO MUNDIAL DE INHIBIDORES DE LA OBJETIVA MECANÍSTICA DE LA RAPAMICINA (MTOR), POR TIPO
11.1 INFORMACIÓN GENERAL
11.2 INHIBIDORES DE MTOR DE PRIMERA GENERACIÓN
11.2.1 POR MEDICAMENTOS
11.2.1.1. RAPAMICINA
11.2.1.2. TEMSIROLIMUS
11.2.1.3. EVEROLIMUS
11.2.1.4. DEFOROLIMUS
11.2.2 POR TIPO DE MEDICAMENTO
11.2.2.1. GENÉRICOS
11.2.2.2. DE MARCA
11.2.2.2.1. RAPAMUNE
11.2.2.2.2. TORISEL
11.2.2.2.3. AFINITOR
11.2.2.2.4. ZORTESS
11.2.2.2.5. AFINTOR DISPERZ
11.2.2.2.6. OTROS
11.3 OTROS
12 MERCADO MUNDIAL DE INHIBIDORES DE LA OBJETIVA MECANÍSTICA DE LA RAPAMICINA (MTOR), POR VÍA DE ADMINISTRACIÓN
12.1 INFORMACIÓN GENERAL
12.2 ORAL
12.3 PARENTERAL
12.4 OTROS
13 MERCADO MUNDIAL DE INHIBIDORES DE LA RAPAMICINA (MTOR), POR INDICACIÓN
13.1 INFORMACIÓN GENERAL
13.2 CARCINOMA RENAL
13.3 TRASPLANTE RENAL
13.4 SARCOMAS DE TEJIDOS BLANDOS Y ÓSEOS
13.5 TUMORES NEUROENDOCRINOS PANCREÁTICOS METASTÁSICOS
13.6 CÁNCER DE MAMA
13.7 CÁNCER DE COLON
13.8 OTROS
14 MERCADO MUNDIAL DE INHIBIDORES DE LA RAPAMICINA (MTOR) POR OBJETIVO MECANÍSTICO, POR USUARIO FINAL
14.1 INFORMACIÓN GENERAL
14.2 HOSPITALES
14.3 CLÍNICAS ESPECIALIZADAS
14.4 INSTITUTOS DE INVESTIGACIÓN DEL CÁNCER
14.5 OTROS
15 MERCADO MUNDIAL DE INHIBIDORES DE LA RAPAMICINA (MTOR), POR CANAL DE DISTRIBUCIÓN
15.1 INFORMACIÓN GENERAL
15.2 FARMACIA HOSPITALARIA
15.3 FARMACIA EN LÍNEA
15.4 FARMACIA MINORISTA
16 MERCADO MUNDIAL DE INHIBIDORES DE LA RAPAMICINA (MTOR), POR GEOGRAFÍA
16.1 MERCADO MUNDIAL DE INHIBIDORES DE RAPAMICINA (MTOR) OBJETIVO MECANÍSTICO (TODA LA SEGMENTACIÓN ANTERIOR SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
16.2 AMÉRICA DEL NORTE
16.2.1 EE. UU.
16.2.1.1. MERCADO MECANÍSTICO DE INHIBIDORES DE LA RAPAMICINA (MTOR) EN EE. UU., POR TIPO
16.2.1.2. MERCADO MECANÍSTICO DE INHIBIDORES DE LA RAPAMICINA (MTOR) EN EE. UU., POR VÍA DE ADMINISTRACIÓN
16.2.1.3. MERCADO MECANÍSTICO DE INHIBIDORES DE LA RAPAMICINA (MTOR) EN EE. UU., POR INDICACIÓN
16.2.1.4. MERCADO MECANÍSTICO DE INHIBIDORES DE RAPAMICINA (MTOR) EN EE. UU., POR USUARIO FINAL
16.2.1.5. MERCADO MECANÍSTICO DE INHIBIDORES DE RAPAMICINA (MTOR) EN EE. UU., POR CANAL DE DISTRIBUCIÓN
16.2.2 CANADÁ
16.2.3 MÉXICO
16.2.4 REPÚBLICA DOMINICANA
16.2.5 JAMAICA
16.2.6 PANAMÁ
16.3 EUROPA
16.3.1 ALEMANIA
16.3.2 FRANCIA
16.3.3 Reino Unido
16.3.4 HUNGRÍA
16.3.5 LITUANIA
16.3.6 AUSTRIA
16.3.7 IRLANDA
16.3.8 NORUEGA
16.3.9 POLONIA
16.3.10 ITALIA
16.3.11 ESPAÑA
16.3.12 RUSIA
16.3.13 TURQUÍA
16.3.14 PAÍSES BAJOS
16.3.15 SUIZA
16.3.16 RESTO DE EUROPA
16.4 ASIA-PACÍFICO
16.4.1 JAPÓN
16.4.2 CHINA
16.4.3 TAIWÁN
16.4.4 COREA DEL SUR
16.4.5 INDIA
16.4.6 AUSTRALIA
16.4.7 SINGAPUR
16.4.8 TAILANDIA
16.4.9 MALASIA
16.4.10 INDONESIA
16.4.11 FILIPINAS
16.4.12 VIETNAM
16.4.13 RESTO DE ASIA-PACÍFICO
16.5 SUDAMÉRICA
16.5.1 BRASIL
16.5.2 ECUADOR
16.5.3 CHILE
16.5.4 COLOMBIA
16.5.5 VENEZUELA
16.5.6 ARGENTINA
16.5.7 PERÚ
16.5.8 CURAZAO
16.5.9 PARAGUAY
16.5.10 URUGUAY
16.5.11 TRINIDAD Y TOBAGO
16.5.12 RESTO DE SUDAMÉRICA
16.6 ORIENTE MEDIO Y ÁFRICA
16.6.1 SUDÁFRICA
16.6.2 ARABIA SAUDITA
16.6.3 Emiratos Árabes Unidos
16.6.4 EGIPTO
16.6.5 KUWAIT
16.6.6 ISRAEL
16.6.7 BOLIVIA
16.6.8 RESTO DE ORIENTE MEDIO Y ÁFRICA
16.7 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
17 MERCADO GLOBAL DE INHIBIDORES DE LA OBJETIVO MECANÍSTICO DE LA RAPAMICINA (MTOR), ANÁLISIS FODA Y DBMR
18 MERCADO MECÁNICO GLOBAL DE INHIBIDORES DE LA RAPAMICINA (MTOR), PANORAMA EMPRESARIAL
18.1 ANÁLISIS DE LAS ACCIONES DE LA EMPRESA: GLOBAL
18.2 ANÁLISIS DE ACCIONES DE LA EMPRESA: AMÉRICA DEL NORTE
18.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
18.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
18.5 FUSIONES Y ADQUISICIONES
18.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
18.7 EXPANSIONES
18.8 CAMBIOS REGLAMENTARIOS
18.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
19 MERCADO GLOBAL DE INHIBIDORES DEL OBJETIVO MECANÍSTICO DE LA RAPAMICINA (MTOR), PERFIL DE LA EMPRESA
19.1 PFIZER, INC.
19.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
19.1.2 ANÁLISIS DE INGRESOS
19.1.3 PRESENCIA GEOGRÁFICA
19.1.4 PORTAFOLIO DE PRODUCTOS
19.1.5 DESARROLLOS RECIENTES
19.2 NOVARTIS AG
19.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
19.2.2 ANÁLISIS DE INGRESOS
19.2.3 PRESENCIA GEOGRÁFICA
19.2.4 PORTAFOLIO DE PRODUCTOS
19.2.5 DESARROLLOS RECIENTES
19.3 TAKEDA PHARMACEUTICALS
19.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
19.3.2 ANÁLISIS DE INGRESOS
19.3.3 PRESENCIA GEOGRÁFICA
19.3.4 PORTAFOLIO DE PRODUCTOS
19.3.5 DESARROLLOS RECIENTES
19.4 CELGENE CORP.
19.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
19.4.2 ANÁLISIS DE INGRESOS
19.4.3 PRESENCIA GEOGRÁFICA
19.4.4 PORTAFOLIO DE PRODUCTOS
19.4.5 DESARROLLOS RECIENTES
19.5 MERCK & CO, INC
19.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
19.5.2 ANÁLISIS DE INGRESOS
19.5.3 PRESENCIA GEOGRÁFICA
19.5.4 PORTAFOLIO DE PRODUCTOS
19.5.5 DESARROLLOS RECIENTES
19.6 EXELIXIS
19.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
19.6.2 ANÁLISIS DE INGRESOS
19.6.3 PRESENCIA GEOGRÁFICA
19.6.4 PORTAFOLIO DE PRODUCTOS
19.6.5 DESARROLLOS RECIENTES
19.7 ASTRAZENCA
19.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
19.7.2 ANÁLISIS DE INGRESOS
19.7.3 PRESENCIA GEOGRÁFICA
19.7.4 PORTAFOLIO DE PRODUCTOS
19.7.5 DESARROLLOS RECIENTES
19.8 FARMACÉUTICAS SEMAFORE, INC
19.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
19.8.2 ANÁLISIS DE INGRESOS
19.8.3 PRESENCIA GEOGRÁFICA
19.8.4 PORTAFOLIO DE PRODUCTOS
19.8.5 DESARROLLOS RECIENTES
19.9 ASTELLAS PHARMA INC
19.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
19.9.2 ANÁLISIS DE INGRESOS
19.9.3 PRESENCIA GEOGRÁFICA
19.9.4 PORTAFOLIO DE PRODUCTOS
19.9.5 DESARROLLOS RECIENTES
*NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
20 INFORMES RELACIONADOS
21 CONCLUSIÓN
22 CUESTIONARIO
23 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











