



Segmentación del mercado mundial de tratamiento de la esteatohepatitis no alcohólica por tipo de fármaco (vitamina E y pioglitazona, Ocaliva, elafibranor y selonsertib y cenicriviroc), tipo de enfermedad (hipertensión, cardiopatía, hiperlipidemia, diabetes tipo 2 y obesidad) y canal de venta (farmacia hospitalaria, proveedor en línea y farmacia minorista): tendencias del sector y previsiones hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de la esteatohepatitis no alcohólica
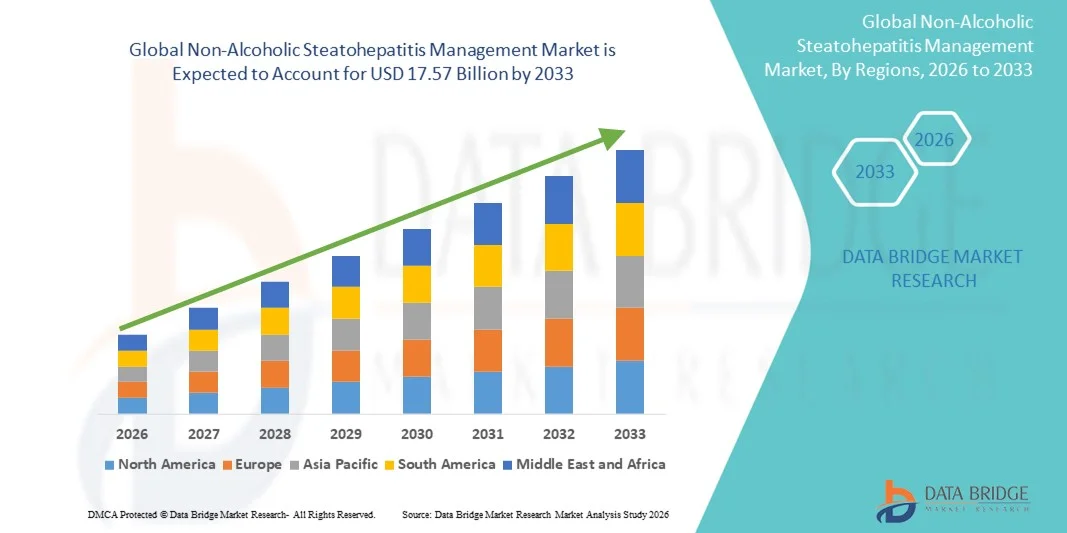
- El tamaño del mercado mundial de la gestión de la esteatohepatitis no alcohólica fue valoradoUSD 9.93 billion in 2025y se espera que alcance17.57 millones de dólares en 2033, aCAGR of 7.4%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de NASH y los trastornos metabólicos relacionados, el aumento de las tasas de conciencia y diagnóstico, y la adopción de diagnósticos avanzados y nuevas soluciones terapéuticas en la práctica clínica
- Además, el aumento de la demanda de herramientas de diagnóstico y opciones de tratamiento seguras, eficaces y no invasivas, junto con las inversiones del sistema sanitario en la gestión de enfermedades hepáticas, está estableciendo la gestión de NASH como un segmento de alto crecimiento en la hepatología. Estos factores convergentes están acelerando la captación de soluciones NASH, lo que aumenta significativamente el crecimiento de la industria
¿Cuáles son los principales Takeaways of Non-Alcoholic Steatohepatitis Management Market
- La gestión de la esteatohepatitis no alcohólica (NASH), que abarca diagnósticos avanzados e intervenciones terapéuticas, es cada vez más vital en la hepatología moderna debido a la creciente prevalencia de trastornos metabólicos, la mejora de la conciencia de las enfermedades y la adopción de modalidades de tratamiento novedosas tanto en entornos clínicos como hospitalarios
- La creciente demanda de soluciones de gestión NASH se alimenta principalmente por la creciente incidencia de NASH,obesidad,diabetes tipo 2 y otras afecciones metabólicas, aumento de las tasas de sensibilización y diagnóstico, y una creciente preferencia por opciones de tratamiento seguras, eficaces y no invasivas
- América del Norte dominaba el mercado de gestión de NASH con la mayor cuota de ingresos del 43,9% en 2025, caracterizada por un alto gasto sanitario, una infraestructura sanitaria avanzada y una fuerte presencia de actores clave de la industria, con el crecimiento sustancial de Estados Unidos en la adopción de nuevas terapias de drogas y diagnóstico avanzado, impulsado por innovaciones en práctica clínica y tuberías farmacéuticas
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de gestión de NASH durante el período previsto debido a la creciente prevalencia de trastornos metabólicos, la creciente conciencia sanitaria y el aumento de las inversiones en la gestión de enfermedades hepáticas
- El segmento de vitamina E " Pioglitazona dominaba el mercado de gestión de NASH con una cuota de mercado del 35,9% en 2025, impulsada por su uso clínico establecido, accesibilidad y eficacia demostrada para mejorar la histología hepática en pacientes con NASH
Report Scope and Non-Alcoholic Steatohepatitis Management Market Segmentation
|
Atributos |
Steatohepatitis no alcohólica Gestión Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de gestión de la esteatohepatitis no alcohólica
Avances en diagnósticos no invasivos y desarrollo de biomarcadores
- Una tendencia significativa y aceleradora en el mercado mundial de gestión de NASH es el desarrollo de herramientas de diagnóstico no invasivas, como técnicas avanzadas de imagen y técnicas avanzadasbiomarcadorpaneles, que reducen la dependencia de las biopsias hepáticas y aumentan la detección precoz de enfermedades
- Por ejemplo, FibroScan y las imágenes mejoradas basadas en IRM permiten a los clínicos monitorearfibrosis hepáticaprogresión y respuesta al tratamiento sin procedimientos invasivos, aumento del cumplimiento del paciente y tasas de seguimiento
- La integración de la IA y el aprendizaje automático en plataformas de diagnóstico permite un estadificación de enfermedades más precisas y recomendaciones de tratamiento personalizado, mejorando la toma de decisiones clínicas y los resultados de los pacientes
- La adopción ininterrumpida de estas herramientas diagnósticas en los flujos de trabajo hospitalarios y clínicos facilita la intervención anterior, la racionalización de las vías de atención para los pacientes con NASH y la optimización de la asignación de recursos
- Esta tendencia hacia un diagnóstico más preciso, amigable con el paciente y basado en la tecnología está remodelando las expectativas en la hepatología, impulsando a empresas como Echosens y Diagnósticos de Perspecto a innovar soluciones habilitadas para la evaluación no invasiva del hígado
- La demanda de soluciones de diagnóstico no invasivas, precisas y convenientes está creciendo rápidamente en los mercados de salud desarrollados y emergentes, ya que los interesados priorizan cada vez más la detección temprana y la atención centrada en los pacientes
Dinámica del mercado de gestión de esteatohepatitis no alcohólica
Conductor
Prevalencia creciente de trastornos metabólicos y conciencia NASH
- La creciente prevalencia de obesidad, diabetes tipo 2 y síndrome metabólico, junto con la creciente conciencia del NASH entre pacientes y proveedores de atención médica, es un factor importante para la mayor demanda de soluciones de gestión del NASH
- Por ejemplo, en marzo de 2025, Intercept Pharmaceuticals destacó la expansión de su programa Ocaliva para mejorar la conciencia y accesibilidad, con el objetivo de integrar la terapéutica de vanguardia en la práctica clínica rutinaria
- A medida que los pacientes y clínicos reconocen los riesgos progresivos de la NASH no tratada, incluyendo cirrosis hepática y complicaciones cardiovasculares, la demanda de tratamientos eficaces y herramientas de monitoreo está aumentando
- Además, las crecientes inversiones en iniciativas de salud pública, programas de detección de enfermedades y educación médica están haciendo de la gestión del NASH un componente integral de la atención del trastorno metabólico
- La comodidad de los diagnósticos no invasivos, la disponibilidad de terapéuticas validadas clínicamente y las vías de cuidado integradas son factores clave que impulsan la adopción tanto en el hospital como en el ambulatorio. La tendencia al aumento del compromiso y la adhesión de los pacientes apoya aún más el crecimiento del mercado
- Aumentar la financiación y el apoyo gubernamentales para la investigación de enfermedades hepáticas está acelerando los ensayos clínicos y el desarrollo de terapéuticas de próxima generación, impulsando la expansión del mercado
- El aumento de los grupos de defensa de los pacientes y las campañas de sensibilización sobre la salud están educando a las poblaciones en riesgo, lo que da lugar a la detección, el diagnóstico y la iniciación del tratamiento para la NASH
Restraint/Challenge
Altos costos de tratamiento y obstáculos reguladores
- El alto costo de los nuevos terapéuticos y diagnósticos NASH, combinados con estrictos requisitos regulatorios, plantea un reto significativo para una mayor penetración del mercado. Dado que la gestión de NASH implica tratamientos complejos de múltiples pasos y monitoreo avanzado, la asequibilidad sigue siendo una preocupación
- Por ejemplo, las políticas de reembolso limitadas y la cobertura de seguro variable dificultan el acceso a algunos medicamentos y diagnósticos, en particular en las regiones en desarrollo, que afectan las tasas de adopción
- Hacer frente a estos desafíos mediante la optimización de costos, programas de asistencia a los pacientes y vías regulatorias simplificadas es crucial para aumentar la accesibilidad y aceptación del mercado
- Además, las fallas en los ensayos clínicos y las preocupaciones en materia de seguridad pueden retrasar los lanzamientos de productos, afectando la confianza de los proveedores de atención médica y de los pacientes en la adopción de nuevas soluciones
- Si bien se están haciendo mejoras incrementales en el desarrollo de las drogas y las tecnologías de diagnóstico, los precios altos y los obstáculos reglamentarios siguen limitando el consumo generalizado. La superación de estos obstáculos mediante el apoyo normativo, las estrategias de fijación de precios y la educación de los interesados será vital para un crecimiento sostenido
- La familiaridad médica limitada con nuevas terapias y herramientas de diagnóstico no invasivas puede reducir las tasas de prescripción, ralentizar la adopción en ciertas regiones y entornos clínicos
- La infraestructura sanitaria inconsistente y las disparidades de acceso en los mercados emergentes restringen el alcance de soluciones avanzadas de gestión de NASH, planteando un desafío constante para la expansión del mercado mundial
¿Cómo se aumenta el mercado de gestión de la esteatohepatitis no alcohólica
El mercado se segmenta sobre la base del tipo de fármaco, tipo de enfermedad y canal de ventas.
- Por tipo de drogas
Sobre la base del tipo de fármacos, el mercado de gestión NASH se segmenta en Vitamina E " Pioglitazona, Ocaliva, Elafibranor y Selonsertib " Cenicriviroc. El segmento de vitamina E " Pioglitazona dominaba el mercado con la mayor cuota de ingresos del mercado del 35,9% en 2025, impulsada por su uso clínico establecido, accesibilidad y eficacia probada para mejorar la histología hepática y reducir la inflamación en los pacientes de NASH. Los médicos suelen preferir este segmento debido a su perfil de seguridad de larga data y su eficacia en función de los costos en comparación con las terapias más nuevas. Se observa una adopción fuerte tanto en los entornos hospitalarios como en los pacientes con enfermedad leve a moderada. Campañas continuas de sensibilización y avalaciones de guía clínica refuerzan aún más su posición. El segmento también se beneficia de la disponibilidad en formulaciones genéricas, mejorando la asequibilidad y el cumplimiento del paciente.
Se prevé que el segmento Ocaliva sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por sus recientes aprobaciones de la FDA y demostrada eficacia en pacientes avanzados de fibrosis. Los ensayos clínicos innovadores que destacan el potencial de terapia combinada y los mejores resultados de los pacientes están impulsando la adopción entre los hepatólogos. La serie de sesiones también se beneficia de la comercialización específica y las asociaciones con clínicas especializadas. Aumentar la conciencia de la NASH progresiva y las necesidades médicas no satisfechas es fomentar la adopción temprana. Además, la ampliación de la cobertura de los pagos y el apoyo a los reembolsos en los mercados desarrollados aceleran el crecimiento de los ingresos.
- Por tipo de enfermedad
Sobre la base del tipo de enfermedad, el mercado se segmenta en hipertensión, enfermedades cardíacas, lípidos sanguíneos altos, diabetes tipo 2 y obesidad. El segmento de Diabetes Tipo 2 dominó el mercado en 2025, debido a la alta prevalencia de NASH entre pacientes diabéticos y la fuerte correlación entre la resistencia a la insulina y la acumulación de grasa hepática. Las poblaciones diabéticas se examinan rutinariamente para las complicaciones hepáticas, asegurando la intervención temprana y recetas frecuentes de los tratamientos de NASH. Programas de sensibilización clínica y enfoques de atención integrados aumentan aún más la adopción del tratamiento. Los hospitales y clínicas especializadas priorizan este segmento debido a los altos riesgos de comorbilidad y a los requisitos de gestión de pacientes a largo plazo. Una cobertura de seguro fuerte para complicaciones relacionadas con la diabetes es mayor utilización. La investigación continua que une la progresión de NASH a los resultados de la diabetes mantiene la preferencia médica por el monitoreo y tratamiento activos.
Se espera que el segmento de Obesidad sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el aumento de las tasas de obesidad mundial y el impacto directo de la adiposidad en la patogénesis de NASH. Cada vez se recomiendan más intervenciones de estilo de vida combinadas con soporte terapéutico, ampliando la piscina de pacientes objetivo. Las campañas de salud pública centradas en la salud metabólica están fomentando el diagnóstico y tratamiento previos. Los programas de gestión de peso integrados con la terapia NASH están ganando tracción tanto en mercados desarrollados como emergentes. La creciente prevalencia de candidatos a cirugía bariátrica contribuye además a la detección y posterior adopción de terapia. Los avances tecnológicos en diagnósticos no invasivos facilitan la identificación de pacientes obesos de alto riesgo, acelerando el crecimiento del segmento.
- Por Canal de Ventas
Sobre la base del canal de ventas, el mercado se segmenta en la farmacia hospitalaria, proveedor en línea y farmacia minorista. El segmento de Farmacia Hospitalaria dominó el mercado en 2025, ya que la mayoría de los terapéuticos de NASH requieren prescripción y se administran bajo supervisión médica en el hospital o en entornos de atención especial. Los hospitales proporcionan educación, seguimiento y seguimiento a los pacientes, garantizando la adhesión a los regímenes de tratamiento. Las fuertes relaciones entre las empresas farmacéuticas y las redes hospitalarias aumentan la disponibilidad de productos. El segmento también se beneficia de servicios agrupados, incluyendo diagnóstico y manejo terapéutico, que mejoran los resultados del paciente. La alta confianza de los pacientes en los cuidados administrados por el hospital fomenta el uso continuado. Además, los hospitales suelen recibir reembolsos de los seguros, además de apoyar el dominio del mercado.
Se espera que el segmento de Proveedor Online sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por el aumento de la adopción de telemedicinas, las plataformas de farmacia electrónica y la conveniencia de la entrega a domicilio. Los canales en línea permiten a los pacientes en áreas remotas o infraservadas acceder a los tratamientos y diagnósticos de NASH. La integración con plataformas de salud digital permite la gestión de recetas, recordatorios y teleconsultas. Aumentar la conciencia de los pacientes sobre la autogestión y la penetración del comercio electrónico en la adopción rápida. Ampliar el apoyo regulatorio para las operaciones de farmacia en línea en mercados clave aumenta aún más el potencial de crecimiento. Modelos de entrega eficaces en función de los costos y campañas de promoción fomentan la migración de pacientes desde canales tradicionales minoristas.
¿Qué región posee la mayor parte del mercado de gestión de la esteatohepatitis no alcohólica
- América del Norte dominaba el mercado de gestión de NASH con la mayor cuota de ingresos del 43,9% en 2025, caracterizada por un alto gasto sanitario, una infraestructura sanitaria avanzada y una fuerte presencia de actores clave de la industria
- Los pacientes y proveedores de atención médica de la región valoran altamente el diagnóstico precoz, el acceso a terapéuticas avanzadas como la vitamina E " Pioglitazona y Ocaliva, e integración de herramientas de diagnóstico no invasivas para una gestión eficaz de enfermedades
- Esta adopción generalizada cuenta con un fuerte gasto sanitario, clínicas hepáticas especializadas bien establecidas, y la presencia de actores farmacéuticos clave, estableciendo América del Norte como un mercado líder para la gestión de NASH tanto en hospitales como ambulatorios
U.S. Non-Alcoholic Steatohepatitis Management Market
El mercado de gestión de la esteatohepatitis no alcohólica estadounidense capturó la mayor proporción de ingresos del 81% en 2025 dentro de América del Norte, alimentada por la alta prevalencia de trastornos metabólicos y la rápida adopción de diagnósticos y terapéuticas avanzados. Los pacientes y proveedores de atención médica están priorizando cada vez más la detección temprana y la gestión eficaz del NASH para prevenir la progresión a la cirrosis y la insuficiencia hepática. La tendencia creciente de integrar herramientas diagnósticas no invasivas, como los paneles FibroScan y biomarcador, con protocolos de tratamiento impulsa el crecimiento del mercado. Además, aumentar los programas de sensibilización, la adopción de guía clínica y la cobertura de seguros robusta para terapias NASH contribuyen significativamente a la expansión del mercado.
Europe Non-Alcoholic Steatohepatitis Management Market Insight
Se prevé que el mercado europeo de gestión de la esteatohepatitis no alcohólica se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento de la prevalencia del NASH, el apoyo reglamentario para la detección temprana y el aumento de la conciencia entre los profesionales de la salud. El aumento de los trastornos metabólicos relacionados con la urbanización y el estilo de vida fomenta la adopción de diagnósticos y terapéuticos. Los sistemas de salud europeos enfatizan la atención preventiva, fomentando la intervención temprana y la adherencia de los pacientes. La región está experimentando un crecimiento significativo en hospitales, clínicas especializadas y entornos ambulatorios, con planes de tratamiento integrados incorporados en protocolos de atención estándar.
U.K. Non-Alcoholic Steatohepatitis Management Market Insight
Se prevé que el mercado de gestión de la esteatohepatitis no alcohólica de los Estados Unidos crezca en una CAGR notable durante el período previsto, impulsada por aumentar la conciencia sobre la salud del hígado, aumentar la incidencia de la obesidad y diabetes tipo 2, y ampliar el acceso a la atención médica. La preocupación por las complicaciones hepáticas a largo plazo es alentar a los pacientes y médicos a adoptar terapias avanzadas y diagnósticos no invasivos. Se espera que la sólida infraestructura sanitaria de los Estados Unidos, junto con programas bien establecidos del SNS y la creciente adopción de la telemedicina, continúe estimulando el crecimiento del mercado.
Alemania Non-Alcoholic Steatohepatitis Management Market Insight
Se espera que el mercado alemán de gestión de la esteatohepatitis no alcohólica se amplíe en un CAGR considerable durante el período de previsión, alimentado por la creciente incidencia de trastornos metabólicos, avances tecnológicos en diagnósticos hepáticos e iniciativas de investigación clínica robustas. El sistema sanitario bien desarrollado de Alemania, el énfasis en la atención preventiva y la adopción temprana de terapéuticas innovadoras promueven la toma de soluciones de gestión de NASH. La integración de las tecnologías de diagnóstico no invasivas con los flujos de trabajo hospitalarios y de tratamiento ambulatorio es cada vez más frecuente, cumpliendo las expectativas de los pacientes y médicos locales.
Asia-Pacific Non-Alcoholic Steatohepatitis Management Market Insight
El mercado de gestión de la esteatohepatitis no alcohólica en Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período de previsión de 2026 a 2033, impulsado por el aumento de la prevalencia de obesidad, diabetes tipo 2 y síndrome metabólico en países como China, Japón e India. La creciente conciencia de la enfermedad hepática, combinada con inversiones sanitarias e iniciativas gubernamentales para la salud metabólica, impulsa la adopción de diagnósticos y terapéuticas. Además, la mejora de la infraestructura sanitaria, el aumento de los ingresos desechables y los avances tecnológicos en los sistemas de diagnóstico y entrega de drogas están ampliando el acceso a soluciones de gestión de NASH en toda la región.
Japón no alcohólico mercado de gestión de la esteatohepatitis
El mercado de gestión de la esteatohepatitis no alcohólica de Japón está cobrando impulso debido al aumento de las tasas de trastornos metabólicos, el aumento de la población geriátrica y la demanda de soluciones prácticas y eficaces de gestión de enfermedades hepáticas. Se está acelerando la adopción clínica de diagnósticos no invasivos y nuevos terapéuticos, apoyados por programas gubernamentales de salud e infraestructura hospitalaria avanzada. La integración de sistemas de monitoreo y plataformas de gestión de pacientes en clínicas está impulsando el crecimiento del mercado. Además, el alto nivel de conciencia y atención de los pacientes en la atención preventiva está impulsando la detección y el tratamiento tempranos.
India Non-Alcoholic Steatohepatitis Management Market Insight
El mercado de gestión de la esteatohepatitis no alcohólica de la India representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la creciente prevalencia de la obesidad y la diabetes tipo 2, el aumento de la conciencia sanitaria y la ampliación de la infraestructura sanitaria. India representa una de las mayores piscinas de pacientes potenciales para tratamientos y diagnósticos NASH. Las iniciativas del gobierno que promueven la salud metabólica, junto con la creciente adopción de diagnósticos no invasivos y servicios de telemedicina, son factores clave que impulsan el mercado. Aumentar la asequibilidad de las terapéuticas y aumentar la educación de los pacientes apoya aún más la expansión del mercado.
¿Cuáles son las principales empresas del mercado de gestión de la esteatohepatitis no alcohólica
La industria de gestión de la esteatohepatitis no alcohólica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Madrigal Pharmaceuticals, Inc.(U.S.)
- 89bio, Inc.(U.S.)
- Akero Therapeutics, Inc.(U.S.)
- Inventiva(Francia)
- Galmed Pharmaceuticals. (Israel)
- Galectin Therapeutics, Inc. (U.S.)
- Cirius Therapeutics, Inc. (U.S.)
- Zydus Group. (India)
- Novo Nordisk A/S (Dinamarca)
- Eli Lilly and Company (U.S.)
- Boehringer Ingelheim International GmbH (Alemania)
- Gilead Sciences, Inc. (U.S.)
- Terapéutica Vikinga (U.S.)
- NGM Biopharmaceuticals (U.S.)
- TERNS PHARMACEUTICALS, INC.
- ENYO Pharma SA. (Israel)
- LG Chem (Corea del Sur)
- Anji Pharma, Inc. (U.S.)
- Altimmune (Estados Unidos)
- Holmusk (Singapur)
¿Cuáles son los avances recientes en el mercado mundial de gestión de la esteatohepatitis no alcohólica
- En abril de 2025, Investigadores del Instituto Postgraduado de Ciencias Médicas de Sanjay Gandhi (SGPGIMS) de la India publicaron prometedores datos preclínicos que muestran la hormona Dehidroepiandrosterona (DHEA) pueden reducir la acumulación de grasa hepática, la inflamación y el daño en los modelos NASH, abriendo así una nueva dirección terapéutica
- En abril de 2024, la Agencia Europea de Medicamentos (EMA) anunció que considerará las aprobaciones condicionales para terapias NASH/MASH basadas en puntos finales intermedios en lugar de esperar datos de resultados a largo plazo. Esto indica un cambio regulatorio en la región europea: reconocer la urgente necesidad insatisfecha en el NASH y estar dispuesto a aceptar vías aceleradas similares a otras áreas de enfermedad
- En marzo de 2024, la Administración de Alimentos y Medicamentos de EE.UU. (FDA) aprobó Rezdiffra para adultos con NASH no cirrotético con fibrosis moderada a avanzada junto con dieta/ejercicio. Esto marca la primera terapia dirigida aprobada por la FDA para NASH, abordando necesidades no satisfechas en una condición tratada sólo a través de intervenciones de estilo de vida
- En junio de 2023, la Asociación Americana de Diabetes (ADA) actualizó sus directrices “Standards of Care in Diabetes – 2023” para incluir recomendaciones para la detección y gestión de NAFLD/NASH en pacientes con diabetes tipo 2. Puesto que los individuos con diabetes tipo 2 tienen un alto riesgo de NASH, esta actualización de la guía integra formalmente la detección de NASH en las vías de atención de la diabetes
- En mayo de 2023, el Instituto de Revisión Clínica y Económica (ICER) publicó su Informe de Evidencia Final sobre tratamientos NASH, evaluando específicamente el resmetirom y Ocaliva. ICER concluyó que la evidencia actual de resmetirom demostraba un beneficio neto de salud en comparación con el estilo de vida solo mientras que la evidencia de Ocaliva se consideraba insuficiente para la NASH con fibrosis F2
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











