


Global Non-GMO Food Market Segmentation, By Type (Cereals and Grains, Liquor, Meat and Poultry, Edible Oil and Bakery), Category (Conventional and Organic), Application (Beverages, Meat Products, Fruits and Vegetables, Dairy Alternatives, Animal Feed and Others), Distribution Channel (Hypermarketence and Supermarkets, Food Specialist Retailers Online)
¿Cuál es la tasa de tamaño y crecimiento del mercado alimentario no transgénico
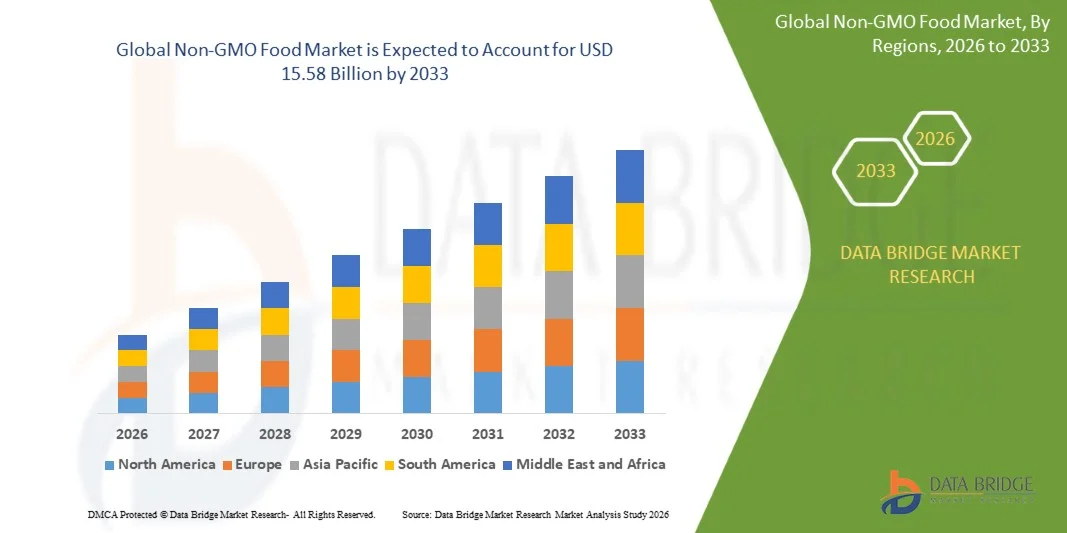
- Según el análisis de Data Bridge Market Research, el mercado alimentario no transgénico se valoró enUSD 4.92 mil millones en 2025y se prevé que alcanceUSD 15.58 billion en 2033, creciendo en unCAGR of 15.50% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de consumidores por naturaleza yclean-labellos productos alimenticios, el aumento de la conciencia de salud, el aumento de la preferencia por la obtención de ingredientes transparentes y la ampliación de la disponibilidad de productos no transgénicos en los canales de venta al por menor y servicios alimentarios.
- La creciente conciencia de los consumidores respecto de los ingredientes genéticamente modificados, junto con la creciente promoción de prácticas agrícolas sostenibles y la demanda de productos alimenticios producidos utilizando semillas no transgénicos, es convincente para los fabricantes y minoristas de alimentos para ampliar sus ofertas certificadas de productos no transgénicos. Supermercados, tiendas especializadas y plataformas minoristas online están mejorando aún más la accesibilidad de los productos y apoyando la expansión del mercado.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 4.92 millones
- Valor de mercado esperado (2033): USD 15.58 millones
- CAGR prefabricado (2026–2033): 15,50%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de alimentos no transgénicos
- América del Norte dominaba el mercado de alimentos no transgénicos con la mayor proporción de ingresos del 39,62% en 2025, respaldada por una fuerte conciencia del consumidor, sistemas de certificación establecidos, redes minoristas maduras y disponibilidad generalizada de productos no transgénicos.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 6,05% de 2026 a 2033, alimentada por el aumento de las poblaciones de clase media, el aumento de la sensibilización sobre la seguridad alimentaria, la ampliación de la infraestructura minorista moderna y la creciente adopción de productos no transgénicos en los mercados emergentes.
- El segmento de cereales y cereales llevó al mercado con un 42,5% de participación en 2025, impulsado por el consumo generalizado de granos como alimentos básicos y su amplio uso en cereales de desayuno, productos horneados, aperitivos y otras aplicaciones alimentarias.
- La panadería es el tipo de simulación de más rápido crecimiento, proyectado para registrar una CAGR de 10%, reflejando el aumento de la demanda de productos horneados con etiquetas limpias y una mayor incorporación de harina, granos, semillas y otros ingredientes no GMO.
- El segmento convencional dominó la categoría con una cuota de ingresos del 69,35% en 2025, liderada por su disponibilidad más amplia, sistemas de producción establecidos, y relativamente mayor asequibilidad en comparación con productos orgánicos no OGM
- El bebido representaba el 36,0% de la cuota de mercado en 2025, preferida por el aumento de la demanda de formulaciones de bebidas limpias, naturales, funcionales y no transgénicos.
- El segmento de alternativas lácteas es la categoría de aplicación de mayor crecimiento, con un CAGR de 12,7%, impulsado por el aumento del consumo de leche vegetal y otros productos sustitutivos lácteos
Report Scope and Non-GMO Food Market Segmentation
|
Atributos |
Non-GMO Food Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de alimentos no transgénicos
- Los fabricantes de alimentos están posicionando cada vez más productos no transgénicos junto con atributos naturales, orgánicos y procesados mínimamente para satisfacer la creciente demanda de transparencia y los ingredientes reconocibles de los consumidores.
- Por ejemplo, en enero de 2025, el Proyecto Non-GMO lanzó su programa No-UPF Verified, ampliando su enfoque de la integridad alimentaria más allá de la evitación de los OGM hacia alimentos mínimamente procesados; la organización afirmó que su marca de mariposa ya se encontró en más de 63.000 productos de más de 5.000 marcas.
- El creciente interés de los consumidores en la transparencia de los ingredientes es alentar a las marcas a obtener verificación de terceros y comunicar las prácticas de abastecimiento directamente a través de etiquetas de certificación reconocibles.
- Alimentos a base de plantasLos fabricantes están incorporando cada vez más ingredientes que no son OGM y la certificación en la posición de productos para diferenciar productos dentro de la creciente categoría de alimentos centrados en la salud.
- Por ejemplo, en mayo de 2025, Dojo Fresh recibió apoyo del Proyecto No OGM para renovar la verificación de sus tres mezclas de proteínas vegetales, reforzando el uso de ingredientes limpios, procesados mínimamente, no modificados en alimentos vegetales.
- A medida que los consumidores conectan cada vez más las reclamaciones no relacionadas con la OGM con la transparencia, los atributos de etiquetas limpias y la adquisición responsable, se espera que los fabricantes amplíen las carteras de productos verificadas, en particular entre alimentos, bebidas, aperitivos y otras categorías de alimentos envasados.
¿Cuáles son los conductores clave del mercado de alimentos no transgénicos
- La creciente conciencia de salud de los consumidores y la demanda de etiquetado de alimentos transparentes aumentan considerablemente la demanda de productos no transgénicos, ya que los compradores buscan ingredientes reconocibles y una mayor visibilidad en la producción y la adquisición de alimentos.
- Por ejemplo, en mayo de 2025, una encuesta EcoFocus de 4.000 consumidores estadounidenses encontró que el 54% de los compradores de comestibles estaban extremadamente o muy preocupados por la seguridad de los alimentos genéticamente modificados, mientras que el 60% de los compradores conscientes de la etiqueta del Proyecto Non-GMO la consideraba extremadamente o muy influyente en las decisiones de compra.
- Los fabricantes de alimentos, minoristas y marcas están ampliando gamas de productos no transgénicos para responder a la demanda de alimentos limpios, fuente sostenible y certificación creíble de terceros en múltiples categorías de alimentos y bebidas.
- Por ejemplo, en septiembre de 2025, PwC informó que el 84% de los consumidores indios consideraban la seguridad alimentaria un conductor de compra vital, destacando la importancia creciente de la transparencia, certificaciones creíbles y una comunicación clara de los atributos de productos.
- Dado que los consumidores priorizan cada vez más la seguridad alimentaria, la transparencia de los ingredientes y las prácticas de producción sostenibles, el posicionamiento de los productos alimentarios no transgénicos seguirá siendo un importante atributo diferenciador para los fabricantes que desarrollan productos alimentarios de primera calidad centrados en la salud.
¿Qué factores están afectando el crecimiento del mercado de alimentos no transgénicos
- El mantenimiento de la integridad no transgénico en las cadenas de suministro agrícola y de procesamiento de alimentos requiere una mayor segregación, preservación de la identidad, pruebas, trazabilidad y certificación, aumento de los costos de producción y manipulación.
- Por ejemplo, en noviembre de 2024, investigadores de la Universidad Estatal de Iowa publicaron un modelo de estimación de costos para la segregación de maíz no GM y soja en ascensores de grano de país. En el estudio se evaluaron 24 escenarios en diferentes niveles de tolerancia de los OGM y se cuantificaron específicamente los costos adicionales necesarios para mantener la integridad no MG durante el manejo y la segregación de granos.
- Estos requisitos adicionales pueden limitar la adopción entre fabricantes y proveedores más pequeños, especialmente cuando los productos contienen ingredientes de alto riesgo como el maíz y la soja que requieren mayor escrutinio durante la verificación.
- La complejidad del mantenimiento de la condición de OGM a lo largo de la contratación, procesamiento y distribución también puede aumentar los gastos de certificación, los requisitos de documentación y las cargas de gestión de la cadena de suministro para los fabricantes de alimentos.
- For instance, in February 2024, a study on traceability strategies for preventing unauthorized GMOs reported that certification costs were considered minimal compared with the costs associated with segregation, highlighting that maintaining separate non-GMO supply chains can represent a significant financial burden.
- Las necesidades adicionales de segregación, pruebas, certificación y trazabilidad siguen aumentando el costo de producir alimentos no transgénicos, lo que podría dar lugar a un aumento de los precios al por menor y a una reducción de la penetración entre consumidores sensibles a los precios y empresas de alimentos más pequeñas.
¿Cómo se aumenta el mercado de alimentos no transgénicos
El mercado de alimentos no transgénicos se segmenta por tipo, categoría, aplicación y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de alimentos no transgénicos se segmenta en cereales y granos, licor, carne y aves de corral, aceite comestible y panadería. El segmento de cereales y cereales dominaba el mercado con 42,5% de participación en 2025, debido al consumo generalizado de granos como alimentos básicos y su uso amplio en cereales de desayuno, productos horneados, aperitivos y otras aplicaciones alimentarias. Los cereales y granos no transgénicos se benefician de su papel esencial en las dietas diarias en los mercados desarrollados y emergentes. La creciente preferencia de los consumidores por los ingredientes naturalmente originados y rastreables está apoyando aún más la demanda de cereales no transgénicos. El maíz, el trigo, el arroz, la avena y otros granos se incorporan cada vez más en productos colocados alrededor de atributos limpios y conscientes de la salud. El segmento también se beneficia de cadenas de suministro agrícolas y de procesamiento establecidas que apoyan la producción y distribución a gran escala. El aumento de la disponibilidad de productos certificados de grano no modificados por los minoristas principales y especializados está mejorando aún más la accesibilidad del consumidor.
Se espera que el segmento de la panadería sea testigo del crecimiento más rápido del 10% de CAGR durante el período de previsión, apoyado por el aumento de la demanda de productos horneados con etiquetas limpias y una mayor incorporación de harina, granos, semillas y otros ingredientes que no son OGM. Aumentar la conciencia de la fuente de ingredientes es fomentar las panaderías y los fabricantes de alimentos envasados para comunicar los atributos que no son OGM con mayor importancia. Pan, galletas, galletas, galletas, pasteles y otros productos horneados están incorporando cada vez más ingredientes no transgénicos para diferenciarse en mercados competitivos. La expansión del comercio de alimentos orgánicos y naturales también está aumentando la disponibilidad de productos de panadería no GMO. Los fabricantes están respondiendo a las preferencias cambiantes del consumidor mediante la reformulación de productos con perfiles de ingredientes más simples y materias primas reconocibles. La creciente superposición entre el posicionamiento no GMO, orgánico y de etiqueta limpia está creando oportunidades adicionales para productos de panadería premium.
- Por categoría
Sobre la base de la categoría, el mercado alimentario no transgénico se segmenta en forma convencional y orgánica. El segmento convencional dominaba el mercado con una participación del 69,35% en 2025, apoyada por su disponibilidad más amplia, sistemas de producción establecidos y una asequibilidad relativamente mayor en comparación con productos orgánicos no OGM. Los alimentos convencionales no transgénicos apelan a los consumidores que quieren evitar ingredientes genéticamente modificados sin comprar necesariamente productos orgánicos completos. Los fabricantes pueden mantener el posicionamiento no-OMG manteniendo una mayor flexibilidad en la contratación y producción en comparación con los requisitos orgánicos. El segmento está ampliamente disponible en supermercados, hipermercados, tiendas de conveniencia y otros canales minoristas de mercado masivo. Su fijación de precios comparativamente accesible permite que los productos no transgénicos lleguen a una base de consumidores más amplia que los compradores de primera y centrada en la salud. Los fabricantes de alimentos utilizan cada vez más la certificación no GMO como un atributo adicional de productos junto con formulaciones convencionales
Se prevé que el segmento orgánico registrará el crecimiento más rápido en una CAGR del 7,38% durante el período de previsión, impulsado por los consumidores asociando cada vez más atributos orgánicos y no OGM con mayor calidad, sostenibilidad y responsabilidad ambiental. Los productos orgánicos refuerzan el atractivo de posicionamiento no transgénico porque los consumidores que buscan alimentos orgánicos a menudo priorizan las restricciones a los ingredientes genéticamente modificados. La creciente demanda de alimentos limpios, procesados mínimamente y producidos de manera sostenible es alentadora para los fabricantes para ampliar las carteras orgánicas no transgénicos. Categorías Premium como aperitivos infantiles, bebidas, cereales y alimentos especiales están ofreciendo oportunidades atractivas para los productos orgánicos no orgánicos. Los minoristas también están creando espacios dedicados para productos orgánicos y no OGM, mejorando su visibilidad y accesibilidad al consumidor. Los márgenes más altos asociados con productos orgánicos premium son fabricantes alentadores para diversificar sus carteras hacia ofertas orgánicas y no transgénicos combinadas.
- By Application
Sobre la base de la aplicación, el mercado de alimentos no transgénicos se segmenta en bebidas, productos cárnicos, frutas y verduras, alternativas lácteas, pienso animal y otros. El segmento de bebidas dominaba el mercado con una participación del 36,0% en 2025, respaldada por el aumento de la demanda de formulaciones de bebidas naturales, funcionales y no transgénicos. Los ingredientes no transgénicos se incorporan cada vez más en bebidas vegetales, bebidas funcionales, jugos y otros productos de bebidas orientados a la salud. Aumentar la conciencia de los consumidores sobre la adquisición de ingredientes es alentar a los fabricantes de bebidas a proporcionar mayor transparencia en materia prima y prácticas de producción. Las bebidas basadas en plantas son particularmente relevantes porque los consumidores que buscan alternativas no transgénicos evalúan con frecuencia ingredientes como la soja y otros cultivos. La expansión de las carteras de bebidas orgánicas y naturales está creando oportunidades para los productos que llevan posicionamiento orgánico y no OGM. Los canales de venta minoristas en línea y especialidad también están mejorando el acceso a productos de bebidas no GMO premium.
Se espera que el segmento de alternativas lácteos sea testigo del crecimiento más rápido del 12,7% de la CAGR durante el período previsto, impulsado por el aumento del consumo de leche vegetal y otros productos sustitutivos lácteos. La soja, la almendra, la avena, el coco y otros ingredientes derivados de plantas se utilizan cada vez más en alternativas lácteas, creando oportunidades para las formulaciones no transgénicos. Los consumidores que compran productos basados en plantas suelen hacer mayor hincapié en la transparencia de los ingredientes, la sostenibilidad y los beneficios de salud percibidos. Por lo tanto, los fabricantes están ampliando variantes no transgénicos y orgánicas para diferenciar sus carteras de productos lácteos alternativos. La creciente disponibilidad de bebidas, yogures, cremas y otros sucedáneos lácteos en los principales minoristas está aumentando la accesibilidad al mercado. El posicionamiento Premium en torno a ingredientes naturales, orgánicos y no transgénicos también está apoyando el desarrollo de productos de mayor valor.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de alimentos no transgénicos se segmenta en hipermercados y supermercados, minoristas especializados en alimentos, tiendas de conveniencia y en línea. El segmento de hipermercados y supermercados dominaba el mercado con una cuota de 56.02% en 2025, apoyada por amplios surtidos de productos, infraestructuras de venta al por menor establecidas y acceso conveniente a productos no certificados de GMO. Los grandes minoristas ofrecen secciones naturales, orgánicas y no GMO dedicadas a mejorar la visibilidad del producto y la conciencia del consumidor. Las etiquetas de certificación en la tienda y la información de embalaje también ayudan a los consumidores a identificar y comparar productos no modificados durante las decisiones de compra. Los supermercados y los hipermercados pueden ofrecer productos en múltiples categorías, incluyendo cereales, panadería, bebidas, carne y aceites comestibles. Sus redes de proveedores establecidas permiten una mayor disponibilidad de productos y apoyan una mayor distribución de productos certificados. Los minoristas también utilizan cada vez más gamas de productos de marca privada y prima para responder a la demanda de alimentos limpios y no transgénicos.
Se prevé que el segmento en línea sea el canal de distribución de mayor crecimiento en un CAGR de 6,85% durante el período de previsión, impulsado por el aumento de la adopción digital de comestibles, la conveniencia, el descubrimiento más amplio de productos y el acceso a marcas especializadas no OGM. Las plataformas en línea permiten a los consumidores acceder a información detallada sobre ingredientes, reclamaciones de certificación, información de abastecimiento y reseñas de productos antes de comprar. El canal es particularmente atractivo para los productos de nicho y premium no GMO que pueden tener disponibilidad limitada en las tiendas físicas convencionales. La compra de suscripciones y los modelos directos a consumidores también están apoyando las compras de productos alimenticios especializados. Los consumidores más jóvenes utilizan cada vez más canales digitales para descubrir productos de marca limpia, orgánicos, basados en plantas y no transgénicos. La expansión detienda onlinela infraestructura está mejorando aún más la comodidad de entrega y la accesibilidad de los productos.
¿Qué región posee la mayor parte del mercado de alimentos no transgénicos
- América del Norte dominaba el mercado de alimentos no transgénicos con la mayor proporción de ingresos del 39,62% en 2025, respaldada por una fuerte conciencia del consumidor, sistemas de certificación establecidos, redes minoristas maduras y disponibilidad generalizada de productos no transgénicos.
- La región también se beneficia de la creciente demanda de alimentos limpios y de fuentes sostenibles, la disponibilidad generalizada de productos certificados y el aumento de la adopción en supermercados, tiendas especializadas y canales de venta en línea. El aumento de la resistencia de los consumidores hacia los alimentos genéticamente modificados y el mayor énfasis en la transparencia de los ingredientes siguen fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
US Non-GMO Food Market Insight
El mercado alimentario no transgénico de EE.UU. es testigo de un fuerte crecimiento debido a la creciente conciencia del consumidor sobre la seguridad alimentaria, los productos limpios y la transparencia de ingredientes. El ecosistema minorista de alimentos maduro del país, junto con la disponibilidad generalizada de productos no transgénicos y orgánicos, está impulsando la demanda a través de cereales, productos de panadería, bebidas, carne y otras categorías de alimentos. Además, la creciente preferencia de los consumidores por los alimentos naturales y procesados mínimamente y la creciente confianza en la certificación de terceros están acelerando la adopción de productos no transgénicos en todo el mercado alimentario estadounidense.
Asia-Pacific Non-GMO Food Market Insight
Se espera que el mercado de alimentos no transgénicos en Asia y el Pacífico experimente un rápido crecimiento, impulsado por la creciente urbanización, el aumento de los ingresos desechables y la creciente preocupación de los consumidores por la seguridad alimentaria y la transparencia de los ingredientes en países como China, la India y el Japón. La ampliación de las redes modernas de comercio minorista y de comercio electrónico, junto con el aumento de la disponibilidad de productos alimenticios certificados y premium, están apoyando la expansión del mercado regional. Además, la evolución de las pautas de consumo y la creciente demanda de opciones alimentarias más saludables y transparentes están acelerando la adopción de productos no transgénicos en toda la región.
Japan Non-GMO Food Market Insight
El mercado de alimentos no transgénicos de Japón es testigo de un crecimiento constante debido al fuerte énfasis del consumidor en la calidad de los alimentos, la seguridad y el etiquetado fiable de productos. Los fabricantes y minoristas de alimentos están ofreciendo cada vez más productos no transgénicos para hacer frente a las crecientes preferencias de opciones de alimentos más saludables y transparentes. Además, las normas alimentarias establecidas por el país, la infraestructura minorista sofisticada y la preferencia de los consumidores por productos de alta calidad contribuyen aún más al crecimiento del mercado alimentario no transgénico en Japón.
China Non-GMO Food Market Insight
El mercado alimentario no transgénico de China está creciendo rápidamente, impulsado por crecientes preocupaciones de los consumidores en materia de seguridad alimentaria, calidad de los productos y transparencia de los ingredientes. El aumento de la urbanización, la expansión de los canales minoristas modernos y la creciente demanda de alimentos envasados premium están apoyando significativamente el desarrollo del mercado. Además, el aumento de la conciencia del consumidor sobre las opciones de alimentos más saludables, las mejoras en la trazabilidad de los alimentos y la expansión de los productos alimenticios certificados están posicionando a China como uno de los principales mercados de crecimiento de los alimentos no transgénicos en Asia y el Pacífico.
U.K. Non-GMO Food Market Insight
El mercado alimentario no transgénico de los Estados Unidos está experimentando un crecimiento constante, apoyado por el aumento del interés del consumidor en la transparencia alimentaria, la oferta sostenible y los productos de etiqueta limpia. La creciente disponibilidad de productos no orgánicos y orgánicos en supermercados, minoristas especializados y canales en línea contribuye a la expansión del mercado. Además, el creciente interés del consumidor en la salud, la sostenibilidad ambiental y la producción responsable de alimentos está fortaleciendo la demanda de productos alimenticios no transgénicos en el Reino Unido.
Alemania No GMO Food Market Insight
El mercado alimentario alemán no transgénico se está expandiendo constantemente debido a la fuerte demanda de consumidores de calidad alimentaria, transparencia y productos producidos sin ingeniería genética. Los fabricantes y minoristas están ofreciendo cada vez más productos alimenticios no transgénicos a través de productos lácteos, carnes, panadería y otras categorías para satisfacer las preferencias del consumidor. El crecimiento continuo de los productos certificados no OGM, las prácticas establecidas de etiquetado y la fuerte conciencia del consumidor están apoyando aún más el desarrollo del mercado en Alemania.
¿Cuáles son las mejores empresas del mercado de alimentos no transgénicos
The Non-GMO food industry is primarily led by well-established companies, including:
- Natural Path Foods, Inc(Canadá)
- Alimentos Naturales del molino rojo de Bob(U.S.)
- El Grupo Celestial de Hain, Inc(U.S.)
- General Mills Inc(U.S.)
- PepsiCo, Inc(U.S.)
- Danone (Francia)
- Kraft Heinz, Inc. (U.S.)
- Califia Farms, LLC (U.S.)
- Valle Orgánico (U.S.)
- MenosserEvil Snacks (U.S.)
- Alter Eco Foods & WorldPantry.com® LLC (U.S.)
- Riverside Natural Foods Ltd. (Canadá)
- King Arthur Baking Company, Inc. (U.S.)
- Conagra Brands, Inc. (U.S.)
- The Campbell's Company (Estados Unidos)
- B clG Foods, Inc. (Estados Unidos)
- Hormel Foods Corporation (Estados Unidos)
- Tyson Foods, Inc. (U.S.)
- McCain Foods Limited (Canadá)
- Nestlé (Suiza)
¿Cuáles son los últimos avances en el mercado de alimentos no transgénicos
- En enero de 2025, el Proyecto Non-GMO anunció el lanzamiento de su nuevo programa No-UPF Verified, diseñado para ayudar a los consumidores a identificar alimentos que no son OGM y procesados mínimamente. La iniciativa amplía las actividades de verificación de la organización más allá de la evitación de los OGM y refleja la creciente demanda de mayor transparencia en torno a los ingredientes alimentarios y las prácticas de procesamiento. El programa fue desarrollado para apoyar el acceso de los consumidores a los alimentos alineados con las preferencias alimentarias limpias y menos procesadas.
- En abril de 2025, Natural Grocers amplió su gama de alimentos con etiqueta privada con el lanzamiento de tres productos de aperitivos no financiados por el Perú, incluyendo los chips de sal de mar dulce, chips de sal de mar y chips de sal de mar. Los productos se colocaron en torno a ingredientes simples y la certificación no GMO, al tiempo que se hizo hincapié en atributos vegetales y sin lácteos. El lanzamiento pone de relieve la continua expansión de las ofertas no GMO en las categorías de aperitivos premium y mejor para ti.
- En febrero de 2022, Bel Brands USA anunció la introducción de ruedas de queso de base vegetal de Babybel en los EE.UU. tras su lanzamiento anterior en el Reino Unido. El nuevo producto fue desarrollado como una alternativa libre de lácteos a la tradicional Babybel y fue certificado vegan y Non-GMO Project Verified. El lanzamiento demostró la creciente integración de los productos alimentarios con base en plantas y productos lácteos alternativos.
- En octubre de 2021, Natural Grocers lanzó su primer Mes No OGM, creando una iniciativa promocional y educativa dedicada a los alimentos no OGM. El programa incluyó promociones sobre productos orgánicos y no transgénicos, educación nutricional e información de consumo que explica los OGM y la importancia de las opciones no transgénicos. La iniciativa fortaleció el compromiso de los consumidores con productos no transgénicos al tiempo que aumentaba su visibilidad en el surtido de alimentos del minorista.
- En mayo de 2021, Atlantic Natural Foods anunció el lanzamiento de su tienda online con su cartera de marcas basadas en plantas, incluyendo Loma Linda, TUNO, neat y Kaffree Roma. Los productos incluían comidas no basadas en la planta GMO, comensales, alternativas al marisco y productos de sustitución de huevos, ampliando el acceso de los consumidores a los alimentos no transgénicos a través de minoristas en línea directa. El desarrollo también puso de relieve la creciente superposición entre las ofertas de alimentos no transgénicos, basadas en plantas y convenientes.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO.
1.2 DEFINICIÓN DE MERCADO
1.3 PANORAMA GENERAL DEL MERCADO MUNDIAL DE ALIMENTOS NO OMG
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE ALIMENTOS NO OMG
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 GUÍA DE MERCADO
2.2.4 CUADRÍCULA DE POSICIONAMIENTO DE LA EMPRESA
2.2.5 ANÁLISIS DE LA CUOTA DE MERCADO DE LA EMPRESA
2.2.6 MODELADO MULTIVARIADO
2.2.7 VARIABLES DE LA OFERTA Y DE LA DEMANDA
2.2.8 ANÁLISIS DE ARRIBA A ABAJO
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.12 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO MUNDIAL DE ALIMENTOS NO OMG: INSTANTÁNEA DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS DE LA CADENA DE SUMINISTRO
5.2 FACTORES QUE INFLUYEN EN LA DECISIÓN DE COMPRA
5.3 TENDENCIAS DE LA INDUSTRIA Y PERSPECTIVAS FUTURAS
5.4 ESTRATEGIAS DE CRECIMIENTO ADOPTADAS POR LOS ACTORES CLAVE
5.5 COMPORTAMIENTO Y DINÁMICA DE COMPRA
5.5.1 RECOMENDACIÓN DE FAMILIARES Y AMIGOS
5.5.2 INVESTIGACIÓN
5.5.3 IMPULSIVO
5.5.4 PUBLICIDAD
5.5.4.1. PUBLICIDAD TELEVISIVA
5.5.4.2. PUBLICIDAD EN LÍNEA
5.5.4.3. PUBLICIDAD EN TIENDA
5.5.4.4. PUBLICIDAD EXTERIOR
5.6 ANÁLISIS DE MARCA PRIVADA VS. MARCA
5.7 ACTIVIDADES PROMOCIONALES
5.8 DINÁMICA DEL INGRESO DISPONIBLE DEL CONSUMIDOR/DINÁMICA DEL GASTO
5.9 ESTRATEGIA DE LANZAMIENTO DE NUEVOS PRODUCTOS
5.9.1 NÚMERO DE LANZAMIENTO DE NUEVOS PRODUCTOS
5.9.1.1. EXTENSIÓN DE LÍNEA
5.9.1.2. EMBALAJE NUEVO
5.9.1.3. RELANZADO
5.9.1.4. NUEVA FORMULACIÓN
5.1 TENDENCIAS A NIVEL DEL CONSUMIDOR
5.11 CUMPLIMIENTO DE LOS REQUISITOS DEL CONSUMIDOR
6 IMPACTO DE LA DESACELERACIÓN ECONÓMICA EN EL MERCADO
6.1 IMPACTO EN EL PRECIO
6.2 IMPACTO EN LA CADENA DE SUMINISTRO
6.3 IMPACTO EN EL ENVÍO
6.4 IMPACTO EN LAS DECISIONES ESTRATÉGICAS DE LA EMPRESA
7 MARCO REGULADOR Y DIRECTRICES
8 ANÁLISIS DE PRECIOS
9 PERSPECTIVA DE LA MARCA
9.1 ANÁLISIS COMPARATIVO DE MARCAS
9.2 RESUMEN DEL PRODUCTO VS. LA MARCA
10 MERCADO MUNDIAL DE ALIMENTOS NO OMG, POR TIPO DE PRODUCTO, 2021-2030, (MILLONES DE USD)
10.1 INFORMACIÓN GENERAL
10.2 ALIMENTOS
10.2.1 ALIMENTOS, POR TIPO
10.2.1.1. PANADERÍA
10.2.1.1.1. PANADERÍA, POR TIPO
10.2.1.1.1.1 PAN Y PANECILLOS
10.2.1.1.1.2 PASTELES, PASTELES Y TRUFAS
10.2.1.1.1.3 GALLETA
10.2.1.1.1.4 TARTAS Y PASTELES
10.2.1.1.1.5 BROWNIES
10.2.1.1.1.6 GALLETAS Y GALLETAS SALADAS
10.2.1.1.1.7 TORTILLA
10.2.1.1.1.8 OTROS
10.2.1.2. PRODUCTOS LÁCTEOS
10.2.1.2.1. PRODUCTOS LÁCTEOS, POR TIPO
10.2.1.2.1.1 YOGUR
10.2.1.2.1.2 HELADO
10.2.1.2.1.3 QUESO
10.2.1.2.1.4 OTROS
10.2.1.3. ALIMENTOS PROCESADOS
10.2.1.3.1. ALIMENTOS PROCESADOS, POR TIPO
10.2.1.3.1.1 PLATOS PREPARADOS
10.2.1.3.1.2 SALSAS, ADEREZOS Y CONDIMENTOS
10.2.1.3.1.3 SOPAS
10.2.1.3.1.4 MERMELADAS, CONSERVAS Y MERMELADAS
10.2.1.3.1.5 OTROS
10.2.1.4. CONFITERÍA
10.2.1.4.1. CONFITERÍA, POR TIPO
10.2.1.4.1.1 CARAMELOS DUROS
10.2.1.4.1.2 MENTAS
10.2.1.4.1.3 GOMAS Y GELATINAS
10.2.1.4.1.4 CHOCOLATE
10.2.1.4.1.5 JARABES DE CHOCOLATE
10.2.1.4.1.6 CARAMELOS Y TOFFEE
10.2.1.4.1.7 OTROS
10.2.1.5. POSTRES CONGELADOS
10.2.1.5.1. POSTRES CONGELADOS, POR TIPO
10.2.1.5.1.1 HELADO
10.2.1.5.1.2 Natillas
10.2.1.5.1.3 SORBETE
10.2.1.5.1.4 OTROS
10.2.1.6. ALIMENTOS FUNCIONALES
10.2.1.7. ALIMENTOS PARA BEBÉS
10.2.1.8. CARNE DE ORIGEN VEGETAL
10.2.1.8.1. CARNE DE ORIGEN VEGETAL, POR TIPO
10.2.1.8.1.1 HAMBURGUESA
10.2.1.8.1.2 HAMBURGUESAS
10.2.1.8.1.3 SALCHICHAS
10.2.1.8.1.4 TIRAS
10.2.1.8.1.5 PEPITAS
10.2.1.8.1.6 ALBÓNDIGAS
10.2.1.8.1.7 TROCITOS Y CHULETAS
10.2.1.8.1.8 FUNDAMENTOS
10.2.1.8.1.9 OTROS
10.2.1.9. BARRAS NUTRICIONALES
10.2.1.9.1. BARRAS NUTRICIONALES, POR TIPO
10.2.1.9.1.1 BARRAS DE CEREAL
10.2.1.9.1.1.1. BARRAS DE GRANOLA
10.2.1.9.1.1.2. BARRAS DE AVENA
10.2.1.9.1.1.3. BARRAS DE ARROZ
10.2.1.9.1.1.4. BARRAS DE CEREALES MIXTOS
10.2.1.9.1.1.5. OTROS
10.2.1.9.1.2 BARRAS DE TUERCA
10.2.1.9.1.2.1. ALMENDRA
10.2.1.9.1.2.2. ANACARDO
10.2.1.9.1.2.3. CACAHUETE
10.2.1.9.1.2.4. FECHAS
10.2.1.9.1.2.5. AVELLANAS
10.2.1.9.1.2.6. OTROS
10.2.1.10. CEREALES PARA EL DESAYUNO
10.2.1.11. COMIDA DE CONVENIENCIA
10.2.1.11.1. COMIDAS DE CONVENIENCIA, POR TIPO
10.2.1.11.1.1 FIDEOS
10.2.1.11.1.1. FIDEOS, POR TIPO
A. FIDEOS REGULARES
B. FIDEOS INSTANTÁNEOS
10.2.1.11.1.2 PIZZA Y PASTA
10.2.1.11.1.3 SANCKS Y SNACKS EXTRUIDOS
10.2.1.11.1.4 OTROS
10.3 BEBIDAS
10.3.1 BEBIDAS, POR TIPO
10.3.1.1. TÉ Y CAFÉ
10.3.1.1.1. TÉ
10.3.1.1.1.1 TÉ, POR TIPO
10.3.1.1.1.1.1. TÉ VERDE
10.3.1.1.1.1.2. TÉ NEGRO
10.3.1.1.1.1.3. MATCHA
10.3.1.1.1.1.4. TÉ DE HIERBAS
10.3.1.1.1.1.5. TÉ FERMENTADO
10.3.1.1.1.1.6. OTROS
10.3.1.1.2. CAFÉ
10.3.1.1.2.1 CAFÉ, POR TIPO
10.3.1.1.2.1.1. CAFÉ EN POLVO
10.3.1.1.2.1.2. MEZCLAS DE CAFÉ
10.3.1.1.2.1.3. CAFÉ RTD
10.3.1.2. ZUMOS
10.3.1.3. BEBIDAS VEGETALES
10.3.1.4. LECHE VEGETAL
10.3.1.4.1. LECHE VEGETAL, POR TIPO
10.3.1.4.1.1 LECHE DE SOJA
10.3.1.4.1.2 LECHE DE AVENA
10.3.1.4.1.3 LECHE DE ALMENDRAS
10.3.1.4.1.4 LECHE DE ANACARDO
10.3.1.4.1.5 OTROS
10.3.1.5. YOGURES BEBIDOS
10.3.1.6. BEBIDAS DEPORTIVAS Y ENERGÉTICAS
10.3.1.6.1. BEBIDAS DEPORTIVAS
10.3.1.6.1.1 BEBIDAS DEPORTIVAS, POR TIPO
10.3.1.6.1.1.1. ISOTÓNICO
10.3.1.6.1.1.2. HIPERTÓNICO
10.3.1.6.1.1.3. HIPOTÓNICO
10.3.1.6.2. BEBIDA ENERGÉTICA
10.3.1.6.2.1 BEBIDA ENERGÉTICA, POR TIPO
10.3.1.6.2.1.1. TODAVÍA
10.3.1.6.2.1.2. CARBONATADO
10.3.1.7. OTROS
11 MERCADO MUNDIAL DE ALIMENTOS NO OMG, POR CATEGORÍA DE MARCA, 2021-2030 (MILLONES DE USD)
11.1 INFORMACIÓN GENERAL
11.2 DE MARCA
11.3 MARCA PRIVADA
12 MERCADO MUNDIAL DE ALIMENTOS NO OMG, POR RECLAMACIÓN, 2021-2030 (MILLONES DE USD)
12.1 INFORMACIÓN GENERAL
12.2 SIN GLUTEN
12.3 SIN COLORANTES ARTIFICIALES
12.4 SIN CONSERVANTES
12.5 TODAS LAS RECLAMACIONES ANTERIORES
12.6 RECLAMACIONES MÚLTIPLES
12.7 OTRAS RECLAMACIONES
12.8 SIN RECLAMACIÓN / REGULAR
13 MERCADO MUNDIAL DE ALIMENTOS NO OGM, POR CANAL DE DISTRIBUCIÓN, 2021-2030, (MILLONES DE USD)
13.1 DESCRIPCIÓN GENERAL
13.2 MINORISTAS CON TIENDAS
13.2.1 SUPERMERCADOS/HIPERMERCADOS
13.2.2 TIENDAS DE COMESTIBLES
13.2.3 TIENDAS DE CONVENIENCIA
13.2.4 TIENDAS ESPECIALIZADAS
13.2.5 OTROS
13.3 MINORISTAS SIN TIENDA
13.3.1 VENTA MINORISTA EN LÍNEA
13.3.2 SITIOS WEB DE LA EMPRESA
14 MERCADO MUNDIAL DE ALIMENTOS NO OMG, POR GEOGRAFÍA
DESCRIPCIÓN GENERAL (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
14.1 AMÉRICA DEL NORTE
14.1.1 EE. UU.
14.1.2 CANADÁ
14.1.3 MÉXICO
14.2 EUROPA
14.2.1 ALEMANIA
14.2.2 Reino Unido
14.2.3 ITALIA
14.2.4 FRANCIA
14.2.5 ESPAÑA
14.2.6 SUIZA
14.2.7 PAÍSES BAJOS
14.2.8 BÉLGICA
14.2.9 RUSIA
14.2.10 TURQUÍA
14.2.11 NORUEGA
14.2.12 FINLAND
14.2.13 SUECIA
14.2.14 DINAMARCA
14.2.15 POLONIA
14.2.16 RESTO DE EUROPA
14.3 ASIA-PACÍFICO
14.3.1 JAPÓN
14.3.2 CHINA
14.3.3 COREA DEL SUR
14.3.4 INDIA
14.3.5 AUSTRALIA
14.3.6 SINGAPUR
14.3.7 TAILANDIA
14.3.8 INDONESIA
14.3.9 MALASIA
14.3.10 FILIPINAS
14.3.11 TAIWÁN
14.3.12 VIETNAM
14.3.13 NUEVA ZELANDA
14.3.14 RESTO DE ASIA-PACÍFICO
14.4 SUDAMÉRICA
14.4.1 BRASIL
14.4.2 ARGENTINA
14.4.3 RESTO DE SUDAMÉRICA
14.5 ORIENTE MEDIO Y ÁFRICA
14.5.1 SUDÁFRICA
14.5.2 Emiratos Árabes Unidos
14.5.3 ARABIA SAUDITA
14.5.4 KUWAIT
14.5.5 EGIPTO
14.5.6 ISRAEL
14.5.7 OMÁN
14.5.8 BAHREIN
14.5.9 RESTO DE ORIENTE MEDIO Y ÁFRICA
15 MERCADO MUNDIAL DE ALIMENTOS NO OMG, PANORAMA EMPRESARIAL
15.1 ANÁLISIS DE LAS ACCIONES DE LA EMPRESA: GLOBAL
15.2 ANÁLISIS DE ACCIONES DE LA EMPRESA: AMÉRICA DEL NORTE
15.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
15.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
15.5 FUSIONES Y ADQUISICIONES
15.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
15.7 EXPANSIONES Y ASOCIACIONES
15.8 CAMBIOS REGLAMENTARIOS
16 ANÁLISIS DEL MERCADO MUNDIAL DE ALIMENTOS NO OMG, FODA Y DBMR
17 MERCADO MUNDIAL DE ALIMENTOS NO OMG, PERFIL DE LA EMPRESA
17.1 CONAGRA BRANDS, INC.
17.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.1.2 ANÁLISIS DE INGRESOS
17.1.3 PRESENCIA GEOGRÁFICA
17.1.4 PORTAFOLIO DE PRODUCTOS
17.1.5 DESARROLLOS RECIENTES
17.2 ALIMENTACIÓN SOLAR
17.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.2.2 ANÁLISIS DE INGRESOS
17.2.3 PRESENCIA GEOGRÁFICA
17.2.4 PORTAFOLIO DE PRODUCTOS
17.2.5 DESARROLLOS RECIENTES
17.3 ALIMENTOS DE HOJA DE ARCE INC.
17.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.3.2 ANÁLISIS DE INGRESOS
17.3.3 PRESENCIA GEOGRÁFICA
17.3.4 PORTAFOLIO DE PRODUCTOS
17.3.5 DESARROLLOS RECIENTES
17.4 LA COCINA DE AMY
17.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.4.2 ANÁLISIS DE INGRESOS
17.4.3 PRESENCIA GEOGRÁFICA
17.4.4 PORTAFOLIO DE PRODUCTOS
17.4.5 DESARROLLOS RECIENTES
17.5 GENERAL MILLS INC
17.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.5.2 ANÁLISIS DE INGRESOS
17.5.3 PRESENCIA GEOGRÁFICA
17.5.4 PORTAFOLIO DE PRODUCTOS
17.5.5 DESARROLLOS RECIENTES
17.6 DANONE
17.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.6.2 ANÁLISIS DE INGRESOS
17.6.3 PRESENCIA GEOGRÁFICA
17.6.4 PORTAFOLIO DE PRODUCTOS
17.6.5 DESARROLLOS RECIENTES
17.7 ALIMENTOS NATURALES UNITED, INC.
17.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.7.2 ANÁLISIS DE INGRESOS
17.7.3 PRESENCIA GEOGRÁFICA
17.7.4 PORTAFOLIO DE PRODUCTOS
17.7.5 DESARROLLOS RECIENTES
17.8 VALLE ORGÁNICO
17.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.8.2 ANÁLISIS DE INGRESOS
17.8.3 PRESENCIA GEOGRÁFICA
17.8.4 PORTAFOLIO DE PRODUCTOS
17.8.5 DESARROLLOS RECIENTES
17.9 COMPAÑÍA DE ALIMENTOS DOLE, INC.
17.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.9.2 ANÁLISIS DE INGRESOS
17.9.3 PRESENCIA GEOGRÁFICA
17.9.4 PORTAFOLIO DE PRODUCTOS
17.9.5 DESARROLLOS RECIENTES
17.1 NEWMAN'S OWN INC.
17.10.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.10.2 ANÁLISIS DE INGRESOS
17.10.3 PRESENCIA GEOGRÁFICA
17.10.4 PORTAFOLIO DE PRODUCTOS
17.10.5 DESARROLLOS RECIENTES
17.11 PEPSICO INC.
17.11.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.11.2 ANÁLISIS DE INGRESOS
17.11.3 PRESENCIA GEOGRÁFICA
17.11.4 PORTAFOLIO DE PRODUCTOS
17.11.5 DESARROLLOS RECIENTES
17.12 LA COMPAÑÍA KROGER
17.12.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.12.2 ANÁLISIS DE INGRESOS
17.12.3 PRESENCIA GEOGRÁFICA
17.12.4 PORTAFOLIO DE PRODUCTOS
17.12.5 DESARROLLOS RECIENTES
17.13 CLIF BAR & COMPAÑÍA
17.13.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.13.2 ANÁLISIS DE INGRESOS
17.13.3 PRESENCIA GEOGRÁFICA
17.13.4 PORTAFOLIO DE PRODUCTOS
17.13.5 DESARROLLOS RECIENTES
17.14 LA COMPAÑÍA KRAFT HEINZ
17.14.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.14.2 ANÁLISIS DE INGRESOS
17.14.3 PRESENCIA GEOGRÁFICA
17.14.4 PORTAFOLIO DE PRODUCTOS
17.14.5 DESARROLLOS RECIENTES
17.15 WM MORRISON
17.15.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.15.2 ANÁLISIS DE INGRESOS
17.15.3 PRESENCIA GEOGRÁFICA
17.15.4 PORTAFOLIO DE PRODUCTOS
17.15.5 DESARROLLOS RECIENTES
17.16 HAIN CELESTIAL
17.16.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.16.2 ANÁLISIS DE INGRESOS
17.16.3 PRESENCIA GEOGRÁFICA
17.16.4 PORTAFOLIO DE PRODUCTOS
17.16.5 DESARROLLOS RECIENTES
17.17 LA COMPAÑÍA HERSHEY
17.17.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.17.2 ANÁLISIS DE INGRESOS
17.17.3 PRESENCIA GEOGRÁFICA
17.17.4 PORTAFOLIO DE PRODUCTOS
17.17.5 DESARROLLOS RECIENTES
17.18 NESTLÉ
17.18.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.18.2 ANÁLISIS DE INGRESOS
17.18.3 PRESENCIA GEOGRÁFICA
17.18.4 PORTAFOLIO DE PRODUCTOS
17.18.5 ACONTECIMIENTOS RECIENTES
17.19 ALIMENTOS EDEN
17.19.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.19.2 ANÁLISIS DE INGRESOS
17.19.3 PRESENCIA GEOGRÁFICA
17.19.4 PORTAFOLIO DE PRODUCTOS
17.19.5 ACONTECIMIENTOS RECIENTES
17.2 SUNOPTA
17.20.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.20.2 ANÁLISIS DE INGRESOS
17.20.3 PRESENCIA GEOGRÁFICA
17.20.4 PORTAFOLIO DE PRODUCTOS
17.20.5 ACONTECIMIENTOS RECIENTES
17.21 BELVOIR FRUIT FARMS LTD
17.21.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.21.2 ANÁLISIS DE INGRESOS
17.21.3 PRESENCIA GEOGRÁFICA
17.21.4 PORTAFOLIO DE PRODUCTOS
17.21.5 DESARROLLOS RECIENTES
17.22 ORGÁNICO DEL TÍO MATT
17.22.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.22.2 ANÁLISIS DE INGRESOS
17.22.3 PRESENCIA GEOGRÁFICA
17.22.4 PORTAFOLIO DE PRODUCTOS
17.22.5 DESARROLLOS RECIENTES
17.23 BONCAFÉ INTERNATIONAL PTE LTD
17.23.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.23.2 ANÁLISIS DE INGRESOS
17.23.3 PRESENCIA GEOGRÁFICA
17.23.4 PORTAFOLIO DE PRODUCTOS
17.23.5 DESARROLLOS RECIENTES
17.24 PS ORGÁNICO
17.24.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.24.2 ANÁLISIS DE INGRESOS
17.24.3 PRESENCIA GEOGRÁFICA
17.24.4 PORTAFOLIO DE PRODUCTOS
17.24.5 DESARROLLOS RECIENTES
17.25 LOUIS DREYFUS COMPANY
17.25.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.25.2 ANÁLISIS DE INGRESOS
17.25.3 PRESENCIA GEOGRÁFICA
17.25.4 PORTAFOLIO DE PRODUCTOS
17.25.5 ACONTECIMIENTOS RECIENTES
17.26 GRANJAS FAMILIARES LUNDBERG
17.26.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.26.2 ANÁLISIS DE INGRESOS
17.26.3 PRESENCIA GEOGRÁFICA
17.26.4 PORTAFOLIO DE PRODUCTOS
17.26.5 ACONTECIMIENTOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
18 INFORMES RELACIONADOS
19 CONCLUSIÓN
20 CUESTIONARIO
21 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











