



Global Patient Centric Healthcare App Market Segmentation, By Technology (Phone-Based Apps, Web-Based Apps, and Wearable Patient Centric Apps), Operating System (iOS, Android, Windows y Otros), Application (Wellness Management, Disease and Treatment Management, and Others), End User (Hospitals, Clinics, and Home Use)- Industry Trends and Forecast to 2033
¿Cuál es la tasa de tamaño y crecimiento de la aplicación de atención de salud centrica del paciente
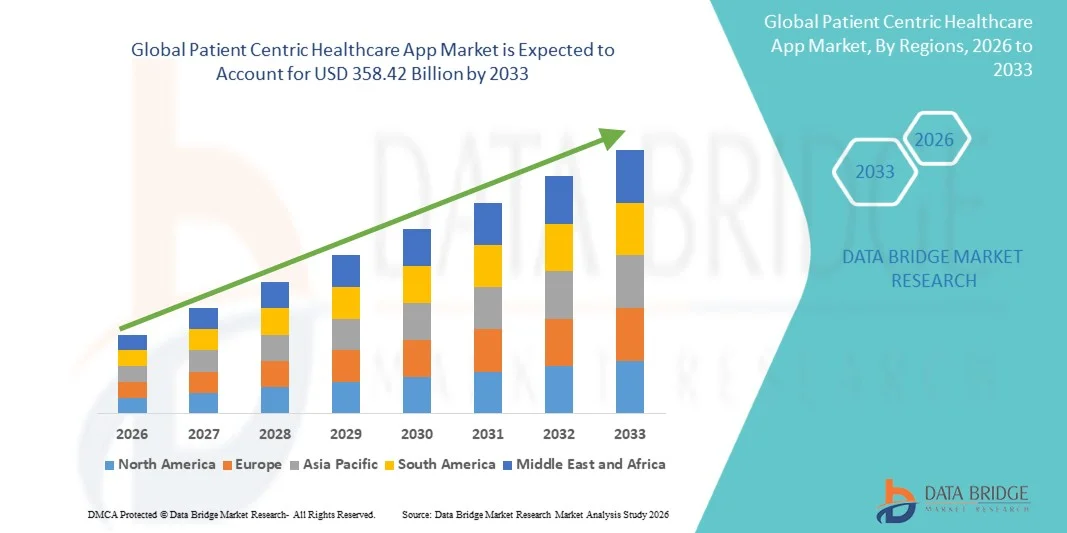
- Según el análisis de Data Bridge Market Research, se valoró el mercado de aplicaciones de atención médica centrica del pacienteUSD 25.27 billion in 2025y se prevé que alcanceUSD 358.42 billion by 2033, creciendo en unCAGR of 39.31% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de servicios de salud personalizados, el aumento de la adopción de tecnologías de salud digital, el aumento de la participación de los pacientes y la necesidad de un acceso conveniente a la información sanitaria, la gestión de nombramientos, los recordatorios de medicamentos, la vigilancia remota y la gestión de enfermedades a través de aplicaciones móviles.
- El enfoque cada vez mayor en la atención centrada en el paciente, junto con la creciente adopción de teléfonos inteligentes, dispositivos de salud conectados, servicios de telesalud y plataformas de atención médica digital, está obligando a los proveedores de atención médica y las empresas tecnológicas a adoptar aplicaciones sanitarias centricas para mejorar el compromiso del paciente, mejorar la comunicación y apoyar la gestión continua de la atención. Las características habilitadas para la IA, el monitoreo remoto de pacientes, las recomendaciones personalizadas de salud y los servicios integrados de salud están ganando tracción proporcionando experiencias digitales de salud más accesibles, conectadas e individualizadas.
Tamaño del mercado
- Valor mundial del mercado (2025): 25,27 dólares
- Valor de mercado esperado (2033): USD 358.42 billón
- CAGR prefabricado (2026-2033): 39,31%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de aplicaciones de atención de salud centrica del paciente
- América del Norte dominó el mercado de aplicaciones sanitarias centricas de pacientes con la mayor cuota de ingresos del 36% en 2025, apoyado por infraestructura digital avanzada de salud, alta penetración de smartphones y dispositivos conectados, fuerte adopción de soluciones de telesalubridad y monitoreo remoto de pacientes, y creciente demanda de servicios de salud personalizados y centrados en el paciente.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 42,5% de 2026 a 2033, alimentada por el aumento de la digitalización de la salud, el aumento de la adopción de teléfonos inteligentes, el aumento de las inversiones en infraestructura de salud digital, la ampliación de los servicios de telesalud y la creciente demanda de soluciones sanitarias convenientes y personalizadas en países como India, China y Japón.
- El segmento de solución llevó al mercado con una participación del 68% en 2025, impulsada por el aumento de la demanda de aplicaciones centradas en el paciente que apoyan la programación de citas, la gestión de medicamentos, la vigilancia de la salud, la gestión de enfermedades, la comunicación y los servicios de salud personalizados.
- Los servicios son el tipo de componente de mayor crecimiento, proyectado para registrar un CAGR de 41,0%, reflejando la creciente demanda de implementación, integración, consultoría, mantenimiento, soporte técnico y otros servicios necesarios para implementar y gestionar aplicaciones de atención médica centrica de pacientes.
- El segmento de la nube dominó la categoría de modo de implementación con una cuota de ingresos del 58% en 2025, liderada por el aumento de la demanda de plataformas de salud digital escalables, flexibles, de acceso remoto y fácilmente integradas que permiten a los pacientes y proveedores de atención médica acceder a información y servicios de salud en múltiples dispositivos.
- Las grandes empresas representaron el 62% de la cuota de mercado en 2025, apoyada por su mayor capacidad de inversión, amplia infraestructura de tecnología de la salud, bases de pacientes mayores, y la adopción creciente de plataformas digitales integradas para mejorar el compromiso de los pacientes y la prestación de atención médica.
- El segmento de salud es la categoría vertical de la industria de más rápido crecimiento, con un CAGR de 40.8%, impulsado por la adopción creciente de soluciones de compromiso de pacientes digitales, monitoreo remoto, telesalud, acceso electrónico a la información sanitaria, gestión personalizada de la atención, y el énfasis creciente en mejorar la experiencia del paciente y la continuidad de la atención.
Informe Scope and Patient Centric Healthcare App Market Segmentation
|
Atributos |
Paciente Centric Healthcare App Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de aplicaciones de atención de salud centrica del paciente
- Las aplicaciones sanitarias centricas de pacientes están evolucionando cada vez más hacia plataformas interoperables que conectan registros electrónicos de salud, portales de pacientes, proveedores de atención médica y aplicaciones de terceros, permitiendo a los pacientes acceder, gestionar y compartir información de salud a través de una única interfaz digital. El creciente énfasis en la interoperabilidad y las API basadas en estándares está apoyando experiencias digitales de salud más conectadas y centradas en el paciente.
- Por ejemplo, en julio de 2025, la Oficina del Coordinador Nacional para la Tecnología de la Información en Salud (ONC) informó de que el acceso basado en aplicaciones a los registros médicos en línea aumentó del 38% en 2020 al 57% en 2024, destacando el continuo cambio hacia el acceso basado en teléfonos inteligentes a la información sobre salud de los pacientes.
- El monitoreo remoto de pacientes y el seguimiento de salud en tiempo real se están incorporando cada vez más en las aplicaciones de atención médica centrica de pacientes, permitiendo a los pacientes recopilar información de salud a través de dispositivos conectados y transmitir datos a los proveedores de atención médica para la monitorización y tratamiento continuos.
- Los proveedores de atención médica también están ampliando el uso de aplicaciones conectadas para la gestión crónica de enfermedades, el seguimiento de medicamentos, la gestión de citas, el acceso a la salud y la comunicación con los equipos de atención, fortaleciendo la participación de los pacientes en las decisiones de salud.
- Por ejemplo, en 2025, el programa de Proyectos de Aceleración de Edge de la ONC incluyó un proyecto de apoyo a la decisión centrado en el paciente mediante suscripciones FHIR para identificar automáticamente a pacientes para inscribirse en un programa de monitoreo de hipertensión y proporcionar respuestas en tiempo real cuando se reportan lecturas elevadas de presión arterial.
- A medida que los pacientes utilizan cada vez más teléfonos inteligentes, dispositivos conectados y plataformas de salud digital para gestionar la información sanitaria, las aplicaciones centricas de los pacientes están evolucionando hacia plataformas integradas y personalizadas que combinan registros de salud, monitoreo, comunicación, coordinación de la atención y servicios de salud digital.
¿Cuáles son los controladores clave del mercado de aplicaciones de atención de salud centrica del paciente
- La creciente demanda de acceso conveniente a la información de salud y una mayor participación de los pacientes en las decisiones de salud está impulsando la adopción de aplicaciones sanitarias centricas de los pacientes, en particular para acceder a los registros médicos, ver los resultados de las pruebas, comunicarse con los proveedores, gestionar los nombramientos y apoyar la gestión crónica de enfermedades.
- Por ejemplo, en julio de 2025, la ONC informó que el 65% de las personas a nivel nacional habían sido ofrecidas y accedidas a sus registros médicos en línea o portal de pacientes en 2024, mientras que el 69% de las personas que administraban una condición crónica accedían a sus registros al menos una vez durante el año.
- La creciente adopción de teléfonos inteligentes, dispositivos médicos conectados, telesalubridad y control remoto de pacientes también aumenta la demanda de aplicaciones que permiten la recopilación e intercambio continuo de información sanitaria entre pacientes y proveedores de atención médica. El CMS describe el monitoreo remoto del paciente como la recopilación de datos de salud del paciente a través de dispositivos conectados y su transmisión a proveedores de atención médica para el tratamiento o manejo de enfermedades.
- Por ejemplo, en julio de 2025, los Centros de Servicios Medicaid de Medicare (CMS) anunciaron compromisos de las empresas de salud y tecnología para apoyar un ecosistema de atención médica centrado en el paciente, incluyendo aplicaciones para la diabetes y la gestión de la obesidad, IA conversacional para la comprobación y navegación de los síntomas, la programación de citas y el registro digital.
- Con las organizaciones sanitarias que buscan mejorar el compromiso de los pacientes y proporcionar una atención más coordinada, las aplicaciones de atención médica centrica de los pacientes se están volviendo cada vez más importantes para conectar a los pacientes con registros de salud, proveedores, cuidadores y servicios de atención médica digital, al tiempo que apoyan una prestación sanitaria más accesible y continua.
¿Qué factores están afectando el crecimiento del mercado de aplicaciones de atención de salud centrica del paciente
- La implementación y ampliación de las aplicaciones de atención médica centrica de pacientes pueden ser difíciles porque las organizaciones de salud deben abordar la interoperabilidad, privacidad, ciberseguridad, gobernanza de datos y requisitos de integración al mismo tiempo que conectan aplicaciones con registros electrónicos de salud y sistemas de información sanitaria existentes.
- Por ejemplo, en 2025, la ONC informó de que, aunque la mayoría de los hospitales estadounidenses habían adoptado capacidades básicas de participación de pacientes, menos de la mitad tenían todas las capacidades avanzadas para la importación y la presentación de datos generadas por pacientes registrados, mientras que los hospitales de menor recursos carecían de capacidad de participación de pacientes con aplicaciones y FHIR.
- La fragmentación de datos también puede restringir la eficacia de las aplicaciones de atención centrica de pacientes, ya que las personas pueden mantener múltiples portales de pacientes y registros de salud en diferentes proveedores, aseguradores, laboratorios, farmacias y hospitales. En 2024, el 59% de los individuos de Estados Unidos reportaron tener múltiples registros médicos en línea o portales de pacientes.
- Los requisitos de privacidad y seguridad representan desafíos adicionales porque las aplicaciones sanitarias centríticas de pacientes manejan información de salud sensible y deben proporcionar salvaguardias adecuadas para acceder, almacenar y compartir registros médicos. La orientación ONC pone de relieve la importancia de la privacidad, la seguridad, la interoperabilidad y las API seguras al desarrollar aplicaciones de salud.
- Por ejemplo, en julio de 2025, la ONC informó de que sólo el 7% de los individuos utilizaban una aplicación de organización por portal para combinar información médica de diferentes portales o registros médicos en línea en 2024, indicando que la interoperabilidad y consolidación de la información en múltiples fuentes de atención médica siguen siendo áreas para el desarrollo ulterior.
- Estas limitaciones de interoperabilidad, fragmentación de datos, privacidad, seguridad e infraestructura pueden aumentar la complejidad de la implementación y la adopción lenta, especialmente entre las organizaciones sanitarias con capacidades digitales limitadas o recursos insuficientes para integrar tecnologías avanzadas de compromiso de pacientes.
¿Cómo se aumenta el mercado de aplicación de atención de salud centrica del paciente
El mercado de aplicaciones sanitarias centricas de pacientes se segmenta sobre la base de tecnología, sistema operativo, aplicación y usuario final.
- By Technology
Sobre la base de la tecnología, el mercado de aplicaciones centricas de atención médica de pacientes se segmenta en aplicaciones basadas en teléfonos, aplicaciones basadas en la web y aplicaciones centricas de pacientes utilizables. El segmento de aplicaciones basadas en el teléfono dominaba el mercado con 52% de participación en 2025, debido a la creciente penetración de teléfonos inteligentes, el creciente uso de aplicaciones móviles de salud y la creciente demanda de acceso conveniente a la información personal de salud y los servicios de salud. Las aplicaciones basadas en teléfonos permiten a los pacientes acceder a registros médicos, gestionar citas, comunicarse con los proveedores de atención médica, recibir recordatorios de medicamentos y supervisar la información de salud a través de dispositivos móviles.
Se proyecta que el segmento de aplicaciones centricas de pacientes utilizables registre el crecimiento más rápido en un CAGR de 43,8% de 2026 a 2033, impulsado por la creciente adopción de dispositivos portátiles, tecnologías de salud conectadas y soluciones de monitoreo continuo de salud. Las aplicaciones utilizables permiten a los pacientes monitorear indicadores de salud y bienestar y compartir información relevante con los proveedores de atención médica. La monitorización remota del paciente apoya aún más la demanda de aplicaciones conectadas, ya que los proveedores de atención médica utilizan cada vez más datos transmitidos desde dispositivos médicos conectados para apoyar la gestión de enfermedades y tratamientos. La creciente adopción de relojes inteligentes, monitores de fitness y dispositivos médicos conectados está fortaleciendo la integración de aplicaciones utilizables con plataformas sanitarias centradas en el paciente.
- Por Sistema Operativo
Sobre la base del sistema operativo, el mercado de aplicaciones sanitarias centricas del paciente se segmenta en iOS, Android, Windows y Otros. El segmento Android dominó el mercado con 54% de participación en 2025, apoyado por la amplia disponibilidad de teléfonos inteligentes Android, la adopción de teléfonos inteligentes crecientes, y la amplia disponibilidad de aplicaciones sanitarias en diferentes categorías de dispositivos y rangos de precios. Las aplicaciones sanitarias basadas en Android proporcionan a los pacientes acceso a registros de salud, herramientas de gestión de bienestar, servicios de citas, recordatorios de medicamentos, funciones de telesalud y monitoreo remoto de salud. El amplio ecosistema de dispositivos y la accesibilidad de los teléfonos inteligentes Android están apoyando la adopción de aplicaciones sanitarias centradas en el paciente en mercados desarrollados y emergentes.
Se proyecta que el segmento iOS registrará el crecimiento más rápido en una CAGR de 40.7% de 2026 a 2033, impulsado por la adopción creciente de teléfonos inteligentes premium, ecosistemas de salud conectados y aplicaciones sanitarias integradas con dispositivos utilizables. Las aplicaciones iOS apoyan la gestión de la información de salud, el seguimiento del bienestar, la comunicación con proveedores de atención médica y la integración con tecnologías de salud conectadas. Aumentar la demanda de experiencias personalizadas de salud digital y una mayor integración entre teléfonos inteligentes, dispositivos portátiles y aplicaciones sanitarias está apoyando aún más el crecimiento de aplicaciones centradas en los pacientes con iOS.
- By Application
Sobre la base de la aplicación, el mercado de aplicaciones sanitarias centricas del paciente se segmenta en Wellness Management, Disease and Treatment Management y Others. El segmento de Gestión de Enfermedades y Tratamientos dominaba el mercado con 57% de participación en 2025, debido a la creciente prevalencia de enfermedades crónicas, la creciente demanda de monitoreo continuo de salud y la creciente adopción de herramientas digitales para la gestión del tratamiento. Las aplicaciones centradas en el paciente ayudan a los pacientes a vigilar las condiciones de salud, acceder a la información médica, comunicarse con los proveedores de atención médica, gestionar medicamentos y rastrear la información relacionada con el tratamiento. Según ONC, en 2024, el 81% de las personas con una condición crónica recibieron acceso en línea a sus registros médicos y el 69% accedió a sus registros, demostrando el creciente uso de tecnologías de salud digital entre las personas que manejan condiciones crónicas.
Se prevé que el segmento de Wellness Management registrará el crecimiento más rápido en una CAGR del 41,9% de 2026 a 2033, impulsado por aumentar la conciencia de la salud preventiva, estilos de vida saludables, monitoreo de fitness, gestión de nutrición y servicios de bienestar personalizados. Las aplicaciones de Wellness permiten a los usuarios monitorear la actividad física, los indicadores de salud, la nutrición, los horarios de medicamentos y otros aspectos de la salud personal. Aumentar el interés del consumidor en la gestión preventiva de la salud y la integración de las aplicaciones de los teléfonos inteligentes con dispositivos portátiles está apoyando aún más la adopción de aplicaciones de gestión de bienestar.
- Por Usuario final
Sobre la base del usuario final, el mercado de aplicaciones sanitarias centricas de pacientes se segmenta en hospitales, clínicas y uso doméstico. El segmento de Hospitales dominaba el mercado con 48% de participación en 2025, con el apoyo de la adopción creciente de tecnologías de compromiso de pacientes, registros electrónicos de salud, portales de pacientes y aplicaciones móviles de salud. Los hospitales utilizan cada vez más plataformas digitales para permitir a los pacientes acceder a registros médicos, ver información clínica, comunicarse con los proveedores de atención médica, gestionar citas y participar más activamente en su atención. Según la ONC, en 2024, ocho de cada diez hospitales tenían todas las capacidades de participación de pacientes fundamentales, mientras que dos de cada tres hospitales tenían todas las capacidades emergentes que incluían el acceso mediante aplicaciones y la visualización de notas clínicas. La creciente integración de las aplicaciones centradas en los pacientes con sistemas de información hospitalaria está fortaleciendo aún más la adopción.
Se prevé que el segmento de uso en el hogar registrará el crecimiento más rápido en una CAGR del 42,6% del 2026 al 2033, impulsado por la adopción creciente de monitoreo remoto de pacientes, telesalud, dispositivos médicos conectados y aplicaciones de autogestión. Las aplicaciones sanitarias basadas en el hogar permiten a los pacientes monitorear las condiciones de salud fuera de las instalaciones sanitarias tradicionales y compartir información relevante con los proveedores de atención médica. El CMS afirma que el monitoreo remoto del paciente permite a los pacientes recoger información como la presión arterial, el peso y los niveles de glucosa a través de dispositivos médicos conectados, con la información transmitida automáticamente a los proveedores de atención médica para la gestión de las afección. Aumentar la demanda de acceso adecuado a la salud, manejo crónico de enfermedades y monitoreo continuo está apoyando aún más la adopción de aplicaciones sanitarias centradas en el paciente para el uso doméstico.
¿Qué región tiene la mayor parte del mercado de aplicación de atención de salud centrica del paciente
- América del Norte dominó el mercado de aplicaciones sanitarias centricas de pacientes con la mayor cuota de ingresos del 36% en 2025, con el apoyo de la alta penetración de smartphones, la infraestructura digital avanzada de salud, la adopción generalizada de registros electrónicos de salud, y el creciente uso de portales de pacientes y aplicaciones móviles de salud.
- La región también se beneficia de aumentar las inversiones en infraestructura digital de salud, estándares de interoperabilidad, monitoreo remoto de pacientes y tecnologías de compromiso de pacientes. El aumento de la demanda de acceso conveniente a los registros médicos, la comunicación digital con los proveedores de atención médica, la gestión de la salud personalizada y los servicios de salud conectados sigue fortaleciendo la posición de liderazgo de Norteamérica en el mercado mundial.
U.S. Patient Centric Healthcare App Market Insight
El mercado de aplicaciones sanitarias centricas de pacientes de EE.UU. está presenciando un fuerte crecimiento debido a la creciente adopción de registros electrónicos de salud, portales de pacientes, aplicaciones de salud de teléfonos inteligentes, monitoreo remoto de pacientes y soluciones de compromiso de pacientes digitales. La infraestructura sanitaria madura del país, el uso generalizado de tecnologías sanitarias conectadas, y el énfasis creciente en el acceso de los pacientes a la información sanitaria están impulsando la demanda de aplicaciones centradas en los pacientes. Además, según la Oficina del Coordinador Nacional de Tecnología de la Información en Salud (ONC), el acceso basado en aplicaciones a los registros médicos en línea aumentó del 38% en 2020 al 57% en 2024, lo que demuestra el creciente uso de aplicaciones móviles para el acceso de los pacientes a la información sanitaria.
Asia-Paciente Pacífico Centric Healthcare App Market Insight
Se espera que el mercado de aplicaciones sanitarias centricas de pacientes de Asia y el Pacífico experimente un rápido crecimiento, impulsado por el aumento de la penetración de los teléfonos inteligentes, la ampliación de la infraestructura sanitaria digital, el aumento de la adopción de telesalud y la creciente inversión en tecnologías sanitarias conectadas en países como China, India y Japón. Aumentar la conciencia sobre los servicios de salud digital, aumentar el uso de aplicaciones móviles de atención de la salud, y aumentar la demanda de acceso conveniente a la información sanitaria están apoyando la expansión del mercado regional. Además, el aumento de la adopción de monitorización remota de pacientes, dispositivos portátiles y aplicaciones sanitarias habilitadas para IA está acelerando la adopción de aplicaciones de atención médica centrica de pacientes en toda la región.
Japón paciente Centric Healthcare App Market Insight
El mercado de aplicaciones sanitarias centricas de pacientes de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en atención digital, una población envejecida, el aumento de la demanda de servicios sanitarios remotos y la creciente adopción de tecnologías de salud conectadas. Los proveedores de atención médica utilizan cada vez más aplicaciones digitales para apoyar la comunicación de pacientes, la vigilancia de la salud, la gestión de citas y el acceso a la información sanitaria. Además, el aumento de la integración de teléfonos inteligentes, dispositivos portátiles, tecnologías de monitoreo remoto y plataformas de salud digital, junto con el enfoque del país en mejorar la accesibilidad y eficiencia de la salud, está contribuyendo aún más al crecimiento del mercado.
China Paciente Centric Healthcare App Market Insight
El mercado de aplicaciones sanitarias centricas de pacientes de China está creciendo rápidamente, impulsado por el aumento de la digitalización sanitaria, la ampliación de la adopción de teléfonos inteligentes, el aumento de los servicios de telesalud y el aumento de las inversiones en infraestructura digital de salud. Aumentar la adopción de aplicaciones móviles de atención de la salud en hospitales, clínicas y atención de la salud en el hogar está aumentando significativamente la demanda del mercado. Además, el creciente uso de los servicios de salud en línea, la vigilancia remota de los pacientes, la información electrónica sobre salud y las soluciones de salud digital habilitadas para la IA está apoyando la expansión de las aplicaciones de atención médica centrica de pacientes en todo el país.
U.K. Paciente Centric Healthcare App Market Insight
El mercado de aplicaciones sanitarias centricas de pacientes de los EE.UU. está experimentando un crecimiento constante, apoyado por la adopción creciente de servicios de salud digital, registros electrónicos de salud, aplicaciones orientadas a pacientes y tecnologías de salud remotas. Las organizaciones de atención de la salud están implementando cada vez más aplicaciones digitales para mejorar el acceso de los pacientes a la información de salud, la comunicación con los proveedores de atención médica, la gestión de citas y la vigilancia continua de la salud. Además, la integración de las tecnologías interoperables de salud digital, la vigilancia remota y los servicios personalizados de atención médica está mejorando el compromiso de los pacientes y apoyando el desarrollo continuo del mercado en el Reino Unido.
Alemania Paciente Centric Healthcare App Market Insight
El mercado de aplicaciones sanitarias centricas de pacientes de Alemania se está expandiendo constantemente debido al aumento de la digitalización de los servicios de salud, la adopción creciente de registros electrónicos de salud y el creciente énfasis en los sistemas de salud digital interoperables. Los hospitales, clínicas y pacientes utilizan cada vez más aplicaciones digitales para el acceso a la información sanitaria, la comunicación, la gestión de citas, el apoyo al tratamiento y la vigilancia de la salud. Los avances continuos en tecnologías móviles de salud, dispositivos médicos conectados, monitoreo remoto de pacientes e infraestructura de salud digital, junto con el creciente énfasis en la atención centrada en el paciente e interoperabilidad, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas en el mercado de aplicaciones de atención de salud centrica del paciente
La industria de aplicaciones de salud Centric de pacientes está dirigida principalmente por empresas bien establecidas, incluyendo:
- Optum, Inc. (U.S.)
- Teladoc Health, Inc. (U.S.)
- Epic Systems Corporation (Estados Unidos)
- Oracle Corporation (Estados Unidos)
- Koninklijke Philips N.V. (Países Bajos)
- Siemens Healthineers AG (Alemania)
- GE HealthCare Technologies Inc. (U.S.)
- Veradigm Inc. (U.S.)
- Doctolib (Francia)
- Ada Health GmbH (Alemania)
- Allscripts Healthcare Solutions, Inc. (U.S.)
- athenahealth, Inc. (U.S.)
- Cerner Corporation (Estados Unidos)
- Doximity, Inc. (U.S.)
- Amwell (Estados Unidos)
- Health Catalyst, Inc. (U.S.)
- Practo Technologies Pvt. Ltd. (India)
- MediBuddy (India)
- 1mg (India)
- Hinge Health (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de aplicaciones de atención de salud centrica del paciente
- En julio de 2025, los Centros de Servicios Medicaid de Medicare (CMS) anunciaron compromisos de las principales organizaciones tecnológicas y sanitarias para apoyar el desarrollo de un ecosistema de salud más centrado en el paciente. La iniciativa incluía herramientas digitales para la gestión de la diabetes y la obesidad, IA conversacional para la verificación y navegación de los síntomas, programación de citas, check-in digital, identidad digital segura y recuperación de registros de salud. El desarrollo destaca la creciente integración de las aplicaciones móviles, la inteligencia artificial y los servicios de salud digital para proporcionar experiencias más conectadas y centradas en el paciente.
- En julio de 2025, la Oficina del Coordinador Nacional de Tecnología de la Información en Salud (ONC) informó que el acceso basado en aplicaciones a los registros médicos en línea aumentó del 38% en 2020 al 57% en 2024. En el informe también se indicaba que el 65% de los individuos se ofrecían y accedían a registros médicos en línea o portales de pacientes en 2024. El continuo cambio hacia el acceso a información sanitaria basada en aplicaciones pone de relieve la creciente demanda de aplicaciones sanitarias centradas en el paciente que permiten a las personas acceder, gestionar y compartir su información sobre salud.
- En agosto de 2025, la Oficina de la Coordinadora Nacional para la Tecnología de la Información en Salud (ONC) informó de un crecimiento continuo de las capacidades de intervención de pacientes habilitadas para TI en los hospitales estadounidenses. En el informe se constató que dos de cada tres hospitales estaban surgiendo capacidades de intervención de pacientes que permitían a los pacientes ver notas clínicas y acceder a información sanitaria a través de aplicaciones. En 2024, el 81% de los hospitales permitió el acceso de los pacientes a través de aplicaciones configuradas para satisfacer las especificaciones de API, mientras que el 70% permitió el acceso mediante aplicaciones configuradas para satisfacer las especificaciones de HL7 FHIR. El desarrollo refleja una mayor integración de las aplicaciones de atención al paciente con sistemas de información hospitalaria y registros electrónicos de salud.
- En julio de 2025, la Organización Mundial de la Salud (OMS) siguió destacando la importancia de las tecnologías y normas interoperables de salud digital para apoyar los sistemas sanitarios conectados y centrados en el paciente. Las iniciativas de salud digital de la OMS se centran en fortalecer la interoperabilidad, el intercambio de datos y la ampliación de las soluciones de salud digital. Estos desarrollos apoyan la continua integración de aplicaciones sanitarias con infraestructura de salud digital y servicios de salud conectados.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











