


Diagnóstico Pediátrico, Diagnóstico Especial de Enfermedades de los Niños, Diagnóstico de Enfermedades de los Niños, Diagnóstico de Enfermedades, Diagnóstico de Enfermedades de los Niños, Enfermedades de los Medicamentos
¿Cuál es la tasa de tamaño y crecimiento del mercado de tratamiento congénito pediátrico
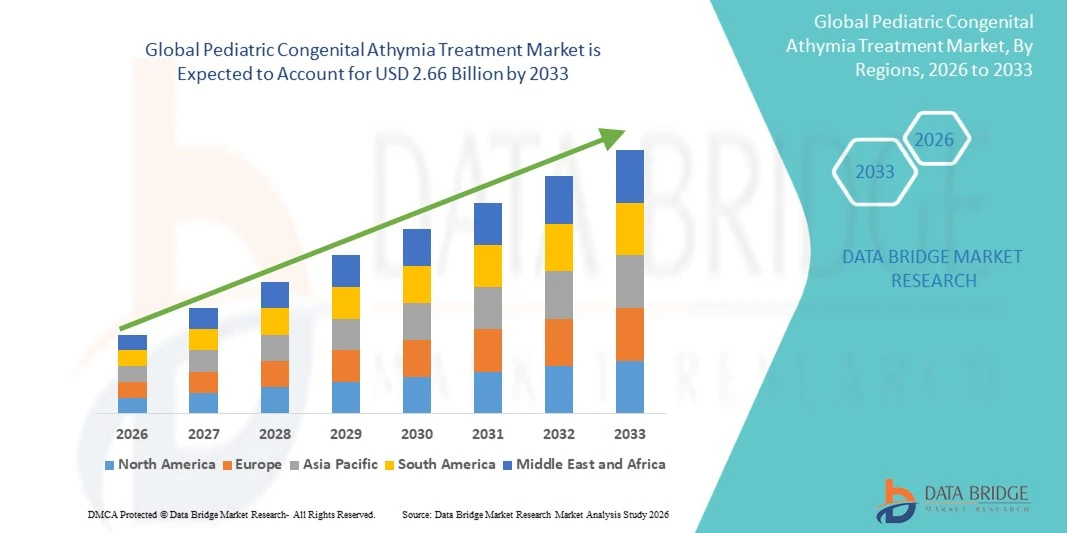
- Según el análisis de Data Bridge Market Research, el mercado de tratamiento congénito pediátrico fue valorado enUSD 1.94 billion in 2025y se prevé que alcance2.66 millones de dólares en 2033, creciendo en unCAGR of 4.00% from 2026 to 2033.
- El mercado está creciendo a un ritmo constante, apoyado por una detección más amplia de recién nacidos yPruebas genéticasque identifica a los bebés afectados anteriormente, la posición establecida de implante de tejidos de timo como terapia de primera línea, políticas favorables para la enfermedad de los huérfanos y cobertura de los beneficiarios, y evidencia clínica en curso que refina cómo y cuándo se entrega el tratamiento.
- La athymia congénita es una condición ultra-rare en la que los niños nacen sin timo, dejándolos sin el órgano que desarrolla células T y exponiéndolos a infecciones potencialmente mortales y disregulación inmunitaria; sin tratamiento, los niños más afectados mueren en la primera infancia. El implante de tejidos de Thymus, en el que se implanta quirúrgicamente el tejido de tomo de donante en el receptor, es la terapia de primera línea recomendada, y en Estados Unidos se entrega como producto regenerativo aprobado por la FDA. Medidas de apoyo, incluidasinmunoglobulinaReemplazo y profilaxis antiinfectiva, y trasplante de células madre hematopoyéticas en casos seleccionados, completan el paisaje del tratamiento.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 1,94 millones
- Valor de mercado esperado (2033): USD 2.66 millones
- CAGR de previsión (2026–2033): 4.00%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways del mercado de tratamiento congénito pediátrico
- América del Norte dominaba el mercado global de tratamiento de athymia congénita con la mayor proporción de ingresos del 44,86% en 2025, con el apoyo de la disponibilidad de la única terapia de tejido de timo aprobada por la FDA, estableció la detección de recién nacidos para linfopenia de células T y una concentración de centros especializados de inmunología y trasplante pediátrica.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en una CAGR de 5,6% de 2026 a 2033, impulsada por la ampliación de los programas de detección y pruebas genéticas recién nacidos, el aumento de la conciencia de las escasas inmunodeficiencias pediátricas y la creciente inversión en atención pediátrica especializada.
- El segmento de implante de tejidos de timo llevó a la categoría del tipo de tratamiento con una cuota de 42,63% en 2025, debido a su estado recomendado como terapia de primera línea, su capacidad para reconstituir la inmunidad de células T duraderas, y su posición como la única terapia aprobada por la FDA para la reconstitución inmunitaria en la atimia congénita.
- Las terapias regenerativas y celulares emergentes son el tipo de tratamiento de mayor crecimiento, proyectado para registrar un CAGR de 9,8% de una base pequeña, lo que refleja el interés de investigación en reducir la dependencia del tejido timo donante.
- El segmento completo del síndrome de DiGeorge dominó la categoría de etiología con una cuota de ingresos del 68.92% en 2025, ya que es la causa más común de la atimia congénita, mientras que la deficiencia de FOXN1 y otras causas genéticas son la categoría de crecimiento más rápido, impulsada por el uso más amplio de pruebas genéticas.
- Los neonatos y los lactantes representaron el 61,28% del mercado por grupo de edad en 2025, lo que refleja evidencia que la edad más joven en implante está asociada con una mejor reconstitución inmunitaria y el impulso hacia el diagnóstico precoz.
- El segmento de farmacias especializadas es la categoría de canal de distribución de mayor crecimiento con un CAGR de 5,4%, impulsado por la creciente entrega de terapias de sustitución de inmunoglobulinas y medicamentos profilácticos a largo plazo utilizados en la gestión continua de niños con atimia.
Report Scope and Pediatric Congenital Treatment Market Segmentation
|
Atributos |
Tratamiento de atimia congénita pediátrica |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de tratamiento congénito pediátrico
- La tendencia clave en el mercado de tratamiento congénito congénito pediátrico es la evidencia clínica madura para implante de tejido timo cultivado, con enfoque creciente en el tiempo de tratamiento, reconstitución inmune y seguridad procesal. Como la athymia congénita es un trastorno ultra-rare, los conjuntos de datos clínicos adicionales ayudan a los médicos a comprender mejor qué características del paciente y el tratamiento están asociados con la recuperación inmunitaria y cómo se puede realizar la implantación de forma segura.
- Por ejemplo, en mayo de 2026, Samantha Cresoe-Ortiz y colegas publicaron “Inmunidad reiniciativa en athymia congénita: Factores que impactan la reconstitución con implante de timo” en la Revista de Inmunidad Humana. El estudio de 76 niños encontró que la edad más joven en el implante estaba asociada con una mejor reconstitución inmunitaria, mientras que la reconstitución no estaba asociada con terapias inmunosupresoras o la combinación de HLA con receptores donantes.
- Por ejemplo, en julio de 2026, Félix R. De Bie y colegas publicaron “Implantación de Tisssue Cultured para la atimia congénita: Complicaciones del sitio quirúrgico y análisis de Dose-Effect” en el Journal of Pediatric Surgery. Entre 107 niños, 8,4% experimentaron eventos adversos relacionados con cirugía, todos los grados I o II. En el estudio se encontró una baja morbilidad de procedimiento-sitio y ninguna asociación significativa entre dosis de tejido o volumen y reconstitución de células T.
- En general, la evidencia acumulativa está cambiando el paisaje del tratamiento de establecer la implantación del tejido timo como un enfoque eficaz de restauración inmunitaria para optimizar la selección del paciente, intervención anterior, seguridad procesal y comprensión de los factores que influyen en la reconstitución inmunitaria. Como el diagnóstico anterior permite el tratamiento a edades más jóvenes y se dispone de datos clínicos adicionales a largo plazo, se espera que la optimización basada en evidencia de los protocolos de implantación siga siendo una tendencia importante en el mercado de tratamiento de atimia congénita pediátrica.
¿Cuáles son los controladores clave del mercado de tratamiento congénito pediátrico
- Ampliar la detección del recién nacido para la inmunodeficiencia combinada severa y la linfopenia de células T, junto con pruebas genéticas más amplias y secuenciación de próxima generación, está facilitando la identificación anterior de la atimia congénita. Las directrices 2024 de la Sociedad Europea de Inmunodeficiencias (ESID) señalan que los resultados son mejores cuando el diagnóstico y el trasplante de timo ocurren antes de desarrollar complicaciones infecciosas e inflamatorias.
- Por ejemplo, en septiembre de 2024, Alexandra Y. Kreins y colegas, en nombre del Grupo de Trabajo Clínico de la ESID, publicaron las directrices de la Sociedad Europea de Inmunodeficiencias para la gestión de pacientes con atimia congénita en el Journal of Allergy and Clinical Immunology. Las pautas recomiendan el trasplante de timo alogénico como tratamiento de primera línea para la atimia congénita y enfatizan la remisión temprana a un centro de trasplante de timo.
- Por ejemplo, el 8 de octubre de 2021, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) aprobó RETHYMIC (tomagenómica procesada de tejido-agdc) para la reconstitución inmune en pacientes pediátricos con atimia congénita. La FDA también concedió al producto un Rare Pediatric Disease Priority Review Voucher, apoyando incentivos de desarrollo para terapias que apuntan a condiciones pediátricas raras.
- El diagnóstico previo, las directrices establecidas para el tratamiento y el apoyo regulatorio para terapias especializadas son factores clave del mercado de tratamiento de atimia congénita pediátrica. Se espera que las mejoras continuas en las capacidades diagnósticas y el acceso a centros especializados de trasplante de timo apoyen la adopción del tratamiento durante el período previsto.
¿Qué factores están afectando el crecimiento del mercado de tratamiento de la atimia congénita pediátrica
- Población de pacientes ultra-rare: La atimia congénita afecta sólo aproximadamente a 17–24 bebés al año en los Estados Unidos, limitando la población abordable, el reclutamiento de ensayos clínicos y los posibles volúmenes de tratamiento.
- Tejido donante limitado y fabricación especializada: RETHYMIC depende del tejido timo donado de bebés sometidos a cirugía cardíaca. Cada lote de productos se fabrica de un solo donante para un paciente, mientras que el tejido se cultiva durante 12–21 días, creando limitaciones de suministro y fabricación.
- Por ejemplo, en diciembre de 2024, la Sociedad Europea de Inmunodeficiencias (ESID) publicó directrices en la revista Journal of Allergy and Clinical Immunology señalando que el trasplante de timo es un tratamiento altamente especializado que requiere remisión a centros experimentados.
- La infraestructura de tratamiento limitado puede crear barreras geográficas, logísticas y financieras para las familias, especialmente fuera de los centros de tratamiento establecidos.
¿Cómo se aumenta el mercado de tratamiento congénito pediátrico
El mercado de tratamiento de atimia congénita pediátrica se segmenta por tipo de tratamiento, etiología, grupo de edad, método de diagnóstico, usuario final y canal de distribución.
- Por tipo de tratamiento
Sobre la base del tipo de tratamiento, el mercado global de tratamiento de atimia congénita se segmenta en implante de tejidos timos, trasplante de células madre hematopoyéticas, terapia de sustitución inmunoglobulina, tratamiento de profilaxis antiinfeccioso y terapias emergentes basadas en células regenerativas. El segmento de implantación del tejido timo dominaba el mercado con una cuota de 42,63% en 2025, debido a su estado recomendado como terapia de primera línea, su capacidad para generar inmunidad de células T duraderas, y su posición como la única terapia aprobada por la FDA para la reconstitución inmunitaria en athymia congénita.
Elnuevas terapias regenerativas y basadas en célulasSe prevé que el segmento registre el crecimiento más rápido en una CAGR de 9,8% de 2026 a 2033, desde una pequeña base, impulsada por investigaciones encaminadas a reducir la dependencia del tejido de timo donante escaso y a ampliar el número de pacientes que pueden ser tratados.
- Por etiología
Sobre la base de la etiología, el mercado global de tratamiento congénito de atimia se segmenta en el síndrome DiGeorge completo (típico y atípico), la deficiencia de FOXN1 y otras causas genéticas, y la atimia asociada al síndrome de CHARGE. El segmento completo del síndrome de DiGeorge dominaba el mercado con una proporción de 68,92% en 2025, ya que es la causa más común de la atimia congénita, e incluye presentaciones típicas y presentaciones atípicas que pueden implicar sarpullido, linfadenopatía o células de T oligoclonal.
Se espera que la deficiencia de FOXN1 " otro segmento de causas genéticas sea testigo de la CAGR más rápida de 5,8% de 2026 a 2033, impulsada por un uso más amplio de las pruebas genéticas, incluyendo secuenciación de próxima generación, que identifica trastornos monógenos más raros del desarrollo tosmático que antes no hubieran sido diagnosticados.
- By Age Group
Sobre la base del grupo de edad, el mercado mundial de tratamiento de la atimia congénita se segmenta en bebés neonatos (0 a 12 meses), niños pequeños y niños pequeños (1 a 5 años) y niños mayores (con 5 años). El segmento de niños neonates dominaba el mercado con una proporción de 61,28% en 2025, lo que refleja evidencia que la edad más joven en la implantación está asociada con una mejor reconstitución inmunitaria y el énfasis clínico en el tratamiento antes de que se desarrollen complicaciones infecciosas e inflamatorias.
Se espera que el segmento infantil de niños pequeños sea testigo de la CAGR más rápida de 4,3% de 2026 a 2033, impulsada por el diagnóstico continuo de presentaciones atípicas y de niños identificados después de infecciones tempranas, que son referidos para el tratamiento más allá de la infancia.
- Por método de diagnóstico
Sobre la base del método de diagnóstico, el mercado mundial de tratamiento de atimia congénita se segmenta en la detección de recién nacidos (ensayo de RC), la citometría de flujo " inmunofenotipado " , las pruebas genéticas (secuencia de próxima generación) y el diagnóstico clínico basado en la presentación. El segmento de detección de recién nacidos dominaba el mercado con una proporción de 44,63% en 2025, ya que la detección de inmunodeficiencia combinada severa y linfopenia de células T ahora marca a muchos bebés afectados poco después del nacimiento y activa el trabajo inmunológico y genético confirmatorio.
Se espera que el segmento de pruebas genéticas sea testigo de la CAGR más rápida del 6,9% entre 2026 y 2033, impulsada por una mayor disponibilidad de secuenciación de próxima generación que ayude a confirmar la causa subyacente de la atimia, apoye el asesoramiento y guíe las decisiones de tratamiento.
- Por Usuario final
Sobre la base del usuario final, el mercado global de tratamiento de atimia congénita se segmenta en centros de trasplantes pediátricos especializados " hospitales académicos, hospitales pediátricos terciarios y clínicas de inmunología pediátrica especializadas. El segmento de los centros de trasplantes pediátricos especializados " dominaba el mercado con una proporción de 71,85% en 2025, reflejando la naturaleza altamente especializada de la implantación de tejidos timus, que se realiza en muy pocos centros de todo el mundo.
Se espera que el segmento de clínicas de inmunología pediátrica sea testigo de la CAGR más rápida de 5,2% de 2026 a 2033, impulsada por cuidados de seguimiento a largo plazo, reemplazo de inmunoglobulina, profilaxis de infección y monitoreo de la reconstitución inmunitaria después del implante, gran parte de los cuales se entrega más cerca de los hogares de pacientes.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado mundial de tratamiento de atimia congénita se segmenta en el suministro institucional directo, farmacias hospitalarias y farmacias especializadas. El segmento de suministro institucional directo dominaba el mercado con una proporción de 66,42% en 2025, lo que refleja el hecho de que los productos de tejido timus son fabricados para un solo paciente y entregados directamente a la institución de tratamiento para la implantación quirúrgica.
Se espera que el segmento de farmacias especializadas sea testigo de la CAGR más rápida del 5,4% de 2026 a 2033, impulsada por la creciente entrega de terapias de sustitución de inmunoglobulinas y medicamentos profilácticos a largo plazo utilizados en la gestión continua de niños con atimia.
¿Qué región posee la mayor parte del mercado de tratamiento congénito pediátrico
- América del Norte dominaba el mercado de tratamiento de atimia congénita pediátrica y representaba la mayor parte de ingresos del 44,86% en 2025, con el apoyo de la disponibilidad de la única terapia de tejido tosmus aprobada por la FDA, un programa de trasplante de tosmus de larga data en el Centro Médico de Duke University que opera desde 1993, y programas de detección de recién nacidos que identifican a bebés afectados temprano.
- La región también se beneficia de las políticas médicas comerciales de los beneficiarios que abordan la cobertura de la terapia tisular, una sólida red de inmunología pediátrica y especialistas en trasplantes, y financiación de investigación de organismos como los Institutos Nacionales de Salud. Se espera que la generación continua de pruebas clínicas refuerce el liderazgo de América del Norte durante el período de pronóstico.
U.S. Pediatric Congenital Treatment Market Insight
El mercado de tratamiento de atimia congénita congénita congénita con EE.UU. tiene la posición líder en América del Norte, sustentada por la aprobación de RETHYMIC por la FDA en octubre de 2021, la infraestructura de detección de recién nacidos del país y el tratamiento especializado entregado a través del Centro Médico de Duke University. Con aproximadamente 17 a 24 nuevos casos cada año, el mercado se define por un número muy reducido de pacientes y un alto valor de tratamiento por paciente. Las políticas médicas de los beneficiarios, como las que mantienen Blue Cross y Blue Shield de Florida, definen los requisitos de elegibilidad y documentación, y los estudios académicos y financiados por la industria siguen perfeccionando la práctica del tratamiento.
Canada Pediatric Congenital Treatment Market Insight
El mercado de tratamiento de la atimia congénita pediátrica del Canadá está surgiendo junto con un mayor reconocimiento de las raras inmunodeficiencias primarias y los avances en las terapias de trasplante pediátrico y restauración inmunitaria. La demanda está respaldada por un diagnóstico mejorado, una atención clínica especializada y una gestión multidisciplinaria en centros de salud terciarios. Los enfoques de tratamiento pueden incluir trasplante de tejido timico y tratamiento de infecciones de apoyo, dependiendo de las necesidades y disponibilidad del paciente. El desarrollo del mercado está influenciado por conocimientos especializados, financiación sanitaria, evidencia clínica, vías regulatorias y acceso a terapias poco comunes.
Mercado de Tratamiento de Atimia Congénita de Asia-Pacífico
Se espera que el mercado de tratamiento de la atimia congénita en Asia y el Pacífico sea testigo del crecimiento más rápido a nivel mundial, impulsado por la ampliación de los programas de detección y pruebas genéticas de recién nacidos, el aumento de la conciencia de las inmunodeficiencias pediátricas raras y la creciente inversión en atención pediátrica especializada. El acceso a la terapia tisular sigue siendo limitado en toda la región, y los factores económicos y geográficos restringen el acceso a centros especializados de inmunología, pruebas de diagnóstico tempranas y terapias esenciales para muchos pacientes, creando una necesidad no satisfecha sustancial a medida que mejora la capacidad de diagnóstico.
China Pediatría del mercado de tratamiento de la atimia congénita
El mercado de tratamiento de la atimia congénita pediátrica de China se está desarrollando con creciente conciencia de las inmunodeficiencias congénitas raras y los avances en la inmunología pediátrica. La demanda está respaldada por mejores capacidades diagnósticas, hospitales especializados terciarios y cada vez más atención a la intervención temprana. El tratamiento puede implicar trasplante de tejido tosmático, prevención de infecciones, atención inmunitaria y manejo de las condiciones asociadas. El crecimiento del mercado está influido por la experiencia clínica, la disponibilidad de terapias especializadas, infraestructura sanitaria, requisitos regulatorios, costos de tratamiento y la ampliación de la investigación en la gestión de la enfermedad rara.
Japón Pediatría del mercado de tratamiento de la atimia congénita
El mercado de tratamiento de atimia congénita pediátrica de Japón está creciendo constantemente, conformado por el avanzado sistema de atención pediátrica del país y su papel como el hogar de Sumitomo Pharma, la empresa que ahora comercializa la única terapia aprobada por la FDA para la atimia congénita. Se espera que la creciente atención normativa a las inmunodeficiencias pediátricas raras y a la medicina regenerativa apoye el diagnóstico y la remisión, aunque el acceso al tratamiento para pacientes atímicos sigue dependiendo de centros especializados y vías de cuidado transfronterizas.
¿Cuáles son las mejores empresas del mercado de tratamiento congénito pediátrico
La industria del tratamiento de la atimia congénita pediátrica está dirigida principalmente por empresas e instituciones bien establecidas, incluyendo:
- Sumitomo Pharma Co., Ltd.(Japón)
- CSL Behring(U.S.)
- Takeda Pharmaceutical Company Limited(Japón)
- Grifols, S.A.(España)
- Octapharma AG(Suiza)
- Kedrion Biopharma (Italia)
- Bio Products Laboratory Ltd (U.K.)
- ADMA Biologics, Inc. (U.S.)
- LFB S.A. (Francia)
- Biotest AG (Alemania)
- Orchard Therapeutics (Kyowa Kirin Group) (U.K.)
- Rocket Pharmaceuticals, Inc. (U.S.)
- Gamida Cell Ltd. (Israel)
- Revvity, Inc. (U.S.)
- Illumina, Inc. (U.S.)
- Thermo Fisher Scientific Inc. (U.S.)
- Pfizer Inc. (U.S.)
- Merck & Co., Inc. (U.S.)
- GSK plc (U.K.)
- Astellas Pharma Inc. (Japón)
- Gilead Sciences, Inc. (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de tratamiento congénito pediátrico
- En julio de 2026, la Revista de Cirugía Pediátrica publicó en línea un estudio de De Bie y colegas sobre complicaciones quirúrgicas en el sitio y la relación dosis-efecto de implantación de tejidos de timo cultivados, informando que el procedimiento se asoció con una baja tasa de morbilidad por procedimiento en una población inmunocompromisada.
- En mayo de 2026, el Journal of Human Immunity publicó un análisis de factores que afectan a la reconstitución inmunitaria después de la implantación RETHYMIC en niños menores de cinco años, financiado por Sumitomo Pharma America y los Institutos Nacionales de Salud, encontrando que la edad más joven en el implante se asoció con una mejor reconstitución inmune, mientras que la reconstitución no se asoció con la función T-cell, la supresión inmunitaria o la combinación HLA.
- En enero de 2026, Blue Cross y Blue Shield de Florida revisaron su política médica para tejido timo procesado alogénico (RETHYMIC), tras una revisión completada el 10 de diciembre de 2025, describiendo la terapia aprobada por la FDA en octubre de 2021 como el primer tratamiento para la atimia congénita y detallando criterios de cobertura para el producto.
- En enero de 2026, una correspondencia en el Journal of Allergy and Clinical Immunology respondiendo a las directrices de la Sociedad Europea de Inmunodeficiencias aclaró distinciones entre RETHYMIC, una medicina regenerativa basada en tejido regulada por la FDA disponible a través de Sumitomo Pharma Suiza GmbH en el Duke University Hospital, y trasplante de timus en Great Ormond Street Hospital, señalando la ausencia de datos comparativos entre los dos enfoques.
- En diciembre de 2024, la Sociedad Europea de Inmunodeficiencias publicó pautas para la gestión de pacientes con atimia congénita en la Revista de Alergia e Inmunología Clínica, recomendando el trasplante de timo alogénico como tratamiento de primera línea y destacando el papel de la detección de recién nacidos ampliados y secuenciación de próxima generación en la identificación anterior de bebés afectados.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











