


Equipo electrónico de distribución de combustible, de 15 a 25 km/h, de más de 25 km/h, de aplicación (conductores de velocidad)
¿Cuál es la tasa de tamaño y crecimiento del mercado del vehículo de movilidad personal
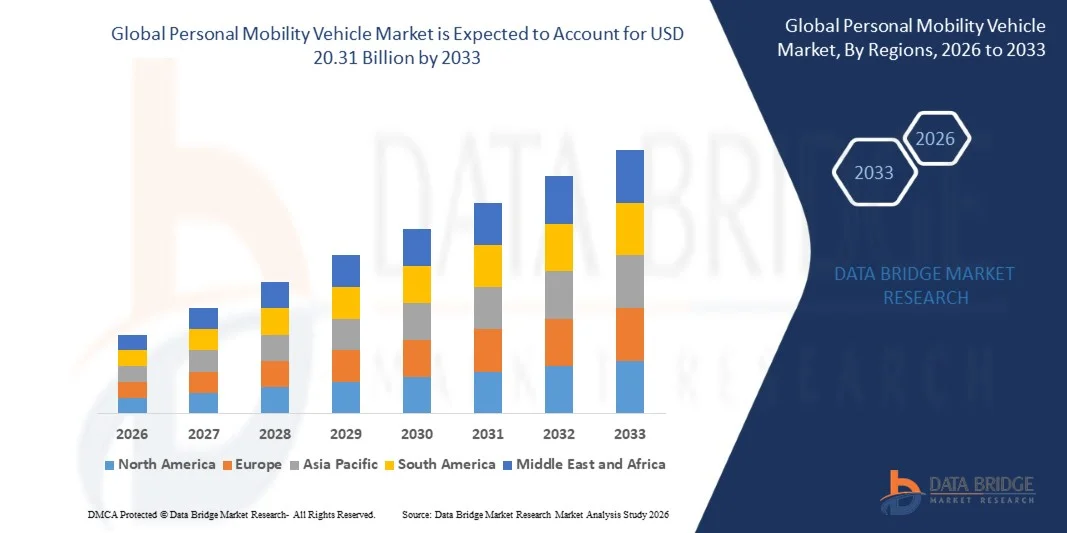
- Según el análisis de Data Bridge Market Research, el mercado de vehículos de movilidad personal se calcula enUSD 8.50 billion in 2025y se prevé que alcanceUSD 20.31 billion by 2033, creciendo en unCAGR of 11.50% from 2026 to 2033.
- El mercado está experimentando un fuerte crecimiento impulsado por la creciente demanda urbana de transporte asequible y sostenible de última millas, el continuo avance en la tecnología de control de baterías y estabilidad, y la creciente entrada de fabricantes de automóviles y motocicletas establecidos en la categoría de vehículos de movilidad personal.
- El aumento de la preferencia de los consumidores por las alternativas de conmutación urbana ecológica, junto con la ampliación del despliegue de flotas de movilidad compartidas y el aumento de la integración de las características de estabilidad y conectividad basadas en la inteligencia artificial, es convincente para los fabricantes líderes que innovan continuamente sus carteras de productos. Se espera que el apoyo constante del Gobierno a la infraestructura de micromovilidad acelere aún más la adopción de la categoría en los principales mercados.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 8.50 millones
- Valor de mercado esperado (2033): USD 20.31 millones
- CAGR prefabricado (2026-2033): 11.50%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: América del Norte
¿Cuáles son los principales Takeaways del mercado de vehículos de movilidad personal
- Asia-Pacífico dominó el mercado de vehículos de movilidad personal con la mayor cuota de ingresos del 42,6% en 2025, con el apoyo de alta densidad de población, extensa infraestructura de fabricación de dos ruedas y fuerte adopción de soluciones de micromovilidad en China, Japón e India.
- Se espera que América del Norte sea la región de más rápido crecimiento entre el 2026 y el 2033, registrando un CAGR del 13,2%, alimentado por la expansión de las políticas estatales de vehículos de cero emisiones, la creciente disponibilidad de infraestructura de carga y la creciente adopción comercial por los operadores de comercio electrónico y suministro de alimentos.
- El segmento de scooters eléctricos llevó a la categoría tipo producto con una cuota de ingresos del 38,4% en 2025, impulsada por la adopción generalizada para la conmutación urbana de baja distancia y precios favorables.
- El segmento de scooters/hoverboards de auto-Balancing es el tipo de producto de más rápido crecimiento, con un CAGR de 12,8% de 2026 a 2033, lo que refleja una creciente integración de sistemas de estabilidad basados en AI y la entrada de fabricantes de automóviles establecidos.
- El segmento de iones de litio dominaba la categoría tipo de batería con una cuota de ingresos del 76,5% en 2025, debido a su densidad de energía superior y peso más ligero en relación con las alternativas de plomo ácido.
- El segmento de aplicación de última millas es la categoría de mayor crecimiento, con un CAGR de 13,5% de 2026 a 2033, impulsado por la adopción creciente por los operadores de comercio electrónico y suministro de alimentos que buscan reducir costos y emisiones.
- El segmento de rango de velocidad de 15 a 25 km/h llevó al mercado con una cuota de ingresos del 46,8% en 2025, reflejando el rango más comúnmente regulado y permitido para vehículos de movilidad personal en los principales mercados urbanos.
Report Scope and Personal Mobility Vehicle Market Segmentation
|
Atributos |
Personal Mobility Vehicle Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de vehículos de movilidad personal
- Los fabricantes de motocicletas y automotrices establecidos continúan ingresando en la categoría de vehículos de movilidad personal, aportando experiencia de control de estabilidad de grado automotriz a productos de micromovilidad.
- En noviembre de 2025, Yamaha Motor lanzó dos modelos de movilidad personal eléctricos en asociación con River Mobility, utilizando sensores giroscópicos derivados de la investigación y desarrollo del control de la estabilidad automotriz de la empresa.
- Las principales marcas de vehículos de movilidad personal siguen aplicando estrategias de doble marca que separan productos centrados en la seguridad en el mercado de masas de ofertas de exploración de alto rendimiento.
- En enero de 2026, Segway debutó una estrategia global de doble marca, con su marca Ninebot centrada en la seguridad y asequibilidad del mercado masivo, mientras que Segway se centra en productos de movilidad de alto rendimiento y calidad de exploración.
- Los fabricantes continúan introduciendo vehículos de movilidad personal de mayor rendimiento con aceleración más rápida y componentes más duraderos.
- En la primavera de 2025, Segway lanzó sus GT3 Pro y GT3 SuperScooters, con aceleración de 0 a 30 mph en 3.9 segundos y neumáticos de auto-sanación de 11 pulgadas, reflejando el continuo impulso de la industria hacia productos de movilidad personal de mayor rendimiento.
A medida que los fabricantes de automoción establecidos continúan ingresando en la categoría y las marcas líderes siguen diferenciando las líneas de productos de mercado masivo y de alto rendimiento, se espera que el Mercado de Vehículos de Movilidad Personal mantenga un crecimiento fuerte tanto en los mercados de movilidad urbana desarrollados como emergentes.
¿Cuáles son los controladores clave del mercado de vehículos de movilidad personal
- El aumento de la demanda urbana para un transporte asequible y sostenible de última hora sigue impulsando una fuerte adopción comercial y de consumidores de vehículos de movilidad personal en las principales ciudades a nivel mundial.
- En noviembre de 2025, la entrada de Yamaha Motor en la categoría de vehículos de movilidad personal mediante su asociación con River Mobility reflejaba la creciente confianza de la industria automotriz en la trayectoria de crecimiento a largo plazo del mercado de vehículos de movilidad personal.
- El avance continuo en la tecnología de baterías y los sistemas de control de estabilidad basados en IA sigue mejorando el rendimiento de los vehículos de movilidad personal, la seguridad y el atractivo del consumidor.
- En abril de 2025, el lanzamiento de Segway de sus GT3 Pro y GT3 SuperScooters, con tecnología de aceleración rápida y auto-sanación de neumáticos, ilustra la continua inversión de la industria en mejoras de rendimiento y durabilidad.
- El aumento de las asociaciones entre los fabricantes de vehículos de movilidad personal y los proveedores de infraestructuras de intercambio de baterías sigue ampliando el alcance de los vehículos y reduciendo el tiempo de inactividad tanto para los usuarios personales como comerciales.
- La ampliación del comercio electrónico y la adopción de vehículos de movilidad personal para la logística de última millas sigue generando una demanda comercial incremental sustancial.
Con la adopción de micromovilidad urbana que continúa acelerando y estableciendo fabricantes de automóviles que siguen entrando en la categoría, se espera que el Mercado de Vehículos de Movilidad Personal siga siendo una categoría de alto crecimiento dentro del entorno más amplio del transporte urbano.
¿Qué factores están afectando el crecimiento del mercado de vehículos de movilidad personal
- Los marcos regulatorios incongruentes que rigen los límites de velocidad, la acera y el uso de carreteras y los requisitos de seguridad en diferentes ciudades y países siguen creando fragmentación de mercado y complejidad de cumplimiento para los fabricantes.
- Las preocupaciones en materia de seguridad contra incendios relacionados con vehículos de movilidad personal de iones de litio siguen impulsando requisitos de certificación de seguridad más estrictos en varios mercados principales, añadiendo costos de cumplimiento para los fabricantes.
- En febrero de 2024, el Departamento de Transporte de los Estados Unidos informó de que los servicios de bomberos y rescate habían identificado un número creciente de incidentes en los que se utilizaban baterías de iones de litio en e-scooters y e-bikes. La orientación gubernamental puso de relieve los riesgos asociados con las baterías dañadas, la carga inadecuada y las modificaciones no autorizadas, aumentando la importancia de los controles de seguridad de las baterías, los componentes compatibles y las prácticas de carga seguras para los fabricantes de vehículos de movilidad personal.
- La intensificación de la competencia entre las marcas establecidas, las startups bien financiadas y los fabricantes regionales de bajo costo continúa presionando precios y márgenes en toda la industria de vehículos de movilidad personal.
- La infraestructura limitada de micromovilidad, incluyendo carriles protegidos de bicicletas y estacionamiento seguro, en muchas ciudades sigue limitando una adopción más amplia a pesar del creciente interés del consumidor.
- En abril de 2026, la Comisión Europea declaró que los sistemas electrónicos y algunos otros dispositivos de movilidad personal están cubiertos por disposiciones sobre seguridad de productos, pero que esas disposiciones no regulan específicamente su uso en la carretera, contribuyendo a diferentes enfoques entre los Estados Miembros. En una pregunta separada del Parlamento Europeo se observaron diferencias en los requisitos relativos al frenado, la iluminación, la limitación de la velocidad y la lucha contra la manipulación, lo que ilustra la complejidad reglamentaria que enfrentan los fabricantes que operan en varios mercados.
- La combinación de la fragmentación regulatoria en mercados, los requisitos de seguridad de las baterías y la intensificación de la presión de precios competitivos sigue creando obstáculos para el mercado de vehículos de movilidad personal, incluso como fuerte demanda urbana y la entrada de la industria automotriz apoyan el crecimiento de la categoría a largo plazo.
¿Cómo se aumenta el mercado de vehículos de movilidad personal
El mercado de vehículos de movilidad personal se segmenta sobre la base del tipo de producto, tipo de batería, rango de velocidad, aplicación, componente, canal de distribución y usuario final.
- Por tipo de producto
Sobre la base del tipo de producto, el Mercado de Vehículos de Movilidad Personal se segmenta en scooters eléctricos, scooters/hoverboards, unicycles eléctricos y skateboards eléctricos. El segmento de scooters eléctricos dominaba el mercado con una cuota de 38,4% en 2025, impulsada por su adopción generalizada para la conmutación urbana de corta distancia, precios favorables en relación con otros formatos de movilidad personal, y la expansión de la flota de movilidad compartida.
Se proyecta que el segmento de scooters/hoverboards de auto-Balancing registrará el crecimiento más rápido en un CAGR de 12,8% de 2026 a 2033, impulsado por la creciente integración de sistemas de estabilidad autónomos basados en AI y la creciente entrada de fabricantes de automóviles establecidos en la categoría.
- Por tipo de batería
Sobre la base del tipo de batería, el mercado de vehículos de movilidad personal se segmenta en iones de litio, ácido de plomo y otros. El segmento de iones de litio dominaba el mercado con una cuota de 76,5% en 2025, debido a su densidad de energía superior, ciclo de vida más largo y peso más ligero en relación con las alternativas de plomo ácido, lo que lo convierte en la opción preferida a través de vehículos de movilidad personal de gama alta y media.
También se espera que el segmento de iones de litio sea testigo de la CAGR más rápida de 12,1% de 2026 a 2033, impulsada por mejoras continuas de la tecnología de la batería y costos de producción decrecientes.
- Por rango de velocidad
Sobre la base del rango de velocidad, el mercado de vehículos de movilidad personal se segmenta en menos de 15 km/h, 15–25 km/h, y más de 25 km/h. El segmento de 15 a 25 km/h dominó el mercado con una cuota de 46,8% en 2025, reflejando el rango de velocidad más comúnmente regulado y permitido para vehículos de movilidad personal en los principales mercados urbanos.
Se espera que el segmento superior de 25 km/h sea testigo de la CAGR más rápida de 12,6% de 2026 a 2033, impulsada por el aumento de la demanda de los consumidores de vehículos de movilidad personal de mayor rendimiento, incluyendo modelos de grado de exploración y fuera de la carretera.
- By Application
Sobre la base de la aplicación, el Mercado de Vehículos de Movilidad Personal se segmenta en uso personal/recreativo, movilidad comercial/compartida y entrega de última millas. El segmento de uso personal/recreativo dominaba el mercado con una participación del 58,7% en 2025, lo que refleja la naturaleza fundamentalmente impulsada por el consumidor de la categoría de vehículos de movilidad personal a través de aplicaciones de conmutación y ocio.
Se prevé que el segmento de entrega de última millas será testigo de la CAGR más rápida del 13,5% entre 2026 y 2033, impulsada por la adopción creciente de vehículos de movilidad personal por operadores de comercio electrónico y suministro de alimentos que buscan reducir los costos de entrega y las emisiones.
- Por componente
Sobre la base del componente, el mercado de vehículos de movilidad personal se segmenta en el sistema de carga de baterías, motor " transmisión, estructura " cuerpo y electrónica de sensores " . El segmento del sistema de carga de baterías dominaba el mercado con un 41,6% de participación en 2025, lo que refleja su posición como el componente de coste más grande de los vehículos de movilidad personal.
Se espera que el segmento electrónico de sensores sea testigo de la CAGR más rápida del 13,1% entre 2026 y 2033, impulsada por la creciente integración de sensores de estabilidad giroscópica, seguimiento de GPS y funciones de conectividad basadas en aplicaciones.
- Por canal de distribución
Sobre la base del canal de distribución, el Mercado de Vehículos de Movilidad Personal se segmenta en minoristas especializados, comercio electrónico y directo/OEM. El segmento online/comercio dominaba el mercado con una cuota de 44.3% en 2025, lo que reflejaba una fuerte preferencia del consumidor por la compra digital directa a consumidor de vehículos de movilidad personal.
Se proyecta que el segmento directo/OEM sea testigo de la CAGR más rápida del 11,9% entre 2026 y 2033, con el apoyo de la creciente inversión del fabricante en experiencias comerciales de marca y ventas directas de empresas a operadores de movilidad compartidos.
- Por Usuario final
Sobre la base del usuario final, el mercado de vehículos de movilidad personal se segmenta en consumidores individuales, operadores de movilidad compartidos y compradores corporativos/institucionales. El segmento de consumidores individuales dominaba el mercado con una cuota del 69,2% en 2025, reflejando la naturaleza fundamentalmente impulsada por el consumidor de la compra de vehículos de movilidad personal.
Se espera que el segmento de operadores de movilidad compartidos sea testigo de la CAGR más rápida del 13,7% entre 2026 y 2033, impulsada por la continua expansión de programas de micromovilización urbana y el despliegue comercial basado en flotas.
¿Qué región posee la mayor parte del mercado de vehículos de movilidad personal
- Asia-Pacífico dominaba el mercado de vehículos de movilidad personal y representaba la mayor proporción de ingresos del 42,6% en 2025, con el apoyo de una alta densidad de población urbana, una extensa infraestructura de fabricación de dos ruedas y micromovilidad, y una fuerte adopción de consumidores en China, Japón e India.
- La región también se beneficia de costos competitivos de fabricación nacional y de un fuerte apoyo gubernamental para la adopción de micromovilidad eléctrica. Se espera que la ampliación continua de la capacidad de fabricación regional refuerce aún más la posición de liderazgo de Asia y el Pacífico en el mercado mundial.
China Personal Mobility Vehicle Market Insight
El mercado de vehículos de movilidad personal de China sigue anclado por la amplia base eléctrica de fabricación de dos ruedas y micromovilidad del país, con marcas establecidas como Ninebot/Segway, Xiaomi y NIU Technologies que apoyan la disponibilidad de productos y el desarrollo tecnológico. Fuerte adopción interna de consumidoresScooters eléctricosy otras soluciones compactas de movilidad para la conmutación urbana están respaldadas por la gran población urbana de China, las cadenas de suministro de componentes establecidas y las amplias capacidades de fabricación, creando una sólida base para el desarrollo continuo del mercado.
India Personal Mobility Vehicle Market Insight
El mercado de vehículos de movilidad personal de la India sigue creciendo, con el apoyo de una fuerte experiencia de fabricación nacional de dos ruedas de empresas como Hero MotoCorp, Bajaj Auto, TVS Motor y Ather Energy, junto con la creciente demanda urbana por un precio asequiblemovilidad eléctricasoluciones. Aumentar el interés de los consumidores en las opciones de conmutación de bajo costo, ampliar la infraestructura de vehículos eléctricos y aumentar la conciencia de las ventajas de los costos operativos están apoyando la adopción. La gran población urbana del país y el ecosistema de dos ruedas también ofrecen oportunidades para el desarrollo de soluciones de movilidad personal eléctrica.
US Personal Mobility Vehicle Market Insight
Se espera que el mercado de vehículos de movilidad personal de los Estados Unidos sea testigo de un fuerte crecimiento, impulsado por la expansión de las políticas estatales de vehículos de cero emisiones, la creciente disponibilidad de infraestructuras de carga y la creciente adopción comercial por los operadores de comercio electrónico y suministro de alimentos. La demanda está especialmente concentrada en las principales áreas metropolitanas, incluyendo California, Nueva York y Texas, donde la congestión urbana y la demanda de una adopción de micromovilidad de apoyo al transporte a distancia. La inversión continua en infraestructura de movilidad eléctrica y aplicaciones basadas en flotas sigue creando oportunidades para los fabricantes de vehículos de movilidad personal.
Japón Personal Mobility Vehicle Market Insight
El mercado de vehículos de movilidad personal de Japón se beneficia de la fuerte presencia nacional de fabricantes líderes, incluyendo Yamaha Motor y Honda Motor, junto con las capacidades de ingeniería automotriz establecidas por el país. El desarrollo continuo de sistemas de control de estabilidad, unidades eléctricas compactas, baterías y tecnologías de seguridad está apoyando la innovación en productos de movilidad personal. La población envejecida, los entornos urbanos compactos y la demanda de un transporte conveniente de corta distancia también están creando oportunidades para soluciones de movilidad ligeras y tecnológicamente avanzadas diseñadas para aplicaciones urbanas y recreativas.
Europe Personal Mobility Vehicle Market Insight
El mercado de vehículos de movilidad personal de Europa sigue beneficiándose de un firme apoyo gubernamental a las políticas sostenibles de transporte urbano y de una creciente preferencia de los consumidores por alternativas de conmutación ecológica en las principales ciudades. La ampliación de la infraestructura de ciclismo y micromovilidad, las restricciones a los vehículos convencionales en determinadas zonas urbanas y el aumento del énfasis en la reducción de las emisiones urbanas están apoyando la demanda de soluciones de movilidad personal eléctrica. La creciente disponibilidad de servicios compartidos de micromovilidad y la continua inversión en redes de transporte urbano sostenible contribuyen aún más al desarrollo del mercado en toda la región.
¿Cuáles son las mejores empresas del mercado de vehículos de movilidad personal
La industria mundial de vehículos de movilidad personal está dirigida principalmente por empresas micromovilísticas y automotrices bien establecidas, entre ellas:
- Segway Inc. (Ninebot)(China)
- Xiaomi Corporation(China)
- Razor USA LLC(U.S.)
- Yamaha Motor Co., Ltd.(Japón)
- Gogoro Inc.(Taiwan)
- Hero MotoCorp Ltd.(India)
- Swagtron (Swagway, LLC) (Estados Unidos)
- Hangzhou Chic Intelligent Technology Co., Ltd. (China)
- Bajaj Auto Ltd. (India)
- TVS Motor Company Ltd. (India)
- Ather Energy Pvt. Ltd. (India)
- NIU Technologies (China)
- KYMCO (Kwang Yang Motor Co., Ltd.) (Taiwan)
- Honda Motor Co., Ltd. (Japón)
- InMotion Technologies (China)
- Airwheel (China)
- Jetson Electric Bikes LLC (Estados Unidos)
- Bird Global, Inc. (U.S.)
- Lime (Neutron Holdings, Inc.) (U.S.)
- Tomoloo Technology Co., Ltd.
¿Cuáles son los últimos desarrollos en el mercado de vehículos de movilidad personal
- En enero de 2026, Segway debutó una estrategia global de doble marca, con su marca Ninebot centrada en la seguridad y asequibilidad del mercado masivo, mientras que Segway se centra en productos de movilidad de alto rendimiento y calidad de exploración.
- En noviembre de 2025, Yamaha Motor lanzó dos modelos de movilidad personal eléctricos en asociación con River Mobility, utilizando sensores giroscópicos derivados de la investigación y desarrollo del control de la estabilidad automotriz.
- En abril de 2025, Segway lanzó sus SuperScooters GT3 Pro y GT3, con aceleración de 0 a 30 mph en 3,9 segundos y neumáticos de autosanación de 11 pulgadas.
- En marzo de 2025, Gogoro y Hero MotoCorp se asociaron a la infraestructura de intercambio de baterías y lanzaron la CrossOver GX250 en India, ampliando la infraestructura de batería compartida para vehículos de movilidad personal.
- En enero de 2024, Segway, subsidiaria de Ninebot, anunció el lanzamiento de su nuevo Scooter de AutoBalanzamiento de Ninebot S2 en CES 2024, lo que refleja la innovación continua del producto dentro de la categoría de vehículos de movilidad personal.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE VEHÍCULOS DE MOVILIDAD PERSONAL
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO MUNDIAL DE VEHÍCULOS DE MOVILIDAD PERSONAL
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.5 GUÍA DE MERCADO
2.6 MODELADO MULTIVARIADO
2.7 ANÁLISIS DE ARRIBA A ABAJO
2.8 NORMAS DE MEDICIÓN
2.9 ANÁLISIS DE LA PARTICIPACIÓN DE LOS PROVEEDORES
2.1 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.11 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.12 MERCADO GLOBAL DE VEHÍCULOS DE MOVILIDAD PERSONAL: RESUMEN DE LA INVESTIGACIÓN
2.13 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS DE LA CADENA DE VALOR
5.2 ANÁLISIS DE MARCA
5.3 MAPA DEL MERCADO DEL ECOSISTEMA
5.4 TENDENCIAS TECNOLÓGICAS
5.5 MEJORES ESTRATEGIAS GANADORAS
5.6 ANÁLISIS DE LAS CINCO FUERZAS DE PORTER
6 MERCADO MUNDIAL DE VEHÍCULOS DE MOVILIDAD PERSONAL, POR TIPO
6.1 INFORMACIÓN GENERAL
6.2 GASOLINA
6.3 DIÉSEL
6.4 ELÉCTRICO
7 MERCADO MUNDIAL DE VEHÍCULOS DE MOVILIDAD PERSONAL, POR POTENCIA DE SALIDA
7.1 INFORMACIÓN GENERAL
7,2 <8 kW
7.3 8-15 kW
7,4 >15 kW
8 MERCADO MUNDIAL DE VEHÍCULOS DE MOVILIDAD PERSONAL, POR TAMAÑO DE LA ORGANIZACIÓN
8.1 INFORMACIÓN GENERAL
8.2 ORGANIZACIONES DE PEQUEÑA ESCALA
8.3 ORGANIZACIONES DE MEDIANA ESCALA
8.4 ORGANIZACIONES DE GRAN ESCALA
9 MERCADO MUNDIAL DE VEHÍCULOS DE MOVILIDAD PERSONAL, POR APLICACIÓN
9.1 INFORMACIÓN GENERAL
9.2 AEROPUERTOS
9.2.1 POR TIPO
9.2.1.1. GASOLINA
9.2.1.2. DIÉSEL
9.2.1.3. ELÉCTRICO
9.3 HOTELES Y COMPLEJOS TURÍSTICOS
9.3.1 POR TIPO
9.3.1.1. GASOLINA
9.3.1.2. DIÉSEL
9.3.1.3. ELÉCTRICO
9.4 INSTALACIONES INDUSTRIALES
9.4.1 POR TIPO
9.4.1.1. GASOLINA
9.4.1.2. DIÉSEL
9.4.1.3. ELÉCTRICO
9.5 ESTADIOS DEPORTIVOS
9.5.1 POR TIPO
9.5.1.1. GASOLINA
9.5.1.2. DIÉSEL
9.5.1.3. ELÉCTRICO
9.6 OTROS
9.6.1 POR TIPO
9.6.1.1. GASOLINA
9.6.1.2. DIÉSEL
9.6.1.3. ELÉCTRICO
10 MERCADO MUNDIAL DE VEHÍCULOS DE MOVILIDAD PERSONAL, POR REGIÓN
MERCADO MUNDIAL DE VEHÍCULOS DE MOVILIDAD PERSONAL (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
10.1 AMÉRICA DEL NORTE
10.1.1 EE. UU.
10.1.2 CANADÁ
10.1.3 MÉXICO
10.2 EUROPA
10.2.1 ALEMANIA
10.2.2 FRANCIA
10.2.3 Reino Unido
10.2.4 ITALIA
10.2.5 ESPAÑA
10.2.6 RUSIA
10.2.7 TURQUÍA
10.2.8 BÉLGICA
10.2.9 PAÍSES BAJOS
10.2.10 SUIZA
10.2.11 RESTO DE EUROPA
10.3 ASIA PACÍFICO
10.3.1 JAPÓN
10.3.2 CHINA
10.3.3 COREA DEL SUR
10.3.4 INDIA
10.3.5 AUSTRALIA
10.3.6 SINGAPUR
10.3.7 TAILANDIA
10.3.8 MALASIA
10.3.9 INDONESIA
10.3.10 FILIPINAS
10.3.11 RESTO DE ASIA PACÍFICO
10.4 SUDAMÉRICA
10.4.1 BRASIL
10.4.2 ARGENTINA
10.4.3 RESTO DE SUDAMÉRICA
10.5 ORIENTE MEDIO Y ÁFRICA
10.5.1 SUDÁFRICA
10.5.2 EGIPTO
10.5.3 ARABIA SAUDITA
10.5.4 Emiratos Árabes Unidos
10.5.5 ISRAEL
10.5.6 RESTO DE ORIENTE MEDIO Y ÁFRICA
10.6 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
11 MERCADO GLOBAL DE VEHÍCULOS DE MOVILIDAD PERSONAL, PANORAMA EMPRESARIAL
11.1 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
11.2 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
11.3 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
11.4 FUSIONES Y ADQUISICIONES
11.5 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
11.6 EXPANSIONES
11.7 CAMBIOS REGLAMENTARIOS
11.8 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
12 MERCADO GLOBAL DE VEHÍCULOS DE MOVILIDAD PERSONAL, ANÁLISIS FODA
13 MERCADO GLOBAL DE VEHÍCULOS DE MOVILIDAD PERSONAL, PERFIL DE LA EMPRESA
13.1 TEXTRON, INC
13.1.1 INSTANTÁNEA DE LA EMPRESA
13.1.2 ANÁLISIS DE INGRESOS
13.1.3 PRESENCIA GEOGRÁFICA
13.1.4 PORTAFOLIO DE PRODUCTOS
13.1.5 DESARROLLOS RECIENTES
13.2 TROPOS TECHNOLOGIES, INC
13.2.1 INSTANTÁNEA DE LA EMPRESA
13.2.2 ANÁLISIS DE INGRESOS
13.2.3 PRESENCIA GEOGRÁFICA
13.2.4 PORTAFOLIO DE PRODUCTOS
13.2.5 DESARROLLOS RECIENTES
13.3 SPEEDWAYELÉCTRICO
13.3.1 INSTANTÁNEA DE LA EMPRESA
13.3.2 ANÁLISIS DE INGRESOS
13.3.3 PRESENCIA GEOGRÁFICA
13.3.4 PORTAFOLIO DE PRODUCTOS
13.3.5 DESARROLLOS RECIENTES
13.4 ENERGÍA VERDE MARSHELL
13.4.1 INSTANTÁNEA DE LA EMPRESA
13.4.2 ANÁLISIS DE INGRESOS
13.4.3 PRESENCIA GEOGRÁFICA
13.4.4 PORTAFOLIO DE PRODUCTOS
13.4.5 DESARROLLOS RECIENTES
13.5 HDK CO., LTD.
13.5.1 INSTANTÁNEA DE LA EMPRESA
13.5.2 ANÁLISIS DE INGRESOS
13.5.3 PRESENCIA GEOGRÁFICA
13.5.4 PORTAFOLIO DE PRODUCTOS
13.5.5 DESARROLLOS RECIENTES
13.6 JH GLOBAL SERVICES, INC
13.6.1 INSTANTÁNEA DE LA EMPRESA
13.6.2 ANÁLISIS DE INGRESOS
13.6.3 PRESENCIA GEOGRÁFICA
13.6.4 PORTAFOLIO DE PRODUCTOS
13.6.5 DESARROLLOS RECIENTES
13.7 POLARIS, INC
13.7.1 INSTANTÁNEA DE LA EMPRESA
13.7.2 ANÁLISIS DE INGRESOS
13.7.3 PRESENCIA GEOGRÁFICA
13.7.4 PORTAFOLIO DE PRODUCTOS
13.7.5 DESARROLLOS RECIENTES
13.8 VEHÍCULOS ELÉCTRICOS BINTELLI
13.8.1 INSTANTÁNEA DE LA EMPRESA
13.8.2 ANÁLISIS DE INGRESOS
13.8.3 PRESENCIA GEOGRÁFICA
13.8.4 PORTAFOLIO DE PRODUCTOS
13.8.5 DESARROLLOS RECIENTES
13.9 DEERE & COMPANY
13.9.1 INSTANTÁNEA DE LA EMPRESA
13.9.2 ANÁLISIS DE INGRESOS
13.9.3 PRESENCIA GEOGRÁFICA
13.9.4 PORTAFOLIO DE PRODUCTOS
13.9.5 DESARROLLOS RECIENTES
13.1 AMERICAN LANDMASTER
13.10.1 INSTANTÁNEA DE LA EMPRESA
13.10.2 ANÁLISIS DE INGRESOS
13.10.3 PRESENCIA GEOGRÁFICA
13.10.4 PORTAFOLIO DE PRODUCTOS
13.10.5 DESARROLLOS RECIENTES
13.11 YAMAHA MOTOR CO., LTD.
13.11.1 INSTANTÁNEA DE LA EMPRESA
13.11.2 ANÁLISIS DE INGRESOS
13.11.3 PRESENCIA GEOGRÁFICA
13.11.4 PORTAFOLIO DE PRODUCTOS
13.11.5 DESARROLLOS RECIENTES
13.12 COCHES ELÉCTRICOS AGT
13.12.1 INSTANTÁNEA DE LA EMPRESA
13.12.2 ANÁLISIS DE INGRESOS
13.12.3 PRESENCIA GEOGRÁFICA
13.12.4 PORTAFOLIO DE PRODUCTOS
13.12.5 DESARROLLOS RECIENTES
13.13 LA COMPAÑÍA TORO
13.13.1 INSTANTÁNEA DE LA EMPRESA
13.13.2 ANÁLISIS DE INGRESOS
13.13.3 PRESENCIA GEOGRÁFICA
13.13.4 PORTAFOLIO DE PRODUCTOS
13.13.5 DESARROLLOS RECIENTES
13.14 PLC INGERSOLL-RAND
13.14.1 INSTANTÁNEA DE LA EMPRESA
13.14.2 ANÁLISIS DE INGRESOS
13.14.3 PRESENCIA GEOGRÁFICA
13.14.4 PORTAFOLIO DE PRODUCTOS
13.14.5 DESARROLLOS RECIENTES
13.15 GRUPO DE VEHÍCULOS COLUMBIA, INC.
13.15.1 INSTANTÁNEA DE LA EMPRESA
13.15.2 ANÁLISIS DE INGRESOS
13.15.3 PRESENCIA GEOGRÁFICA
13.15.4 PORTAFOLIO DE PRODUCTOS
13.15.5 DESARROLLOS RECIENTES
13.16 GARIA A/S
13.16.1 INSTANTÁNEA DE LA EMPRESA
13.16.2 ANÁLISIS DE INGRESOS
13.16.3 PRESENCIA GEOGRÁFICA
13.16.4 PORTAFOLIO DE PRODUCTOS
13.16.5 DESARROLLOS RECIENTES
13.17 SAMSUNG ELECTRÓNICA
13.17.1 INSTANTÁNEA DE LA EMPRESA
13.17.2 ANÁLISIS DE INGRESOS
13.17.3 PRESENCIA GEOGRÁFICA
13.17.4 PORTAFOLIO DE PRODUCTOS
13.17.5 DESARROLLOS RECIENTES
13.18 SUZHOU EAGLE FABRICACIÓN DE VEHÍCULOS ELÉCTRICOS CO., LTD.
13.18.1 INSTANTÁNEA DE LA EMPRESA
13.18.2 ANÁLISIS DE INGRESOS
13.18.3 PRESENCIA GEOGRÁFICA
13.18.4 PORTAFOLIO DE PRODUCTOS
13.18.5 DESARROLLOS RECIENTES
13.19 DAMON MOTORS
13.19.1 INSTANTÁNEA DE LA EMPRESA
13.19.2 ANÁLISIS DE INGRESOS
13.19.3 PRESENCIA GEOGRÁFICA
13.19.4 PORTAFOLIO DE PRODUCTOS
13.19.5 DESARROLLOS RECIENTES
13.2 Uber
13.20.1 INSTANTÁNEA DE LA EMPRESA
13.20.2 ANÁLISIS DE INGRESOS
13.20.3 PRESENCIA GEOGRÁFICA
13.20.4 PORTAFOLIO DE PRODUCTOS
13.20.5 DESARROLLOS RECIENTES
13.21 GETAROUND
13.21.1 INSTANTÁNEA DE LA EMPRESA
13.21.2 ANÁLISIS DE INGRESOS
13.21.3 PRESENCIA GEOGRÁFICA
13.21.4 PORTAFOLIO DE PRODUCTOS
13.21.5 DESARROLLOS RECIENTES
13.22 MOVILIDAD DE MAYO
13.22.1 INSTANTÁNEA DE LA EMPRESA
13.22.2 ANÁLISIS DE INGRESOS
13.22.3 PRESENCIA GEOGRÁFICA
13.22.4 PORTAFOLIO DE PRODUCTOS
13.22.5 DESARROLLOS RECIENTES
13.23 ZENDRIVE
13.23.1 INSTANTÁNEA DE LA EMPRESA
13.23.2 ANÁLISIS DE INGRESOS
13.23.3 PRESENCIA GEOGRÁFICA
13.23.4 PORTAFOLIO DE PRODUCTOS
13.23.5 DESARROLLOS RECIENTES
13.24 NUEVO ATLAS
13.24.1 INSTANTÁNEA DE LA EMPRESA
13.24.2 ANÁLISIS DE INGRESOS
13.24.3 PRESENCIA GEOGRÁFICA
13.24.4 PORTAFOLIO DE PRODUCTOS
13.24.5 DESARROLLOS RECIENTES
13.25 CORPORACIÓN NIDEC
13.25.1 INSTANTÁNEA DE LA EMPRESA
13.25.2 ANÁLISIS DE INGRESOS
13.25.3 PRESENCIA GEOGRÁFICA
13.25.4 PORTAFOLIO DE PRODUCTOS
13.25.5 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
14 INFORMES RELACIONADOS
15 CUESTIONARIO
16 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











