


Profundización del mercado de la industria de la industria del metal, la longitud de la industria del metal, la resistencia a los gases, la resistencia a los gases, la resistencia a los gases, la resistencia a los gases
¿Cuál es el tamaño del mercado y tasa de crecimiento de los guantes protectores personales
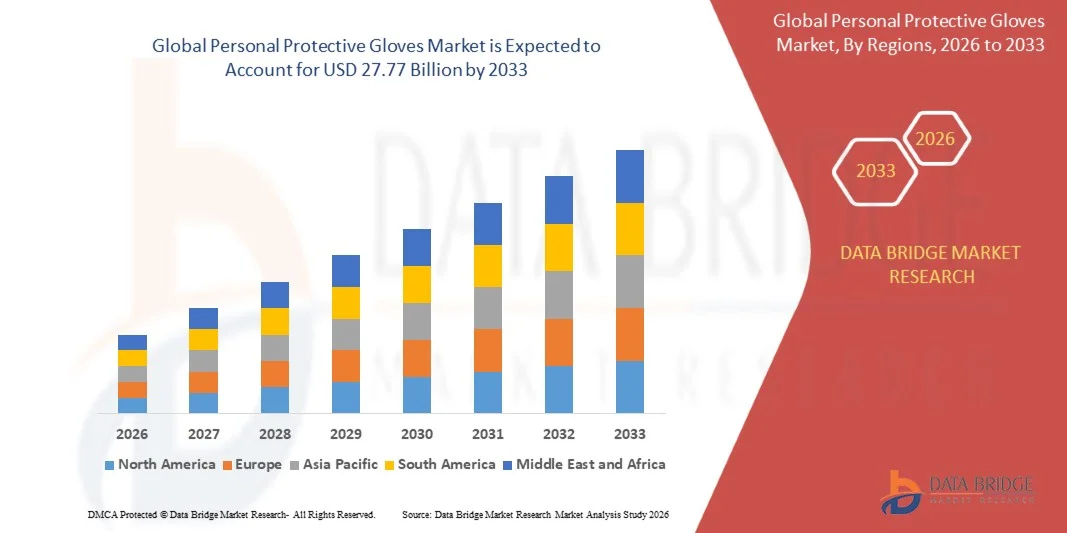
- Según el análisis de Data Bridge Market Research, el mercado de guantes de protección personal fue valorado enUSD 16.78 billion in 2025y se prevé que alcanceUSD 27.77 billion by 2033, creciendo en unCAGR of 6.50% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda mundial de protección de la mano en los sectores de la salud, el procesamiento de alimentos y la fabricación industrial, el creciente énfasis reglamentario en el cumplimiento de la seguridad en el lugar de trabajo, y el aumento de la conciencia de los consumidores e instituciones sobre el control de las infecciones tras el aumento de las normas de higiene después de la pandemia.
- La creciente complejidad de las reglamentaciones de seguridad en el lugar de trabajo, junto con la ampliación de la infraestructura industrial y sanitaria en las economías emergentes, obliga a los empleadores y las instituciones sanitarias a estandarizar la adquisición de guantes en categorías resistentes a los productos químicos, resistentes a los recortes y de protección biológica. El aumento de la demanda de guantes de nitrilo como alternativa libre de látex continúa remodelando las preferencias materiales tanto en segmentos médicos como industriales de uso final.
- La ampliación continua de los requisitos de comercio electrónico y de higiene de los servicios alimentarios está ampliando el uso de guantes más allá de las aplicaciones sanitarias e industriales tradicionales en la manipulación de alimentos, los servicios de limpieza y los entornos de atención personal, apoyando el crecimiento sostenido del volumen en la categoría de guante desechable.
- La creciente insistencia empresarial en los programas de seguridad de los empleados y la reducción del riesgo de responsabilidad está impulsando a los fabricantes y distribuidores de sectores químicos, automotrices y de construcción a formalizar protocolos de selección de guantes acordes con perfiles de peligro específicos, diversificando aún más la demanda en todo el espectro de protección.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 16.78 millones
- Valor de mercado previsto (2033): 27,77 dólares
- CAGR prefabricado (2026-2033): 6.50%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: América del Norte
¿Cuáles son los principales Takeaways del mercado de guantes de protección personal
- Asia-Pacífico dominaba el mercado mundial de guantes de protección personal con la mayor proporción de ingresos del 47,83% en 2025, apoyado por la capacidad de fabricación concentrada de guantes en Malasia, Tailandia y China.
- Se espera que América del Norte sea la región de más rápido crecimiento en una CAGR de 7,8% de 2026 a 2033, alimentada por normas estrictas de seguridad ocupacional y la creciente demanda del sector de la salud y el procesamiento de alimentos.
- El segmento de material de nitrilo llevó al mercado con un 43,62% de participación en 2025, impulsado por su resistencia química superior, resistencia a la punción y su papel como alternativa libre de látex para los usuarios sensibles a la alergia.
- El segmento de productos de guantes desechables es la categoría de productos de más rápido crecimiento, proyectada para registrar un CAGR de 8,1%, reflejando el aumento de los requisitos de higiene de uso único en las aplicaciones de salud, servicio alimentario y limpieza.
- El segmento de la industria médica de uso final dominaba la categoría de uso final con una cuota de ingresos del 38,47% en 2025, liderada por la demanda sostenida de exámenes y guantes quirúrgicos en hospitales, clínicas y laboratorios de diagnóstico.
- El segmento de forma libre de polvo representó el 71,36% de la cuota de mercado en 2025, prefirió por su menor riesgo de alergia y el cumplimiento de las restricciones regulatorias sobre el uso de guante en polvo en entornos médicos.
- El canal de distribución minorista en línea es el segmento de distribución más rápido, con un CAGR de 8,9%, impulsado por la creciente adquisición institucional e individual de guantes protectores a través de plataformas de comercio electrónico.
Report Scope and Personal Protective Gloves Market Segmentation
|
Atributos |
Guantes Protectivos Personales Insights Mercado Clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de guantes de protección personal
- Los fabricantes de guantes están expandiendo cada vez más la capacidad de producción de nitrilo para satisfacer la creciente demanda de protección de mano sin látex y resistente a productos químicos en aplicaciones sanitarias e industriales.
- Por ejemplo, en abril de 2025, Top Glove Corporation anunció una ampliación de su capacidad de fabricación de guantes de nitrilo en Malasia para satisfacer la creciente demanda de clientes que buscan alternativas sin látex.
- El aumento de la adopción de formulaciones de guantes libres de polvo permite a las instituciones sanitarias y las instalaciones de procesamiento de alimentos cumplir con restricciones regulatorias más estrictas sobre el uso del guante en polvo, reduciendo al mismo tiempo los riesgos relacionados con la alergia.
- Los fabricantes están invirtiendo cada vez más en mejores diseños de guantes centrados en la sensibilidad táctil y la destreza para mejorar la usabilidad en aplicaciones de desmantelamiento de precisión, como procedimientos quirúrgicos y montaje electrónico.
- Por ejemplo, en enero de 2025, Ansell introdujo una línea ampliada de guantes de examen de nitrilo de alta diversidad diseñados para mejorar la sensibilidad táctil en aplicaciones quirúrgicas y de diagnóstico.
- A medida que las instituciones sanitarias, los empleadores industriales y los proveedores de servicios alimentarios siguen priorizando la higiene, el cumplimiento de la seguridad y la protección de los trabajadores, se espera que se acelere la adopción de materiales y formulaciones de guante de protección avanzado, reforzando su papel como categoría esencial de adquisiciones en las industrias mundiales de uso final.
¿Cuáles son los controladores clave del mercado de guantes de protección personal
- El aumento del énfasis mundial en el cumplimiento de la seguridad en el lugar de trabajo, junto con la ampliación de la infraestructura sanitaria y de procesamiento de alimentos, ha aumentado considerablemente la demanda de guantes protectores en las categorías resistentes a los productos químicos, resistentes a los cortes y de protección biológica.
- Por ejemplo, en marzo de 2025, Hartalega Holdings amplió su capacidad de fabricación de guantes en Malasia para satisfacer la creciente demanda de proveedores de atención médica y empleadores industriales en toda América del Norte y Europa.
- Las instituciones de atención de la salud, las instalaciones de procesamiento de alimentos y los empleadores industriales están estandarizando cada vez más los protocolos de adquisición de guantes para reducir el riesgo de infección, garantizar el cumplimiento reglamentario y mejorar los resultados de la seguridad de los trabajadores.
- Por ejemplo, en octubre de 2024, Honeywell International anunció una inversión en capacidad de fabricación de guantes resistentes a cortes adicionales para apoyar pedidos crecientes de clientes industriales y de fabricación.
- Con los sistemas de salud, las operaciones de procesamiento de alimentos y los empleadores industriales que dependen cada vez más de los guantes protectores como medida fundamental de seguridad e higiene, los guantes de protección personal seguirán siendo indispensables en los entornos médicos, alimentarios y manufactureros de todo el mundo.
- Por ejemplo, en junio de 2024, Kossan Rubber Industries amplió su capacidad de producción de guantes de nitrilo para apoyar la creciente demanda de distribuidores sanitarios y proveedores de seguridad industrial a nivel mundial.
- En general, el aumento de las necesidades de seguridad en el lugar de trabajo, la demanda de atención médica y la ampliación del procesamiento de alimentos y las actividades industriales están impulsando la adopción del guante protector. El aumento de la normalización de las adquisiciones y la ampliación de la capacidad de fabricación están apoyando aún más el crecimiento del mercado. Se espera que los guantes protectores sigan siendo esenciales en la salud, el procesamiento de alimentos, la fabricación y otras aplicaciones industriales.
¿Qué factores están desafiando el crecimiento del mercado de guantes protectores personales
- Volatilidad de los precios de materia prima, especialmente paranitrile butadiene rubberylátex de goma natural,crea una presión de coste significativa para los fabricantes de guantes, afectando los márgenes de producción y la estabilidad de precios del mercado final.
- Estas fluctuaciones de los costos de materia prima limitan la previsibilidad de los precios entre los fabricantes y limitan la rentabilidad de los productores más pequeños que operan con una potencia limitada de fijación de precios en segmentos competitivos de guantes de productos básicos.
- Por ejemplo, en septiembre de 2024, Top Glove Corporation Bhd informó de que los costos más altos de materia prima y funcionamiento seguían afectando su estructura de costos, mientras que la empresa destacó las condiciones de precios competitivos en la industria del guante.
- La volatilidad de los precios en materia prima y la intensa competencia basada en los precios asociada con los guantes desechables de calidad de los productos básicos siguen presionando los márgenes del fabricante, en particular entre los productores más pequeños de mercados sensibles a los precios. Esta volatilidad de los costos ralentiza la inversión en capacidad de expansión en ciertas regiones, limitando el ritmo de crecimiento de la capacidad de producción a pesar de la constante demanda subyacente.
¿Cómo se aumenta el mercado de guantes protectores personales
El mercado de guantes de protección personal se segmenta sobre la base del tipo de material, tipo de producto, forma, tipo de protección, industria de uso final, longitud, esterilidad, tecnología de recubrimiento, canal de distribución y tamaño de guante.
- Por tipo de material
Sobre la base del tipo de material, el mercado mundial de guantes de protección personal se segmenta en nitrilo, látex de goma natural, neopreno, vinilo/PVC,polietileno, cuero y otros. El segmento de nitrilo dominaba el mercado con una cuota de 43,62% en 2025, debido a su resistencia química superior, resistencia a la punción y papel como alternativa libre de látex para los trabajadores sanitarios y consumidores sensibles a la alergia. Estos guantes ofrecen protección y durabilidad de barrera fiables, por lo que son la opción preferida tanto en aplicaciones médicas como industriales.
Se prevé que el segmento de cuero registrará el crecimiento más rápido en una CAGR del 7,4% de 2026 a 2033, impulsado por la creciente demanda de protección de mano duradera, resistente al calor y resistente a los cortes en las aplicaciones de soldadura, construcción y pesada industria. Los avances en tecnologías de tratamiento y refuerzo de cuero, combinados con el creciente cumplimiento de la seguridad industrial, están acelerando la expansión de segmentos.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado mundial de guantes de protección personal se segmenta en guantes desechables y guantes reutilizables/durables. El segmento de guantes desechables llevó al mercado con una cuota de 64,28% en 2025, apoyada por su uso generalizado en aplicaciones de salud, servicio alimentario y limpieza que requieren protocolos de higiene de uso único.
También se espera que el segmento de guantes desechables experimente el crecimiento más rápido en un CAGR de 8,1% de 2026 a 2033, impulsado por el aumento de los requisitos de higiene de uso único y la ampliación de aplicaciones en los servicios de manipulación de alimentos, atención personal y limpieza.
- Por formulario
Sobre la base de la forma, el mercado mundial de guantes de protección personal se segmenta en polvo y sin polvo. El segmento libre de polvo dominó el mercado con una parte del 71,36% en 2025 debido a su adopción generalizada en entornos de salud y procesamiento de alimentos que cumplen con las restricciones regulatorias sobre el uso de guantes en polvo, aumentando la demanda de menor riesgo de alergia y la creciente integración con protocolos de embalaje estéril. Además, el creciente enfoque en el control de las infecciones y la salud de los trabajadores apoya la fuerte adopción de formulaciones de guante sin polvo.
Se prevé que el segmento libre de polvo continúe a medida que la categoría dominante y de forma más rápida, con guantes en polvo que representan una parte en disminución, ya que los organismos reguladores mundiales siguen restringiendo las restricciones al uso de guante en polvo de maíz en entornos médicos y alimentarios debido a los riesgos asociados para la salud y la contaminación.
- Por tipo de protección
Sobre la base del tipo de protección, el mercado mundial de guantes de protección personal se segmenta en protección química " líquida, resistencia a la perforación " , resistencia térmica/calor, protección mecánica y protección biológica/infección. El segmento de protección biológica/infección dominaba el mercado con una proporción de 36,84% en 2025 debido a su uso generalizado en los exámenes de salud, las aplicaciones quirúrgicas y de laboratorio que requerían protección de barrera fiable contra patógenos y fluidos corporales. La adopción generalizada de guantes de protección biológica de nitrilo y látex en hospitales y centros de diagnóstico está impulsando una fuerte demanda de esta categoría de tipo de protección.
Se espera que el segmento de resistencia a la perforación sea testigo de la CAGR más rápida de 8,3% de 2026 a 2033, impulsada por la creciente necesidad de protección manual en aplicaciones de fabricación, fabricación de metales y manipulación de vidrio, donde el riesgo de lesiones de materiales afilados es significativo. Los fabricantes están integrando cada vez más mezclas de fibra de alto rendimiento en diseños de guante resistentes a cortes. Además, el creciente énfasis en la reducción de las lesiones en el lugar de trabajo en entornos industriales está acelerando aún más la adopción de esta categoría de tipo de protección.
- Por End-Use Industry
Sobre la base de la industria del uso final, el mercado mundial de guantes de protección personal se segmenta en la atención médica, procesamiento de alimentos, fabricación industrial, fabricación química, petroquímica, automoción, construcción y otros. El segmento médico " dominaba el mercado con una proporción de 38,47% en 2025 debido a su papel crítico en el control de infecciones en hospitales, clínicas y laboratorios de diagnóstico que requerían exámenes de alto volumen y adquisición quirúrgica de guante. La adopción elevada se debe a la necesidad cada vez mayor de proteger las barreras estériles y no estériles, integrarse con los protocolos de contratación hospitalaria y mejorar los requisitos de cumplimiento reglamentario. Además, la creciente inversión de sistemas sanitarios y organizaciones de compras de grupos para estandarizar la adquisición de guantes refuerza la posición líder de este segmento en el mercado.
Se espera que el segmento de procesamiento de alimentos sea testigo de la CAGR más rápida del 8,4% entre 2026 y 2033, impulsada por el aumento de los requisitos regulatorios de seguridad alimentaria y la creciente demanda de protección higiénica de la mano en las operaciones de manipulación, embalaje y procesamiento de alimentos. La creciente adopción de guantes desechables en restaurantes de servicio rápido y instalaciones de fabricación de alimentos está acelerando aún más la expansión del mercado en este segmento.
- Por longitud
Sobre la base de la longitud, el mercado mundial de guantes protectores personales se segmenta en la longitud de la muñeca, la longitud del codo y el gauntlet. El segmento de longitud de la muñeca dominó el mercado con una proporción de 68,72% en 2025 debido a su adopción generalizada como el formato de guante estándar a través de exámenes de salud, manejo de alimentos y aplicaciones industriales generales que requieren una cobertura manual básica. Aumentar la adopción de guantes desechables de longitud de la muñeca en entornos de salud y servicios alimentarios de alto volumen está impulsando una fuerte demanda de esta categoría de longitud.
Se espera que el segmento de longitud del codo sea testigo de la CAGR más rápida del 7,6% de 2026 a 2033, impulsada por la creciente necesidad de protección del antebrazo extendido en aplicaciones quirúrgicas, veterinarias y de manipulación química que requieren cobertura más allá de la muñeca. Los fabricantes están integrando cada vez más diseños de longitud extendida en líneas especializadas de productos de guante protector. Además, el creciente énfasis en la protección integral de la contaminación en laboratorios e industriales está acelerando aún más la adopción de esta categoría de longitud.
- Por Sterility
Sobre la base de la esterilidad, el mercado mundial de guantes de protección personal se segmenta en estéril y no estéril. El segmento no estéril dominaba el mercado con una proporción del 79,36% en 2025 debido a su adopción generalizada en todo examen general, manejo de alimentos y aplicaciones industriales que no requieren protección de barrera estéril. Las instalaciones sanitarias, las operaciones de procesamiento de alimentos y los empleadores industriales que dependen de guantes no estériles rentables para tareas rutinarias y no quirúrgicas. Además, el aumento de la integración con contratos de adquisiciones de alto volumen aumenta la eficiencia de los costos y refuerza el dominio del segmento no estéril.
Se espera que el segmento estéril sea testigo de la CAGR más rápida del 7,9% entre 2026 y 2033, impulsada por la creciente demanda de protección quirúrgica e invasiva en hospitales y centros quirúrgicos ambulatorios. Al ofrecer garantías validadas de esterilidad, este segmento mejora la seguridad del paciente, el cumplimiento regulatorio y la consistencia de resultados quirúrgicos, haciendo que los guantes estériles sean altamente atractivos para el volumen creciente de procesamiento quirúrgico global.
- Por Tecnología de Coating
Sobre la base de la tecnología de recubrimiento, el mercado mundial de guantes de protección personal está segmentado en recubierto y sin revestimiento. El segmento no cocido dominó el mercado con una proporción de 61,47% en 2025 debido a su papel crítico en la prestación de una protección útil rentable y transpirable a través de aplicaciones sanitarias generales, alimentarias y industriales ligeras. Además, la infraestructura de fabricación establecida, la amplia familiaridad de los proveedores y la amplia optimización de los costos de producción están facilitando la adopción continua de guantes no codificados en segmentos de uso final de alto volumen y sensibles a los precios.
Se espera que el segmento recubierto sea testigo de la CAGR más rápida del 8,2% entre 2026 y 2033, impulsada por la creciente demanda de mayor agarre, resistencia a la abrasión y rendimiento químico-barrier en aplicaciones industriales y de construcción. Los fabricantes están aprovechando las tecnologías de recubrimiento de polímeros y látex para mejorar la durabilidad, permitir una mayor destreza y apoyar tareas exigentes de manejo industrial, acelerando así la adopción en segmentos de fabricación y construcción de uso final.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado mundial de guantes de protección personal se segmenta en ventas directas/B2B, tiendas de venta al por menor/farmacias y tiendas de venta en línea. El segmento de ventas directa/B2B dominaba el mercado con una proporción del 58,63% en 2025 debido a su papel fundamental en la facilitación de contratos de compra masiva entre fabricantes de guantes y hospitales, empleadores industriales y redes de distribución que requieren un suministro consistente y de alto volumen. Además, los acuerdos de suministro a largo plazo, la infraestructura de distribución regional y el apoyo integrado a las adquisiciones están facilitando la adopción continua de guantes directos entre los compradores institucionales, mientras que las redes de apoyo a los proveedores fuertes están mejorando la accesibilidad, la fiabilidad y la confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento minorista en línea sea testigo de la CAGR más rápida de 8,9% de 2026 a 2033, impulsada por la creciente demanda de pequeñas empresas, consumidores individuales y prácticas sanitarias más pequeñas para la compra de guantes accesibles y estandarizados a través de plataformas de comercio electrónico. Estas plataformas ofrecen soluciones escalables y eficaces en función de los costos a través de diversos segmentos de uso final, al tiempo que proporcionan un cumplimiento rápido, transparencia de precios y una integración perfecta con los sistemas de adquisiciones de los compradores, mejorando la eficiencia y flexibilidad de la contratación global.
- By Glove Size
Sobre la base del tamaño del guante, el mercado mundial de guantes de protección personal se segmenta en pequeños, medianos, grandes y extra grandes. El segmento medio dominó el mercado con una proporción del 34,28% en 2025 debido a su preferencia entre la base más grande de trabajadores sanitarios y empleados industriales en toda la demografía mundial que requiere protección de mano estándar. Además, la infraestructura de fabricación establecida, la amplia compatibilidad estándar de la capacidad y el amplio historial de adquisiciones están facilitando la adopción continua de guantes de tamaño mediano en los programas institucionales de compra a granel, mientras que las redes fuertes de apoyo a los proveedores están mejorando la accesibilidad, fiabilidad y confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el gran segmento sea testigo de la CAGR más rápida del 7,2% de 2026 a 2033, impulsada por el aumento de la diversificación de las adquisiciones entre los empleadores de salud e industriales que buscan acomodar una gama más amplia de tamaños de mano en toda su fuerza laboral. Los fabricantes están aprovechando la producción ampliada de rango de tamaño para mejorar la precisión del ajuste, permitir una mayor comodidad de los trabajadores y apoyar las normas de adquisiciones inclusivas, lo que acelera la adopción en diversos segmentos institucionales e industriales de compradores.
¿Qué región tiene la mayor parte del mercado de guantes protectores personales
- Asia-Pacífico dominaba el mercado de guantes de protección personal y representaba la mayor proporción de ingresos del 47,83% en 2025, con el apoyo de la capacidad de fabricación concentrada de guantes, la fuerte presencia de productores líderes de nitrilo y guante de látex, y las capacidades de producción competitivas de costos en Malasia, Tailandia y China.
- La región también se beneficia de las extensas cadenas de suministro de caucho y nitrilo, la alta adopción de la tecnología automatizada de fabricación de guantes y el creciente uso de guantes protectores en aplicaciones sanitarias e industriales nacionales. El creciente interés en la fabricación de guantes orientados a la exportación y el aumento de la inversión en infraestructura sanitaria nacional sigue fortaleciendo la posición de liderazgo de Asia y el Pacífico en el mercado mundial.
China Personal Protective Gloves Market Insight
El mercado de guantes de protección personal de China se está expandiendo rápidamente, apoyado por la capacidad de fabricación nacional a gran escala, la creciente inversión en salud e infraestructura industrial y el aumento de la producción de guantes orientados a la exportación. Los fabricantes y las instituciones sanitarias están utilizando cada vez más guantes de nitrilo y vinilo para aplicaciones tanto domésticas como industriales. La expansión continua de la infraestructura de producción nacional y el aumento del apoyo gubernamental a la autosuficiencia en la fabricación de suministros médicos están impulsando el crecimiento del mercado en China.
India Personal Protective Gloves Market Insight
El mercado de guantes de protección personal de la India se está expandiendo constantemente, apoyado por el aumento de la inversión en infraestructura sanitaria, la creciente actividad de fabricación industrial y el aumento de la capacidad de fabricación de guantes domésticos. Las instituciones sanitarias y los empleadores industriales están integrando cada vez más los guantes de nitrilo y látex en los protocolos de contratación estándar. Los avances continuos en los procesos de fabricación optimizados en función de los costos, junto con un fuerte enfoque gubernamental en la fabricación nacional de suministros médicos, están impulsando el crecimiento del mercado en la India.
Europe Personal Protective Gloves Market Insight
El mercado de guantes de protección personal de Europa está respaldado por normas estrictas de seguridad en el lugar de trabajo, servicios de salud en expansión y demanda de industrias manufactureras, de construcción, químicas y de procesamiento de alimentos. Los empleadores están priorizando cada vez más guantes certificados que ofrecen protección cutánea, química, térmica y biológica. La sostenibilidad también influye en el desarrollo de productos, fomentando materiales reciclables, biodegradables y de origen responsable. Los avances tecnológicos en materiales de guante y diseños ergonómicos están creando oportunidades para los fabricantes. Sin embargo, la volatilidad de los precios en materia prima, los costos reglamentarios de cumplimiento, la intensa competencia y los problemas de producción relacionados con la sostenibilidad siguen influyendo en el crecimiento del mercado en toda Europa.
Alemania Personal Protective Gloves Market Insight
El mercado de guantes de protección personal de Alemania es testigo de un crecimiento constante debido a las estrictas regulaciones de seguridad en el lugar de trabajo del país, una sólida base de fabricación industrial y una continua adopción de guantes de protección en aplicaciones químicas, automotrices y sanitarias. Los empleadores industriales, las instituciones sanitarias y los distribuidores de seguridad están estandarizando cada vez más la adquisición de guantes para cumplir con las directivas europeas de seguridad ocupacional. Los avances continuos en la tecnología de guantes resistentes a los cortes y resistentes a los químicos están apoyando aún más el crecimiento del mercado en Alemania.
U.K. Personal Protective Gloves Market Insight
El mercado de guantes de protección personal de los Estados Unidos se está expandiendo constantemente, con el apoyo de grandes volúmenes de adquisiciones del Servicio Nacional de Salud, una estricta aplicación de la seguridad ocupacional y una continua dependencia de los guantes de nitrilo y látex importados de los centros de fabricación asiáticos establecidos. Los fideicomisos de atención de la salud y los distribuidores de seguridad industrial están formalizando cada vez más acuerdos de adquisición a granel para garantizar la continuidad de la oferta y el cumplimiento reglamentario. El Gobierno en curso se centra en la resiliencia doméstica de la atención médica tras las interrupciones anteriores de la cadena de suministro está apoyando aún más el crecimiento constante del mercado en todo el Reino Unido.
¿Cuáles son las mejores empresas del mercado de guantes de protección personal
La industria de guantes de protección personal está dirigida principalmente por empresas bien establecidas, incluyendo:
- Ansell Limited(Australia)
- Top Glove Corporation Bhd(Malasia)
- Hartalega Holdings Berhad(Malasia)
- Kossan Rubber Industries Bhd(Malasia)
- Supermax Corporation Berhad(Malasia)
- Semperit AG Holding (Austria)
- Honeywell International Inc. (U.S.)
- 3M Company (U.S.)
- MAPA Professional (Eurotechni Group) (Francia)
- Showa Group (Japón)
- Mölnlycke Health Care AB (Suecia)
- Cardinal Health, Inc.
- Medline Industries, LP (U.S.)
- Owens " Minor, Inc. (Halyard/O simultáneamenteM Halyard) (U.S.)
- SHIELD Scientific B.V. (Netherlands)
- Sri Trang Gloves (Tailandia) PCL (Tailandia)
- UG Healthcare Corporation Limited (Singapur)
- Rubberex Corporation (M) Berhad (Malasia)
- YTY Group (Malasia)
- Careplus Group Berhad (Malasia)
- Riverstone Holdings Limited (Malasia)
- MCR Safety (Estados Unidos)
- Superior Glove Works Ltd. (Canadá)
- Dynarex Corporation (Estados Unidos)
- Protective Industrial Products, Inc. (PIP) (U.S.)
- Magid Glove & Safety Manufacturing Company (U.S.)
- Wells Lamont Industrial (Estados Unidos)
- Mechanix Wear (Estados Unidos)
- Grupo Uvex (Alemania)
- Delta Plus Group (Francia)
¿Cuáles son los últimos desarrollos en el mercado de guantes de protección personal
- En septiembre de 2025, Top Glove Corporation lanzó una línea ampliada de producción de guantes de nitrilo en Malasia, aumentando la capacidad para satisfacer la creciente demanda de clientes de salud y procesamiento de alimentos en toda América del Norte y Europa.
- En febrero de 2025, Ansell amplió su capacidad de fabricación de guantes resistentes a cortes en Europa para apoyar la creciente demanda de clientes industriales y manufactureros que buscan una mayor protección de lesiones manuales.
- En noviembre de 2025, Hartalega Holdings introdujo una plataforma de examen de nitrilo de alta diversidad que incorpora tecnología de sensibilidad táctil mejorada, mejorando la usabilidad para aplicaciones quirúrgicas y de diagnóstico. Este desarrollo fortalece la posición de Hartalega en el mercado del guante médico ofreciendo a los proveedores de atención médica una mayor precisión junto con una protección de barrera fiable.
- En octubre de 2024, Honeywell International amplió su cartera de productos de guante industrial en América del Norte para incluir opciones adicionales resistentes a productos químicos y resistentes a cortes adaptadas para aplicaciones de fabricación y construcción.
- En junio de 2023, Kossan Rubber Industries se asoció con un distribuidor regional de salud para ampliar la disponibilidad de guantes de examen de nitrilo en mercados insuficientes, combinando su escala de fabricación con las capacidades de distribución regional del socio para apoyar el acceso más amplio del sector sanitario.
- En marzo de 2023, Supermax Corporation recibió certificación de fabricación para una instalación de producción de nitrilo libre de polvo expandida en Malasia, lo que permite a la empresa atender la creciente demanda de organizaciones de compras de grupos de atención médica que requieren una oferta de guante consistente y de alto volumen.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











