



Global Remanufactured and Refurbished Imaging Equipment Market Segment, By Product Type (MRI Systems, CT Scanners, Ultrasound Systems, X-Ray Systems, PET/PET-CT Systems, Mammography Systems, C-Arms & Cath Lab Systems), Refurbishment
¿Cuál es la tasa de tamaño y crecimiento del mercado del equipo de imágenes remanufacturadas y refinadas
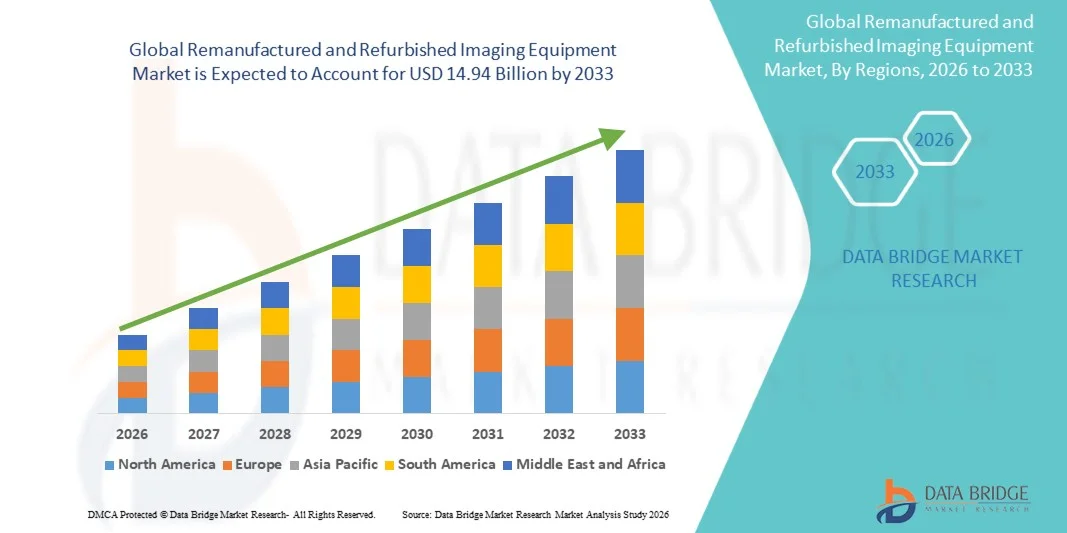
- Según el análisis de Data Bridge Market Research, el mercado de equipos de imagen remanufacturados y renovados se valoró enUSD 8.42 billion in 2025y se prevé que alcanceUSD 14.94 billion en 2033, creciendo en unCAGR of 7.20% from 2026 to 2033.
- El mercado se está expandiendo constantemente en la parte posterior de los costos de adquisición persistentemente elevados de los nuevos sistemas de diagnóstico de imágenes, las crecientes restricciones presupuestarias de los proveedores de atención de la salud pública y privada, y el reconocimiento creciente de equipos de imagen renovados como una alternativa clínicamente validada, rentable y cada vez más armonizada para la sostenibilidad de las nuevas compras de equipo de capital.
- El equipo de imagen remanufactured and refurbished encompassesMRI,CT, ultrasonido, rayos X, PET y sistemas de mamografía que han sido restaurados al rendimiento original del fabricante, seguridad ycosméticaespecificaciones a través de procesos de renovación certificados, ya sea por el fabricante original del equipo o por proveedores independientes calificados. A medida que los sistemas sanitarios de todo el mundo se enfrentan a la presión simultánea para ampliar el acceso a las imágenes de diagnóstico y controlar el gasto de capital, los sistemas reformados se posicionan cada vez más no como un compromiso, sino como una vía validada para la capacidad de imagen moderna, reforzada aún más por los propios compromisos de economía circular y sostenibilidad de los fabricantes de equipos originales.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 8.42 millones
- Valor de mercado esperado (2033): USD 14.94 millones
- CAGR prefabricado (2026–2033): 7,20%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways of the Remanufactured and Refurbished Imaging Equipment Market
- América del Norte dominaba el mercado mundial de equipos de imagen remanufacturados y renovados, con la mayor cuota de ingresos del 36,74% en 2025, apoyado por una gran base instalada de sistemas de imágenes de envejecimiento elegibles para la remodelación, programas de remodelación bien establecidos de OEM, y una red madura de distribuidores independientes de terceros.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 9,6% de 2026 a 2033, impulsada por la rápida expansión de las necesidades de infraestructura de diagnóstico por imágenes en India, Asia Sudoriental y China, donde los sistemas reformados ofrecen una ruta rentable para ampliar el acceso a imágenes avanzadas en mercados de salud sensibles a los precios.
- El segmento de sistemas de IRM llevó a la categoría tipo de producto con una cuota de 28,63% en 2025, debido al costo excepcionalmente elevado de adquisición de nuevos sistemas de IRM, lo que hace que la remodelación sea una ruta particularmente atractiva para los hospitales y centros de imágenes que buscan añadir o mejorar la capacidad de IRM.
- Escáneres de TCson el tipo de producto de más rápido crecimiento, proyectado para registrar una CAGR de 8,7%, reflejando la demanda constante de sustitución de una base global instalada y el aumento de los volúmenes de diagnóstico de imagen en oncología y atención de emergencia.
- El segmento reformado certificado OEM dominó la categoría de remodelación con una cuota de ingresos del 54,28% en 2025, favorecida por la cobertura de garantía del fabricante, disponibilidad de piezas garantizadas y confianza clínica que los programas respaldados por OEM proporcionan en relación con la remanufactura independiente de terceros.
- Los hospitales representaron el 47,92% del mercado por usuario final en 2025, lo que refleja la concentración de equipos de imagen en los departamentos de radiología hospitalaria, mientras que los centros de diagnóstico de imágenes representan el segmento de usuario final de más rápido crecimiento en una CAGR del 8,9%, ya que los proveedores independientes de imágenes expanden la capacidad económicamente.
- El segmento reformado/en el terreno es la categoría de remodelación de mayor crecimiento, con una CAGR de 9,3%, impulsada por la adopción creciente de programas de modernización in situ que mejoran los sistemas existentes a las especificaciones actuales de software y hardware sin necesidad de reemplazo completo del sistema.
Report Scope and Remanufactured and Refurbished Imaging Equipment Market Segmentation
|
Atributos |
Equipo de Imágenes Remanufactured and Refurbished Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de equipos de imágenes remanufacturadas y refinadas
- Los fabricantes de equipos originales están promoviendo cada vez más las ofertas de actualización renovadas y en el lugar explícitamente a través de un objetivo de sostenibilidad y economía circular, reframing refurbishment from a lower-cost alternative into an environmental and lifecycle value proposition in its own right.
- Esta reposición se refuerza mediante asociaciones formales con organismos clínicos y profesionales que otorgan credibilidad científica al caso ambiental para la remodelación y mejora del sistema.
- Por ejemplo, en febrero de 2025, Siemens Healthineers y la Sociedad Europea de Radiología emitieron una declaración conjunta en ECR 2025 en Viena, destacando que un sistema de TC reformado puede ahorrar hasta el 86% de las emisiones de CO2e relacionadas con los materiales en comparación con un nuevo sistema, equivalente a 24 toneladas de emisiones, mientras que una actualización de un solo sistema de RM a la última generación puede reducir las emisiones de CO2e hasta un 71%, equivalente a 33.400 kg.
- Los fabricantes también están ampliando el concepto de modernización circular más allá de la IRM y la TC en la imagen intervencionista, ofreciendo vías de actualización in situ como alternativa a la sustitución del sistema completo para equipos de capital de alto valor.
- Por ejemplo, en ECR 2026 en marzo de 2026, Siemens Healthineers introdujo su Fit Upgrade para sistemas de angiografía, permitiendo a los clientes con un sistema Artis Q existente actualizar in situ al último ARTIS icono. plataforma de visión en lugar de sustituir todo el sistema, proporcionando acceso a la capacidad de imagen impulsada por AI y mejor rendimiento de la inversión mediante un enfoque circular de modernización de hardware y software.
- A medida que los OEM siguen formalizando programas de renovación y actualización en el lugar en torno a la sostenibilidad explícita y la mensajería de valor del ciclo de vida, y como los organismos profesionales de radiología prestan cada vez más credibilidad científica a estas afirmaciones, se espera que el posicionamiento de la sostenibilidad se convierta en una consideración adquisitiva cada vez más importante en el mercado de equipos de imagen renovados a través del período previsto.
¿Cuáles son los controladores clave del mercado de equipos de imágenes remanufacturados y refinados
- El costo de adquisición persistentemente elevado de los nuevos sistemas de diagnóstico de imagen, que pueden oscilar entre varios cientos y varios millones de dólares dependiendo de la modalidad y configuración, sigue haciendo que el equipo reformado sea una opción esencial de planificación de capital para los hospitales, centros de diagnóstico y sistemas de atención médica financiados con presupuesto en mercados tanto desarrollados como emergentes.
- Los fabricantes de equipos originales están ampliando activamente la amplitud de sus ofertas de remodelación certificadas, ampliando la gama de sistemas y configuraciones disponibles para los compradores conscientes de los costos, al tiempo que refuerzan la confianza en el canal reformado mediante la garantía de calidad respaldada por el fabricante.
- Por ejemplo, GE HealthCare informó en su informe anual de 2025 que su programa de remodelación GoldSeal ampliaba la vida de los sistemas de imágenes y ecografías añadiendo 22 nuevas ofertas renovadas durante el año, reflejando la inversión sostenida de OEM en la ampliación de la remodelación certificada como un canal comercial básico.
- El aumento de la demanda de imágenes diagnósticas en mercados emergentes y sensibles a los precios, donde los nuevos costos de equipo siguen siendo prohibitivos para la mayoría de las instalaciones sanitarias, sigue ampliando la base de compradores para sistemas de imagen reconstruidos y remanufactados.
- Por ejemplo, un nuevo escáner CT de 128 piojos suele costar entre USD 800.000 y USD 1,5 millones, mientras que un nuevo sistema de RM de 1,5T varía de USD 1,2 millones a USD 3 millones, una estructura de costos que ha impulsado una fuerte demanda de alternativas renovadas certificadas entre hospitales, clínicas y centros de diagnóstico en India, Nigeria, Ghana y el Caribe.
- Con la presión del presupuesto de capital que persiste en los mercados sanitarios maduros y emergentes, y con los OEM que continúan ampliando y formalizando sus carteras de remodelación certificadas, se espera que la demanda de equipo de imagen remanufacturado y reformado crezca constantemente durante todo el período previsto.
¿Qué factores están desafiando el crecimiento del mercado de equipos de imágenes remanufacturados y refinados
- La incertidumbre reguladora respecto a la distinción entre el servicio de rutina y la remanufacturación ha creado históricamente la ambigüedad de cumplimiento para proveedores externos e instalaciones sanitarias que realizan modificaciones en el equipo de imágenes, con diferencias significativas en la obligación regulatoria dependiendo de cómo se clasifica una actividad.
- Esta ambigüedad ha requerido una atención reglamentaria sostenida para aclarar las obligaciones y reducir el riesgo de cumplimiento de las entidades que operan en la cadena de valor del equipo reformado.
- Por ejemplo, en mayo de 2024, la Administración de Alimentos y Medicamentos de EE.UU. emitió su orientación final sobre la Remanufacturación de Dispositivos Médicos, aclarando los criterios utilizados para determinar si las actividades de mantenimiento o remodelación realizadas en un dispositivo terminado, incluidos los sistemas de imagen, constituyen remanufacturación con arreglo a 21 CFR 820.3(w), y detallando el registro resultante, la autorización previa al mercado y las obligaciones de presentación de informes que se aplican una vez que se cruza ese umbral.
- Los marcos normativos de otros mercados importantes siguen evolucionando también, exigiendo a los proveedores de remodelación que hagan un seguimiento de las necesidades específicas de la jurisdicción a medida que se expanden a nivel internacional.
- Por ejemplo, una enmienda propuesta 2026 al Reglamento de Dispositivos Médicos de la UE introduce el término específico “dispositivos médicos totalmente reformados” para describir el equipo reprocesado y remanufacturado, reflejando un cambio terminológico y reglamentario en el marco europeo que los proveedores de remodelación que operan en la región tendrán que seguir y cumplir.
- La combinación de ambigüedad reglamentaria histórica, la carga de cumplimiento asociada a la clasificación formal de remanufacturación, y la evolución reglamentaria de la jurisdicción por jurisdicción continua sigue aumentando el costo y la complejidad de la operación en el mercado de equipos de imagen renovados, en particular para los proveedores independientes más pequeños sin capacidad de asuntos regulatorios dedicados.
¿Cómo se aumenta el mercado de equipos de imágenes remanufacturadas y refinadas
El mercado de equipos de imagen remanufacturados y renovados se segmenta sobre la base del tipo de producto, grado de remodelación, fuerza de campo, usuario final, canal de aplicación y distribución.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado mundial de equipos de imagen reelaborados y renovados se segmenta en sistemas de IRM, escáneres de TC, sistemas de ultrasonido, sistemas de rayos X,Sistemas PET/PET-CT, sistemas de mamografía, y sistemas de laboratorio de cateles C. El segmento de sistemas de IRM dominaba el mercado con una participación del 28,63% en 2025, debido al costo excepcionalmente elevado de adquisición de nuevos sistemas de IRM en relación con otras modalidades, lo que hace que la remodelación certificada sea una ruta particularmente atractiva para los hospitales y centros de imágenes que buscan ampliar o sustituir la capacidad de IRM.
Se prevé que el segmento de escáneres de TC registrará el crecimiento más rápido en un CAGR de 8,7% de 2026 a 2033, impulsado por una gran base global instalada alcanzando la edad de sustitución, aumentando los volúmenes de imagen de diagnóstico en la detección de oncología y atención de emergencia, y el ciclo de reacondicionamiento relativamente menor alcanzable para los sistemas de TC en comparación con la RM.
- Por Grado de Refurbishment
Sobre la base de la categoría de remodelación, el mercado mundial de equipos de imagen remanufacturados y renovados se segmenta en el mercado de equipos reconstruidos con certificación OEM, remanufacturados por terceros y reformados/en el terreno. El segmento reformado certificado OEM dominaba el mercado con una proporción de 54.28% en 2025, favorecida por la cobertura de garantía del fabricante, disponibilidad de piezas garantizadas y confianza clínica que los programas respaldados por OEM como GoldSeal, ecoline y Diamond Select proporcionan relativa a la remanufactura independiente de terceros.
Se espera que el segmento reformado/en el lugar sea testigo de la CAGR más rápida del 9,3% entre 2026 y 2033, impulsada por la adopción creciente de programas de modernización in situ que mejoran los sistemas existentes a las especificaciones actuales de hardware y software sin requerir el reemplazo completo del sistema, reduciendo tanto el costo de capital como el tiempo de inactividad clínica.
- Por la fuerza de campo
Sobre la base de la fuerza de campo, aplicable principalmente a la categoría de productos de resonancia magnética, el mercado mundial de equipos de imagen remanufacturados y renovados se segmenta en sistemas de campo bajo, medio y alto nivel. El segmento de medio campo (1.0T–1.5T) dominaba el mercado con una proporción de 58,74% en 2025, lo que refleja la aceptación clínica establecida y la aplicabilidad de diagnóstico amplio de los sistemas 1.5T, que representan la categoría más grande de la base instalada de resonancia magnética mundial.
Se espera que el segmento de alto campo (de 1.5T) sea testigo de la CAGR más rápida del 9,8% entre 2026 y 2033, impulsada por la creciente disponibilidad de sistemas renovados de 3.0T como unidades de nueva generación alcanzan el mercado secundario, y la creciente demanda clínica de la resolución de imagen más alta y tiempos de exploración más rápidos que estos sistemas proporcionan.
- Por Usuario final
Sobre la base del usuario final, el mercado mundial de equipos de imagen refabricados y reformados se segmenta en hospitales, centros de diagnóstico de imágenes, centros quirúrgicos ambulatorios y institutos académicos de investigación. El segmento de hospitales dominó el mercado con una proporción del 47,92% en 2025, lo que refleja la concentración de las decisiones de adquisición de equipos de imagen dentro de los departamentos de radiología hospitalaria y diagnóstico en los sistemas de salud desarrollados y emergentes.
Se espera que el segmento de centros de diagnóstico de imagen sea testigo de la CAGR más rápida del 8,9% entre 2026 y 2033, impulsada por la continua expansión de proveedores de imágenes de diagnóstico independiente y de cadena, que confían en equipos reformados a escala rentable en múltiples sitios.
- By Application
Sobre la base de la aplicación, el mercado mundial de equipos de imagen remanufacturados y renovados se segmenta en oncología, cardiología, neurología, ortopédicos y diagnóstico de imágenes generales. El segmento de diagnóstico general dominaba el mercado con una proporción de 34,18% en 2025, lo que refleja la utilización amplia y transversal de los sistemas de rayos X reformados, ultrasonidos y CT en los flujos de trabajo de diagnóstico de rutina.
Se espera que el segmento de oncología sea testigo de la CAGR más rápida del 8,5% entre 2026 y 2033, impulsada por el aumento de la incidencia mundial del cáncer y la demanda resultante de la ampliación de la capacidad de imagen de TC, PET/PET-CT y RMN para apoyar el diagnóstico, el estadificación y la vigilancia del tratamiento, especialmente en los sistemas de atención médica con bajo costo.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado mundial de equipos de imagen remanufacturados y reformados se segmenta en programas de remodelación directa de OEM, distribuidores independientes de terceros y marketplaces online/auction. El segmento de los programas de remodelación directa de OEM dominaba el mercado con una proporción de 51,36% en 2025, lo que refleja la creciente inversión original del fabricante de equipos en las ofertas de remodelación formalizadas y de marca como estrategia básica comercial y de sostenibilidad.
Se espera que el segmento independiente de concesionarios de terceros sea testigo de la CAGR más rápida del 7,9% de 2026 a 2033, impulsada por la flexibilidad multimarca, precios competitivos y una selección más amplia de inventarios que estos distribuidores ofrecen en relación con los programas de remodelación OEM de marca única, especialmente para los compradores en mercados emergentes que buscan la mayor gama posible de opciones.
¿Qué región posee la mayor parte del mercado de equipos de imágenes remanufacturadas y refinadas
- América del Norte dominó el mercado de equipos de imagen remanufactured y renovado y representó la mayor cuota de ingresos del 36,74% en 2025, con el apoyo de una gran base instalada de sistemas de imágenes de envejecimiento elegibles para la remodelación, programas de reacondicionamiento certificados OEM de fabricantes con sede regional, y una red madura y competitiva de distribuidores independientes de terceros.
- La región también se beneficia de una infraestructura de mercado secundario establecida, incluidas instalaciones especializadas de remodelación, proveedores de piezas y redes logísticas que apoyan la obtención, restauración y redistribución eficientes de sistemas de imágenes usados. Se espera que la inversión continua de OEM en la ampliación de las carteras de remodelación certificadas refuerce el liderazgo de América del Norte durante el período previsto.
Estados Unidos Remanufactured and Refurbished Imaging Equipment Market Insight
El mercado de equipos de imagen remanufacturados y reformados de EE.UU. mantiene la posición líder en América del Norte, sustentada por la escala de la red del hospital nacional y centro de diagnóstico de imágenes y la concentración de los principales programas de remodelación certificados por OEM y distribuidores independientes en el país. Los proveedores de atención médica de EE.UU. muestran una fuerte y sostenida demanda de sistemas certificados de resonancia magnética y TC como una ruta eficiente en capital para mantener y ampliar la capacidad de imagen. La continua claridad reguladora de la FDA en relación con las obligaciones de remanufacturación está apoyando una participación más segura tanto de los proveedores OEM como de renovación independiente en el mercado nacional.
Canadá Remanufactured and Refurbished Imaging Equipment Market Insight
El mercado de equipos de imagen remanufacturados y renovados del Canadá se está expandiendo, impulsado por presupuestos provinciales de salud estrictos, infraestructura hospitalaria envejecida y demanda de diagnóstico creciente. Los sistemas de tomografía, resonancia magnética y ultrasonido restaurados ofrecen a los proveedores públicos de atención de la salud un acceso rentable a capacidades avanzadas de diagnóstico y apoyan los objetivos de sostenibilidad y reducción electrónica de desechos. Centros de crecimiento en programas de recertificación certificados por OEM. Sin embargo, las normas estrictas de seguridad de Health Canada, los aranceles de importación sobre componentes de sustitución y las preferencias hospitalarias de las nuevas tecnologías siguen siendo restricciones clave del mercado.
Asia-Pacific Remanufactured and Refurbished Imaging Equipment Market Insight
Se espera que el mercado de equipos de imagen reelaborados y renovados en Asia y el Pacífico sea testigo del crecimiento más rápido a nivel mundial, impulsado por la rápida expansión de las necesidades de infraestructura de diagnóstico por imágenes en India, Asia sudoriental y China, donde los sistemas reformados ofrecen una ruta rentable para ampliar el acceso a imágenes avanzadas en mercados de salud sensibles a los precios. El aumento de la inversión sanitaria, la creciente demanda de imágenes de diagnóstico fuera de los principales centros metropolitanos, y la expansión de redes regionales de distribución tanto de OEM como de proveedores independientes de remodelación están acelerando el crecimiento del mercado en toda la región.
China Remanufactured and Refurbished Imaging Equipment Market Insight
El mercado de equipos de imagen remanufacturados y renovados de China está acelerando, impulsado por los esfuerzos gubernamentales de mantenimiento de los costos de la salud, las restricciones presupuestarias de los hospitales y la ampliación de las redes regionales de clínicas de nivel 2/3. Los sistemas de tomografía, resonancia magnética y ultrasonido restaurados proporcionan acceso económico a capacidades de diagnóstico de alta gama. Centros de crecimiento en programas de recertificación certificados por OEM y asociaciones locales de remodelación. Sin embargo, la adopción se enfrenta a la fricción de estrictos estándares de calidad regulatorios de NMPA, aranceles de importación sobre componentes de reemplazo y fuerte preferencia nacional para el nuevo hardware "Made in China".
India Remanufactured and Refurbished Imaging Equipment Market Insight
La India vuelve a fabricar y reformar el mercado de equipos de imagen se está expandiendo rápidamente, con el apoyo de la considerable brecha de costos entre los sistemas de imagen nuevos y renovados en relación con las limitaciones presupuestarias que enfrenta la mayoría de los hospitales y centros de diagnóstico del país. El creciente número de proveedores especializados de remodelación ahora sirven al mercado nacional con carteras multimarcas que abarcan sistemas de CT, IRM, ultrasonido y rayos X, apoyados por ingenieros de servicios capacitados por OEM y opciones de garantía ampliadas, ampliando el acceso a la capacidad avanzada de diagnóstico por imágenes en instalaciones urbanas y semiurbanas de salud.
¿Cuáles son las mejores empresas en el mercado de equipos de imágenes remanufacturadas y refinadas
La industria de equipos de imagen remanufacturados y renovados está dirigida principalmente por empresas bien establecidas, incluyendo:
- GE HealthCare Technologies Inc.(U.S.)
- Siemens Healthineers AG(Alemania)
- Koninklijke Philips N.V.(Países Bajos)
- Canon Medical Systems Corporation(Japón)
- Fujifilm Holdings Corporation(Japón)
- Hitachi, Ltd. (Japón)
- Shimadzu Corporation (Japón)
- Mindray Medical International Limited (China)
- United Imaging Healthcare Co., Ltd.
- Neusoft Medical Systems Co., Ltd.
- Agito Medical A/S (Dinamarca)
- Block Imaging International, Inc. (U.S.)
- Soma Technology, Inc. (U.S.)
- Avante Health Solutions (U.S.)
- US Med-Equip, LLC (U.S.)
- Everx Pvt. Ltd. (India)
- Integrity Medical Systems, Inc. (U.S.)
- Radiology Oncology Systems, Inc. (U.S.)
- Equipo Médico Maestro (EE.UU.)
- Diagnósticos de ámbar (U.S.)
- DMS Health Technologies (Estados Unidos)
- Centura Imaging (Estados Unidos)
- Global Diagnostic Imaging, LLC (U.S.)
- Auxo Medical, LLC (Estados Unidos)
- Prizmed Imaging (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de equipos de imágenes remanufacturados y refinados
- En marzo de 2026, en ECR 2026 en Viena, Siemens Healthineers introdujo su programa Fit Upgrade para sistemas de angiografía, permitiendo a los clientes con un sistema Artis Q existente mejorar in situ al último icono ARTIS. plataforma de visión en lugar de sustituir todo el sistema, proporcionando acceso a la capacidad de imagen impulsada por AI, reducción automatizada de movimiento y mejora del rendimiento de la inversión mediante un enfoque circular de modernización de hardware y software.
- Durante su año fiscal 2025, GE HealthCare informó que su programa de remodelación de GoldSeal ampliaba la vida de los sistemas de imágenes y ecografías mediante la adición de 22 nuevas ofertas renovadas, lo que refleja la inversión continua del fabricante de equipos originales en la ampliación de la remodelación certificada como un canal básico comercial y de sostenibilidad.
- En febrero de 2025, Siemens Healthineers y la Sociedad Europea de Radiología emitieron un comunicado de prensa conjunto en ECR 2025 en Viena en el que se destaca el caso de sostenibilidad para equipos de imagen reformados y actualizados, citando que un sistema de TC reformado puede ahorrar hasta el 86% de las emisiones de CO2e relacionadas con materiales en comparación con un nuevo sistema, equivalente a 24400 toneladas de emisiones, y que un solo sistema MRI puede reducir las emisiones equivalentes
- En mayo de 2024, la Administración de Alimentos y Medicamentos de EE.UU. emitió su orientación final sobre la Remanufacturación de Dispositivos Médicos, aclarando los criterios para determinar si las actividades de servicio o remodelación realizadas en un dispositivo terminado, incluidos los sistemas de imagen, constituyen remanufactura y detallan las obligaciones reglamentarias resultantes, proporcionando mayor claridad de cumplimiento tanto para los proveedores de OEM como para la remodelación independiente que operan en el mercado estadounidense.
- En enero de 2026, una propuesta de enmienda al Reglamento de Dispositivos Médicos de la UE introdujo el término específico “dispositivos médicos totalmente reformados” para describir el equipo reprocesado y remanufacturado, reflejando la evolución reglamentaria continua en el marco europeo que rige el canal de equipo de imagen renovado.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











