


Global Semiconductor Metrology and Inspection Market Segmentation, By Type (Optical and Beam), Technology (Wafer Inspection System, Mask Inspection System, Thin Film Metrology, Package Inspection, and Others), Dimension (2D Metrology/Inspection, 3D Metrology/Inspection, and Hybrid 2D/3D Systems), Application (Lithography Metrology, Wafermico, and Thin Film Metrology),
¿Cuál es el tamaño y tasa de crecimiento del mercado de Metrología e Inspección del semiconductor
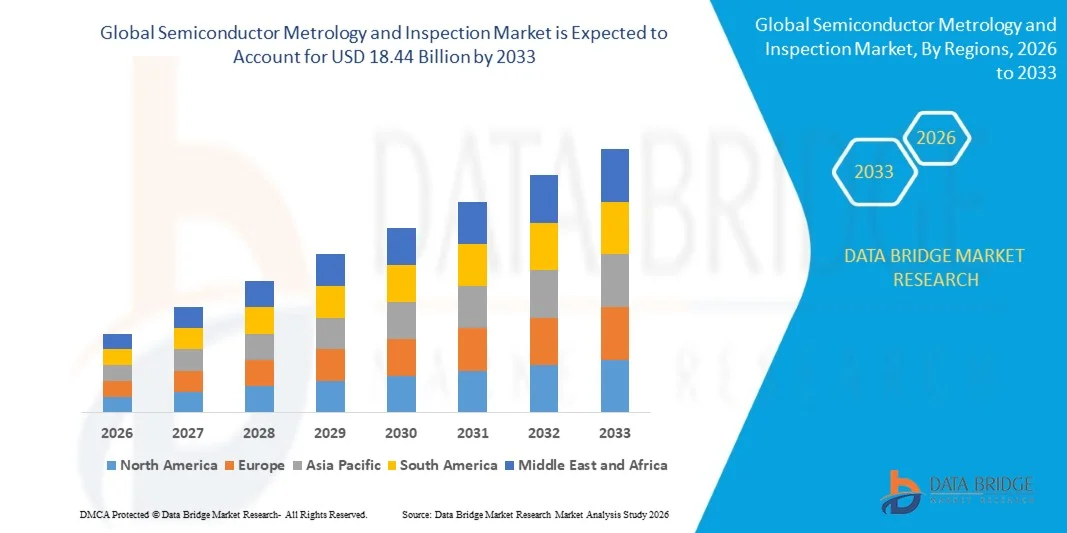
- Según el análisis de Data Bridge Market Research, el mercado semiconductor de metrología e inspección fue valorado enUSD 10.900 millones en 2025y se prevé que alcanceUSD 18.44 billion by 2033, creciendo en unCAGR of 6.90% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente adopción de avanzadasfabricación semiconductoratecnologías, mayores inversiones en instalaciones de fabricación semiconductores, creciente demanda de control de procesos de alta precisión, y la creciente necesidad de detectar defectos y variaciones dimensionales en dispositivos semiconductores cada vez más complejos.
- La creciente producción de nodos semiconductores avanzados, incluyendo 5 nm, 3 nm, y tecnologías emergentes de sub-3 nm, combinados con la creciente complejidad del wafer y la integración de tecnologías avanzadas de embalaje, es alentadora fabricantes y fundaciones semiconductores para fortalecer las capacidades de metrología e inspección. Los sistemas avanzados de inspección y metrología ayudan a identificar defectos en las primeras etapas de producción, mejorar el rendimiento, mejorar el control de procesos, reducir las pérdidas de fabricación y apoyar el desarrollo de dispositivos semiconductores cada vez más sofisticados, contribuyendo a la creciente demanda de soluciones de metrología e inspección semiconductores a nivel mundial.
Tamaño del mercado
- Valor mundial del mercado (2025): 10,9 millones de dólares
- Valor de mercado esperado (2033): USD 18.44 millones
- CAGR prefabricado (2026-2033): 6.90%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del Mercado de Metrología e Inspección Semiconductor
- Asia-Pacífico dominaba el mercado de metrología e inspección semiconductor con la mayor cuota de ingresos del 58,7% en 2025, apoyado por la fuerte concentración de capacidad de fabricación semiconductor, la ampliación de instalaciones de fabricación de ondas, y el aumento de las inversiones en tecnologías avanzadas de fabricación semiconductores en China, Taiwán, Corea del Sur y Japón.
- Se espera que América del Norte sea la región de más rápido crecimiento en un CAGR de 7,50% de 2026 a 2033, alimentada por el aumento de las inversiones en fabricación nacional de semiconductores, la expansión de instalaciones avanzadas de fabricación, la creciente adopción de tecnologías avanzadas de control de procesos y la creciente demanda de sistemas de metrología e inspección de alta precisión.
- El segmento de inspección de wafer llevó a la categoría de aplicación con una cuota de 44.3% en 2025, impulsada por la creciente necesidad de identificar defectos superficiales, anomalías de patrón, contaminación y otras irregularidades de fabricación durante la producción de wafer semiconductores.
- El segmento de metrología litográfica es la categoría de aplicación de más rápido crecimiento, proyectada para registrar una CAGR de 8.00% de 2025 a 2030, lo que refleja una creciente demanda de superposición precisa, dimensión crítica y control de patrones como fabricantes semiconductores transición hacia nodos de proceso avanzado.
- El segmento óptico dominó la categoría tipo con una cuota de ingresos del 58,2% en 2025, apoyada por sus capacidades de medición de alta velocidad y no destructiva, amplia aplicación en los procesos de fabricación semiconductores y la idoneidad para el monitoreo del proceso en línea.
- El segmento integrado de fabricación de circuitos llevó a la categoría de aplicación con un 41,2% de participación en 2025, impulsado por el aumento de la producción de semiconductores, el continuo desarrollo de nodos avanzados de proceso, y el creciente requisito de detección de defectos precisos, medición dimensional y control de procesos.
- El segmento de las fundiciones es la categoría de usuario final de mayor crecimiento, proyectada para registrar una CAGR de 7.40% de 2026 a 2033, apoyada por la ampliación de la capacidad de fabricación de nodos avanzados, el aumento de los volúmenes de producción de ondas, y la creciente adopción de equipos de metrología e inspección para mejorar el rendimiento y optimizar el proceso.
Report Scope and Semiconductor Metrology and Inspection Market Segmentation
|
Atributos |
Metrología e inspección del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de metrología e inspección del semiconductor
- Los fabricantes y proveedores de equipos semiconductores están desarrollando cada vez más sistemas avanzados de metrología e inspección que combinan inspección óptica, inspección de haz electrónico, revisión de defectos y análisis computacional para abordar los requisitos de control de procesos más estrictos de las estructuras de lógica avanzada, memoria y semiconductores 3D.
- Por ejemplo, en octubre de 2025, Applied Materials introdujo el sistema de metrología PROVision 10 eBeam, diseñado para proporcionar resolución sub-nanometro y mayor rendimiento para chips 3D complejos, apoyando un mejor control de procesos y rendimiento en fabricación semiconductora avanzada.
- La creciente complejidad de las arquitecturas semiconductoras está impulsando una mayor adopción de metrología e inspección de haz electrónico, en particular para detectar y caracterizar defectos de nanoescala que son difíciles de identificar utilizando tecnologías de inspección óptica.
- Los fabricantes de semiconductores también están ampliando el uso de tecnologías avanzadas de metrología e inspección en memoria de alta ancho de banda (HBM), chiplets, arquitecturas 2.5D y 3D, y embalaje avanzado, donde características más pequeñas y estructuras cada vez más complejas requieren un control de proceso más estricto.
- Por ejemplo, en junio de 2026, Applied Materials introdujo nuevos sistemas de eBeam para envases avanzados, incluyendo el sistema de metrología de CD VeritySEM 7AP, diseñado para medir características en sustratos gruesos, heterogéneos y altamente calvidos utilizados en arquitecturas HBM y chiplet.
- A medida que la fabricación de semiconductores avanza hacia los nodos de proceso más pequeños, se espera que se aceleren las estructuras de mayor relación y arquitecturas 3D cada vez más complejas, el desarrollo de la metrología óptica y de haz electrónico de alta resolución, la clasificación automatizada de defectos y soluciones integradas de control de procesos como tecnologías críticas para mantener el rendimiento de semiconductores y la calidad de fabricación.
¿Cuáles son los controladores clave del mercado de metrología e inspección del semiconductor
- La rápida expansión de la fabricación semiconductora avanzada, incluyendo la lógica GAA, DRAM, HBM yembalaje avanzado, está aumentando la demanda de sistemas de metrología e inspección de alta precisión capaces de controlar estructuras cada vez más complejas.
- Por ejemplo, en septiembre de 2025, Onto Innovation introdujo el sistema de metrología Atlas G6 OCD para la producción avanzada de GAA y HBM, abordando la necesidad de mejorar la precisión de medición a medida que las dimensiones del dispositivo continúan disminuyendo.
- Los fabricantes de semiconductores están integrando cada vez más la metrología y la inspección con litografía computacional y sistemas automatizados de control de procesos para mejorar la precisión de superposición, detección de defectos, estabilidad de procesos y rendimiento de wafer.
- Por ejemplo, en septiembre de 2025, ASML mostró su cartera de litografía holística en SEMICON India 2025, combinando sistemas de litografía, software computacional, metrología y soluciones de inspección para ayudar a los fabricantes de semiconductores a mejorar el control de procesos, rendimiento y rendimiento de producción.
- La expansión de las tecnologías avanzadas de embalaje, incluidas las tecnologías 2.5D, 3D y de unión híbrida, también aumenta el requisito de soluciones de metrología especializadas capaces de medir estructuras semiconductoras cada vez más complejas.
- Por ejemplo, en agosto de 2025, Nova introdujo la plataforma Nova WMC para embalajes avanzados, apoyando múltiples tecnologías de metrología y formatos wafer para aplicaciones que incluyen embalaje 2.5D y 3D y unión híbrida.
- Con los fabricantes de semiconductores que siguen buscando geometrías de procesos más pequeñas, mayor densidad de transistores, arquitecturas de HBM y embalaje avanzado, la creciente complejidad del proceso está impulsando una mayor dependencia de las tecnologías de metrología e inspección para mantener la precisión dimensional, identificar defectos y mejorar los rendimientos de fabricación.
¿Qué factores están reforzando el crecimiento del mercado de metrología e inspección de semiconductores
- Fabricación semiconductora avanzada presenta requisitos de inspección y metrología cada vez más complejos porque características más pequeñas, estructuras tridimensionales y arquitecturas avanzadas de embalaje requieren mayor sensibilidad, resolución y precisión de medición.
- Por ejemplo, en enero de 2025, el Gobierno de los Países Bajos anunció que se habían ampliado los requisitos de control de las exportaciones que abarcaban una gama limitada de tecnologías avanzadas de fabricación de semiconductores, incluidos determinados equipos de medición e inspección utilizados para detectar defectos de onda y mejorar la exactitud de la medición durante la producción de chips.
- Estos requisitos reglamentarios pueden aumentar la complejidad del mercado porque los fabricantes y proveedores de equipos deben tener en cuenta los requisitos de licencias y los controles internacionales cambiantes al suministrar tecnologías avanzadas de metrología e inspección en diferentes mercados.
- La creciente complejidad de la inspección semiconductora también crea retos técnicos porque los sistemas de inspección de alta resolución deben equilibrar la sensibilidad de defectos, la exactitud de la medición, la cobertura de inspección y el rendimiento.
- Por ejemplo, el Informe Anual 2025 de ASML señaló que la inspección de haz electrónico proporciona una resolución muy alta, pero es tradicionalmente más lenta que la inspección óptica, lo que provoca el desarrollo de sistemas multibeam para aumentar la velocidad de inspección manteniendo la detección de defectos de alta resolución.
- Además, el creciente volumen de datos de inspección de semiconductores crea retos relacionados con la clasificación de defectos, el tiempo de análisis y la adopción de decisiones automatizada, en particular a medida que los fabricantes tratan de reducir la intervención manual y acelerar el aprendizaje de rendimiento.
¿Cómo se aumenta el mercado de metrología e inspección del semiconductor
El mercado semiconductor de metrología e inspección se segmenta sobre la base de tipo, tecnología, dimensión, aplicación y uso final.
- Por tipo
Sobre la base del tipo, el mercado de metrología e inspección semiconductor se segmenta en óptica y viga. El segmento óptico dominaba el mercado con una participación estimada del 64,5% en 2025, apoyada por su capacidad de inspección de alta velocidad, amplia cobertura de procesos, eficiencia de costos y amplio despliegue en instalaciones de fabricación semiconductores. Los sistemas ópticos se utilizan ampliamente para la inspección de la ola, la medición de dimensión crítica, la detección de defectos superficiales, la medición de la superposición y el monitoreo de procesos. Su capacidad para proporcionar una inspección de alto rendimiento y no contacto los hace adecuados para la fabricación de semiconductores de alto volumen. El aumento de la producción de semiconductores y la transición hacia los nodos avanzados de proceso están apoyando aún más la demanda de sistemas de metrología óptica e inspección. Los avances en la imagen óptica y el análisis automatizado de defectos también están mejorando la precisión de medición y la eficiencia de la inspección.
Se prevé que el segmento de haz registrará el crecimiento más rápido en un CAGR estimado del 8,6% entre 2026 y 2033, impulsado por el aumento de las necesidades de inspección de alta resolución, detección de defectos en nanoescala y control avanzado de procesos semiconductores. Los sistemas basados en vapor, en particular la inspección por electrones, proporcionan capacidades detalladas de caracterización para estructuras semiconductoras cada vez más complejas. Su adopción se está expandiendo a través de la lógica avanzada, la memoria, EUV y otras aplicaciones de fabricación semiconductores de vanguardia. Aumentar la complejidad de los dispositivos y reducir las dimensiones de las funciones están creando mayores requisitos para la detección de defectos de alta resolución. El desarrollo de tecnologías de inspección multibeam también está ayudando a abordar las limitaciones de rendimiento asociadas con sistemas convencionales basados en rayos. Se espera que estos acontecimientos aceleren la adopción de tecnologías de inspección de vigas.
- By Technology
Sobre la base de la tecnología, el mercado de metrología e inspección semiconductor se segmenta en el sistema de inspección de wafer, sistema de inspección de máscaras, metrología de película fina, inspección de paquetes y otros. El segmento del sistema de inspección de wafer dominaba el mercado con una cuota estimada del 44,7% en 2025, respaldada por su papel esencial en la detección de defectos, contaminación, anomalías de patrón y variaciones de proceso durante la fabricación de semiconductores. Los sistemas de inspección de Wafer permiten a los fabricantes identificar defectos en las primeras etapas de producción y apoyar la mejora del rendimiento y la optimización del proceso. Aumentar la capacidad de fabricación de wafer y reducir las geometrías semiconductoras están fortaleciendo la demanda de sistemas de inspección de alta sensibilidad. Los fabricantes también están incorporando la clasificación automatizada de defectos y el análisis avanzado de datos para mejorar la eficiencia de la inspección. La complejidad cada vez mayor de los dispositivos avanzados de lógica y memoria aumenta aún más la importancia de los sistemas de inspección de wafer.
Se prevé que el segmento de inspección de paquetes registrará el crecimiento más rápido estimado en un CAGR estimado del 8,8% entre 2026 y 2033, impulsado por la adopción cada vez mayor de envases avanzados, arquitecturas de chiplet, integración heterogénea y tecnologías de embalaje semiconductores 2.5D y 3D. Los sistemas de inspección de paquetes son cada vez más necesarios para identificar defectos asociados con la vinculación, alineación, interconexiones y estructuras de paquetes. La creciente complejidad de los paquetes semiconductores avanzados aumenta la necesidad de capacidades de inspección automatizadas y de alta resolución. El aumento de las inversiones en envases avanzados por fabricantes de semiconductores y empresas OSAT también está ampliando la demanda de soluciones de inspección de paquetes. Se espera que estos acontecimientos aceleren la adopción de tecnologías de inspección de paquetes.
- Por dimensión
Sobre la base de la dimensión, el mercado de metrología e inspección semiconductor se segmenta en metrología 2D/inspección, metrología 3D/inspección y sistemas híbridos 2D/3D. El segmento de metrología/inspección 2D dominaba el mercado con una cuota estimada del 57,4% en 2025, apoyada por su aplicación generalizada en la inspección de la ola planar, medición de dimensión crítica, control de superposición y detección de defectos de nivel superficial. Los sistemas bidimensionales proporcionan capacidades de medición establecidas y de alto rendimiento en procesos de fabricación semiconductores. Su compatibilidad con la infraestructura de control de procesos existente apoya la adopción amplia en instalaciones de fabricación maduras y avanzadas. El aumento de los requisitos para la exactitud dimensional, detección de defectos y monitoreo de procesos están apoyando la continua demanda de sistemas de metrología e inspección 2D.
Se proyecta que el segmento de metrología/inspección 3D registrará el crecimiento más rápido en un CAGR estimado de 8,0% de 2026 a 2033, impulsado por la adopción creciente de estructuras semiconductoras tridimensionales, NAND 3D, embalaje avanzado, vias a través de silicon y dispositivos apilados. La inspección tridimensional proporciona capacidades de medición mejoradas para estructuras que no pueden ser evaluadas completamente a través de técnicas bidimensionales convencionales. Aumentar la adopción de los embalajes/envases 2,5D y 3D y las arquitecturas complejas de dispositivos está creando requisitos adicionales para la inspección sensible a la profundidad y volumétrica. Los fabricantes también están adoptando sistemas 3D para mejorar la caracterización estructural e identificar defectos dentro de complejas arquitecturas semiconductoras. Se espera que estos acontecimientos apoyen la rápida adopción de soluciones de metrología e inspección en 3D.
- By Application
Sobre la base de la aplicación, el mercado de metrología e inspección semiconductor se segmenta en metrología litográfica, inspección de wafer y metrología de película fina. El segmento de inspección de wafer dominaba el mercado con una proporción estimada del 44,3% en 2025, respaldada por su función crítica en la detección de defectos, contaminación, variaciones de patrones y otras anomalías del proceso en la fabricación de wafer semiconductores. La inspección de Wafer permite a los fabricantes identificar defectos de producción y mejorar el rendimiento y la estabilidad del proceso. El aumento de la actividad de fabricación de semiconductores y la transición hacia los nodos de proceso más pequeños están fortaleciendo la demanda de soluciones avanzadas de inspección de wafer. La integración de la clasificación automatizada de defectos y el análisis de datos está mejorando aún más la eficiencia de la inspección. Se espera que el aumento de la complejidad en los dispositivos lógicos y de memoria sostenga la demanda de aplicaciones de inspección de wafer.
Se proyecta que el segmento de metrología litográfica registrará el crecimiento más rápido en un CAGR estimado de 8,0% de 2026 a 2033, impulsado por el aumento de los requisitos de precisión de superposición, control de dimensión crítica y transferencia de patrones precisos en los nodos semiconductores avanzados. La metrología litográfica permite a los fabricantes monitorear parámetros dimensionales y de alineación que influyen en el rendimiento semiconductor y el rendimiento del dispositivo. Aumentar la adopción de procesos avanzados de litografía está creando requisitos adicionales para sistemas de metrología de alta precisión. Los fabricantes también están integrando la metrología con plataformas de litografía computacional y control de procesos para mejorar la precisión de fabricación. Se espera que estos avances aceleren la adopción de metrología litográfica en instalaciones avanzadas de fabricación de semiconductores.
- Por Usuario final
Sobre la base del usuario final, el mercado de metrología e inspección semiconductores se segmenta en fundaciones semiconductoras, fabricantes de dispositivos integrados (IDMs), empresas de montaje y ensayo semiconductores subcontratados (OSAT) e instituciones de investigación y desarrollo. El segmento de fundiciones semiconductores dominaba el mercado con una cuota estimada del 52,8% en 2025, apoyada por inversiones continuas en fabricación de lógica avanzada, producción de wafer de alto volumen y desarrollo de nodos de proceso de vanguardia. Las fundiciones requieren sistemas de metrología e inspección a lo largo de la fabricación de wafer para mantener la precisión dimensional, identificar defectos, variaciones del proceso de control y mejorar los rendimientos de producción. El aumento de las inversiones en procesadores de IA, chips de computación de alto rendimiento, memoria avanzada y fabricación de semiconductores de vanguardia están fortaleciendo aún más la demanda de fundiciones. Se espera que estos factores mantengan la posición principal del segmento.
Se prevé que el segmento de las empresas de semiconductores externos (OSAT) registrará el crecimiento más rápido estimado en un CAGR estimado del 8,5% entre 2026 y 2033, impulsado por el aumento de la subcontratación de semiconductores, la adopción avanzada de envases y la creciente demanda de tecnologías de integración heterogénea y chiplet. Las empresas OSAT necesitan cada vez más sistemas de inspección y metrología para evaluar la integridad del paquete, la calidad de unión, la alineación, las interconexiones y las características estructurales. La adopción de envases 2.5D y 3D está creando requisitos adicionales de inspección en todos los procesos de montaje. El aumento de las inversiones en capacidad avanzada de embalaje está respaldando aún más la demanda de tecnologías especializadas de inspección. Se espera que estos acontecimientos aceleren la adopción de sistemas de metrología e inspección semiconductores entre las empresas OSAT.
¿Qué región posee la mayor parte del mercado de metrología e inspección de semiconductores
- América del Norte dominaba el mercado semiconductor de metrología e inspección con la mayor cuota de ingresos del 38,5% en 2025, apoyado por la presencia de fabricantes de semiconductores líderes, instalaciones avanzadas de fabricación, proveedores de equipos semiconductores establecidos, e inversiones fuertes en optimización de procesos y mejora de rendimiento.
- La región también se beneficia de las sólidas capacidades de investigación y desarrollo semiconductores, el aumento de las inversiones en capacidad avanzada de fabricación y el aumento de la adopción de tecnologías de metrología e inspección de alta precisión. La expansión de la lógica avanzada, la memoria, la inteligencia artificial y la producción de semiconductores de alto rendimiento aumenta la demanda de detección de defectos, medición de dimensión crítica, control de superposición y soluciones de monitoreo de procesos. Estados Unidos sigue siendo el principal mercado nacional de América del Norte, apoyado por inversiones semiconductoras de fabricación y un fuerte ecosistema de proveedores de equipos.
U.S. Semiconductor Metrology and Inspection Market Insight
El mercado de metrología e inspección semiconductores de EE.UU. está presenciando un fuerte crecimiento debido al aumento de las inversiones en capacidad de fabricación semiconductor, nodos avanzados de proceso y arquitecturas chip de próxima generación. El país se beneficia de la presencia de importantes fabricantes de equipos semiconductores y de instalaciones avanzadas de fabricación semiconductores, lo que genera una demanda sostenida de sistemas de metrología e inspección de alta precisión. Aumentar la adopción de la clasificación de los defectos habilitados por la AI, la inspección en línea y el control automatizado de procesos está apoyando aún más el desarrollo del mercado. Además, las crecientes inversiones en inteligencia artificial, computación de alto rendimiento, lógica avanzada y producción de semiconductores de memoria están aumentando los requisitos para la medición dimensional exacta, detección de defectos y optimización de rendimiento.
Asia-Pacific Semiconductor Metrology and Inspection Market Insight
Se espera que el mercado de metrología e inspección semiconductores de Asia y el Pacífico experimente un fuerte crecimiento, impulsado por la ampliación de la capacidad de fabricación de semiconductores, el aumento de las actividades de embalaje avanzadas y el aumento de las inversiones en la fabricación de semiconductores en China, Japón, Corea del Sur, Taiwán y otros mercados regionales. La región se beneficia de una fuerte concentración de fundiciones, fabricantes de dispositivos integrados, productores de memoria y empresas OSAT. La creciente demanda de semiconductores de AI, electrónica de consumo, chips automotrices y dispositivos de computación avanzados está aumentando la necesidad de inspección de wafer, metrología, medición del fino cine y sistemas de inspección de paquetes. Los programas de desarrollo semiconductores respaldados por el Gobierno y las iniciativas de localización de cadena de suministro están apoyando aún más la expansión del mercado regional.
Japan Semiconductor Metrology and Inspection Market Insight
El mercado de metrología e inspección de los semiconductores de Japón es testigo de un crecimiento constante debido a la industria de equipos semiconductores establecidos en el país, capacidades de ingeniería de precisión e infraestructura avanzada de investigación y desarrollo. Los fabricantes y proveedores de equipos semiconductores japoneses se centran cada vez más en la inspección de alta precisión, tecnologías de electrones, metrología óptica y soluciones avanzadas de control de procesos. La presencia de empresas involucradas en equipos de inspección y metrología semiconductores está apoyando el desarrollo tecnológico y la demanda interna. El aumento de las inversiones en fabricación avanzada de semiconductores, tecnologías de memoria y embalaje de próxima generación están creando nuevas oportunidades para sistemas de metrología e inspección.
China Metrología semiconductora e inspección del mercado
El mercado de metrología e inspección de China semiconductores está creciendo debido a la ampliación de la capacidad nacional de fabricación de semiconductores, el aumento de los esfuerzos hacia la localización de cadena de suministro semiconductores y el aumento de las inversiones en infraestructuras de fabricación avanzada. El país cuenta con un gran ecosistema de fabricación y electrónica semiconductores, creando demanda de inspección de wafer, de procesamiento de metrología y tecnologías avanzadas de inspección de embalaje. Aumentar el desarrollo de las capacidades nacionales de fabricación de semiconductores está apoyando la demanda de equipo de control de procesos. Además, los crecientes requisitos de lógica avanzada, memoria, semiconductores de energía y tecnologías de embalaje están creando nuevas oportunidades para sistemas de metrología e inspección de alta precisión.
U.K. Semiconductor Metrology and Inspection Market Insight
El mercado de metrología e inspección semiconductores de los Estados Unidos está experimentando un crecimiento constante, apoyado por investigación y desarrollo semiconductores, capacidades avanzadas de ingeniería y aumento de la inversión en infraestructura de fabricación y tecnología semiconductores. Las instituciones de investigación y las empresas semiconductoras están adoptando cada vez más tecnologías de medición e inspección de precisión para el desarrollo de procesos, la caracterización de dispositivos y el control de calidad. El creciente interés en semiconductores compuestos, materiales avanzados, fotonicos y tecnologías semiconductoras de próxima generación está creando requisitos adicionales para soluciones de metrología e inspección. Además, la inversión continua en investigación e innovación semiconductores apoya la demanda de capacidades avanzadas de medición e inspección en entornos de investigación y producción.
Alemania Mercado de metrología e inspección de semiconductores
El mercado de metrología e inspección de Alemania se está expandiendo constantemente debido a la fuerte base industrial del país, las capacidades avanzadas de ingeniería y el creciente enfoque en la fabricación de semiconductores para aplicaciones automotrices, industriales y eléctricas. Los fabricantes y empresas tecnológicas semiconductores están adoptando cada vez más sistemas avanzados de metrología e inspección para mejorar el control de procesos, detección de defectos, precisión dimensional y calidad de producción. El ecosistema semiconductor automotriz del país también está apoyando la demanda de tecnologías fiables de inspección y control de calidad. Además, el aumento de las inversiones en la capacidad europea de fabricación de semiconductores y las tecnologías avanzadas de procesos están creando nuevas oportunidades para el equipo de metrología e inspección en toda Alemania.
¿Cuáles son las mejores empresas del mercado de metrología e inspección de semiconductores
La industria de Metrología e Inspección Semiconductor está dirigida principalmente por empresas bien establecidas, incluyendo:
- KLA Corporation (Estados Unidos)
- Applied Materiales, Inc. (U.S.)
- ASML Holding N.V. (Países Bajos)
- Onto Innovation Inc. (U.S.)
- Nova Ltd. (Israel)
- Hitachi High-Tech Corporation (Japón)
- JEOL Ltd. (Japón)
- Lasertec Corporation (Japón)
- Thermo Fisher Scientific Inc. (U.S.)
- Carl Zeiss AG (Alemania)
- Camtek Ltd. (Israel)
- SCREEN Holdings Co., Ltd. (Japón)
- Nikon Corporation (Japón)
- Rigaku Corporation (Japón)
- Bruker Corporation (Estados Unidos)
- Unity Semiconductor SAS (Francia)
- Toray Engineering Co., Ltd. (Japón)
- Confovis GmbH (Alemania)
- Microtrac MRB (Estados Unidos)
¿Cuáles son los últimos avances en el mercado de metrología e inspección de semiconductores
- En septiembre de 2025, Onto Innovation anunció el lanzamiento de su plataforma de metrología óptica de dimensión crítica (OCD) de Atlas G6, diseñada para apoyar el control de procesos para dispositivos lógicos y de memoria de alta ancho de banda (HBM) de próxima generación. El sistema incorporó un tamaño de punto de medición más pequeño, mayor sensibilidad de señal y mayor precisión para abordar estructuras semiconductoras cada vez más complejas. Onto Innovation afirmó que la plataforma se desarrolló para apoyar estructuras que disminuyen hasta un 30% por generación, destacando la creciente importancia de la metrología de alta precisión para la fabricación semiconductora avanzada.
- En agosto de 2025, Nova anunció la liberación de su plataforma modular de metrología óptica de nueva generación para envases semiconductores avanzados. El sistema fue diseñado para soportar una amplia gama de tamaños y formas de wafer, incorporando múltiples tecnologías de metrología dentro de una plataforma modular. Los objetivos de la solución eran aplicaciones de embalaje 2.5D y 3D y procesos de unión híbrida, apoyando el aumento de los requisitos para la medición dimensional y el control de procesos en la fabricación avanzada de envases.
- En febrero de 2025, Applied Materials introdujo su sistema de revisión de defectos SEMVision H20, diseñado para mejorar el análisis de defectos de nanoescala en dispositivos semiconductores de vanguardia. El sistema combina imágenes de alta resolución electron-beam con reconocimiento de imagen basado en AI para apoyar la detección y clasificación de defectos más rápidos. El desarrollo aborda el creciente requisito de identificar defectos extremadamente pequeños que pueden afectar el rendimiento de semiconductores a medida que las geometrías de dispositivos continúan disminuyendo.
- En 2025, ASML destacó el sistema de inspección multibeam HMI eScan1100 como parte de su cartera de metrología e inspección semiconductora. El sistema utiliza 25 haces de electrones para aumentar la cobertura de wafer y el rendimiento de inspección, con ASML declarando que proporciona hasta 10 veces mayor rendimiento que sistemas de un solo haz para aplicaciones de lógica avanzada y DRAM. El desarrollo pretende combinar la alta resolución de la inspección de electrones con mayor rendimiento para el control avanzado de procesos semiconductores y el análisis de defectos.
- En enero de 2025, los Países Bajos anunciaron la ampliación de los requisitos de control de las exportaciones que abarcaban una gama limitada de tecnologías avanzadas de fabricación de semiconductores, incluidos determinados equipos de medición e inspección. Las medidas, que estaban previstas para entrar en vigor a partir de abril de 2025, incluían tecnologías utilizadas para detectar defectos en wafers y mejorar la precisión de medición después de las etapas de procesamiento de semiconductores. El desarrollo puso de relieve la importancia estratégica cada vez mayor de las tecnologías avanzadas de metrología e inspección dentro de la cadena mundial de suministro de semiconductores.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











