


Segmentación del mercado mundial de construcción naval, por tipo (cruceros, buques de carga, buques militares, remolcadores, buques pesqueros, buques cisterna, pequeños buques de pasajeros y pequeños transportistas de carga general), usuario final (transporte y militar): tendencias de la industria y pronóstico hasta 2032
¿Cuáles son los principales Takeaways de Shipbuilding
El mercado mundial de la construcción naval es testigo de un crecimiento significativo, impulsado por el aumento de la demanda de buques comerciales, buques navales y buques tecnológicamente avanzados para el transporte energético. Avances en la tecnología de construcción naval, como la automatización, la tecnología digital doble yAI- optimización de diseño impulsada, están transformando la industria mejorando la eficiencia y reduciendo los costos de construcción. La creciente adopción de sistemas de propulsión híbridos e impulsados por GNL también contribuye a la expansión del mercado, ya que las compañías navieras se centran en reducir las emisiones de carbono y cumplir con estrictas regulaciones ambientales. Asia-Pacífico domina el mercado, con países como China, Corea del Sur y Japón que lideran la producción naval debido al fuerte apoyo gubernamental, la infraestructura avanzada y una mano de obra calificada. El sector de defensa también alimenta la demanda, con naciones que invierten en flotas navales modernas para la seguridad marítima. Además, el aumento de las soluciones inteligentes de buques, incluyendo IoT-enabledgestión de flotasy monitoreo en tiempo real, está revolucionando las operaciones de los buques. Con el aumento del comercio mundial, la exploración de petróleo y gas en alta mar y las innovaciones impulsadas por la sostenibilidad, el mercado de construcción naval está preparado para una expansión continua en los próximos años.
¿Cuál es la tasa de tamaño y crecimiento de la construcción naval
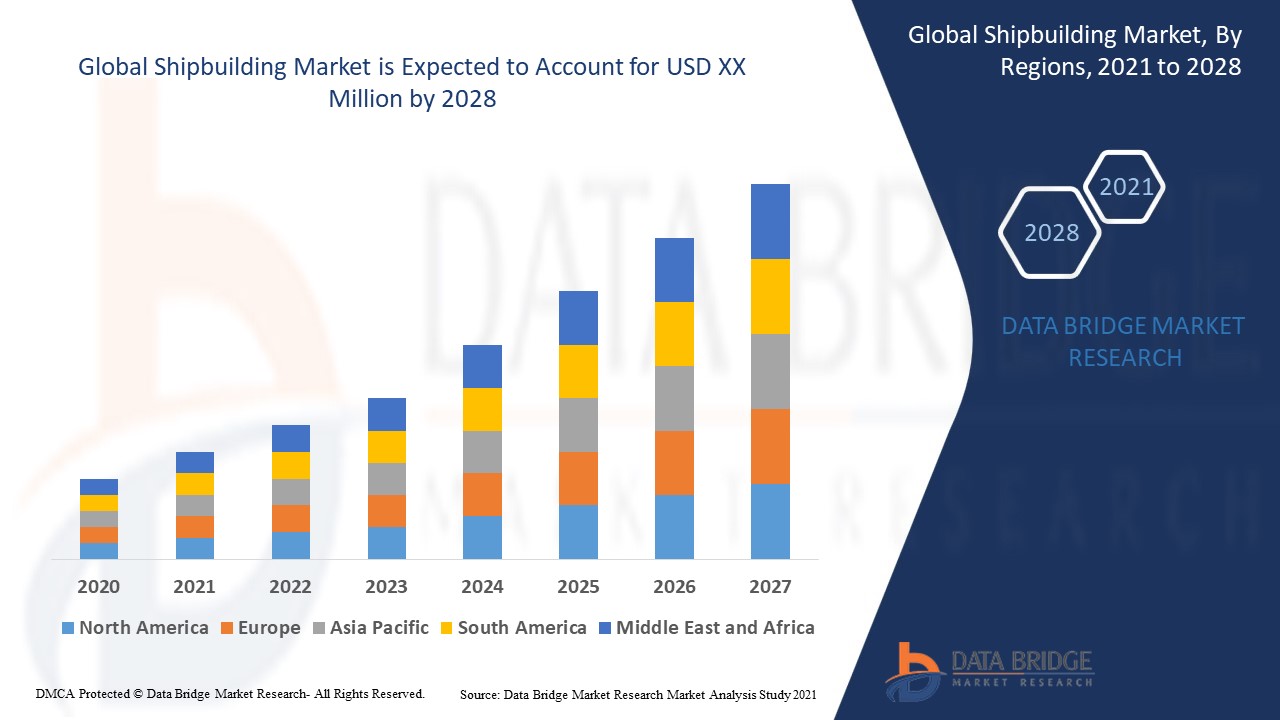
Según Data Bridge Market Research Analysis El tamaño del mercado mundial de la construcción naval fue valorado en USD 145.650 millones en 2024 y se prevé que alcanzará USD 212.75 mil millones en 2032, con una CAGR de 4,85% durante el período de previsión de 2025 a 2032. Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas.
Tamaño del mercado
- Valor mundial del mercado (2024):145.650 millones de dólares
- Valor de mercado esperado (2032):USD 212.75 billion
- CAGR prefabricado (2024–2032):4.85%
¿Cuál es la tendencia clave en la construcción naval
“Increasing Adoption of LNG-Powered and Hybrid Propulsion Systems”
Una tendencia prominente en el mercado de la construcción naval es la creciente adopción de sistemas de propulsión híbridos e impulsados por GNL para cumplir con normas ambientales estrictas y reducir las emisiones de carbono. Con los esfuerzos mundiales por descarbonizar la industria marítima, los constructores navales están integrando motores de doble combustible, sistemas de almacenamiento de baterías y diseños eficientes en energía para cumplir con las normas de emisión IMO 2023. Por ejemplo, Samsung Heavy Industries y Hyundai Heavy Industries de Corea del Sur han estado liderando el desarrollo de buques de contenedores a GNL y vehículos a granel, lo que ha reducido significativamente las emisiones de gases de efecto invernadero en comparación con los buques diesel tradicionales. Además, China Merchants Energy Shipping ha colocado recientemente pedidos para varios transportistas a granel Newcastlemax equipados con sistemas de combustible de baja emisión, reforzando el cambio de la industria hacia el envío sostenible. A medida que los gobiernos y las organizaciones marítimas propicien soluciones de construcción de buques verdes, se espera que aumente la demanda de buques eficientes en el combustible de próxima generación, redefinindo el mercado mundial de construcción naval hacia operaciones marítimas más limpias y sostenibles.
Report Scope and Shipbuilding Market Segmentation
|
Atributos |
Shipbuilding Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
Shipbuilding MarketDefinición
La construcción naval es el proceso de diseño, construcción y montaje de diversos tipos de buques marinos, incluyendo buques de carga, buques de pasajeros, buques militares, barcos pesqueros y buques de tanque, para fines comerciales, de defensa e industriales. Se trata de múltiples etapas, como la fabricación de cascos, el atuendo, la soldadura, la instalación del sistema de propulsión y las pruebas finales, para garantizar la rentabilidad y el cumplimiento de las normas marítimas internacionales.
Dinámicas del mercado de construcción naval
Conductores
- Aumento de la demanda de buques comerciales
El aumento del comercio mundial y el transporte marítimo ha alimentado considerablemente la demanda de buques de carga, buques de contenedores y transportistas a granel. Con más del 80% del comercio mundial realizado a través de rutas marítimas, la necesidad de buques de alta capacidad y eficientes en combustible está en un alto nivel de todo el tiempo. Las compañías navieras están haciendo pedidos cada vez más para buques más grandes y tecnológicamente avanzados para optimizar el transporte de mercancías y reducir costos. Por ejemplo, Maersk y MSC han invertido recientemente en contenedores de próxima generación equipados con tecnología logística inteligente para mejorar el manejo de carga y la eficiencia del combustible. Esta creciente demanda de buques comerciales modernizados posiciona la construcción naval como una industria crucial, impulsando la necesidad de innovación continua y expansión de la producción.
- Adopción de tecnologías de construcción de buques verdes
Con normas ambientales estrictas y un enfoque cada vez mayor en las prácticas marítimas sostenibles, la industria naval está siendo testigo de un cambio hacia las tecnologías ecológicas. Las regulaciones de la Organización Marítima Internacional (OMI) 2023 enfatizan la reducción de las emisiones de carbono, los principales constructores navales para desarrollar buques a GNL, propulsados por hidrógeno y eléctricos. Empresas como Hyundai Heavy Industries y Mitsubishi Heavy Industries están invirtiendo en diseños de casco eficientes energéticamente, sistemas de propulsión asistida por el viento y motores de baja emisión para cumplir con estas regulaciones. Por ejemplo, Maersk ha lanzado su primera neutralidad en carbonometanol- nave de contenedores propulsada, estableciendo un punto de referencia para el envío sostenible. Este creciente énfasis en la construcción de buques ecológicos sirve de motor principal para reestructurar el futuro del transporte marítimo.
Oportunidades
- Crecimiento en la construcción naval y de defensa
Las crecientes tensiones geopolíticas y los crecientes presupuestos de defensa en todo el mundo han llevado a un crecimiento significativo en la construcción naval y de defensa naval. Los gobiernos están invirtiendo en buques de guerra avanzados, submarinos y buques de patrulla para mejorar su seguridad marítima y su presencia estratégica. Por ejemplo, Estados Unidos y Reino Unido han intensificado sus esfuerzos de adquisición naval de buques, y la Armada estadounidense planea ampliar su flota de submarinos nucleares y destructores de misiles guiados. Del mismo modo, China e India están invirtiendo fuertemente en programas nacionales de construcción naval, como el Proyecto 75 de la India para submarinos indígenas y destructores del tipo 055 de China. Esta expansión presenta una lucrativa oportunidad de mercado para los constructores navales, ya que los contratos de defensa a menudo conducen a colaboraciones a largo plazo y avances tecnológicos en ingeniería naval.
- Aumento de los avances en la tecnología de buques inteligentes
La industria naval es testigo de una transformación digital con la integración de AI, IoT ygemelo digitaltecnología, permitiendo el desarrollo de barcos inteligentes. Estas tecnologías permiten la navegación autónoma, el mantenimiento predictivo, la vigilancia del rendimiento en tiempo real y una mayor eficiencia del combustible, reduciendo significativamente los costos operacionales y los errores humanos. Los principales jugadores de la industria como Rolls-Royce y Samsung Heavy Industries están invirtiendo en buques inteligentes propulsados por AI, con Rolls-Royce revelando su concepto para buques de carga autónomos que operan sin tripulación a bordo. Además, Samsung Heavy Industries está desarrollando buques de nueva generación con sistemas de monitoreo basados en IoT, mejorando el rendimiento de los buques y reduciendo el tiempo de inactividad. La creciente demanda de buques digitalizados y impulsados por IA presenta una gran oportunidad de mercado para los constructores navales pioneros en soluciones marítimas inteligentes y ganar un borde competitivo en la industria.
Restricciones/Retos
- Costos de producción elevados
La industria naval enfrenta desafíos importantes debido al aumento de los costos de producción, impulsado principalmente por el aumento de los precios de las materias primas como el acero y el aluminio. A medida que los constructores de buques pretenden producir buques de alta capacidad y combustible eficientes, la demanda de aleaciones especializadas y materiales resistentes a la corrosión ha aumentado y ha aumentado aún más los gastos. Además, la integración de tecnologías avanzadas de automatización y construcción naval digital, como los sistemas de diseño impulsados por AI y la soldadura robótica, ha aumentado los costos iniciales de inversión. Los costos laborales también han aumentado, ya que la industria requiere trabajadores altamente cualificados para operar y mantener estos sistemas sofisticados. Por ejemplo, en Corea del Sur, los constructores navales como Hyundai Heavy Industries están invirtiendo fuertemente en la automatización para reducir la dependencia laboral, pero la transición sigue siendo costosa. Estas cargas financieras hacen difícil que los astilleros pequeños y medianos compitan, limitando la expansión del mercado.
- Stringent Environmental Regulations
El sector de la construcción naval está bajo inmensa presión para cumplir con estrictas normas ambientales, en particular las impuestas por la Organización Marítima Internacional (OMI) para reducir las emisiones de gases de efecto invernadero. La transición a sistemas de propulsión ecológicos, como GNL, hidrógeno y combustibles basados en amoníaco, requiere una inversión sustancial en investigación y reacondicionamiento de flotas existentes, añadiendo costos de producción. Los constructores navales también deben integrar diseños de casco eficientes en energía, sistemas de limpieza de gases de escape y tecnologías de propulsión híbrida para cumplir con objetivos de sostenibilidad. Por ejemplo, Mitsubishi Heavy Industries está invirtiendo en diseños de buques amoníacos para alinearse con los objetivos de descarbonización de la OMI 2050, pero la adopción de esas tecnologías sigue siendo costosa y logísticamente compleja. Esta carga reglamentaria aumenta los costos operacionales, lo que hace difícil que los constructores navales tradicionales sigan siendo competitivos al tiempo que garantizan el cumplimiento de las normas ambientales mundiales en evolución.
Este informe de mercado proporciona detalles sobre nuevos acontecimientos recientes, reglamentos comerciales, análisis de las importaciones y exportaciones, análisis de producción, optimización de la cadena de valor, cuota de mercado, impacto de los jugadores de mercado nacionales y localizados, analiza las oportunidades en cuanto a los mercados emergentes, cambios en las regulaciones de mercado, análisis estratégico de crecimiento de mercado, tamaño de mercado, crecimientos de mercado de categoría, nichos de aplicación y dominio, aprobaciones de productos, expansiones geográficas, innovaciones tecnológicas. Para obtener más información sobre el mercado contacte con Data Bridge Market Research para un Analista Breve, nuestro equipo le ayudará a tomar una decisión de mercado informada para lograr el crecimiento del mercado.
¿Cómo está segmentada la construcción naval
El mercado se segmenta sobre la base de tipo y usuario final. El crecimiento entre estos segmentos le ayudará a analizar los segmentos de crecimiento más bajos de las industrias y proporcionar a los usuarios una valiosa visión general del mercado y perspectivas de mercado para ayudarles a tomar decisiones estratégicas para identificar aplicaciones básicas del mercado.
Tipo
- Cruceros barcos
- Cargo Ships
- Vessels militares
- Tugs
- Buques de pesca
- Bunker Tankers
- Pequeños buques de pasajeros
- Pequeños transportistas de carga general
Usuario final
- Transporte
- Militar
¿Qué región mantiene la mayor parte de la Cómo segmenta la construcción naval
El mercado es analizado y los conocimientos y tendencias del tamaño del mercado son proporcionados por país, tipo y usuario final como se mencionó anteriormente.
Los países cubiertos en el informe del mercado son Estados Unidos, Canadá y México en América del Norte, Alemania, Francia, Reino Unido, Países Bajos, Suiza, Bélgica, Rusia, Italia, España, Turquía, Resto de Europa en Europa, China, Japón, India, Corea del Sur, Singapur, Malasia, Australia, Tailandia, Indonesia, Filipinas, Resto de Asia-Pacífico (APAC), Arabia Saudita, U.A.E, Sudáfrica
Asia-Pacífico domina el mercado de la construcción naval debido a diversas iniciativas gubernamentales encaminadas a fortalecer la industria de la construcción naval y aumentar las capacidades de producción nacional. Además, la creciente demanda de motores a GNL está impulsando la adopción de buques ecológicos y eficientes en combustible en toda la región. El creciente uso de la construcción naval en transporte de pasajeros, transporte de carga y otras aplicaciones industriales contribuye aún más a la expansión del mercado. Con el rápido crecimiento económico, la expansión de las rutas comerciales y los avances tecnológicos en la construcción de buques, se espera que el mercado de construcción naval de Asia y el Pacífico experimente un crecimiento significativo durante el período previsto.
Se prevé que América del Norte experimente un crecimiento más rápido en el mercado mundial de construcción naval durante el período previsto. Este crecimiento está impulsado por el aumento de las inversiones en defensa naval, la creciente demanda de buques comerciales y los avances en tecnologías de construcción naval. Además, se espera que las iniciativas gubernamentales y las colaboraciones con empresas privadas aumenten la capacidad de producción regional. La expansión de la infraestructura portuaria y el enfoque en las prácticas sostenibles de construcción naval contribuyen aún más al crecimiento del mercado.
La sección del informe del país también proporciona factores de impacto y cambios de regulación en el mercado nacional que afectan las tendencias actuales y futuras del mercado. Puntos de datos como el análisis de cadenas de valor aguas abajo y aguas arriba, tendencias técnicas y análisis de cinco fuerzas de portero, estudios de casos son algunos de los punteros utilizados para prever el escenario del mercado para países individuales. Asimismo, se considera la presencia y disponibilidad de marcas mundiales y sus retos a los que se enfrentan debido a la competencia amplia o escasa de las marcas locales y nacionales, los efectos de los aranceles internos y las rutas comerciales al tiempo que se proporciona un análisis de los datos de los países.
¿Cuáles son las mejores empresas en construcción naval
El mercado competitivo paisaje proporciona detalles por competidor. Los detalles incluidos son la visión general de las empresas, las finanzas de las empresas, los ingresos generados, el potencial de mercado, la inversión en investigación y desarrollo, las nuevas iniciativas de mercado, la presencia mundial, los sitios e instalaciones de producción, las capacidades de producción, las fortalezas y debilidades de las empresas, el lanzamiento de productos, la anchura y amplitud de los productos, el dominio de las aplicaciones. Los puntos de datos arriba proporcionados sólo están relacionados con el enfoque de las empresas relacionados con el mercado.
Los líderes del mercado de construcción naval operan en el mercado son:
- Hyundai Heavy Industries Co., Ltd(Corea del Sur)
- Hanwha Group(Corea del Sur)
- SAMSUNG HEAVY INDUSTRIAS(Corea del Sur)
- MITSUBISHI HEAVY INDUSTRY, LTD.(Japón)
- TSUNEISHI SHIPBUILDING Co. Ltd. (Japón)
- IMABARI SHIPBUILDING CO., LTD. (Japón)
- Northstar Ship Chandler Inc. (U.S.)
- LARSEN & TOUBRO LIMITED. (India)
- JSC United Shipbuilding Corporation (Russia)
- Sumitomo Heavy Industries, Ltd. (Japón)
- Hanjin Heavy Industries and Construction Holdings Co. Ltd. (South Korea)
- Jiangsu New Yangzi Shipbuilding Co., Ltd. (China)
¿Cuáles son los últimos desarrollos en la construcción naval
- En junio de 2024, China Merchants Energy Shipping colocó un pedido con New Times Shipbuilding para múltiples operadores a granel newcastlemax. La compañía con sede en Hong Kong ha contratado el astillero con base en Jiangsu para construir ocho buques de combustible marino convencional 210,000-dwt, con entrega programada para 2028
- En junio de 2024, Damen Shipyards firmó un acuerdo con la Autoridad Portuaria de Portland (PHA) en el Reino Unido para entregar el Damen ASD Tug 2111, uno de sus últimos modelos de lanchas. El ASD Tug 2111 de 21 metros es altamente maniobrable y capaz de producir una tira de 50 toneladas
- En agosto de 2023, el gobierno canadiense anunció una inversión de CAD 463 millones (USD 345 millones) en infraestructura de construcción naval para avanzar en el programa Surface Combatant (CSC). La financiación apoyará la construcción de 15 nuevos buques de guerra para la Real Marina Canadiense y se utilizará para preparar el astillero Irving y las instalaciones adyacentes en Nueva Escocia para la construcción, que comenzará el próximo año
- En mayo de 2023, Vard Marine Inc., junto con los socios de Team Vigilance Heddle Shipyards, Thales Canada, SH Defence y Fincantieri, desvelaron el Vessel de Patrulla Offshore de Vigilancia en CANSEC 2023. Estos socios aportan una experiencia significativa en diseño naval, construcción, combate y integración de sistemas fuera de borda, sistemas modulares de carga y soluciones de ciclo de vida
- En mayo de 2023, Garden Reach Shipbuilders and Engineers Ltd lanzó el GRSE Acelerated Innovation Nurturing Scheme (GAINS) para impulsar avances tecnológicos en el diseño y construcción de buques. Esta iniciativa tiene por objeto hacer frente a los desafíos actuales y emergentes en la construcción naval y alinearse con los objetivos de Atmanirbhar Bharat
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











