



Segmentación del mercado global de sustitutos y reemplazos de piel, por producto (acelular, celular y otros), clase (clase III, clase II y clase I), aplicación (quemaduras, úlceras, cirugía estética y otras), usuario final (clínicas y hospitales de cuidado de heridas, industria de la belleza y la cosmética y otras) - Tendencias de la industria y pronóstico hasta 2033
¿Cuál es el tamaño del mercado y tasa de crecimiento de los reemplazos de piel y sustitutos
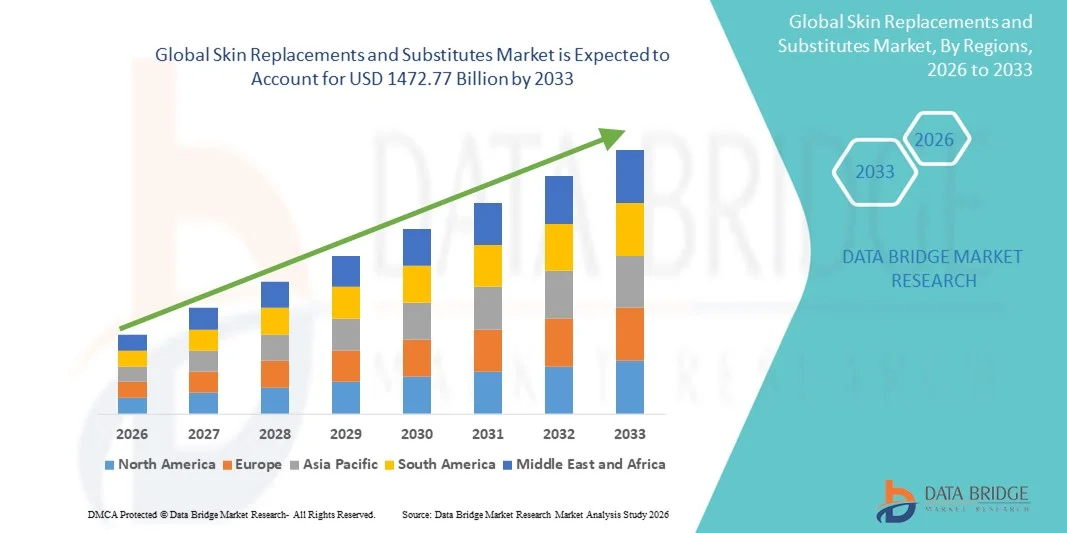
- Según Data Bridge Market Research Analysis Los reemplazos y sustitutos mundiales de la piel se valoraron en el tamaño del mercadoUSD 916.40 billion in 2025y se espera que alcanceUSD 1472.77 mil millones en 2033, aCAGR of 6.11%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la adopción de tecnologías avanzadas de cuidado de heridas y el rápido progreso en la ingeniería de tejidos y la medicina regenerativa, que están impulsando una mayor digitalización, innovación y eficiencia en los entornos de salud
- Además, el aumento de la demanda de pacientes de soluciones de tratamiento eficaces, seguras y mínimamente invasivas, junto con la creciente preferencia por productos sustitutos de piel biológicamente compatibles e integrados, está estableciendo reemplazos de piel y sustitutos como opción preferida en la gestión moderna de heridas. Estos factores convergentes están acelerando la captación de soluciones de Reemplazamientos y Sustitutos de Skin, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): USD 916.40 billón
- Valor de mercado esperado (2033): USD 1472.77 Billion
- Predicción de CAGR (2026–2033): 6.11%
¿Cuáles son los principales Takeaways of Skin Replacements and Substitutes Market
- Los reemplazos y sustitutos de la piel, que abarcan la piel biomotora, los allografts, los xenografts y los sustitutos sintéticos, son cada vez más vitales en el cuidado moderno de las heridas y los procedimientos reconstructivos debido a su capacidad para mejorar la curación, reducir los riesgos de infección y mejorar los resultados del paciente en heridas agudas, crónicas y relacionadas con las quemaduras
- La creciente demanda de soluciones de sustitución de la piel se debe principalmente a la creciente prevalencia de heridas crónicas, úlceras diabéticas, quemaduras y traumatismos, junto con la creciente conciencia entre los profesionales de la salud acerca de los beneficios clínicos de las tecnologías avanzadas de la piel sustitutiva.
- América del Norte dominaba el mercado de reemplazos y sustitutos de la piel con la mayor cuota de ingresos del 41,5% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, tasas de adopción de tratamientos más altas, sistemas de reembolso sólidos, y la presencia de las principales empresas biotecnológicas que impulsan la innovación continua
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de reemplazos y sustitutos de la piel durante el período previsto, impulsado por la rápida urbanización, una creciente población diabética, la mejora del gasto sanitario y el aumento de la accesibilidad a soluciones avanzadas de atención de heridas
- El segmento de la clase III mantuvo la mayor cuota de ingresos del mercado del 55,4% en 2025, debido al amplio uso de sustitutos de piel biológica altamente avanzados y regulados en el tratamiento de heridas críticas
Report Scope and Skin Replacements and Substitutes Market Segmentation
|
Atributos |
Reemplazamientos de piel y substitutos principales del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuáles son las tendencias clave en el mercado de sustitución y sustitución de la piel
Avances en la piel bioingenierada y tecnologías regenerativas
- Una tendencia significativa y aceleradora en el mercado mundial de reemplazos y sustitutos de la piel es la creciente integración de tecnologías avanzadas de bioingeniería, incluyendo biomateriales, construcciones de tejidos y terapias basadas en células madre. Estas innovaciones están ayudando a crear sustitutos de piel más funcionales, biocompatibles y duraderos que imitan de cerca las propiedades del esquí natural
- Por ejemplo, se están desarrollando matrices dermales acelulares de próxima generación y andamios basados en colágenos con mayor integridad estructural, mayor potencial de vascularización y menor inmunogenicidad. Estas mejoras permiten mejores resultados del paciente en la curación de heridas, el cuidado de quemaduras y procedimientos reconstructivos
- La incorporación deBioprinting 3Dla tecnología también está ganando impulso, permitiendo la creación de tejidos de piel capas con arquitectura precisa. Empresas e instituciones de investigación están desarrollando injertos de piel impresos personalizados diseñados para acelerar la curación y reducir la cicatrización
- Además, la tendencia creciente hacia los sustitutos basados en células autólogas, como los injertos epiteliales cultivados (CEA), está remodelando enfoques clínicos, especialmente para pacientes con quemaduras extensas o úlceras crónicas. Estos sustitutos ofrecen menor riesgo de rechazo y mejor integración de tejidos
- El desarrollo continuo de tecnologías de la piel biomotora está transformando fundamentalmente las expectativas para la gestión de las heridas y los tratamientos reconstructivos, ya que los proveedores médicos priorizan cada vez más soluciones que combinan conveniencia, menor tiempo de recuperación y rendimiento funcional a largo plazo
- Como resultado, la demanda de soluciones innovadoras, clínicamente eficaces y personalizables para sustituir la piel está aumentando en hospitales, centros de quemadura y prácticas de dermatología especializada en todo el mundo
Reemplazamientos de piel y substitutas Dinámicas del mercado
Conductor
Necesidad creciente para el cuidado avanzado de la herida en medio de las quemaduras, los Ulcers y las condiciones crónicas
- Aumentar las incidencias de lesiones por quemadura, úlceras de pie diabético, úlceras venosas de las piernas, úlceras de presión y heridas quirúrgicas están impulsando la demanda de soluciones eficaces de sustitución de la piel. El aumento global de las enfermedades crónicas, en particular la diabetes y los trastornos vasculares, ha aumentado considerablemente el número de pacientes que requieren cuidados avanzados de heridas
- Por ejemplo, en abril de 2025, avanzó su participación en la tecnología médica explorando nuevas integraciones de sensores de alta precisión para vigilar las condiciones de curación en aplicaciones de cuidado de heridas, demostrando cómo las empresas están ampliando sus capacidades para apoyar soluciones clínicas de próxima generación en el espacio de Recambios de Esquí y Sustitutas
- A medida que los proveedores de atención médica buscan mejorar las tasas de curación, reducir los riesgos de infección y minimizar las duración de la estancia hospitalaria, los sustitutos avanzados de la piel ofrecen beneficios superiores en comparación con los apósitos tradicionales de heridas. Estos incluyen mayor equilibrio de humedad, soporte para regeneración celular, mejora de la vascularización y reducción de la cicatrización
- Además, el creciente uso de terapias mínimamente invasivas y regenerativas está haciendo que la piel creada por tejido sustituya una opción preferida tanto en entornos hospitalarios como ambulatorios
- La creciente adopción de biológicas, la creciente conciencia de la atención avanzada de las heridas y la ampliación de la infraestructura sanitaria, en particular en las economías emergentes, son factores clave para acelerar la demanda de mercado
- Además, la disponibilidad de productos sustitutos de piel listos para usar y fáciles de usar contribuye a aumentar el uso en cuidados agudos, centros de atención a largo plazo y centros quirúrgicos
Restraint/Challenge
High Treatment Costs and Limited Accessibility in Developing Regions
- Los altos costos asociados con los sustitutos avanzados de la piel, especialmente los constructos biomotores, celulares y basados en células madre, siguen siendo un reto importante que limita la adopción generalizada. Estos productos a menudo requieren almacenamiento especializado, manejo y médicos capacitados, lo que aumenta significativamente los gastos generales de tratamiento
- Por ejemplo, los sustitutos avanzados de la piel de tejido, como Apligraf y Dermagraft, se ven considerablemente más altos que los apósitos tradicionales de heridas, lo que hace que no sean asequibles para una gran proporción de pacientes en países de bajos ingresos y países en desarrollo. El alto costo de la adquisición y la aplicación desalenta a los hospitales —especialmente a los centros públicos y rurales de salud— a adoptar soluciones tan avanzadas
- La cobertura limitada de reembolso en muchas regiones añade además a la carga financiera, lo que hace que las terapias avanzadas de cuidado de heridas sean inaccesibles para los pacientes de bajos ingresos. El apoyo insuficiente a los seguros para los tratamientos crónicos de las heridas suele dar lugar a retrasos en la atención o preferencia por alternativas más baratas pero menos eficaces
- Además, la escasez de médicos capacitados capaces de gestionar y aplicar productos sofisticados sustitutos de la piel crean barreras de adopción en el desarrollo de sistemas sanitarios. Muchos productos avanzados requieren experiencia quirúrgica, entornos controlados y monitoreo post-aplicación que no están constantemente disponibles en entornos limitados por recursos
- Los obstáculos reguladores también la adopción lenta, como evaluación clínica de la biocompatibilidad, la inmunogenicidad y la integración de la herida a largo plazo a menudo requiere ciclos de aprobación prolongados
- Además, las preocupaciones acerca de la estabilidad del producto, el riesgo de infección y el potencial de reacciones inmunitarias, especialmente en sustitutos alogénicos o xenógenos, pueden reducir la confianza del proveedor en adoptar estas soluciones
- Para superar estos problemas será necesario contar con un apoyo más amplio de los reembolsos, una fabricación eficiente en función de los costos, un aumento de la capacitación de los médicos y una investigación continua para desarrollar soluciones escalables, asequibles y de alta calidad de reemplazo de piel y sustitución
Reemplazamientos de piel y substitutos del mercado
El mercado se segmenta sobre la base de Producto, Clase, Aplicación y Usuario Final.
- Por producto
Sobre la base del producto, el mercado de reemplazos y sustitutos de piel se segmenta en Acelular, Celular y Otros. El segmento Acellular dominó la mayor cuota de ingresos del mercado del 48,6% en 2025, impulsada por su alto uso en el cuidado de quemaduras, curación crónica de heridas y cirugías reconstructivas. Las matrices acelulares son ampliamente preferidas debido a su fuerte biocompatibilidad, baja inmunogenicidad y capacidad para apoyar la regeneración del tejido natural. Los proveedores de atención médica dependen de productos acelulares debido a su larga vida útil, los riesgos de infección reducidos y los resultados clínicos fuertes en varios tipos de heridas. La creciente incidencia de úlceras diabéticas y lesiones traumáticas aumenta aún más la demanda, junto con el aumento de la adopción en procedimientos cosméticos. Los avances continuos en las tecnologías de descelularización y las mejores normas de procesamiento aumentan la fiabilidad de los productos. El reembolso favorable en los principales mercados y la fuerte penetración en los hospitales y centros de atención de heridas también contribuyen a la parte dominante del mercado del segmento acelular.
Se prevé que el segmento Celular sea testigo de la tasa de crecimiento más rápida del 21,3% de 2026 a 2033, alimentada por la adopción creciente de sustitutos avanzados de la piel biológicamente activos que contienen células vivas. Los productos celulares ofrecen un potencial regenerativo superior, lo que permite un cierre más rápido de la herida y una mejor recuperación del paciente. La alta demanda en quemaduras de tamaño completo, úlceras complejas y reconstrucción quirúrgica está acelerando la absorción. Los avances en la ingeniería de tejidos, la integración de células madre y la biofabricación están ampliando aplicaciones clínicas. Aumentar la inversión en medicina regenerativa avanzada y sustitutos personalizados de la piel está impulsando un fuerte crecimiento del mercado. El aumento de la conciencia entre los médicos, la ampliación de las aprobaciones y la creciente accesibilidad en las regiones desarrolladas y en desarrollo también contribuyen a la rápida expansión del segmento entre 2026 y 2033.
- Por clase
Sobre la base de la clase, el mercado de reemplazos y sustitutos de la piel se segmenta en la Clase III, Clase II y Clase I. El segmento Clase III mantuvo la mayor cuota de ingresos del mercado del 55,4% en 2025, debido al amplio uso de sustitutos de piel biológica altamente avanzados y regulados en el tratamiento de heridas críticas. Los dispositivos de clase III son ampliamente preferidos debido a su fuerte eficacia clínica, resultados regenerativos a largo plazo y idoneidad para quemaduras severas y lesiones de tejido profundo. El aumento del número de casos de traumatismo, intervenciones quirúrgicas y ocurrencias crónicas de heridas siguen impulsando la demanda. Los hospitales y centros especializados de quemadura dependen de los productos Clase III para mejorar la curación, reducir las complicaciones y una mejor aceptación del injerto. Las intensas actividades de IRC en soluciones de tejido biomotor e innovaciones en la gestión compleja de las heridas refuerzan aún más el dominio del segmento. Los resultados clínicos favorables y las aprobaciones reglamentarias refuerzan la adopción a largo plazo en los mercados globales.
Se espera que el segmento de clase II sea testigo de la CAGR más rápida de 19,8% de 2026 a 2033, impulsada por la creciente adopción de sustitutos de piel de complejidad intermedia para quemaduras moderadas, úlceras de presión y heridas quirúrgicas. Estos productos ofrecen un equilibrio de seguridad, eficacia en función de los costos y rendimiento clínico, haciéndolos altamente atractivos para los hospitales y centros de atención de heridas ambulatorias. Los avances tecnológicos en los andamios sintéticos, matrices acelulares y productos híbridos están aumentando el uso. Aumentar la conciencia del cuidado de las heridas, ampliar la infraestructura sanitaria y las vías reguladoras favorables apoyan el crecimiento acelerado. El segmento también se beneficia del aumento de los casos de herida crónica y de una mayor disponibilidad en los mercados emergentes. La innovación continua en los materiales de Clase II fortalece aún más su alto potencial de crecimiento a través de 2033.
- By Application
Sobre la base de la aplicación, el mercado de reemplazos y sustitutos de piel se segmenta en Burns, Ulcers, Cirugía Cosmética y Otros. El segmento de Burns representó la mayor cuota de ingresos del mercado del 41,7% en 2025, impulsada por el aumento de la incidencia mundial de quemaduras y la necesidad esencial de sustituir la piel en la gestión de heridas de emergencia. Las lesiones quemadas requieren intervenciones reconstructivas rápidas y avanzadas, lo que hace que los sustitutos celulares y acelulares sean componentes críticos del tratamiento. Las mejoras en la infraestructura de atención de traumas, el aumento del apoyo gubernamental para el tratamiento de quemaduras y la disponibilidad avanzada de injertos biológicos son factores clave que contribuyen al dominio. Los proveedores de atención médica prefieren estos productos para reducir la infección, promover la curación rápida y minimizar la cicatrización. Las fuertes tasas de éxito clínico en las quemaduras de tamaño completo y los procedimientos de reconstrucción aumentan aún más la adopción. El creciente número de centros especializados de quemaduras en todo el mundo también soporta alta demanda dentro del segmento.
Se espera que el segmento de Ulcers sea testigo de la tasa de crecimiento más rápida del 2026 al 2033, principalmente debido al aumento de la prevalencia de úlceras de pie diabético, úlceras de pierna venosa y úlceras de presión. Las úlceras crónicas plantean problemas de salud a largo plazo, y los sustitutos de la piel desempeñan un papel crítico en la curación más rápida, las complicaciones reducidas y los resultados mejorados del paciente. El aumento de la población diabética, el envejecimiento demográfico y los estilos de vida sedentarios son los principales factores de crecimiento. Los tejidos bioingenieros avanzados y las terapias regenerativas han demostrado una fuerte eficacia clínica en el manejo de úlceras. Ampliar los centros de atención de heridas, mejorar los paisajes de reembolso y aumentar la preferencia por tratamientos mínimamente invasivos acelera aún más el crecimiento del segmento. La creciente conciencia de las complicaciones de las heridas crónicas sigue apoyando la robusta expansión del mercado hasta 2033.
- Por Usuario final
Sobre la base del usuario final, el mercado Skin Replacements and Substitutes se segmenta en Wound Care Clinics and Hospitals, Beauty and Cosmetics Industry, and Others. El segmento Wound Care Clinics and Hospitals dominó la mayor cuota de ingresos del mercado del 64,1% en 2025, impulsada por su papel central en el tratamiento de quemaduras, traumas, heridas quirúrgicas y úlceras crónicas. Las instalaciones sanitarias dependen en gran medida de los sustitutos avanzados de la piel debido a su fuerte eficacia clínica, protocolos estandarizados y acceso a profesionales especializados. Aumentar los ingresos hospitalarios por heridas crónicas, aumentar los accidentes de quemadura y aumentar los volúmenes quirúrgicos apoyan el liderazgo del segmento. Los hospitales y clínicas dedicadas a la atención de heridas proporcionan una infraestructura avanzada de terapia de heridas, convirtiéndolas en los principales usuarios de sustitutos biológicos y sintéticos. El aumento del apoyo gubernamental para la gestión de las heridas, junto con el aumento de la adopción de terapias innovadoras de reemplazo de piel, contribuye significativamente al dominio del segmento.
Se espera que el segmento de la industria de la belleza y la cosmética sea testigo de la CAGR más rápida de 18,9% de 2026 a 2033, alimentada por la creciente demanda de tratamientos estéticos regenerativos y la reparación de la piel post-procedural. Los sustitutos de la piel se utilizan cada vez más en la reducción de la cicatriz, las intervenciones antienvejecimiento y la reconstrucción cosmética, mejorando la calidad curativa y la textura de la piel. Ampliar las clínicas estéticas, aumentar el gasto de consumo en mejora cosmética y aumentar la preferencia por procedimientos mínimamente invasivos impulsa el crecimiento del segmento. Los avances tecnológicos en biomateriales regenerativos y la aceptación creciente de tejidos bioingenieros en tratamientos de belleza apoyan aún más la rápida expansión. La influencia de los medios de comunicación, las mejoras en el estilo de vida y el aumento de la adopción de soluciones cosméticas de alta gama siguen fortaleciendo las perspectivas de crecimiento hasta 2033.
Reemplazamientos de piel y substitutos Market Regional Analysis
- América del Norte dominaba el mercado de reemplazos y sustitutos de la piel con la mayor cuota de ingresos del 41,5% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, tasas de adopción de tratamientos más altas, sistemas de reembolso sólidos, y la presencia de las principales empresas biotecnológicas que impulsan la innovación continua
- La creciente prevalencia de heridas crónicas, úlceras de pie diabético y lesiones de presión aumenta la demanda
- Los consumidores y proveedores de atención médica están priorizando cada vez más soluciones avanzadas de cuidado de heridas, incluyendo sustitutos de la piel de tejido y biomotor, para mejorar los resultados del paciente y reducir los tiempos de curación
U.S. Skin Replacements and Substitutes Market Insight
El mercado de reemplazos y sustitutos de la piel de EE.UU. capturó la mayor cuota de ingresos dentro de América del Norte en 2025, alimentada por la adopción generalizada de terapias avanzadas de cuidado de heridas y soluciones de medicina regenerativa. Los hospitales, las clínicas especializadas y los centros de atención ambulatoria están utilizando cada vez más sustitutos de la piel bioingenieros y tejidos para administrar heridas crónicas y quemaduras. La creciente preferencia por soluciones de atención de heridas clínicamente comprobadas y rápidas, combinadas con una fuerte cobertura de reembolso y una robusta infraestructura sanitaria, continúa impulsando la expansión del mercado en Estados Unidos.
Europa Skin Replacements and Substitutes Market Insight
Se proyecta que el mercado de reemplazos y sustitutos de la piel de Europa se expanda en un CAGR sustancial durante el período previsto, impulsado por el aumento de la incidencia de heridas crónicas, úlceras diabéticas y heridas quirúrgicas. Sensibilizar a los proveedores de atención médica acerca de los beneficios de los sustitutos de la piel de tejido y biológicos está promoviendo la adopción en hospitales y centros especializados de atención de heridas. El aumento de la urbanización, junto con el mejoramiento del gasto sanitario, apoya la expansión de soluciones avanzadas de cuidado de heridas en aplicaciones residenciales y clínicas.
U.K. Skin Replacements and Substitutes Market Insight
Se prevé que el mercado de reemplazos y sustitutos de la piel de los Estados Unidos crezca en un CAGR notable durante el período previsto, impulsado por la creciente demanda de terapias avanzadas de cuidado de heridas y soluciones de tratamiento regenerativo. El aumento de la prevalencia de heridas crónicas y úlceras de presión, junto con iniciativas para mejorar los resultados clínicos, está fomentando una mayor adopción de sustitutos de la piel de tejido y biológico en hospitales y clínicas. Se espera que la fuerte infraestructura sanitaria y la creciente conciencia clínica del Reino Unido sigan estimulando el crecimiento del mercado.
Alemania Reemplazamientos de piel y substitutos Mercado de visión
Se espera que el mercado de reemplazos y sustitutos de la piel de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por crecientes incidencias de heridas crónicas y lesiones quirúrgicas. La infraestructura sanitaria bien desarrollada del país, el fuerte enfoque en la innovación clínica y la preferencia por productos biomédicos de alta calidad están impulsando la adopción de pieles sustitutivas de tejido y bioingeniería. Los hospitales de Alemania y los centros especializados de atención de heridas están implementando soluciones avanzadas para mejorar los resultados de los pacientes y reducir los tiempos de recuperación.
Reemplazamientos de piel de Asia y el Pacífico e Insight Market Substitutes
El mercado de reemplazos y sustitutos de la piel de Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período previsto, impulsado por la rápida urbanización, el aumento de las poblaciones diabéticas, el mejoramiento del gasto sanitario y el aumento de la accesibilidad a soluciones avanzadas de cuidado de heridas. Países como China, Japón e India están presenciando una creciente adopción de sustitutos de la piel de tejido y biomotor en hospitales, clínicas y centros ambulatorios. La ampliación de la infraestructura sanitaria, el apoyo gubernamental a los tratamientos modernos de atención de heridas y la creciente conciencia de las terapias avanzadas son factores clave que impulsan el crecimiento del mercado en la región.
Japón Skin Replacements and Substitutes Market Insight
El mercado de reemplazos y sustitutos de la piel de Japón está cobrando impulso debido a la infraestructura sanitaria avanzada del país, el envejecimiento de la población y la creciente prevalencia de heridas crónicas y úlceras. Los hospitales y clínicas especializadas están implementando cada vez más sustitutos de la piel bioingeniered y tejidos para mejorar la curación de heridas y reducir el tiempo de hospitalización. La creciente demanda de tratamientos convenientes, eficaces y clínicamente comprobados está apoyando la expansión del mercado tanto en entornos residenciales como médicos.
China Reemplazamientos de piel y substitutos mercado de visión
El mercado de reemplazos y sustitutos de la piel de China representó la mayor cuota de ingresos en Asia y el Pacífico en 2025, impulsada por la rápida urbanización, una clase media en expansión y una alta prevalencia de heridas crónicas. Las sólidas capacidades de fabricación nacional, el aumento de la infraestructura hospitalaria y la creciente adopción clínica de sustitutos de la piel diseñados por tejido están alimentando el crecimiento del mercado. Las iniciativas gubernamentales de atención de la salud y el aumento de la conciencia de las terapias avanzadas de cuidado de heridas apoyan aún más la adopción amplia de sustitutos de la piel bioingeniero en entornos clínicos.
Mercado de reemplazos de piel y substitutos
La industria de reemplazos y sustitutos de la piel está dirigida principalmente por empresas bien establecidas, incluyendo:
- Smith & Nephew (U.K.)
- Organogenesis (U.S.)
- MiMedx Group (Estados Unidos)
- AlloSource (U.S.)
- Vericel Corporation (Estados Unidos)
- Molnlycke Health Care (Suecia)
- Kerecis (Islandia)
- 3M Health Care (U.S.)
- Regenicin (U.S.)
- Avita Medical (Australia)
- BSN Medical (Alemania)
- Exsurco Medical (Estados Unidos)
- BioTissue (U.S.)
- Biociencias humanas (EE.UU.)
- Stryker (Estados Unidos)
- Zimmer Biomet (Estados Unidos)
- Teijin Pharma (Japón)
- Gunze Limited (Japón)
- Tissue Regenix Group (U.K.)
Últimas novedades en el mercado mundial de reemplazos de piel y substitutos
- En octubre de 2021, Kerecis recibió autorización de la FDA para comercializar su injerto de piel de pez Omega3 SurgiBind, ampliando su uso en procedimientos plásticos y reconstructivos y fortaleciendo la presencia de sustitutos de la piel biológica en el mercado estadounidense
- En enero de 2022, investigadores de la Universidad de Birmingham y de la Universidad de Huddersfield desarrollaron una nueva técnica de bioimpresión en 3D —SLAM (Suspended Layer Additive Manufacturing)— que produjo con éxito la piel de Full-thickness, marcando un avance significativo para los sustitutos de la piel biomotora de próxima generación.
- En enero de 2023, Kerecis introdujo GraftGuide Mano y GraftGuide Micro, dos injertos especializados de piel de piel de pez-skin diseñados específicamente para el tratamiento de quemaduras, particularmente mejorando los resultados para quemaduras en manos y zonas delicadas
- En abril de 2023, Kerecis lanzó MariGen Shield, un injerto de piel de pescado de próxima generación combinado con una capa de contacto de silicona, diseñado para soportar una curación más rápida en heridas crónicas y complejas, simplificando la aplicación clínica
- En julio de 2023, Coloplast anunció su adquisición de Kerecis por hasta 1.300 millones de dólares de los EE.UU., un importante movimiento industrial destinado a fortalecer su cartera de cuidado de heridas biológicas y escalar la tecnología de injerto de piel de pescado en todo el mundo
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











