


Global Structural Insulated Panel Market Segmentation, By Product (Glass Wool, Stone Wool, Expanded Polystyrene (EPS) Panel, Extruded Polystyrene Foam Panel, Fenolics, PU/PIR, and Flexible Insulation), Skin Type (OSB Two Sides and OSB One Side), Application (WallBuilds, Roofs, y Floors)
¿Cuál es el tamaño del mercado de panel aislado estructural y tasa de crecimiento
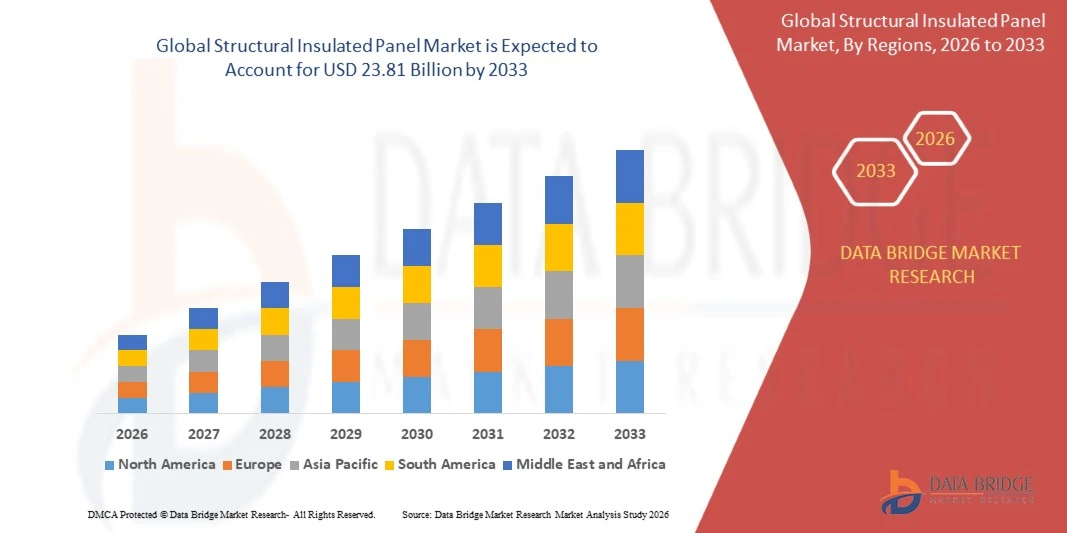
- Según el análisis de Data Bridge Market Research, el mercado de paneles aislados estructural fue valorado enUSD 14.94 billion in 2025y se prevé que alcanceUSD 23.81 billion by 2033, creciendo en unCAGR of 6.00% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de materiales de construcción eficientes en la energía, el aumento de la adopción de prácticas de construcción sostenibles y la ampliación de aplicaciones en la construcción residencial, comercial e industrial.
- El creciente énfasis en la reducción del consumo energético en los edificios, junto con normas más estrictas de eficiencia energética e iniciativas de construcción ecológica, es alentar a las empresas de construcción, los desarrolladores y los propietarios a adoptar paneles aislados estructurales. Estos paneles se utilizan cada vez más como alternativa a los materiales de construcción convencionales, ofreciendo mejoresaislamiento térmico, construcción más rápida, reducción de los costos energéticos y mejora del rendimiento estructural.
Tamaño del mercado
- Valor mundial del mercado (2025): 14,94 dólares
- Valor de mercado esperado (2033): USD 23.81 billón
- CAGR prefabricado (2026–2033): 6.00%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways of the Structural Insulated Panel Market
- América del Norte dominaba el mercado de paneles aislados estructurales con la mayor cuota de ingresos del 38,0% en 2025, respaldada por la creciente demanda de edificios eficientes en energía, tecnologías avanzadas de construcción y códigos de energía de construcción estrictos.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 7,5% de 2026 a 2033, alimentada por la urbanización rápida, el aumento de la construcción residencial y comercial, y el aumento de las inversiones en infraestructuras de edificios sostenibles en China, India y Japón.
- El segmento de panel ampliado de poliestireno (EPS) llevó al mercado con una cuota de 60,0% en 2025, impulsada por su eficacia en función del costo, estructura ligera y propiedades de aislamiento térmico fiables.
- PU/PIR son el tipo de producto de mayor crecimiento, proyectado para registrar un CAGR del 7,5%, lo que refleja el aumento de la demanda de materiales de aislamiento de alto rendimiento en edificios eficientes en energía.
- El segmento OSB de dos lados dominaba la categoría tipo piel con una cuota de ingresos del 75,0% en 2025, liderada por su uso generalizado en la construcción de paneles aislados estructurales convencionales.
- Las paredes representaban el 55,0% de la cuota de mercado en 2025, preferida por el amplio uso de paneles aislados en conjuntos de paredes exteriores e interiores.
- El segmento de techos es la categoría de aplicación de mayor crecimiento, con un CAGR de 7,0%, impulsado por el aumento de la demanda de sistemas de techo eficientes en energía y el mejoramiento del rendimiento de desarrollo de edificios.
Report Scope and Structural Insulated Panel Market Segmentation
|
Atributos |
Panel aislado estructural Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado del panel aislado estructural
- Las empresas constructoras están adoptando cada vez más paneles aislados estructurales para mejorar la eficiencia energética del edificio, reducir el tiempo de construcción y apoyar prácticas de construcción sostenibles en proyectos residenciales y comerciales.
- Por ejemplo, en septiembre de 2024, Hemsec informó que un nuevo centro comunitario en Newcastle, U.K., se construyó utilizando 2.200 m2 de paneles de aislamiento estructural de 175 mm, con una hermeticidad predicha de 2.0 m3/h·m2) a 50 Pa, destacando el uso de SIPs para mejorar la eficiencia térmica y acelerar la construcción comercial.
- El aumento de la demanda de sobres de construcción de alto rendimiento es alentador para los fabricantes desarrollar paneles aislados estructurales con mayor resistencia térmica, hermeticidad y compatibilidad con métodos de construcción prefabricados.
- Los paneles aislados estructurales combinan los revestimientos estructurales con un núcleo aislante, ayudando a reducir la transferencia de calor y apoyando el diseño eficiente de la energía.
- Los constructores y desarrolladores están incorporando cada vez más sistemas de paneles prefabricados en proyectos para minimizar los desechos materiales, mejorar la consistencia de la construcción y reducir la dependencia de procesos in situ intensivos en mano de obra.
- For instance, in March 2025, the Structural Insulated Panel Association reported that the SIP industry had finalized its first industry-wide Environmental Product Declaration (EPD), providing third-party-verified lifecycle environmental data to help architects, builders, and developers evaluate SIPs for energy-efficient and lower-impact construction.
- A medida que los interesados en la construcción siguen priorizando la eficiencia energética, la ejecución más rápida de proyectos y la reducción del consumo de energía operacional, los paneles aislados estructurales están cobrando importancia como solución de desarrollo de edificios para la construcción moderna.
¿Cuáles son los controladores clave del mercado de panel aislado estructural
- El creciente énfasis en edificios eficientes en la energía y el menor consumo de calefacción y refrigeración ha aumentado considerablemente la demanda de paneles aislados estructurales que proporcionan aislamiento continuo y sobres de construcción hermética.
- Por ejemplo, en febrero de 2024, el Departamento de Energía de EE.UU. anunció financiación de USD 1.499.962 para el proyecto SIPS del Instituto Politécnico Rensselaer, que tiene como objetivo desarrollar un sistema de revestimiento aislado de cáñamo basado en cáñamo, que apunta a ahorros energéticos del 15–25% HVAC en retrofits de edificios residenciales, apoyando la demanda de soluciones eficientes en el edificio
- Las empresas constructoras, arquitectos y desarrolladores están integrando los sistemas de construcción prefabricados en los diseños de proyectos para reducir los requisitos laborales in situ, acelerar los horarios de construcción y mejorar la coherencia del desarrollo de edificios.
- Por ejemplo, en marzo de 2023, el Departamento de Energía de EE.UU. anunció 5 millones de dólares en financiación para el proyecto integrado de la Universidad de Syracuse, que combina paneles prefabricados altamente aislados con sistemas mecánicos integrados de alta eficiencia para mejorar el rendimiento energético en edificios residenciales estudiantiles
- Con las industrias de construcción que priorizan cada vez más el rendimiento energético, la prefabricación y la terminación más rápida de los proyectos, los paneles aislados estructurales se están convirtiendo en una solución importante para el diseño y construcción de edificios modernos.
¿Qué factores están afectando el crecimiento del mercado de paneles aislados estructurales
- Los paneles aislados estructurales pueden requerir mayores costos de material inicial que algunos sistemas convencionales de encuadre, creando retos financieros para los constructores y desarrolladores que trabajan con presupuestos de construcción limitados.
- Por ejemplo, en agosto de 2024, un estudio publicado en Energies en el que se examinan los retos asociados con paneles aislados exteriores para retrofits de energía residencial, identificando costos, diversidad arquitectónica, consideraciones estructurales, resiliencia a la humedad y requisitos de sellado de aire y agua como importantes riesgos técnicos.
- Estos costos iniciales, junto con los requisitos de instalación especializados y la necesidad de contratistas experimentados, pueden limitar la adopción entre empresas de construcción más pequeñas y constructores en mercados sensibles a los precios.
- Además, el transporte de grandes paneles prefabricados, la coordinación de diseños de edificios y la garantía de un control adecuado de humedad y conexiones herméticas pueden aumentar la complejidad del proyecto, en particular cuando los instaladores experimentados y las cadenas de suministro establecidas son limitadas.
- Por ejemplo, en abril de 2022, un estudio publicado en Sostenibilidad examinó los obstáculos a la construcción fuera del lugar en la India e identificó las necesidades iniciales de capital, las dificultades de almacenamiento y transporte, las deficiencias de la cadena de suministro y la escasez de trabajadores cualificados como principales problemas de aplicación.
- Las consideraciones de costos iniciales, las necesidades de instalación especializadas y los requisitos de coordinación asociados con los paneles aislados estructurales siguen desafiando la adopción entre los constructores conscientes del presupuesto y las pequeñas empresas de construcción, a pesar de su potencial ahorro energético y laboral a largo plazo.
¿Cómo se aumenta el mercado del panel aislado estructural
El mercado de paneles de aislamiento estructural se segmenta sobre la base de producto, tipo de piel, aplicación y usuario final.
- Por producto
Sobre la base del producto, el mercado de paneles de aislamiento estructural se segmenta en lana de vidrio, lana de piedra, panel de poliestireno expandido (EPS), panel de espuma de poliestireno extruido, fenólicos, PU/PIR y aislamiento flexible. El segmento ampliado de poliestireno (EPS) dominaba el mercado con una participación del 60,0% en 2025, debido a su eficacia en función de los costos, estructura ligera y propiedades de aislamiento térmico fiables. Los paneles EPS son ampliamente utilizados en edificios residenciales y comerciales para mejorar la eficiencia energética y reducir la transferencia de calor. Su facilidad de manejo e instalación soporta plazos de construcción más rápidos. El material también ofrece versatilidad en diferentes diseños de edificios y sistemas de construcción prefabricados. La creciente demanda de viviendas asequibles y eficientes en la energía sigue apoyando la adopción.
Se prevé que el segmento PU/PIR registrará el crecimiento más rápido en CAGR del 7,5% entre 2026 y 2033, impulsado por la demanda de materiales de aislamiento de alto rendimiento en edificios eficientes en energía. Los núcleos de poliuretano y poliisocianurato ofrecen alta resistencia térmica en relación con su espesor, ayudando a optimizar el espacio interior utilizable. Estos paneles son adecuados para edificios con estrictos requisitos de eficiencia energética. Sus propiedades de aislamiento pueden reducir las cargas de calefacción y refrigeración cuando se incorporan en sobres de construcción debidamente diseñados. Aumentar la inversión en instalaciones comerciales, edificios de almacenamiento en frío e infraestructura industrial apoya su aplicación. Las mejoras en la fabricación de paneles y el diseño del desarrollo de edificios son más alentadoras.
- Por tipo de piel
Sobre la base del tipo de piel, el mercado de paneles aislados estructurales se segmenta en OSB dos lados y OSB un lado. El segmento OSB de dos lados dominaba el mercado con 75,0% de participación en 2025, impulsado por su uso generalizado en la construcción de paneles estructurales convencionales. Estos paneles cuentan con revestimientos orientados de tablas de hilo en ambos lados de un núcleo aislante, proporcionando fuerza estructural y rendimiento térmico. Su configuración admite aplicaciones de carga cuando esté debidamente diseñada e instalada. Son ampliamente utilizados en paredes residenciales, techos y suelos. Los procesos de fabricación normalizados y la compatibilidad con las prácticas de construcción establecidas apoyan aún más la adopción.
Se prevé que el segmento lateral de la OSB registrará el crecimiento más rápido en la CAGR del 6,5% entre 2026 y 2033, con el apoyo de la demanda de configuraciones de paneles adecuadas a conjuntos de edificios especializados. Estos paneles pueden incorporarse en diseños en los que un frente OSB se combina con un revestimiento alternativo o sustrato. Su idoneidad depende de los requisitos estructurales, la exposición a la humedad, el rendimiento del fuego y el método de instalación previsto. Los constructores pueden utilizar tales configuraciones para aplicaciones de construcción especiales de reacondicionamiento, revestimiento o prefabricados donde el diseño del sistema permite. El creciente interés en soluciones de construcción flexibles apoya el desarrollo de productos. Sin embargo, la adopción depende del cumplimiento de los códigos de construcción y la disponibilidad de conjuntos de paneles probados.
- By Application
Sobre la base de la aplicación, el mercado de paneles de aislamiento estructural se segmenta en paredes, techos y suelos. El segmento de paredes dominaba el mercado con un 55,0% de participación en 2025, impulsado por el amplio uso de paneles aislados en conjuntos de paredes exteriores e interiores. Los paneles de pared proporcionan soporte estructural y aislamiento continuo, ayudando a reducir la transferencia de calor a través de sobres de construcción. Son ampliamente adoptados en viviendas residenciales, edificios comerciales y proyectos de construcción prefabricados. Su diseño fabricado en fábrica puede mejorar la consistencia dimensional y reducir el tiempo de construcción in situ. La creciente demanda de edificios eficientes en la energía y sistemas de construcción hermética apoya aún más la adopción.
Se prevé que el segmento de techos registrará el crecimiento más rápido en la CAGR del 7,0% entre 2026 y 2033, impulsado por el aumento de la demanda de sistemas de techo eficientes en energía y el mejoramiento del rendimiento de la urbanización. Los paneles de techo aislados estructurales combinan funciones aislantes y estructurales dentro de una sola asamblea. Pueden ayudar a reducir el puente térmico y limitar la transferencia de calor no deseada cuando se instala correctamente. Su naturaleza prefabricada puede acortar los tiempos de instalación del techo y reducir el manejo de materiales in situ. La demanda es apoyada por construcción residencial, instalaciones comerciales y proyectos que requieren un aislamiento eficiente del techo. El creciente énfasis en la reducción del consumo energético de los edificios es alentar a los desarrolladores a considerar soluciones de techo de alto rendimiento.
- Por Usuario final
Sobre la base del usuario final, el mercado de paneles de aislamiento estructural se segmenta en aplicaciones residenciales, comerciales y no de construcción. El segmento residencial dominaba el mercado con 60,0% de participación en 2025, impulsado por el aumento de la demanda de viviendas eficientes en energía, viviendas asequibles y métodos de construcción más rápidos. Los paneles aislados estructurales se utilizan en paredes exteriores, techos y suelos para crear sobres de construcción aislados. Su diseño prefabricado puede reducir los requisitos laborales in situ y acortar los horarios de construcción. Los constructores de viviendas están considerando cada vez más estos sistemas para mejorar la comodidad térmica y gestionar los costos de calefacción y refrigeración a largo plazo. El creciente interés en viviendas sostenibles y diseños de edificios herméticos apoya aún más la adopción.
Se prevé que el segmento comercial registrará el crecimiento más rápido en la CAGR del 7,0% de 2026 a 2033, con el apoyo de inversiones crecientes en oficinas de eficiencia energética, instituciones educativas, instalaciones sanitarias y edificios de hospitalidad. Los desarrolladores comerciales priorizan cada vez más el rendimiento en desarrollo de edificios para ayudar a controlar el consumo de energía operacional. Los paneles aislados estructurales pueden soportar una mayor rapidez en la ejecución de proyectos a través de montajes prefabricados de pared y techo. Su rendimiento de aislamiento puede contribuir a la estabilidad de temperatura interior cuando está integrado con ventilación adecuada y sistemas mecánicos. La demanda también está respaldada por proyectos de construcción que buscan procesos de instalación predecibles y reducen el trabajo in situ. La importancia cada vez mayor de las normas de construcción sostenibles y la eficiencia operacional a largo plazo es alentar la evaluación de los sistemas de paneles aislados.
¿Qué región posee la mayor parte del mercado del panel aislado estructural
- América del Norte dominaba el mercado de paneles aislados estructurales con la mayor cuota de ingresos del 38,0% en 2025, respaldada por la creciente demanda de edificios eficientes en energía, tecnologías avanzadas de construcción y códigos de energía de construcción estrictos.
- La región también se beneficia de normas estrictas de eficiencia energética de los edificios, el aumento de las inversiones en construcción residencial y la presencia de fabricantes de paneles aislados estructurales establecidos. El aumento de la atención en la reducción de los costos de calefacción y enfriamiento, la mejora del rendimiento de la construcción y la aceleración de los plazos de construcción sigue fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Structural Insulated Panel Market Insight
El mercado de paneles aislados estructurales de los Estados Unidos es testigo de un fuerte crecimiento debido al aumento de las inversiones en viviendas eficientes en energía, prácticas de construcción sostenibles y tecnologías de construcción prefabricadas. La industria de construcción residencial establecida por el país, junto con la creciente adopción de materiales de aislamiento de alto rendimiento y sistemas de construcción modulares, impulsa la demanda en aplicaciones residenciales, comerciales e industriales. Además, la importancia cada vez mayor de reducir el consumo energético de los edificios, mejorar el rendimiento térmico y acelerar los plazos de construcción es alentar la adopción de paneles aislados estructurales en todo el país.
Asia-Pacific Structural Insulated Panel Market Insight
Se espera que el mercado de paneles de aislamiento estructural de Asia y el Pacífico experimente un rápido crecimiento, impulsado por la creciente urbanización, la ampliación de la construcción residencial y el aumento de las inversiones en infraestructuras modernas de edificios en países como China, la India y el Japón. Aumentar la concienciación sobre la eficiencia energética, aumentar la adopción de tecnologías de construcción prefabricadas y aumentar la demanda de materiales de construcción sostenibles están apoyando la expansión del mercado regional. Además, la ampliación de la infraestructura comercial, las iniciativas de vivienda asequibles y la creciente atención a la reducción del tiempo de construcción están acelerando la adopción de paneles aislados estructurales en toda la región.
Japan Structural Insulated Panel Market Insight
El mercado de paneles aislados estructurales del Japón es testigo de un crecimiento constante debido al aumento de las inversiones en edificios de eficiencia energética, tecnologías avanzadas de construcción y soluciones sostenibles de vivienda. Las empresas de construcción y los desarrolladores están explorando cada vez más sistemas de construcción prefabricados para mejorar el aislamiento térmico, mejorar la calidad de la construcción y reducir los requisitos laborales in situ. Además, el énfasis del país en la conservación de la energía, el diseño de edificios resistentes a terremotos y procesos de construcción eficientes está apoyando el interés en paneles aislados estructurales para aplicaciones residenciales y comerciales.
China Iluminación del mercado del panel aislado estructural
El mercado de paneles de aislamiento estructural de China está creciendo rápidamente, impulsado por la expansión del desarrollo urbano, el aumento de las inversiones en construcción residencial y la creciente demanda de materiales de construcción eficientes en energía. La creciente adopción de sistemas de construcción prefabricados y tecnologías de construcción sostenibles está apoyando el uso de paneles aislados en proyectos residenciales, comerciales e industriales. Además, las iniciativas gubernamentales que promueven edificios verdes, el aumento del desarrollo de la infraestructura y el aumento de la conciencia de los ahorros energéticos a largo plazo están fortaleciendo el potencial de China como importante mercado de crecimiento de los paneles aislados estructurales.
U.K. Structural Insulated Panel Market Insight
El mercado de paneles de aislamiento estructural de los Estados Unidos está experimentando un crecimiento constante, apoyado por la adopción creciente de métodos de construcción eficientes en la energía, sistemas de vivienda prefabricados y materiales de construcción de bajas emisiones de carbono. Aumentar la demanda de mejores aislamientos térmicos y reducir los costos de calefacción es alentar a los constructores y desarrolladores a considerar paneles aislados estructurales en proyectos residenciales y comerciales. Además, el énfasis en mejorar el rendimiento energético de los edificios, reducir los desechos de construcción y acelerar la finalización del proyecto es apoyar el desarrollo del mercado en todo el Reino Unido.
Alemania Iluminación del mercado del panel aislado estructural
El mercado de paneles aislantes estructurales de Alemania se está expandiendo constantemente debido a la fuerte industria de la construcción del país, centrándose cada vez más en fomentar la eficiencia energética y la adopción creciente de tecnologías de construcción prefabricadas. Los constructores, arquitectos y desarrolladores están priorizando cada vez más sobres de construcción de alto rendimiento para mejorar el aislamiento, reducir el consumo de energía y mejorar el confort interior. Los avances continuos en los materiales de aislamiento, el diseño sostenible de edificios y los métodos de construcción industrializados, junto con el énfasis de Alemania en los edificios eficientes en la energía, están apoyando aún más la adopción de paneles aislados estructurales en proyectos residenciales y comerciales.
¿Cuáles son las mejores empresas del mercado de paneles aislados estructurales
La industria de paneles de aislamiento estructural está dirigida principalmente por empresas bien establecidas, incluyendo:
- ACME Panel Company(U.S.)
- Enercept, Inc(U.S.)
- Energy Panel Structures, Inc.(U.S.)
- Extreme Panel Technologies, Inc(U.S.)
- Foard Panel, Inc.(U.S.)
- FischerSIPS (U.S.)
- Premier SIPS (Estados Unidos)
- R-Control SIPS, LLC (U.S.)
- Thermocore (U.S.)
- SIPs of America (Estados Unidos)
- ThermaSteel, Inc. (U.S.)
- Porter Corp (U.S.)
- General Panel Corp. (U.S.)
- Timberline Panel Company (U.S.)
- SIP Building Systems Ltd (U.K.)
- Premier Sips UK Ltd (U.K.)
- Hemsec Manufacturing (U.K.)
- AFM Corporation (U.S.)
- Urban Industries of Ohio, Inc. (U.S.)
- Structural Insulated Panel Association (Estados Unidos)
¿Cuáles son los últimos avances en el mercado de paneles aislados estructurales
- En marzo de 2025, la Structural Insulated Panel Association (SIPA) anunció la finalización de la primera Declaración de Producto Ambiental (EPD) de la industria para paneles aislados estructurales. Finalizada con miembros de la industria a finales de 2024, la declaración proporciona datos ambientales de ciclo de vida verificados por terceros que abarcan la extracción, fabricación, transporte, uso y eliminación de materias primas. Este desarrollo ayuda a arquitectos, constructores y desarrolladores a evaluar la huella ambiental de SIP y compararlos con materiales de construcción convencionales, apoyando una mayor transparencia en el diseño sostenible de edificios.
- En noviembre de 2024, la Structural Insulated Panel Association informó de las conclusiones de un proyecto multianual de investigación colaborativa realizado con el Laboratorio de Productos Forestales del Departamento de Agricultura y la Universidad Estatal de Mississippi. La investigación evaluó el rendimiento a largo plazo de los paneles aislados estructurales bajo cargas sostenidas y examinó su resistencia a la deflexión, comúnmente conocida como estruendo. Los hallazgos indicaron que los sistemas de techo SIP pueden combinar o potencialmente superar los sistemas tradicionales de techo con estructura de madera en durabilidad a largo plazo, proporcionando evidencia técnica adicional de su rendimiento estructural y fiabilidad.
- En marzo de 2023, el Departamento de Energía de los EE.UU. anunció apoyo a los Paneles de Retrofio de Muro de Next Generation con el proyecto de Paneles Aislados de Vacuo Integrados (VIPs), liderados por Laboratorios de Investigación de Innovación y en los que participan asociados de la industria y la investigación, incluida la Asociación de Grupos Aislados Estructurales. El proyecto se centró en el desarrollo de paneles avanzados de pared retrofit que combinan aislamiento al vacío con sistemas de paneles prefabricados para mejorar el rendimiento de construcción-envelope. The initiative aimed to enhance insulation effectiveness in existing multifamily buildings while addressing manufacturing feasibility, installation, and market adoption challenges. This development demonstrates continued innovation in insulated panel technologies for energy-efficient building rehabilitations
- En enero de 2022, Owens Corning presentó FOAMGLAS PERINSUL SIB, un bloque aislante estructural de vidrio celular diseñado para reducir el puente térmico debajo de las paredes exteriores de venebre de mampostería. El producto fue desarrollado para proporcionar tanto la capacidad de aislamiento como la capacidad de carga en las uniones fundamentales de desarrollo de edificios, donde mantener el rendimiento térmico continuo puede ser difícil. Su alta resistencia compresiva, estabilidad dimensional y resistencia a la humedad lo hacen adecuado para aplicaciones exigentes de construcción. Esta introducción refleja la innovación continua en componentes de aislamiento diseñados para mejorar la eficiencia energética y la durabilidad de los sobres de construcción modernos.
- En diciembre de 2021, el Departamento de Energía de EE.UU. documentó la investigación en paneles de pared de nueva generación que incorporan paneles aislados por vacío y materiales de aislamiento compuesto. El proyecto exploró configuraciones de paneles alternativos, incluyendo combinaciones de aislamiento de vacío, poliisocyanurate y poliestireno expandido, para mejorar la resistencia térmica mientras se gestiona el espesor del panel y la viabilidad de fabricación. La investigación también examinó retos de ingeniería asociados con el rendimiento estructural, durabilidad e instalación de retrofit. Esta evolución puso de relieve los esfuerzos en curso por promover sistemas de paneles aislados de alto rendimiento para mejorar los edificios existentes y reducir el consumo energético de los edificios.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











