



Global System Basis Chip (SBC) Market Segmentation, By Vehicle Type (Passenger Cars, Light Commercial Vehicles, Heavy Commercial Vehicles), Application (Powertrain, Safety Systems, Body Electronics, Chassis, Telematics & Infotainment), Interfaz de comunicación (CAN, LIN, FlexRay, CAN FD), Clasificación actual (150 mA, 250 mA), Propulsión de vehículos híbridos
¿Cuál es la tasa de tamaño y crecimiento del mercado del sistema Basis Chip (SBC)
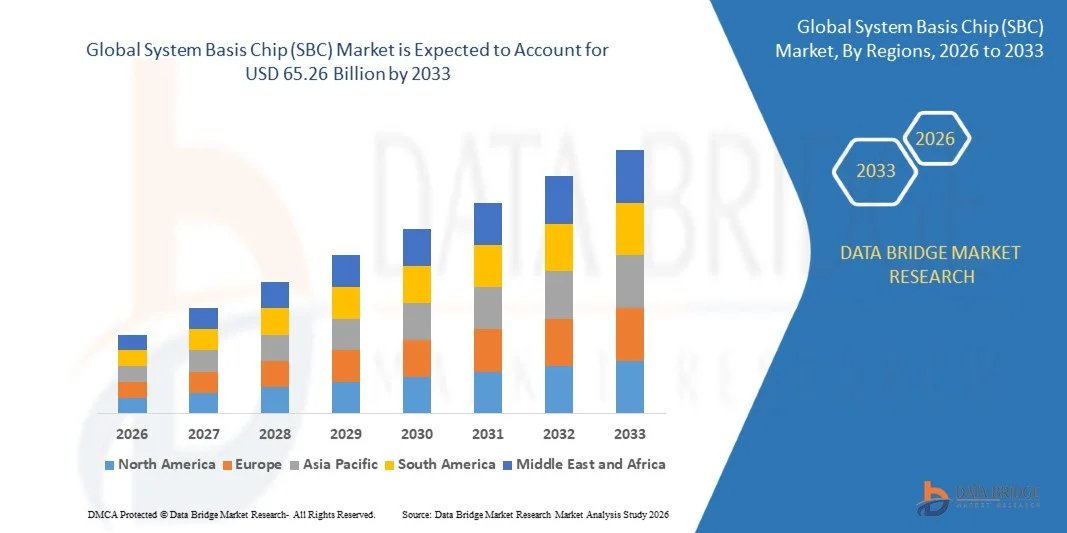
- Según el análisis de Data Bridge Market Research, el mercado del chip de base del sistema (SBC) fue valorado enUSD 29.79 billion in 2025y se prevé que alcanceUSD 65.26 billion by 2033, creciendo en unCAGR of 10.30% from 2026 to 2033.
- Un chip de base de sistema es un circuito integrado que consolida la regulación de voltaje, interfaces de comunicación como CAN y LIN, diagnósticos, funciones de vigilancia, y la lógica de despertura en una sola matriz, reduciendo el recuento de componentes y mejorando la fiabilidad en unidades de control electrónico automotriz (ECUs).
- El mercado se está expandiendo rápidamente a medida que los vehículos integran más unidades de control electrónico para apoyaravanzados sistemas de asistencia al conductor (ADAS), powertrains eléctricos, y conectividad vehículo a todo (V2X), todos los cuales requieren chips de comunicación compactos, fiables y cada vez más de alta velocidad, como SBCs para funcionar.
Tamaño del mercado
- Valor mundial del mercado (2025): 29,79 dólares
- Valor de mercado esperado (2033): 65,26 dólares
- CAGR predictivo (2026–2033): 10,30%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways del Sistema Basis Chip (SBC) Market
- Asia-Pacífico dominaba el mercado global del chip base del sistema (SBC) con la mayor cuota de ingresos del 41,28% en 2025, apoyado por la posición de la región como el mayor centro mundial de producción de vehículos y el rápido crecimiento en la fabricación nacional de vehículos eléctricos.
- También se espera que Asia-Pacífico siga siendo la región de más rápido crecimiento, registrando un CAGR de 12,4% de 2026 a 2033, impulsado por la continua expansión de la producción de VE en China, la creciente adopción de ADAS y la creciente inversión nacional de fabricación semiconductora.
- El segmento de automóviles de pasajeros lideraba el mercado con una cuota de 68,42% en 2025, impulsada por la alta unidad de control electrónico cuenta en vehículos de pasajeros modernos que abarcan el cuerpo, la seguridad, el infotainment y los sistemas de transmisión eléctrica.
- Los vehículos comerciales ligeros son el segmento de vehículos de mayor crecimiento, proyectado para registrar un CAGR de 11,8%, lo que refleja la creciente electrificación y la creciente adopción de sistemas avanzados de seguridad y telemática en las flotas de entrega y logística.
- El segmento de aplicaciones de electrónica corporal dominaba el mercado con una cuota de ingresos del 32.84% en 2025, liderada por el alto número de SBC requeridos a través de módulos de control corporal, módulos de puerta, controles de asientos yHVACsistemas.
- El segmento de aplicación de sistemas de seguridad es el más rápido, con un CAGR de 12,9%, impulsado por el rápido crecimiento en la adopción de ADAS y regulaciones de seguridad de vehículos globales más estrictas que requieren arquitecturas electrónicas redundantes y seguras.
- El segmento de interfaz de comunicación CAN FD es el más rápido, con un CAGR de 13,2%, ya que los fabricantes de automóviles actualizan las redes en vehículos para soportar las velocidades de transmisión de datos más altas requeridas por vehículos conectados y cada vez más definidos por software.
Report Scope and System Basis Chip (SBC) Market Segmentation
|
Atributos |
Sistema Basis Chip (SBC) Mercado de valores clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado del sistema Basis Chip (SBC)
- Los fabricantes de chips están desarrollando cada vez más variantes de SBC mini e integradas que consolidan más funciones en tamaños de molde más pequeños para satisfacer la demanda de fabricantes de automóviles para reducir la huella de PCB y reducir el costo del sistema.
- Por ejemplo, en junio de 2024, NXP Semiconductors presentó el FS24 SBC, un Mini CAN FD SBC de seguridad diseñado para una alta confiabilidad en aplicaciones críticas de seguridad, con un regulador de movimiento conmutado conectado con batería que ofrece hasta 400 mA y soporte para una amplia gama de microcontroladores y dispositivos de comunicación.
- Los fabricantes de automóviles y proveedores Tier-1 también están favoreciendo cada vez más a los SBCs capaces de FD CAN para apoyar las velocidades de transmisión de datos más altas requeridas por las arquitecturas de vehículos conectadas definidas por software.
- A medida que las arquitecturas electrónicas de vehículos continúan consolidando alrededor de menos, más potentes controladores zonales y de dominio, se espera que la demanda de SBCs altamente integrados y de alta fiabilidad siga acelerando.
¿Cuáles son los controladores clave del mercado de chip del sistema (SBC)
- La rápida expansión global de la producción de vehículos eléctricos es un importante impulsor de la demanda de SBC, ya que los EV requieren SBCs adicionales para la gestión de baterías, distribución de energía y control eléctrico de alimentación no presente en vehículos convencionales.
- Por ejemplo, los chipmakers han seguido desarrollando dispositivos mini CAN FD SBC como el FS24 SBC de NXP, introducido en junio de 2024, específicamente para mejorar la confiabilidad de la comunicación en vehículos y apoyar la creciente complejidad eléctrica de los vehículos modernos y electrificados.
- La creciente adopción de sistemas avanzados de asistencia al conductor (ADAS) aumenta el número de unidades de control electrónico de seguridad crítica por vehículo, cada una de las cuales requiere una SBC de alta fiabilidad para gestionar la energía y la comunicación.
- La continua transición de Automakers hacia arquitecturas de vehículos definidas por software está aumentando la demanda de SBCs que apoyan protocolos de comunicación de alta velocidad como CAN FD, permitiendo la transmisión de datos en tiempo real que estas arquitecturas requieren.
- A medida que el contenido electrónico mundial de vehículos sigue aumentando tanto en mercados desarrollados como en mercados emergentes de automóviles, se espera una demanda sostenida de chips basados en sistemas a través de aplicaciones corporales, de seguridad, de transmisión de energía eléctrica y de información.
¿Qué factores están reforzando el crecimiento del mercado del sistema Basis Chip (SBC)
- La industria semiconductora automotriz sigue expuesta a la escasez periódica de chips y las perturbaciones de la cadena de suministro, lo que puede limitar la disponibilidad de SBC y retrasar los calendarios de producción de vehículos.
- Aumento de los costos de desarrollo para los SBCs cada vez más complejos y altamente integrados capaces de soportar normas funcionales de seguridad, como la presión de fijación de precios ASIL-D en toda la cadena de suministro de automóviles.
- Las tensiones y aranceles comerciales internacionales sobre circuitos integrados automotrices pueden afectar directamente el costo y la disponibilidad de los SBC, en particular los fabricados en centros clave de producción, como Alemania y Malasia, creando presión de costes en los sistemas avanzados de asistencia al conductor que dependen en gran medida de estos chips.
- La necesidad de apoyar continuamente ambos protocolos de comunicación heredados, como el clásico CAN y LIN, junto con nuevos estándares como CAN FD requiere que los fabricantes mantengan carteras de productos más amplias y complejas, añadiendo complejidad de ingeniería e inventario.
¿Cómo se aumenta el mercado del sistema Basis Chip (SBC)
El mercado basado en el sistema chip (SBC) se segmenta sobre la base del tipo de vehículo, aplicación, interfaz de comunicación, clasificación actual, propulsión del vehículo.
- Por tipo de vehículo
Sobre la base del tipo de vehículo, el mercado global basado en el sistema chip (SBC) se segmenta en vehículos de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados. El segmento de automóviles de pasajeros dominaba el mercado con una proporción de 68,42% en 2025 debido a los vehículos de pasajeros modernos integran un alto número de unidades de control electrónico que abarcan sistemas de cuerpo, seguridad, infotenimiento y alimentación, cada una de ellas que normalmente requiere al menos una SBC. Además, el aumento de la demanda de consumidores de características conectadas y de confort en los coches de pasajeros sigue aumentando el contenido promedio de SBC por vehículo.
Se espera que el segmento de vehículos comerciales ligeros sea testigo de la CAGR más rápida del 11,8% entre 2026 y 2033, impulsada por la creciente electrificación de las flotas de entrega y logística, aumente el número de unidades de control electrónico y los SBC asociados requeridos por vehículo. Además, la creciente adopción de sistemas avanzados de seguridad y telemática en vehículos comerciales ligeros está ampliando el contenido de SBC en este segmento.
- By Application
Sobre la base de la aplicación, el mercado global de chips (SBC) se segmenta en Powertrain, Safety Systems, Body Electronics, Chassis, Telematics & Infotainment. El segmento de electrónica corporal dominaba el mercado con una proporción de 32,84% en 2025 debido a módulos de control corporal, módulos de puerta, controles de asiento y sistemas HVAC, cada uno requiere normalmente un SBC dedicado para gestionar la energía y la comunicación, dando a esta aplicación la mayor demanda agregada de SBC. Además, el aumento de la comodidad del vehículo y los recuentos de comodidad siguen ampliando el número de módulos de electrónica corporal por vehículo.
Se espera que el segmento de sistemas de seguridad sea testigo de la CAGR más rápida del 12,9% de 2026 a 2033, impulsada por el rápido crecimiento de la adopción de ADAS está aumentando el número de unidades de control electrónico de seguridad crítica que requieren SBCs de alta fiabilidad y seguridad. Además, normas más estrictas de seguridad de los vehículos mundiales están empujando a los fabricantes de automóviles hacia arquitecturas electrónicas más redundantes, aumentando aún más la demanda de SBC en sistemas de seguridad.
- Por interfaz de comunicación
Sobre la base de la interfaz de comunicación, el mercado global basado en el sistema chip (SBC) se segmenta en CAN, LIN, FlexRay, CAN FD. El segmento CAN dominaba el mercado con una proporción de 46,75% en 2025 debido a que CAN sigue siendo el protocolo de comunicación más ampliamente implementado en vehículos a través de aplicaciones de cuerpo, potencia y chasis debido a su madurez, fiabilidad y rentabilidad. Además, la gran base instalada de arquitecturas de vehículos basadas en CAN sigue apoyando una fuerte demanda continua de SBCs de interfaz CAN.
Se espera que el segmento de FD CAN sea testigo de la CAGR más rápida del 13,2% entre 2026 y 2033, impulsada por los fabricantes de automóviles, está mejorando cada vez más las redes de vehículos a FD CAN para apoyar las velocidades de transmisión de datos más altas requeridas por vehículos conectados y definidos por software. Además, la creciente adopción de SBCs FD CAN para aplicaciones críticas de seguridad de alta fiabilidad está acelerando aún más el crecimiento de este segmento de interfaz.
- By Current rating
Sobre la base de la clasificación actual, el mercado global de chips (SBC) se segmenta en 150 mA, 250 mA, 500 mA. El segmento 250-mA dominaba el mercado con una proporción de 38.64% en 2025 debido a 250 mA las calificaciones actuales proporcionan un equilibrio práctico de la entrega de energía y eficiencia adecuado a la mayoría de las unidades de control electrónico de cuerpo y comodidad. Además, una amplia disponibilidad de 250 variantes de SBC en las familias de productos de los principales fabricantes apoya su posición dominante.
Se espera que el segmento de 500 mA sea testigo de la CAGR más rápida de 12,6% de 2026 a 2033, impulsada por los SBCs de corriente más elevada, se requiera cada vez más para apoyar subsistemas eléctricos e híbridos de vehículos hambrientos de energía, incluyendo unidades de control de baterías y de alimentación. Además, la creciente integración de periféricos adicionales por unidad de control electrónico está aumentando los requisitos de suministro de energía que favorecen los SBCs de mayor rango actual.
- Por propulsión del vehículo
Sobre la base de la propulsión del vehículo, el mercado mundial de chips de base del sistema se segmenta en el motor de combustión interna (ICE), vehículos eléctricos y híbridos. El segmento del motor de combustión interna (ICE) dominó el mercado con una participación del 58,36% en 2025 debido a los vehículos ICE siguen representando la mayoría de la producción mundial de vehículos y nuevos vehículos, sosteniendo una fuerte demanda continua de SBC de esta categoría de propulsión. Además, incluso a medida que la electrificación se acelera, los vehículos de ICE todavía requieren un extenso cuerpo, seguridad y electrónica de infotenimiento que dependen de SBCs.
Se espera que el segmento de vehículos eléctricos e híbridos sea testigo de la CAGR más rápida del 13,8% de 2026 a 2033, impulsada por vehículos eléctricos e híbridos requieren SBCs adicionales para la gestión de baterías, distribución de energía y control eléctrico que no están presentes en los vehículos ICE convencionales. Además, el rápido crecimiento mundial de la producción de vehículos eléctricos sigue ampliando la parte de este segmento de la demanda total de SBC.
¿Qué región tiene la mayor parte del mercado de la chip del sistema
- Asia-Pacífico dominaba el mercado global del chip base del sistema (SBC) con la mayor cuota de ingresos del 41,28% en 2025, apoyado por la posición de la región como el mayor centro mundial de producción de vehículos y el rápido crecimiento en la fabricación nacional de vehículos eléctricos.
- También se espera que Asia-Pacífico siga siendo la región de más rápido crecimiento, registrando un CAGR de 12,4% de 2026 a 2033, impulsado por la continua expansión de la producción de VE en China, la creciente adopción de ADAS y la creciente inversión nacional de fabricación semiconductora.
China System Basis Chip (SBC) Market Insight
El mercado de la base del sistema de China (SBC) se está expandiendo rápidamente, impulsado por la posición del país como el mayor productor de vehículos eléctricos del mundo y la creciente inversión nacional de fabricación semiconductor. El aumento del apoyo gubernamental a la autosuficiencia electrónica automotriz está acelerando aún más el crecimiento del mercado en China.
Alemania System Basis Chip (SBC) Market Insight
El mercado del chip de base del sistema de Alemania (SBC) está creciendo constantemente, sustentado por la fuerte presencia de los principales fabricantes de semiconductores de automóviles europeos y fabricantes de automóviles premium que conducen alto contenido electrónico por vehículo. La innovación continua en SBCs compatibles con la seguridad funcional refuerza la posición de Alemania como un centro europeo clave para semiconductores automotrices.
U.S. System Basis Chip (SBC) Market Insight
El mercado de la base del sistema de los Estados Unidos (SBC) se está expandiendo constantemente, con el apoyo de la creciente inversión nacional de fabricación semiconductores y la creciente adopción de ADAS en la flota de vehículos del país. La colaboración continua entre los fabricantes de automóviles y los fabricantes de chips en las arquitecturas de vehículos definidas por software de próxima generación está fortaleciendo el crecimiento del mercado.
Japón System Basis Chip (SBC) Market Insight
El mercado de base del sistema de Japón es testigo de un crecimiento constante, apoyado por la fuerte presencia de los principales fabricantes de semiconductores domésticos y una cadena de suministro automotriz bien establecida. El aumento de la producción de vehículos eléctricos contribuye aún más al crecimiento del mercado en Japón.
South Korea System Basis Chip (SBC) Market Insight
El mercado de base del sistema de Corea del Sur (SBC) está creciendo a un ritmo saludable, impulsado por el fuerte crecimiento de la producción nacional de vehículos eléctricos y la expansión de la inversión en la capacidad nacional de fabricación de semiconductores. El aumento de la adopción de sistemas avanzados de asistencia al conductor entre los fabricantes nacionales de automóviles está apoyando aún más el crecimiento del mercado.
¿Cuál es el mercado de las mejores empresas del sistema Basis Chip (SBC)
El mercado basado en el sistema (SBC) está dirigido principalmente por empresas bien establecidas, incluyendo:
- NXP Semiconductors N.V.v (Países Bajos)
- Infineon Technologies AG(Alemania)
- STMicroelectronics N.V.(Suiza)
- Texas Instruments Incorporated(U.S.)
- Renesas Electronics Corporation(Japón)
- onsemi (Estados Unidos)
- Microchip Technology Inc. (U.S.)
- Analog Devices, Inc. (U.S.)
- ROHM Co., Ltd. (Japón)
- Melexis NV (Bélgica)
- Elmos Semiconductor SE (Alemania)
- Robert Bosch GmbH (Alemania)
- Toshiba Corporation (Japón)
- Marvell Technology, Inc. (U.S.)
- ams OSRAM AG (Austria)
- Denso Corporation (Japón)
- Continental AG (Alemania)
- Qualcomm Technologies, Inc. (U.S.)
- Broadcom Inc. (Estados Unidos)
- Diodes Incorporated (U.S.)
¿Cuáles son los últimos desarrollos en el mercado del sistema Basis Chip (SBC)
- En junio de 2024, NXP Semiconductors presentó el FS24 SBC, un Mini CAN FD SBC de seguridad diseñado para una alta confiabilidad en aplicaciones automotrices de seguridad, con un regulador de movimiento conmutado de batería que ofrece hasta 400 mA y un regulador lineal que proporciona hasta 150 mA, soportando una amplia gama de microcontroladores y dispositivos de comunicación para mejorar la fiabilidad de comunicación en vehículos.
- En agosto de 2023, Infineon Technologies introdujo las familias TLE988x y TLE989x MOTIX de potencia integrada IC, ampliando la cartera de la empresa de soluciones de sistema automotriz altamente integradas que combinan un controlador de puertas, microcontrolador, interfaz de comunicación CAN FD y suministro de energía en un solo chip para aplicaciones de automoción, confort y gestión térmica.
- En enero de 2026, Infineon y Flex introdujeron un kit de desarrollo de control de zonas para vehículos definidos por software. La plataforma utiliza bloques de construcción modulares e incorpora múltiples interfaces CAN-FD, LIN y Ethernet junto con funciones de control de potencia y ciberseguridad. El enfoque de desarrollo apoya los diseños configurables de control de zonas y demuestra el cambio más amplio hacia la electrónica centralizada de vehículos, creando demanda de componentes integrados de gestión de energía y comunicación, como los SBC.
- En agosto de 2026, NXP destacó su familia SBC de seguridad FS23, dirigida a los controladores de cuerpo y confort, así como aplicaciones de sistemas de gestión de baterías. La familia combina funciones de gestión de energía, comunicación CAN y LIN, gestión de sistemas y seguridad, al tiempo que apoya la escalabilidad y compatibilidad de hardware/software en plataformas automotrices. NXP afirma que la familia FS23 se desarrolla según el proceso ISO 26262 y llega a ASIL B.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO GLOBAL DE CHIP DE BASE DE SISTEMA (SBC)
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO GLOBAL DE CHIP BASE DE SISTEMA (SBC)
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 GUÍA DE MERCADO
2.2.4 CUADRÍCULA DE POSICIONAMIENTO DE LA EMPRESA
2.2.5 ANÁLISIS DE LA CUOTA DE MERCADO DE LA EMPRESA
2.2.6 MODELADO MULTIVARIADO
2.2.7 ANÁLISIS DE ARRIBA A ABAJO
2.2.8 NORMAS DE MEDICIÓN
2.2.9 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.10 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.11 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO GLOBAL DE CHIP DE BASE DE SISTEMA (SBC): INSTANTÁNEA DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 LAS CINCO FUERZAS DE PORTERS
5.2 NORMAS REGULADORAS
5.3 TENDENCIAS TECNOLÓGICAS
5.4 ANÁLISIS DE PATENTES
5.5 ESTUDIO DE CASO
5.6 ANÁLISIS DE LA CADENA DE VALOR
5.7 ANÁLISIS COMPARITIVO DE EMPRESAS
5.8 PROTOCOLOS DE COMUNICACIÓN PARA EL CHIP BASE DEL SISTEMA
5.8.1 RED DE ÁREA DE CONTROLADOR (CAN)
5.8.1.1. TRANSCEPTORES CAN
5.8.2 RED DE INTERCONEXIÓN LOCAL (LIN)
5.8.2.1. TRANSCEPTORES LIN
5.8.3 INTERFAZ DE SENSOR PERIFÉRICO (PSI5)
5.8.4 FLEXRAY
5.8.5 ETHERNET
6 MERCADO GLOBAL DE CHIP BASE DE SISTEMA (SBC), POR TIPO DE INDUSTRIA
6.1 INFORMACIÓN GENERAL
6.2 AUTOMOTRIZ
6.2.1 POR TIPO
6.2.1.1. VEHÍCULO DE PASAJEROS
6.2.1.1.1. POR TIPO
6.2.1.1.1.1 PORTON TRASERO
6.2.1.1.1.2 SEDÁN
6.2.1.1.1.3 Todoterreno
6.2.1.1.1.4 CUPÉ
6.2.1.1.1.5 MUV
6.2.1.1.1.6 COCHE DEPORTIVO
6.2.1.1.1.7 CONVERTIBLE
6.2.1.1.1.8 OTROS
6.2.1.2. VEHÍCULO COMERCIAL
6.2.1.2.1. VEHÍCULO COMERCIAL LIGERO (LCV)
6.2.1.2.1.1 POR TIPO
6.2.1.2.1.1.1. FURGONETAS
6.2.1.2.1.1.2. CAMIONETAS
6.2.1.2.1.1.3. MINIBUS
6.2.1.2.1.1.4. OTROS
6.2.1.2.2. VEHÍCULO COMERCIAL PESADO (HCV)
6.2.1.2.2.1 POR TIPO
6.2.1.2.2.1.1. AUTOBÚS
6.2.1.2.2.1.2. CAMIONES
6.2.1.3. VEHÍCULO GUIADO AUTOMÁTICAMENTE (AGV)
6.3 INDUSTRIAL
7 MERCADO GLOBAL DE CHIP BASE DE SISTEMA (SBC), POR RANGO DE POTENCIA
7.1 INFORMACIÓN GENERAL
7.2 BAJA POTENCIA
7.3 POTENCIA MEDIA
7.4 ALTA POTENCIA
8 MERCADO GLOBAL DE CHIP BASE DE SISTEMA (SBC), POR APLICACIÓN
8.1 DESCRIPCIÓN GENERAL
8.2 POTENCIA
8.2.1 MÓDULO DE CONTROL DEL MOTOR
8.2.2 MOTOR HEV/EV
8.2.3 TRANSMISIÓN
8.3 SEGURIDAD
8.3.1 BOLSAS DE AIRE
8.3.2 CONTROL ELECTRÓNICO DE ESTABILIDAD (ESC)
8.3.3 CONTROL DE CRUCERO ADAPTATIVO (ACC)
8.3.4 VISIÓN NOCTURNA
8.3.5 SISTEMA DE MONITOREO DE PRESIÓN DE NEUMÁTICOS (TPMS)
8.3.6 ASISTENCIA DE ESTACIONAMIENTO
8.4 ELECTRÓNICA CORPORAL
8.4.1 MÓDULOS DE CONTROL DE LA CARROCERÍA (BCM)
8.4.2 UNIDAD DE CONTROL DE PUERTA (DCU)
8.4.3 ILUMINACIÓN LED
8.4.4 CONTROL DE ESPEJOS Y VENTANAS
8.4.5 SISTEMA HVAC
8.5 CHASIS
8.5.1 MÓDULO DE CONTROL DE FRENO
8.5.2 MÓDULO DE CONTROL DE DIRECCIÓN
8.5.3 MÓDULO DE CONTROL DE LA SUSPENSIÓN
8.5.4 MÓDULO DE CONTROL DE TRACCIÓN (TCS)
8.5.5 GESTIÓN DE LA DINÁMICA DEL VEHÍCULO
8.6 TELEMÁTICA E INFOTAINMENT
8.6.1 PANELES DE CONTROL
8.6.2 NAVEGACIÓN
8.6.3 DISPOSITIVOS DE CONECTIVIDAD
8.6.4 SISTEMA DE AUDIO-VIDEO
8.7 OTROS
9 MERCADO GLOBAL DE CHIP BASE DE SISTEMA (SBC), POR GEOGRAFÍA
MERCADO GLOBAL DE CHIP BASE DE SISTEMA (SBC), (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
9.1 AMÉRICA DEL NORTE
9.1.1 EE. UU.
9.1.2 CANADÁ
9.1.3 MÉXICO
9.2 EUROPA
9.2.1 ALEMANIA
9.2.2 FRANCIA
9.2.3 Reino Unido
9.2.4 ITALIA
9.2.5 ESPAÑA
9.2.6 RUSIA
9.2.7 TURQUÍA
9.2.8 BÉLGICA
9.2.9 PAÍSES BAJOS
9.2.10 NORUEGA
9.2.11 FINLAND
9.2.12 SUIZA
9.2.13 DINAMARCA
9.2.14 SUECIA
9.2.15 POLONIA
9.2.16 RESTO DE EUROPA
9.3 ASIA PACÍFICO
9.3.1 JAPÓN
9.3.2 CHINA
9.3.3 COREA DEL SUR
9.3.4 INDIA
9.3.5 AUSTRALIA
9.3.6 NUEVA ZELANDA
9.3.7 SINGAPUR
9.3.8 TAILANDIA
9.3.9 MALASIA
9.3.10 INDONESIA
9.3.11 FILIPINAS
9.3.12 TAIWÁN
9.3.13 VIETNAM
9.3.14 RESTO DE ASIA PACÍFICO
9.4 SUDAMÉRICA
9.4.1 BRASIL
9.4.2 ARGENTINA
9.4.3 RESTO DE SUDAMÉRICA
9.5 ORIENTE MEDIO Y ÁFRICA
9.5.1 SUDÁFRICA
9.5.2 EGIPTO
9.5.3 ARABIA SAUDITA
9.5.4 Emiratos Árabes Unidos
9.5.5 OMÁN
9.5.6 BAHREIN
9.5.7 ISRAEL
9.5.8 KUWAIT
9.5.9 CATAR
9.5.10 RESTO DE ORIENTE MEDIO Y ÁFRICA
9.6 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
10 MERCADO GLOBAL DE CHIP BASE DE SISTEMA (SBC), PANORAMA EMPRESARIAL
10.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
10.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
10.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
10.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA PACÍFICO
10.5 FUSIONES Y ADQUISICIONES
10.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
10.7 EXPANSIONES
10.8 CAMBIOS REGULATORIOS
10.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
11 ANÁLISIS DE MERCADO, FODA Y DBMR DE CHIP DE BASE DE SISTEMA GLOBAL (SBC)
12 MERCADO GLOBAL DE CHIP DE BASE DE SISTEMA (SBC), PERFIL DE LA EMPRESA
12.1 INFINEON TECHNOLOGIES AG
12.1.1 INSTANTÁNEA DE LA EMPRESA
12.1.2 ANÁLISIS DE INGRESOS
12.1.3 PRESENCIA GEOGRÁFICA
12.1.4 PORTAFOLIO DE PRODUCTOS
12.1.5 DESARROLLO RECIENTE
12.2 STMICROELECTRÓNICA
12.2.1 INSTANTÁNEA DE LA EMPRESA
12.2.2 ANÁLISIS DE INGRESOS
12.2.3 PRESENCIA GEOGRÁFICA
12.2.4 PORTAFOLIO DE PRODUCTOS
12.2.5 DESARROLLO RECIENTE
12.3 DAIFUKU
12.3.1 INSTANTÁNEA DE LA EMPRESA
12.3.2 ANÁLISIS DE INGRESOS
12.3.3 PRESENCIA GEOGRÁFICA
12.3.4 PORTAFOLIO DE PRODUCTOS
12.3.5 DESARROLLO RECIENTE
12.4 SEMICONDUCTORES NXP
12.4.1 INSTANTÁNEA DE LA EMPRESA
12.4.2 ANÁLISIS DE INGRESOS
12.4.3 PRESENCIA GEOGRÁFICA
12.4.4 PORTAFOLIO DE PRODUCTOS
12.4.5 DESARROLLO RECIENTE
12.5 Robert Bosch GmbH
12.5.1 INSTANTÁNEA DE LA EMPRESA
12.5.2 ANÁLISIS DE INGRESOS
12.5.3 PRESENCIA GEOGRÁFICA
12.5.4 PORTAFOLIO DE PRODUCTOS
12.5.5 DESARROLLO RECIENTE
12.6 CORPORACIÓN ELECTRÓNICA RENESAS.
12.6.1 INSTANTÁNEA DE LA EMPRESA
12.6.2 ANÁLISIS DE INGRESOS
12.6.3 PRESENCIA GEOGRÁFICA
12.6.4 PORTAFOLIO DE PRODUCTOS
12.6.5 DESARROLLO RECIENTE
12.7 ELMOS SEMICONDUCTOR SE
12.7.1 INSTANTÁNEA DE LA EMPRESA
12.7.2 ANÁLISIS DE INGRESOS
12.7.3 PRESENCIA GEOGRÁFICA
12.7.4 PORTAFOLIO DE PRODUCTOS
12.7.5 DESARROLLO RECIENTE
12.8 INDUSTRIAS DE COMPONENTES SEMICONDUCTORES, LLC
12.8.1 INSTANTÁNEA DE LA EMPRESA
12.8.2 ANÁLISIS DE INGRESOS
12.8.3 PRESENCIA GEOGRÁFICA
12.8.4 PORTAFOLIO DE PRODUCTOS
12.8.5 DESARROLLO RECIENTE
12.9 TECNOLOGÍA MICROCHIP INC.
12.9.1 INSTANTÁNEA DE LA EMPRESA
12.9.2 ANÁLISIS DE INGRESOS
12.9.3 PRESENCIA GEOGRÁFICA
12.9.4 PORTAFOLIO DE PRODUCTOS
12.9.5 DESARROLLO RECIENTE
12.1 TEXAS INSTRUMENTS INCORPORATED.
12.10.1 INSTANTÁNEA DE LA EMPRESA
12.10.2 ANÁLISIS DE INGRESOS
12.10.3 PRESENCIA GEOGRÁFICA
12.10.4 PORTAFOLIO DE PRODUCTOS
12.10.5 DESARROLLO RECIENTE
12.11 MELEXIS
12.11.1 INSTANTÁNEA DE LA EMPRESA
12.11.2 ANÁLISIS DE INGRESOS
12.11.3 PRESENCIA GEOGRÁFICA
12.11.4 PORTAFOLIO DE PRODUCTOS
12.11.5 DESARROLLO RECIENTE
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
13 CONCLUSIÓN
14 CUESTIONARIO
15 INFORMES RELACIONADOS
16 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











