Segmentación del mercado global de talidomida por tipo (50 mg, 100 mg, 150 mg y 200 mg), aplicación (mieloma múltiple, eritema nodoso leproso, enfermedad de injerto contra huésped, carcinoma de células renales, glioblastoma multiforme y otros), demografía (niños y adultos), dosis (cápsulas, comprimidos y otros), vía de administración (oral y otros), usuarios finales (clínica, hospital y otros), canal de distribución (farmacia hospitalaria, farmacia minorista y farmacia en línea): tendencias del sector y pronóstico hasta 2033.
¿Cuál es el tamaño y la visión del mercado de Thalidomide
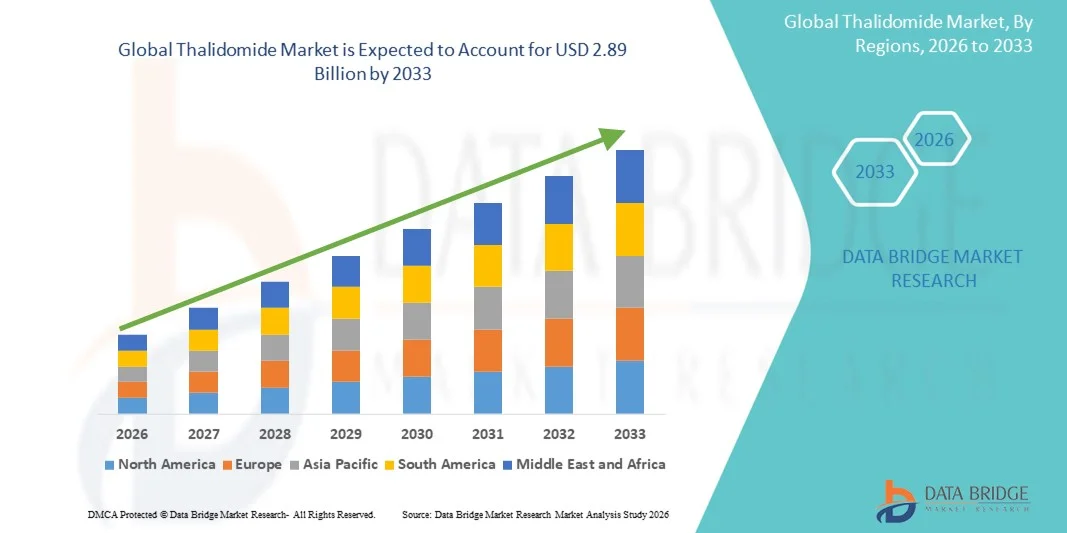
- Según el análisis de investigación del mercado de datos El tamaño global del mercado de Thalidomide fue valoradoUSD 1.71 mil millones en 2025y se espera que alcanceUSD 2.89 billion by 2033, aCAGR of 6.80%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la prevalenciamieloma múltipleyleprosy- complicaciones relacionadas, junto con el aumento de la adopción clínica de terapias inmunomoduladoras en regiones desarrolladas y emergentes
- Además, la creciente demanda de opciones de tratamiento eficaces y orientadas con perfiles de seguridad manejables está posicionando el thalidomide como un agente terapéutico crítico en oncología e inmunología. Estos factores convergentes están acelerando la captación de terapias basadas en la toxicodona, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): USD1.71 mil millones
- Valor de mercado esperado (2033): USD2.89 mil millones
- CAGR prefabricado (2026–2033):6.80%
¿Cuáles son los principales Takeaways of Thalidomide Market
- El Thalidomide, un fármaco inmunomodulador ampliamente utilizado para el tratamiento del mieloma múltiple y el erithema nodosum leprosum (ENL), sigue siendo un componente vital de la oncología y la gestión de la lepra debido a sus propiedades antiinflamatorias, antiangiógenas y inmunoregulación, impulsando la demanda clínica consistente en todos los sistemas sanitarios globales
- La creciente demanda de thalidomide se alimenta principalmente por la creciente carga mundial de mieloma múltiple, la ampliación de las aplicaciones terapéuticas de los agentes inmunomoduladores, y la continua necesidad de tratamientos eficaces en regiones donde las complicaciones relacionadas con la lepra siguen siendo frecuentes
- América del Norte dominaba el mercado mundial del thalidomide con la mayor cuota de ingresos del 38,7% en 2025, respaldada por infraestructuras avanzadas de tratamiento de oncología, marcos fuertes de reembolso, y la alta incidencia de mieloma múltiple en Estados Unidos, junto con la participación activa de los principales fabricantes farmacéuticos especializados en terapias hematológicas
- Se espera que Asia-Pacífico sea la región de mayor crecimiento durante el período previsto debido al aumento de las tasas de diagnóstico de mieloma múltiple, el mejoramiento del acceso a la atención de la salud y el aumento de las iniciativas gubernamentales encaminadas a gestionar las condiciones de asociación de la lepra en países como India y China
- El segmento de mieloma múltiple dominó el mercado del thalidomide con una cuota de mercado del 72,1% en 2025, impulsado por el papel terapéutico establecido del thalidomide, eficacia clínica comprobada en tratamientos combinados, y preferencia médica en expansión para los regímenes de drogas inmunomoduladores en terapia de primera línea y mantenimiento
Report Scope and Thalidomide Market Segmentation
Atributos |
Thalidomide Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de Thalidomide
Ampliación del papel de las terapias inmunomoduladoras en la oncología y la gestión de la lepra
- Una tendencia significativa y aceleradora en el mercado global de los thalidomides es la creciente utilización clínica de terapias inmunomoduladoras en el tratamiento de múltiples mielomas y erythema nodosum leprosum, impulsado por el aumento de las tasas de diagnóstico y el creciente énfasis en regímenes de tratamiento específicos en sistemas globales de salud
- Por ejemplo, los regímenes basados en el thalidomide de Celgene continúan siendo adoptados en centros de oncología debido a su eficacia probada en terapias combinadas para múltiples mielomas y protocolos de atención de apoyo en malignidades hematológicas
- Cada vez se utilizan más plataformas de monitoreo clínico asistido por AI para optimizar los resultados del tratamiento, permitiendo a los oncólogos seguir las respuestas de los pacientes, ajustar los horarios de dosificación e identificar los primeros signos de reacciones adversas, apoyando una terapia de thalidomide más segura a largo plazo.
- La integración de las herramientas de salud digital en los flujos de trabajo oncológicos facilita la vigilancia centralizada de los pacientes, permitiendo a los clínicos gestionar la adherencia al tratamiento, los perfiles de toxicidad y los resultados mediante plataformas unificadas que apoyen la toma de decisiones basadas en pruebas
- Esta tendencia hacia la atención del cáncer con soporte digital, precisión e inmunomodulador está reorganizando las expectativas clínicas para la personalización del tratamiento y la gestión del paciente en el mieloma múltiple. En consecuencia, las empresas involucradas en el desarrollo de drogas hematológicas están impulsando la investigación en IMiDs de próxima generación para complementar el perfil terapéutico establecido del thalidomide
- La demanda de terapias basadas en el thalidomide apoyada por una mejor vigilancia clínica y vías de tratamiento selectivas está creciendo rápidamente en mercados desarrollados y emergentes, ya que los proveedores de atención médica priorizan soluciones de oncología eficaces y accesibles
Dinámicas del mercado de Thalidomide
Conductor
Necesidad creciente Debido a la prevalencia de mieloma múltiple y la adopción de tratamiento inmunomodulador
- La creciente prevalencia mundial de mieloma múltiple, junto con una adopción más amplia de terapias inmunomoduladoras de drogas, es un factor importante que apoya la creciente demanda de thalidomide
- Por ejemplo, en 2025, varias redes oncológicas ampliaron el acceso a regímenes combinados que incluyen el thalidomide como parte de la terapia multiagente, fortaleciendo su relevancia en los protocolos de primera línea y mantenimiento del tratamiento
- Como los clínicos buscan opciones terapéuticas eficaces con perfiles de seguridad manejables, el thalidomide ofrece beneficios comprobados para reducir los síntomas, retrasar la progresión de enfermedades y mejorar la calidad de vida, situándolo como un tratamiento de piedra angular en determinadas vías oncológicas
- Además, su uso continuo en la gestión de erythema nodosum leprosum continúa apoyando la demanda clínica en regiones con cargas persistentes de lepra, haciendo del thalidomide un medicamento crítico en los programas nacionales de manejo de enfermedades
- La comodidad de la dosificación oral, costo relativamente menor en comparación con los nuevos IMiDs, y la disponibilidad generalizada en las farmacias hospitalarias son factores clave que impulsan la adopción en entornos de salud avanzados y limitados por recursos. La tendencia hacia terapias combinadas respaldadas por pruebas contribuye aún más a la expansión del mercado
Restraint/Challenge
Cuestiones de Irritación y Cumplimiento Regulatorio
- Concerns surrounding severe side effects including teratogenic risks, neuropatía, y las reacciones de la piel plantean retos significativos para una mayor penetración del mercado y requieren un estricto control de seguridad durante todo el tratamiento
- Por ejemplo, los órganos reguladores han aplicado estrategias estrictas de evaluación y mitigación del riesgo (REMS) para el thalidomide, lo que hace que algunos clínicos se sientan vacilantes debido a la carga administrativa y las posibles complicaciones asociadas al tratamiento
- Abordar estas preocupaciones a través de programas de educación de pacientes, prevención del embarazo y sistemas robustos de farmacovigilancia es crucial para mantener un uso terapéutico seguro, con fabricantes que enfatizan las vías de distribución controlada para garantizar el cumplimiento
- Además, el escrutinio regulatorio alto que rodea a los protocolos de prescripción y dispensación del thalidomide puede limitar la accesibilidad, especialmente en regiones con infraestructuras de cumplimiento poco desarrolladas o recursos limitados de monitoreo
- Si bien los programas están mejorando a nivel mundial, la percepción de los riesgos y los requisitos regulatorios intensivos todavía pueden dificultar la adopción, especialmente en los mercados que priorizan a los nuevos agentes con menos restricciones de seguridad
- La superación de estos obstáculos mediante tecnologías de vigilancia mejoradas, la capacitación en clínicas y marcos reglamentarios simplificados será vital para el crecimiento sostenido del mercado
¿Cómo se aumenta el mercado de Thalidomide
El mercado se segmenta por tipo, aplicación, demografía, forma de dosificación, vía de administración, usuarios finales y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado global de los thalidomide se segmenta en 50 mg, 100 mg, 150 mg y 200 mg. El segmento 100 mg dominaba el mercado en 2025, impulsado por su estatus como la fuerza comúnmente prescrita para múltiples regímenes de mieloma y para la gestión de erythema nodosum leprosum (ENL). Los clínicos frecuentemente favorecen la dosis de 100 mg porque equilibra la eficacia y la tolerancia en los protocolos de oncología adultos, simplificando la prescripción y la gestión de inventarios en los hospitales. Los formularios institucionales y las directrices de tratamiento en muchas regiones enumeran 100 mg como la dosis estándar de inicio o mantenimiento, reforzando su cuota de mercado. Por ejemplo, los protocolos de terapia combinada a menudo especifican 100 mg como dosis de componente, aumentando su consumo en cadenas de suministro combinado de drogas. La adherencia del paciente es mayor con una sola resistencia estandarizada frente a múltiples dosis fraccionadas, soportando una adopción clínica amplia. Las aprobaciones reguladoras y el enfoque del fabricante en las presentaciones de 100 mg también aseguran una amplia disponibilidad en los mercados, consolidando aún más el dominio.
Se espera que el segmento de 50 mg sea el crecimiento más rápido, impulsado por estrategias de optimización de dosis, necesidades de dosificación geriátrica y uso en regímenes de mantenimiento o dosis bajas donde se requiere menor toxicidad. Las tabletas/capsules de menor resistencia permiten un ajuste fino de la terapia para los pacientes que experimentan efectos adversos, haciendo que 50 mg sean preferibles en los esquemas de titración. Las poblaciones de pacientes pediátricos y frágiles se benefician de una dosis de aumento más pequeña, estimulando la demanda de presentaciones de 50 mg en centros especializados. Por ejemplo, los médicos que administran problemas de tolerancia en terapias combinadas a menudo reducen a 50 mg en lugar de detener la terapia, aumentando el uso del mundo real. Los fabricantes están respondiendo con formulaciones dedicadas de 50 mg y paquetes de ampollas a medida para la titulación, mejorando la penetración del mercado. Aumentar la conciencia de los regímenes de dosificación centrados en el paciente y oncología personalizada seguirá apoyando el rápido crecimiento de los productos de 50 mg.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en mieloma múltiple, erithema nodosum leprosum (ENL), inft vs. host disease (GvHD), carcinoma de células renales, glioblastoma multiforme, y otros. El segmento de Myeloma Múltiple dominaba en 2025 con una cuota de mercado del 72,1%, reflejando el papel arraigado de thalidomide como agente inmunomodulador en los regímenes de primera línea y mantenimiento y su inclusión en muchas terapias combinadas. Sus propiedades antineoplásicas y antiangogénicas han llevado a un uso sostenido por los hematólogos como parte de los protocolos de atención estándar, impulsando la demanda consistente de los centros de oncología. Las vías de reembolso en muchos mercados desarrollados favorecen el establecimiento de múltiples regímenes de mieloma, apoyando la adquisición previsible y el inventario en los hospitales. Por ejemplo, las combinaciones basadas en el thalidomide siguen siendo parte de algoritmos de tratamiento donde el acceso a lenalidomida o pomalidomida es limitado, preservando la cuota de mercado. La evidencia clínica longitudinal y los avalados guía sustentan la confianza del médico y la prescripción sostenida. La alta prevalencia y el envejecimiento de la población en varias geografías clave también contribuyen a una sólida base de pacientes que requiere terapia crónica.
Se espera que la aplicación Graft vs. Host Disease (GvHD) sea el crecimiento más rápido, impulsado por la expansión de la investigación clínica y el uso fuera de la etiqueta donde el control inmunomodulador de GvHD crónica muestra la promesa. El creciente interés en repurponer la thalidomida para el GvHD refractario de esteroides y otras complicaciones inmunitarias ha incrementado la conciencia clínica y la actividad de prueba. Por ejemplo, los investigadores y centros de trasplantes que exploran alternativas a esteroides de dosis altas prolongadas consideran cada vez más el talalidomide por sus efectos de modulación inmunitaria, lo que conduce a la absorción incremental. La mejora de la atención de apoyo y la sobrevivencia de trasplante aumentan la piscina de pacientes con GvHD crónico que pueden beneficiarse de terapias anexas. La flexibilidad reguladora para el uso de oncología fuera de la etiqueta en algunas regiones acelera la adopción del mundo real mientras que los estudios en curso tienen como objetivo formalizar las indicaciones. A medida que se acumulan las pruebas, el formulario de inclusión para GvHD se expandirá de forma tal, impulsando CAGR fuerte para esta aplicación.
- Por Demografía
Sobre la base de la demografía, el mercado se centra en niños y adultos. El segmento de adultos dominó el mercado en 2025, lo que refleja la mayor incidencia de las condiciones de destino como el mieloma múltiple y muchos tumores sólidos en las poblaciones adultas y mayores. Las clínicas de oncología y dermatología de adultos representan la mayor parte de las recetas, y los regímenes de dosificación de adultos están bien establecidos en las directrices de tratamiento. Por ejemplo, el perfil típico del paciente para la terapia con thalidomida (mayores adultos con malignidades hematológicas o ENL) se traduce en mayores volúmenes de pacientes adultos y una demanda predecible en las farmacias hospitalarias. El acceso al mercado, el reembolso y el enfoque de ensayo clínico para las indicaciones de adultos concentran aún más las ventas en esta demografía. Además, los pacientes adultos se administran con más frecuencia en entornos (hospitales, centros especializados) que adquieren volúmenes mayores, soportan escala y proporcionan estabilidad.
Se espera que el segmento de niños sea el más rápido crecimiento desde una perspectiva porcentual, impulsado por la ampliación de la investigación pediátrica, las adaptaciones de la dosificación y la creciente atención a las manifestaciones pediátricas de ENL y los usos fuera de la etiqueta seleccionados. La oncología pediátrica y los centros de enfermedades infecciosas están estudiando cada vez más regímenes seguros, de menor dosis y formulaciones especializadas para hacer posible la terapia para los pacientes más jóvenes. Por ejemplo, las reducciones de dosis impulsadas por protocolos y los programas de uso compasivo pediátrico están creando demanda de fortalezas y embalaje apropiados para los niños. El diagnóstico mejorado y la identificación previa de las condiciones en los niños en los mercados emergentes también contribuyen al aumento del número de tratamiento pediátrico. Los fabricantes que desarrollen presentaciones de dosis más pequeñas, etiquetado pediátrico o orientación compuesta acelerarán la absorción en esta cohorte.
- Por Formulario de Dosificación
Sobre la base de la dosis, el mercado se segmenta en cápsula, tableta y otros. El segmento de Cápsula dominaba el mercado en 2025, ya que tradicionalmente se ha fabricado y suministrado en forma de cápsula que facilita la uniformidad de dosis, la estabilidad y la facilidad de tragar para pacientes adultos. Los cápsulas son ampliamente aceptados en formularios hospitalarios y farmacias comunitarias, y muchas líneas de fabricación heredadas están optimizadas para la producción de cápsulas, manteniendo los costos predecibles. Por ejemplo, las cápsulas permiten una diferenciación de fuerza clara (50 mg, 100 mg) y minimizan los errores de dosificación, apoyando la preferencia clínica. El perfil farmacocinético bien entendido de las formulaciones de cápsulas sustenta su dominio continuado en los protocolos de tratamiento establecidos. Cadenas de suministro, embalajes y hábitos de prescripción centrados en cápsulas afianzan aún más su posición de mercado.
Se prevé que el segmento Otros (por ejemplo, formas novedosas dispersibles orales, formulaciones líquidas o preparaciones pediatricas compuestas) sea el crecimiento más rápido a medida que los fabricantes y las farmacias que componen exploran formatos centrados en los pacientes para mejorar la adherencia y la usabilidad pediátrica/geria. La demanda de formas alternativas aumenta cuando la dificultad de tragar, la titración de dosis o la dosificación pediátrica es una preocupación. Por ejemplo, las opciones dispersibles orales o líquidas permiten ajustes precisos de dosificación para niños o pacientes con disfagia y abren nuevos casos de uso ambulatorio. La continuación de RácD en formas alternativas bioequivalentes y las aprobaciones reglamentarias para presentaciones orales novedosas acelerarán el crecimiento de este segmento. Los participantes en el mercado que se centran en soluciones de conveniencia y adherencia ayudarán a cambiar parte de las cápsulas tradicionales con el tiempo.
- Por Ruta de Administración
Sobre la base de la ruta, el mercado se segmenta en oral y otros. La ruta Oral dominada en 2025, ya que la farmacología del thalidomide, los procesos de vigilancia de la seguridad y los protocolos clínicos establecidos se construyen alrededor de la administración oral, que es conveniente para la terapia ambulatoria crónica. La dosificación oral se alinea con los regímenes de mantenimiento basados en el hogar, lo que permite a los pacientes continuar el tratamiento fuera del hospital y reducir la carga de recursos hospitalarios. Por ejemplo, la mayoría de los regímenes de mieloma múltiple y ENL prescriben dosis orales diarias, reforzando la distribución a través de farmacias minoristas y hospitalarias. La administración oral también simplifica los programas de farmacovigilancia y los planes de gestión de riesgos vinculados a los controles de teratogenicidad. Los sistemas de fabricación, embalaje y etiquetado están optimizados para los formularios de dosis orales, facilitando el suministro a gran escala y el seguimiento de inventarios.
Se espera que la ruta Others (aproximaciones de ejecución investigativas o localizadas) sea el crecimiento más rápido desde el punto de vista de las aplicaciones de investigación y nicho, ya que los investigadores evalúan métodos de administración alternativos para detectar enfermedades locales o modular la exposición sistémica. Por ejemplo, se están explorando enfoques de entrega tópicos o localizados para manifestaciones dermatologicas de ENL o formulaciones diseñadas para el uso parenteral de investigación en protocolos oncológicos selectos. Aunque todavía nicho, los datos positivos de fase temprana o los avances en la formulación podrían estimular la captación pequeña pero rápida en centros especializados. Tales innovaciones también pueden abordar retos de tolerancia o biodisponibilidad, creando nuevos nichos clínicos durante el período de pronóstico.
- Por End-Users
Sobre la base de usuarios finales, el mercado se segmenta en clínica, hospital y otros. El segmento del Hospital dominado en 2025, dado que los regímenes de iniciación, monitoreo y combinación compleja para el thalidomide se administran típicamente en los departamentos de oncología hospitalaria y hematología con programas estructurados de farmacovigilancia y gestión del riesgo de embarazo. Los hospitales mantienen inventarios más grandes, manejan la adquisición a granel y administran los inicios de la terapia ambulatoria, lo que concentra las ventas dentro de los canales hospitalarios. Por ejemplo, la vigilancia de los eventos adversos y la atención multidisciplinaria para múltiples pacientes de mieloma son principalmente hospitales, reforzando los hospitales como el principal usuario final. Los formularios hospitalarios y los procesos de licitación también favorecen a los proveedores establecidos y las fortalezas estandarizadas, solidificando la parte hospitalaria. Además, los hospitales son fundamentales para dispensar paquetes de arranque y asesoramiento sobre precauciones de teratogenicidad, funciones menos factibles en pequeñas clínicas.
Se espera que el segmento clínico (incluidas las clínicas de hematología/oncología y dermatología especializadas) sea la categoría de usuarios finales de mayor crecimiento a medida que se expande la atención ambulatoria y se transfieran más tratamientos desde los entornos ambulatorios. Las clínicas que ofrecen terapia de seguimiento y mantenimiento a largo plazo están cada vez más autorizadas para administrar las recetas de thalidomide bajo sólidos marcos de gestión de riesgos. Por ejemplo, el crecimiento de las redes comunitarias de oncología y de las clínicas afiliadas a hospitales permite la iniciación descentralizada y el seguimiento de pacientes estables, la demanda de clínicas de conducción. Las mejoras en la telemedicina y la vigilancia en el hogar también ayudan a la gestión segura de los pacientes externos, aumentando la dispensación de clínicas y prescribiendo volúmenes. A medida que los modelos de cuidado evolucionan para reducir las estancias hospitalarias, la ingesta clínica se acelerará.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia minorista y farmacia en línea. El canal de Farmacia Hospitalaria dominado en 2025, reflejando la distribución controlada necesaria para un fármaco con estrictos requisitos de gestión de riesgos y mitigación de la teratogenicidad; los hospitales son los principales puntos de adquisición para la iniciación en los pacientes y supervisan los programas ambulatorios. Los programas de registro severo y certificación suelen encaminar las dispensaciones iniciales a través de las farmacias hospitalarias para garantizar el asesoramiento y el cumplimiento de las listas de seguridad. Por ejemplo, las farmacias hospitalarias suelen coordinar la inscripción en programas de prevención del embarazo y dispensar ciclos de tratamiento inicial bajo supervisión. Los acuerdos de compra institucional y los sistemas de licitación también impulsan el volumen a través de canales hospitalarios, manteniendo su liderazgo en el mercado. La infraestructura para la educación de pacientes y el monitoreo integrado en las farmacias hospitalarias apoya el dominio continuo.
Se espera que el canal de Farmacia Online sea el más rápido crecimiento, alimentado por la ampliación de la adopción del comercio electrónico, la mejora de la logística de la entrega en el hogar y la prescripción relacionada con la telemedicina para pacientes estables y supervisados en determinados mercados. Aumentar la comodidad con el cumplimiento de prescripción en línea, combinado con requisitos de certificación verificados incorporados en plataformas digitales, permite recargas seguras y convenientes para terapias a largo plazo. Por ejemplo, las farmacias en línea certificadas que integran cheques de registro y asesoramiento obligatorio pueden facilitar una dispensación remota más segura mientras mejora la adherencia del paciente. Los mercados que se centran en medicamentos especiales están invirtiendo en flujos de trabajo de cumplimiento, lo que reduce la fricción para pacientes remotos. A medida que los marcos regulatorios se adaptan y la integración digital de la salud mejora, el crecimiento de la farmacia en línea superará los canales tradicionales en términos porcentuales.
Thalidomide Market Regional Analysis
- América del Norte dominaba el mercado mundial del thalidomide con la mayor cuota de ingresos del 38,7% en 2025, respaldada por infraestructuras avanzadas de tratamiento de oncología, marcos fuertes de reembolso, y la alta incidencia de mieloma múltiple en Estados Unidos, junto con la participación activa de los principales fabricantes farmacéuticos especializados en terapias hematológicas
- Los pacientes y proveedores de la región valoran considerablemente la eficacia clínica comprobada, los protocolos de tratamiento establecidos y la integración continua de los thalidomide en regímenes combinados para las condiciones hematológicas e inflamatorias
- Esta adopción generalizada está respaldada por sistemas de reembolso favorables, una fuerte presencia de las principales empresas farmacéuticas y una creciente demanda de tratamientos eficaces relacionados con la oncología y la lepra, estableciendo el thalidomide como una opción terapéutica crítica en entornos clínicos
US Thalidomide Market Insight
El mercado del thalidomide estadounidense capturó la mayor cuota de ingresos dentro de América del Norte en 2025, alimentada por la creciente prevalencia del mieloma múltiple y la creciente adopción de terapias inmunomoduladoras. Los proveedores de atención de salud están priorizando cada vez más los regímenes de tratamiento avanzados y basados en combinaciones que incluyen el thalidomide para mejorar los resultados terapéuticos. La creciente dependencia de la atención especial de oncología, junto con la fuerte demanda de una gestión eficaz de ENL dentro de las poblaciones seleccionadas, impulsa aún más la industria del thalidomide. Además, la creciente integración del thalidomide en las pautas clínicas estandarizadas y la cobertura ampliada del seguro contribuye significativamente a la expansión del mercado.
Europe Thalidomide Market Insight
Se prevé que el mercado de los thalidomides en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por una infraestructura de oncología robusta y la necesidad creciente de terapias eficaces para múltiples complicaciones relacionadas con el mieloma y la lepra. El aumento de las tasas de diagnóstico de cáncer, junto con la demanda de fármacos inmunomoduladores avanzados, está fomentando la adopción de talicida. Los sistemas de salud europeos también enfatizan la accesibilidad al tratamiento y las vías de reembolso estructuradas. La región está experimentando un crecimiento significativo en los canales hospitalarios, clínicos y de farmacias especializadas, ya que el thalidomide se incorpora tanto en los protocolos de atención establecidos como en los regímenes terapéuticos en evolución.
U.K. Thalidomide Market Insight
Se prevé que el mercado de los thalidomides de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por la creciente carga de los cánceres hematológicos y la creciente adopción de medicamentos inmunomoduladores en los centros de oncología. Además, el creciente énfasis clínico en mejores resultados de los pacientes es alentar a los proveedores de atención médica a incorporar el thalidomide en estrategias de tratamiento personalizadas. Se espera que la infraestructura sanitaria avanzada del Reino Unido, junto con su sólida red de distribución farmacéutica especializada, siga estimulando el crecimiento del mercado.
Alemania Thalidomide Market Insight
Se espera que el mercado de los thalidomides de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por la creciente demanda de terapias avanzadas de cáncer y el énfasis del país en los regímenes de tratamiento basados en pruebas. El sistema de salud bien desarrollado de Alemania, combinado con su enfoque en la medicina de precisión y la atención de oncología impulsada por la investigación, promueve la adopción de talicida, especialmente para el mieloma múltiple. La integración del thalidomide en terapias combinadas también es cada vez más frecuente, con una fuerte preferencia por soluciones farmacéuticas seguras, efectivas y reguladas que se ajusten a los estándares clínicos locales.
Asia-Pacific Thalidomide Market Insight
El mercado de thalidomide Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período de pronóstico, impulsado por el aumento del diagnóstico de mieloma múltiple, el aumento del gasto sanitario y la ampliación del acceso a tratamientos especiales en países como China, Japón y la India. El creciente énfasis de la región en la detección temprana del cáncer y la mejora de la gestión de las complicaciones relacionadas con la lepra está acelerando la adopción de los thalidomide. A medida que la APAC emerge como un importante centro de fabricación y distribución de drogas oncológicas e inmunológicas, la asequibilidad y la disponibilidad de talalidomida se están expandiendo a una población más amplia de pacientes.
Japón Thalidomide Market Insight
El mercado de los thalidomides de Japón está cobrando impulso debido al fuerte interés del país en la atención avanzada de oncología, la rápida adopción de terapias inmunomoduladoras y la demanda de opciones de tratamiento de alta eficacia. El mercado japonés pone un énfasis significativo en la medicina de precisión, y el uso de la toalidomida es impulsado por su eficacia probada en múltiples regímenes de mieloma. La integración de la talicida en los programas de cáncer basados en el hospital está fomentando el crecimiento. Además, la población envejecida de Japón es como estimular la demanda de tratamientos eficaces de cáncer hematológico tanto en los sectores público como privado de la salud.
India Thalidomide Market Insight
El mercado de thalidomide de la India representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la alta prevalencia del ENL del país, la creciente carga del cáncer y la mejora del acceso a medicamentos esenciales. India es uno de los mayores mercados de terapias inmunomoduladoras, y el thalidomide es cada vez más central en los programas de gestión de oncología y lepra. El impulso hacia la atención al cáncer accesible, la ampliación de la infraestructura hospitalaria y la disponibilidad de formulaciones genéricas rentables, junto con una fuerte fabricación farmacéutica doméstica, son factores clave que impulsan el mercado en la India.
Mercado de Thalidomide Compartir
La industria de Thalidomide está dirigida principalmente por empresas bien establecidas, incluyendo:
- Grünenthal GmbH(Alemania)
- Bristol-Myers Squibb Company (Estados Unidos)
- Natco Pharma Ltd(India)
- Dr. Reddy's Laboratories Ltd (India)
- Hetero Labs Ltd(India)
- Glenmark Pharmaceuticals Ltd (India)
- Cipla (India)
- Shilpa Medicare Ltd (India)
- Laurus Labs Ltd (India)
- Sun Pharmaceutical Industries Ltd (India)
- Emcure Pharmaceuticals Ltd (India)
- Intas Pharmaceuticals Ltd (India)
- Zydus (India)
- Alembic Pharmaceuticals Ltd (India)
- Torrent Pharmaceuticals Ltd (India)
- Viatris Inc. (U.S.)
- Teva Pharmaceutical Industries Ltd (Israel)
- Changzhou Pharmaceutical Factory (China)
- Sami-Sabinsa Group (India)
¿Cuáles son los desarrollos recientes en el mercado global de Thalidomide
- En julio de 2024, el gobierno irlandés emitió una disculpa formal a los sobrevivientes de la tragedia del thalidomide, reconociendo décadas de sufrimiento y supervisión sistémica. Además de la disculpa, Irlanda anunció la ampliación de los planes de apoyo, incluido el acceso a la salud a largo plazo, la asistencia social y los servicios de rehabilitación para las personas y las familias afectadas
- En noviembre de 2023, el gobierno australiano emitió una disculpa nacional histórica para los sobrevivientes de los thalidomides, reconociendo formalmente los impactos físicos, emocionales y sociales de larga data causados por la droga hace más de seis décadas. La disculpa fue acompañada por compromisos renovados para ampliar los programas de apoyo financiero, sanitario y comunitario
- En noviembre de 2023, los nuevos hallazgos clínicos presentados en Sangre resaltaron que el thalidomide de dosis bajas demostró eficacia terapéutica comparable a las dosis estándar para reducir los requisitos de transfusión para pacientes con trastornos hematológicos. El estudio destacó la mejora de la tolerabilidad de los pacientes y la reducción de los eventos adversos, ofreciendo a los médicos una estrategia de dosificación potencialmente más segura
- En agosto de 2023, un análisis de seguimiento a largo plazo publicado en Scientific Reports (Nature) confirmó que el thalidomide mejoró significativamente los niveles de hemoglobina y la disminución de la dependencia de transfusión en pacientes con β-thalasemia dependiente de transfusión (TDT). El estudio mostró beneficios clínicos sostenidos y seguridad aceptable, además de apoyar la viabilidad terapéutica del fármaco en ciertas regiones globales donde la TDT sigue siendo muy frecuente.
- En marzo de 2023, la FDA de EE.UU. aprobó una actualización oficial al programa Thalomid (thalidomide) REMS después de la transferencia de propiedad de la aplicación de Celgene Corporation a Bristol Myers Squibb. La actualización incluía revisiones administrativas y medidas de continuidad que garantizaban que los estrictos protocolos de seguridad para la prescripción, dispensación y vigilancia del talicida, especialmente en relación con el riesgo teratógeno, permanecieran plenamente intactos
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo
- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.