



Segmentación del mercado global de fijación de tejidos por absorbibilidad (no reabsorbible y bioreabsorbible), tipo de producto (suturas y anclajes de sutura, tornillos de interferencia, placas y pines, botones, flechas, clavos intramusculares, dardos y otros), usuario final (hospitales, clínicas, centros de cirugía ambulatoria y otros): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es el tamaño del mercado de fijación de tejidos y tasa de crecimiento
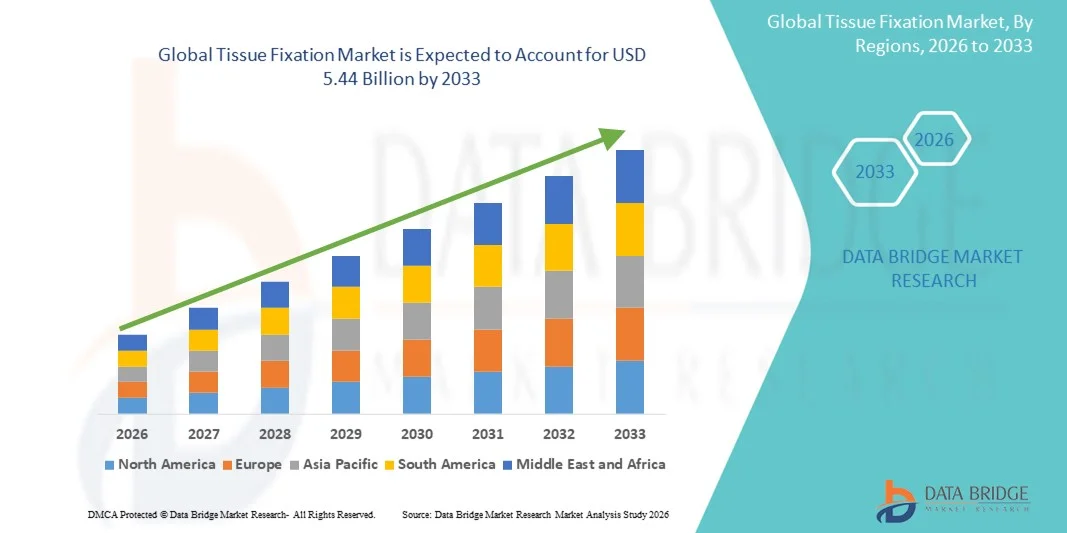
- El tamaño del mercado global de fijación de tejidos fue valoradoUSD 3.29 billion in 2025y se espera que alcanceUSD 5.44 billion en 2033, aCAGR of 6.45%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de procedimientos quirúrgicos, la creciente incidencia de lesiones ortopédicas y de tejido blando, y los avances continuos enbiomaterialesy tecnologías de fijación
- Además, la creciente demanda de cirugías mínimamente invasivas, mejores resultados de los pacientes y una mejor recuperación postquirúrgica está estableciendo dispositivos avanzados de fijación de tejidos como opción preferida para cirujanos y proveedores de atención médica. Estos factores convergentes están acelerando la adopción de soluciones de fijación de tejidos, lo que conduce significativamente el crecimiento de la industria
¿Cuáles son los principales Takeaways of Tissue Fixation Market
- Los dispositivos de fijación de tejidos, incluyendo suturas, anclas y placas, son cada vez más críticos en procedimientos quirúrgicos modernos, particularmente en cirugías ortopédicas, blandas y reconstructivas, debido a su capacidad de proporcionar fijación estable, promover una curación más rápida y mejorar los resultados quirúrgicos
- La creciente demanda de soluciones de fijación de tejidos se debe principalmente a la creciente prevalencia de trastornos musculoesqueléticos, el aumento del volumen de intervenciones quirúrgicas y las innovaciones continuas en biomateriales y las tecnologías de fijación mínimamente invasivas
- América del Norte dominaba el mercado de fijación de tejidos con la mayor cuota de ingresos del 40,7% en 2025, caracterizada por un alto volumen de procedimientos quirúrgicos, infraestructura sanitaria avanzada y fuerte presencia de los principales fabricantes de dispositivos médicos, con Estados Unidos presenciando una adopción significativa de dispositivos de fijación innovadores como anclas bioabsorbables y sistemas de sutura avanzados
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de fijación de tejidos durante el período previsto debido al aumento del gasto sanitario, el aumento del número de cirugías ortopédicas y la creciente conciencia sobre soluciones quirúrgicas avanzadas
- El segmento Suture Anchors dominaba el mercado de fijación de tejidos con una cuota de mercado del 43,2% en 2025, impulsada por su eficacia probada en reparaciones de tendones y ligamentos y uso generalizado en procedimientos quirúrgicos mínimamente invasivos y abiertos
Report Scope and Tissue Fixation Market Segmentation
|
Atributos |
Tissue Fixation Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de fijación de tejidos
Avances en dispositivos de fijación mínimamente invasivos y artroscópicos
- Una tendencia significativa y aceleradora en el mercado global de fijación de tejidos es el desarrollo de dispositivos de fijación mínimamente invasivos y artroscópicos, que mejoran la precisión quirúrgica, reducen el tiempo de recuperación de pacientes y menores complicaciones postoperatorias
- Por ejemplo, el ancla Arthrex BioComposite SwiveLock permite a los cirujanos realizar reparaciones de tejido blando a través de incisiones más pequeñas, reduciendo el trauma y promoviendo una recuperación más rápida
- Los dispositivos de fijación avanzados integran cada vez más materiales bioabsorbables y biocompatibles, ofreciendo mejores resultados de curación al tiempo que eliminan la necesidad de procedimientos de eliminación secundaria. Por ejemplo, los anclas bioabsorbables de Smith & Nephew proporcionan una fijación estable y se disuelven gradualmente a medida que se curan los tejidos
- La adopción de instrumentos quirúrgicos inteligentes con mayor ergonomía y colocación guiada está mejorando la eficiencia procesal, permitiendo a los cirujanos lograr resultados más predecibles. Por ejemplo, DePuy Synthes ofrece instrumentación que garantiza la colocación precisa del implante durante cirugías ortopédicas
- El creciente uso de técnicas de fijación guiadas por imágenes y por navegación está mejorando la precisión en la colocación de implantes y reduciendo errores intraoperatorios. Por ejemplo, el sistema de navegación StealthStation de Medtronic ayuda a los cirujanos en la colocación precisa del implante
- Aumentar la investigación en dispositivos de fijación para pacientes específicos e impresos en 3D permite implantes personalizados para casos complejos ortopédicos y reconstructivos. Por ejemplo, 3D Systems ha desarrollado placas óseas específicas para pacientes adaptadas a la anatomía individual
- Esta tendencia hacia dispositivos de fijación más precisos, amigables con el paciente y tecnológicamente avanzados está transformando fundamentalmente las expectativas y estándares quirúrgicos. En consecuencia, empresas como Stryker están desarrollando sistemas de fijación de próxima generación con orientación integrada y entrega mínimamente invasiva
- La demanda de soluciones avanzadas de fijación de tejidos está creciendo rápidamente a través de cirugías ortopédicas, blandas y reconstructivas, ya que los proveedores de atención médica priorizan cada vez más los resultados quirúrgicos mejorados y la satisfacción del paciente
Conductor ¿Cuáles son los controladores clave del mercado de fijación de tejidos
Aumento de los procedimientos quirúrgicos y trastornos musculares
- La creciente prevalencia de lesiones musculoesqueléticas, trastornos degenerativos y lesiones relacionadas con el deporte, junto con el aumento de las intervenciones quirúrgicas, es un factor importante para la mayor demanda de dispositivos de fijación de tejidos
- Por ejemplo, en marzo de 2025, Zimmer Biomet reportó un aumento en las cirugías ortopédicas en los EE.UU., demanda de implantes de fijación avanzada y anclas bioabsorbables
- A medida que crece la conciencia de los beneficios de los procedimientos mínimamente invasivos, los cirujanos y hospitales están adoptando cada vez más dispositivos de fijación avanzados que ofrecen una mayor estabilidad, un menor tiempo de recuperación y tasas de complicaciones más bajas
- Además, el aumento del gasto sanitario y la accesibilidad a procedimientos quirúrgicos avanzados fomentan la adopción de soluciones innovadoras de fijación de tejidos en mercados emergentes
- La creciente preferencia por las técnicas quirúrgicas amigables con el paciente y mejores resultados postoperatorios impulsa la demanda de dispositivos de fijación en segmentos ortopédicos, de tejido blando y cirugía reconstructiva
- Aumentar las colaboraciones entre fabricantes de dispositivos y hospitales para ensayos clínicos y programas de capacitación están ayudando a los cirujanos a adoptar tecnologías avanzadas de fijación con más confianza. Por ejemplo, Arthrex lleva a cabo programas educativos para mejorar la adopción de nuevos sistemas de fijación
- El aumento de las inversiones en investigación y desarrollo de los actores clave para innovar dispositivos de fijación bioabsorbable, inteligente y multifuncional está acelerando aún más el crecimiento del mercado. Por ejemplo, las iniciativas de Stryker para el desarrollo humano se centran en las tecnologías de fijación de próxima generación.
Restraint/Challenge
Altos costos de dispositivo y cumplimiento regulatorio Hurdle
- El costo relativamente alto de los dispositivos avanzados de fijación de tejidos en comparación con los métodos tradicionales de fijación plantea un reto importante para la adopción más amplia, en particular en las regiones en desarrollo y los hospitales más pequeños
- Por ejemplo, los anclajes bioabsorbables de alta gama y los sistemas de sutura avanzados se valoran significativamente más que los implantes convencionales de acero inoxidable o titanio, limitando la adopción en mercados sensibles al precio
- Las aprobaciones regulatorias estrictas y los requisitos de cumplimiento de los dispositivos médicos pueden retrasar los lanzamientos de productos y restringir la entrada en el mercado en ciertas regiones, sumando a la complejidad operacional
- Además, las preocupaciones sobre las complicaciones postquirúrgicas, el rechazo de implantes o la colocación inadecuada de dispositivos pueden causar vacilación entre cirujanos y pacientes al elegir soluciones de fijación avanzadas
- Superar estos desafíos mediante la optimización de costos, la validación clínica robusta y las vías regulatorias simplificadas serán cruciales para el crecimiento sostenido y la adopción más amplia de dispositivos de fijación de tejidos
- Las políticas limitadas de reembolso en algunos países para implantes de alto costo pueden limitar la adopción de soluciones de fijación avanzada en mercados de salud sensibles a los precios. Por ejemplo, algunos planes de seguros privados no cubren completamente anclas bioabsorbables o placas de fijación avanzadas
- Los desafíos en la formación y adopción de nuevas tecnologías de fijación, especialmente en los hospitales rurales o limitados por recursos, pueden reducir la penetración del mercado. Por ejemplo, los hospitales más pequeños pueden carecer de acceso a formación especializada para un procedimiento de fijación mínimamente invasivo
¿Cómo se aumenta el mercado de fijación de tejidos
El mercado se segmenta sobre la base de la absorción, tipo de producto y usuario final.
- By Absorbability
Sobre la base de la absorción, el mercado de fijación de tejidos se segmenta en no resistente y bioresorbable. El segmento no reembolsable dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por su uso de larga data en cirugías de tejido ortopédico y blando. Dispositivos no resistentes, como tornillos de titanio y placas de acero inoxidable, proporcionan soporte estructural permanente, que a menudo se prefiere en aplicaciones de alta carga. Los hospitales y centros quirúrgicos dependen de estos dispositivos por su fiabilidad, fuerza mecánica y menor riesgo de fallo del implante. Las cirujanos también favorecen materiales no reordenables para procedimientos complejos de fractura y reparación de tendones debido a su rendimiento predecible. La compatibilidad de dispositivos no resistentes con técnicas quirúrgicas existentes refuerza aún más su posición de mercado. Además, la amplia disponibilidad y familiaridad clínica de estos dispositivos contribuyen a su dominio.
Se prevé que el segmento Bioresorbable será testigo de la tasa de crecimiento más rápida durante el período previsto, alimentada por la creciente demanda de implantes que eliminan la necesidad de cirugía de extirpación secundaria. Dispositivos bioresorbables gradualmente degradan en el cuerpo mientras apoyan la curación del tejido, reduciendo las complicaciones a largo plazo y mejorando la comodidad del paciente. Los cirujanos y pacientes prefieren cada vez más anclas, tornillos y placas bioresorbables para procedimientos mínimamente invasivos y aplicaciones pediátricas. Los avances en materiales polímeros y compuestos han mejorado la fuerza y seguridad de los dispositivos bioresorbables. Aumentar la conciencia de los beneficios de recuperación postquirúrgica y mejorar los resultados estéticos es impulsar la adopción. El aumento de las inversiones de R clérigos por actores clave para ampliar las ofertas de productos bioresorbables está acelerando aún más el crecimiento del mercado.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de fijación de tejidos se segmenta en suturas y anclas suturas, tornillos de interferencia, placas y pasadores, botones, flechas, clavos IM, dardos y otros. El segmento Sutures y Suture Anchors dominaron el mercado en 2025 con una cuota de mercado del 43,2%, debido a su uso generalizado en los procedimientos de reparación de tendones, ligamentos y tejidos blandos. Los anclajes de sutura proporcionan una fijación segura con técnicas mínimamente invasivas, reduciendo el tiempo de recuperación del paciente y las complicaciones postoperatorias. Los cirujanos prefieren estos dispositivos para su versatilidad, facilidad de colocación y compatibilidad con los procedimientos artroscópicos. Los hospitales y centros quirúrgicos dependen de suturas y anclas debido a sus resultados clínicos comprobados y su eficacia en función de los costos. Los avances tecnológicos, como los anclajes bioabsorbables y sin nudos, han fortalecido aún más la posición de mercado de este segmento. La fuerte familiaridad del cirujano y la innovación continua del producto contribuyen a la demanda sostenida.
Se espera que el segmento de tornillos de interferencia sea testigo del crecimiento más rápido durante el período previsto, impulsado por el aumento de las cirugías de reconstrucción de ligamentos y LCA. Los tornillos de interferencia ofrecen fijación fuerte en aplicaciones de alta tensión y se utilizan comúnmente en reparaciones de ligamento artroscópico. El crecimiento se apoya además en la adopción creciente de tornillos bioresorbables y compuestos, que mejoran los resultados del paciente y eliminan la cirugía secundaria. Las innovaciones tecnológicas que mejoran el diseño de tornillos y la facilidad de inserción atraen a los cirujanos. Aumentar la conciencia entre los proveedores de atención médica acerca de mejores tasas de recuperación con tornillos de interferencia está impulsando la adopción. Ampliar los procedimientos ortopédicos y deportivos en todo el mundo contribuye al rápido crecimiento del segmento.
- Por Usuario final
Sobre la base del usuario final, el mercado de fijación de tejidos se segmenta en hospitales, clínicas, centros quirúrgicos ambulatorios y otros. El segmento de Hospitales dominaba el mercado en 2025, impulsado por el alto volumen de cirugías ortopédicas complejas, blandas y reconstructivas realizadas en entornos hospitalarios. Los hospitales poseen infraestructura avanzada, personal quirúrgico capacitado y acceso a dispositivos de fijación de vanguardia, lo que los convierte en los mayores consumidores de soluciones de fijación de tejidos. Los cirujanos en los hospitales prefieren dispositivos avanzados debido a sus resultados clínicos comprobados y la compatibilidad con una variedad de procedimientos. Los hospitales también actúan como centros para ensayos clínicos y la adopción temprana de nuevas tecnologías de fijación. La capacidad de gestionar altas prestaciones de pacientes y casos complejos garantiza una continua demanda de estos dispositivos. Las fuertes relaciones entre los fabricantes de dispositivos y los equipos de adquisición de hospitales refuerzan aún más el dominio de este segmento.
Se espera que el segmento de Centros Quirúrgicos Ambulatorios sea testigo de la tasa de crecimiento más rápida durante el período previsto, alimentada por la creciente preferencia por los procedimientos ambulatorios y mínimamente invasivos. Estos centros ofrecen opciones quirúrgicas rentables y convenientes, con la adopción de dispositivos de fijación compactos y fáciles de usar. Aumentar las inversiones en infraestructura quirúrgica ambulatoria y concienciar cada vez más acerca de tiempos de recuperación más cortos están apoyando el crecimiento. Los cirujanos están favoreciendo implantes avanzados y fáciles de usar adecuados para ajustes ambulatorios. La demanda de pacientes para procedimientos eficientes y estancias hospitalarias reducidas contribuye a la expansión del segmento. Las innovaciones tecnológicas que permiten cirugías ambulatorias más seguras y rápidas están acelerando la adopción en este segmento.
¿Qué región posee la mayor parte del mercado de fijación de tejidos
- América del Norte dominaba el mercado de fijación de tejidos con la mayor cuota de ingresos del 40,7% en 2025, caracterizada por un alto volumen de procedimientos quirúrgicos, infraestructura sanitaria avanzada y fuerte presencia de los principales fabricantes de dispositivos médicos, con Estados Unidos presenciando una adopción significativa de dispositivos de fijación innovadores como anclas bioabsorbables y sistemas de sutura avanzados
- Los hospitales y centros quirúrgicos de la región priorizan dispositivos de fijación avanzados como anclas bioabsorbables, placas y tornillos debido a su fiabilidad, resistencia mecánica y mejores resultados del paciente
- Esta adopción generalizada cuenta con un alto gasto sanitario, avances tecnológicos en dispositivos quirúrgicos y una creciente conciencia entre cirujanos y pacientes acerca de procedimientos mínimamente invasivos y artroscópicos, estableciendo dispositivos de fijación de tejidos como solución preferida en cirugías de tejido ortopédico y blando
Mercado de fijación de tejidos de EE.UU.
El mercado de fijación de tejidos estadounidense capturó la mayor cuota de ingresos en 2025 dentro de Norteamérica, impulsada por un alto volumen de cirugías ortopédicas, blandas y reconstructivas. Los cirujanos prefieren cada vez más dispositivos de fijación avanzados como anclas bioabsorbables, tornillos de interferencia y placas debido a sus resultados clínicos comprobados y fiabilidad. La adopción de procedimientos mínimamente invasivos y artroscópicos, combinados con una infraestructura sanitaria tecnológicamente avanzada, impulsa aún más el mercado. Además, el aumento de la conciencia entre pacientes y cirujanos respecto de la recuperación más rápida y la reducción de las complicaciones postoperatorias aumenta la demanda. La fuerte presencia de los principales fabricantes de dispositivos médicos y las iniciativas actuales de R plagaD también están apoyando el crecimiento del mercado. La integración de instrumentos quirúrgicos inteligentes y sistemas asistidos por la navegación está mejorando aún más la precisión procesal y la adopción.
Europa mercado de fijación de tejidos visión
Se prevé que el mercado de fijación de tejidos en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado por sistemas sanitarios bien establecidos, aumentando la prevalencia de trastornos musculoesqueléticos y aumentando la demanda de soluciones quirúrgicas avanzadas. Los hospitales y centros quirúrgicos están adoptando dispositivos de fijación innovadores para mejorar los resultados de los pacientes en procedimientos ortopédicos y reconstructivos. Las iniciativas gubernamentales que apoyan la modernización de la salud y las cirugías mínimamente invasivas están fomentando la adopción. El mercado es testigo de crecimiento tanto en instalaciones privadas como públicas de salud, con anclas bioresorbables y placas avanzadas cada vez más preferidas. La conciencia de los cirujanos sobre mejores resultados clínicos y tasas de complicación reducidas es alimentar la absorción. Las inversiones continuas en R plagaD de los actores clave están impulsando los avances tecnológicos y la expansión del mercado.
U.K. Tissue Fixation Market Insight
Se prevé que el mercado de fijación de tejidos en el Reino Unido crezca en un CAGR notable durante el período de previsión, alimentado por la creciente demanda de cirugías mínimamente invasivas y procedimientos ortopédicos avanzados. Los cirujanos y hospitales están enfatizando enfoques centrados en los pacientes, incluyendo una recuperación más rápida y una reducción de las complicaciones relacionadas con los implantes. La creciente prevalencia de lesiones deportivas y trastornos degenerativos contribuye a la adopción creciente de dispositivos de fijación de tejidos. Infraestructura sanitaria fuerte y enfoque en soluciones quirúrgicas innovadoras apoyan la expansión del mercado. La adopción por el Reino Unido de dispositivos de fijación bioresorbable y de próxima generación aumenta la eficiencia clínica. Se espera que el aumento de las inversiones en los programas de formación y sensibilización del cirujano mantenga el crecimiento.
Alemania Tissue Fixation Market Insight
Se espera que el mercado de fijación de tejidos de Alemania se amplíe en un CAGR considerable durante el período de pronóstico, impulsado por una alta conciencia de los procedimientos quirúrgicos avanzados y un fuerte énfasis en la seguridad de los pacientes. Los hospitales priorizan dispositivos de fijación tecnológicamente avanzados, como tornillos de interferencia, anclas bioresorbables y placas especializadas. La infraestructura sanitaria bien desarrollada del país y el énfasis en la innovación apoyan la adopción de procedimientos mínimamente invasivos y artroscópicos. La preferencia de los cirujanos por implantes guiados por precisión aumenta los resultados clínicos y la utilización de dispositivos. La creciente incidencia de trastornos musculoesqueléticos y lesiones relacionadas con el deporte demandan más combustibles. La integración de las tecnologías avanzadas de fijación en la práctica quirúrgica rutinaria está fortaleciendo el crecimiento del mercado.
Asia-Pacific Tissue Fixation Market Insight
El mercado de fijación de tejidos Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período previsto, impulsado por el aumento del gasto sanitario, el aumento del número de cirugías ortopédicas y reconstructivas, y la creciente conciencia sobre soluciones de fijación avanzada. Países como China, India y Japón están presenciando una rápida adopción de dispositivos de fijación mínimamente invasivos y bioresorbables. Las iniciativas gubernamentales que promueven la digitalización en la salud y el desarrollo de la infraestructura quirúrgica moderna están apoyando el crecimiento del mercado. Aumentar la conciencia de los pacientes de una recuperación más rápida y reducir las complicaciones es la demanda de conducción. La creciente clase media de la región y la ampliación del acceso a la salud están impulsando la adopción del mercado. Los actores clave están invirtiendo en redes de distribución y entrenamiento clínico para ampliar la penetración en áreas urbanas y semiurbanas.
Japón mercado de fijación de tejidos visión
El mercado de fijación de tejidos de Japón está cobrando impulso debido a un sistema de salud avanzado tecnológicamente, el aumento del número de procedimientos ortopédicos y la preferencia por cirugías mínimamente invasivas. Los cirujanos adoptan anclas bioresorbables, tornillos de interferencia y placas avanzadas para mejorar los resultados del paciente. La integración de instrumentos quirúrgicos asistidos por la navegación y de implantes guiados por precisión aumenta la eficiencia procesal. La creciente población envejecida y la mayor incidencia de trastornos musculoesqueléticos aumentan la demanda del mercado. Los hospitales enfatizan la recuperación postoperatoria y reducen las complicaciones, aumentando la absorción de dispositivos de fijación avanzados. El enfoque en la atención centrada en el paciente y la eficacia clínica está impulsando el crecimiento continuo.
India Tissue Fixation Market Insight
El mercado de fijación de tejidos de la India representó la mayor cuota de ingresos en Asia y el Pacífico en 2025, impulsada por la urbanización rápida, la ampliación de la infraestructura sanitaria y la adopción creciente de procedimientos quirúrgicos avanzados. Los hospitales y centros ortopédicos están adoptando anclas, placas y tornillos de interferencia. Sensibilizar sobre cirugías mínimamente invasivas, una recuperación más rápida y mejores resultados de los pacientes es impulsar la adopción del mercado. Las iniciativas gubernamentales que apoyan la atención ortopédica y la infraestructura de salud digital están acelerando el crecimiento. La disponibilidad de dispositivos de fijación rentables de fabricantes nacionales e internacionales aumenta aún más la demanda. El aumento del número de cirugías en hospitales privados y multiespecialistas sigue expandiendo el mercado.
¿Cuáles son las mejores empresas del mercado de fijación de tejidos
La industria de fijación de tejidos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Arthrex, Inc(U.S.)
- CONMED Corporation(U.S.)
- Abbott(U.S.)
- B. Braun SE(Alemania)
- Smith & Nephew(U.K.)
- Stryker (Estados Unidos)
- Johnson & Johnson Services, Inc. (Estados Unidos)
- Zimmer Biomet (Estados Unidos)
- Medtronic (Irlanda)
- Boston Scientific Corporation (Estados Unidos)
- Integra LifeSciences Corporation (U.S.)
- LifeNet Health (Estados Unidos)
- Tissue Regenix Group PLC (U.K.)
- CryoLife, Inc. (U.S.)
- Acell, Inc. (U.S.)
- Enovis Corporation (Estados Unidos)
- Parcus Medical, LLC (Estados Unidos)
- MedShape, Inc. (U.S.)
- Biocomposites Ltd. (U.K.)
- In2Bones Global, Inc. (U.S.)
¿Cuáles son los desarrollos recientes en el mercado mundial de fijación de tejidos
- En junio de 2025, OSSIO lanzó su cartera de fijación bio-integrativa, sin metal, dirigida a mejorar una amplia gama de cirugías de reparación de tejidos blandos y ligamentos, incluida la estabilidad del tobillo lateral (reparación de tobillo). Estos anclajes están diseñados con una nueva matriz mineral-fibra que se integra en el hueso, ofreciendo un 55% mayor fuerza de extracción que los principales anclajes bio-compuestos y potencialmente mejorando los resultados de los pacientes al tiempo que reduce los riesgos asociados con implantes metálicos
- En marzo de 2025, Medline anunció que revelaría un implante de expansión de ligamento sintético en la conferencia ACFAS 2025, reflejando el impulso de la industria hacia tecnologías avanzadas de refuerzo de tejido blando. Este lanzamiento planificado destaca los esfuerzos de Medline para hacer frente a la creciente demanda clínica de soluciones efectivas de soporte de ligamento en cirugías de pie y tobillo un área donde la fijación duradera y la reparación mejorada del tejido blando son críticos
- En junio de 2024, OSSIO amplió su cartera de fijación con grapas de compresión pequeñas de OSSIOfiber, despejadas por la FDA en noviembre de 2023, diseñado para mejorar la fijación en procedimientos como la reparación de buniones de Akin. Estas grapas bio-integrativas son notablemente fáciles de insertar y ofrecen fuerza de compresión comparable a las grapas metálicas sin dejar el hardware permanente, reduciendo la irritación a largo plazo y eliminando la necesidad de cirugías de extracción secundaria
- En febrero de 2024, la Terapéutica Anika mostró su Sistema de Implantación Integridad y ProPass Suture Passer para la fijación de tejidos en la 2024 American Academy of Orthopaedic Surgeons (AAOS) Annual Meeting, destacando las mejoras en la tecnología de anclaje sutura y la gestión de tejido blando. Los componentes ProPass Suture Passer y bioresorbable están diseñados para simplificar los flujos de trabajo quirúrgicos y mejorar la fiabilidad de la fijación, especialmente en la medicina deportiva y procedimientos de reparación de tejidos blandos
- En febrero de 2021, In2Bones Global lanzó sus Hercules Suture Anchor System y AlloAid® Wedges para cirugías de extremidad más bajas, introduciendo dos familias de anclaje de sutura basadas en PEEK Fully-Threaded y Knotless con polietileno de peso molecular ultra-alto (UHMWPE) suturas para mayor resistencia y durabilidad. Las cuñas AlloAid están diseñadas para colocar precisión en cirugías reconstructivas de Pie plano
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











