


Mercado de diagnóstico de trasplantes en Oriente Medio y África, por tipo de producto (instrumento de diagnóstico de trasplantes, software de diagnóstico de trasplantes, reactivo de diagnóstico de trasplantes), tecnología ( ensayos moleculares basados en PCR , ensayos moleculares basados en secuenciación), tipo de trasplante (trasplante de órganos sólidos, trasplante de células madre, trasplante de tejidos blandos , trasplante de médula ósea , otros), aplicación (aplicaciones de diagnóstico, aplicaciones de investigación), usuario final (laboratorios de investigación e institutos académicos, hospitales y centros de trasplantes, proveedores de servicios comerciales, otros), canal de distribución (licitación directa, ventas minoristas y otros) - Tendencias de la industria y pronóstico hasta 2029.
¿Cuál es el diagnóstico del mercado de tamaño y tasa de crecimiento de Oriente Medio y África
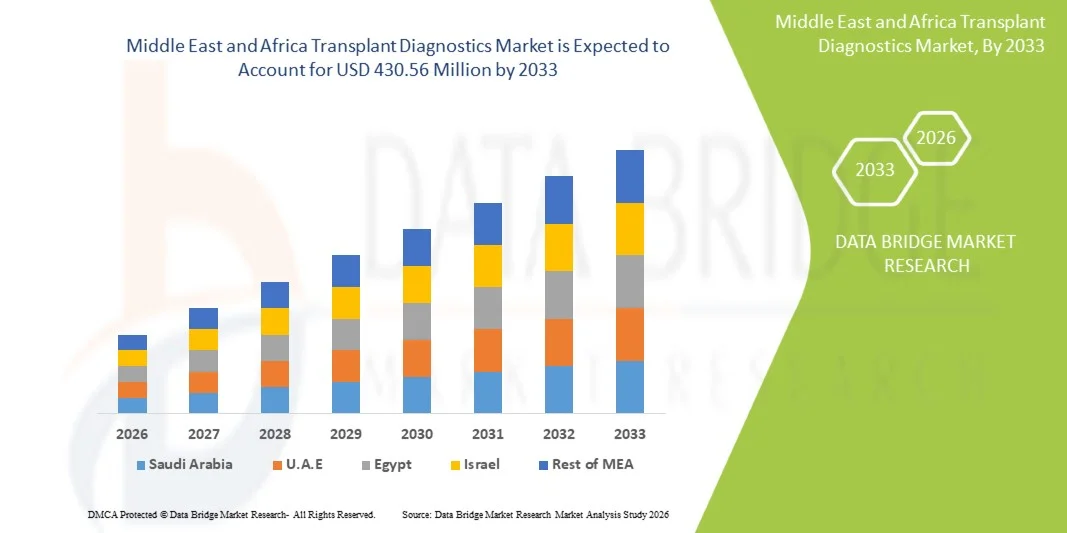
- Según el análisis del mercado de datos Bridge, el tamaño del mercado de diagnósticos de trasplantes de Oriente Medio y África fue valoradoUSD 298,17 millones en 2025y se espera que alcanceUSD 430.56 million by 2033, aCAGR of 4.7%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente prevalencia de enfermedades crónicas como insuficiencia renal y trastornos hepáticos, el aumento de la demanda de trasplante de órganos y la mejora de la infraestructura sanitaria en toda la región, lo que lleva a una mayor adopción de soluciones avanzadas de diagnóstico
- Además, el aumento de la conciencia sobre las pruebas tempranas de compatibilidad, los avances en las tecnologías de diagnóstico molecular y el aumento de las inversiones gubernamentales y del sector privado en los programas de trasplante están estableciendo diagnósticos de trasplantes como un componente crítico en los procedimientos de trasplante exitosos. Estos factores convergentes están acelerando la captación de soluciones diagnósticas de trasplante, lo que aumenta significativamente el crecimiento del mercado
Tamaño del mercado y pronóstico:
- Valor de mercado (2025):USD 298,17 millones
- Valor de mercado esperado (2033):USD 430,56 millones
- CAGR prefabricado (2026–2033):4.7%
¿Cuál es el mercado de diagnósticos de trasplantes de Oriente Medio y África
- Los diagnósticos de trasplante, que abarcan métodos avanzados de prueba como los ensayos moleculares y las pruebas de histocompatibilidad para garantizar la compatibilidad con los donantes, son cada vez más críticos en los sistemas sanitarios modernos tanto en los hospitales públicos como privados debido a su papel en la mejora de las tasas de éxito de los trasplantes y los resultados de los pacientes
- La creciente demanda de diagnóstico de trasplantes se alimenta principalmente por la creciente carga de enfermedades crónicas que conducen a la insuficiencia de órganos, el aumento del número de procedimientos de trasplante y la creciente conciencia de la importancia de la vigilancia previa y posterior al trasplante
- Arabia Saudita dominaba el mercado con la mayor cuota de ingresos del 28,6% en 2025, caracterizada por mejorar la infraestructura sanitaria, aumentar el gasto sanitario y ampliar los programas de trasplante, con el país presenciando un crecimiento significativo impulsado por fuertes iniciativas gubernamentales y la adopción de tecnologías avanzadas de diagnóstico
- Se espera que Sudáfrica sea el país de más rápido crecimiento en el mercado de diagnósticos de trasplantes de Oriente Medio y África durante el período previsto debido a la mejora del acceso a la atención médica, el aumento de las inversiones en infraestructura médica y el aumento de la atención en el fortalecimiento de los marcos de trasplante de órganos
- El segmento de ensayos moleculares basados en PCR dominaba el mercado de diagnóstico de trasplantes con una importante cuota de mercado del 46,3% en 2025, impulsado por su alta precisión, sensibilidad y creciente adopción en pruebas de compatibilidad y monitoreo post-transplante
Ámbito de presentación de informesMedio Oriente y África Diagnósticos del Mercado Segmentación
|
Atributos |
Medio Oriente y África Transplant Diagnostics Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Oriente Medio y África
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias del mercado de diagnósticos de trasplantes de Oriente Medio y África
“Advancement in Molecular and Precision-Based Diagnostic Technologies”
- Una tendencia significativa y aceleradora en el mercado de diagnósticos de trasplantes de Oriente Medio y África es la creciente adopción de técnicas avanzadas de diagnóstico molecular, comosecuenciación de próxima generación(NGS) and PCR-based assays, improving donor-recipient compatibility assessment and transplant success rates
- Por ejemplo, varios centros de trasplante en Arabia Saudita y los EAU utilizan cada vez más plataformas de clasificación HLA basadas en NGS para mejorar la precisión y reducir el tiempo de rotación en los flujos de trabajo de pruebas de compatibilidad
- La integración de los diagnósticos moleculares permite la detección previa de los riesgos de rechazo de trasplantes y las complicaciones infecciosas, al tiempo que mejora la vigilancia post-transplante mediante información más precisa y basada en datos
- La adopción de redes de laboratorio centralizadas y sistemas de presentación de informes digitales permite una mejor coordinación entre los centros de trasplante y los laboratorios de diagnóstico, mejorando la eficiencia y estandarización de los procesos de ensayo
- Este cambio hacia soluciones de diagnóstico de alta precisión, impulsadas por tecnología, está transformando la toma de decisiones clínicas, ya que los proveedores de atención médica dependen cada vez más de herramientas avanzadas para mejorar los resultados de los pacientes en los procedimientos de trasplante
- Aumentar la colaboración entre las empresas diagnósticas y los centros de trasplantes para desarrollar paneles de ensayo personalizados está mejorando aún más la adopción de soluciones de diagnóstico adaptadas en casos complejos de trasplante
Medio Oriente y África Transplant Diagnostics Market Dynamics
Conductor
“Problemas crecientes de fracaso de los órganos y expansión de los programas de trasplante”
- La creciente prevalencia de enfermedades crónicas como insuficiencia renal, diabetes y trastornos hepáticos, junto con la expansión gradual de los programas de trasplante de órganos, es un factor clave para la creciente demanda de diagnóstico de trasplantes en la región
- Por ejemplo, en los últimos años, países como Arabia Saudita han ampliado las iniciativas nacionales de trasplante y los sistemas de registro para mejorar las tasas de donación y trasplante de órganos, aumentando la necesidad de pruebas de compatibilidad y diagnósticos conexos
- A medida que los sistemas de salud aumentan y aumentan la conciencia respecto a la donación de órganos, se están sometiendo más pacientes a procedimientos de trasplante, requiriendo apoyo diagnóstico fiable y preciso antes y después del trasplante
- Además, la creciente inversión en infraestructura sanitaria, el establecimiento de centros especializados de trasplantes y la creciente disponibilidad de profesionales cualificados están apoyando la adopción de tecnologías avanzadas de diagnóstico
- La creciente demanda de una combinación temprana y precisa de donantes y receptores, junto con una mejor vigilancia posterior al trasplante, está impulsando significativamente la toma de soluciones de diagnóstico del trasplante en hospitales y laboratorios
- Las campañas de sensibilización dirigidas por el Gobierno y las asociaciones entre los sectores público y privado encaminadas a aumentar las tasas de donación de órganos están fortaleciendo aún más la demanda de servicios de diagnóstico de trasplantes
Restraint/Challenge
“Acceso directo a la infraestructura avanzada y alto costo de los procedimientos diagnósticos”
- El acceso limitado a la infraestructura de laboratorio avanzada y la distribución desigual de los centros especializados de trasplante en determinados países del Oriente Medio y África plantea un desafío importante al crecimiento del mercado
- Por ejemplo, muchas instalaciones sanitarias en partes de África siguen dependiendo de las capacidades básicas de diagnóstico, restringiendo la adopción generalizada de tecnologías avanzadas de ensayo molecular e histocompatibilidad
- Los altos costos asociados a las pruebas de diagnóstico de trasplantes, incluidos los ensayos moleculares y la clasificación de HLA, pueden limitar su accesibilidad, especialmente en los sistemas públicos de salud y los mercados sensibles a los precios
- Además, la escasez de profesionales de laboratorio capacitados y la falta de marcos de diagnóstico estandarizados en algunos países dificultan la aplicación coherente de soluciones avanzadas de diagnóstico de trasplantes
- Hacer frente a estos desafíos mediante el aumento de las inversiones sanitarias, la ampliación de la infraestructura de diagnóstico y soluciones de pruebas eficaces en función de los costos será fundamental para mejorar la accesibilidad y apoyar el crecimiento del mercado a largo plazo
- Además, las limitaciones logísticas relacionadas con el transporte de muestras y el mantenimiento de cadenas frías en zonas remotas repercuten aún más en los resultados oportunos y fiables de las pruebas de diagnóstico
Medio Oriente y África Transplant Diagnostics Market Scope
El mercado se segmenta sobre la base del tipo de producto, tecnología, tipo de trasplante, aplicación, usuario final y canal de distribución.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de diagnóstico de trasplantes se segmenta en instrumentos de diagnóstico de trasplantes, software de diagnóstico de trasplante y reactivos de diagnóstico de trasplante. El segmento de reactivos de diagnóstico de trasplante dominaba el mercado con la mayor cuota de ingresos del mercado del 52,4% en 2025, impulsada por su uso recurrente en procedimientos de ensayo de laboratorio, como los ensayos de HLA, crossmatching y moleculares. Los receptores son consumibles esenciales tanto en pruebas de compatibilidad con trasplantes rutinarios como avanzados, asegurando una demanda consistente en laboratorios de diagnóstico y hospitales. El número cada vez mayor de procedimientos de trasplante y los repetidos requisitos de prueba para la vigilancia previa y posterior al trasplante apoyan aún más el dominio de este segmento. Además, la disponibilidad de una amplia gama de kits de reactivos estandarizados adaptados para diferentes aplicaciones de trasplante aumenta su adopción en todas las instalaciones sanitarias. El segmento se beneficia de ciclos continuos de reposición, lo que lo convierte en un generador de ingresos constante para los jugadores de mercado.
Se prevé que el segmento de software de diagnóstico de trasplante sea testigo de la tasa de crecimiento más rápida del 19,8% entre 2026 y 2033, alimentada por la creciente necesidad de gestión de datos, automatización de flujos de trabajo e integración de resultados diagnósticos con sistemas de información hospitalarios. Las soluciones de software permiten una interpretación eficiente de datos moleculares complejos, mejorar la eficiencia del laboratorio y apoyar la adopción de decisiones en evaluaciones de compatibilidad con trasplantes. Aumentar la adopción de patología digital, analítica habilitada para IA y plataformas basadas en la nube está acelerando aún más la toma de soluciones de software en el diagnóstico de trasplantes. El creciente énfasis en la interoperabilidad y las plataformas centralizadas de datos también contribuye a la rápida expansión de este segmento.
- By Technology
Sobre la base de la tecnología, el mercado de diagnóstico de trasplantes se segmenta en ensayos moleculares basados en PCR y ensayos moleculares basados en secuencias. El segmento de ensayos moleculares basados en PCR mantuvo la mayor cuota de ingresos del mercado de 46,3% en 2025, impulsado por su uso generalizado en la clasificación HLA, detección de patógenos y pruebas de compatibilidad debido a su eficacia en función de costos, alta sensibilidad y utilidad clínica establecida. Los métodos basados en PCR son ampliamente adoptados en laboratorios de toda la región debido a su flujo de trabajo relativamente más simple, el tiempo de rotación más rápido y la compatibilidad con la infraestructura de laboratorio existente. Su fiabilidad probada en el diagnóstico de trasplantes de rutina sigue haciéndolos la opción preferida en muchos entornos de salud. Además, la menor complejidad operacional y la disponibilidad de técnicos cualificados refuerzan aún más su dominio. El segmento también se beneficia de la aceptación reglamentaria bien establecida y de los protocolos estandarizados.
Se espera que el segmento de ensayos moleculares basados en secuencias sea testigo de la CAGR más rápida del 21,3% entre 2026 y 2033, impulsada por la creciente adopción de tecnologías de secuenciación de próxima generación (GNS) para la clasificación de HLA de alta resolución y el análisis genético integral. Los métodos basados en secuencias ofrecen una mayor precisión, información más profunda sobre la compatibilidad genética y una mejor detección de alelos raros, haciéndolos altamente adecuados para casos complejos de trasplante. El crecimiento de las inversiones en infraestructuras avanzadas de laboratorio y el cambio hacia la medicina de precisión están apoyando aún más el rápido crecimiento de este segmento. Aumentar la demanda de trasplante personalizado y mejorar los resultados de supervivencia del injerto también está acelerando la adopción.
- Por tipo de trasplante
Sobre la base del tipo de trasplante, el mercado se segmenta en trasplante de órganos sólidos, trasplante de células madre, trasplante de tejido blando, trasplante de médula ósea y otros. El segmento de trasplante de órganos sólidos dominaba el mercado con la mayor cuota de ingresos del 48,9% en 2025, impulsada por la alta prevalencia de procedimientos de trasplante de riñón, hígado y corazón en toda la región. La creciente incidencia de enfermedades crónicas como insuficiencia renal y cirrosis hepática contribuye significativamente a la demanda de diagnóstico de trasplante en procedimientos de órganos sólidos. Estos procedimientos requieren pruebas rigurosas de compatibilidad y monitoreo continuo después del trasplante, lo que apoya aún más el dominio de este segmento. Aumentar la disponibilidad de centros de trasplantes y mejorar los resultados quirúrgicos también aumentan los volúmenes de procedimiento. El segmento sigue beneficiándose de una fuerte demanda clínica y de protocolos de diagnóstico establecidos.
Se prevé que el segmento de trasplante de células madre sea testigo de la tasa de crecimiento más rápida del 18,6% de 2026 a 2033, alimentada por la adopción creciente de terapias de células madre hematopoyéticas para el tratamiento de trastornos sanguíneos como la leucemia y el linfoma. Los avances en las técnicas de emparejamiento de donantes y la creciente conciencia acerca de las terapias de células madre están alentando a más pacientes y proveedores de atención médica a optar por estos procedimientos. Además, las mejoras en las técnicas de diagnóstico para la compatibilidad inmunitaria y la caracterización genética están mejorando las tasas de éxito de los trasplantes de células madre, impulsando el crecimiento del segmento. Ampliar la investigación clínica y aumentar la accesibilidad al tratamiento están apoyando aún más la adopción.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en aplicaciones de diagnóstico y aplicaciones de investigación. El segmento de aplicaciones diagnósticas dominó el mercado con la mayor cuota de ingresos del 68,1% en 2025, impulsada por el papel crítico del diagnóstico de trasplante en la prueba de compatibilidad previa al trasplante, selección de donantes y monitoreo post-transplante. Los hospitales y centros de trasplante dependen en gran medida de soluciones diagnósticas para asegurar un ajuste preciso y reducir el riesgo de rechazo de órganos. El creciente número de procedimientos de trasplante y la creciente necesidad de diagnósticos precisos y oportunos refuerzan aún más el dominio de este segmento. La fuerte demanda clínica y el uso rutinario en los flujos de trabajo de cuidado de pacientes también contribuyen a su liderazgo. El segmento se beneficia de la utilización continua en todas las etapas del proceso de trasplante.
Se espera que el segmento de las aplicaciones de investigación sea testigo de la tasa de crecimiento más rápida del 17,4% entre 2026 y 2033, impulsada por el aumento de las actividades de investigación clínica centradas en mejorar los resultados de los trasplantes, los estudios de inmunología y el desarrollo de métodos avanzados de diagnóstico. Las instituciones académicas y los laboratorios de investigación están invirtiendo en tecnologías innovadoras para comprender mejor los mecanismos de rechazo de trasplantes y mejorar las técnicas de prueba de compatibilidad. La creciente colaboración entre las organizaciones de investigación y las empresas de diagnóstico también está apoyando los avances en este segmento. La ampliación de la financiación para la investigación biomédica y los estudios de traducción está acelerando aún más el crecimiento.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en laboratorios de investigación e institutos académicos, centros hospitalarios y de trasplante, proveedores de servicios comerciales y otros. El segmento de centros hospitalarios y trasplantes dominaba el mercado con la mayor cuota de ingresos del 61,7% en 2025, impulsada por el alto volumen de procedimientos de trasplantes realizados en estas instalaciones y su participación directa en el cuidado de pacientes. Estos centros requieren soluciones de diagnóstico integrales para la detección previa al trasplante, el emparejamiento de donantes y el seguimiento postoperatorio, convirtiéndolos en los consumidores primarios de diagnóstico de trasplantes. El aumento de las inversiones en centros especializados de trasplantes y la expansión de la infraestructura sanitaria apoyan aún más el dominio de este segmento. La disponibilidad de profesionales cualificados y flujos de trabajo de diagnóstico integrados también aumentan la adopción. El segmento sigue siendo central en la toma de decisiones clínicas en trasplante.
Se espera que el segmento de proveedores de servicios comerciales sea testigo de la tasa de crecimiento más rápida del 20,2% entre 2026 y 2033, alimentada por el aumento de la contratación externa de servicios de diagnóstico a laboratorios especializados. Estos proveedores ofrecen capacidades avanzadas de pruebas, eficiencias de costes y tiempos de rotación más rápidos, haciéndolos una opción atractiva para hospitales y clínicas más pequeños. El aumento de la demanda de servicios centralizados de ensayo y el crecimiento de laboratorios de diagnóstico independientes contribuyen aún más a la rápida expansión de este segmento. La mejora de la logística, la presentación de informes digitales y la infraestructura escalable también están apoyando el crecimiento.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitación directa, ventas al por menor, y otros. El segmento de licitación directa dominó el mercado con la mayor cuota de ingresos del 74,3% en 2025, impulsada por la adquisición masiva de instrumentos de diagnóstico, reactivos y software por hospitales, instituciones gubernamentales y centros de trasplante a través de procesos formales de licitación. Las licitaciones directas garantizan la fijación de precios estandarizados, los acuerdos de suministro a largo plazo y el acceso fiable a productos de diagnóstico crítico, convirtiéndolos en el método de contratación preferido en entornos institucionales. Las iniciativas sanitarias dirigidas por el Gobierno y los sistemas de compra centralizados refuerzan aún más el dominio de este segmento. Las compras de gran volumen y los arreglos contractuales de suministro también contribuyen a la generación sostenida de ingresos. El segmento se beneficia de marcos de adquisiciones estructurados en todos los sistemas públicos de salud.
Se prevé que el segmento de ventas minoristas sea testigo de la tasa de crecimiento más rápida del 16,9% entre 2026 y 2033, impulsada por el aumento de la demanda de laboratorios de diagnóstico más pequeños, clínicas privadas e instalaciones de investigación que adquieran productos a través de distribuidores y canales en línea. La ampliación de las redes de distribución, la mejora de la disponibilidad de productos y el crecimiento de las plataformas de comercio electrónico para suministros de laboratorio están contribuyendo a la creciente adopción de canales de venta al por menor en la región. La mayor accesibilidad y flexibilidad en las opciones de compra también están apoyando la expansión de segmentos. El aumento de la penetración de los distribuidores externos aumenta aún más el alcance del mercado.
Medio Oriente y África Diagnósticos del Mercado Análisis Regional
- Arabia Saudita dominaba el mercado con la mayor cuota de ingresos del 28,6% en 2025, caracterizada por mejorar la infraestructura sanitaria, aumentar el gasto sanitario y ampliar los programas de trasplante, con el país presenciando un crecimiento significativo impulsado por fuertes iniciativas gubernamentales y la adopción de tecnologías avanzadas de diagnóstico
- Proveedores de atención de salud en el país tecnologías avanzadas de diagnóstico molecular, pruebas de compatibilidad estandarizadas y sistemas de laboratorio integrados para mejorar las tasas de éxito de trasplante y los resultados de los pacientes
- Esta adopción generalizada está respaldada además por el aumento del gasto sanitario, iniciativas dirigidas por el Gobierno para ampliar los programas de donación de órganos y la creciente disponibilidad de profesionales cualificados, estableciendo diagnósticos de trasplantes como componente crítico de la atención moderna de trasplantes
The Saudi Arabia Transplant Diagnostics Market Insight
El mercado de diagnósticos de trasplantes de Arabia Saudita capturó la mayor cuota de ingresos en 2025 dentro de la región de Oriente Medio y África, alimentada por la rápida expansión de los programas de trasplantes y las crecientes inversiones en infraestructura sanitaria avanzada. Los proveedores de atención médica están priorizando cada vez más las pruebas precisas de compatibilidad mediante diagnósticos moleculares para mejorar las tasas de éxito de trasplante y los resultados de los pacientes. La creciente adopción de la clasificación HLA basada en los NGS, junto con centros de trasplantes bien establecidos, apoya aún más el crecimiento del mercado. Además, las iniciativas gubernamentales encaminadas a aumentar la conciencia de la donación de órganos y fortalecer las capacidades nacionales de salud contribuyen significativamente a la expansión del diagnóstico de trasplantes en el país.
United Arab Emirates Transplant Diagnostics Market Insight
El mercado de diagnósticos de trasplantes de Emiratos Árabes Unidos está experimentando un fuerte crecimiento debido a la infraestructura sanitaria avanzada del país y a la creciente atención en el turismo médico. El EAU es testigo de la creciente adopción de tecnologías de diagnóstico molecular de última generación para apoyar los procedimientos de trasplante de órganos. El alto gasto sanitario, junto con la presencia de hospitales y centros de trasplantes acreditados internacionalmente, está impulsando aún más la demanda. Además, las iniciativas gubernamentales para aumentar la conciencia de la donación de órganos y fortalecer los marcos de trasplantes están apoyando la expansión del diagnóstico de trasplantes en el país.
Qatar Transplant Diagnostics Market Insight
El mercado de diagnóstico de trasplantes de Qatar está creciendo constantemente, impulsado por el aumento de las inversiones en infraestructura sanitaria y la expansión de instalaciones médicas especializadas. El país se centra en mejorar los servicios de atención de trasplantes mediante la adopción de tecnologías avanzadas de diagnóstico para una combinación precisa de donantes y receptores. El aumento de la conciencia sobre la donación de órganos, junto con el apoyo gubernamental a la innovación sanitaria, contribuye al crecimiento del mercado. Además, la presencia de hospitales bien equipados y colaboraciones con proveedores internacionales de atención médica están mejorando la adopción de soluciones de diagnóstico de trasplantes en Qatar.
Sudáfrica Diagnósticos del mercado
El mercado de diagnóstico de trasplantes de Sudáfrica es testigo del crecimiento gradual, apoyado por la mejora de la infraestructura sanitaria y el aumento de la disponibilidad de laboratorios de diagnóstico especializados. El país se centra en ampliar el acceso a los procedimientos de trasplante, especialmente para los trasplantes de riñón y médula ósea, lo que impulsa la demanda de pruebas de compatibilidad y diagnóstico molecular. La creciente conciencia sobre la donación de órganos y el aumento de la participación de proveedores privados de atención de la salud contribuyen aún más al desarrollo del mercado. Además, las colaboraciones entre los sectores público y privado están ayudando a mejorar las capacidades de diagnóstico y mejorar los resultados de los trasplantes en todo el país.
¿Cuál es el mercado de diagnósticos de trasplantes de Oriente Medio y África
La industria de diagnósticos de trasplantes de Oriente Medio y África está dirigida principalmente por empresas bien establecidas, incluyendo:
- QIAGEN(Países Bajos)
- Thermo Fisher Scientific Inc(U.S.)
- BIOMÉRIEUX(Francia)
- CareDx, Inc(U.S.)
- Luminex Corporation(U.S.)
- BD (U.S.)
- Bio-Rad Laboratories, Inc. (U.S.)
- Illumina, Inc. (U.S.)
- Abbott Laboratories (U.S.)
- Immucor Transplant Diagnostics, Inc. (U.S.)
- GenDx (Países Bajos)
- Siemens Healthineers AG (Alemania)
- Danaher (Estados Unidos)
- Sysmex Corporation (Japón)
- Hologic, Inc. (U.S.)
- Bruker Corporation (Estados Unidos)
- Werfen Group (España)
- Diasorin S.p.A. (Italia)
- Seegene, Inc. (Corea del Sur)
¿Cuál es el mercado de diagnósticos de trasplantes de Oriente Medio y África
- En marzo de 2026, Dubai Health reportó un aumento del 46% en los procedimientos de trasplante de riñón en 2025, destacando la creciente conciencia y expansión de los servicios de donación y trasplante de órganos, que apoyan indirectamente la demanda de diagnóstico de trasplantes y la infraestructura de pruebas de compatibilidad en el EAU
- En febrero de 2026, Medcare anunció planes para expandirse con un nuevo centro de trasplante de órganos en Sharjah, UAE, marcando un desarrollo estratégico en centros de atención de trasplantes en la región que se basará en servicios mejorados de diagnóstico y prueba de compatibilidad para apoyar procedimientos de trasplante.
- En diciembre de 2025, PureHealth puso en marcha el laboratorio de diagnóstico independiente de alta potencia de la UAE en Abu Dhabi, equipado para realizar pruebas avanzadas de histocompatibilidad para trasplantes de órganos y médula ósea como parte de sus servicios de diagnóstico integral. Esta instalación integra IA, robótica y automatización para procesar millones de muestras anualmente, fortaleciendo significativamente la infraestructura de diagnóstico de trasplantes de EAU
- En octubre de 2025, un taller médico pionero en Sudáfrica mostró la tecnología de perfusión de máquinas que mantiene a los órganos donantes viables más tiempo, mejorando los resultados de los trasplantes y ampliando el grupo de donantes un avance con implicaciones para diagnósticos de trasplantes y protocolos de coincidencia de pacientes en la región
- En abril de 2025, el Centro de Excelencia de Trasplante de Órganos (OTCoE) del Centro Especialista King Faisal de Investigación en Arabia Saudita ganó el Premio ADGHW de Innovación por su excelencia en el tratamiento de trasplantes y hitos quirúrgicos avanzados, lo que refleja el crecimiento en los servicios clínicos relacionados con trasplantes y las necesidades de diagnóstico asociadas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











