



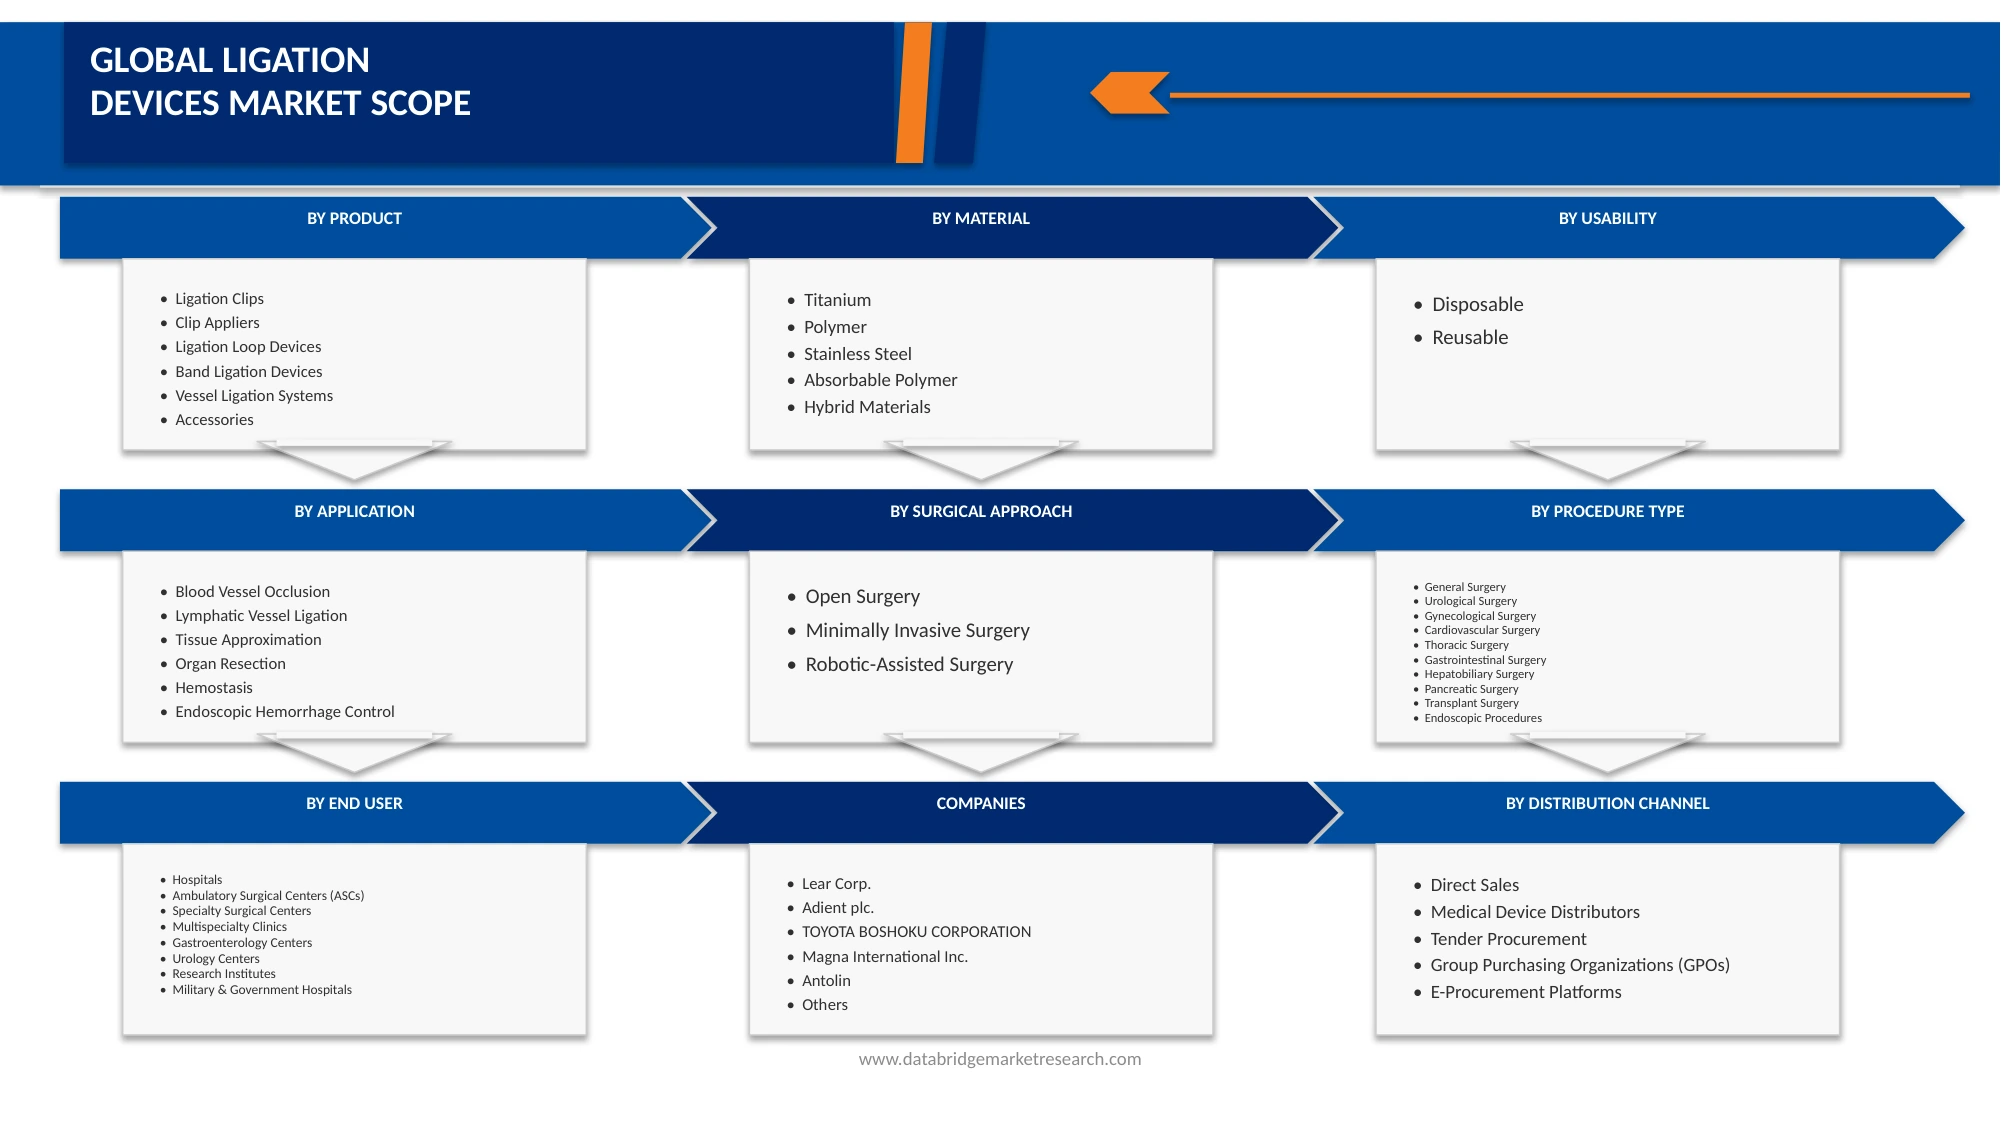
Marché des dispositifs de ligation de l'Asie-Pacifique par produit (processeurs de ligation, appareils à pinces, dispositifs à boucles de ligation, dispositifs de ligation de bande, systèmes de ligation de navires et accessoires), par matériau (Titanium, polymère, acier inoxydable, polymère absorbant et matériaux hybrides), par facilité d'emploi (déposable et réutilisable), par chirurgie (chirurgie ouverte, chirurgie invasive minimale et chirurgie robotique), par type de procédure (chirurgie générale, chirurgie urologique, chirurgie gynécologique, chirurgie cardiovasculaire, chirurgie thoracique, chirurgie gastro-intestinale, chirurgie hépato-biliaire, chirurgie pancréatique, chirurgie transplantaire et procédures endoscopiques), par application (Occlusion des navires, lymphatique de distribution de navires, approximation des tissus, résection des organes, hémolyse et contrôle de l'hémorragie), par centre d'administration et d'administration, par procédé (mécanismes d'hygiène et d'hygiène), par procédé (mécanismes d'hygiène et d'hygiène), par procédé (mécanisme
Aperçu du marché des dispositifs de ligation en Asie-Pacifique
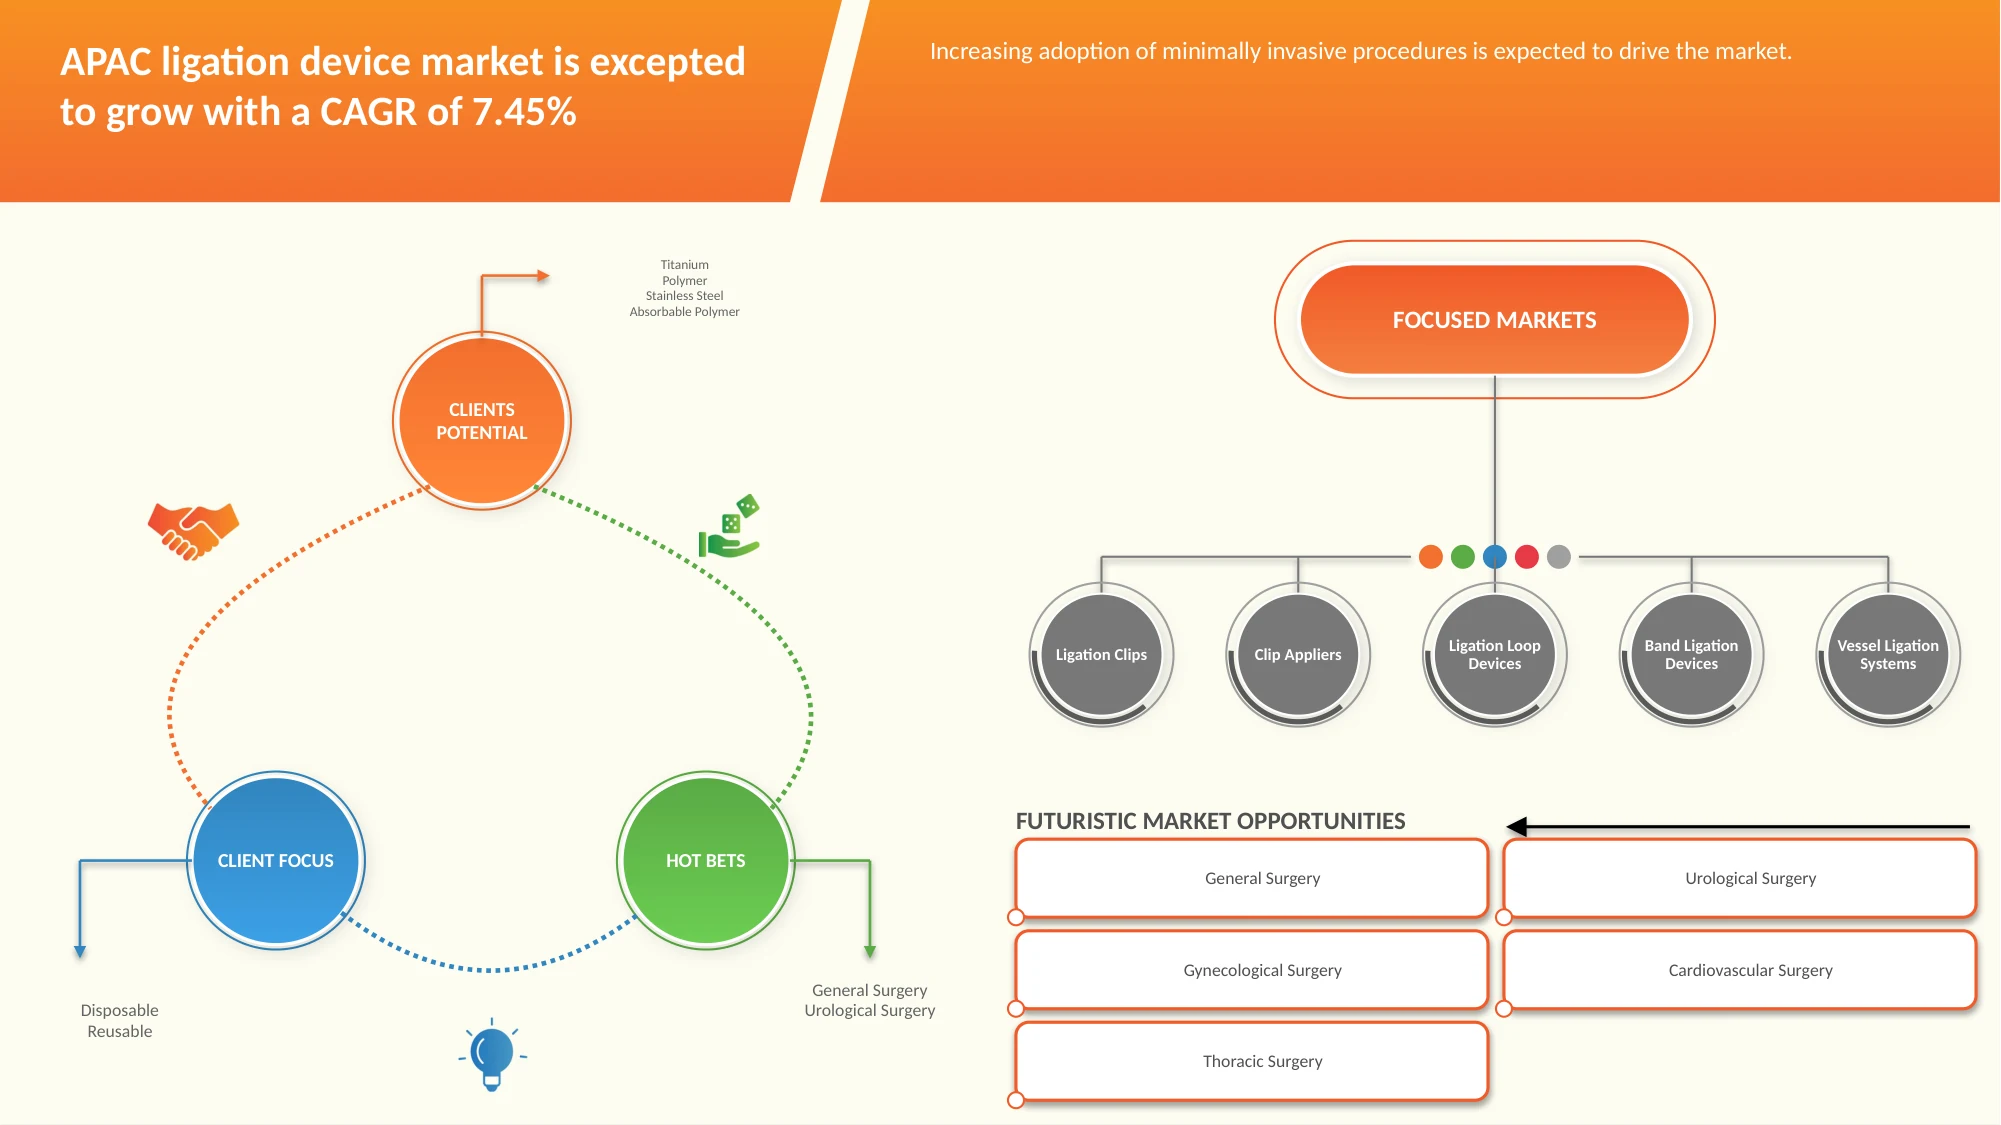
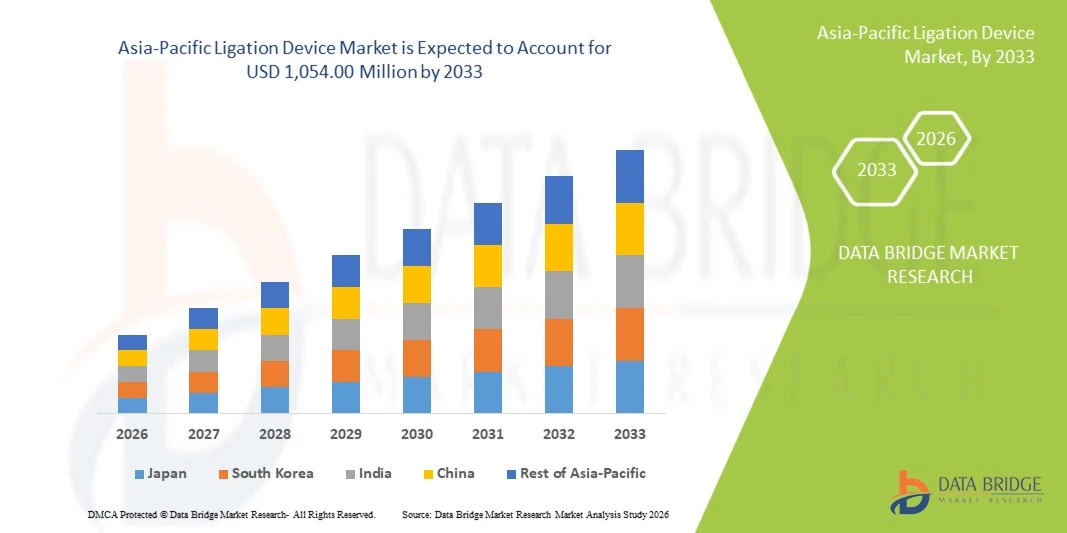
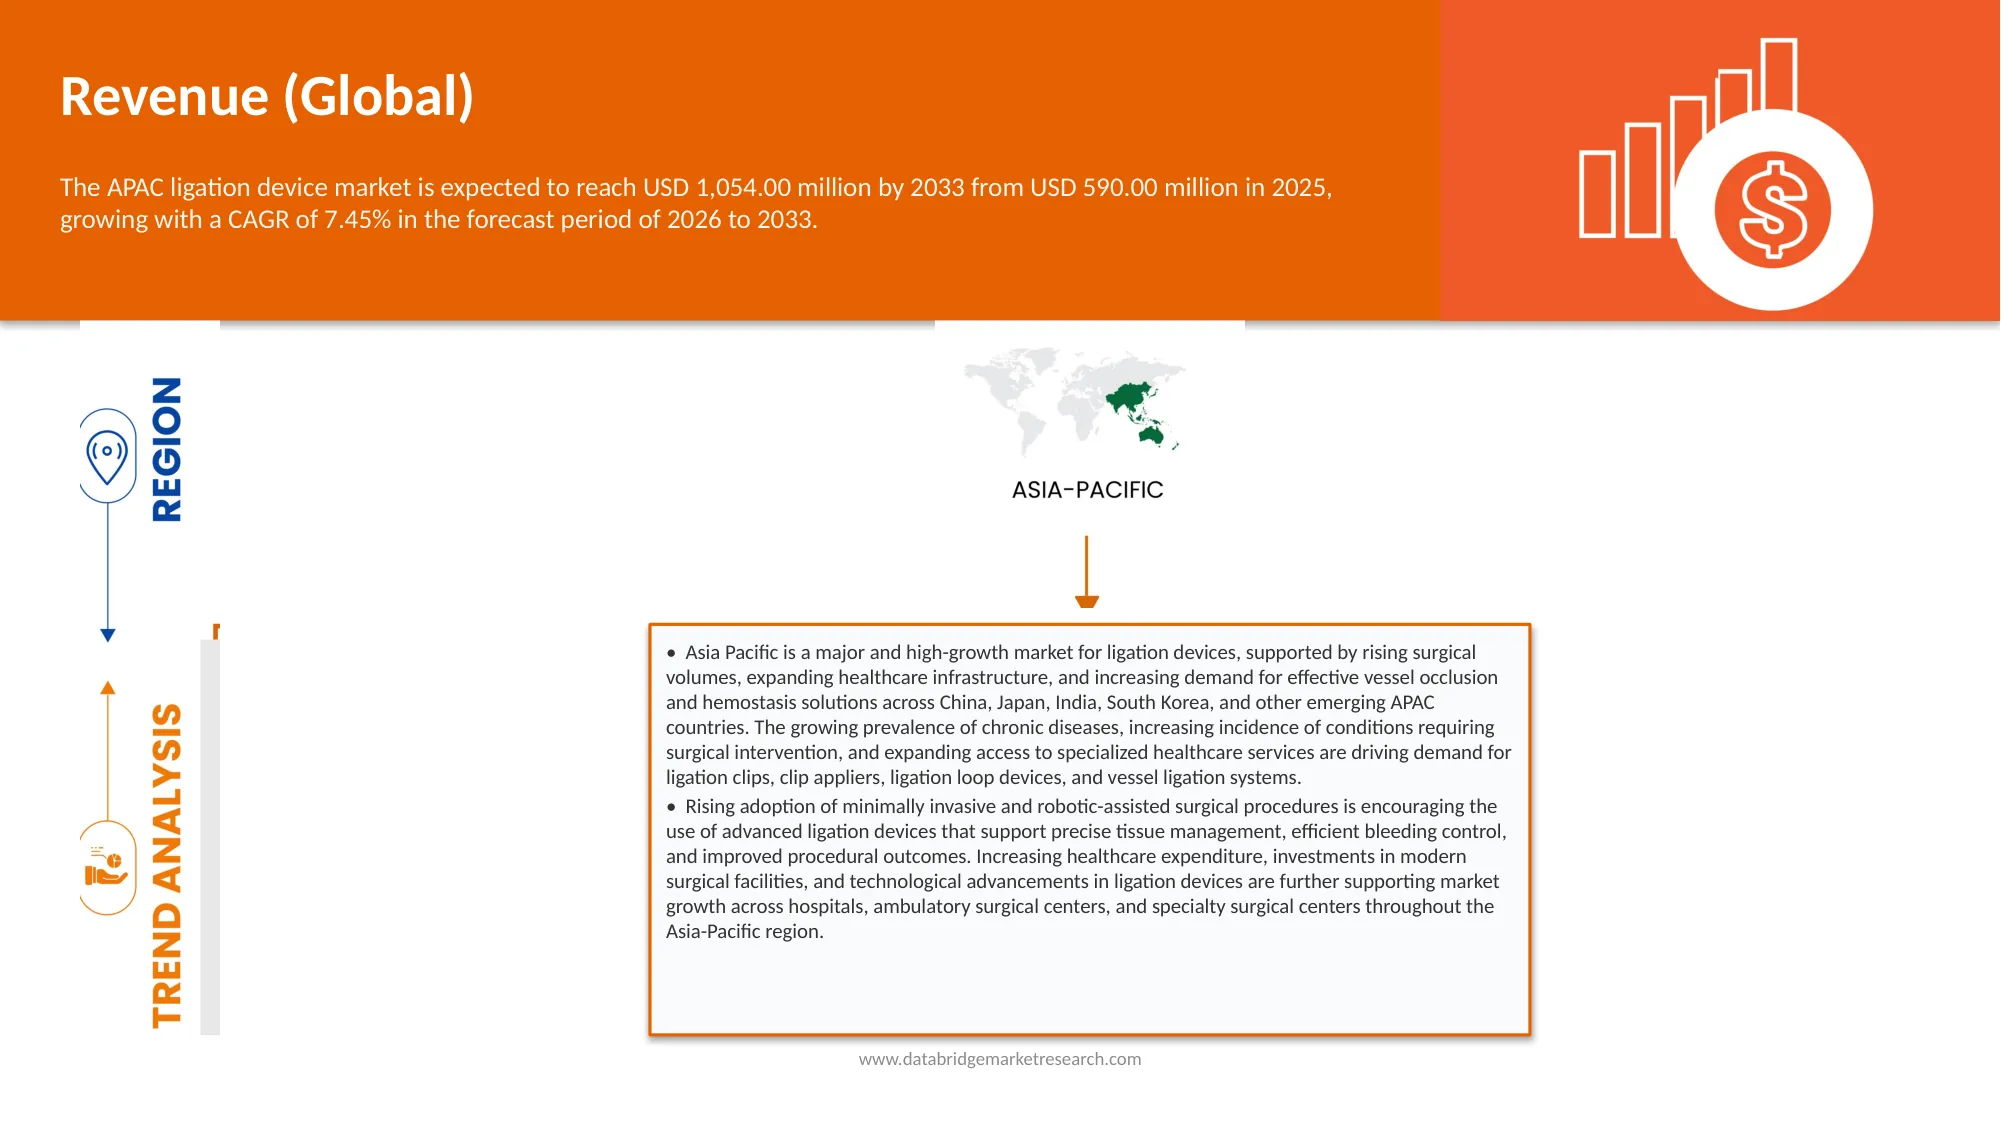
Le marché des dispositifs de ligation pour l'Asie et le Pacifique était évalué à 590 millions de dollars en 2025 et devrait atteindre 1 054,00 millions de dollars d'ici 2033, avec une croissance de 7,53 % du TCAC de 2026 à 2033. La prévalence croissante des maladies chroniques, le nombre croissant d'interventions chirurgicales et la demande croissante de chirurgies peu invasives sont à l'origine de la croissance du marché des dispositifs de ligation en Asie-Pacifique. Les fournisseurs de soins de santé de toute la région adoptent de plus en plus des dispositifs de ligation perfectionnés, y compris des clips, des bandes de ligation et des systèmes de ligation endoscopique, pour obtenir une fermeture efficace des vaisseaux, contrôler les saignements et améliorer la précision chirurgicale. Les investissements croissants dans l'infrastructure des soins de santé, l'élargissement de l'accès aux technologies chirurgicales de pointe et la sensibilisation aux avantages des interventions peu invasives appuient davantage l'expansion du marché.
De plus, les progrès technologiques dans les instruments chirurgicaux, la demande croissante de dispositifs de ligation jetables pour minimiser le risque d'infections et l'adoption croissante de procédures laparoscopiques et endoscopiques encouragent les fabricants à développer des solutions de ligation innovantes avec une meilleure sécurité, efficacité et facilité d'utilisation. L'expansion des établissements de soins de santé, la croissance du tourisme médical et l'augmentation des dépenses de soins de santé dans des pays comme la Chine, l'Inde et le Japon devraient créer d'importantes possibilités de croissance pour le marché des dispositifs de ligation de l'Asie-Pacifique (APAC) au cours de la période de prévision.
Taille du marché et prévisions
- Valeur marchande Asie-Pacifique (2025): 590,00 millions de dollars
- Valeur marchande prévue (2033) : 1 054,00 millions de dollars
- Prévisions CAGR (2026-2033): 7,53%
- Pays chef de file en 2025: Chine
- Pays le plus rapide : Inde
Principales tendances et perspectives du marché
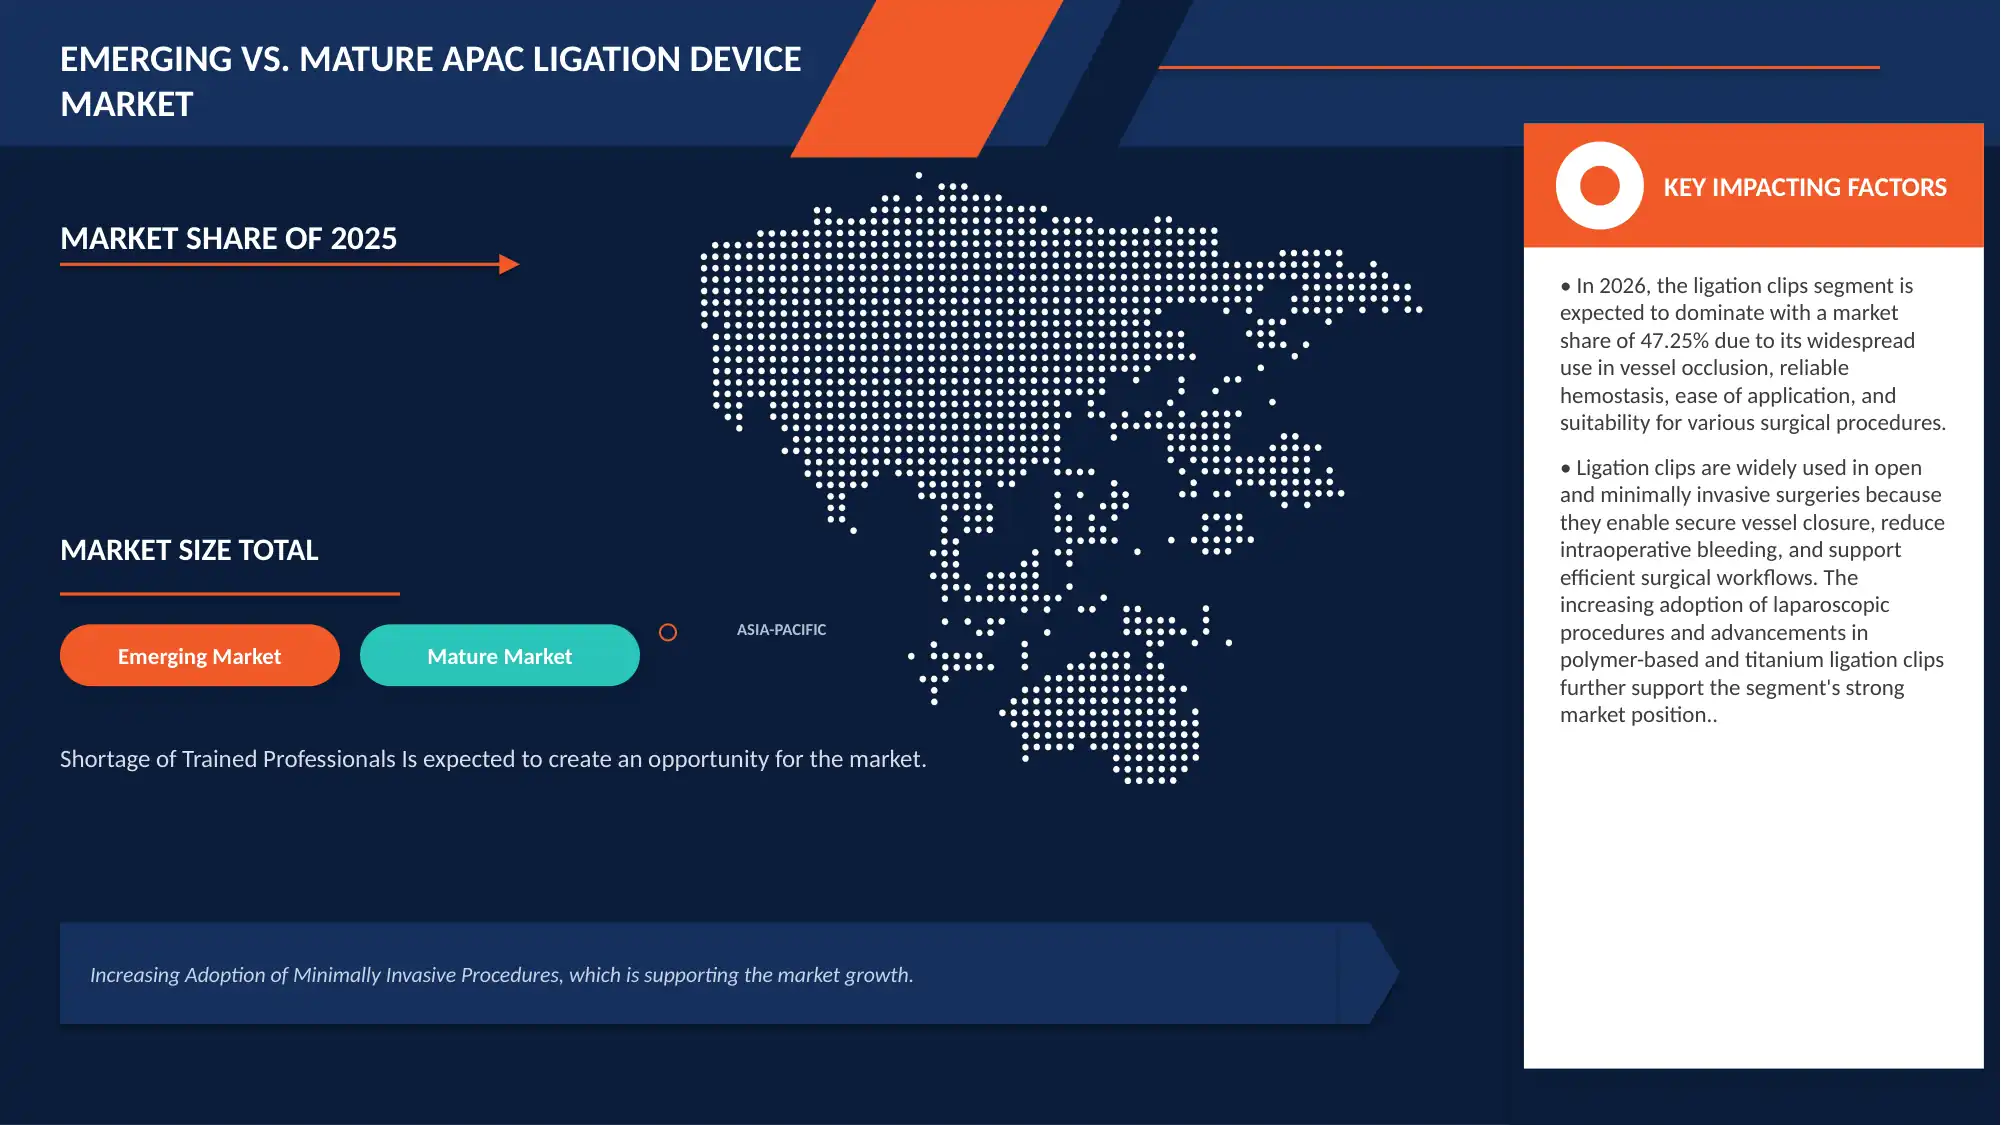
- La Chine a dominé le marché des dispositifs de ligation en Asie-Pacifique (APAC) avec la plus grande part de revenus de 46,60 % en 2025, en raison du volume croissant des interventions chirurgicales, de l'expansion des infrastructures de soins de santé, de l'adoption croissante de technologies chirurgicales de pointe et de la demande croissante de solutions efficaces de contrôle des saignements. Les investissements continus dans les installations hospitalières, l'innovation des dispositifs médicaux et les interventions chirurgicales peu invasives ont renforcé la position du pays sur le marché.
- Le segment des clips de ligature a dominé le segment des produits avec une part de 47,31 % en 2025, en raison de leur efficacité dans l'occlusion des vaisseaux, l'hémostasie fiable, la facilité d'application et une utilisation étendue dans diverses interventions chirurgicales. L'adoption croissante de chirurgies laparoscopiques et la demande croissante de fermetures précises et efficaces des tissus et des vaisseaux ont encore renforcé la domination du segment.
- L'Inde devrait être le pays qui connaît la croissance la plus rapide, enregistrant un TCAC de 10,49 % entre 2026 et 2033, appuyé par l'expansion des infrastructures de soins de santé, l'augmentation des volumes chirurgicaux, l'augmentation des dépenses de soins de santé, la croissance du tourisme médical et l'amélioration de l'accès aux technologies chirurgicales de pointe. On s'attend à ce que l'augmentation des investissements dans les hôpitaux et l'adoption de procédures peu invasives accélèrent davantage l'expansion du marché.
- On prévoit que le segment des polymères sera le type de matériau qui connaîtra la croissance la plus rapide, avec un TCAC de 7,76% au cours de la période de prévision, ce qui reflète la demande croissante de dispositifs chirurgicaux légers et biocompatibles, les progrès dans les technologies de polymère de qualité médicale et l'adoption croissante de clips de ligature à base de polymères dans des procédés peu invasifs et endoscopiques.
- Le segment de l'occlusion des vaisseaux sanguins a dominé le segment de l'application avec une part des revenus de 38,34 % en 2025, en raison de la nécessité généralisée d'une fermeture efficace des vaisseaux pendant les interventions chirurgicales, de l'augmentation de la demande d'hémostase fiable et de l'adoption croissante de dispositifs de ligature en général, cardiovasculaires et autres chirurgies spécialisées. L'augmentation des volumes chirurgicaux et les progrès continus des technologies de ligation des navires ont renforcé le leadership du segment.
- Le segment des hôpitaux représentait 62,91% du marché en 2025, soutenu par des volumes élevés d'intervention chirurgicale, la disponibilité d'installations opérationnelles avancées, l'augmentation des investissements dans l'infrastructure de santé et la présence d'équipes chirurgicales spécialisées. L'adoption croissante de dispositifs de ligature avancés dans les procédures générales, urologiques, gynécologiques et cardiovasculaires a continué de soutenir la position du segment sur le marché.
- On s'attend à ce que le segment jetable soit la catégorie d'utilisabilité qui connaît la croissance la plus rapide, enregistrant un TCAC de 7,86 % entre 2026 et 2033, en raison de l'accent accru mis sur la prévention des infections, de la préférence croissante pour les instruments chirurgicaux à usage unique et de la demande croissante de solutions chirurgicales pratiques et efficaces. On s'attend à ce que l'élargissement des procédures minimalement envahissantes et la sensibilisation aux risques liés à la stérilisation favorisent davantage la croissance du marché.
Portée du rapport et segmentation du marché des dispositifs de ligation pour l'Asie et le Pacifique
|
Attributs |
Dispositif de ligation Asie-Pacifique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Tendances du marché des dispositifs de ligation en Asie-Pacifique
Tendance : Expansion de technologies chirurgicales avancées, procédures d'invasion minimale et solutions de ligation innovantes
Le marché des dispositifs de ligature Asie-Pacifique évolue vers des technologies chirurgicales de pointe, des procédures peu invasives et des solutions novatrices de fermeture de navires. Les fournisseurs de soins de santé de toute la région adoptent de plus en plus de clips de ligation, d'applications de clips, de boucles de ligation, de ligations de bandes et de systèmes de ligation de vaisseaux pour améliorer la précision chirurgicale, contrôler les saignements et soutenir la fermeture efficace des tissus et des vaisseaux. L'utilisation croissante de procédés laparoscopiques et endoscopiques, l'expansion de la chirurgie assistée par la robotique et la demande croissante d'instruments chirurgicaux fiables encouragent les fabricants d'appareils médicaux à améliorer la conception des produits, la compatibilité des matériaux, la facilité d'utilisation et l'efficacité des procédures. Cela crée des occasions pour les fabricants d'étendre au-delà des produits de ligation conventionnels à des systèmes chirurgicaux avancés, des dispositifs spécialisés et des solutions procédurales intégrées.
De plus, l'augmentation des volumes chirurgicaux, l'amélioration de l'infrastructure hospitalière, l'augmentation des dépenses en soins de santé et l'élargissement de l'accès aux soins chirurgicaux spécialisés en Chine, en Inde, au Japon, en Corée du Sud et en Australie appuient l'adoption de technologies de ligation avancées. L'accent mis de plus en plus sur la sécurité des patients, la prévention des infections et la réduction du temps de récupération postopératoire encourage également les fournisseurs de soins de santé à adopter des solutions de ligation innovantes adaptées aux interventions endoscopiques et invasives.
Par exemple,
- En octobre 2023, Olympus Corporation (Japon) a continué de faire progresser son portefeuille de technologies endoscopiques en mettant l'accent sur le diagnostic et le traitement peu envahissants, en soutenant l'adoption plus large de procédures endoscopiques dans les milieux de santé asiatiques. Ces développements renforcent l'importance d'accessoires endoscopiques compatibles et de solutions efficaces de contrôle des hémorragies dans les procédures gastro-intestinales.
- En octobre 2024, Johnson & Johnson MedTech (États-Unis) a continué d'étendre ses capacités en technologie chirurgicale grâce à son portefeuille d'instruments chirurgicaux de pointe et de technologies énergétiques. Ces capacités sont adaptées à l'évolution des besoins des équipes chirurgicales dans toute l'Asie-Pacifique, où l'adoption croissante de procédures peu invasives appuie la demande de solutions efficaces de gestion des tissus et de fermeture des navires.
- En octobre 2024, Medtronic plc (Irlande) a continué à développer son portefeuille de technologies chirurgicales, y compris des solutions qui soutiennent des interventions chirurgicales peu invasives et avancées. La concentration de l'entreprise sur l'innovation chirurgicale s'harmonise avec le besoin croissant de solutions fiables de ligature et d'hémostase dans les hôpitaux et les centres chirurgicaux spécialisés en Asie-Pacifique.
Par conséquent, l'expansion des technologies chirurgicales de pointe, des procédures peu invasives et des solutions de ligation innovantes crée d'importantes possibilités de croissance sur le marché des dispositifs de ligation Asie-Pacifique. Comme les fournisseurs de soins de santé privilégient de plus en plus l'efficacité procédurale, la précision chirurgicale et la sécurité des patients, on s'attend à ce que la demande augmente pour les clips de ligation avancés, les systèmes de ligation des vaisseaux, les dispositifs de ligation endoscopique et les instruments chirurgicaux complémentaires pendant la période de prévision.
Dynamique du marché des dispositifs de ligation en Asie-Pacifique
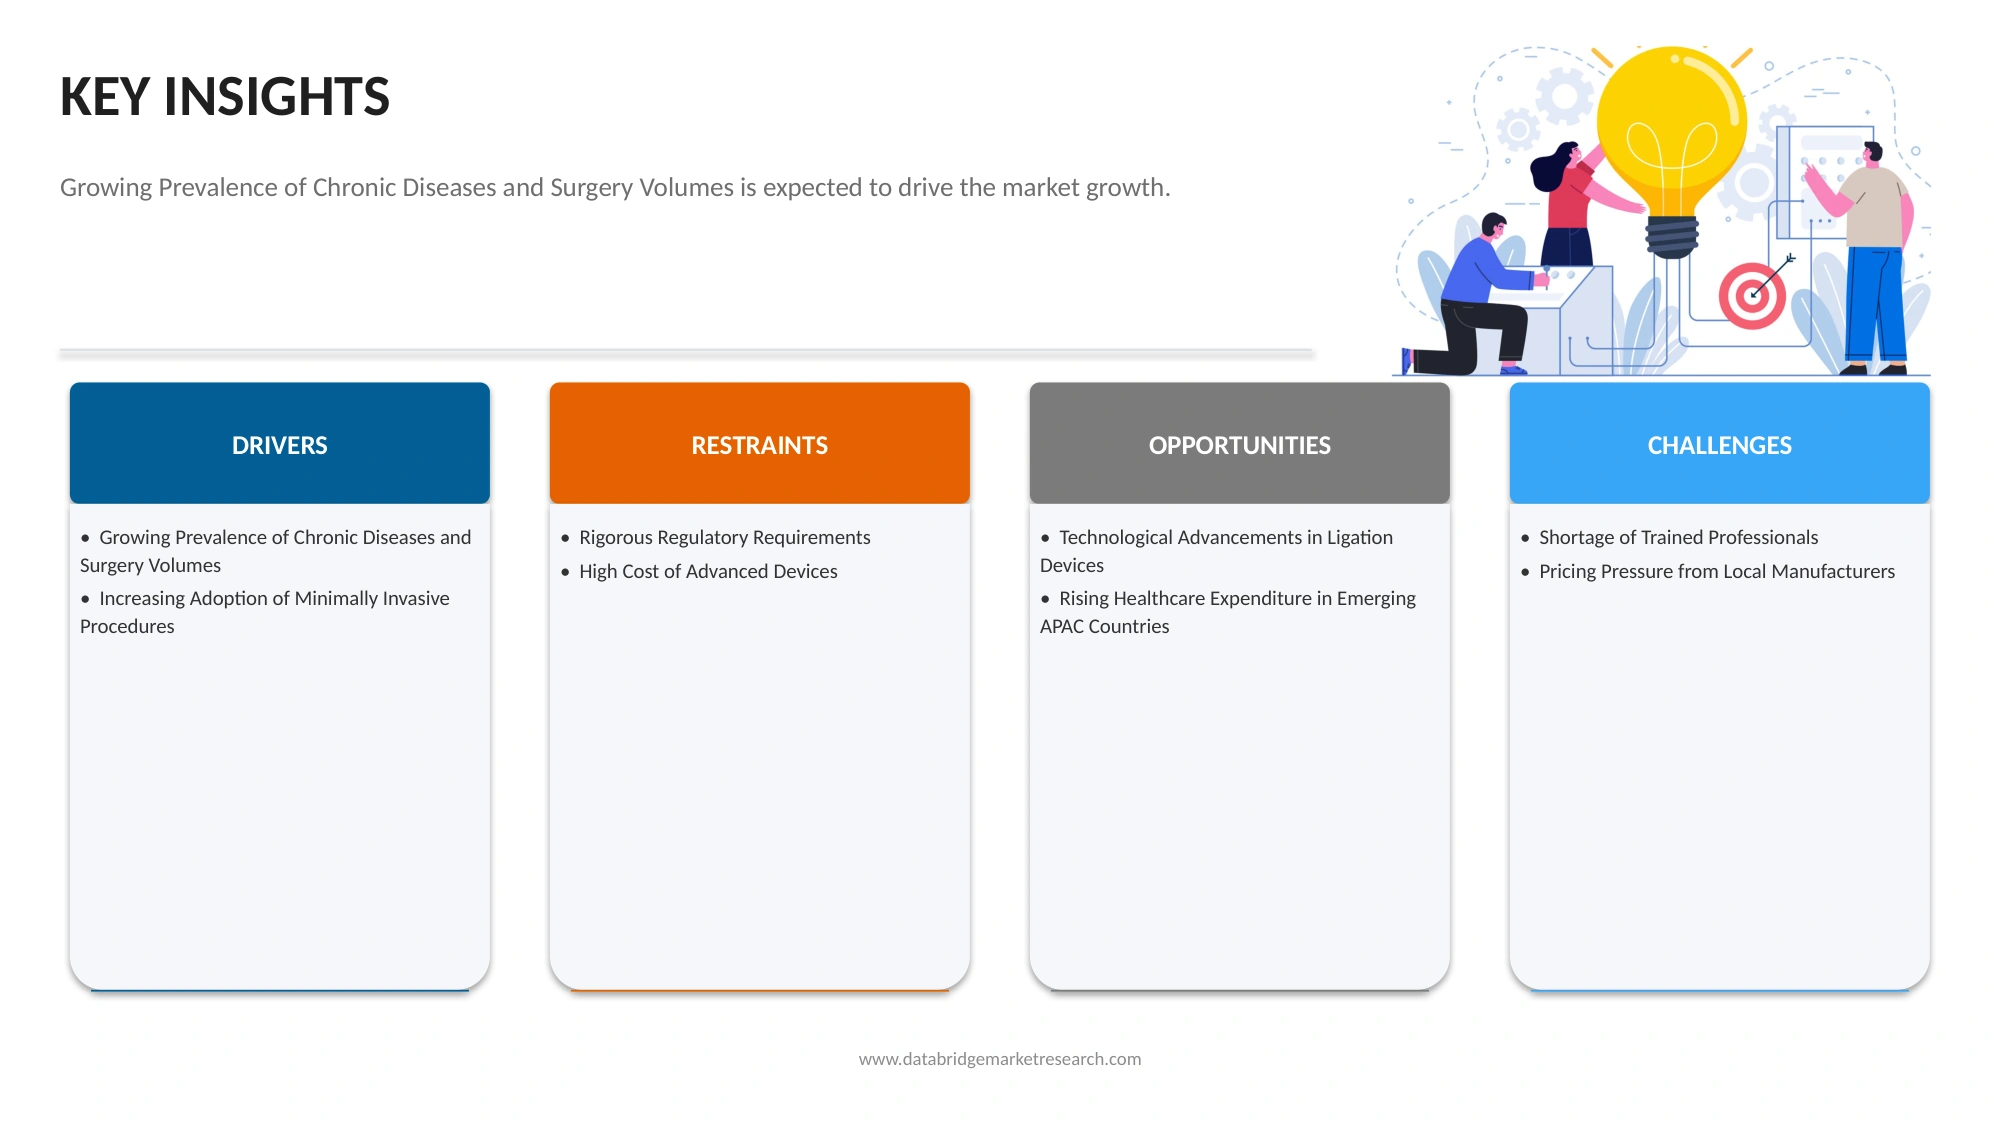
Principal moteur du marché : augmentation des volumes chirurgicaux et adoption de procédures d'invasion minimale
Le marché des dispositifs de ligature en Asie-Pacifique connaît une croissance à mesure que les fournisseurs de soins de santé adoptent de plus en plus des techniques chirurgicales qui exigent une fermeture précise des vaisseaux, un contrôle efficace des saignements et une gestion fiable des tissus. La demande croissante d'interventions générales, urologiques, gynécologiques, cardiovasculaires et gastro-intestinales favorise l'utilisation de clips de ligation, d'applications de clip, de boucles de ligation et de systèmes de ligation des vaisseaux. Les établissements de santé de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie investissent de plus en plus dans des technologies chirurgicales de pointe pour améliorer l'efficacité des procédures, la sécurité des patients et les résultats cliniques. En outre, l'adoption croissante de procédures laparoscopiques et endoscopiques accroît la demande de dispositifs de ligature qui fournissent des performances fiables dans des milieux chirurgicaux peu invasifs.
Par exemple,
- En septembre 2025, Medtronic plc (Irlande) a lancé en Inde ses générateurs d'étanchéité électrochirurgical et d'étanchéité des navires Valleylab FT10, élargissant l'accès aux technologies d'énergie chirurgicale de pointe conçues pour améliorer la précision, la sécurité et l'efficacité des salles d'opération. Le lancement soutient l'adoption de technologies de pointe de scellement des navires dans le secteur de la santé en Inde.
- En septembre 2025, Olympus Corporation (Japon) a annoncé l'ouverture d'une installation supplémentaire de réparation d'appareils chirurgicaux à Gurugram, en Inde. L'établissement renforce les capacités de service pour les appareils et instruments chirurgicaux et soutient les fournisseurs de soins de santé dans toute l'Inde et dans la région Asie-Pacifique, où les procédures peu invasives telles que la laparoscopie et l'endourologie augmentent.
- En février 2025, Olympus Corporation of Asia Pacific Limited a élargi la disponibilité de son appareil de traitement minimal invasif iTind sur les principaux marchés de l'Asie et du Pacifique, y compris l'Inde, l'Australie, Singapour, la Thaïlande et la Corée. L'initiative démontre que l'entreprise continue de se concentrer sur l'élargissement de l'accès aux technologies de traitement minimalement invasives et l'appui à la formation des médecins dans toute la région.
Dans l'ensemble, l'augmentation des volumes chirurgicaux, l'expansion de l'infrastructure de soins de santé et l'adoption croissante de procédures peu invasives entraînent la demande de dispositifs de ligature avancés dans toute l'Asie-Pacifique. On s'attend à ce que des investissements continus dans les technologies chirurgicales et les capacités cliniques appuient l'utilisation de clips de ligation, de systèmes de ligation des vaisseaux et de dispositifs de ligation endoscopique dans les hôpitaux et les centres chirurgicaux spécialisés.
Principales contraintes et défis : coûts élevés des dispositifs de ligation avancés et des technologies chirurgicales
Les coûts élevés associés aux dispositifs de ligature avancés et aux technologies de soutien chirurgical demeurent un défi important pour le marché des dispositifs de ligature Asie-Pacifique. Bien que les clips de ligation de polymères, les systèmes de fermeture de navires avancés, les dispositifs de ligation endoscopique et les appareils spécialisés de clip puissent soutenir la précision chirurgicale et l'efficacité procédurale, leurs coûts d'acquisition peuvent limiter l'adoption parmi les plus petits hôpitaux, les centres chirurgicaux ambulatoires et les établissements de soins fonctionnant sous des budgets limités. Les dépenses supplémentaires liées aux instruments compatibles, à l'entretien de l'équipement, à la stérilisation, à la formation du personnel et aux composantes de remplacement peuvent augmenter encore le coût global des interventions chirurgicales.
En outre, les différences dans le financement des soins de santé, les budgets des achats hospitaliers, les modalités de remboursement et l'accès à des infrastructures chirurgicales spécialisées dans les pays d'Asie et du Pacifique peuvent créer des disparités dans l'adoption de technologies de ligature avancées. La sensibilité aux prix dans les marchés émergents, associée à la nécessité de se conformer aux exigences nationales en matière d'enregistrement des instruments médicaux et aux normes de qualité, peut créer des défis supplémentaires pour les fabricants qui cherchent à accroître leur présence régionale.
Par exemple,
- En septembre 2025, Medtronic plc (Irlande) a introduit ses générateurs électrochirurgicaux Valleylab FT10 et d'étanchéité des navires en Inde. Bien que le lancement élargisse l'accès aux technologies chirurgicales de pointe, l'utilisation de générateurs spécialisés et d'instruments chirurgicaux compatibles peut nécessiter des investissements supplémentaires de la part des établissements de santé, en particulier ceux dont le budget d'équipement est limité.
- En août 2024, Olympus Corporation (Japon) a introduit d'autres conceptions de mâchoires dans son portefeuille d'énergie chirurgicale bipolaire avancée POWERSEAL, offrant différentes configurations d'instruments pour soutenir les techniques chirurgicales et les exigences d'étanchéité des navires. L'utilisation d'instruments énergétiques chirurgicaux spécialisés et d'équipements compatibles peut augmenter les coûts d'acquisition et d'exploitation des établissements de soins.
- B. Braun SE (Allemagne), à travers son portefeuille d'Aesculap, propose des clips de ligation en titane et des pinces pour des applications chirurgicales ouvertes et peu invasives. La nécessité d'acheter des instruments compatibles et de gérer des équipements chirurgicaux réutilisables peut contribuer au coût global de la mise en œuvre de solutions de ligature, en particulier dans les installations dont les budgets d'achat sont limités.
En conclusion, les coûts élevés des dispositifs de ligature avancés, des instruments chirurgicaux spécialisés, de l'entretien des équipements et de la formation du personnel peuvent limiter l'adoption, en particulier dans les établissements de soins de santé sensibles aux prix. Les fabricants doivent équilibrer l'innovation, la sécurité et la performance des produits avec un coût abordable, tandis que les fournisseurs de soins de santé évaluent de plus en plus les coûts d'approvisionnement, la compatibilité des instruments et les dépenses d'exploitation à long terme.
Opportunité de marché clé : augmentation de la demande de solutions chirurgicales avancées et mini-invasives
La demande croissante de solutions chirurgicales avancées et peu invasives crée d'importantes possibilités sur le marché des dispositifs de ligature Asie-Pacifique. L'adoption croissante de procédures laparoscopiques, endoscopiques et robotisées encourage les fournisseurs de soins de santé à rechercher des dispositifs de ligature qui soutiennent l'occlusion précise des vaisseaux, une hémostasie fiable et une gestion efficace des tissus. L'augmentation des investissements dans les infrastructures de soins de santé, l'expansion des centres chirurgicaux spécialisés et l'élargissement de l'accès aux technologies médicales de pointe soutiennent les possibilités offertes aux fabricants dans toute la région.
Les progrès technologiques dans les clips de verrouillage des polymères, les systèmes de ligation des métaux, les boucles de ligation endoscopiques et les technologies d'étanchéité des bateaux permettent aux fabricants de développer des solutions pour un plus large éventail d'applications chirurgicales. De plus, l'élargissement des programmes de formation des médecins, l'amélioration du service des instruments médicaux et l'élargissement de la disponibilité des produits dans toute l'Asie-Pacifique créent des possibilités de renforcer les réseaux de distribution et d'accroître l'adoption de technologies de ligature avancées.
Par exemple,
- En février 2025, Olympus Corporation of Asia Pacific Limited a annoncé l'expansion de son appareil de traitement minimal invasif iTind sur six marchés de l'Asie et du Pacifique, dont l'Inde, l'Australie, Singapour, la Thaïlande et la Corée. L'expansion met en lumière les possibilités associées à un accès plus large aux technologies de traitement minimalement invasives et à la formation des médecins régionaux.
- En septembre 2025, Medtronic plc (Irlande) a lancé son générateur d'étanchéité de navires Valleylab FT10 en Inde, offrant aux hôpitaux un accès à une technologie d'énergie chirurgicale de pointe conçue pour soutenir la précision et l'efficacité de la salle d'opération. L'introduction de solutions perfectionnées de scellement des navires permet aux fabricants de répondre à la demande croissante de gestion intraopératoire efficace des navires.
- En août 2024, Olympus Corporation (Japon) a introduit deux modèles supplémentaires de mastic POWERSEAL / mâchoire de diviseur pour soutenir différentes préférences et techniques chirurgicales. Les dispositifs sont conçus pour assurer la sécurité de l'étanchéité des navires tout en soutenant l'efficacité procédurale et le confort du chirurgien, illustrant les possibilités associées au développement d'instruments chirurgicaux spécialisés.
- Teleflex Incorporated (États-Unis) offre des systèmes de ligation de verrouillage de polymères Hem-o-lok et des systèmes de ligation de métaux grâce à ses portefeuilles de produits régionaux au Japon et en Asie du Sud-Est. Ces solutions soutiennent la chirurgie laparoscopique et ouverte, créant des occasions de répondre aux différentes exigences de fermeture des navires des fournisseurs de soins de santé dans toute l'Asie-Pacifique.
Par conséquent, l'adoption croissante de matériaux recyclés et bio-basés, soutenue par les pressions réglementaires, les préférences des consommateurs, la croissance des VE et l'innovation matérielle, crée des possibilités importantes pour les fournisseurs de solutions durables de parures souples.
Étendue du marché des dispositifs de ligation Asie-Pacifique
Le marché des dispositifs de ligation Asie-Pacifique est segmenté en huit segments notables basés sur le produit, le matériel, la facilité d'utilisation, l'approche chirurgicale, le type d'intervention, l'application, l'utilisateur final et le canal de distribution.
- Par produit
Sur la base du produit, le marché est segmenté en clips de ligation, des pinces, des dispositifs de boucle de ligation, des dispositifs de ligation de bande, des systèmes de ligation de navire et des accessoires. En 2025, le segment des clips de ligature devrait dominer la part de marché de 47,31 % en raison de leur utilisation intensive dans l'occlusion des vaisseaux chirurgicaux, un contrôle efficace des saignements et une fermeture fiable des tissus. Leur compatibilité avec des procédures ouvertes et peu invasives, leur facilité d'application et leur disponibilité dans différents matériaux favorisent leur adoption généralisée dans les hôpitaux et les centres chirurgicaux spécialisés en Asie-Pacifique.
On s'attend à ce que les systèmes de ligature des navires connaissent une forte croissance du TCAC de 8,05 % entre 2026 et 2033, en raison de la demande croissante pour une gestion efficace des navires, de l'avancement des technologies chirurgicales et de l'adoption croissante de procédures peu invasives. Leur rôle à l'appui de la fermeture précise des navires et de l'amélioration de l'efficacité chirurgicale devrait créer de nouvelles possibilités dans toute la région.
- Par matière
Sur la base du matériau, le marché est segmenté en titane, polymère, acier inoxydable, polymère absorbant et matériaux hybrides. En 2025, le segment du titane devrait dominer sa part de marché de 43,40 % en raison de sa résistance à la corrosion, de sa biocompatibilité et de son utilisation établie dans les clips de ligature chirurgicale. Sa capacité à fournir une fermeture mécanique fiable pour une gamme d'interventions chirurgicales soutient la demande continue parmi les fournisseurs de soins de santé.
Le segment des polymères absorbants devrait connaître la croissance la plus rapide à un TCAC de 9,03 % entre 2026 et 2033. La demande croissante de dispositifs chirurgicaux légers, de mécanismes de verrouillage sécurisés et de matériaux adaptés à des procédures peu invasives favorise l'adoption de solutions de ligation à base de polymères. L'amélioration continue des polymères de qualité médicale et de la conception des appareils chirurgicaux devrait favoriser la croissance des segments.
- ParUtilisation
Sur la base de la facilité d'utilisation, le marché est segmenté en produits jetables et réutilisables. En 2025, le segment jetable devrait dominer la part de marché de 94,31 % en raison de l'importance accrue accordée à la prévention des infections, à la réduction des risques de contamination croisée et à l'efficacité des processus chirurgicaux. Les dispositifs à ligature à usage unique peuvent éliminer la nécessité de retraiter l'appareil lui-même, les rendant adaptés aux établissements de santé qui cherchent à rationaliser la gestion des instruments et à maintenir des normes procédurales cohérentes.
Le segment jetable devrait connaître une forte croissance à un TCAC de 7,56% entre 2026 et 2033. On s'attend à ce que la hausse des volumes chirurgicaux, l'adoption croissante de procédures peu invasives et la sensibilisation accrue aux pratiques de lutte contre les infections appuient la demande de clips, boucles et dispositifs chirurgicaux à usage unique dans toute l'Asie-Pacifique.
- Par une approche chirurgicale
Sur la base de l'approche chirurgicale, le marché est segmenté en chirurgie ouverte, chirurgie minimalement invasive et chirurgie robotisée. En 2025, le segment de la chirurgie ouverte devrait dominer la part de marché de 40,32 % en raison de son utilisation continue dans les interventions générales, cardiovasculaires, gastro-intestinales et autres interventions chirurgicales. Les pratiques cliniques établies, l'applicabilité générale et la disponibilité d'infrastructures chirurgicales dans les hôpitaux continuent de soutenir la demande de dispositifs de ligature utilisés dans les procédures ouvertes.
Le segment de la chirurgie assistée par robot devrait connaître la croissance la plus rapide à un TCAC de 13,24 % entre 2026 et 2033. L'adoption croissante de procédures laparoscopiques et endoscopiques, la demande croissante de petites incisions et les efforts visant à réduire le temps de récupération postopératoire encouragent les fournisseurs de soins de santé à adopter des dispositifs de ligation compatibles avec des techniques peu invasives. L'amélioration de la conception des instruments et des capacités chirurgicales devrait accélérer davantage la croissance du segment.
- Par type de procédure
Sur la base du type d'intervention, le marché est segmenté en chirurgie générale, chirurgie urologique, chirurgie gynécologique, chirurgie cardiovasculaire, chirurgie thoracique, chirurgie gastro-intestinale, chirurgie hépatobiliaire, chirurgie pancréatique, chirurgie de transplantation et procédures endoscopiques. En 2025, on s'attend à ce que le segment de la chirurgie générale domine la part de marché de 28,65% en raison du volume élevé et d'un large éventail d'interventions exigeant une ligature des vaisseaux, un contrôle des saignements et la gestion des tissus. L'utilisation intensive de dispositifs de ligation dans les opérations abdominales, les procédures de tissus mous et d'autres opérations courantes soutient la position de tête du segment.
Le segment des procédures endoscopiques devrait connaître une forte croissance à un TCAC de 8,28 % entre 2026 et 2033. L'adoption croissante de diagnostics et de traitements endoscopiques, la demande croissante d'interventions gastro-intestinales peu invasives et la nécessité d'un contrôle efficace des hémorragies endoscopiques favorisent l'utilisation de ligations de bande, de boucles de ligation et d'accessoires spécialisés. L'élargissement de l'accès aux services endoscopiques dans toute l'Asie-Pacifique devrait créer de nouvelles possibilités de croissance.
- ParDemande
Sur la base de l'application, le marché est segmenté en occlusion des vaisseaux sanguins, ligature des vaisseaux lymphatiques, approximation des tissus, résection des organes, hémostasie et contrôle des hémorragies endoscopiques. En 2025, le segment de l'occlusion des vaisseaux sanguins devrait dominer la part de marché de 38,34 % en raison de l'utilisation généralisée de dispositifs de ligature pour fermer les vaisseaux sanguins pendant les interventions chirurgicales et minimiser les saignements. L'augmentation des volumes chirurgicaux dans les spécialités générales, cardiovasculaires, gynécologiques et gastro-intestinales soutient la demande continue de solutions fiables de fermeture des vaisseaux.
Le segment de la résection des organes devrait connaître une forte croissance à un TCAC de 7,75% entre 2026 et 2033. L'augmentation des volumes chirurgicaux, l'augmentation de la prévalence des affections nécessitant un prélèvement partiel ou complet d'organes et l'adoption croissante de techniques chirurgicales avancées devraient favoriser l'expansion du segment. L'utilisation croissante de dispositifs de ligature pour la fermeture des vaisseaux sanguins et le contrôle des saignements pendant les procédures de résection des organes, en particulier en général, les opérations hépatobiliaires, pancréatiques et de transplantation, est susceptible de renforcer encore la demande sur le marché des dispositifs de ligature Asie-Pacifique.
- ParUtilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires (ASC), centres chirurgicaux spécialisés, cliniques multispécialisées, centres gastroentérologiques, centres urologiques, instituts de recherche, hôpitaux militaires et gouvernementaux. En 2025, le segment des hôpitaux devrait dominer la part de marché de 62,91 % en raison de ses volumes élevés d'intervention chirurgicale, de la disponibilité de salles d'opération, de l'accès aux professionnels de la santé spécialisés et de la capacité de gérer des cas chirurgicaux complexes. Les hôpitaux servent également de centres d'approvisionnement importants pour les clips de ligation, les appliqueurs de clips, les systèmes de ligation des navires et les accessoires chirurgicaux connexes.
Le segment des centres gastroentérologiques devrait connaître une forte croissance à un TCAC de 8,60 % entre 2026 et 2033. L'adoption croissante de procédures diagnostiques et thérapeutiques endoscopiques, la demande croissante de traitement efficace des saignements gastro-intestinaux et la prévalence croissante des troubles gastro-intestinaux appuient l'expansion des services de gastroentérologie spécialisés. La demande de dispositifs de ligation fiables, en particulier les dispositifs de ligation de bande et les systèmes de boucle de ligation utilisés dans les procédures endoscopiques, devrait augmenter à mesure que les fournisseurs de soins de santé dans toute l'Asie-Pacifique élargiront l'accès aux traitements gastro-intestinaux peu invasifs.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en ventes directes, distributeurs d'appareils médicaux, marchés publics, organisations d'achat de groupe (OPA) et plateformes d'achat électronique. En 2025, le segment des distributeurs d'appareils médicaux devrait dominer la part de marché de 20,68 % en raison de leurs réseaux régionaux établis, de la disponibilité des produits, des capacités logistiques et des relations avec les hôpitaux et les centres chirurgicaux. Les distributeurs appuient également les démonstrations de produits, la gestion des stocks et l'accès à des appareils médicaux spécialisés sur des marchés géographiquement diversifiés.
Le segment des marchés publics devrait connaître une forte croissance de 8,41 % entre 2026 et 2033. L'augmentation des investissements publics dans les infrastructures de soins de santé, l'augmentation de la demande de dispositifs médicaux rentables et l'accent mis de plus en plus sur des processus d'achat transparents et concurrentiels encouragent les hôpitaux et les établissements publics de soins de santé à se procurer des dispositifs de ligature par le biais de procédures d'appel d'offres officielles. On s'attend à ce que l'expansion des hôpitaux publics, l'augmentation des volumes chirurgicaux et la demande croissante de clips de ligature, d'applications de clips, de systèmes de ligature de navires et d'accessoires chirurgicaux connexes créent de nouvelles possibilités de croissance pour les fournisseurs d'appareils médicaux dans toute l'Asie-Pacifique.
Analyse régionale du marché des dispositifs de ligation en Asie-Pacifique
La Chine a dominé le marché des dispositifs de ligation Asie-Pacifique avec la plus grande part de revenus de 46,60 % en 2025. La Chine domine le marché des dispositifs de ligation en Asie-Pacifique en raison de son importante population de patients, de l'expansion de l'infrastructure de soins de santé, de l'augmentation du volume des interventions chirurgicales et de l'adoption croissante de technologies médicales de pointe. Les fournisseurs de soins de santé utilisent de plus en plus des pinces à ligature, des pinces à ligature, des systèmes de ligature des vaisseaux et des dispositifs de ligature endoscopiques pour faciliter la fermeture efficace des vaisseaux et le contrôle des saignements dans diverses interventions chirurgicales. Les investissements continus dans l'infrastructure hospitalière, l'amélioration des capacités chirurgicales et l'adoption croissante de procédures peu invasives accélèrent la demande de solutions de ligature avancées dans tout le pays.
Aperçu du marché des dispositifs de ligation en Inde
Le marché des dispositifs de ligation en Inde s'accroît avec l'augmentation des volumes chirurgicaux, l'augmentation des dépenses en soins de santé et l'amélioration de l'infrastructure hospitalière augmentent la demande d'instruments chirurgicaux fiables et efficaces. L'adoption croissante de procédures laparoscopiques et endoscopiques favorise l'utilisation de clips de ligation, de systèmes de ligation à base de polymères et de dispositifs spécialisés de fermeture des navires. L'augmentation des investissements dans les établissements de santé, l'expansion des hôpitaux privés et l'accès croissant aux technologies chirurgicales de pointe créent des possibilités pour les fournisseurs offrant des solutions de ligature efficaces, abordables et faciles à utiliser.
Aperçu du marché des appareils de ligation au Japon
Japon Le marché des dispositifs de ligation est alimenté par son infrastructure de soins de santé avancée, l'industrie des dispositifs médicaux établie, et l'adoption croissante d'interventions chirurgicales minimalement invasives. Les fournisseurs de soins de santé utilisent de plus en plus des instruments endoscopiques de pointe, des clips de ligation et des technologies spécialisées de fermeture de navires pour améliorer la précision des procédures et les résultats des patients. L'accent mis par le pays sur l'innovation médicale, les services de soins de santé de haute qualité et les progrès technologiques, conjugués à la demande croissante de soins chirurgicaux efficaces, continue de soutenir la croissance régulière du marché.
Thailand Ligation Device Market Insight
La Thaïlande connaît une croissance du marché des dispositifs de ligation en raison de l'expansion de son infrastructure de soins de santé, de l'augmentation du volume des interventions chirurgicales et de l'industrie croissante du tourisme médical. Les hôpitaux et les centres chirurgicaux spécialisés adoptent de plus en plus des instruments chirurgicaux de pointe et des techniques peu invasives pour améliorer l'efficacité du traitement et les soins aux patients. Le développement du secteur privé des soins de santé, les investissements dans les installations médicales modernes et la demande croissante de chirurgies gastro-intestinales, générales et autres renforcent encore la demande de clips de ligation, de dispositifs de ligation endoscopique et de solutions de fermeture de navires.
Part du marché des dispositifs de ligation en Asie-Pacifique
L'industrie des dispositifs de ligation Asie-Pacifique est principalement dirigée par des entreprises bien établies, notamment :
- Johnson & Johnson (États-Unis)
- Teleflex Incorporated (États-Unis)
- Plc Medtronic (Irlande)
- B. Braun SE (Allemagne)
- Olympus Corporation (Japon)
- CONMED Corporation (États-Unis)
- Boston Scientific Corporation (États-Unis)
- Cook Medical LLC (États-Unis)
- FUJIFILM Healthcare Corporation (Japon)
- HOYA Corporation (Japon)
- Peters Chirurgical (France)
- Richard Wolf GmbH (Allemagne)
Derniers développements dans le marché des dispositifs de ligation Asie-Pacifique
- En mars 2025, Olympus Corporation (Japon) a annoncé le lancement de son HemoClip RetentiaTM, un clip hémostasique à usage unique conçu pour aider les endoscopistes gastro-intestinaux à obtenir un contrôle efficace des coupures de tissus et des saignements. L'appareil dispose d'une rotation à 360 degrés et d'un mécanisme de déploiement en une seule étape, avec des plans d'expansion mondiale après son lancement aux États-Unis. Ce développement met en lumière l'innovation en cours dans les technologies de clipping endoscopique et les solutions pour les procédures gastro-intestinales.
- En janvier 2024, Teleflex Incorporated (États-Unis) a reçu une décision de la Food and Drug Administration 510k) des États-Unis confirmant l'équivalence substantielle de ses clips de ligatation Hem-o-lok®. Cette étape réglementaire appuie la disponibilité et le développement continus de solutions de ligation par clips utilisées dans les interventions chirurgicales. Ces progrès reflètent l'importance de la conformité des produits et des technologies de ligature fiables dans l'industrie des appareils chirurgicaux.
- En décembre 2025, Olympus Corporation (Japon) a annoncé une mesure corrective volontaire pour son appareil de ligature PolyLoop à usage unique après avoir identifié un problème de sécurité potentiel impliquant la libération de boucle pendant l'utilisation. L'appareil est conçu pour aider à prévenir ou à contrôler les saignements après une polypectomie endoscopique. L'annonce souligne l'importance de la sécurité des appareils, de la qualité des produits et de la surveillance post-commercialisation dans le développement et l'utilisation de solutions de ligation endoscopiques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE
1.4 MONNAIE ET PRÊT
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 PRINCIPALES ACTIONS
2.2 ARRIVER AU TAILLE DU MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE
2.3 GRID DE POSITION DU VENDEUR
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2.6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE LA RECHERCHE
2.8 COURS DE LIGNE DE VIE TECHNOLOGIE
2.9 MODÈLE MULTIVARIAT
2.1 INTERVIEWS PRIMAIRES AVEC LES PRINCIPAUX DIRECTEURS DE L'AVIS
2.11 GRID DE POSITION DU MARCHÉ DBMR
2.12 COUVERTURE DE LA DEMANDE DE MARCHÉ
2.13 DÉFIS DU MARCHÉ DBMR
2.14 DONNÉES SUR L'IMPORTATION ET L'EXPORTATION
2.15 SOURCES SECONDAIRES
2.16 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: SNAPSHOT DE RECHERCHE
2.17 OBSERVATIONS
3 APERÇU DU MARCHÉ
3.1 Conducteurs
3.1.1 DISPOSITIFS DE LIGATION APAC
3.1.1.1 PRÉVALENCE DE LA CROISSANCE DES MALADIES CHRONIQUES ET DES VOLUMES SURGÉRÉS
3.1.1.2 RENFORCEMENT DE L'ADOPTION DES PROCÉDURES INVASIVES MINIMALES
3.2 RÉSULTATS
3.2.1 DISPOSITIFS DE LIGATION APAC
3.2.1.1 PRESCRIPTIONS RÉGLEMENTAIRES RIGOREUX
3.2.1.2 HAUT COÛT DES DISPOSITIFS AVANCÉS
3.3 OPPORTUNITÉS
3.3.1 DISPOSITIFS DE LIGATION APAC
3.3.1.1 AVANCEMENTS TECHNOLOGIQUES DANS LES DISPOSITIFS DE LIGATION
3.3.1.2 DÉPENSES EN MATIÈRE DE PROTECTION DE LA SANTÉ DANS LES PAYS APAC
3.4 DÉFIS
3.4.1 DISPOSITIFS DE LIGATION APAC
3.4.1.1 STRUCTURE DES PROFESSIONNELS TRAINES
3.4.1.2 PRESSION PRIVÉE DES FABRICANTS LOCAUX
4 RÉSUMÉ
5 PRIMAIRES
5.1 ANALYSE DES CINQ FORCES DU PORTEUR
5.2 ANALYSE DES POSTES
6 ANALYSE DES PESTELS
6.1 POLITIQUE
6.1.1 LA POLITIQUE NATIONALE DES MARCHÉS PUBLICS EST LA FORCE UNIQUE LA PLUS GRANDE ACTUELLE SUR LES PRIX
6.1.2 LA SUBSTITUTION D'IMPORTATION EST UN AIM EXPLICIT, NON UN EFFET SIDE
6.2 ÉCONOMIQUE
6.2.1 Les dépenses de santé fixent le niveau de vie et la différence entre les deux régions par quatre-vingts temps
6.2.2 Les prix se font sentir sur un marché en pleine croissance, qui est inusité et continu
6.3 SOCIAUX
6.3.1 UNE RÉGION EN VIGUEUR ET EN VIGUEUR GÉNÉRAIT PLUS TARD QUE LES SURGEONS EN VIGUEUR
6.3.2 HÉPATITIS ET MALADIES GASTROINTES
6.4 TECHNOLOGIQUE
6.4.1 LE POSTE DE L'OUVERTURE AU CLEYHOLE AUX CONVERTS DE SURGERIE ROBOTES DANS LES CLIPS
6.4.2 La science des matières déplace le produit à l'écart du métal permanent
6.5 ENVIRONNEMENT
6.5.1 LE DOMAINE UNIQUE EST UNE RESPONSABILITÉ ENVIRONNEMENTALE LA RÉGION N'A PAS DE PRIX
6.5.2 Stérilisation de l'oxyde d'éthylène sous contrôle
6.6 JURIDIQUE
6.6.1 CES DISPOSITIFS SONT IMPLANTES, ET TOUS LES MARCHÉS LES ENREGISTRENT SEPAREMENT
6.6.2 TRAITEMENTS DE REMBOURSEMENT LE DÉVIS DE LA RÉGION ET LE JAPON EST LE CAS LE PLUS CLÉ
6.7 Généralités
7 MODÈLE DE CINQ FORCES
7.1 MENACES DES NOUVEAUX ENTRANTS: HAUTE
7.2 POUVOIR SUPPLÉMENTAIRE: FAIBLE
7.3 POUVOIR D'ACHETEUR: HAUTE
7.4 MÉTHODE DES SUBSTITATS: MODÉRATION
7.5 RIVALISATION COMPÉTITIVE: HAUTE
7.6 GÉNÉRALITÉS: STRUCTURELLESMENT NONTRACTIVES A LA COMMODITE FIN, DÉFENSIBLES A LA SPECIALISTE FIN
8 INDICATIONS DE L'INDUSTRIE
8.1 FACTEURS MICRO-ECONOMIQUES
8.2 PÉNÉTRATION ET PROSPECT DE LA CROISSANCE
8.3 STRATÉGIES CLÉS DE PRICTION
8.4 INTERVIEWS AVEC SPÉCIALISTE
8.5 ANALYSE ET RECOMMANDE
9 ANALYSE DES COÛTS
10 TECHNOLOGIE ROUTIÈRE
11 TRAQUEMENT D'INNOVATION ET ANALYSE STRATÉGIQUE
11.1 PRINCIPAUX DELS ET ANALYSE DES ALLIANCES STRATÉGIQUES
11.1.1 VALEURS COMMUNES
11.1.2 MARQUES ET ACQUISITIONS
11.1.3 LICENCE ET PARTENARIAT
11.1.4 COLLABORATION DES TECHNOLOGIES
11.1.5 DIVERSEMENTS STRATÉGIQUES
11.2 NOMBRE DE PRODUITS DANS LE DÉVELOPPEMENT
11.3 TENDANCE DU DÉVELOPPEMENT
11.4 CALENDRIER ET MILITAIRES
11.5 STRATÉGIES ET MÉTHODES D'INNOVATION
11.6 ÉVALUATION ET MITIGATION DES RISQUES
11.7 R-D PIPELINE
11.8 PERSPECTIVES FUTURES
12 TARIF ET IMPACT SUR LE MARCHÉ
12.1 TAUX TARIFAIRES ACTUELS (S) SUR LES MARCHÉS DES TOP-5
12.2 PERSPECTIVES: ASIE-PACIFIQUE
12.3 CRITÈRES DE SÉLECTION DES VENDEURS DYNAMIQUES
12.4 IMPACT SUR LA CHAINE D'APPROVISIONNEMENT
12.4.1 Achats de matières premières
12.4.2 FABRICATION ET PRODUCTION
12.4.3 LOGISTIQUES ET DISTRIBUTION
12.4.4 POSITION DES PRIX ET POSITION DU MARCHÉ
12.5 PARTICIPANTS DE L'INDUSTRIE: ASIE-PACIFIQUE
12.5.1 OPTIMISATION DE LA CHAINE D'APPROVISIONNEMENT
12.5.2 ÉTABLISSEMENTS COMMUNS DE LA VENTE
12.6 IMPACT SUR LES PRIX
12.7 INCLINATION RÉGLEMENTAIRE
12.7.1 SITUATION GEOPOLITIQUE
12.7.2 PARTENARIATS COMMERCIAUX ENTRE LES PAYS
12.7.2.1 ACCORDS DE LIBRE-ÉCHANGE
12.7.2.2 ÉTABLISSEMENTS D'ALLIANS
12.7.3 ACCRÉDITION DE L ' ÉTAT (Y COMPRIS MFTN)
12.7.4 COURS DOMESTIQUE DE CORRECTION
12.7.4.1 RÉGIMES INCENTIFS DE LA PRODUCTION
12.7.4.2 ÉTABLISSEMENT DE ZONES ÉCONOMIQUES SPÉCIALES/ PARCS INDUSTRIELS
12.8 INDICE DES PRIX
13 EPIDEMIOLOGIE
13.1 INCIDENCE DE TOUS PAR GENRE
13.2 TAUX DE TRAITEMENT
13.3 TAUX DE MORTALITÉ
13.4 TAUX DE RÉUSSITE DU TRAITEMENT DES PATIENTS
14 ANALYSE DE LA CHAINE D'APPROVISIONNEMENT
14.1 Aperçu général
14.2 SCÉNARIO DES COUTS LOGISTIQUES
14.3 IMPORTANCE DES SERVICES LOGISTIQUES
15 CONFORMITÉ RÉGLEMENTAIRE
15.1 AUTORITÉS RÉGLEMENTAIRES
15.2 CLASSIFICATIONS RÉGLEMENTAIRES
15.3 PRÉSENTATIONS RÉGLEMENTAIRES
15.4 HARMONISATION INTERNATIONALE
15.5 SYSTÈMES DE GESTION DE LA CONFORMITÉ ET DE LA QUALITÉ
15.6 DÉFIS ET STRATÉGIES RÉGLEMENTAIRES
16 CADRE DE REMBOURSEMENT
17 ANALYSE DU PLAN DE POSSIBILITÉ
18 ÉCOSYSTÈME DE L'INDUSTRIE
18.1 ENTREPRISES PROMINENTES
18.2 Petites et moyennes entreprises
18.3 UTILISATEURS DE FIN
19 ÉCONOMIE DE LA SANTÉ
19.1 DÉPENSES DE SANTÉ
19.2 DÉPENSES DE CAPITAL
19.3 TENDANCES DU CAPEXE
19.4 RÉPARTITION DES CAPEXES
19.5 SOURCES DE FINANCEMENT
19.6 BENCHARQUES DE L'INDUSTRIE
19.7 RATION DU PIB DANS LE PIB GÉNÉRAL
19.8 STRUCTURE DU SYSTÈME DE SANTÉ
19.9 POLITIQUES DU GOUVERNEMENT
19.1 DÉVELOPPEMENT ÉCONOMIQUE
19.11 DISRUPTION DE LA GUERRE DANS LA CHAINE D'APPROVISIONNEMENT, LES FOOTPRINTS GÉOGRAPHIQUES, LES CHANGEMENTS STRUCTURELS ET LES STRATÉGIES ADAPTIFS
19.11.1 RESILIENCE DE LA CHAINE D'APPROVISIONNEMENT
19.11.1.1 DIVERSIFICATION DES COMPOSANTES CRITIQUES
19.11.1.2 ÉTABLISSEMENT DES HUMES DE FABRICATION DE MÉDICAUX RÉGIONAUX
19.11.1.3 STOCKAGE STRATÉGIQUE DES DISPOSITIFS CRITIQUES
19.11.1.4 EVOLUTION DES VOIES LOGISTIQUES
19.11.1.5 PARTENARIATS STRATÉGIQUES AVEC CDMOS
19.11.1.6 EXPANSION DES CAPACITÉS DE FABRICATION ET D'ASSEMBLÉE
19.11.2 RISQUE DE COÛT OPÉRATIONNEL POUR L'ÉNERGIE ET LA FABRICATION
19.11.2.1 COÛTS DE L'ÉNERGIE DANS LA FABRICATION DE VIES
19.11.2.2 AUGMENTATION DES FRAIS DE FABRICATION
19.11.2.3 STRATÉGIES DE MARCHÉ DE L'ÉNERGIE À LONG TERME
19.11.2.4 ADOPTION DE TECHNOLOGIES DE FABRICATION ÉNERGÉTIQUE
19.11.2.5 DÉPLOIEMENT DES LIGNES DE PRODUCTION AUTOMATISÉES
19.11.2.6 INTÉGRATION DE L'ÉNERGIE RENOUVELABLE DANS LES INSTALLATIONS APAC
19.11.3 RÉASSES GÉOGRAPHIQUES
19.11.3.1 EXPANSION DE LA PRODUCTION DANS LES RÉGIONS POLITIQUEMENT STABLES
19.11.3.2 DIVERSIFICATION DES BASES RÉGIONALES DE FABRICATION
19.11.3.3 RELOCATION DE LA PRODUCTION CRITIQUE COMPOSANTE
19.11.3.4 EXPANSION DANS LES MARCHÉS ÉMERGIQUES
19.11.3.5 ÉTABLISSEMENT DES HUMES DE DISTRIBUTION RÉGIONALE
19.11.4 PLANIFICATION ET GESTION DES RISQUES SCÉNARIO
19.11.4.1 ÉLABORATION DE PLANS DE CONTENU DE LA CHAINE D'APPROVISIONNEMENT
19.11.4.2 Achats à vue
19.11.4.3 COLLABORATION DU GOUVERNEMENT ET DU SYSTÈME DE SANTÉ
19.11.4.4 RÉSEAUX DE DÉPÔT DE CRISE
19.11.4.5 DÉPLOIEMENT DES ANALYTES DE LA CHAINE DE L'APPROCHE PRÉDICTIF
19.11.5 PROTECTION DES CASH & FINANCIÈRE
19.11.5.1 RENFORCEMENT DES RÉSERVES DE CAPITAUX
19.11.5.2 DIVERSIFICATION DES STRAMES DE REVENU
19.11.5.3 INVESTISSEMENTS DANS LA FABRICATION DOMESTIQUE
19.11.5.4 PARTENARIATS PUBLIC-PRIVATIFS
19.11.5.5 ACCORDS SUR LES MARCHÉS A LONG TERME
19.11.6 PROTECTION DES DONNÉES
19.11.6.1 CADRES DE PROTECTION DES DONNÉES POUR LES DISPOSITIFS MÉDICAUX
19.11.6.2 PROTECTION DES DONNÉES SUR LES PATIENTS ET LA FABRICATION
19.11.6.3 INFRASTRUCTURE DU CLOUD DE SECURITE
19.11.6.4 DÉTECTION DE L'AI-DRIVEN
19.11.6.5 CONFORMITÉ AU RÈGLEMENT SUR LES DONNÉES MÉDICALES
19.11.7 NOUVELLES OPPORTUNITÉS DE REVENU DES ENTREPRISES ET DE L'ÉMERGIE ET PERSPECTIVES FUTURS
20 ANALYSE PRICTUELLE
21 EXIGENCES EN MATIÈRE DE CLASSEMENT, BESOINS DES MINUTES ET DROGUES
22 TECHNOLOGIES DE LA CONCURRENCE ET EXPOSITION DE SUBSTITUTION
23 CONCURRENCE COMPÉTITIVE ET SEGMENTATION DE L'ENTREPRISE
23.1 PARTAGE DU MARCHÉ DES ENTREPRISES PAR REVENU ET VOLUME
23.2 PARTAGE DES ENTREPRISES PAR TYPE DE PRODUIT
23.3 PARTAGE DES ENTREPRISES PAR PROCÉDURE
23.4 POSITION D'UNE SOCIÉTÉ PAR APPROCHE SURGIQUE
23.5 PORTEFEUILLE DE PRODUITS DE LA SOCIÉTÉ PAR MATÉRIEL
23.6 PRICING DES ENTREPRISES ET ASP BENCHMARKING
23.7 CONFIGURATION DES PRODUITS ET DES APPLICABLES
23.8 PRÉSENTATION PAR PAYS
23.9 RENFORCEMENTS COMPÉTITIFS, GAZ ET SUITE
24 ANALYSE DE LA CONFIGURATION DES PRODUITS
24.1 LIVRAISON DE CLIP AUTOMATIQUE VERSUS MANUEL
24.2 CRÉDITS D'ARTICULATION STANDARD VERSUS
24.3 PROFIL DE PARTAGE ET DE CLIP PAR PROCÉDURE
24.4 CONFIGURATION ET POSITION COMPÉTITIVE
25 UTILISATION DE LA LIGATION ET CONSOMMATION DE NIVEAU DE PROCÉDURE
25.1 VOLUMES DE PROCÉDURE ANNUELS
25.2 PÉNÉTRATION EN LIGATION PAR PROCÉDURE
25.3 DE LA PROCÉDURE À LA VOLUME DE VICE
25.4 PARTAGE DES REVENUS
25.5 POSITION DE L'ENTREPRISE PAR LE MODE D'ENTREPRISE
26 DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PRODUIT, 2018-2035 (MILLION DE USD)
26.1 Aperçu général
26.2 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE
26.2.1 CLIP DE LIGATION
26.2.2 APPLICABLES AUX CLIP
26.2.3 DISPOSITIFS DE LOOP DE LIGATION
26.2.3.1 LOOPS DOSCOPIQUES
26.2.3.2 PRÊTS DE LIGATION SURGIQUE
26.2.3.3 PRÊTS DE LIGATION PRÉALABLES
26.2.4 DISPOSITIFS DE LIGATION DE LA BANDE
26.2.4.1 LIGATEURS DE BANDE HÉMORRHOIDALE
26.2.4.2 LIGATEURS DE BANDE DE VARICE ÉSOPHAGE
26.2.4.3 SYSTÈMES MULTIPLES DE LIGATEUR DE BANDE
26.2.4.4 SYSTÈMES DE LIGATEUR DE BANDE UNIQUE
26.2.5 SYSTÈMES DE LIGATION DES BATEAUX
26.2.5.1 SYSTÈMES DE LIGATION DES BATEAUX MÉCANIQUES
26.2.5.2 SYSTÈMES DE CLIP ET D'APPLIER COMBINÉS
26.2.6 ACCESSOIRES
26.2.6.1 CARTOUCHES DE REMPLACEMENT
26.2.6.2 FORCES DE CHARGEMENT
26.2.6.3 TITULAIRES DES CARTOUCHES
26.2.6.4 REMARQUES DE STÉRILISATION
26.2.6.5 CONTENU D'INSTRUMENTS
26.3 CLIP DE LIGATION DES MATIÈRES
26.3.1 CLIP DE LIGATION DU TITRE
26.3.2 CLIP DE LIGATION POLYMER
26.3.3 CLIPS DE LIGATION EN ACIER DURABLE
26.3.4 CLIP DE LIGATION ABSORBABLE/BIORESORBABLE
26.4 CLIP DE LIGATION DE STÉRILITÉ
26.4.1 ÉTÉRIL
26.4.2 AUTRES
26.5 CLIP DE LIGATION DE TAILLE
26.5.1 PETITS
26.5.2 MOYEN
26.5.3 MOYEN-LARGE
26.5.4 LARGE
26.5.5 LARGE EXTRA
26.6 CLIP DE LIGATION DE L'EMBALLAGE
26.6.1 CARTOUCHE UNIQUE
26.6.2 CARTOUCHES MULTI-CLIP
26.6.3 CARTOUCHES DE REMPLACEMENT
26.7 APPLICABLES PAR TYPE
26.7.1 APPLICABLES AUX CLIP
26.7.2 APPLICABLES AUX CLIP
26.8 APPLICABLES À LA LONGUEUR
26.8.1 CHEMIN DE CHEMIN
26.8.2 PARTAGE STANDARD
26.8.3 CHEMIN DE LONGUEUR
26.9 APPLICABLES À LA CONFIGURATION DE JAW
26.9.1 STRUCTURE
26.9.2 COURS DE JAW
26.9.3 JEU ROTATABLE
26.1 APPLICABLES DE RENFORCEMENT
26.10.1 CHARGÉ
26.10.2 Non-remboursable
27 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR MATÉRIEL, 2018-2035 (MILLION DE USD)
27.1 Aperçu général
27.2 TITRE
27.3 POLYMER
27.4 ACIER DE TENEUR
27.5 POLYMER ABSORBABLE
27.6 MATÉRIAUX HYBRIQUES
28 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2018-2035 (MILLION DE USD)
28.1 Aperçu général
28.2 ÉLIMINABLE
28.3 RÉUSSIBLE
29 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR APPROCHE SUPÉRIEURE, 2018–2035 (MILLION D'USD)
29.1 APERÇU GÉNÉRAL
29.2 SURVEILLANCE OUVERTE
29.3 ENQUÊTE INVASIVE MINIMALE
29.4 ENGAGEMENT DE L'ASSISTANCE ROBOTIQUE
30 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2018-2035 (MILLIONS USD)
30.1 Aperçu général
30.2 ENQUÊTE GÉNÉRALE
30.2.1 CHOLECYSTÈME
30.2.2 APPENDICE
30.2.3 RÉPERTOIRE HERNIA
30.2.4 ENQUÊTE COLORECTALE
30.2.5 ENQUÊTE SUR LA BARIETRIC
30.3 ENQUÊTE GYNÉCOLOGIQUE
30.3.1 HYSTÉMATIQUE
30.3.2 OBSERVATIONS
30.3.3 SAUVETAGE
30.3.4 MOYENNE
30.4 SURVEILLANCE UROLOGIQUE
30.4.1 NÉPHÉRIQUE
30.4.2 NÉPHÉRIQUE PARTIEL
30.4.3 PROSTATISTIQUE
30.4.4 ADRÉNALITÉ
30.5 ENQUÊTE GASTROINTEMINALE
30.6 PROCÉDURES DOSCOPIQUES
30.6.1 BANDE HÉMORRHOIDE
30.6.2 LIGATION DE LA VARICE ESOPHAGEALE
30.6.3 SOUTIEN POLITIQUE
30.7 ENQUÊTE CARDIOVASCULAIRE
30.7.1 CABG
30.7.2 ENQUÊTE PERIPHERALE SUR LA VALEUR
30.7.3 PROCÉDURES DE CARDIAC
30.8 ENQUÊTE THORACIQUE
30,9 ENQUÊTE HÉPATOBILIAIRE
30.1 ENQUÊTE PANCRÉATIQUE
30.11 ENQUÊTE SUR LE TRANSPLANT
31 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR DEMANDE, 2018-2035 (MILLIONS DE USD)
31.1 Aperçu général
31.2 OCCLUSION DU BATEAU DE BLEU
31.3 LIGATION DES BATEAUX LYMPHATIQUES
3.1.4 APPROXIMATION DES TISSUS
31.5 RESECTION ORGANIQUE
31.6 HÉMOSTE
31.7 CONTRÔLE DE L'HÉMORRHAGE DOSCOPIQUE
32 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISATEUR FINAL, 2018–2035 (MILLION USD)
32.1 Aperçu général
32.2 HÔPITALS
32.2.1 HÔPITALS PUBLICS
32.2.2 HÔPITALS PRIVÉS
32.2.3 HÔPITALS ACADÉMIQUES
32.3 CENTRAUX SUPÉRIEURS AMBULATOIRES (ASC)
32.4 CENTRAUX SURGIQUES SPÉCIALISÉS
32.5 CLINIQUES MULTISPIALES
32.6 CENTRES DE GASTROENTÉROLOGIE
32.7 CENTRES D'UROLOGIE
32.8 INSTITUTS DE RECHERCHE
32.9 HÔPITALS MILITAIRES ET GOUVERNEMENTAUX
33 MARCHÉ DES DISTRIBUTIONS DE LIGATION ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2018-2035 (MILLIONS DE USD)
33.1 Aperçu général
33.2 SOLDES DIRECTS
33.3 DISTRIBUTEURS MÉDICAUX
33.4 Achats de services
33.5 ORGANISATIONS D'ACHAT DE GROUPE (GPOS)
33.6 PLATES-FORMES DU MARCHÉ ÉLECTRONIQUE
34 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PAYS, 2018-2035 (MILLION DE USD)
1.1 Aperçu général
1.2 ASIE-PACIFIQUE
34.1.1 CHINE
34.1.2 JAPON
34.1.3 INDE
34.1.4 CORÉE DU SUD
34.1.5 AUSTRALIE
34.1.6 SINGAPORE
34.1.7 THAÏLANDE
34.1.8 INDONÉSIE
34.1.9 MALAISIE
34.1.10 VIETNAM
34.1.11 PHILIPPINES
34.1.12 TAIWAN
34.1.13 HONG KONG
34.1.14 NOUVELLE ZELANDE
34.1.15 EST D ' ASIE-PACIFIQUE
35 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAYSAGE DES ENTREPRISES
35.1 ANALYSE DU PARTAGE DES ENTREPRISES: ASIE-PACIFIQUE
35.2 BIENS ET ACQUISITIONS
35.3 DÉVELOPPEMENT ET HOMOLOGATIONS DE NOUVEAUX PRODUITS
35.4 EXPANSIONS
35.5 PARTENARIAT ET AUTRES ÉVOLUTIONS STRATÉGIQUES
35.6 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, ANALYSE SUITE
36 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PROFILS D'ENTREPRISE
36.1 PRINCIPES GLOBAUX DE SURVEILLANCE ET D'EXPOSITION
36.1.1 JOHNSON & JOHNSON (ETHICON, INC.)
36.1.1.1 APERÇU DE LA SOCIÉTÉ
36.1.1.2 PRESENCE GÉOGRAPHIQUE
36.1.1.3 PORTEFEUILLE DE PRODUITS
36.1.2 INCORPORÉ DE TELEFLEX
36.1.2.1 APERÇU DE LA SOCIÉTÉ
36.1.2.2 ANALYSE DES RECETTES
36.1.2.3 PRESENCE GÉOGRAPHIQUE
36.1.2.4 PRINCIPAUX DEALS
36.1.2.5 M&A
36.1.2.6 PORTEFEUILLE DE PRODUITS
36.1.2.7 FAITS NOUVEAUX
36.1.3 CPL MEDTRONIQUE (COVIDIEN)
36.1.3.1 APERÇU DE LA SOCIÉTÉ
36.1.3.2 PRESENCE GÉOGRAPHIQUE
36.1.3.3 PORTEFEUILLE DE PRODUITS
36.1.4 B. BRAUN SE (AESCULAP AG)
36.1.4.1 APERÇU DE LA SOCIÉTÉ
36.1.4.2 PRESENCE GÉOGRAPHIQUE
36.1.4.3 PORTEFEUILLE DE PRODUITS
36.1.5 SOCIÉTÉ OLYMPUSE
36.1.5.1 APERÇU DE LA SOCIÉTÉ
36.1.5.2 PRESENCE GÉOGRAPHIQUE
36.1.5.3 COLLABORATION
36.1.5.4 PORTEFEUILLE DE PRODUITS
36.1.5.5 FAITS NOUVEAUX
36.1.6 ENTREPRISE CONMED
36.1.6.1 APERÇU DE LA SOCIÉTÉ
36.1.6.2 PRESENCE GÉOGRAPHIQUE
3.6.1.6.3 PORTEFEUILLE DE PRODUITS
36.1.7 SOCIÉTÉ SCIENTIFIQUE DE BOSTON
36.1.7.1 APERÇU DE LA SOCIÉTÉ
36.1.7.2 PRESENCE GÉOGRAPHIQUE
36.1.7.3 PORTEFEUILLE DE PRODUITS
36.1.8 COOK MEDICAL LLC
36.1.8.1 APERÇU DE LA SOCIÉTÉ
36.1.8.2 PRESENCE GÉOGRAPHIQUE
36.1.8.3 PORTEFEUILLE DE PRODUITS
36.1.9 FUJIFILM SOCIÉTÉ DE LA SANTÉ
36.1.9.1 APERÇU DE LA SOCIÉTÉ
36.1.9.2 PRESENCE GÉOGRAPHIQUE
36.1.9.3 PORTEFEUILLE DE PRODUITS
36.1.10 SOCIÉTÉ HOYAINE (MÉDICAL DE PENTAX)
36.1.10.1 APERÇU DE LA SOCIÉTÉ
36.1.10.2 PRESENCE GÉOGRAPHIQUE
36.1.10.3 PORTEFEUILLE DE PRODUITS
36.1.11 PÉTROLES SURGIQUES ( SOLUTIONS MÉDIQUES AVANCÉES PLC)
36.1.11.1 APERÇU DE LA SOCIÉTÉ
36.1.11.2 PRESENCE GÉOGRAPHIQUE
36.1.11.3 M&A
36.1.11.4 PORTEFEUILLE DE PRODUITS
36.1.11.5 FAITS NOUVEAUX
36.1.12 RICHARD WOLF GMBH
36.1.12.1 APERÇU DE LA SOCIÉTÉ
36.1.12.2 PRESENCE GÉOGRAPHIQUE
36.1.12.3 PORTEFEUILLE DE PRODUITS
36.2 FABRICANTS ET FABRICANTS AFRICAINS ET SPÉCIALISTES
36.2.1 GENICON INC.
36.2.1.1 APERÇU DE LA SOCIÉTÉ
36.2.1.2 PRESENCE GÉOGRAPHIQUE
36.2.1.3 PORTEFEUILLE DE PRODUITS
36.2.2 BUT SURGIQUE
36.2.2.1 APERÇU DE LA SOCIÉTÉ
36.2.2.2 PRESENCE GÉOGRAPHIQUE
36.2.2.3 PORTEFEUILLE DE PRODUITS
36.2.3 GRENA LTD.
36.2.3.1 APERÇU DE LA SOCIÉTÉ
36.2.3.2 PRESENCE GÉOGRAPHIQUE
36.2.3.3 PORTEFEUILLE DE PRODUITS
36.2.4 INSTRUMENTS D'ACCÈS GMBH
36.2.4.1 APERÇU DE LA SOCIÉTÉ
36.2.4.2 PRESENCE GÉOGRAPHIQUE
36.2.4.3 PORTEFEUILLE DE PRODUITS
36.2.5 MERIL LIFE SCIENCES PVT. LTD.
36.2.5.1 APERÇU DE LA SOCIÉTÉ
36.2.5.2 PRESENCE GÉOGRAPHIQUE
36.2.5.3 PORTEFEUILLE DE PRODUITS
36.2.6 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.
36.2.6.1 APERÇU DE LA SOCIÉTÉ
36.2.6.2 PRESENCE GÉOGRAPHIQUE
36.2.6.3 M&A
36.2.6.4 PORTEFEUILLE DE PRODUITS
36.2.6.5 FAITS NOUVEAUX
36.2.7 MICRO-TECH (NANJING) CO., LTD.
36.2.7.1 APERÇU DE LA SOCIÉTÉ
36.2.7.2 ANALYSE DES RECETTES
36.2.7.3 PRESENCE GÉOGRAPHIQUE
36.2.7.4 M&A
36.2.7.5 PORTEFEUILLE DE PRODUITS
36.2.7.6 FAITS NOUVEAUX
36.2.8 HANGZHOU KANGJI MEDICAL INSTRUMMENT CO., LTD.
36.2.8.1 APERÇU DE LA SOCIÉTÉ
36.2.8.2 ANALYSE DES RECETTES
36.2.8.3 PRESENCE GÉOGRAPHIQUE
36.2.8.4 M&A
36.2.8.5 INNOVATIONS
36.2.8.6 PORTEFEUILLE DE PRODUITS
36.2.8.7 FAITS NOUVEAUX
36.2.9 HANGZHOU BOER MEDICAL INSTRUMMENT CO., LTD.
36.2.9.1 APERÇU DE LA SOCIÉTÉ
36.2.9.2 PRESENCE GÉOGRAPHIQUE
36.2.9.3 PORTEFEUILLE DE PRODUITS
36.2.10 REACH SURGICAL INC.
36.2.10.1 APERÇU DE LA SOCIÉTÉ
36.2.10.2 PRESENCE GÉOGRAPHIQUE
36.2.10.3 PORTEFEUILLE DE PRODUITS
36.2.11 SURGSCI MEDICAL LTD.
36.2.11.1 APERÇU DE LA SOCIÉTÉ
36.2.11.2 PRESENCE GÉOGRAPHIQUE
36.2.11.3 PORTEFEUILLE DE PRODUITS
36.2.12 FRANKENMAN INTERNATIONAL LTD.
36.2.12.1 APERÇU DE LA SOCIÉTÉ
36.2.12.2 PRESENCE GÉOGRAPHIQUE
36.2.12.3 PORTEFEUILLE DE PRODUITS
36.2.13 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.
36.2.13.1 APERÇU DE LA SOCIÉTÉ
36.2.13.2 PRESENCE GÉOGRAPHIQUE
36.2.13.3 PORTEFEUILLE DE PRODUITS
36.2.14 ZHEJIANG GEYI MEDICAL INSTRUMMENT CO., LTD.
36.2.14.1 APERÇU DE LA SOCIÉTÉ
36.2.14.2 PRESENCE GÉOGRAPHIQUE
36.2.14.3 PORTEFEUILLE DE PRODUITS
36.2.15 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.
36.2.15.1 APERÇU DE LA SOCIÉTÉ
36.2.15.2 PRESENCE GÉOGRAPHIQUE
36.2.15.3 PORTEFEUILLE DE PRODUITS
36.2.16 UNIMAX MEDICAL SYSTEMS INC.
36.2.16.1 APERÇU DE LA SOCIÉTÉ
36.2.16.2 PRESENCE GÉOGRAPHIQUE
36.2.16.3 PORTEFEUILLE DE PRODUITS
36.2.17 KONO SEISAKUSHO CO., LTD.
36.2.17.1 APERÇU DE LA SOCIÉTÉ
36.2.17.2 PRÉSENTATION GÉOGRAPHIQUE
36.2.17.3 PORTEFEUILLE DE PRODUITS
36.2.18 HAEMOBAND SURGICAL LTD.
36.2.18.1 APERÇU DE LA SOCIÉTÉ
36.2.18.2 PRESENCE GÉOGRAPHIQUE
36.2.18.3 PORTEFEUILLE DE PRODUITS
37 RAPPORTS CONNEXES
38 QUESTIONNAIRE
Liste des tableaux
TABLEAU 1 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: ÉCHANTILLONS ET LEURS SOURCES
TABLEAU 2 LIGNE DE VIE TECHNOLOGIE, MARCHÉ DES DISPOSITIFS DE LIGATION APAC, 2026
TABLEAU 3 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: SNAPSHOT DE RECHERCHE
TABLEAU 4 PÉNÉTRATION ET CROISSANCE, MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, 2026-2035
TABLEAU 5 STRUCTURE INDICATIVE DES COÛTS, CLIP DE LIGATION DU POLYMER UNIQUE
TABLEAU 6 ROUTE TECHNOLOGIQUE, MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE
TABLEAU 7 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: DÉVELOPPEMENT DIVULGÉ ET ACTIVITÉ DE LANCEMENT
TABLEAU 8 DROIT D'IMPORTATION DU SH 9018, TOP-5 MARCHÉS PAR VALEUR
TABLEAU 9 DROIT D'IMPORTATION SUR LES DISPOSITIFS DE LIGATION, TOP-5 MARCHÉS DE PAYS
TABLEAU 10 INDICE DES PRIX PAR PAYS, USD PAR UNITE, RÉGION 2018 = 100
TABLEAU 11 GROUPES DE PROCÉDURE PAR SEXE, MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, 2026
TABLEAU 12 COÛTS LOGISTIQUES SCÉNARIO, DISPOSITIFS DE LIGATION
TABLEAU 13 DISPOSITIFS DE LIGATION ASIE-PACIFIQUE MARCHÉ: AUTORITÉ RÉGLEMENTAIRE ET CLASSE DE VIE, PAR PAYS
TABLEAU 14 AUTORITÉ RÉGLEMENTAIRE ET CLASSE DE VIE, DEUX MARCHÉS
TABLEAU 15 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: VOIE DE REMBOURSEMENT ET QUAND LE DEVIS EST SEPAREMENT PAR PAYS
TABLEAU 16 CARTE DE POSSIBILITÉ, MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, 2026-2035
TABLEAU 17 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: ENTREPRISES PROMINENTES
TABLEAU 18 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: PETITES ET MOYENNES ENTREPRISES
TABLEAU 19 UTILISATEURS FINAUX, MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, 2026
TABLEAU 20 DÉPENSES DE SANTÉ ET SA STRUCTURE, PAYS ÉLÉMENTS
TABLEAU 21 CAPACITÉ INSTALLÉE EN MATIERE DE DÉPENSES DE CAPITAUX
TABLEAU 22 SOURCES DE FINANCEMENT EN PART DES DÉPENSES DE SANTÉ ACTUELLE
TABLEAU 23 BENCHARQUES DE L'INDUSTRIE
TABLEAU 24 DÉPENSES DE SANTÉ ACTUELS EN PARTAGE DU PIB
TABLEAU 25 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: FACTEURS PRICIERS ET LEUR INFLUENCE
TABLEAU 26 PARTAGE DES ENTREPRISES DU MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, 2025
TABLEAU 27 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: PARTAGE DE CHAQUE LIGNE DE PRODUITS, 2025 (%)
TABLEAU 28 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: PARTAGE DES ENTREPRISES PAR GROUPE DE PROCÉDURE, 2025 (%)
TABLEAU 29 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: POSITION DE L'ENTREPRISE PAR APPROCHE SURGIQUE, 2025 (%)
TABLEAU 30 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: PARTAGE D'ENTREPRISE PAR MATIÈRES CLIP, 2025 (%)
TABLEAU 31 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: PRIX REALISÉ PAR PIECE PAR COMPAGNIE, 2026 (USD)
TABLEAU 32 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: MODE D'AIDE ET CONCURRENCE APPLICABLE PAR SOCIÉTÉ, DE L'AVANCEMENT DE LA CHINE
TABLEAU 33 PAR PAYS, 2025
TABLEAU 34 MODE DE LIVRAISON DE CLIP, MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, 2025 ET 2035
TABLEAU 35 CONFIGURATION DE LA CÔTE APPLICABLE, MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, 2025 ET 2035
TABLEAU 36 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: CONFIGURE DE LA LONGUE D'APPLIQUE ET DE LA JAW PAR PROCÉDURE, 2025 (MILLION DE USD)
TABLEAU 37 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: TAILLE DU CLIP DE LIGATION PAR PROCÉDURE, 2025 (MILLION DE USD)
TABLEAU 38 PRODUITS D'INVESTISSEMENT PAR COMPLÉMENT, TENEUR NATIONAL DE LA CHINE, 2024
TABLEAU 39 OPÉRATIONS ENREGISTRÉES PAR PROCÉDURE, JAPON, 2023
TABLEAU 40 PÉNÉTRATION DE LIGATION ET CLIPS PAR CAS, PAR GROUPE DE PROCÉDURE
TABLEAU 41 LA CHAINE, OÙ IL PEUT ÊTRE ACCORDÉ, 2025
TABLEAU 42 LINE CLIP: PARTAGE DES RECETTES CONTRE LA CONSOMMATION, 2025
TABLEAU 43 POSITION DANS LE TENDEUR NATIONAL DE LA CHINE, PAR MODE DE FER ET MATÉRIEL
TABLEAU 44 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PRODUIT, 2018-2025 (MILLIONS DE USD)
TABLEAU 45 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PRODUITS, 2026-2035 (MILLIONS USD)
TABLEAU 46 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PRODUIT, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 47 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PRODUIT, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 48 DISPOSITIFS DE LOOP DE LIGATION, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 49 DISPOSITIFS DE LOOP DE LIGATION, PAR TYPE, 2026-2035 (MILLION USD)
TABLEAU 50 DISPOSITIFS DE LOOP DE LIGATION, PAR TYPE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 51 DISPOSITIFS DE LOOP DE LIGATION, PAR TYPE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 52 DISPOSITIFS DE LIGATION DE LA BANDE, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 53 DISPOSITIFS DE LIGATION DE LA BANDE, PAR TYPE, 2026-2035 (MILLION D'USD)
TABLEAU 54 DISPOSITIFS DE LIGATION DE LA BANDE, PAR TYPE, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 55 DISPOSITIFS DE LIGATION PAR BANDE, PAR TYPE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 56 SYSTÈMES DE LIGATION DES BATEAUX, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 57 SYSTÈMES DE LIGATION DES BATEAUX, PAR TYPE, 2026-2035 (MILLION D'USD)
TABLEAU 58 SYSTÈMES DE LIGATION DES BATEAUX, PAR TYPE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 59 SYSTÈMES DE LIGATION DES BATEAUX, PAR TYPE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 60 ACCESSOIRES, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 61 ACCESSOIRES, PAR TYPE, 2026-2035
TABLEAU 62 ACCESSOIRES, PAR TYPE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 63 ACCESSOIRES, PAR TYPE, 2026-2035
TABLEAU 64 CLIPS DE LIGATION DES MATÉRIAUX, PAR PRODUIT, 2018-2025 (MILLION D'USD)
TABLEAU 65 CLIPS DE LIGATION DES MATIÈRES, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 66 CLIP DE LIGATION DES MATÉRIAUX, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 67 CLIP DE LIGATION DES MATÉRIAUX, PAR PRODUIT, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 68 CLIPS DE LIGATION DE STÉRILITÉ, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 69 CLIPS DE LIGATION DE STÉRILITÉ, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 70 CLIPS DE LIGATION DE STÉRILITÉ, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 71 CLIPS DE LIGATION DE STÉRILITÉ, PAR PRODUIT, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 72 CLIP DE LIGATION DE TAILLE, PAR PRODUIT, 2018-2025 (MILLION D'USD)
TABLEAU 73 CLIPS DE LIGATION DE TAILLE, PAR PRODUIT, 2026-2035 (MILLION D'USD)
TABLEAU 74 CLIP DE LIGATION DE TAILLE, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 75 CLIPS DE LIGATION DE TAILLE, PAR PRODUIT, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 76 CLIPS DE LIGATION DE L'EMBALLAGE, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 77 CLIPS DE LIGATION DE L'EMBALLAGE, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 78 CLIP DE LIGATION DE L'EMBALLAGE, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 79 CLIPS DE LIGATION DE L'EMBALLAGE, PAR PRODUIT, 2026-2035 (MILLIONS)
TABLEAU 80 CLIENTS DE TYPE, PAR PRODUIT, 2018-2025 (MILLION DE USD)
TABLEAU 81 CLIENTS DE TYPE, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 82 CLIENTS DE TYPE, PAR PRODUIT, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 83 CLIENTS DE TYPE, PAR PRODUIT, 2026-2035 (UNITÉS DE MILLIONS)
TABLEAU 84 APPLICABLES À LA LONGUEUR PAR PRODUITS, 2018-2025
TABLEAU 85 APPLICABLES À LA NÉGOCIATION DE LA LONGUE DURÉE, PAR PRODUIT, 2026-2035 (MILLION DE USD)
TABLEAU 86 APPLICABLES À LA LONGUEUR PAR PRODUITS, 2018-2025 (MILLIONS)
TABLEAU 87 APPLICABLES À LA LONGUEUR PAR PRODUITS, 2026-2035
TABLEAU 88 APPLICABLES À LA CONFIGURATION DE JAW, PAR PRODUIT, 2018-2025 (MILLIONS DE USD)
TABLEAU 89 APPLICABLES À LA CONFIGURATION DE JAW, PAR PRODUIT, 2026-2035 (MILLION DE USD)
TABLEAU 90 APPLICABLES À LA CONFIGURATION DE JAW, PAR PRODUIT, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 91 APPLICABLES À LA CONFIGURATION DE JAW, PAR PRODUIT, 2026-2035 (UNITÉS DE MILLIONS)
TABLEAU 92 APPLICABLES À LA RENFORCEMENT, PAR PRODUIT, 2018-2025 (MILLIONS DE USD)
TABLEAU 93 APPLICABLES À LA RENFORCEMENT, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 94 APPLICABLES À LA RENFORCEMENT, PAR PRODUIT, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 95 APPLICABLES À LA RENFORCEMENT, PAR PRODUIT, 2026-2035 (MILLIONS)
TABLEAU 96 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR MATÉRIEL, 2018-2025 (MILLION USD)
TABLEAU 97 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR MATÉRIEL, 2026-2035 (MILLION USD)
TABLEAU 98 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 99 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR MATÉRIEL, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 100 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2018-2025 (MILLION DE USD)
TABLEAU 101 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2026-2035 (MILLION USD)
TABLEAU 102 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 103 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 104 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 105 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR APPROCHE SURGIQUE, 2026-2035
TABLEAU 106 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 107 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR APPROCHE SURGIQUE, 2026-2035
TABLEAU 108 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION USD)
TABLEAU 109 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION USD)
TABLEAU 110 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 111 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2026-2035 (UNITÉS DE MILLIONS)
TABLEAU 112 ENQUÊTE GÉNÉRALE, PAR TYPE, 2018-2025 (MILLIONS D'USD)
TABLEAU 113 ENGAGEMENT GÉNÉRAL, PAR TYPE, 2026-2035 (MILLIONS USD)
TABLEAU 114 ENGAGEMENT GÉNÉRAL, PAR TYPE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 115 ENQUÊTE GÉNÉRALE, PAR TYPE, 2026-2035
TABLEAU 116 ENQUÊTE GYNÉCOLOGIQUE, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 117 ENQUÊTE GYNÉCOLOGIQUE, PAR TYPE, 2026-2035 (MILLION D'USD)
TABLEAU 118 ENQUÊTE GYNÉCOLOGIQUE, PAR TYPE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 119 ENQUÊTE GYNÉCOLOGIQUE, PAR TYPE, 2026-2035 (MILLIONS)
TABLEAU 120 ENQUÊTE UROLOGIQUE, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 121 ENQUÊTE UROLOGIQUE, PAR TYPE, 2026-2035 (MILLION D'USD)
TABLEAU 122 ENQUÊTEUROLOGIQUE, PAR TYPE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 123 ENQUÊTE UROLOGIQUE, PAR TYPE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 124 PROCÉDURES ENDOSCOPIQUES, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 125 PROCÉDURES ENDOSCOPIQUES, PAR TYPE, 2026-2035 (MILLION D'USD)
TABLEAU 126 PROCÉDURES ENDOSCOPIQUES, PAR TYPE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 127 PROCÉDURES ENDOSCOPIQUES, PAR TYPE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 128 ENQUÊTE CARDIOVASCULAIRE, PAR TYPE, 2018-2025 (MILLION D'USD)
TABLEAU 129 ENQUÊTE CARDIOVASCULAIRE, PAR TYPE, 2026-2035 (MILLIONS USD)
TABLEAU 130 ENQUÊTE CARDIOVASCULAIRE, PAR TYPE, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 131 ENQUÊTE CARDIOVASCULAIRE, PAR TYPE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 132 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 133 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR DEMANDE, 2026-2035 (MILLION USD)
TABLEAU 134 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR DEMANDE, 2018-2025 (MILLIONS)
TABLEAU 135 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR DEMANDE, 2026-2035 (UNITÉS DE MILLIONS)
TABLEAU 136 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISATEUR DE FIN, 2018-2025 (MILLION DE USD)
TABLEAU 137 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISATEUR DE FIN, 2026-2035 (MILLIONS USD)
TABLEAU 138 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 139 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISATEUR DE FIN, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 140 HÔPITALS, PAR TYPE, 2018-2025 (MILLIONS USD)
TABLEAU 141 HÔPITALS, PAR TYPE, 2026-2035 (MILLION D'USD)
TABLEAU 142 HÔPITALS, PAR TYPE, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 143 HÔPITALS, PAR TYPE, 2026-2035
TABLEAU 144 MARCHÉ DES DISTRIBUTIONS DE LIGATION ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLIONS USD)
TABLEAU 145 MARCHÉ DES DISTRIBUTIONS DE LIGATION ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLIONS DE USD)
TABLEAU 146 MARCHÉ DES DISTRIBUTIONS DE LIGATION ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLIONS)
TABLEAU 147 MARCHÉ DES DISTRIBUTIONS DE LIGATION ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLIONS)
TABLEAU 148 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PAYS, 2018-2025 (MILLIONS DE USD)
TABLEAU 149 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PAYS, 2026-2035
TABLEAU 150 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PAYS, 2018-2025 (MILLIONS)
TABLEAU 151 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PAYS, 2026-2035
TABLEAU 152 CHINE, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 153 CHINE, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 154 CHINE, PAR PRODUIT, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 155 CHINE, PAR PRODUIT, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 156 CHINE, PAR MATÉRIEL, 2018-2025 (MILLION D'USD)
TABLEAU 157 CHINE, PAR MATÉRIEL, 2026-2035
TABLEAU 158 CHINE, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 159 CHINE, PAR MATÉRIEL, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 160 CHINE, PAR UTILISABILITÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 161 CHINE, PAR UTILISABILITÉ, 2026-2035
TABLEAU 162 CHINE, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 163 CHINE, PAR UTILISABILITÉ, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 164 CHINE, PAR APPROCHE SUPÉRIEURE, 2018-2025 (MILLION D'USD)
TABLEAU 165 CHINE, PAR APPROCHE SUPÉRIEURE, 2026-2035 (MILLION D'USD)
TABLEAU 166 CHINE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 167 CHINE, PAR APPROCHE SURGIQUE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 168 CHINE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 169 CHINE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION USD)
TABLEAU 170 CHINE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 171 CHINE, PAR TYPE DE PROCÉDURE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 172 CHINE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 173 CHINE, PAR DEMANDE, 2026-2035 (MILLION D'USD)
TABLEAU 174 CHINE, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 175 CHINE, PAR DEMANDE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 176 CHINE, PAR UTILISATEUR FINAL, 2018-2025 (MILLION D'USD)
TABLEAU 177 CHINE, PAR UTILISATEUR DE FIN, 2026-2035 (MILLION DE USD)
TABLEAU 178 CHINE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 179 CHINE, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 180 CHINE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 181 CHINE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLION D'USD)
TABLEAU 182 CHINE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 183 CHINE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLIONS)
TABLEAU 184 JAPON, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 185 JAPON, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 186 JAPON, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 187 JAPON, PAR PRODUIT, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 188 JAPON, PAR MATIÈRES, 2018-2025 (MILLIONS USD)
TABLEAU 189 JAPON, PAR MATIÈRES, 2026-2035 (MILLION D'USD)
TABLEAU 190 JAPON, PAR MATIÈRES, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 191 JAPON, PAR MATÉRIEL, 2026-2035
TABLEAU 192 JAPON, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 193 JAPON, PAR UTILISABILITÉ, 2026-2035
TABLEAU 194 JAPON, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 195 JAPON, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 196 JAPON, PAR APPROCHE SUPÉRIEURE, 2018-2025 (MILLION D'USD)
TABLEAU 197 JAPON, PAR APPROCHE SURGIQUE, 2026-2035 (MILLION D'USD)
TABLEAU 198 JAPON, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 199 JAPON, PAR APPROCHE SURGIQUE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 200 JAPON, PAR TYPE DE PROCÉDURE, 2018-2025
TABLEAU 201 JAPON, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION USD)
TABLEAU 202 JAPON, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 203 JAPON, PAR TYPE DE PROCÉDURE, 2026-2035
TABLEAU 204 JAPON, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 205 JAPON, PAR DEMANDE, 2026-2035
TABLEAU 206 JAPON, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 207 JAPON, PAR DEMANDE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 208 JAPON, PAR UTILISATEUR DE FIN, 2018-2025 (MILLION DE USD)
TABLEAU 209 JAPON, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 210 JAPON, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 211 JAPON, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 212 JAPON, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 213 JAPON, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLION D'USD)
TABLEAU 214 JAPON, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 215 JAPON, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 216 INDE, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 217 INDE, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 218 INDE, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 219 INDE, PAR PRODUIT, 2026-2035
TABLEAU 220 INDE, PAR MATÉRIEL, 2018-2025 (MILLION D'USD)
TABLEAU 221 INDE, PAR MATÉRIEL, 2026-2035
TABLEAU 222 INDE, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 223 INDE, PAR MATÉRIEL, 2026-2035
TABLEAU 224 INDE, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 225 INDE, PAR UTILISABILITÉ, 2026-2035
TABLEAU 226 INDE, PAR UTILISABILITÉ, 2018-2025 (MILLIONS)
TABLEAU 227 INDE, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 228 INDE, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 229 INDE, PAR APPROCHE SUPÉRIEURE, 2026-2035 (MILLION D'USD)
TABLEAU 230 INDE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 231 INDE, PAR APPROCHE SUPÉRIEURE, 2026-2035 (MILLIONS)
TABLEAU 232 INDE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 233 INDE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION D'USD)
TABLEAU 234 INDE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 235 INDE, PAR TYPE DE PROCÉDURE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 236 INDE, PAR DEMANDE, 2018-2025 (MILLION USD)
TABLEAU 237 INDE, PAR DEMANDE, 2026-2035 (MILLION D'USD)
TABLEAU 238 INDE, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 239 INDE, PAR DEMANDE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 240 INDE, PAR UTILISATEUR FINAL, 2018-2025 (MILLION D'USD)
TABLEAU 241 INDE, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 242 INDE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 243 INDE, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 244 INDE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 245 INDE, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 246 INDE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 247 INDE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLIONS)
TABLEAU 248 CORÉE DU SUD, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 249 CORÉE DU SUD, PAR PRODUIT, 2026-2035
TABLEAU 250 CORÉE DU SUD, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 251 CORÉE DU SUD, PAR PRODUIT, 2026-2035 (MILLIONS)
TABLEAU 252 CORÉE DU SUD, PAR MATIÈRES, 2018-2025 (MILLION D'USD)
TABLEAU 253 CORÉE DU SUD, PAR MATIÈRES, 2026-2035
TABLEAU 254 CORÉE DU SUD, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 255 CORÉE DU SUD, PAR MATÉRIEL, 2026-2035
TABLEAU 256 CORÉE DU SUD, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 257 CORÉE DU SUD, PAR UTILISABILITÉ, 2026-2035
TABLEAU 258 CORÉE DU SUD, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 259 CORÉE DU SUD, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 260 CORÉE DU SUD, PAR APPROCHE SURGIQUE, 2018-2025 (MILLIONS DE USD)
TABLEAU 261 CORÉE DU SUD, PAR APPROCHE SURGIQUE, 2026-2035 (MILLION D'USD)
TABLEAU 262 CORÉE DU SUD, PAR APPROCHE SURGIQUE, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 263 CORÉE DU SUD, PAR APPROCHE SURGIQUE, 2026-2035 (UNITÉS DE MILLIONS)
TABLEAU 264 CORÉE DU SUD, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 265 CORÉE DU SUD, PAR TYPE DE PROCÉDURE, 2026-2035
TABLEAU 266 CORÉE DU SUD, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 267 CORÉE DU SUD, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLIONS)
TABLEAU 268 CORÉE DU SUD, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 269 CORÉE DU SUD, PAR DEMANDE, 2026-2035
TABLEAU 270 CORÉE DU SUD, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 271 CORÉE DU SUD, PAR DEMANDE, 2026-2035
TABLEAU 272 CORÉE DU SUD, PAR UTILISATEUR FINAL, 2018-2025 (MILLION D'USD)
TABLEAU 273 CORÉE DU SUD, PAR UTILISATEUR DE FIN, 2026-2035 (MILLION D'USD)
TABLEAU 274 CORÉE DU SUD, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 275 CORÉE DU SUD, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 276 CORÉE DU SUD, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 277 CORÉE DU SUD, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLION USD)
TABLEAU 278 CORÉE DU SUD, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLIONS)
TABLEAU 279 CORÉE DU SUD, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 280 AUSTRALIE, PAR PRODUITS, 2018-2025 (MILLIONS USD)
TABLEAU 281 AUSTRALIE, PAR PRODUITS, 2026-2035 (MILLIONS USD)
TABLEAU 282 AUSTRALIE, PAR PRODUITS, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 283 AUSTRALIE, PAR PRODUIT, 2026-2035 (MILLIONS)
TABLEAU 284 AUSTRALIE, PAR MATÉRIEL, 2018-2025 (MILLIONS USD)
TABLEAU 285 AUSTRALIE, PAR MATÉRIEL, 2026-2035 (MILLION D'USD)
TABLEAU 286 AUSTRALIE, PAR MATÉRIEL, 2018-2025 (MILLIONS)
TABLEAU 287 AUSTRALIE, PAR MATÉRIEL, 2026-2035 (MILLIONS)
TABLEAU 288 AUSTRALIE, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 289 AUSTRALIE, PAR UTILISABILITÉ, 2026-2035
TABLEAU 290 AUSTRALIE, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 291 AUSTRALIE, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 292 AUSTRALIE, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 293 AUSTRALIE, PAR APPROCHE SURGIQUE, 2026-2035 (MILLION DE USD)
TABLEAU 294 AUSTRALIE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 295 AUSTRALIE, PAR APPROCHE SURGIQUE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 296 AUSTRALIE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 297 AUSTRALIE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION USD)
TABLEAU 298 AUSTRALIE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 299 AUSTRALIE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLIONS)
TABLEAU 300 AUSTRALIE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 301 AUSTRALIE, PAR DEMANDE, 2026-2035 (MILLION D'USD)
TABLEAU 302 AUSTRALIE, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 303 AUSTRALIE, PAR DEMANDE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 304 AUSTRALIE, PAR UTILISATEUR DE FIN, 2018-2025 (MILLIONS D'USD)
TABLEAU 305 AUSTRALIE, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 306 AUSTRALIE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 307 AUSTRALIE, PAR UTILISATEUR DE FIN, 2026-2035 (MILLIONS)
TABLEAU 308 AUSTRALIE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 309 AUSTRALIE, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 310 AUSTRALIE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 311 AUSTRALIE, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 312 SINGAPORE, PAR PRODUIT, 2018-2025 (MILLIONS DE USD)
TABLEAU 313 SINGAPORE, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 314 SINGAPORE, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 315 SINGAPORE, PAR PRODUIT, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 316 SINGAPORE, PAR MATÉRIEL, 2018-2025 (MILLION D'USD)
TABLEAU 317 SINGAPORE, PAR MATIÈRES, 2026-2035 (MILLION D'USD)
TABLEAU 318 SINGAPORE, PAR MATIÈRES, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 319 SINGAPORE, PAR MATÉRIEL, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 320 SINGAPORE, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 321 SINGAPORE, PAR UTILISABILITÉ, 2026-2035 (MILLION D'USD)
TABLEAU 322 SINGAPORE, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 323 SINGAPORE, PAR UTILISABILITÉ, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 324 SINGAPORE, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 325 SINGAPORE, PAR APPROCHE SURGIQUE, 2026-2035 (MILLION D'USD)
TABLEAU 326 SINGAPORE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 327 SINGAPORE, PAR APPROCHE SURGIQUE, 2026-2035 (MILLIONS)
TABLEAU 328 SINGAPORE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 329 SINGAPORE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION D'USD)
TABLEAU 330 SINGAPORE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 331 SINGAPORE, PAR TYPE DE PROCÉDURE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 332 SINGAPORE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 333 SINGAPORE, PAR DEMANDE, 2026-2035 (MILLION D'USD)
TABLEAU 334 SINGAPORE, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 335 SINGAPORE, PAR DEMANDE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 336 SINGAPORE, PAR UTILISATEUR FINAL, 2018-2025 (MILLION D'USD)
TABLEAU 337 SINGAPORE, PAR UTILISATEUR DE FIN, 2026-2035 (MILLION D'USD)
TABLEAU 338 SINGAPORE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 339 SINGAPORE, PAR UTILISATEUR DE FIN, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 340 SINGAPORE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 341 SINGAPORE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLION D'USD)
TABLEAU 342 SINGAPORE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLIONS)
TABLEAU 343 SINGAPORE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLIONS)
TABLEAU 344 THAÏLANDE, PAR PRODUITS, 2018-2025 (MILLIONS DE USD)
TABLEAU 345 THAÏLANDE, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 346 THAÏLANDE, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 347 THAÏLANDE, PAR PRODUIT, 2026-2035 (MILLIONS)
TABLEAU 348 THAÏLANDE, PAR MATÉRIEL, 2018-2025 (MILLION D'USD)
TABLEAU 349 THAÏLANDE, PAR MATÉRIEL, 2026-2035
TABLEAU 350 THAÏLANDE, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 351 THAÏLANDE, PAR MATÉRIEL, 2026-2035 (MILLIONS)
TABLEAU 352 THAÏLANDE, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 353 THAÏLANDE, PAR UTILISABILITÉ, 2026-2035
TABLEAU 354 THAÏLANDE, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 355 THAÏLANDE, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 356 THAÏLANDE, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 357 THAÏLANDE, PAR APPROCHE SURGIQUE, 2026-2035 (MILLION DE USD)
TABLEAU 358 THAÏLANDE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 359 THAÏLANDE, PAR APPROCHE SURGIQUE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 360 THAÏLANDE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION USD)
TABLEAU 361 THAÏLANDE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION USD)
TABLEAU 362 THAÏLANDE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 363 THAÏLANDE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLIONS)
TABLEAU 364 THAÏLANDE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 365 THAÏLANDE, PAR DEMANDE, 2026-2035 (MILLION USD)
TABLEAU 366 THAILANDE, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 367 THAÏLANDE, PAR DEMANDE, 2026-2035 (MILLIONS)
TABLEAU 368 THAÏLANDE, PAR UTILISATEUR FINAL, 2018-2025 (MILLION USD)
TABLEAU 369 THAÏLANDE, PAR UTILISATEUR DE FIN, 2026-2035 (MILLION USD)
TABLEAU 370 THAÏLANDE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 371 THAÏLANDE, PAR UTILISATEUR DE FIN, 2026-2035 (MILLIONS)
TABLEAU 372 THAÏLANDE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 373 THAÏLANDE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLION D'USD)
TABLEAU 374 THAÏLANDE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 375 THAÏLANDE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 376 INDONÉSIE, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 377 INDONÉSIE, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 378 INDONÉSIE, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 379 INDONÉSIE, PAR PRODUIT, 2026-2035 (MILLIONS)
TABLEAU 380 INDONÉSIE, PAR MATÉRIEL, 2018-2025 (MILLIONS USD)
TABLEAU 381 INDONÉSIE, PAR MATÉRIEL, 2026-2035
TABLEAU 382 INDONÉSIE, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 383 INDONÉSIE, PAR MATÉRIEL, 2026-2035
TABLEAU 384 INDONÉSIE, PAR UTILISABILITÉ, 2018-2025
TABLEAU 385 INDONÉSIE, PAR UTILISABILITÉ, 2026-2035
TABLEAU 386 INDONÉSIE, PAR UTILISABILITÉ, 2018-2025 (MILLIONS)
TABLEAU 387 INDONÉSIE, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 388 INDONÉSIE, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 389 INDONÉSIE, PAR APPROCHE SURGIQUE, 2026-2035 (MILLIONS D'USD)
TABLEAU 390 INDONÉSIE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 391 INDONÉSIE, PAR APPROCHE SURGIQUE, 2026-2035 (MILLIONS)
TABLEAU 392 INDONÉSIE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLIONS USD)
TABLEAU 393 INDONÉSIE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION USD)
TABLEAU 394 INDONÉSIE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 395 INDONÉSIE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLIONS)
TABLEAU 396 INDONÉSIE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 397 INDONÉSIE, PAR DEMANDE, 2026-2035
TABLEAU 398 INDONÉSIE, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 399 INDONÉSIE, PAR DEMANDE, 2026-2035 (MILLIONS)
TABLEAU 400 INDONÉSIE, PAR UTILISATEUR FINAL, 2018-2025 (MILLION D'USD)
TABLEAU 401 INDONÉSIE, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 402 INDONÉSIE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 403 INDONÉSIE, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 404 INDONÉSIE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 405 INDONÉSIE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLION USD)
TABLEAU 406 INDONÉSIE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 407 INDONÉSIE, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 408 MALAISIE, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 409 MALAISIE, PAR PRODUITS, 2026-2035 (MILLIONS USD)
TABLEAU 410 MALAISIE, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 411 MALAISIE, PAR PRODUIT, 2026-2035 (MILLIONS)
TABLEAU 412 MALAISIE, PAR MATÉRIEL, 2018-2025 (MILLIONS USD)
TABLEAU 413 MALAISIE, PAR MATÉRIEL, 2026-2035 (MILLION USD)
TABLEAU 414 MALAISIE, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 415 MALAISIE, PAR MATÉRIEL, 2026-2035
TABLEAU 416 MALAISIE, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 417 MALAISIE, PAR UTILISABILITÉ, 2026-2035
TABLEAU 418 MALAISIE, PAR UTILISABILITÉ, 2018-2025 (MILLIONS)
TABLEAU 419 MALAISIE, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 420 MALAISIE, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 421 MALAISIE, PAR APPROCHE SURGIQUE, 2026-2035
TABLEAU 422 MALAISIE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 423 MALAISIE, PAR APPROCHE SURGIQUE, 2026-2035
TABLEAU 424 MALAISIE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 425 MALAISIE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION D'USD)
TABLEAU 426 MALAISIE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 427 MALAISIE, PAR TYPE DE PROCÉDURE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 428 MALAISIE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 429 MALAISIE, PAR DEMANDE, 2026-2035 (MILLION D'USD)
TABLEAU 430 MALAISIE, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 431 MALAISIE, PAR DEMANDE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 432 MALAISIE, PAR UTILISATEUR FINAL, 2018-2025 (MILLION D'USD)
TABLEAU 433 MALAISIE, PAR UTILISATEUR DE FIN, 2026-2035 (MILLIONS DE USD)
TABLEAU 434 MALAISIE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 435 MALAISIE, PAR UTILISATEUR FINAL, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 436 MALAISIE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 437 MALAISIE, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 438 MALAISIE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 439 MALAISIE, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 440 VIETNAM, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 441 VIETNAM, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 442 VIETNAM, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 443 VIETNAM, PAR PRODUITS, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 444 VIETNAM, PAR MATIÈRES, 2018-2025 (MILLIONS USD)
TABLEAU 445 VIETNAM, PAR MATÉRIEL, 2026-2035 (MILLION USD)
TABLEAU 446 VIETNAM, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 447 VIETNAM, PAR MATÉRIEL, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 448 VIETNAM, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 449 VIETNAM, PAR UTILISABILITÉ, 2026-2035 (MILLION USD)
TABLEAU 450 VIETNAM, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 451 VIETNAM, PAR UTILISABILITÉ, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 452 VIETNAM, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 453 VIETNAM, PAR APPROCHE SURGIQUE, 2026-2035 (MILLIONS D'USD)
TABLEAU 454 VIETNAM, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 455 VIETNAM, PAR APPROCHE SURGIQUE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 456 VIETNAM, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION USD)
TABLEAU 457 VIETNAM, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION USD)
TABLEAU 458 VIETNAM, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 459 VIETNAM, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLIONS)
TABLEAU 460 VIETNAM, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 461 VIETNAM, PAR DEMANDE, 2026-2035 (MILLION D'USD)
TABLEAU 462 VIETNAM, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 463 VIETNAM, PAR DEMANDE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 464 VIETNAM, PAR UTILISATEUR FINAL, 2018-2025 (MILLION D'USD)
TABLEAU 465 VIETNAM, PAR UTILISATEUR DE FIN, 2026-2035 (MILLION D'USD)
TABLEAU 466 VIETNAM, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 467 VIETNAM, PAR UTILISATEUR DE FIN, 2026-2035 (MILLIONS)
TABLEAU 468 VIETNAM, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 469 VIETNAM, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLION USD)
TABLEAU 470 VIETNAM, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 471 VIETNAM, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLIONS)
TABLEAU 472 PHILIPPINES, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 473 PHILIPPINES, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 474 PHILIPPINES, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 475 PHILIPPINES, PAR PRODUIT, 2026-2035 (MILLIONS)
TABLEAU 476 PHILIPPINES, PAR MATIÈRES, 2018-2025 (MILLION D'USD)
TABLEAU 477 PHILIPPINES, PAR MATÉRIEL, 2026-2035
TABLEAU 478 PHILIPPINES, PAR MATÉRIEL, 2018-2025 (MILLIONS)
TABLEAU 479 PHILIPPINES, PAR MATÉRIEL, 2026-2035 (MILLIONS)
TABLEAU 480 PHILIPPINES, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 481 PHILIPPINES, PAR UTILISABILITÉ, 2026-2035
TABLEAU 482 PHILIPPINES, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 483 PHILIPPINES, PAR UTILISABILITÉ, 2026-2035
TABLEAU 484 PHILIPPINES, PAR APPROCHE SUPÉRIEURE, 2018-2025 (MILLION DE USD)
TABLEAU 485 PHILIPPINES, PAR APPROCHE SUPÉRIEURE, 2026-2035 (MILLION DE USD)
TABLEAU 486 PHILIPPINES, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 487 PHILIPPINES, PAR APPROCHE SURGIQUE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 488 PHILIPPINES, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 489 PHILIPPINES, PAR TYPE DE PROCÉDURE, 2026-2035
TABLEAU 490 PHILIPPINES, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 491 PHILIPPINES, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLIONS)
TABLEAU 492 PHILIPPINES, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 493 PHILIPPINES, PAR DEMANDE, 2026-2035
TABLEAU 494 PHILIPPINES, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 495 PHILIPPINES, PAR DEMANDE, 2026-2035 (MILLIONS)
TABLEAU 496 PHILIPPINES, PAR UTILISATEUR DE FIN, 2018-2025 (MILLION D'USD)
TABLEAU 497 PHILIPPINES, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 498 PHILIPPINES, PAR UTILISATEUR DE FIN, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 499 PHILIPPINES, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 500 PHILIPPINES, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 501 PHILIPPINES, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 502 PHILIPPINES, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLIONS)
TABLEAU 503 PHILIPPINES, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLIONS)
TABLEAU 504 TAIWAN, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 505 TAIWAN, PAR PRODUIT, 2026-2035 (MILLION USD)
TABLEAU 506 TAIWAN, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 507 TAIWAN, PAR PRODUITS, 2026-2035
TABLEAU 508 TAIWAN, PAR MATIÈRES, 2018-2025 (MILLIONS DE USD)
TABLEAU 509 TAIWAN, PAR MATÉRIEL, 2026-2035 (MILLION USD)
TABLEAU 510 TAIWAN, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 511 TAIWAN, PAR MATÉRIEL, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 512 TAIWAN, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 513 TAIWAN, PAR UTILISABILITÉ, 2026-2035
TABLEAU 514 TAIWAN, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 515 TAIWAN, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 516 TAIWAN, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 517 TAIWAN, PAR APPROCHE SURGIQUE, 2026-2035
TABLEAU 518 TAIWAN, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 519 TAIWAN, PAR APPROCHE SURGIQUE, 2026-2035
TABLEAU 520 TAIWAN, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 521 TAIWAN, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION D'USD)
TABLEAU 522 TAIWAN, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 523 TAIWAN, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLIONS)
TABLEAU 524 TAIWAN, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 525 TAIWAN, PAR DEMANDE, 2026-2035
TABLEAU 526 TAIWAN, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 527 TAIWAN, PAR DEMANDE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 528 TAIWAN, PAR UTILISATEUR DE FIN, 2018-2025 (MILLION D'USD)
TABLEAU 529 TAIWAN, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 530 TAIWAN, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 531 TAIWAN, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 532 TAIWAN, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 533 TAIWAN, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 534 TAIWAN, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 535 TAIWAN, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 536 CONGUEUR, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 537 HONG KONG, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 538 HONG KONG, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 539 HONG KONG, PAR PRODUITS, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 540 CONGUEUR, PAR MATÉRIEL, 2018-2025 (MILLION D'USD)
TABLEAU 541 CONGUEUR, PAR MATÉRIEL, 2026-2035 (MILLION D'USD)
TABLEAU 542 CONGUEUR, PAR MATIÈRES, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 543 CONGUEUR, PAR MATÉRIEL, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 544 HONG KONG, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 545 HONG KONG, PAR UTILISABILITÉ, 2026-2035
TABLEAU 546 HONG KONG, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 547 HONG KONG, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 548 HONG KONG, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 549 HONG KONG, PAR APPROCHE SURGIQUE, 2026-2035 (MILLION DE USD)
TABLEAU 550 HONG KONG, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 551 HONG KONG, PAR APPROCHE SURGIQUE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 552 HONG KONG, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 553 CONGÉ HONG, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION D'USD)
TABLEAU 554 CONGUEUR, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 555 CONGUEUR, PAR TYPE DE PROCÉDURE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 556 HONG KONG, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 557 HONG KONG, PAR DEMANDE, 2026-2035 (MILLION D'USD)
TABLEAU 558 HONG KONG, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 559 HONG KONG, PAR DEMANDE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 560 HONG KONG, PAR UTILISATEUR FINAL, 2018-2025 (MILLION D'USD)
TABLEAU 561 HONG KONG, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 562 HONG KONG, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 563 HONG KONG, PAR UTILISATEUR DE FIN, 2026-2035
TABLEAU 564 HONG KONG, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION D'USD)
TABLEAU 565 HONG KONG, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLION D'USD)
TABLEAU 566 HONG KONG, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 567 HONG KONG, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLIONS)
TABLEAU 568 NOUVELLE-ZÉLANDE, PAR PRODUIT, 2018-2025 (MILLIONS USD)
TABLEAU 569 NOUVELLE-ZÉLANDE, PAR PRODUIT, 2026-2035 (MILLIONS USD)
TABLEAU 570 NOUVELLE ZÉLANDE, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 571 NOUVELLE ZÉLANDE, PAR PRODUIT, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 572 NOUVELLE ZÉLANDE, PAR MATÉRIEL, 2018-2025 (MILLION D'USD)
TABLEAU 573 NOUVELLE ZÉLANDE, PAR MATÉRIEL, 2026-2035 (MILLION D'USD)
TABLEAU 574 NOUVELLE ZÉLANDE, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 575 NOUVELLE ZÉLANDE, PAR MATÉRIEL, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 576 NOUVELLE ZÉLANDE, PAR UTILISABILITÉ, 2018-2025 (MILLION D'USD)
TABLEAU 577 NOUVELLE ZÉLANDE, PAR UTILISABILITÉ, 2026-2035 (MILLION D'USD)
TABLEAU 578 NOUVELLE ZÉLANDE, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 579 NOUVELLE ZÉLANDE, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 580 NOUVELLE ZÉLANDE, PAR APPROCHE SURGIQUE, 2018-2025 (MILLION D'USD)
TABLEAU 581 NOUVELLE ZÉLANDE, PAR APPROCHE SURGIQUE, 2026-2035 (USD MILLION)
TABLEAU 582 NOUVELLE ZÉLANDE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 583 NOUVELLE ZÉLANDE, PAR APPROCHE SURGIQUE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 584 NOUVELLE ZÉLANDE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 585 NOUVELLE ZÉLANDE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION D'USD)
TABLEAU 586 NOUVELLE ZELANDE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 587 NOUVELLE ZÉLANDE, PAR TYPE DE PROCÉDURE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 588 NOUVELLE-ZÉLANDE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 589 NOUVELLE ZÉLANDE, PAR DEMANDE, 2026-2035 (MILLION D'USD)
TABLEAU 590 NOUVELLE ZELANDE, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 591 NOUVELLE ZÉLANDE, PAR DEMANDE, 2026-2035 (MILLIONS)
TABLEAU 592 NOUVELLE ZÉLANDE, PAR UTILISATEUR DE FIN, 2018-2025 (MILLION D'USD)
TABLEAU 593 NOUVELLE ZÉLANDE, PAR UTILISATEUR DE FIN, 2026-2035 (MILLION D'USD)
TABLEAU 594 NOUVELLE ZELANDE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 595 NOUVELLE ZÉLANDE, PAR UTILISATEUR DE FIN, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 596 NOUVELLE-ZÉLANDE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION DE USD)
TABLEAU 597 NOUVELLE ZÉLANDE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLION D'USD)
TABLEAU 598 NOUVELLE ZÉLANDE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 599 NOUVELLE ZÉLANDE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (MILLIONS)
TABLEAU 600 RESTE D'ASIE-PACIFIQUE, PAR PRODUIT, 2018-2025 (MILLIONS DE USD)
TABLEAU 601 EST D'ASIE-PACIFIQUE, PAR PRODUIT, 2026-2035 (MILLIONS DE USD)
TABLEAU 602 RESTAURATION D'ASIE-PACIFIQUE, PAR PRODUIT, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 603 RESTAURATION D'ASIE-PACIFIQUE, PAR PRODUIT, 2026-2035 (MILLIONS)
TABLEAU 604 EST D'ASIE-PACIFIQUE, PAR MATÉRIEL, 2018-2025 (MILLION D'USD)
TABLEAU 605 EST D'ASIE-PACIFIQUE, PAR MATÉRIEL, 2026-2035 (MILLIONS DE USD)
TABLEAU 606 EST D'ASIE-PACIFIQUE, PAR MATÉRIEL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 607 EST D'ASIE-PACIFIQUE, PAR MATÉRIEL, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 608 EST D'ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2018-2025 (MILLIONS DE USD)
TABLEAU 609 RESTAURATION D'ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2026-2035 (MILLION D'USD)
TABLEAU 610 RESTE D'ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 611 RESTAURATION DE L'ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2026-2035 (MILLIONS)
TABLEAU 612 RESTAURATION DE L'ASIE-PACIFIQUE, PAR APPROCHE SUPÉRIEURE, 2018-2025 (MILLION D'USD)
TABLEAU 613 RESTAURATION DE L'ASIE-PACIFIQUE, PAR APPROCHE SUPÉRIEURE, 2026-2035 (MILLION DE USD)
TABLEAU 614 RESTAURATION D'ASIE-PACIFIQUE, PAR APPROCHE SURGIQUE, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 615 RESTAURATION D'ASIE-PACIFIQUE, PAR APPROCHE SURGIQUE, 2026-2035 (UNITÉS DE MILLIONS)
TABLEAU 616 RESTAURATION DE L'ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2018-2025 (MILLION D'USD)
TABLEAU 617 EST D'ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2026-2035 (MILLION DE USD)
TABLEAU 618 RESTE D'ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2018-2025 (UNITÉS DE MILLIONS)
TABLEAU 619 RESTE D'ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 620 RESTAURATION D'ASIE-PACIFIQUE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 621 RESTAURATION D'ASIE-PACIFIQUE, PAR DEMANDE, 2026-2035 (MILLION D'USD)
TABLEAU 622 RESTAURATION D'ASIE-PACIFIQUE, PAR DEMANDE, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 623 RESTAURATION D'ASIE-PACIFIQUE, PAR DEMANDE, 2026-2035 (MILLIONS)
TABLEAU 624 EST D'ASIE-PACIFIQUE, PAR UTILISATEUR DE FIN, 2018-2025 (MILLION DE USD)
TABLEAU 625 RESTAURATION DE L'ASIE-PACIFIQUE, PAR UTILISATEUR DE FIN, 2026-2035 (MILLION D'USD)
TABLEAU 626 EST D'ASIE-PACIFIQUE, PAR UTILISATEUR FINAL, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 627 EST D'ASIE-PACIFIQUE, PAR UTILISATEUR DE FIN, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 628 EST DE L'ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (MILLION DE USD)
TABLEAU 629 EST D'ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2026-2035
TABLEAU 630 EST D'ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2018-2025 (UNITS DE MILLIONS)
TABLEAU 631 EST D'ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2026-2035 (UNITS DE MILLIONS)
TABLEAU 632 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: PARTAGE ESTIMÉ DES ENTREPRISES, ASIE-PACIFIQUE, 2025
TABLEAU 633 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: MOYENS ET ACQUISITIONS
TABLEAU 634 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: DÉVELOPPEMENT ET HOMOLOGATIONS DES NOUVEAUX PRODUITS
TABLEAU 635 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: EXPANSIONS
TABLEAU 636 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: PARTENARIAT ET AUTRES ÉVOLUTIONS STRATÉGIQUES
TABLEAU 637 JOHNSON & JOHNSON (ETHICON, INC.): PORTEFEUILLE DE PRODUITS
TABLEAU 638 TELEFLEX INCORPORÉ : PORTEFEUILLE DE PRODUITS
TABLEAU 639 TELEFLEX INCORPORÉ : FAITS NOUVEAUX
TABLEAU 640 MEDTRONIC PLC (COVIDIEN): PORTEFEUILLE DE PRODUITS
TABLEAU 641 B. BRAUN SE (AESCULAP AG): PORTEFEUILLE DE PRODUITS
TABLEAU 642 SOCIÉTÉ OLYMPUS: PORTEFEUILLE DE PRODUITS
TABLEAU 643 SOCIÉTÉ OLYMPUS: FAITS NOUVEAUX
TABLEAU 644 CORPORATION CONMED: PORTEFEUILLE DE PRODUITS
TABLEAU 645 SOCIÉTÉ SCIENTIFIQUE DE BOSTON: PORTEFEUILLE DE PRODUITS
TABLEAU 646 COOK MEDICAL LLC: PORTEFEUILLE DE PRODUITS
TABLEAU 647 FUJIFILM SOCIÉTÉ DE LA SANTÉ: PORTEFEUILLE DE PRODUITS
TABLEAU 648 HOYA CORPORATION (PENTAX MEDICAL): PORTEFEUILLE DE PRODUITS
TABLEAU 649 PÉTRIQUES SURGIQUES ( SOLUTIONS MÉDICALES AVANCÉES PLC): PORTEFEUILLE DE PRODUITS
TABLEAU 650 PETERS SURGICAL ( SOLUTIONS MÉDICALES AVANCÉES PLC): FAITS NOUVEAUX
TABLEAU 651 RICHARD WOLF GMBH: PORTEFEUILLE DE PRODUITS
TABLEAU 652 GENICON INC.: PORTEFEUILLE DE PRODUITS
TABLEAU 653 PURE : PORTEFEUILLE DE PRODUITS
TABLEAU 654 GRENA LTD.: PRODUIT PORTFOLIO
TABLEAU 655 INSTRUMENTE D'ACCÈS GMBH: PORTEFEUILLE DE PRODUITS
TABLEAU 656 MERIL LIFE SCIENCES PVT. LTD.: PORTFOLIO PRODUIT
TABLEAU 657 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: PRODUIT PORTFOLIO
TABLEAU 658 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: FAITS NOUVEAUX
TABLEAU 659 MICRO-TECH (NANJING) CO., LTD.: PRODUIT PORTFOLIO
TABLEAU 660 MICRO-TECH (NANJING) CO., LTD.: FAITS NOUVEAUX
TABLEAU 661 HANGZHOU KANGJI MEDICAL INSTRUMMENT CO., LTD.: PRODUIT PORTFOLIO
TABLEAU 662 HANGZHOU KANGJI MEDICAL INSTRUMMENT CO., LTD.: FAITS NOUVEAUX
TABLEAU 663 HANGZHOU BOER MEDICAL INSTRUMMENT CO., LTD.: PRODUIT PORTFOLIO
TABLEAU 664 REACH SURGICAL INC.: PORTEFEUILLE DE PRODUITS
TABLEAU 665 SURGSCI MEDICAL LTD.: PRODUIT PORTFOLIO
TABLEAU 666 FRANKENMAN INTERNATIONAL LTD.: PRODUIT PORTFOLIO
TABLEAU 667 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.: PRODUIT PORTFOLIO
TABLEAU 668 ZHEJIANG GEYI MEDICAL INSTRUMMENT CO., LTD.: PRODUIT PORTFOLIO
TABLEAU 669 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.: PRODUIT PORTFOLIO
TABLEAU 670 UNIMAX MEDICAL SYSTEMS INC.: PORTEFEUILLE DE PRODUITS
TABLEAU 671 KONO SEISAKUSHO CO., LTD.: PRODUIT PORTFOLIO
TABLEAU 672 HAEMOBAND SURGICAL LTD.: PRODUIT PORTFOLIO
Liste des figures
FIGURE 1 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: SEGMENTATION
FIGURE 2 ANS CONSIDÉRÉS POUR L'ÉTUDE
FIGURE 3 APPROCHE DE RECHERCHE: RESSOURCES PRIMAIRES ET SECONDAIRES
FIGURE 4 RENFORCEMENT DES DONNÉES HISTORIQUES
FIGURE 5 ANALYSE DES DROGUES
FIGURE 6 MARCHÉ PARENT ET MARCHÉ TARGET
FIGURE 7 ARRIVER AU TAILLE DU MARCHÉ
GRID DE COUVERTURE DU MARCHÉ 8: VOIES DE MARCHÉ PREUVES DANS LES SOURCES PUBLIÉES
FIGURE 9 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: SEGMENTATION À UN GLANCE, 2025
FIGURE 10 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: LES CINQ FORCES DU PORTEUR
FIGURE 11 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: ANALYSE DES POSTES
FIGURE 12 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: ANALYSE DES POSTES
FIGURE 13 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: LES CINQ FORCES DU PORTEUR
FIGURE 14 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PRODUIT, 2033 (MILLIONS USD)
GRAPHIQUE 15 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PRODUIT: PRINCIPALES CONCLUSIONS
FIGURE 16 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PRODUIT, 2025
FIGURE 17 CLIP DE LIGATION DES MATIÈRES, PAR PRODUIT, 2025
FIGURE 18 CLIP DE LIGATION DE STÉRILITÉ, PAR PRODUIT, 2025
FIGURE 19 CLIP DE LIGATION DE TAILLE, PAR PRODUIT, 2025
FIGURE 20 CLIP DE LIGATION DE L'EMBALLAGE, PAR PRODUIT, 2025
FIGURE 21 CLIENTS DE TYPE, PAR PRODUIT, 2025
FIGURE 22 APPLICATEURS DE LONGUEUR PAR PRODUITS, 2025
FIGURE 23 APPELS À CONFIGURE DE JAW, PAR PRODUIT, 2025
FIGURE 24 APPLICABLES À LA RÉALISATION, PAR PRODUIT, 2025
FIGURE 25 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR MATÉRIEL: PRINCIPAUX CONSTATATIONS
FIGURE 26 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR MATÉRIEL, 2025
FIGURE 27 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISABILITÉ: PRINCIPALES CONCLUSIONS
FIGURE 28 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISABILITÉ, 2025
FIGURE 29 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR APPROCHE SURGIQUE: PRINCIPALES CONCLUSIONS
FIGURE 30 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR APPROCHE SURGIQUE, 2025
FIGURE 31 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE: PRINCIPAUX CONSTATATIONS
FIGURE 32 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR TYPE DE PROCÉDURE, 2025
FIGURE 33 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR APPLICATION: PRINCIPALES CONCLUSIONS
FIGURE 34 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR DEMANDE, 2025
FIGURE 35 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISATEUR DE FIN: PRINCIPAUX CONSTATATIONS
FIGURE 36 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR UTILISATEUR DE FIN, 2025
FIGURE 37 MARCHÉ DES DISTRIBUTIONS DE LIGATION ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION: PRINCIPALES CONCLUSIONS
FIGURE 38 MARCHÉ DES DISTRIBUTIONS DE LIGATION ASIE-PACIFIQUE, PAR CHANEAU DE DISTRIBUTION, 2025
FIGURE 39 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PAYS: PRINCIPALES CONCLUSIONS
FIGURE 40 MARCHÉ DES DISPOSITIFS DE LIGATION ASIE-PACIFIQUE, PAR PAYS, 2025
FIGURE 41 PARTAGE ESTIMÉ DE LA SOCIÉTÉ, ASIE-PACIFIQUE-PACIFIQUE, 2025 (%)
FIGURE 42 DISPOSITIFS DE LIGATION ASIE-PACIFIQUE: ANALYSE SUITE
FIGURE 43 JOHNSON & JOHNSON (ETHICON, INC.), PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 44 JOHNSON & JOHNSON (ETHICON, INC.): Société SNAPSHOT
FIGURE 45 TELEFLEX INCORPORÉE, PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 46 TELEFLEX INCORPORÉE: COMPAGNIE SNAPSHOT
FIGURE 47 MEDTRONIC PLC (COVIDIEN), PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 48 MEDTRONIC PLC (COVIDIEN): COMPAGNIE SNAPSHOT
FIGURE 49 B. BRAUN SE (AESCULAP AG), PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 50 B. BRAUN SE (AESCULAP AG): COMPAGNIE SNAPSHOT
FIGURE 51 SOCIÉTÉ OLYMPUS, PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 52 SOCIÉTÉ OLYMPUS: COMPAGNIE SNAPSHOT
FIGURE 53 CORPORATION CONMED, PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 54 CORPORATION CONMED: COMPAGNIE SNAPSHOT
FIGURE 55 SOCIÉTÉ SCIENTIFIQUE BOSTON, PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 56 SOCIÉTÉ SCIENTIFIQUE DE BOSTON: COMPAGNIE SNAPSHOT
FIGURE 57 COOK MEDICAL LLC, PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 58 COOK MEDICAL LLC: COMPAGNIE SNAPSHOT
FIGURE 59 FUJIFILME SOCIÉTÉ DE LA SANTÉ, PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 60 FUJIFILM SOCIÉTÉ DE LA SANTÉ: COMPAGNIE SNAPSHOT
FIGURE 61 HOYA CORPORATION (PENTAX MEDICAL), PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 62 HOYA CORPORATION (PENTAX MEDICAL): COMPAGNIE SNAPSHOT
FIGURE 63 PETERS SURGICAL (SOLUTIONS MÉDICALES AVANCEES PLC), PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 64 PETERS SURGIQUES ( SOLUTIONS MÉDICALES AVANCÉES PLC): COMPAGNIE SNAPSHOT
FIGURE 65 RICHARD WOLF GMBH, PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 66 RICHARD WOLF GMBH: COMPAGNIE SNAPSHOT
FIGURE 67 GENICON INC., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 68 GENICON INC.: COMPAGNIE SNAPSHOT
FIGURE 69 BUT SURGIQUE, PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 70 PURPLE SURGIQUE: COMPAGNIE SNAPSHOT
FIGURE 71 GRENA LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 72 GRENA LTD.: COMPAGNIE SNAPSHOT
FIGURE 73 INSTRUMENTE D'ACKERMANN GMBH, PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 74 INSTRUMENTE D'ACCÈS GMBH: COMPAGNIE SNAPSHOT
FIGURE 75 MERIL LIFE SCIENCES PVT. LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 76 MERIL LIFE SCIENCES PVT. LTD.: COMPAGNIE SNAPSHOT
FIGURE 77 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 78 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: COMPAGNIE SNAPSHOT
FIGURE 79 MICRO-TECH (NANJING) CO., LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 80 MICRO-TECH (NANJING) CO., LTD.: COMPAGNIE SNAPSHOT
FIGURE 81 HANGZHOU KANGJI MEDICAL INSTRUMMENT CO., LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 82 HANGZHOU KANGJI MEDICAL INSTRUMMENT CO., LTD.: COMPAGNIE SNAPSHOT
FIGURE 83 HANGZHOU BOER MEDICAL INSTRUMMENT CO., LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE ASIE-PACIFIQUE, 2025
FIGURE 84 HANGZHOU BOER MEDICAL INSTRUMMENT CO., LTD.: COMPAGNIE SNAPSHOT
FIGURE 85 REACH SURGICAL INC., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 86 REACH SURGICAL INC.: COMPAGNIE SNAPSHOT
FIGURE 87 SURGSCI MEDICAL LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 88 SURGSCI MEDICAL LTD.: COMPAGNIE SNAPSHOT
FIGURE 89 FRANKENMAN INTERNATIONAL LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 90 FRANKENMAN INTERNATIONAL LTD.: COMPAGNIE SNAPSHOT
FIGURE 91 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 92 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.: COMPAGNIE SNAPSHOT
FIGURE 93 ZHEJIANG GEYI MEDICAL INSTRUMMENT CO., LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE, 2025
FIGURE 94 ZHEJIANG GEYI MEDICAL INSTRUMMENT CO., LTD.: COMPAGNIE SNAPSHOT
FIGURE 95 JIANDE KANGHUA MEDICAL DEVICES CO., LTD. PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 96 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.: COMPAGNIE SNAPSHOT
FIGURE 97 UNIMAX MEDICAL SYSTEMS INC., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 98 UNIMAX MEDICAL SYSTEMS INC.: COMPAGNIE SNAPSHOT
FIGURE 99 KONO SEISAKUSHO CO., LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 100 KONO SEISAKUSHO CO., LTD.: COMPAGNIE SNAPSHOT
FIGURE 101 HAEMOBAND SURGICAL LTD., PARTAGE DU MARCHÉ ASIE-PACIFIQUE-PACIFIQUE, 2025
FIGURE 102 HÉMOBAND SURGICAL LTD.: COMPAGNIE SNAPSHOT

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











