


Segmentation du marché des dispositifs d'imagerie nucléaire en Asie-Pacifique, par produit (tomographie d'émission monophotonique (SPECT), tomographie par émission de positons hybride (TEP) et scintigraphie planaire), application (oncologie, cardiologie, neurologie et autres), utilisateur final (hôpitaux, centres d'imagerie, centres universitaires et de recherche et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des dispositifs d'imagerie nucléaire en Asie-Pacifique
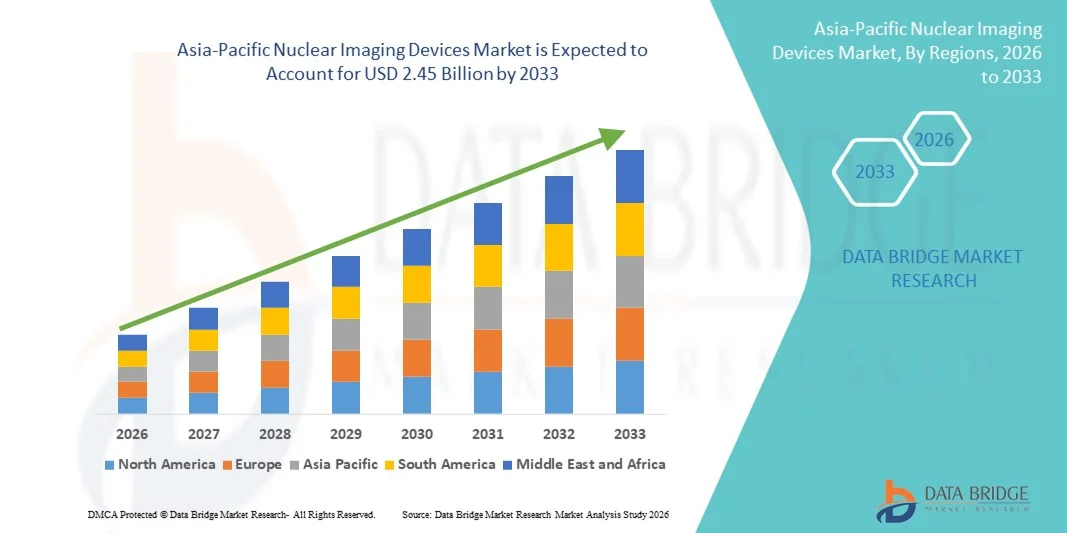
- Selon l'analyse de marché de Data Bridge, la taille du marché des appareils d'imagerie nucléaire en Asie-Pacifique a été évaluée à1,63 milliard de dollars en 2025et devrait atteindre2,45 milliards de dollars en 2033, à unTCAC de 5,25 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation des investissements dans les infrastructures de soins de santé, l'augmentation de la prévalence de maladies chroniques telles que le cancer et les troubles cardiovasculaires, et les progrès technologiques dans les modalités d'imagerie qui améliorent la précision diagnostique dans les applications cliniques
- De plus, l'expansion des capacités de diagnostic dans les hôpitaux et les centres d'imagerie, la demande croissante de détection précoce des maladies et les initiatives gouvernementales de soutien à la modernisation des soins de santé stimulent l'adoption de solutions d'imagerie nucléaire dans la région. Ces facteurs convergents accélèrent l'adoption de dispositifs d'imagerie nucléaire avancés, ce qui stimule significativement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,63 milliard de dollars
- Valeur marchande prévue (2033) :2,45 milliards de dollars
- Prévisions CAGR (2026-2033):5.25%
Analyse du marché des dispositifs d'imagerie nucléaire en Asie-Pacifique
- dispositifs d'imagerie nucléaire, y compris la tomodensitométrie monophotonique (SPECT),PET hybride, et les systèmes de scintigraphie planaire, sont des composantes de plus en plus vitales des processus de diagnostic modernes dans les hôpitaux et les centres d'imagerie de toute l'Asie-Pacifique en raison de leur capacité à fournir une imagerie fonctionnelle et moléculaire très précise pour la détection précoce des maladies et la planification du traitement
- La demande croissante de dispositifs d'imagerie nucléaire est principalement alimentée par la prévalence croissante de maladies chroniques et de mode de vie telles que le cancer et les troubles cardiovasculaires, l'augmentation des investissements dans les infrastructures de soins de santé et l'adoption croissante de modalités d'imagerie avancées pour des diagnostics précis dans toutes les applications cliniques
- La Chine a dominé le marché des dispositifs d'imagerie nucléaire en Asie et dans le Pacifique avec la plus grande part des revenus de 38,5 % en 2025, caractérisée par une infrastructure de soins de santé bien établie, un soutien gouvernemental aux technologies modernes de diagnostic et un nombre croissant d'hôpitaux et de centres d'imagerie équipés de systèmes hybrides PET et SPECT
- L'Inde devrait être le pays qui connaîtra la croissance la plus rapide au cours de la période prévue en raison de l'élargissement de l'accès aux soins de santé, de l'augmentation des centres de diagnostic et de l'augmentation des dépenses de soins de santé alimentées par l'urbanisation et de l'amélioration des revenus disponibles.
- Le segment de la Tomographie par calcul de l'émission de photons (SPECT) a dominé le marché des dispositifs d'imagerie nucléaire en Asie-Pacifique avec une part de 41,2% en 2025, en raison de ses vastes applications cliniques en oncologie, cardiologie et neurologie, ainsi que de sa rentabilité et de sa grande disponibilité dans les hôpitaux et les centres d'imagerie à travers les pays.
Portée du rapport et segmentation du marché des dispositifs d'imagerie nucléaire en Asie-Pacifique
|
Attributs |
Dispositifs d ' imagerie nucléaire en Asie-Pacifique |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des dispositifs d'imagerie nucléaire en Asie-Pacifique
Intégration des diagnostics d'imagerie hybride et d'IA
- Une tendance importante et accélérée sur le marché des dispositifs d'imagerie nucléaire de l'Asie-Pacifique est l'intégration croissante de systèmes hybrides PET/SPECT avec des logiciels de diagnostic alimentés par l'IA, en améliorant la précision de l'imagerie et l'efficacité du flux de travail clinique
- Par exemple, le système Siemens Biograph Vision PET/CT intègre la reconstruction d'images basée sur l'IA pour réduire le temps de balayage tout en améliorant la détectabilité des lésions, permettant un diagnostic plus rapide et plus précis
- L'intégration de l'IA dans les dispositifs d'imagerie nucléaire permet des fonctions telles que l'analyse automatisée de l'image, les diagnostics prédictifs et la reconnaissance des modèles en oncologie et en cardiologie, améliorant ainsi la prise de décisions cliniques. Par exemple, GE Discovery MI utilise des algorithmes d'IA pour optimiser la clarté de l'image du PET et quantifier l'absorption du traceur pour une évaluation tumorale précise
- L'intégration transparente des systèmes d'imagerie hybride avec le PACS hospitalier etsystèmes d'information radiologiquefacilite la gestion centralisée des données et la rationalisation des rapports, permettant aux radiologistes de surveiller et d'analyser plus efficacement les données sur les patients
- Cette tendance vers des solutions d'imagerie plus intelligentes, précises et interconnectées modifie les attentes cliniques en radiologie diagnostique. Par exemple, Philips Vereos Digital PET/CT tire parti de la reconstruction assistée par l'IA pour améliorer le débit des patients tout en maintenant une qualité diagnostique élevée
- L'adoption de systèmes hybrides PET/SPECT avec des analyses basées sur l'IA se développe rapidement dans les départements d'oncologie et de cardiologie, car les hôpitaux privilégient la précision diagnostique, l'efficacité des processus et la détection précoce des maladies.
- Intérêt croissant pour la théranostique, combinant diagnostic etthérapie cibléela surveillance à l'aide de dispositifs d'imagerie nucléaire, apparaît comme une tendance transformatrice dans les départements d'oncologie des hôpitaux d'Asie-Pacifique
Dynamique du marché des dispositifs d'imagerie nucléaire en Asie-Pacifique
Chauffeur
Augmentation des investissements dans les soins de santé et augmentation de la prévalence des maladies chroniques
- La prévalence croissante du cancer, des troubles cardiovasculaires et des troubles neurologiques, associée à l'expansion de l'infrastructure de soins de santé en Asie-Pacifique, est un facteur clé de l'adoption des dispositifs d'imagerie nucléaire.
- Par exemple, en mars 2025, GE Healthcare a annoncé le déploiement de systèmes de TEP/CT avancés dans plusieurs hôpitaux en Inde pour soutenir le diagnostic en oncologie et la planification thérapeutique
- À mesure que le nombre de patients augmente et que le diagnostic précoce devient critique, les dispositifs d'imagerie nucléaire offrent une imagerie fonctionnelle hautement précise, de meilleurs taux de détection et une meilleure surveillance des traitements, appuyant la prise de décisions par les cliniciens
- En outre, les initiatives gouvernementales et les investissements hospitaliers privés dans des équipements de diagnostic avancés font de l'imagerie nucléaire une composante standard des établissements de santé modernes.
- La disponibilité croissante de centres d'imagerie hospitaliers, la sensibilisation accrue des patients et la demande de diagnostics peu invasifs sont des facteurs clés qui propulsent l'adoption. Par exemple, plusieurs hôpitaux multispécialisés en Chine ont mis à niveau leurs systèmes hybrides PET/SPECT pour répondre aux besoins croissants en oncologie et en diagnostic de cardiologie
- Par exemple, les collaborations entre les fabricants d'appareils et les réseaux hospitaliers permettent une installation et une maintenance plus rapides des systèmes d'imagerie de pointe, ce qui réduit les délais de déploiement
- L'augmentation de la couverture d'assurance et des politiques de remboursement pour les procédures avancées d'imagerie nucléaire dans des pays comme le Japon et la Corée du Sud encourage davantage d'hôpitaux à adopter ces dispositifs
Restriction/Défi
Obstacles à la conformité aux règlements et aux coûts élevés
- Le coût élevé d ' acquisition et d ' entretien des dispositifs d ' imagerie nucléaire pose un défi important pour l ' adoption dans les petits hôpitaux et les pays en développement, ce qui limite la pénétration du marché.
- Par exemple, l'acquisition de systèmes hybrides PET/SPECT sur des marchés émergents comme le Vietnam est souvent retardée en raison de contraintes budgétaires et de besoins d'investissement initiaux élevés.
- Les approbations réglementaires strictes, les licences et la conformité en matière de sécurité pour les traceurs radioactifs et les dispositifs d'imagerie créent des obstacles au déploiement rapide dans de nouvelles installations. Par exemple, l'autorisation réglementaire de nouveaux traceurs de PET en Inde peut prendre plusieurs mois, ce qui peut retarder l'adoption clinique.
- Alors que les grands hôpitaux de pays comme le Japon et la Chine peuvent investir dans des systèmes d'imagerie de pointe, les marchés sensibles aux coûts et les cliniques plus petites peuvent dépendre de l'équipement plus ancien, ralentissant la croissance
- Surmonter ces défis grâce à des modèles rentables, à des options de location et à des processus de réglementation simplifiés, ainsi qu'à l'éducation des cliniciens sur l'utilisation des appareils, sera vital pour une croissance soutenue du marché. Par exemple, certaines entreprises offrent maintenant des contrats de services et des programmes de formation pour réduire le fardeau opérationnel des hôpitaux.
- Par exemple, les préoccupations concernant l'exposition aux rayonnements et les protocoles de sûreté dans les procédures d'imagerie nucléaire peuvent limiter l'adoption dans les petits centres d'imagerie qui manquent de personnel spécialisé.
- Une fabrication locale limitée et une dépendance à l'égard d'appareils importés dans des pays comme l'Inde et l'Indonésie peuvent augmenter les coûts et retarder la chaîne d'approvisionnement, ce qui entrave la croissance du marché.
Portée du marché des dispositifs d'imagerie nucléaire en Asie-Pacifique
Le marché est segmenté en fonction du produit, de l'application et de l'utilisateur final.
- Par produit
Sur la base du produit, le marché des dispositifs d'imagerie nucléaire Asie-Pacifique est segmenté en Tomographie numérique à photon-émission unique (SPECT), en PET hybride et en scintigraphie planar. Le segment SPECT a dominé le marché avec la plus grande part du chiffre d'affaires de 41,2 % en 2025, tirée par ses vastes applications cliniques en oncologie, cardiologie et neurologie. Les systèmes SPECT sont largement adoptés dans les hôpitaux et les centres d'imagerie en raison de leur rentabilité, de la disponibilité de traceurs et de l'utilisation établie dans l'imagerie fonctionnelle. Les cliniciens préfèrent souvent le SPECT pour les procédures de diagnostic de routine, et il est soutenu par une grande base installée dans les pays d'Asie-Pacifique. Le segment bénéficie également des améliorations technologiques continues telles que l'amélioration des caméras gamma et des logiciels pour la reconstruction de l'image, augmentant la précision diagnostique. De plus, les systèmes SPECT s'intègrent bien avec les systèmes de déclaration et de SPAC des hôpitaux, ce qui facilite l'efficacité des processus et la gestion centralisée des données sur les patients.
Le segment du PET hybride devrait connaître la croissance la plus rapide à un TCAC de 8,3 % de 2026 à 2033, alimenté par l'adoption croissante dans les services d'oncologie et de cardiologie. Les systèmes de TEP hybrides, comme le TEP/CT et le TEP/IRM, offrent une imagerie à haute résolution et une visualisation moléculaire précise, ce qui permet la détection précoce des maladies et la surveillance thérapeutique. Les hôpitaux et les centres spécialisés investissent de plus en plus dans les systèmes hybrides en raison de leur capacité à combiner l'imagerie anatomique et fonctionnelle, réduisant ainsi le besoin de scans multiples. La prévalence croissante du cancer dans des pays comme la Chine, l'Inde et le Japon, ainsi que les initiatives gouvernementales de soins de santé, sont à l'origine de l'adoption du système de TEP. En outre, l'intégration avec les outils de diagnostic basés sur l'IA et les plateformes de traitement d'images basées sur le cloud améliore l'efficacité du flux de travail clinique. La croissance du segment est également soutenue par la demande croissante des instituts de recherche et des établissements universitaires pour l'imagerie avancée dans les essais cliniques et les thérapies expérimentales.
- Par demande
Sur la base de l'application, le marché est segmenté en oncologie, cardiologie, neurologie, etc. Le segment Oncologie a dominé le marché avec une part des revenus de 45,5% en 2025, sous l'effet de l'incidence croissante du cancer dans les pays de l'Asie-Pacifique et du rôle crucial de l'imagerie nucléaire dans la détection des tumeurs, la mise en scène et la surveillance thérapeutique. Les hôpitaux et les centres spécialisés de lutte contre le cancer utilisent largement les systèmes PET et SPECT pour orienter les traitements ciblés, améliorer les résultats des patients et surveiller la réponse au traitement. Le segment bénéficie de progrès technologiques continus, y compris l'imagerie hybride et le logiciel de diagnostic assisté par l'IA, qui améliorent la précision et réduisent le temps d'analyse. Les gouvernements de pays comme la Chine, le Japon et la Corée du Sud investissent également dans l'infrastructure des soins contre le cancer et élargissent l'accès à l'imagerie nucléaire. Les campagnes de sensibilisation des patients et la couverture d'assurance pour les procédures de diagnostic avancées soutiennent davantage la croissance.
Le segment de la cardiologie devrait connaître la croissance la plus rapide à un TCAC de 7,8 % entre 2026 et 2033, alimenté par l'augmentation de la prévalence des maladies cardiovasculaires et l'adoption accrue de l'imagerie nucléaire pour la perfusion du myocarde et l'analyse de la fonction cardiaque. Les systèmes SPECT et PET avancés permettent une évaluation non invasive des affections cardiaques, réduisant les erreurs de diagnostic et améliorant la planification du traitement. Les hôpitaux et les centres de diagnostic intègrent de plus en plus des protocoles d'imagerie spécifiques à la cardiologie dans les systèmes hybrides. Les initiatives gouvernementales en matière de soins de santé favorisant le dépistage précoce des maladies cardiaques, en particulier en Inde et en Asie du Sud-Est, favorisent également l'adoption rapide. La croissance du segment est encore stimulée par la préférence des cliniciens pour l'imagerie précise et fonctionnelle chez les patients à haut risque, parallèlement aux études sur les nouveaux traceurs cardiaques.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, centres d'imagerie, centres universitaires et de recherche, et autres. Le segment des hôpitaux a dominé le marché avec une part de 52,3 % en 2025, grâce à l'installation généralisée de dispositifs d'imagerie nucléaire pour le diagnostic d'oncologie, de cardiologie et de neurologie. Les hôpitaux bénéficient de systèmes hybrides perfectionnés qui permettent de centraliser les soins aux patients, de réduire la duplication des scans et de rationaliser le flux de travail. En Chine, au Japon et en Inde, les grands hôpitaux se modernisent de plus en plus en systèmes hybrides PET/SPECT pour améliorer la précision de l'imagerie et le débit des patients. Les hôpitaux tirent également parti des plateformes d'imagerie assistée par l'IA et de la gestion des données en nuage pour de meilleurs diagnostics. De plus, l'adoption des hôpitaux est appuyée par des politiques de remboursement, des programmes de formation à l'intention des radiologistes et des initiatives gouvernementales de détection précoce des maladies.
Le segment des centres d'imagerie devrait connaître la croissance la plus rapide à un TCAC de 8,5 % de 2026 à 2033, alimenté par l'expansion des centres de diagnostic privés et des services ambulatoires dans toute l'Asie-Pacifique. Les centres d'imagerie investissent de plus en plus dans les systèmes TEP SPECT et hybrides pour répondre à la demande croissante de patients externes, fournir des services de diagnostic spécialisés et réduire les temps d'attente des patients. Les solutions d'imagerie avancées intégrées à l'analyse du cloud permettent aux centres d'offrir des consultations à distance et des services de deuxième avis. Des pays comme l'Inde, le Vietnam et la Thaïlande connaissent une croissance rapide dans les centres d'imagerie privés en raison de la sensibilisation aux soins de santé et de l'abordabilité. Le segment est également appuyé par des collaborations avec des hôpitaux et des établissements de recherche pour des essais cliniques et des programmes de dépistage précoce des maladies.
Analyse régionale du marché des dispositifs d'imagerie nucléaire en Asie et dans le Pacifique
- La Chine a dominé le marché des dispositifs d'imagerie nucléaire en Asie et dans le Pacifique avec la plus grande part des revenus de 38,5 % en 2025, caractérisée par une infrastructure de soins de santé bien établie, un soutien gouvernemental aux technologies modernes de diagnostic et un nombre croissant d'hôpitaux et de centres d'imagerie équipés de systèmes hybrides PET et SPECT
- Les hôpitaux et les centres de diagnostic du pays privilégient les dispositifs d'imagerie nucléaire pour la détection précoce du cancer, des troubles cardiovasculaires et des troubles neurologiques, avec des systèmes hybrides PET et SPECT largement adoptés pour un diagnostic et une planification de traitement précis
- Cette large adoption est également soutenue par des initiatives gouvernementales visant à promouvoir des établissements de soins modernes, des volumes élevés de patients dans les hôpitaux urbains et un nombre croissant de centres de diagnostic privés, mettant en place des dispositifs d'imagerie nucléaire comme choix privilégié pour les prestataires de soins publics et privés.
Le marché chinois des dispositifs d'imagerie nucléaire
En 2025, le marché chinois des dispositifs d'imagerie nucléaire a enregistré la plus grande part des revenus de 38,5 %, alimentée par d'importants investissements dans les infrastructures de soins de santé et une incidence croissante de maladies chroniques comme le cancer et les troubles cardiovasculaires. Les hôpitaux et les centres de diagnostic privilégient de plus en plus les systèmes hybrides de TEP et de SPECT pour la détection précoce des maladies, la planification précise des traitements et la surveillance des patients. L'adoption de l'analyse de l'imagerie basée sur l'IA, associée à des initiatives gouvernementales visant à promouvoir des installations de diagnostic de pointe, stimule davantage l'expansion du marché. De plus, la sensibilisation accrue des patients et l'augmentation des investissements dans les hôpitaux privés favorisent la croissance des solutions d'imagerie nucléaire dans les zones urbaines et semi-urbaines.
Japon Dispositifs d'imagerie nucléaire Aperçu du marché
Le marché japonais des dispositifs d'imagerie nucléaire prend de l'ampleur en raison des infrastructures de soins de santé avancées du pays, de l'adoption de la technologie et de la demande de diagnostics de précision. Les hôpitaux utilisent largement les systèmes PET, SPECT et hybrides pour les applications d'oncologie, de cardiologie et de neurologie, intégrant l'imagerie à l'analyse de l'IA pour améliorer la précision du diagnostic et l'efficacité du processus. De plus, le soutien gouvernemental aux solutions de santé modernes et à l'augmentation du volume de patients encourage les améliorations continues dans les installations d'imagerie. Le Japon met l'accent sur la détection précoce des maladies et les applications axées sur la recherche dans les établissements universitaires alimente également la demande de dispositifs d'imagerie nucléaire de pointe.
Inde Dispositifs d'imagerie nucléaire Aperçu du marché
Le marché indien des dispositifs d'imagerie nucléaire a représenté la part de marché la plus importante en Asie-Pacifique après la Chine en 2025, attribuable à l'expansion rapide de la classe moyenne, à l'urbanisation et à l'augmentation des dépenses de santé. Les hôpitaux et les centres d'imagerie investissent dans les systèmes TEP SPECT et hybrides pour répondre à l'augmentation des volumes de patients, en particulier pour les diagnostics d'oncologie et de cardiologie. Les initiatives gouvernementales visant à promouvoir les installations de soins de santé intelligents, ainsi que les dispositifs d'imagerie nucléaire abordables de fabricants nationaux et internationaux, accélèrent l'adoption du marché. La poussée vers des hôpitaux intelligents et la sensibilisation accrue au diagnostic précoce sont des facteurs clés de la croissance des dispositifs d'imagerie nucléaire en Inde.
Corée du Sud Dispositifs d'imagerie nucléaire Aperçu du marché
Le marché des dispositifs d'imagerie nucléaire de la Corée du Sud connaît une croissance régulière en raison du système de santé hautement développé du pays et de l'adoption croissante de technologies d'imagerie hybride. Les hôpitaux et les centres spécialisés utilisent les systèmes PET/CT et SPECT pour le diagnostic d'oncologie et de cardiologie, l'intégration dans les plateformes d'imagerie assistée par l'IA améliorant l'efficacité et la précision. Les politiques et les initiatives gouvernementales de remboursement pour la détection précoce des maladies appuient davantage l'expansion du marché. De plus, les établissements de recherche et les hôpitaux universitaires investissent de plus en plus dans des systèmes d'imagerie nucléaire avancés pour les études cliniques, contribuant ainsi à la croissance à long terme.
Part du marché des dispositifs d'imagerie nucléaire en Asie-Pacifique
L'industrie des dispositifs d'imagerie nucléaire en Asie-Pacifique est principalement dirigée par des entreprises bien établies, notamment :
- GE HealthCare (États-Unis)
- Koninklijke Philips N.V. (Pays-Bas)
- Siemens Healthineers AG (Allemagne)
- CANON MEDICAL SYSTEMS CORPORATION (Japon)
- Digirad Corporation (États-Unis)
- CMR Naviscan Corporation (États-Unis)
- Neusoft Medical Systems Co., Ltd. (Chine)
- Shimadzu Corporation (Japon)
- Hitachi, Ltd (Japon)
- FUJIFILM Holdings Corporation (Japon)
- Bracco Imaging S.p.A. (Italie)
- Cardinal Health, Inc. (États-Unis)
- Alliar Medicina Diagnóstica S.A. (Brésil)
- DASA Brésil)
- NTP Radioisotopes SOC Ltd. (Afrique du Sud)
- Imagerie absolue, Inc. (États-Unis)
- Alliar Medicos a Frente (Brésil)
- SurgicEye GmbH (Allemagne)
- Shanghai United Imaging Healthcare Co., Ltd. (Chine)
- Mediso Ltd. (Hongrie)
Quelles sont les évolutions récentes du marché des dispositifs d'imagerie nucléaire en Asie-Pacifique
- En octobre 2025, l'Hôpital universitaire national (NUH) et l'Université nationale de Singapour (NUS) ont lancé un nouveau Centre d'imagerie moléculaire et de thérapie qui intègre le premier système TEP/CT du corps total de Singapour, visant à transformer le diagnostic, le traitement et la recherche sur le cancer et d'autres maladies avec une imagerie plus rapide, plus sûre et plus précise.
- En octobre 2025, le Centre d'imagerie moléculaire et de thérapie de Singapour a été largement rapporté pour son système de TEP/CT qui change le corps total et qui augmente considérablement la sensibilité à la détection et réduit le temps de balayage, faisant progresser la médecine et la recherche personnalisées.
- En octobre 2025, le All India Institute of Medical Sciences (AIIMS), Raipur est devenu le seul hôpital public de Chhattisgarh équipé d'une infrastructure de médecine nucléaire avancée en installant un synthétiseur radio automatique et un générateur Gallium pour produire en interne des radiotracs PET de nouvelle génération, améliorant ainsi le diagnostic précoce et la capacité de traitement personnalisée.
- En juin 2025, l'Institut des sciences médicales de l'Inde (AIIMS), Raipur a installé un synthétiseur radio automatisé et un générateur Gallium pour commencer à produire en interne des radiotracs PET de nouvelle génération, permettant des services avancés d'imagerie PET et des diagnostics et thérapies personnalisés de cancer
- En juin 2023, l'hôpital adventiste de Penang en Malaisie a été reconnu comme le fournisseur de services de médecine nucléaire de l'année 2023 par GlobalHealth Asia‐Pacific après avoir installé son premier scanner numérique PET/CT pour améliorer la précision du diagnostic et suivre les réponses des patients, marquant une amélioration importante des capacités d'imagerie nucléaire pour la région.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











