



Segmentation du marché des otoscopes en Asie-Pacifique, par produit (otoscope de poche, otoscope standard et otoscope vidéo), portabilité (fixé au mur, portable et autonome), type (avec ou sans fil), mobilité (rigide et flexible), application (diagnostic et chirurgie), utilisateur final (hôpitaux, centres ORL et cliniques), canal de distribution (appel d'offres direct et vente au détail) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que les appareils Otoscope Asie-Pacifique Taille du marché et taux de croissance
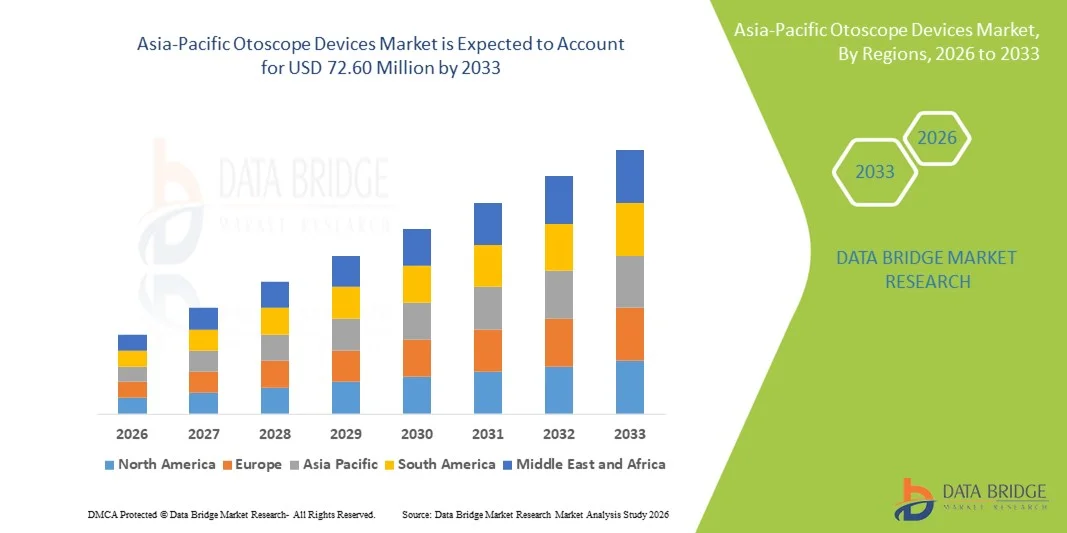
- Selon l'analyse de marché de Data Bridge, la taille du marché des dispositifs d'otoscope en Asie-Pacifique a été évaluée à49,14 millions de dollars en 2025et devrait atteindre72,60 millions de dollars en 2033, à unTCAC de 5,0%pendant la période de prévision
- La croissance du marché est largement alimentée par l'expansion des infrastructures de soins de santé dans les économies émergentes, l'augmentation de la prévalence des troubles de l'oreille et de l'ouïe et la sensibilisation des cliniciens et des patients aux soins de diagnostic précoce, qui, ensemble, stimulent la demande de solutions otoscopes plus avancées et plus conviviales.
- En outre, l'adoption technologique dans les variantes d'otoscopes portables et numériques offrant une visualisation et une connectivité améliorées avecdossiers médicaux électroniquesParallèlement à l'intégration plus large des soins ENT dans les cliniques et les hôpitaux, renforce la position de la région en tant que segment en croissance rapide sur le marché mondial des dispositifs otoscopes
Taille du marché et prévisions:
- Valeur de marché (2025):49,14 millions de dollars
- Valeur marchande prévue (2033) :72,60 millions de dollars des États-Unis
- Prévisions CAGR (2026-2033):5.0%
Quels sont les principaux débouchés du marché des dispositifs d'otoscopes en Asie-Pacifique
- Les dispositifs d'otoscope, utilisés pour examiner le canal auditif et le tympan, sont des composantes de plus en plus vitales des soins ENT modernes, tant dans les hôpitaux que dans les cliniques, en raison de leur précision diagnostique, de leur portabilité et de leur intégration à l'environnement.imagerie numériqueet les systèmes de dossiers médicaux électroniques
- La demande croissante de dispositifs d'otoscope est principalement alimentée par l'expansion de l'infrastructure de soins de santé, l'augmentation de la prévalence des troubles de l'oreille et de l'ouïe et la sensibilisation des cliniciens et des patients à l'importance du diagnostic précoce et des soins préventifs.
- La Chine a dominé le marché des dispositifs d'otoscopes en Asie-Pacifique avec une part des revenus de 25,7 % en 2025, caractérisée par de grandes populations de patients, le développement rapide des établissements de santé et l'adoption croissante de technologies modernes de diagnostic ENT
- Le Japon devrait être le pays qui connaît la croissance la plus rapide sur le marché Asie-Pacifique au cours de la période de prévision en raison des systèmes de santé avancés, de l'adoption rapide d'otoscopes portables et vidéo, et de l'accent croissant mis sur l'amélioration des services ambulatoires ENT
- Le segment de l'otoscope vidéo a dominé le marché des dispositifs d'otoscopes en Asie-Pacifique avec une part de marché de 45,9 % en 2025, grâce à une visualisation accrue, à des capacités d'enregistrement et à une utilisation croissante dans les applications cliniques et chirurgicales.
Portée du rapport et segmentation du marché des dispositifs d'otoscopes pour l'Asie et le Pacifique
|
Attributs |
Dispositifs d'otoscope Asie-Pacifique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché des appareils Otoscope en Asie-Pacifique
Intégration numérique et adoption par télé-ENT
- Une tendance significative et accélérée sur le marché des dispositifs d'otoscopes en Asie-Pacifique est l'intégration croissante des otoscopes compatibles avec la vidéo et connectés aux plateformes de santé numérique et aux solutions de télémédecine, en améliorant le diagnostic à distance et la surveillance des patients.
- Par exemple, les otoscopes vidéo avec connexion Wi-Fi permettent aux spécialistes ENT des hôpitaux urbains d'examiner à distance les patients dans les cliniques rurales, permettant un diagnostic et une consultation opportuns sans déplacement physique
- L'intégration numérique permet de stocker des images d'oreilles à haute résolution dans des dossiers de santé électroniques, de partager des données entre les ministères et de fournir un soutien diagnostique assisté par l'IA pour la détection précoce des troubles de l'oreille
- La connexion transparente des otoscopes aux plateformes de télésanté permet aux fournisseurs de soins de gérer les diagnostics ENT aux côtés d'autres données sur les patients, créant ainsi un flux de travail clinique unifié et efficace
- Cette tendance vers des dispositifs d'otoscope connectés, intuitifs et accessibles à distance modifie les attentes en matière de diagnostic ENT, incitant les entreprises à développer des otoscopes vidéo compatibles avec le télé-ENT avec stockage en nuage et analyse assistée par l'IA
- La demande d'appareils otoscopes intégrés numériquement augmente rapidement dans les hôpitaux, les centres ENT et les cliniques, les fournisseurs de soins de santé privilégiant les capacités de diagnostic précises, rapides et à distance
- L'importance croissante accordée aux diagnostics peu invasifs et aux solutions ENT-chirurgicales combinées stimule l'innovation dans les dispositifs d'otoscope multifonctionnels sur les marchés de l'Asie et du Pacifique
Dynamique du marché des dispositifs d'otoscope en Asie-Pacifique
Chauffeur
Augmentation de la prévalence des troubles de l'oreille et élargissement de l'infrastructure des soins de santé
- L'incidence croissante des infections de l'oreille, des pertes auditives et des troubles connexes, combinée à des investissements dans l'infrastructure de soins de santé moderne, est un facteur important de l'adoption d'un dispositif d'otoscope.
- Par exemple, en mars 2025, un réseau hospitalier de premier plan en Inde a annoncé le déploiement d'otoscopes vidéo connectés dans les cliniques rurales afin d'améliorer le diagnostic précoce des troubles de l'oreille
- Comme les cliniciens cherchent des outils de diagnostic précis et efficaces, les otoscopes offrent des fonctionnalités telles que l'imagerie haute résolution, l'éclairage LED et la portabilité, offrant une amélioration substantielle par rapport aux méthodes d'examen traditionnelles
- En outre, l'accent croissant mis sur les soins de santé préventifs et les programmes de dépistage précoce dans des pays comme la Chine, le Japon et l'Australie fait partie intégrante des soins ENT de routine.
- La facilité d'utilisation, la portabilité et la compatibilité avec les dossiers de santé électroniques, ainsi que la sensibilisation croissante des fournisseurs de soins de santé et des patients, sont des facteurs clés qui conduisent à l'adoption dans les hôpitaux, les centres ENT et les cliniques.
- Les initiatives gouvernementales visant à élargir le dépistage auditif dans les écoles et les centres de santé communautaires créent de nouveaux canaux de demande pour les dispositifs d'otoscope
- L'augmentation des investissements des cliniques privées dans les centres urbains pour les outils de diagnostic avancés stimule l'adoption d'otoscopes numériques et vidéo
Restriction/Défi
Coûts élevés et sensibilisation limitée dans les zones rurales
- Le coût relativement élevé des otoscopes vidéo et numériques avancés pose un défi à l'adoption plus large sur les marchés sensibles aux prix en Asie-Pacifique, en particulier dans les zones rurales
- Par exemple, les cliniques plus petites des régions reculées de l'Inde et de l'Indonésie sont confrontées à des contraintes budgétaires qui limitent l'accès aux dispositifs de diagnostic haut de gamme malgré les besoins croissants en soins de santé.
- Pour accroître la pénétration du marché dans les régions mal desservies, il est essentiel de s ' attaquer au problème de l ' accessibilité par des modèles portables peu coûteux et des subventions publiques.
- En outre, une sensibilisation et une formation limitées des cliniciens des zones rurales en ce qui concerne les capacités d ' otoscope numérique peuvent entraver l ' utilisation et l ' adoption efficaces des données.
- Surmonter ces défis au moyen de campagnes de sensibilisation, de programmes de formation professionnelle et d'options d'appareils abordables sera vital pour une croissance soutenue du marché des appareils d'otoscopes Asie-Pacifique
- Des normes réglementaires incohérentes dans les pays d ' Asie et du Pacifique pour les dispositifs médicaux de diagnostic peuvent ralentir l ' homologation des produits et leur entrée sur le marché.
- Les exigences en matière de maintenance et la nécessité d'un calibrage régulier des otoscopes numériques haut de gamme peuvent dissuader l'adoption dans les petites cliniques où le personnel technique est limité.
Étendue du marché des dispositifs d'otoscopes Asie-Pacifique
Le marché est segmenté en fonction du produit, de la portabilité, du type, de la mobilité, de l'application, de l'utilisateur final et du canal de distribution.
- Par produit
Sur la base du produit, le marché des dispositifs d'otoscope Asie-Pacifique est segmenté en otoscope de poche, en otoscope de taille réelle et en otoscope vidéo. Le segment de l'Otoscope vidéo a dominé le marché avec une part de marché de 45,9 % en 2025, grâce à sa visualisation améliorée, son imagerie en temps réel et son adoption croissante dans les applications cliniques et chirurgicales. Les cliniciens préfèrent les otoscopes vidéo pour leur capacité de se connecter aux plateformes numériques, de stocker des images haute résolution et de permettre des consultations à distance dans les programmes de télé-ENT. La sensibilisation à la détection précoce des troubles auditifs et auditifs, en particulier dans les zones urbaines et semi-urbaines, alimente la demande. L'intégration avec les dossiers de santé électroniques, la connectivité Wi-Fi et les outils de diagnostic assistés par l'IA renforce encore son leadership sur le marché. L'utilisation croissante d'otoscopes vidéo dans les hôpitaux d'enseignement et les programmes de formation ENT contribuent également à leur domination.
Le segment des Otoscopes Full Size devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par sa conception ergonomique, ses performances robustes et sa préférence continue dans les hôpitaux et les centres ENT pour les flux de travail diagnostiques à volume élevé. Les otoscopes grandeur nature sont également appréciés pour leur compatibilité avec une gamme d'accessoires et d'options d'éclairage, ce qui améliore l'efficacité clinique et la précision diagnostique. Le segment bénéficie également de la compatibilité avec une large gamme d'accessoires, y compris les spécifications et les options d'éclairage, ce qui améliore la précision du diagnostic. Son adoption généralisée dans les applications chirurgicales et diagnostiques renforce son leadership sur le marché. La demande est également soutenue par des programmes de formation dans les collèges médicaux qui utilisent des modèles grandeur nature à des fins d'enseignement. Les hôpitaux et les centres de spécialité ENT privilégient les otoscopes de grande taille pour leur fiabilité et leur efficacité clinique avérée
- Par transférabilité
Sur la base de la portabilité, le marché est segmenté en mur, portatif et autonome. Le segment Hand-Held a dominé le marché en 2025, en raison de sa flexibilité, de sa facilité d'utilisation et de sa portabilité dans différents services hospitaliers et cliniques externes. Les otoscopes portatifs permettent aux cliniciens d'examiner les patients dans divers milieux, y compris les consultations de chevet et les camps de santé mobiles, ce qui les rend hautement préférés. Ce segment est également largement utilisé dans les contrôles de routine et les dépistages préventifs, ce qui améliore son adoption. Les conceptions ergonomiques et la construction légère contribuent également au confort des cliniciens pendant leur utilisation prolongée. La compatibilité avec différentes options d'éclairage et les outils de diagnostic renforce la dominance de l'otoscope portatif. Les hôpitaux et les centres ENT dans les régions à forte densité de population dépendent fortement des modèles portatifs pour leur efficacité et leur praticité.
On s'attend à ce que le segment Standalone soit témoin du TCAC le plus rapide de 2026 à 2033, en raison du besoin croissant d'appareils portables autonomes qui peuvent fonctionner de façon indépendante dans les installations de soins de santé rurales ou éloignées. Les otoscopes autonomes avec imagerie intégrée et connectivité sans fil permettent aux cliniciens d'effectuer des examens sans compter sur des sources d'énergie externes ou des configurations complexes. La demande croissante de programmes de télémédecine et d'initiatives de santé mobiles dans des pays comme l'Inde et la Chine accélère encore davantage la croissance. La commodité des dispositifs autonomes dans les programmes de sensibilisation et de santé communautaire rend ce segment très attrayant pour un déploiement rapide.
- Par type
Sur la base du type, le marché est segmenté en otoscopes filaires et sans fil. Le segment Wired a dominé le marché en 2025 en raison de sa fiabilité, de son alimentation constante et de sa qualité d'image supérieure, qui est essentielle pour les applications diagnostiques chirurgicales et de haute précision. Les otoscopes filaires sont largement utilisés dans les hôpitaux et les centres ENT où une opération ininterrompue est essentielle. Leur durabilité et leur compatibilité avec plusieurs accessoires les rendent préférés pour une utilisation clinique à long terme. Les établissements de formation favorisent également les otoscopes filaires pour l'enseignement pratique. La forte présence du segment dans les établissements médicaux établis assure une domination continue du marché. Les réseaux d'entretien et de réparation sont plus matures pour les appareils filaires, fournissant une assurance supplémentaire aux fournisseurs de soins de santé.
Le segment sans fil devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante d'otoscopes numériques portables et d'applications de télé-ENT. Les otoscopes sans fil permettent la mobilité, les consultations à distance et l'intégration facilesmartphonesou des plates-formes nuageuses, très attrayantes dans les zones éloignées et semi-urbaines. L'intérêt croissant des cliniques privées et des prestataires de soins à domicile favorise l'adoption. Le segment bénéficie d'innovations dans l'efficacité de la batterie, la conception compacte et la connectivité sans fil transparente. Les appareils sans fil sont également préférés pour les programmes de sensibilisation et les initiatives de dépistage mobile, ce qui améliore leur potentiel de croissance.
- Par mobilité
Sur la base de la mobilité, le marché est segmenté en otoscopes rigides et flexibles. Le segment Rigid a dominé le marché en 2025 en raison de son contrôle précis, sa durabilité et son utilisation standard dans les hôpitaux et les centres ENT. Les otoscopes rigides fournissent des résultats diagnostiques cohérents et sont largement utilisés dans les applications cliniques et chirurgicales. Leur compatibilité avec les sources lumineuses de haute intensité et les accessoires d'imagerie les rend aptes à un examen détaillé. Les appareils rigides sont préférés dans l'enseignement des hôpitaux pour la formation et la pratique. Une adoption élevée dans les examens ENT de routine et les procédures ambulatoires assure une forte part de marché. La fiabilité et la longue durée de vie renforcent la domination dans les cadres institutionnels.
Le segment Flexible devrait connaître la croissance la plus rapide de 2026 à 2033, grâce aux progrès de la miniaturisation et des technologies endoscopiques. Les otoscopes flexibles permettent une meilleure navigation dans les structures d'oreilles complexes, ce qui améliore la précision du diagnostic pour des troubles spécifiques de l'END. L'adoption croissante dans les cliniques et les centres chirurgicaux ENT spécialisés alimente l'expansion du marché. La croissance est également soutenue par des améliorations technologiques dans la résolution d'image et la maniabilité. Les otoscopes flexibles sont de plus en plus utilisés dans les installations de télémédecine et les programmes de diagnostic à distance. Les cliniciens apprécient les otoscopes flexibles pour le confort du patient et les capacités procédurales améliorées.
- Par demande
Sur la base de l'application, le marché est segmenté en diagnostic et chirurgical. Le segment du diagnostic a dominé le marché en 2025 en raison du grand volume d'examens d'oreilles de routine dans les hôpitaux, les cliniques et les centres ENT. Les otoscopes diagnostiques sont largement utilisés pour la détection précoce desinfections de l'oreille, perte auditive et autres troubles de l' oreille. Ils sont des outils essentiels dans les programmes de soins préventifs et de dépistage scolaire ou communautaire. La compatibilité avec l'imagerie numérique et vidéo améliore leur utilité. Une forte adoption dans les zones urbaines et semi-urbaines maintient la domination du marché. La facilité d'utilisation et un coût moindre par rapport aux otoscopes chirurgicaux soutiennent davantage leur large utilisation.
Le segment chirurgical devrait être témoin du TCAC le plus rapide entre 2026 et 2033, en raison de l'augmentation des opérations ENT et des procédures peu invasives dans les pays d'Asie-Pacifique. Les otoscopes chirurgicaux offrent une optique, une précision et une intégration améliorées avec les systèmes vidéo pour les procédures avancées. Les investissements croissants dans l'infrastructure hospitalière et la sensibilisation accrue des patients aux interventions chirurgicales contribuent à la croissance du marché. L'intégration avec les solutions d'enregistrement et de télémédecine pour la formation chirurgicale alimente l'adoption. Les otoscopes chirurgicaux avancés améliorent les résultats procéduraux et sont de plus en plus utilisés dans les centres ENT à volume élevé.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, centres ENT et cliniques. Le segment des hôpitaux a dominé le marché en 2025 en raison de l'afflux élevé de patients, de la capacité d'investissement et de la préférence pour des outils de diagnostic avancés. Les hôpitaux utilisent des otoscopes dans tous les départements, y compris les END, les pédiatres et les examens de santé généraux. Leur pouvoir d'achat et leurs capacités de maintenance favorisent l'adoption de dispositifs haut de gamme. Les hôpitaux dirigent également des programmes de formation pour les cliniciens, ce qui augmente la demande d'otoscopes complets. Une forte adoption dans les hôpitaux publics et privés assure un leadership continu du marché. Leur intégration avec les systèmes d'information des hôpitaux améliore encore leur utilisation.
Le segment des centres ENT devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'augmentation des cliniques ENT spécialisées dans les centres urbains et la sensibilisation aux soins auditifs et auditifs. Les centres ENT privilégient les otoscopes vidéo et numériques avancés pour un diagnostic précis. La croissance est soutenue par l'augmentation des visites externes et la concentration sur les soins spécialisés. Les appareils flexibles et sans fil sont de plus en plus adoptés dans les centres ENT. L'expansion des chaînes ENT privées dans des pays comme l'Inde, la Chine et le Japon accélère la croissance de ce segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en offres directes et en ventes au détail. Le segment des appels d'offres directs a dominé le marché en 2025 en raison de l'approvisionnement en gros des hôpitaux, des programmes de santé gouvernementaux et des acheteurs institutionnels. Les appels d'offres directs permettent des achats à grande échelle, des avantages en termes de coûts et des contrats d'entretien à long terme. Les hôpitaux et les centres ENT préfèrent les appels d'offres directs pour les appareils normalisés et l'approvisionnement cohérent. Une forte participation gouvernementale et institutionnelle assure la domination de ce canal. Les contrats à long terme conclus avec les fabricants améliorent la fiabilité du service et réduisent les risques opérationnels.
Le segment des ventes au détail devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'adoption croissante dans les cliniques privées, les petits hôpitaux et les praticiens individuels de l'ENT. Les circuits de vente au détail offrent une flexibilité, des quantités de commandes plus petites et un accès à une grande variété de modèles. Les plateformes de vente en ligne et la disponibilité du commerce électronique favorisent l'accessibilité. Les cliniques privées comptent de plus en plus sur les achats de détail pour des achats plus rapides. L'expansion des solutions de télémédecine et de soins à domicile contribue à la croissance du commerce de détail.
Analyse régionale des dispositifs d'otoscope en Asie et dans le Pacifique
- La Chine a dominé le marché des dispositifs d'otoscopes en Asie-Pacifique avec une part des revenus de 25,7 % en 2025, caractérisée par de grandes populations de patients, le développement rapide des établissements de santé et l'adoption croissante de technologies modernes de diagnostic ENT
- Les fournisseurs de soins de santé en Chine accordent une grande importance à l'exactitude, à la portabilité et à l'intégration des dispositifs d'otoscope avec les plateformes d'imagerie numérique et de télémédecine, qui améliorent les soins aux patients, l'efficacité diagnostique et les consultations à distance.
- Cette adoption généralisée s'appuie en outre sur l'augmentation des revenus disponibles, les initiatives gouvernementales visant à promouvoir la détection précoce et les soins d'oreille préventifs, et la présence croissante de cliniques ENT privées, en établissant des dispositifs d'otoscope comme solution de diagnostic privilégiée dans les établissements de santé publics et privés.
Le marché chinois des dispositifs otoscopes
Le marché chinois des dispositifs otoscopes a enregistré la plus grande part des revenus de 25,7 % en 2025, alimentée par l'urbanisation rapide, l'expansion des infrastructures de soins de santé et la sensibilisation des patients aux troubles auditifs et auditifs. Les hôpitaux et les centres ENT en Chine adoptent de plus en plus des otoscopes vidéo et numériques pour un diagnostic précis et une intégration avec les plateformes de télémédecine. L'augmentation des revenus disponibles, les initiatives gouvernementales visant à promouvoir les soins de santé préventifs et les investissements importants dans les établissements de santé publics et privés sont à l'origine de la croissance du marché. De plus, la présence de fabricants nationaux offrant des solutions rentables améliore l'accessibilité dans les régions urbaines et semi-urbaines.
Japon Otoscope Dispositifs Aperçu du marché
Le marché japonais des dispositifs otoscopes connaît une croissance constante, stimulée par un système de soins de santé de haute technologie, des diagnostics ENT avancés et une attention croissante portée aux soins ambulatoires et préventifs. Les hôpitaux et cliniques japonais adoptent des otoscopes portables, sans fil et vidéo pour les examens de routine et les interventions chirurgicales. L'intégration des otoscopes aux dossiers de santé électroniques et aux plateformes de télé-ENT améliore l'efficacité des processus. De plus, la population vieillissante du Japon augmente la demande d'outils de diagnostic accessibles et précis, tandis que la sensibilisation accrue à la santé auditive dans les écoles et les centres de soins aux personnes âgées favorise l'adoption.
India Otoscope Devices Market Insight
Le marché indien des dispositifs otoscopes a représenté la plus grande part des revenus en Asie-Pacifique après la Chine en 2025, attribuable à l'urbanisation rapide, à la classe moyenne croissante et à l'accès accru aux établissements de santé modernes. Les hôpitaux, les cliniques et les centres ENT adoptent des otoscopes numériques et vidéo pour améliorer la précision du diagnostic et les soins aux patients. Les initiatives gouvernementales visant à promouvoir les programmes de dépistage communautaire et les services de télémédecine dans les régions rurales élargissent la portée des dispositifs otoscopes. De plus, l'adoption technologique croissante et la fabrication nationale d'otoscopes abordables rendent ces appareils de plus en plus accessibles dans les milieux résidentiels et cliniques.
Corée du Sud Dispositifs Otoscope Aperçu du marché
Le marché des dispositifs d'otoscope en Corée du Sud devrait connaître une croissance modérée, alimentée par des infrastructures de soins de santé de pointe, des cliniques spécialisées de plus en plus nombreuses et une forte adoption des technologies numériques de la santé. Les hôpitaux et les cliniques des centres urbains intègrent de plus en plus les otoscopes sans fil et vidéo pour des applications diagnostiques et chirurgicales précises. L'accent mis par le gouvernement sur les programmes de soins préventifs et de télémédecine appuie davantage l'expansion du marché. De plus, la sensibilisation accrue aux troubles auditifs et la disponibilité de dispositifs modernes et conviviaux encouragent l'adoption généralisée dans les hôpitaux et les cliniques privées.
Quelles sont les meilleures entreprises du marché des dispositifs d'otoscopes en Asie-Pacifique
L'industrie des dispositifs d'otoscopes Asie-Pacifique est principalement dirigée par des entreprises bien établies, notamment :
- (États-Unis)
- Société américaine de diagnostic(États-Unis)
- HEINE Optotechnik GmbH & Co. KG(Allemagne)
- Rudolf Riester GmbH(Allemagne)
- 3M(États-Unis)
- Olympus Corporation (Japon)
- GF Health Products, Inc. (États-Unis)
- Luxamed GmbH & Co. KG (Allemagne)
- Kirchner & Wilhelm GmbH + Co. KG (Kawe) (Allemagne)
- Société de technologie SyncVision (Canada)
- Firefly Global Ltd. (Royaume-Uni)
- CellScope, Inc. (États-Unis)
- Inventis SRL (Italie)
- Zumax Medical Co., Ltd. (Chine)
- Orlvision GmbH (Allemagne)
- Mindmark Corporation (États-Unis)
- Optomic España S.A. (Espagne)
- Medline Industries, Inc. (États-Unis)
- Dr. Mom Otoscopes (États-Unis)
Quelles sont les évolutions récentes du marché des dispositifs d'otoscope en Asie-Pacifique
- En août 2025, les otoscopes numériques dotés d'une imagerie de précision de pointe et d'une connectivité sans fil ont été mis en évidence comme étant de plus en plus au centre du diagnostic ENT et des consultations en télésanté, reflétant des tendances plus larges en matière d'adoption de technologies otoscopiques à haute définition et connectées dans des contextes modernes de soins de santé de l'oreille.
- En juin 2025, une étude d'évaluation clinique publiée par le MDPI d'un otoscope en forme de stylo conçu pour la télémédecine et les examens otologiques de bureau a démontré sa faisabilité et son acceptabilité par le patient, mettant en évidence la façon dont de nouveaux facteurs de forme entrent dans les flux de travail cliniques réels, particulièrement dans les pays où l'adoption du télé-ENT se développe en Asie-Pacifique.
- En février 2025, JEDMED et Otologic Tech ont collaboré au lancement d'un otoscope numérique adapté à l'IA qui intègre l'analyse en temps réel des conditions d'oreille, la rationalisation des examens ENT et l'aide aux fournisseurs de soins de santé en télémédecine et en soins cliniques pour améliorer la précision du diagnostic
- En août 2024, les chercheurs ont signalé la mise au point d'un nouvel otoscope intégré aux OCT qui combine l'otoscopie traditionnelle et la tomographie de cohérence optique (OTC) pour fournir une imagerie plus approfondie des structures de l'oreille, améliorant ainsi les capacités de diagnostic des cliniques auditives. Cette progression pourrait améliorer le diagnostic des maladies de l'oreille et soutenir les cliniciens dans les milieux diagnostiques de l'Asie-Pacifique
- En mars 2024, Otorion Medical et Philips ont annoncé une collaboration stratégique visant à intégrer l'imagerie otoscope améliorée par l'IA dans les solutions diagnostiques de Philips.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











