



Segmentation du marché de la transfection en Asie-Pacifique : par type (transfection transitoire et stable), méthodes (non virales et virales), méthodes de transfection CRISPR (non virales et virales), produits (réactifs et kits, instruments et logiciels), organismes (cellules de mammifères, plantes, champignons, virus et bactéries), types de molécules (ADN plasmidique, petits ARN interférents (siARN), protéines, oligonucléotides d’ADN, complexes ribonucléoprotéiques (RNP) et autres), applications (in vitro, in vivo, bioproduction et autres), stades de développement (recherche, préclinique, clinique et commercialisation), utilisateurs finaux (entreprises biopharmaceutiques, organismes de recherche sous contrat (CRO), organismes de fabrication sous contrat/organismes de développement et de fabrication sous contrat (CMO/CDMO), établissements d’enseignement supérieur, hôpitaux, laboratoires d’analyses médicales et autres), canaux de distribution (appels d’offres directs, vente au détail et autres) – Tendances et prévisions du secteur 2033
Quelle est la taille et le taux de croissance du marché de la transformation Asie-Pacifique
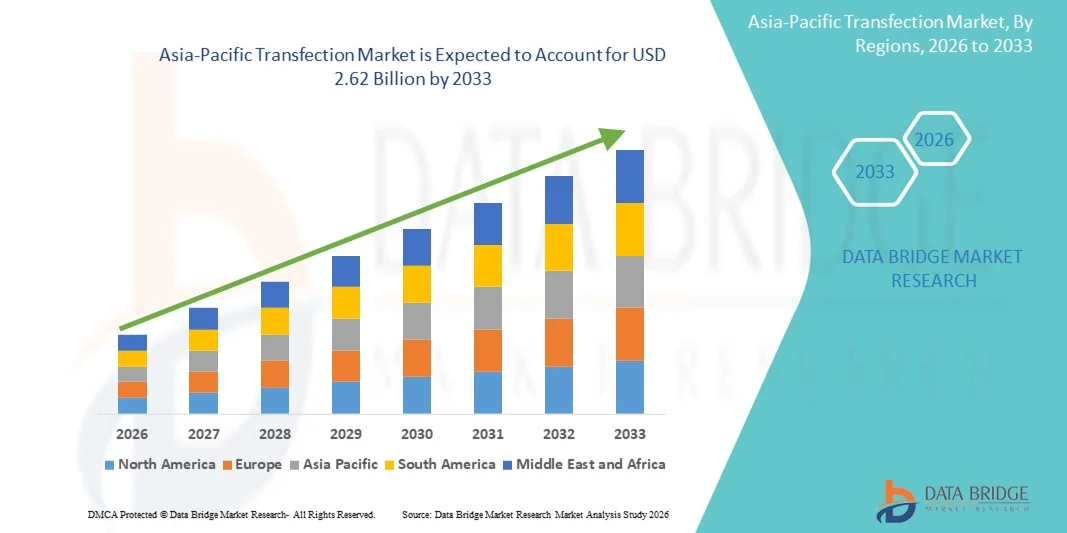
- Selon l'analyse de Data Bridge Market Research, la taille du marché de la transfection en Asie-Pacifique a été évaluée à1,18 milliard de dollars en 2025et devrait atteindre2,62 milliards de dollars en 2033, à unTCAC de 10,49 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par la demande croissante de solutions efficaces de livraison de gènes, les progrès rapides en biologie moléculaire et en recherche sur les cellules, et l'augmentation des investissements dansbiotechnologiel'infrastructure dans les principaux pays de l'APAC, comme la Chine, l'Inde, le Japon et la Corée du Sud, et l'adoption de technologies de transfection dans la découverte de médicaments, la génomique et la recherche thérapeutique
- En outre,biopharmaceutiqueLes activités de R-D, les initiatives croissantes d'essais cliniques et l'accent mis sur la médecine de précision et les thérapies cellulaires et génétiques stimulent de façon significative l'utilisation des réactifs et de l'équipement de transfection. Ces facteurs convergents accélèrent l'utilisation des technologies de transfection dans les secteurs universitaire, pharmaceutique et biotechnologique, ce qui améliore considérablement les perspectives de croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1.18 milliards de dollars
- Valeur marchande prévue (2033) :2,62 milliards de dollars
- Prévisions CAGR (2026-2033):10.49%
Quels sont les principaux débouchés du marché de la transfection en Asie-Pacifique
- Les technologies de transfection, qui permettent l'apport d'acides nucléiques et de protéines dans les cellules, sont des outils de plus en plus essentiels en biologie moléculaire, en découverte de médicaments et en thérapie cellulaire et génétique dans des milieux de recherche tant universitaires que commerciaux, en raison de leur efficacité, de leur polyvalence et de leur compatibilité avec les plateformes de recherche avancées.
- La demande croissante de solutions de transfection est principalement alimentée par les progrès rapides de la biotechnologie, l'augmentation des investissements dans la R-D, l'augmentation des activités d'essais cliniques et l'adoption croissante de méthodes de transfection CRISPR et nonvirale/virale, ce qui permet une édition efficace des gènes, la recherche moléculaire et le développement thérapeutique
- La Chine a dominé le marché de la transfection Asie-Pacifique avec la plus grande part des revenus de 41 % en 2025, caractérisée par un soutien important du gouvernement à la recherche en biotechnologie, une forte concentration d'entreprises biopharmaceutiques, et l'adoption croissante de réactifs, de trousses et d'instruments, avec des cellules et des molécules de mammifères comme l'ADN plasmidique, l'ARN si et les complexes RNP étant largement utilisés.
- L'Inde devrait être le pays qui connaît la croissance la plus rapide sur le marché de la transfection Asie-Pacifique au cours de la période de prévision en raison de l'expansion de l'infrastructure biotechnologique, de la croissance des start-up en biotechnologie et de l'augmentation des investissements dans la médecine de précision et les méthodes de transfection fondées sur le CRISPR
- Le segment de la transfection transitoire a dominé le marché de la transfection Asie-Pacifique avec une part de marché de 58,5 % en 2025, en raison de sa polyvalence, de sa grande efficacité et de son utilisation généralisée dans la recherche, les applications précliniques et les premières applications cliniques
Portée du rapport et segmentation du marché de la transformation Asie-Pacifique
|
Attributs |
Transfection Asie-Pacifique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la transfection en Asie-Pacifique
Progrès dans le CRISPR et les méthodes de transfection non virale
- Une tendance significative et accélérée sur le marché de la transfection Asie-Pacifique est l'adoption croissante de technologies de transfection fondées sur le CRISPR, parallèlement aux méthodes de transfection non virale, permettant une édition génétique précise et une livraison plus sûre du matériel génétique dans les cellules.
- Par exemple, en Chine et en Inde, les chercheurs utilisent de plus en plus des méthodes à base de lipides et d'électroporation pour la transfection du CRISPR dans les cellules de mammifères, ce qui améliore l'efficacité de la transfection tout en réduisant la cytotoxicité.
- L'intégration du CRISPR dans les flux de transfections permet des applications telles que des effusions de gènes ciblées, des insertions de gènes et des études génomiques fonctionnelles. Les méthodes de transfection non virale sont largement utilisées dans les recherches et les études précliniques en début de cycle, offrant des solutions évolutives et rentables aux laboratoires universitaires et industriels.
- L'intégration harmonieuse des techniques de transfection avec l'automatisation avancée des laboratoires et les plates-formes analytiques facilite les processus centralisés de découverte de médicaments, de biologie moléculaire et de bioproduction. Les chercheurs peuvent désormais combiner la transfection avec le dépistage à haut débit et l'imagerie en direct pour optimiser les résultats expérimentaux.
- Cette tendance vers des méthodes de transfection plus précises, efficaces et intégrées remodele fondamentalement les attentes des utilisateurs en matière de capacités de recherche. Par conséquent, des entreprises telles que Lonza et Thermo Fisher mettent au point des trousses et des instruments de transfection de pointe qui appuient les approches CRISPR et non virales avec une reproductibilité et un rendement plus élevés.
- L'émergence de plates-formes hybrides de transfection combinant des méthodes virales et non virales gagne en traction, offrant une meilleure efficacité de transfection tout en minimisant la toxicité cellulaire. Ces solutions hybrides sont particulièrement populaires dansthérapie géniquerecherche où la haute précision et la viabilité cellulaire sont critiques
- La demande de solutions de transfection offrant une efficacité élevée, une faible cytotoxicité et une compatibilité avec les systèmes de laboratoire automatisés augmente rapidement dans les secteurs universitaire et industriel, les chercheurs privilégiant la rapidité, la précision et l'évolutivité dans les flux de travail expérimentaux.
Dynamique du marché de la transfection en Asie-Pacifique
Chauffeur
L'augmentation des activités de R-D en biotechnologie et l'adoption de médicaments de précision
- La prévalence croissante des projets de recherche en biotechnologie, de découverte de médicaments et de thérapie génique est un facteur important de la demande accrue de technologies de transfection dans la région Asie-Pacifique
- Par exemple, en 2025, plusieurs start-ups biotechnologiques indiennes et chinoises ont élargi leurs programmes de recherche sur les thérapies CRISPR et RNAi, investissant dans des plates-formes de transfection à haut débit pour des études de cellules de mammifères
- Comme les chercheurs mettent l'accent sur les nouveaux traitements et la médecine personnalisée, les techniques de transfection fournissent une livraison fiable de complexes d'ADN plasmidique, d'ARN si et de RNP, offrant un soutien essentiel pour les applications in vitro et in vivo
- De plus, la collaboration croissante entre les établissements universitaires, les entreprises biopharmaceutiques et les organismes de recherche sous contrat (ORC) accélère l'adoption de réactifs, de trousses et d'instruments avancés de transfection dans toute la région.
- L'efficacité, la reproductibilité et l'évolutivité des technologies modernes de transfection sont des facteurs clés qui propulsent leur adoption tant au niveau de la recherche qu'au niveau préclinique, permettant des expériences à haut rendement, le dépistage des médicaments et la bioproduction.
- Les initiatives de soutien et de financement du gouvernement dans des pays comme la Chine, le Japon et l'Inde pour des programmes de R-D et de thérapie génique en biotechnologie donnent un nouvel élan à la croissance du marché, rendant les technologies de transfection plus accessibles aux chercheurs
- L'adoption croissante dans la fabrication biopharmaceutique de vecteurs de production de protéines et de thérapie génique stimule la demande de solutions de transfection robustes capables de traiter des applications à grande échelle et à haut rendement
Restriction/Défi
Préoccupations liées à la cytotoxicité et obstacles réglementaires
- Les préoccupations entourant les effets cytotoxiques de certains réactifs de transfection, en particulier dans les types de cellules sensibles, posent un défi important à l'adoption plus large. Des concentrations élevées de réactif ou des méthodes virales peuvent avoir une incidence négative sur la viabilité cellulaire, ce qui affecte les résultats expérimentaux.
- Par exemple, certaines études ont fait état d'une viabilité réduite dans les cellules de mammifères primaires à la suite de l'électroporation ou de la transfection lipidique, ce qui a conduit les chercheurs à rechercher des protocoles optimisés ou d'autres méthodes d'administration.
- Il est essentiel de remédier à ces problèmes de cytotoxicité en améliorant les formulations de réactif, en optimisant les protocoles et en offrant des solutions de rechange non virales plus sûres pour renforcer la confiance des utilisateurs. Les entreprises telles que Polyplus-transfection et Thermo Fisher mettent l'accent sur les réactifs biocompatibles et les kits validés pour réduire le stress cellulaire
- En outre, la navigation de conformité réglementaire pour les expériences d'édition de gènes, l'utilisation de vecteurs viraux et les applications thérapeutiques peut être complexe, en particulier dans plusieurs pays de l'Asie-Pacifique avec des normes différentes
- Surmonter ces défis au moyen d'une validation rigoureuse des produits, d'une formation du personnel de laboratoire et d'un alignement sur la réglementation régionale sera vital pour une croissance soutenue du marché
- Le coût élevé des réactifs et des instruments avancés de transfection demeure un frein, en particulier pour les petits laboratoires universitaires ou les nouvelles entreprises de biotechnologie, ce qui limite l'adoption plus large malgré les avantages technologiques.
- La nécessité de disposer d'une main-d'œuvre qualifiée et d'une expertise technique pour exploiter des plates-formes de transfection complexes et optimiser les protocoles est un autre défi, qui exige une formation et une expérience pour une mise en oeuvre efficace.
Comment le marché de la transfection Asie-Pacifique est-il segmenté
Le marché est segmenté en fonction du type, des méthodes, des méthodes de transfection du CRISPR, des produits, de l'organisme, des types de molécule, de l'application, du stade, de l'utilisateur final et du canal de distribution.
- Par type
Sur la base du type, le marché de la transfection Asie-Pacifique est segmenté en transfection transitoire et transfection stable. Le segment transitoire de la transfection a dominé le marché avec la plus grande part des revenus de 58,5 % en 2025, grâce à sa flexibilité et à l'expression rapide des gènes cibles dans les études précliniques et de recherche. La transfection transitoire permet aux chercheurs d'évaluer rapidement la fonction protéique et l'expression génique sans modification permanente du génome hôte, idéal pour le dépistage à haut débit et la validation expérimentale. Les laboratoires universitaires et pharmaceutiques préfèrent la transfection transitoire pour sa rentabilité et sa compatibilité avec plusieurs types de cellules. Son adoption généralisée est soutenue par une demande croissante en génomique, en recherche sur l'ARNi et en études sur l'expression des protéines. Les trousses et les instruments de réactif normalisés améliorent encore la reproductibilité et l'efficacité. Le segment bénéficie également d'initiatives croissantes de R-D et de l'augmentation des flux de travail automatisés des laboratoires dans la région.
Le segment stable de la transfection devrait connaître le taux de croissance le plus rapide à un TCAC projeté de 20 % entre 2026 et 2033, alimenté par le besoin d'expression génétique à long terme dans les applications industrielles, thérapeutiques et commerciales. La transfection stable assure des lignées cellulaires reproductibles pour la production de protéines, la recherche en thérapie génique et la bioproduction à grande échelle. L'adoption croissante dans la fabrication biopharmaceutique et les études précliniques soutient la croissance. La transfection stable est essentielle dans les applications nécessitant une expression génétique cohérente sur plusieurs générations cellulaires. Le segment est encore renforcé par la demande de services avancés de développement de lignes cellulaires par les ORC et les OCM. L'augmentation du financement public et des initiatives de biotechnologie dans les pays d'Asie-Pacifique accélère également la croissance.
- Par méthodes
Sur la base de méthodes, le marché est segmenté en méthodes non virales et en méthodes virales. Le segment des méthodes non virales a dominé avec 62 % en 2025 en raison de sa sécurité, de sa faible cytotoxicité et de son applicabilité à un large éventail de types cellulaires. Les méthodes non virales comme la transfection lipidique, l'électroporation et l'administration par polymère sont largement utilisées dans la recherche universitaire, les études précliniques et les expériences fondées sur le CRISPR. Leur facilité de manipulation et leur moindre charge réglementaire les rendent très favorables à la recherche en début de carrière. Les méthodes non virales sont également préférées dans les applications de dépistage des médicaments à haut débit et d'expression des protéines. Le segment bénéficie d'innovations dans les kits de transfection et les plateformes automatisées qui améliorent la reproductibilité. Une forte adoption dans les cellules de mammifères renforce encore ce segment de domination. Les améliorations continues des formulations de réactifs et des protocoles de livraison appuient des résultats expérimentaux uniformes.
Le segment des méthodes virales devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de l'augmentation de la recherche en thérapie génique, des applications in vivo et des initiatives de médecine de précision. Les vecteurs viraux, dont le lentivirus et l'adénovirus, assurent une intégration génique stable et une grande efficacité de transfection, ce qui les rend essentiels au développement thérapeutique. La croissance du segment est encore alimentée par la demande croissante de la production de vecteurs viraux et l'activité des essais cliniques en Asie-Pacifique. Les méthodes virales sont préférées pour une expression génétique stable et à long terme dans les applications précliniques et cliniques. L'augmentation des investissements dans les installations de fabrication de vecteurs viraux contribue également à une croissance rapide.
- Par les méthodes de transfection du CRISPR
Sur la base des méthodes de transfection du CRISPR, le marché est segmenté en méthodes non virales et en méthodes virales. Le segment de transfection CRISPR non viral a dominé en 2025 en raison de la diminution de la cytotoxicité, de la facilité d'utilisation et de la compatibilité avec les cellules de mammifères. Des techniques telles que l'électroporation de complexes RNP ou l'administration à médiation lipidique permettent une édition génique rapide et transitoire et sont largement utilisées dans les études de génomique fonctionnelle et de découverte de médicaments. La transfection CRISPR non virale est idéale pour le dépistage à haut débit, ce qui permet de réaliser rapidement plusieurs expériences. Son profil de sécurité et la réduction des exigences réglementaires contribuent à une forte adoption dans la recherche universitaire et industrielle. Le segment bénéficie également de la disponibilité de trousses normalisées et de plateformes de livraison automatisées.
On s'attend à ce que le segment de transfection du CRISPR viral augmente le plus rapidement au cours de la période de prévision, grâce à des applications cliniques et thérapeutiques nécessitant une modification génique stable et à long terme. Les vecteurs CRISPR viraux permettent une expression génique durable, critique dans la thérapie génique, la médecine régénératrice et les études de modélisation des maladies. Les investissements croissants dans les essais cliniques et les traitements de précision accélèrent encore la croissance du segment. Le segment bénéficie également de la disponibilité accrue de services de production de vecteurs viraux dans la région.
- Par produits
Sur la base des produits, le marché est segmenté en réactifs et kits, instruments et logiciels. Le segment réactifs & kits a dominé avec 65% de parts en 2025, en raison de leur rôle essentiel dans l'exécution efficace des expériences de transfection. Les trousses fournissent des réactifs et des protocoles normalisés qui assurent la reproductibilité, ce qui les rend hautement préférés par les laboratoires de recherche et les entreprises de biopharmacie. Ils appuient plusieurs méthodes de transfection, y compris des approches transitoires, stables, virales et non virales. L'innovation continue, comme les réactifs prêts CRISPR et les formats à haut débit, stimule encore la demande. Le segment bénéficie également de l'augmentation des initiatives de R-D universitaire et industrielle en Asie-Pacifique. L'adoption croissante dans la recherche sur les cellules de mammifères et les études sur l'expression des protéines renforce la domination.
Le segment des instruments devrait connaître la croissance la plus rapide au cours de la période de prévision, grâce à l'adoption croissante de plates-formes de transfection automatisée, d'électroporateurs et de systèmes à haut débit. Les instruments améliorent la reproductibilité, l'évolutivité et l'efficacité, en particulier dans la fabrication biopharmaceutique et les études précliniques. La croissance est alimentée par une concentration croissante sur la production de protéines à grande échelle, la synthèse de vecteurs de thérapie génique et des solutions d'automatisation de laboratoire intégrées. L'automatisation croissante dans les laboratoires de recherche favorise également l'expansion rapide de ce segment.
- Par l'organisme
Sur la base de l'organisme, le marché est segmenté en cellules de mammifères, plantes, champignons, virus et bactéries. Le segment des cellules de mammifères a dominé en 2025 avec une part de 65 % en raison de leur large utilisation dans la recherche thérapeutique, la découverte de médicaments et la production de protéines. Les cellules de mammifères fournissent des modèles biologiquement pertinents qui imitent la physiologie humaine, permettant des études fonctionnelles précises. Leur compatibilité avec plusieurs méthodes de transfection et les applications CRISPR améliore encore l'adoption. Les laboratoires universitaires et commerciaux privilégient les cellules de mammifères pour la recherche sur le dépistage à haut débit et l'édition de gènes. Le segment est appuyé par l'augmentation des investissements en R-D et par l'adoption croissante d'essais cellulaires.
On s'attend à ce que le segment des bactéries enregistre la croissance la plus rapide au cours de la période de prévision, en raison de l'augmentation de la recherche en édition génétique microbienne et des applications en biologie synthétique. Les bactéries sont largement utilisées pour la production de protéines recombinantes, la synthèse enzymatique et l'ingénierie métabolique en raison de leur croissance rapide et de leur évolutivité. La demande croissante de bioproduction industrielle rentable et à haut rendement favorise l'expansion du segment. Les laboratoires de recherche universitaires et commerciaux adoptent des systèmes bactériens pour la génomique fonctionnelle et les études d'édition de gènes. Le segment bénéficie de progrès dans les méthodes de transfection non virale optimisées pour les cellules procaryotiques. L'augmentation des investissements dans la biotechnologie industrielle et l'ingénierie microbienne en Asie-Pacifique accélère encore la croissance.
- Par types de molécules
Sur la base du type de molécule, le marché est segmenté en ADN plasmidique, siRNA, protéines, oligonucléotides d'ADN, complexes RNP, etc. Le segment de l'ADN plasmidique a dominé en 2025 avec une part de 40 % en raison de sa polyvalence, de sa facilité d'utilisation et de son application généralisée dans les études d'expression génique, les essais de reporters et la production de protéines. Les plasmides sont compatibles avec de multiples méthodes de transfection, y compris des approches transitoires et stables, et sont largement adoptés dans des applications de recherche, précliniques et thérapeutiques. Leur compatibilité avec les méthodes d'administration virale et non virale améliore la facilité d'utilisation dans tous les laboratoires. Les établissements universitaires et les entreprises biopharmaceutiques dépendent fortement de l'ADN plasmidique pour les études fonctionnelles à haut débit. L'innovation continue dans la conception de plasmides et les réactifs de livraison renforce encore ce segment.
Le segment des complexes RNP devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de l'adoption croissante d'applications d'édition de gènes fondées sur le CRISPR. Les complexes RNP offrent un montage génique transitoire à haute efficacité avec des effets non ciblés minimes, ce qui les rend adaptés à la fois à la recherche et aux études cliniques. Leur action rapide et leur cytotoxicité réduite les rendent idéales pour les cellules de mammifères sensibles. Les investissements croissants dans les thérapies de précision et la recherche sur l'édition de gènes favorisent une croissance rapide. Le segment bénéficie de la disponibilité de trousses de livraison normalisées RNP et d'instruments automatisés de transfection.
- Par demande
Sur la base de l'application, le marché est segmenté en in vitro, in vivo, bioproduction et autres. Le segment des applications in vitro a dominé en 2025 avec une part de 55 %, en raison de son utilisation intensive dans le dépistage des médicaments, la génomique fonctionnelle et la recherche universitaire. La transfection in vitro permet une expérimentation contrôlée, favorisant la reproductibilité et la validation rapide de la fonction génique. Elle est particulièrement pertinente pour les études à haut débit, l'analyse de l'expression protéique et la découverte de médicaments en début de développement. Les laboratoires universitaires et industriels préfèrent les applications in vitro pour la flexibilité, la rentabilité et la rapidité de l'expérimentation. Le segment bénéficie également de l'intégration avec les plateformes de dépistage et d'analyse à contenu élevé. La demande continue de R-D en biologie moléculaire renforce encore sa domination.
Le segment de la bioproduction devrait connaître la croissance la plus rapide au cours de la période de prévision, alimentée par la demande croissante de production à grande échelle de protéines, de vecteurs viraux et de produits biologiques. L'adoption industrielle de techniques de transfection pour la bioproduction à l'échelle commerciale augmente, en particulier dans la fabrication biopharmaceutique. Les applications de bioproduction nécessitent une reproductibilité, un rendement élevé et une évolutivité, ce qui entraîne la demande de réactifs optimisés et de plateformes automatisées. Le segment est soutenu par des applications cliniques et thérapeutiques croissantes en Asie-Pacifique. Une collaboration accrue entre les biopharmaceutiques et les OCM accélère encore la croissance.
- Par étape
Sur la base de l'étape, le marché est segmenté en recherche, préclinique, clinique et commercial. Le segment des stades de la recherche a dominé en 2025 avec une part de 50 %, soutenue par un grand nombre d'activités de R-D universitaires et pharmaceutiques. Les laboratoires de recherche comptent sur la transfection pour les études fonctionnelles, l'expression des protéines, les expériences d'édition de gènes et la découverte précoce de médicaments. La disponibilité de trousses, de réactifs et d'instruments normalisés améliore la reproductibilité et la fiabilité. Le segment bénéficie d'une forte adoption dans les universités, les start-up en biotechnologie et les programmes de recherche financés par le gouvernement. L'innovation continue dans les plates-formes CRISPR, non virale et de transfection virale renforce encore la domination.
Le segment des phases cliniques devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de l'adoption croissante de la transfection pour la thérapie génique, les thérapies RNAi et les interventions basées sur le CRISPR. L'activité croissante des essais cliniques et les approbations réglementaires des thérapies modifiant les gènes accélèrent la demande. Ce segment bénéficie également de l'amélioration des profils de sécurité et des systèmes de livraison à haut rendement. Les investissements croissants dans la médecine translationnelle et les thérapies de précision contribuent à la croissance du segment. Des plates-formes de transfection automatisées et évolutives soutiennent l'expansion de la recherche clinique.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en biopharma, ORC, OCM/ODC, universités, hôpitaux, laboratoires cliniques, etc. En 2025, le secteur des biopharmacies a dominé, avec une part de 45 % en raison d'activités de R-D et de bioproduction à grande échelle nécessitant des solutions de transfection. Les entreprises de biopharmacie utilisent des réactifs, des instruments et des méthodes CRISPR avancés pour le développement thérapeutique. Des investissements élevés dans la médecine de précision, la thérapie génique et les pipelines biologiques soutiennent une forte demande. Le segment bénéficie de l'adoption croissante de plates-formes de transmission automatisée et à haut débit. Les entreprises biopharmaceutiques se concentrent sur l'efficacité, la reproductibilité et l'évolutivité.
On s'attend à ce que le segment des ORC enregistre la croissance la plus rapide au cours de la période de prévision, en raison de l'externalisation des activités de recherche, d'édition de gènes, de production de protéines et de dépistage à haut débit. Les CRO fournissent une évolutivité, une expertise et des délais plus rapides pour les entreprises de biotechnologie et de pharmacie. Ils permettent aux petites entreprises d'accéder à des capacités de transfection avancées sans investir fortement dans les infrastructures. L'externalisation croissante des essais cliniques en Asie-Pacifique soutient la croissance du segment. Les CRO intègrent de plus en plus les plateformes de transfection automatisée et d'analyse pour soutenir les projets clients.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs, ventes au détail et autres. Le segment des appels d'offres directs a dominé en 2025 en raison des achats à grande échelle effectués par des entreprises de biopharmacie, des établissements universitaires et des laboratoires de recherche gouvernementaux. Les commandes en vrac et les contrats à long terme assurent une fourniture uniforme de réactifs, de trousses et d'instruments. Les appels d'offres directs appuient l'évolutivité, la rentabilité et la livraison en temps opportun des produits de transfection. L'utilisation à grande échelle dans les grands laboratoires et les installations de R-D renforce la domination. Ce canal est également privilégié pour l'intégration des plateformes automatisées dans la recherche industrielle et clinique.
Le segment des ventes au détail devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de la demande croissante des petits laboratoires universitaires, des start-ups et des chercheurs qui achètent en ligne ou par l'intermédiaire de distributeurs des réactifs, des trousses et des instruments de transfection. La commodité, l'accessibilité et l'adoption du commerce électronique contribuent à une croissance rapide. Les circuits de vente au détail permettent aux chercheurs d'accéder aux produits de pointe sans s'engager dans des achats à grande échelle. La sensibilisation accrue aux trousses normalisées et aux instruments conviviaux favorise l'expansion du segment.
Analyse régionale du marché de la transformation Asie-Pacifique
- La Chine a dominé le marché de la transfection Asie-Pacifique avec la plus grande part des revenus de 41 % en 2025, caractérisée par un soutien important du gouvernement à la recherche en biotechnologie, une forte concentration d'entreprises biopharmaceutiques, et l'adoption croissante de réactifs, de trousses et d'instruments, avec des cellules et des molécules de mammifères comme l'ADN plasmidique, l'ARN si et les complexes RNP étant largement utilisés.
- Les chercheurs et les entreprises de biopharmacie en Chine investissent de plus en plus dans les études CRISPR, RNAi et la production de protéines à grande échelle, ce qui alimente la demande de réactifs, de trousses et d'instruments de transfection de pointe.
- La croissance du pays est soutenue par d'importantes initiatives de financement du gouvernement, des cadres réglementaires favorables et une collaboration accrue entre les établissements universitaires, les ORC et les OCM/OCM. L'adoption de plates-formes de transfection automatisées et à haut débit dans les laboratoires de recherche et la fabrication biopharmaceutique accélère encore davantage l'expansion du marché.
Le marché chinois des transfections
Le marché chinois de la transfection a enregistré la plus grande part des revenus en 2025 en Asie-Pacifique, grâce à une solide infrastructure de recherche en biotechnologie, à la croissance rapide de la R-D pharmaceutique et à l'adoption généralisée deédition des gèneset les technologies d'expression des protéines. Les instituts de recherche et les entreprises biopharmaceutiques investissent de plus en plus dans les études CRISPR, RNAi et la production de protéines à grande échelle, ce qui alimente la demande de réactifs, de trousses et d'instruments de transfection avancés. La croissance du pays est soutenue par d'importantes initiatives de financement du gouvernement, des cadres réglementaires favorables et une collaboration accrue entre les universités et l'industrie. L'adoption de plates-formes de transmission automatisées et à haut débit accélère encore l'expansion du marché. Des solutions de transfection rentables et une forte concentration sur le développement de protéines thérapeutiques contribuent à la position de leader de la Chine. Dans l'ensemble, l'expansion de l'écosystème de la biotechnologie et l'augmentation des investissements en R-D en font le moteur dominant du marché de la transfection Asie-Pacifique.
Aperçu du marché de la transformation au Japon
Le marché japonais de la transfection connaît une croissance importante en raison de l'environnement de recherche en biotechnologie, de l'accent mis sur la médecine de précision et de l'adoption croissante des technologies CRISPR et RNAi. Les laboratoires de recherche japonais privilégient des méthodes de transfection reproductibles de haute qualité pour les applications académiques et industrielles. L'intégration de plates-formes automatisées et de systèmes à haut débit dans les laboratoires accélère encore l'adoption. Le Japon met l'accent sur le développement thérapeutique innovant, la production biopharmaceutique et le soutien réglementaire à la recherche avancée favorise l'expansion du marché. La demande de méthodes transitoires et stables de transfection dans toutes les études sur les cellules de mammifères contribue à une croissance régulière. Dans l'ensemble, l'accent mis sur la sophistication technologique et l'innovation favorise l'adoption croissante de solutions de transfection.
Aperçu du marché de la transformation en Inde
Le marché indien de la transfection a représenté le taux de croissance le plus élevé en Asie-Pacifique en 2025, alimenté par un secteur de la recherche en biotechnologie en expansion rapide, l'augmentation de la R-D pharmaceutique et l'adoption croissante de technologies d'édition de gènes. En Inde, le nombre croissant d'établissements universitaires, de CRO et de startups en biotechnologie stimule la demande de réactifs, de kits et d'instruments de transfection. Les initiatives gouvernementales visant à promouvoir la biotechnologie, la numérisation des laboratoires de recherche et l'infrastructure des laboratoires intelligents appuient davantage la croissance du marché. Des solutions de transfection rentables et l'augmentation des capacités de fabrication des réactifs et des kits rendent les technologies de pointe plus accessibles. L'Inde met l'accent sur l'expression des protéines, les études RNAi et la recherche CRISPR accélère l'adoption. Dans l'ensemble, le pays devient l'un des marchés de transfection les plus dynamiques d'Asie-Pacifique.
Corée du Sud Transfection Market Insight
Le marché de la transfection en Corée du Sud ne cesse de croître en raison de l'accent mis par le pays sur la recherche biopharmaceutique, la médecine régénératrice et les technologies d'édition de gènes. La forte adoption de plates-formes de transfection automatisée dans les établissements de recherche et les entreprises pharmaceutiques est à l'origine de la demande. Le gouvernement appuie la R-D en biotechnologie et la collaboration entre les universités et l'industrie accélère la croissance du marché. La Corée du Sud est témoin d'applications croissantes de transfection dans la production de protéines, l'édition de gènes CRISPR et les études in vitro. Les instruments, kits et réactifs de pointe sont largement adoptés à des fins de recherche et industrielles. Dans l'ensemble, l'écosystème de recherche axé sur la technologie de la Corée du Sud soutient une croissance constante du marché de la transfection.
Quelles sont les meilleures entreprises du marché de la transfection en Asie-Pacifique
L'industrie de la transfection en Asie-Pacifique est principalement dirigée par des entreprises bien établies, notamment :
- Thermo Fisher Scientific Inc.(États-Unis)
- Société Promega(États-Unis)
- QIAGEN (Pays-Bas)
- Laboratoires Bio Rad, Inc.(États-Unis)
- Lonza (Suisse)
- La société MaxCyte, Inc.(États-Unis)
- Takara Bio Inc. (Japon)
- SBS Genetech Co., Ltd. (Chine)
- FUJIFILM Irvine Scientific, Inc. (États-Unis)
- Cytiva (États-Unis)
- Géno Technology, Inc. (États-Unis)
- R&D Systems, Inc. (États-Unis)
- Matériaux biologiques appliqués Inc. (Canada)
- Beckman Coulter, Inc. (États-Unis)
- Agilent Technologies, Inc. (États-Unis)
- Biosystèmes altogéniques (États-Unis)
- Laboratoires SignaGen (États-Unis)
- Sinobiologique (Chine)
- Institut de biotechnologie Beyotime (Chine)
- Hanbio Biotechnology Co., Ltd. (Chine)
Quelles sont les évolutions récentes du marché de la transfection en Asie-Pacifique
- En avril 2025, les scientifiques ont publié une nouvelle étude démontrant l'administration virale d'un éditeur de génome guidé par l'ARN pour l'édition de germes sans transgène chez les plantes, montrant que des systèmes de vecteurs viraux avancés peuvent être utilisés pour fournir des outils d'édition de génome sans constructions traditionnelles de transfection. Tout en mettant l'accent sur la biologie végétale, cette recherche met en évidence l'évolution des technologies de transmission vectorielle qui informent les systèmes de transfection et de transmission virale dans l'ensemble des systèmes biologiques et donne des indications sur l'innovation méthodologique plus large.
- En décembre 2024, Atlantis Bioscience a annoncé un partenariat stratégique avec PackGene afin d'élargir la distribution des services vectoriels AAV (Adeno-Asociated Virus) de haute qualité en Asie et en Asie du Sud-Est, permettant ainsi aux chercheurs d'accéder plus facilement aux plates-formes vectorielles utilisées dans les études de thérapie génique et de transfection connexes. Cette collaboration appuie la prestation de gènes et les processus de recherche cellulaire dans toute la région en fournissant des services vectoriaux prêts à l'emploi qui favorisent le développement de médicaments et la recherche sur les vaccins.
- En mars 2024, Takara Bio a lancé sa nouvelle ARN-polymérase PrimeCapTM T7 (faible ARNd), une ARN-polymérase mutante haute performance optimisée pour la recherche et le développement thérapeutiques d'ARNm. Ce produit soutient le travail de l'ARNm et les processus de transfection dans la communauté de recherche de l'APAC, renforçant les portefeuilles de réactifs et aidant les laboratoires engagés dans des études avancées de transfection et de synthèse de transcription. Le lancement reflète la demande croissante d'outils précis d'ARNm pour l'édition de gènes, le développement de vaccins et la recherche cellulaire en Asie-Pacifique
- En avril 2022, WuXi Advanced Therapies et A*STAR ont annoncé un partenariat pour apporter à la région Asie-Pacifique la technologie TESSATM, un procédé de fabrication AAV sans transfection et évolutive. Cette collaboration vise à favoriser l'innovation scientifique dans la production de cellules et de thérapies géniques et à établir des programmes de formation pour les scientifiques de la prochaine génération. La plate-forme TESSATM améliore les rendements des virus, influençant de façon significative les capacités de fabrication et de livraison de thérapies génétiques qui se croisent avec les technologies liées à la transfection
- En mars 2022, WuXi Advanced Therapies a annoncé le lancement de la technologie TESSATM pour améliorer la fabrication évolutive de vecteurs AAV, ce qui représente une innovation notable dans la production de vecteurs viraux à haut rendement qui soutient les efforts de distribution de gènes et de développement thérapeutique utilisés dans les flux de transfection dans toute la région. Cette technologie réduit la complexité de la fabrication et accélère les pipelines de production de thérapie génique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











