


Segmentation du marché européen des dispositifs de gonflage, par type (dispositifs de gonflage analogiques et numériques), capacité (dispositifs de gonflage de 20 ml, 25 ml, 30 ml et 60 ml), application (cardiologie interventionnelle, procédures vasculaires périphériques, radiologie interventionnelle, procédures urologiques, procédures gastro-intestinales et autres), pression (30 atm, 40 atm, 55 atm et autres), fonction (déploiement de stents et administration de fluides), utilisateur final (hôpitaux, laboratoires d'intervention et cliniques), canal de distribution (appels d'offres directs, ventes au détail et distributeurs tiers) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des dispositifs d'inflation en Europe
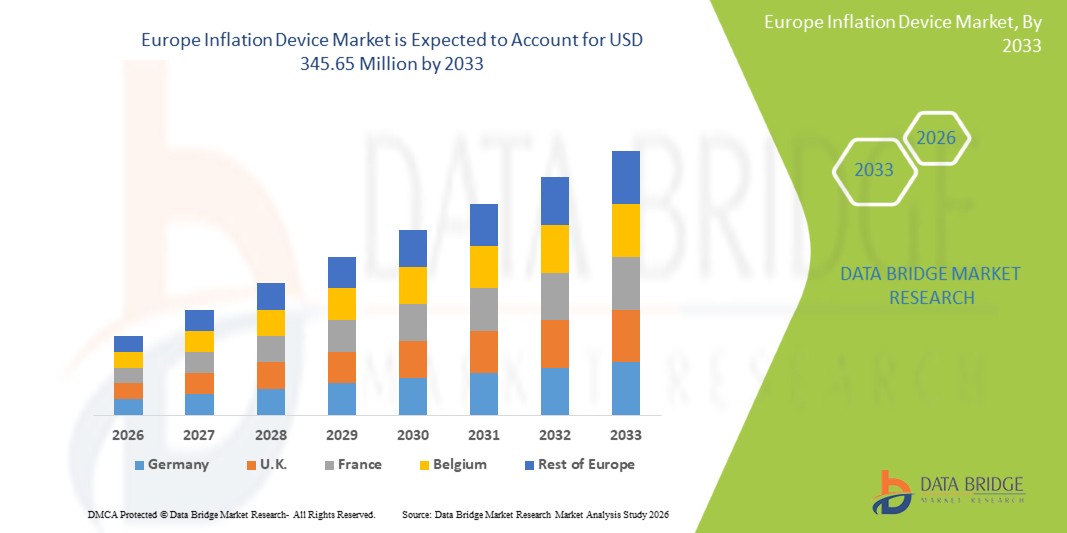
- La taille du marché du dispositif d'inflation en Europe a été évaluée à246,81 millions de dollars en 2025et devrait atteindre345,65 millions de dollars en 2033, à unTCAC de 4,30%pendant la période de prévision
- La croissance du marché est principalement due à la prévalence croissante des maladies cardiovasculaires ethypertension artérielledans les pays européens, ce qui entraîne une demande accrue de dispositifs d'inflation précis et fiables dans les hôpitaux, les cliniques et les établissements de soins à domicile
- De plus, les progrès réalisés dans les technologies numériques et automatisées de l'inflation, ainsi que la sensibilisation croissante au diagnostic et au suivi précoces, encouragent les fournisseurs de soins de santé et les patients à adopter ces dispositifs, ce qui favorise l'expansion du marché. Le renforcement des initiatives gouvernementales visant à promouvoir les soins de santé préventifs renforce encore l'adoption de dispositifs d'inflation dans toute la région
Quels sont les principaux débouchés du marché européen des dispositifs d'inflation
- Les dispositifs d'inflation, utilisés pour mesurer et surveiller la pression artérielle et aider à des procédures peu invasives, sont de plus en plus essentiels dans les hôpitaux, les laboratoires d'intervention et les cliniques en raison de leur précision, de leur facilité d'utilisation et de leur intégration à des équipements médicaux modernes.
- La demande croissante de dispositifs d'inflation est principalement motivée par la prévalence croissante des maladies cardiovasculaires, des troubles vasculaires périphériques et d'autres affections chroniques en Europe, ainsi que par l'adoption croissante de procédures d'intervention et d'initiatives préventives en matière de soins de santé.
- L'Allemagne a dominé le marché européen des dispositifs d'inflation avec la plus grande part des revenus de 37,9 % en 2025, soutenue par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé et une forte présence des principaux fabricants de dispositifs médicaux, avec des hôpitaux et des laboratoires d'intervention en tête de l'adoption
- La Pologne devrait être le pays qui connaît la croissance la plus rapide du marché européen des dispositifs d'inflation au cours de la période de prévision, grâce à l'augmentation des investissements dans les soins de santé, à la sensibilisation accrue aux procédures vasculaires cardiovasculaires et périphériques et à la modernisation des installations médicales.
- Le segment des dispositifs d'inflation numérique a dominé le marché européen des dispositifs d'inflation avec une part de marché de 47,2 % en 2025, grâce à sa grande précision, son fonctionnement convivial et sa capacité à soutenir efficacement la cardiologie interventionnelle et les procédures vasculaires périphériques
Rapport Portée et segmentation du marché des dispositifs d'inflation en Europe
|
Attributs |
Dispositif d'inflation en Europe Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché des dispositifs d'inflation en Europe
Intégration de la surveillance numérique et des fonctions automatisées
- Une tendance significative et accélérée sur le marché européen des dispositifs d'inflation est l'intégration croissante des fonctions de surveillance numérique et d'inflation automatisée, l'amélioration de la précision, de la facilité d'utilisation et de l'efficacité du flux de travail dans les environnements cliniques et interventionnels.
- Par exemple, les dispositifs numériques de contrôle de la pression permettent aux cliniciens de fixer des pressions cibles pour la cardiologie interventionnelle ou les procédures vasculaires périphériques, réduisant ainsi les ajustements manuels et les erreurs de procédure.
- Les appareils numériques avancés assurent également la surveillance en temps réel et l'enregistrement des données, ce qui permet aux fournisseurs de soins de santé de suivre les tendances de la pression et les performances des appareils, en favorisant une meilleure prise de décisions cliniques et une meilleure sécurité procédurale.
- L'intégration de la connectivité sans fil et la compatibilité avecdossier médical électroniqueLes systèmes EHR permettent un transfert sans faille des données des appareils pour la surveillance et la tenue des dossiers des patients, ce qui améliore l'efficacité opérationnelle
- Cette tendance vers des dispositifs d'inflation intelligents, automatisés et interconnectés entraîne des taux d'adoption plus élevés parmi les hôpitaux et les laboratoires d'intervention, car des entreprises comme Merit Medical développent des dispositifs avec un contrôle numérique précis, une inflation automatisée et des fonctions de connectivité de données
- La demande de dispositifs d'inflation dotés d'une surveillance numérique intégrée et de capacités automatisées augmente rapidement dans les hôpitaux et les cliniques, les fournisseurs de soins de santé privilégiant de plus en plus l'exactitude, l'efficacité et la sécurité des patients.
Dynamique du marché des dispositifs d'inflation en Europe
Chauffeur
Fréquence et procédures d'intervention
- La prévalence croissante des maladies cardiovasculaires, de l'hypertension et des troubles vasculaires périphériques en Europe est un facteur important de la demande croissante de dispositifs d'inflation en milieu clinique et interventionnel.
- Par exemple, en mars 2025, B. Braun a introduit un dispositif d'inflation numérique de nouvelle génération pour les procédures de cardiologie interventionnelle, conçu pour améliorer la précision et l'efficacité procédurale, mettant en évidence la tendance de l'adoption d'appareils technologiquement avancés
- Les hôpitaux et les laboratoires d'intervention recherchent des dispositifs d'inflation précis, fiables et faciles à utiliser pour appuyer diverses procédures, y compris le déploiement d'endoprothèses et la livraison de liquides, qui alimentent l'expansion du marché
- Une sensibilisation accrue aux soins de santé préventifs et aux interventions précoces incite les fournisseurs de soins à investir dans des dispositifs d'inflation automatisés et numériques pour améliorer les résultats des patients
- La facilité du contrôle automatisé de la pression, de l'enregistrement des données et de l'intégration avec les flux de travail cliniques propulse l'adoption dans les hôpitaux, les cliniques et les laboratoires d'intervention, tandis que la tendance à la hausse des procédures minimalement invasives favorise la croissance du marché
- L'expansion des infrastructures de soins de santé et la modernisation des hôpitaux dans des pays comme l'Allemagne, la France et la Pologne facilitent l'adoption de dispositifs d'inflation avancés
- Les initiatives gouvernementales et les politiques de remboursement appuyant les procédures d'intervention et les soins cardiovasculaires incitent les fournisseurs de soins à investir dans des dispositifs d'inflation fiables et automatisés
Restriction/Défi
Coûts élevés de l'appareil et obstacles à la conformité réglementaire
- Le coût relativement élevé des dispositifs d'inflation numériques et automatisés de pointe par rapport aux solutions de rechange manuelles pose un défi pour l'adoption, en particulier dans les petites cliniques ou les établissements de soins de santé sensibles aux prix
- Par exemple, certains hôpitaux d'Europe de l'Est ont retardé l'achat de dispositifs d'inflation numérique haut de gamme en raison de contraintes budgétaires et de considérations de coûts, malgré leurs avantages opérationnels.
- Le respect des réglementations européennes strictes en matière de dispositifs médicaux, y compris le marquage CE et les normes ISO, peut augmenter les coûts de développement et d'exploitation pour les fabricants, ce qui pourrait ralentir la pénétration du marché.
- En outre, les préoccupations concernant l'entretien des appareils, les exigences en matière d'étalonnage et la formation technique du personnel peuvent entraver l'adoption, en particulier dans les régions où les compétences techniques sont limitées
- Alors que les prix se stabilisent progressivement et que des appareils numériques plus abordables entrent sur le marché, surmonter les défis de réglementation, de coût et de formation sera crucial pour une croissance soutenue du marché européen des appareils à inflation
- Les problèmes d'interopérabilité des appareils avec les systèmes cliniques existants peuvent poser des défis pour une intégration transparente, limitant l'adoption dans certains hôpitaux et cliniques.
- Une sensibilisation et une formation limitées du personnel de santé sur les avantages des dispositifs d'inflation numérique avancés peuvent ralentir la transition des systèmes manuels aux systèmes automatisés dans certaines régions.
Portée du marché des dispositifs d'inflation en Europe
Le marché est segmenté en fonction du type, de la capacité, de l'application, de la pression, de la fonction, de l'utilisateur final et du canal de distribution.
- Par type
Sur la base du type, le marché européen des dispositifs d'inflation est segmenté en dispositifs d'inflation analogique et en dispositifs d'inflation numérique. Le segment des appareils d'inflation numérique a dominé le marché avec la plus grande part des revenus du marché de 47,2 % en 2025, grâce à sa haute précision, à son contrôle automatisé de la pression et à sa compatibilité avec les procédures interventionnelles telles que la cardiologie et les traitements vasculaires périphériques. Les hôpitaux et les laboratoires d'intervention préfèrent les appareils numériques pour la surveillance en temps réel, l'enregistrement des données et l'intégration aux dossiers de santé électroniques, ce qui améliore l'efficacité des procédures et la sécurité des patients. Les appareils numériques prennent également en charge la connectivité sans fil, permettant le transfert de données sans faille et l'intégration des flux de travail. Les fonctions automatisées telles que le déploiement de l'endoprothèse et les alarmes de pression améliorent la précision clinique. L'adoption d'appareils numériques est également appuyée par une sensibilisation accrue aux procédures et aux soins préventifs peu invasifs. Les appareils numériques offrent également des performances cohérentes pour plusieurs procédures, réduisant ainsi l'allégresse des erreurs manuelles. L'innovation continue des fabricants, y compris l'analyse prédictive et l'amélioration des conceptions ergonomiques, renforce la domination du segment.
Le segment des appareils d'inflation analogique devrait connaître la croissance la plus rapide entre 2026 et 2033 en raison de leur simplicité, de leur coût moins élevé et de leur aptitude aux cliniques et aux petits hôpitaux. Les appareils analogiques sont largement utilisés pour la surveillance de routine et les procédures non interventionnelles, où les contraintes budgétaires limitent l'adoption des appareils numériques. Elles sont appréciées pour leur facilité d'utilisation, leur entretien minimal et leur performance fiable dans des milieux cliniques de base. Les appareils analogiques nécessitent une formation technique minimale et sont très fiables dans des environnements hospitaliers variés. Leur accessibilité les rend attrayants sur les marchés européens émergents. Les appareils analogiques continuent de maintenir une forte demande en raison de la confiance clinique de longue date et de la disponibilité. Ils sont également préférés dans les régions où l'intégration des appareils numériques n'est pas possible, assurant des soins continus aux patients.
- Par capacité
Sur la base de la capacité, le marché est segmenté en dispositifs d'inflation de 20ml, 25ml, 30ml et 60ml. Le segment des dispositifs d'inflation de 30ml a dominé le marché en 2025 en raison de sa polyvalence et de son adéquation à la plupart des procédures interventionnelles, y compris le déploiement de l'endoprothèse et la livraison de fluides. Les hôpitaux et les laboratoires d'intervention préfèrent les appareils de 30ml car ils offrent une capacité suffisante pour de multiples procédures sans ajustements fréquents, ce qui améliore l'efficacité du workflow. Les appareils normalisés de 30ml assurent la compatibilité avec une large gamme de cathéters et d'outils d'intervention, simplifiant la formation et l'utilisation. Ils sont largement soutenus par les fabricants et constituent le choix par défaut dans de nombreux établissements de santé européens. Le segment bénéficie d'une forte adoption clinique, d'une fiabilité élevée et d'une rentabilité élevée. L'adoption de dispositifs de 30ml est également soutenue par la normalisation procédurale et la facilité d'entretien. Ils sont préférés pour les interventions courantes et complexes, ce qui en fait une option polyvalente pour les hôpitaux.
Le segment des dispositifs d'inflation de 60ml devrait connaître la croissance la plus rapide au cours de la période de prévision en raison de l'utilisation croissante dans les procédures d'intervention complexes nécessitant des volumes de fluides plus élevés ou des inflations successives. Les dispositifs à grande capacité sont préférés en cardiologie avancée et en procédures vasculaires périphériques. Ces dispositifs réduisent le besoin de cycles d'inflation répétés, économisent du temps et améliorent l'efficacité procédurale. L'adoption est soutenue par l'expansion des centres d'intervention en grand volume en Europe. Les dispositifs à grande capacité offrent une souplesse pour les procédures à plusieurs étapes et les interventions plus longues. Ils sont de plus en plus demandés dans les laboratoires spécialisés où la complexité procédurale exige des dispositifs fiables à volume élevé.
- Par demande
Sur la base de l'application, le marché est segmenté en cardiologie interventionnelle, procédures vasculaires périphériques, radiologie interventionnelle, procédures urologiques, procédures gastroentérologiques, etc. Le segment de la cardiologie interventionnelle a dominé le marché en 2025, en raison de la forte prévalence des maladies cardiovasculaires et du nombre croissant de procédures peu invasives. Les hôpitaux et les laboratoires d'intervention utilisent largement des dispositifs de gonflage pour le déploiement de l'endoprothèse, l'angioplastie en ballon et d'autres interventions cardiaques. La précision et la fiabilité sont essentielles, ce qui entraîne l'adoption d'appareils automatisés et numériques. Le segment bénéficie d'un solide soutien au remboursement et de volumes de procédure élevés en Allemagne, en France et au Royaume-Uni. La surveillance numérique et l'enregistrement des données renforcent encore la domination du segment. Les hôpitaux préfèrent aussi les dispositifs de cardiologie interventionnelle à des fins de normalisation et de formation du personnel. L'augmentation des progrès technologiques dans les interventions en cardiologie appuie également la croissance du marché pour ce segment.
On prévoit que le segment des procédures vasculaires périphériques connaîtra la croissance la plus rapide de 2026 à 2033 en raison de la sensibilisation accrue aux maladies des artères périphériques, de l'augmentation de la demande d'interventions peu invasives et de l'adoption de dispositifs d'inflation avancés capables de soutenir diverses procédures vasculaires. La croissance est soutenue par l'augmentation des investissements dans les centres vasculaires spécialisés. Les procédures vasculaires périphériques exigent une précision, ce qui entraîne la demande de dispositifs de gonflage numérique avancés. L'augmentation de la prévalence des troubles vasculaires périphériques dans la population vieillissante contribue également à l'adoption. Les hôpitaux élargissent les services d'intervention pour traiter efficacement les complications vasculaires. Les dispositifs numériques d'inflation facilitent des interventions périphériques plus sûres et plus rapides, ce qui accélère la croissance.
- Par pression
Sur la base de la pression, le marché est segmenté en 30 atm, 40 atm, 55 atm et autres. Le segment 30 atm a dominé le marché en 2025 car il est largement utilisé dans les procédures d'intervention standard et fournit une pression suffisante pour la plupart des applications de déploiement d'endoprothèses et de livraison de fluides. Les hôpitaux et les laboratoires d'intervention préfèrent les appareils de 30 atm pour la sécurité, la cohérence et la fiabilité. Ils sont compatibles avec la plupart des cathéters et des outils d'intervention, ce qui les rend standard en pratique clinique. L'adoption est appuyée par une forte confiance clinique et une facilité de manipulation. Le segment simplifie également la formation du personnel et la normalisation des procédures. Les appareils 30 atm sont rentables et largement disponibles, ce qui en fait un choix privilégié pour la plupart des hôpitaux européens. Leur fiabilité et leur simplicité les rendent idéales pour les procédures de routine dans les grands et les petits hôpitaux.
Le segment des 55 atm devrait connaître la croissance la plus rapide entre 2026 et 2033 en raison de son application dans les procédures à haute pression comme la cardiologie complexe et les interventions périphériques. Des dispositifs à haute pression sont nécessaires pour les procédures avancées afin d'assurer le succès de la procédure. L'adoption est motivée par le nombre croissant d'interventions complexes et la disponibilité de conceptions d'appareils de pointe. Les hôpitaux qui effectuent des interventions à haut risque préfèrent les dispositifs de 55 atm pour maintenir la sécurité procédurale. L'augmentation de la demande de dispositifs haute pression est également due à l'augmentation des centres d'intervention spécialisés en Europe.
- Par fonction
Sur la base de la fonction, le marché est segmenté en déploiement de l'endoprothèse et livraison fluide. Le segment du déploiement de l'endoprothèse a dominé le marché en 2025 en raison de l'utilisation généralisée en cardiologie interventionnelle et des exigences essentielles pour un placement précis. Les dispositifs de gonflage numériques avec contrôle automatisé et rétroaction en temps réel sont hautement préférés pour le déploiement de l'endoprothèse, assurant la précision procédurale. Les hôpitaux privilégient l'exactitude, la sécurité et l'intégration aux systèmes de surveillance clinique. Le segment bénéficie de lignes directrices cliniques solides recommandant une inflation automatisée. L'adoption est motivée par des taux de réussite plus élevés en matière de procédure et par la réduction des risques de complications. Les dispositifs de déploiement d'endoprothèses améliorent également l'efficacité procédurale et réduisent les erreurs de l'opérateur. Les hôpitaux et les laboratoires d'intervention préfèrent les dispositifs de déploiement d'endoprothèses pour des protocoles normalisés et des procédures plus sécuritaires.
Le segment de la distribution de liquides devrait connaître la croissance la plus rapide de 2026 à 2033 en raison de la demande croissante de procédures peu invasives nécessitant une administration précise de liquides, en particulier dans les interventions vasculaires et gastroentérologiques périphériques. Le segment est soutenu par les progrès technologiques et l'intégration avec les systèmes de surveillance numérique. Les dispositifs de livraison fluides offrent une polyvalence pour les interventions multi-procédures et améliorent la sécurité procédurale. La sensibilisation accrue aux normes de sécurité des patients encourage l'adoption de dispositifs de distribution de liquides. Les cliniques et les hôpitaux intègrent de plus en plus des dispositifs automatisés de distribution de fluides pour améliorer l'efficacité.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, laboratoires d'intervention et cliniques. Le segment des hôpitaux a dominé le marché en 2025, sous l'impulsion d'une infrastructure avancée, d'un volume élevé de procédures et de l'adoption de dispositifs d'inflation automatisés. Les hôpitaux accordent la priorité à la précision, à la sécurité et à l'intégration numérique. Les économies d'échelle et les filières d'approvisionnement structurées facilitent l'adoption de dispositifs haut de gamme. Les hôpitaux effectuent souvent des essais cliniques et adoptent rapidement de nouvelles technologies, ce qui augmente la part de marché. Le segment bénéficie d'investissements continus dans l'équipement d'intervention avancé. Les hôpitaux offrent également une formation et des flux de travail normalisés en matière de procédures, en faisant de plus en plus appel à des dispositifs automatisés.
Le segment des laboratoires d'intervention devrait connaître la croissance la plus rapide entre 2026 et 2033 en raison du nombre croissant de procédures spécialisées peu invasives. La croissance est motivée par l'investissement dans des infrastructures spécifiques aux procédures et l'adoption de dispositifs de haute précision. Les laboratoires d'intervention bénéficient de l'intégration des appareils numériques, de l'efficacité des workflows et de la réduction des délais d'intervention. L'augmentation des volumes de procédures et des services vasculaires spécialisés contribue à la croissance des segments. Le segment adopte de plus en plus des dispositifs automatisés et de grande capacité pour de meilleurs résultats pour les patients.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs, ventes au détail et distributeurs tiers. Le segment des appels d'offres directs a dominé le marché en 2025 en raison des achats à grande échelle effectués par les hôpitaux et les laboratoires d'intervention au moyen de contrats institutionnels et d'appels d'offres gouvernementaux. Les appels d'offres directs facilitent les relations entre les fournisseurs, les prix négociés et les ententes de service à long terme. Les hôpitaux bénéficient de forfaits groupés comprenant la formation, l'entretien et la garantie. L'adoption est également appuyée par des chaînes d'approvisionnement prévisibles et l'efficacité des achats. L'appel d'offres direct est préféré pour les appareils numériques de grande valeur ayant des besoins de maintenance complexes. Ce canal assure la livraison, le soutien et la conformité en temps opportun aux normes réglementaires.
Le segment des distributeurs tiers devrait connaître la croissance la plus rapide entre 2026 et 2033 en raison de l'élargissement de la portée aux cliniques plus petites et aux hôpitaux émergents. Les distributeurs permettent l'accès aux appareils analogiques et numériques à travers l'Europe. La croissance est soutenue par l'expansion des infrastructures de soins de santé et des réseaux de distribution dans les régions mal desservies. Les distributeurs fournissent également un soutien technique et une formation aux petites installations, ce qui favorise l'adoption. Ils facilitent l'achat rentable des plus petits hôpitaux et cliniques. Accroître les partenariats entre les distributeurs et les fabricants pour accroître la disponibilité des appareils et la pénétration du marché.
Europe Inflation Device Market Analyse régionale
- L'Allemagne a dominé le marché européen des dispositifs d'inflation avec la plus grande part des revenus de 37,9 % en 2025, soutenue par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé et une forte présence des principaux fabricants de dispositifs médicaux, avec des hôpitaux et des laboratoires d'intervention en tête de l'adoption
- Les hôpitaux et les laboratoires d'intervention en Allemagne accordent une grande importance à la précision, à la fiabilité et aux capacités de surveillance en temps réel offertes par les dispositifs d'inflation modernes, qui améliorent la sécurité procédurale, améliorent l'efficacité des flux de travail et soutiennent l'intégration avec les dossiers médicaux électroniques
- La France et le Royaume-Uni sont des marchés importants dans la région, les fournisseurs de soins de santé accordant la priorité aux dispositifs de haute précision pour la cardiologie interventionnelle, aux interventions vasculaires périphériques et aux opérations chirurgicales peu invasives, ce qui favorise la cohérence des résultats cliniques dans les grands hôpitaux.
Le marché allemand des dispositifs d'inflation
Le marché allemand des dispositifs d'inflation a enregistré la plus grande part des revenus en 2025, alimentée par les infrastructures de santé avancées du pays, des volumes élevés de procédures et l'accent mis sur la précision clinique. Les hôpitaux et les cliniques spécialisées privilégient les dispositifs à haute précision pour la cardiologie interventionnelle, les procédures vasculaires périphériques et la radiologie. L'adoption est en outre appuyée par des politiques de remboursement, des initiatives gouvernementales en matière de soins cardiovasculaires et la préférence pour des appareils technologiquement avancés dotés de capacités de surveillance numérique.
France Aperçu du marché des appareils d'inflation
Le marché des dispositifs d'inflation en France devrait se développer à un TCAC considérable au cours de la période de prévision, en raison de l'augmentation des volumes procéduraux en cardiologie interventionnelle et en traitements vasculaires périphériques. Les hôpitaux et les cliniques adoptent des dispositifs numériques d'inflation pour assurer l'efficacité des procédures, minimiser les erreurs et améliorer la sécurité des patients. Une sensibilisation accrue aux interventions minimalement invasives et aux cadres de soutien au remboursement favorise l'adoption. La France voit également des mises à niveau constantes des appareils analogiques aux appareils numériques, en particulier dans les centres de santé urbains.
Aperçu du marché des dispositifs d'inflation au Royaume-Uni
On s'attend à ce que le marché des dispositifs d'inflation du Royaume-Uni augmente avec un TCAC remarquable, alimenté par le nombre croissant d'interventions cardiovasculaires et vasculaires et la demande croissante de dispositifs automatisés de haute précision. Les hôpitaux se concentrent sur l'intégration avec les dossiers de santé électroniques et les systèmes de surveillance en temps réel, ce qui favorise l'efficacité des processus et les procédures normalisées. L'adoption de dispositifs numériques d'inflation dans les laboratoires d'intervention est encore stimulée par des lignes directrices cliniques mettant l'accent sur la sécurité et la précision. Les infrastructures de soins de santé avancées et la main-d'œuvre qualifiée soutiennent une croissance soutenue.
Poland Inflation Device Market Insight
Le marché polonais des dispositifs d'inflation devrait croître à un TCAC important au cours de la période de prévision, en raison de l'augmentation des investissements dans l'infrastructure des soins de santé, de la modernisation des hôpitaux et de l'augmentation du volume des procédures. Les hôpitaux et les cliniques adoptent progressivement des dispositifs d'inflation numériques et automatisés pour améliorer l'exactitude des procédures, la sécurité et l'efficacité opérationnelle. Les initiatives gouvernementales visant à élargir les procédures et les programmes de formation peu invasifs pour les professionnels de la santé appuient davantage l'adoption. Le marché assiste à des mises à niveau des appareils analogiques aux appareils numériques, en particulier dans les hôpitaux urbains et les centres d'intervention spécialisés. La Pologne est en train de devenir l'un des marchés les plus dynamiques d'Europe de l'Est en raison de la prise de conscience croissante des maladies cardiovasculaires et vasculaires et de l'accès croissant aux technologies médicales de pointe.
Quelles sont les meilleures entreprises en Europe sur le marché des dispositifs d'inflation
L'industrie des dispositifs d'inflation en Europe est principalement dirigée par des entreprises bien établies, notamment:
- Boston Scientific Corporation (États-Unis)
- Medtronic (Irlande)
- B. Braun SE (Allemagne)
- Cuire (États-Unis)
- Teleflex Incorporated (États-Unis)
- CONMED Corporation (États-Unis)
- Merit Medical Systems, Inc. (États-Unis)
- Cardinal Health (États-Unis)
- Olympus Corporation (Japon)
- Société Terumo (Japon)
- iVascular S.L.U. (Espagne)
- Biosenseurs International Group, Ltd. (Suisse)
- Biotronik SE & Co. KG (Allemagne)
- Vygon SAS (France)
- US Endovascular, LLC (États-Unis)
- AngioDynamics, Inc. (États-Unis)
- C.R. Bard (États-Unis)
- Stryker (États-Unis)
- NIPRO CORPORATION (Japon)
Quelles sont les évolutions récentes en Europe sur le marché des dispositifs d'inflation
- En août 2025, MicroPort CardioFlow MedTech a reçu l'approbation CE pour son cathéter à ballons Alwide® Plus, ce qui en fait le quatrième produit autorisé pour le marché européen. L'approbation permet son utilisation dans le TAVI et les procédures d'intervention connexes, ce qui pourrait stimuler la demande de dispositifs d'inflation dans toute l'Europe
- En août 2025, Getinge a annoncé le rétablissement de l'EU CE Mark pour sa pompe à ballons intraaortiques Cardiosave (IABP), après une suspension temporaire depuis mars 2024. Le rétablissement suit les améliorations de conception et les efforts de conformité réglementaire, ce qui signifie que l'appareil peut être fourni à nouveau dans tous les pays marque CE d'ici le quatrième trimestre 2025
- En mai 2024, Merit Medical Systems a lancé l'outil d'inflation analogique basixSKY Inflation Device conçu pour une inflation rapide et une facilité d'utilisation élargissant son portefeuille de produits utilisés dans les procédures d'angioplastie et d'endoprothèse. Alors que le lancement était aux États-Unis, Merit sert les marchés mondiaux, y compris l'Europe; ces nouveaux produits influencent généralement l'offre et la dynamique concurrentielle des dispositifs d'inflation à l'échelle internationale.
- En avril 2024, le marché européen des cathéters de ballons non conformes à haute pression a connu une expansion notable, en particulier en Allemagne, où de grands volumes de procédures interventionnelles telles que PCI et TAVI sont effectués. Cette poussée soutient indirectement l'augmentation de la demande de dispositifs d'inflation en Europe
- En novembre 2022, Merit Medical a publié un autre dispositif ergonomique, le dispositif d'inflation basixALPHA, destiné à simplifier l'angioplastie par une préparation à la main et une inflation simplifiée. Cela améliore la gamme des dispositifs d'inflation disponibles à l'échelle mondiale et peut accélérer l'adoption dans les cliniques et les laboratoires d'intervention, y compris les installations européennes qui fournissent des produits internationaux
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











