



Segmentation du marché européen de l'automatisation des laboratoires, par type de produit (équipements, logiciels et informatique, analyseurs), type d'automatisation (automatisation modulaire et automatisation complète des laboratoires), application (découverte de médicaments, diagnostic clinique, solutions de génomique, solutions de protéomique, bioanalyse, ingénierie des protéines, lyophilisation, biologie des systèmes, chimie analytique et autres), utilisateurs finaux (biotechnologie et industrie pharmaceutique, hôpitaux et laboratoires, établissements de recherche et d'enseignement, et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de l'automatisation des laboratoires en Europe
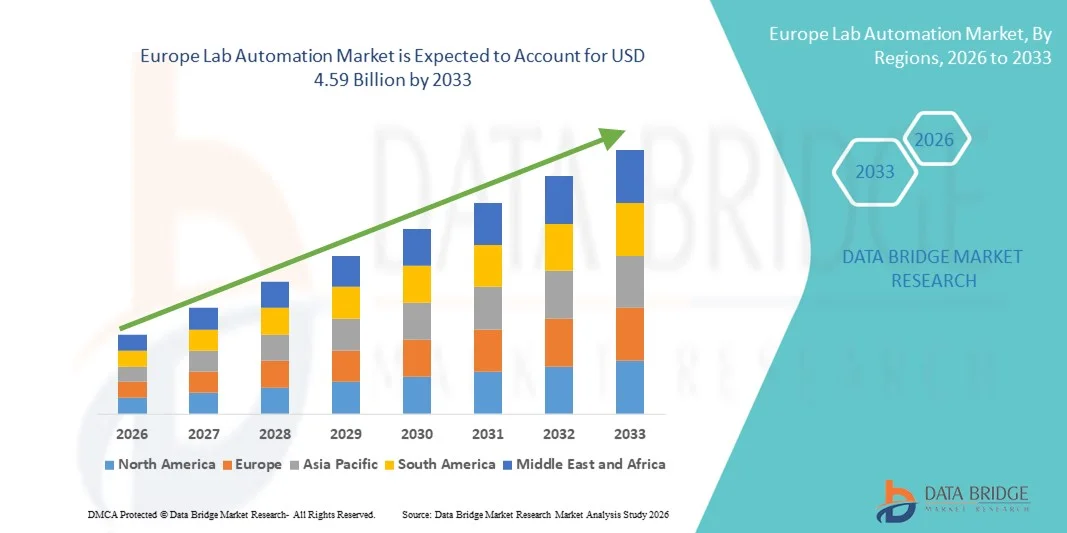
- Selon Data Bridge études de marché Analyse La taille du marché européen de l'automatisation des laboratoires a été évaluée à2,88 milliards de dollars en 2025et devrait atteindre4,59 milliards de dollars en 2033, à unTCAC de 6,0%pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'adoption croissante d'équipements de laboratoire automatisés et de systèmes robotiques avancés, ce qui permet une plus grande efficacité, une plus grande précision et un meilleur débit dans les laboratoires de recherche et les laboratoires cliniques.
- De plus, la demande croissante de flux de travail simplifiés en laboratoire, la réduction des erreurs humaines et des solutions opérationnelles rentables font de l'automatisation des laboratoires un élément clé des laboratoires modernes. Ces facteurs convergents accélèrent l'adoption des technologies d'automatisation de laboratoire, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Europe Valeur de marché (2025): 2,88 milliards de dollars
- Valeur marchande prévue (2033): 4,59 milliards de dollars
- Prévisions CAGR (2026-2033): 6.0%
Quels sont les principaux débouchés du marché européen de l'automatisation des laboratoires
- L'automatisation des laboratoires, qui comprend des équipements automatisés de laboratoire, des logiciels et de l'informatique, et des analyseurs, devient une composante essentielle des laboratoires modernes de recherche, cliniques et industriels des secteurs public et privé en raison de l'amélioration de l'efficacité, de la précision et de la reproductibilité des expériences.
- La demande croissante d'automatisation de laboratoire est principalement due à la nécessité d'augmenter le débit de laboratoire, de réduire les erreurs humaines et d'optimiser les coûts opérationnels, ainsi que les investissements croissants en R-D et en biotechnologie dans toute l'Europe.
- L'Allemagne a dominé le marché européen de l'automatisation des laboratoires avec la plus grande part des revenus de 38,7 % en 2025, soutenue par des infrastructures de recherche avancées, l'adoption de technologies de pointe et une forte présence d'acteurs clés de l'industrie, avec une forte croissance des solutions automatisées de laboratoire dans les laboratoires pharmaceutiques, cliniques et de recherche universitaire
- La Pologne devrait être le pays qui connaît la croissance la plus rapide sur le marché européen de l'automatisation des laboratoires au cours de la période de prévision en raison de l'augmentation des investissements dans la recherche en santé et en sciences de la vie, associée à la modernisation des installations de laboratoire.
- Le segment des équipements a dominé le marché européen de l'automatisation des laboratoires avec une part de marché de 42,3 % en 2025, en raison de son rôle essentiel dans le soutien à diverses applications telles que la découverte de médicaments, le diagnostic clinique, la génomique, la protéomique et la chimie analytique dans les laboratoires de biotechnologie, pharmaceutique et universitaire.
Rapport Portée et segmentation du marché de l'automatisation des laboratoires en Europe
|
Attributs |
Europe Lab Automation Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances clés du marché européen de l'automatisation des laboratoires
Intégration de l'intelligence artificielle et de l'analyse avancée dans les flux de travail en laboratoire
- Une tendance significative et accélérée sur le marché européen de l'automatisation des laboratoires est l'intégration croissante deintelligence artificielle(AI) et l'analyse avancée des données dans le matériel et les logiciels de laboratoire, en améliorant la précision expérimentale, les prévisions et l'optimisation des flux de travail
- Par exemple, la plate-forme robotisée Fluent de Tecans exploite des protocoles pilotés par l'IA pour optimiser les opérations de manipulation des liquides et réduire les erreurs expérimentales, tandis que les solutions informatiques de laboratoire de PerkinElmerAnalyse prédictivepour le suivi des échantillons et les résultats des expériences
- L'intégration de l'IA dans l'automatisation de laboratoire permet des fonctionnalités telles que la maintenance prédictive, la planification intelligente des expériences et la détection d'anomalies en temps réel dans les essais, l'amélioration de la productivité et la réduction des temps d'arrêt opérationnels
- L'intégration transparente des systèmes d'automatisation de laboratoire avec les plateformes informatiques basées sur le cloud permet une surveillance et un contrôle centralisés de plusieurs instruments et workflows, créant ainsi un environnement de gestion de laboratoire unifié
- Cette tendance vers des systèmes de laboratoire plus intelligents, axés sur les données et interconnectés modifie fondamentalement les attentes en matière d'efficacité et de reproductibilité de la recherche. Par conséquent, des entreprises comme Hamilton Company développent des systèmes automatisés de traitement des liquides compatibles avec l'IA avec des fonctionnalités pour l'optimisation du flux de travail et le soutien en temps réel à la décision
- La demande de solutions d'automatisation de laboratoire avec des capacités intégrées d'intelligence artificielle et d'analyse augmente rapidement dans les laboratoires pharmaceutiques, de biotechnologie et de recherche universitaire, car les institutions privilégient de plus en plus l'efficacité, la précision et les capacités à haut débit
- Une attention accrue accordée à la médecine personnalisée et aux applications génomiques à haut débit stimule la demande de plates-formes d'automatisation capables de traiter efficacement les ensembles de données à grande échelle et complexes
Europe Lab Automation Marché Dynamique
Chauffeur
Accroître les investissements dans la R-D et le besoin d'efficacité des flux de travail
- L'augmentation des investissements dans les produits pharmaceutiques, la biotechnologie et la recherche clinique, associée à la nécessité de rationaliser les flux de travail des laboratoires, est un facteur important de la demande accrue de solutions d'automatisation des laboratoires.
- Par exemple, en mars 2025, Sartorius a annoncé une expansion de ses solutions de laboratoire automatisées pour la R-D biopharmaceutique, ciblant le développement d'essais plus rapides et plus reproductibles
- Alors que les établissements de recherche et les laboratoires commerciaux cherchent à obtenir un rendement plus élevé et à réduire les erreurs humaines, les systèmes automatisés offrent une manipulation précise, des protocoles normalisés et une intégration avec les systèmes de gestion de l'information des laboratoires (SIGI), offrant des avantages opérationnels convaincants.
- De plus, l'adoption croissante d'applications de dépistage à haut débit, de génomique et de protéomique fait de l'automatisation des laboratoires une composante essentielle de l'infrastructure de recherche moderne.
- Le besoin croissant de flux de travail expérimentaux évolutifs, rentables et reproductibles, ainsi que la pression croissante pour accélérer la découverte et le diagnostic de médicaments, propulsent l'adoption de l'automatisation des laboratoires en Europe
- Les initiatives de financement public et privé visant à moderniser les laboratoires et à promouvoir l'innovation en biotechnologie accélèrent encore l'adoption des technologies d'automatisation
- L'expansion du secteur du diagnostic biopharmaceutique et clinique dans des pays comme l'Allemagne, la France et la Suisse crée des possibilités supplémentaires pour les équipements d'automatisation de laboratoire et l'adoption de logiciels
Restriction/Défi
Coût élevé et complexité de l'intégration
- L'investissement initial relativement élevé requis pour les équipements d'automatisation de laboratoire et les solutions informatiques de pointe pose un défi important à une plus grande pénétration du marché, en particulier pour les petits laboratoires ou les établissements universitaires.
- Par exemple, des systèmes d'automatisation modulaire sophistiqués de sociétés telles que Beckman Coulter peuvent coûter plusieurs centaines de milliers d'euros, les rendant moins accessibles pour les laboratoires à budget restreint
- Les problèmes d'intégration, y compris la compatibilité entre différents instruments et plates-formes logicielles, nécessitent des ressources supplémentaires, des compétences techniques et une formation, un ralentissement de l'adoption et une complexité opérationnelle croissante.
- En outre, les préoccupations concernant la sécurité des données et le respect des exigences réglementaires strictes dans les laboratoires cliniques et de recherche peuvent restreindre le déploiement de solutions d'automatisation connectées
- Bien que les coûts diminuent progressivement et que les solutions modulaires offrent des options évolutives, la complexité perçue et les investissements initiaux élevés demeurent des obstacles à l'adoption généralisée, en particulier dans des laboratoires plus petits ou limités en ressources.
- Surmonter ces défis au moyen de protocoles d'intégration normalisés, d'interfaces logicielles conviviales et de paquets d'automatisation rentables sera vital pour une croissance soutenue du marché européen de l'automatisation des laboratoires
- Le manque de personnel qualifié capable d'exploiter et de maintenir des systèmes automatisés avancés continue de restreindre l'adoption dans certains laboratoires de recherche et d'enseignement.
- La variabilité des cadres réglementaires régionaux dans toute l'Europe peut ralentir la mise en œuvre et la commercialisation de solutions d'automatisation avancées, nécessitant des ressources supplémentaires en matière de conformité
Marché européen de l'automatisation des laboratoires
Le marché est segmenté selon le type de produit, le type d'automatisation, l'application et l'utilisateur final
- Par type de produit
Sur la base du type de produit, le marché européen de l'automatisation des laboratoires est segmenté en équipements, logiciels et informatique, et analyseurs. Le segment des équipements a dominé le marché avec la plus grande part de chiffre d'affaires de 42,3% en 2025, sous l'impulsion du rôle essentiel des instruments tels que les gestionnaires automatiques de liquides, les bras robotiques et les lecteurs de microplaques dans les laboratoires modernes. Ces systèmes offrent une grande précision, une reproductibilité et une évolutivité dans toutes les applications telles que la découverte de médicaments, le diagnostic clinique et la protéomique, ce qui les rend indispensables dans les milieux de recherche et biopharmaceutiques. La forte demande est également soutenue par la nécessité de flux de travail à haut débit et de réduction de l'intervention humaine. Des laboratoires de pays comme l'Allemagne, la France et la Suisse investissent massivement dans des équipements automatisés pour améliorer la productivité et l'efficacité. La compatibilité de l'équipement automatisé avec d'autres systèmes de laboratoire et plateformes informatiques renforce également sa position sur le marché. En outre, les innovations technologiques continues, y compris les conceptions modulaires et les fonctionnalités assistées par l'IA, maintiennent la croissance dans ce segment.
Le secteur des logiciels et de l'informatique devrait connaître la croissance la plus rapide de 2026 à 2033 en raison du besoin croissant de gestion des données, de l'intégration des systèmes de gestion de l'information de laboratoire (SIGI) et de l'analyse avancée. Les solutions basées sur le cloud et les logiciels basés sur l'IA permettent la surveillance à distance, l'optimisation des flux de travail et la maintenance prédictive. Les laboratoires universitaires et industriels adoptent rapidement des plateformes logicielles pour améliorer la collaboration, améliorer l'intégrité des données et accélérer les résultats de la recherche. L'augmentation de la demande de conformité, de rapports réglementaires et de connectivité transparente entre les laboratoires multi-sites favorise l'adoption de carburants. Comme les laboratoires gèrent de plus en plus des ensembles de données complexes de la recherche en génomique et en protéomique, le besoin de solutions informatiques sophistiquées stimulera le TCAC dans ce segment.
- Par type d'automatisation
Sur la base du type d'automatisation, le marché est segmenté en automatisation modulaire et automatisation totale de laboratoire. Le segment de l'automatisation modulaire a dominé le marché avec une part de 55,1% en 2025, car les laboratoires préfèrent des solutions flexibles et personnalisables qui peuvent être intégrées avec des équipements existants. Les systèmes modulaires permettent des mises à niveau progressives, permettant aux laboratoires d'optimiser les flux de travail sans investissement initial significatif. Leur capacité d'adaptation à diverses applications, de la découverte de médicaments aux diagnostics cliniques, les rend largement populaires en Europe. Les laboratoires bénéficient également d'un temps d'arrêt réduit, d'un débit amélioré et d'une maintenance plus facile avec des configurations modulaires. L'Allemagne, le Royaume-Uni et la France sont les premiers pays à adopter l'automatisation modulaire en raison des infrastructures de recherche avancées et des dépenses élevées en R-D. De plus, les systèmes modulaires offrent une meilleure évolutivité aux laboratoires qui se développent en génomique à haut débit et en applications protéomiques.
Le segment total de l'automatisation de laboratoire devrait connaître la croissance la plus rapide de 2026 à 2033 en raison de la demande croissante de solutions automatisées de bout en bout entièrement intégrées. L'automatisation totale des laboratoires réduit l'intervention manuelle, minimise les erreurs humaines et améliore la reproductibilité dans les laboratoires à volume élevé. L'accent de plus en plus mis sur la R-D biopharmaceutique, le diagnostic clinique et la médecine personnalisée est à l'origine de la nécessité de flux de travail entièrement automatisés. Des pays comme la Pologne, la République tchèque et la Suède investissent dans l'automatisation totale des laboratoires pour moderniser les laboratoires et soutenir la collaboration multi-site. L'adoption croissante de la robotique assistée par l'IA et de plates-formes analytiques intégrées accélère encore la croissance de ce segment.
- Par demande
Sur la base de l'application, le marché est segmenté en découverte de médicaments, diagnostics cliniques, solutions génomiques, solutions protéomiques, bioanalyse, génie des protéines, lyophilisation, biologie du système, chimie analytique, etc. Le segment de la découverte de médicaments a dominé le marché avec une part de 40,6% en 2025, en raison de la forte demande de dépistage automatisé à haut débit, de préparation d'échantillons et de reproductibilité des essais dans la recherche pharmaceutique. Les systèmes automatisés permettent d'identifier plus rapidement le plomb, de réduire les coûts opérationnels et de réduire au minimum les erreurs humaines, ce qui est crucial pour la mise au point de médicaments concurrentiels. Des centres pharmaceutiques européens comme l'Allemagne, la Suisse et le Royaume-Uni investissent massivement dans des plateformes automatisées de découverte de médicaments pour accélérer les délais de R-D. La collaboration entre les entreprises d'automatisation et les instituts de recherche renforce encore l'adoption. De plus, les exigences réglementaires relatives à l'intégrité des données dans les processus de découverte de médicaments renforcent le besoin de systèmes d'automatisation fiables.
Le segment des solutions génomiques devrait connaître la croissance la plus rapide de 2026 à 2033 en raison de la demande croissante de médecine personnalisée, du séquençage de la prochaine génération et de l'analyse génomique à haut débit. Les plateformes automatisées améliorent la manipulation des échantillons, réduisent les risques de contamination et permettent un traitement efficace des grands ensembles de données génomiques. Les pays qui investissent dans des initiatives de médecine de précision, comme la France, l'Espagne et les Pays-Bas, adoptent rapidement des solutions d'automatisation axées sur la génomique. L'intégration avec l'IA et l'analyse basée sur le cloud améliore encore l'efficacité et l'évolutivité. Les applications croissantes dans les domaines du diagnostic, de la recherche sur les maladies et de la découverte de biomarqueurs continuent de propulser de solides TCAC dans ce segment.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en biotechnologies et pharmaceutiques, hôpitaux et laboratoires, instituts de recherche et universitaires, et autres. Le segment de la biotechnologie et des produits pharmaceutiques a dominé le marché avec une part de 44,5 % en 2025, car ces organisations ont besoin de flux de travail à haut rendement et reproductibles pour la R-D, les essais cliniques et la fabrication de médicaments. La complexité croissante des expériences biologiques, conjuguée à la nécessité d'une conformité réglementaire et d'une commercialisation plus rapide, entraîne des investissements dans l'automatisation des laboratoires. Les centres pharmaceutiques et biotechnologiques européens, dont l'Allemagne, la Suisse et le Royaume-Uni, sont les principaux adoptants de systèmes automatisés pour améliorer la productivité et la précision. Les collaborations avec les fournisseurs de solutions d'automatisation et les fabricants d'instruments soutiennent davantage la mise en œuvre. De plus, ces utilisateurs finaux bénéficient de systèmes d'automatisation de laboratoire modulaires et complets qui peuvent gérer efficacement les flux de travail génomiques, protéomiques et de chimie analytique.
Le secteur de la recherche et des établissements universitaires devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'augmentation des investissements dans l'enseignement des sciences de la vie, la recherche universitaire et les programmes de modernisation des laboratoires financés par le gouvernement. L'automatisation permet aux établissements d'effectuer des expériences à haut débit, de réduire les erreurs manuelles et d'améliorer la reproductibilité dans les laboratoires d'enseignement et de recherche. Des pays comme la Pologne, la République tchèque et la Suède apparaissent comme des marchés en croissance rapide pour l'automatisation des laboratoires universitaires. L'intégration des solutions d'IA, de robotique et d'informatique améliore les capacités de recherche, de collaboration et de gestion des données. L'accent croissant mis sur la génomique, la protéomique et la biologie du système dans les universités accélère encore l'adoption dans ce segment.
Europe Lab Automation Marché Analyse régionale
- L'Allemagne a dominé le marché européen de l'automatisation des laboratoires avec la plus grande part des revenus de 38,7 % en 2025, soutenue par des infrastructures de recherche avancées, l'adoption de technologies de pointe et une forte présence d'acteurs clés de l'industrie, avec une forte croissance des solutions automatisées de laboratoire dans les laboratoires pharmaceutiques, cliniques et de recherche universitaire
- Les laboratoires du pays accordent une grande importance à l'efficacité, à l'exactitude et à la reproductibilité de l'équipement automatisé, des logiciels et des analyseurs pour toutes les applications telles que la découverte de médicaments, le diagnostic clinique et les solutions génomiques.
- Cette large adoption est en outre soutenue par des initiatives gouvernementales visant à promouvoir la modernisation des laboratoires, des budgets de R-D jetables élevés et des collaborations entre les fournisseurs d'automatisation et les instituts de recherche, faisant de l'Allemagne le principal pôle de solutions d'automatisation des laboratoires en Europe.
Le point de vue du marché de l'automatisation des laboratoires au Royaume-Uni
On s'attend à ce que le marché de l'automatisation des laboratoires au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'importance croissante accordée à la R-D biopharmaceutique, à la génomique et à la médecine personnalisée. De plus, les laboratoires universitaires et cliniques adoptent des systèmes automatisés pour améliorer l'efficacité des processus et la reproductibilité des données. La solide infrastructure de recherche du Royaume-Uni, conjuguée à des initiatives gouvernementales appuyant la modernisation des laboratoires, devrait continuer de stimuler la croissance du marché. L'intégration de l'équipement robotique avec les logiciels de laboratoire et les plateformes informatiques renforce encore l'adoption en fournissant des opérations simplifiées et des capacités de surveillance en temps réel.
Allemagne Lab Automation Market Insight
Le marché allemand de l'automatisation des laboratoires devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par des investissements élevés dans les produits pharmaceutiques, la biotechnologie et la recherche clinique et par l'importance croissante accordée aux technologies de laboratoire de pointe. L'Allemagne dispose d'une infrastructure de recherche bien établie et met l'accent sur l'innovation pour promouvoir l'adoption d'équipements de laboratoire automatisés, d'analyseurs et de solutions informatiques. L'intégration de l'automatisation de laboratoire avec l'IA et l'analyse améliore le débit, la reproductibilité et l'efficacité opérationnelle. Le cadre réglementaire et l'engagement du pays en faveur de la précision et de la qualité appuient davantage l'adoption dans les laboratoires universitaires et commerciaux, en particulier dans les domaines de la découverte de médicaments, du diagnostic clinique et de la génomique.
France Lab Automation Market Insight
Le marché français de l'automatisation des laboratoires est sur le point de croître à un TCAC fort pendant la période de prévision, en raison de l'intensification des activités de R-D dans les domaines pharmaceutique, biotechnologique et clinique. Les laboratoires français adoptent des équipements et des logiciels automatisés pour améliorer l'efficacité, réduire les erreurs humaines et assurer une reproductibilité des données de haute qualité. Le soutien gouvernemental à l'innovation et à la modernisation des laboratoires, ainsi que les collaborations entre établissements universitaires et fournisseurs d'automatisation, stimulent l'expansion du marché. L'accent de plus en plus mis sur la génomique à haut débit et les applications protéomiques accélère encore l'adoption, notamment dans les principaux centres de recherche tels que Paris et Lyon.
Poland Lab Automation Market Insight
Le marché polonais de l'automatisation des laboratoires devrait connaître le TCAC le plus rapide au cours de la période de prévision, en raison de l'augmentation des investissements dans les laboratoires de biotechnologie, de pharmacie et de recherche universitaire. Les laboratoires polonais adoptent des équipements, des logiciels et des analyseurs automatisés afin d'améliorer l'efficacité du travail, la reproductibilité et l'intégrité des données. Les initiatives gouvernementales visant à moderniser l'infrastructure de recherche et à promouvoir l'innovation accélèrent l'adoption. L'accent de plus en plus mis sur les applications à haut débit, y compris la génomique, la protéomique et le diagnostic clinique, crée une forte demande de solutions d'automatisation. La collaboration entre les instituts de recherche locaux et les fournisseurs internationaux d'automatisation améliore l'accessibilité aux systèmes avancés.
Europe Lab Automation Part de marché
L'industrie européenne de l'automatisation des laboratoires est principalement dirigée par des entreprises bien établies, notamment:
- Thermo Fisher Scientific (États-Unis)
- Siemens Healthineers AG (Allemagne)
- Beckman Coulter (États-Unis)
- Eppendorf SE (Allemagne)
- Technologies Agilent (États-Unis)
- PerkinElmer (États-Unis)
- Danaher (États-Unis)
- Groupe Tecan (Suisse)
- QIAGEN (Pays-Bas)
- Société Hamilton (États-Unis)
- BD (États-Unis)
- Hudson Robotics (États-Unis)
- F. Hoffmann La Roche (Suisse)
- Abbott (États-Unis)
- BioMérieux (France)
- Sartorius AG (Allemagne)
- Analytik Jena (Allemagne)
- Inpeco (Suisse)
- Arenta (États-Unis)
Quelles sont les évolutions récentes du marché européen de l'automatisation des laboratoires
- En juillet 2025, MilliporeSigma (Merck KGaA) a lancé le Workstation AAWTM, une nouvelle plateforme d'essais automatisés conçue pour simplifier et accélérer les processus de laboratoire dans les universités, les biotechnologies et les laboratoires pharmaceutiques en Europe. Le système plug‐and‐play intègre des protocoles vérifiés pour les flux de travail en biologie des protéines, des molécules et des cellules, ce qui permet de réduire le temps de travail et d'obtenir des résultats cohérents pour diverses applications.
- En mai 2025, MGI Tech a dévoilé son portefeuille d'automatisation de prochaine génération à SLAS Europe 2025 à Hambourg, y compris le nouveau système de traitement des liquides PrepALL et la plate-forme Smart8, avec pipettage optimisé par l'IA et conception modulaire pour un débit amélioré en génomique et en diagnostic. Cette innovation soutient des laboratoires de tailles variées avec des solutions d'automatisation évolutives
- En avril 2025, QIAGEN a avancé son intention de lancer trois nouveaux instruments automatisés de préparation d'échantillons, dont QIAsymphony Connect et QIAmini, à partir de 2025, et de poursuivre jusqu'en 2026 afin d'améliorer l'automatisation des laboratoires en génomique, en oncologie et en agents pathogènes. Les premières sessions des clients ont eu lieu lors d'événements scientifiques européens tels que l'ESCMID pour démontrer la technologie
- En janvier 2025, ABB et Agilent Technologies entreprennent une collaboration pour faire progresser l'automatisation des laboratoires. ABB Robotics et Agilent ont annoncé un partenariat stratégique à Zurich visant à développer des solutions de laboratoire automatisées combinant la robotique ABB avec les instruments et logiciels d'analyse Agilent, afin d'améliorer l'efficacité et la précision des processus dans les laboratoires pharmaceutiques, de biotechnologie, d'énergie et d'alimentation
- En juillet 2023, GC biotech a obtenu des droits de distribution européens exclusifs pour la plate-forme d'automatisation de laboratoire de Génie Life Sciences, y compris le robot de manipulation liquide de Génie LabMate et le logiciel Genie LabOS, élargissant les solutions d'automatisation disponibles dans les laboratoires européens pour la génomique, la protéomique, la découverte de médicaments et les flux de travail de la culture cellulaire
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











