



Segmentation du marché européen du diagnostic des transplantations, par type de produit (instruments, logiciels et réactifs de diagnostic), technologie (tests moléculaires basés sur la PCR et sur le séquençage), type de transplantation (transplantation d'organes solides, de cellules souches, de tissus mous, de moelle osseuse et autres), application (diagnostic et recherche), utilisateur final (laboratoires de recherche et instituts universitaires, hôpitaux et centres de transplantation, prestataires de services commerciaux et autres), canal de distribution (appels d'offres directs, vente au détail et autres) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du diagnostic de transplantation en Europe
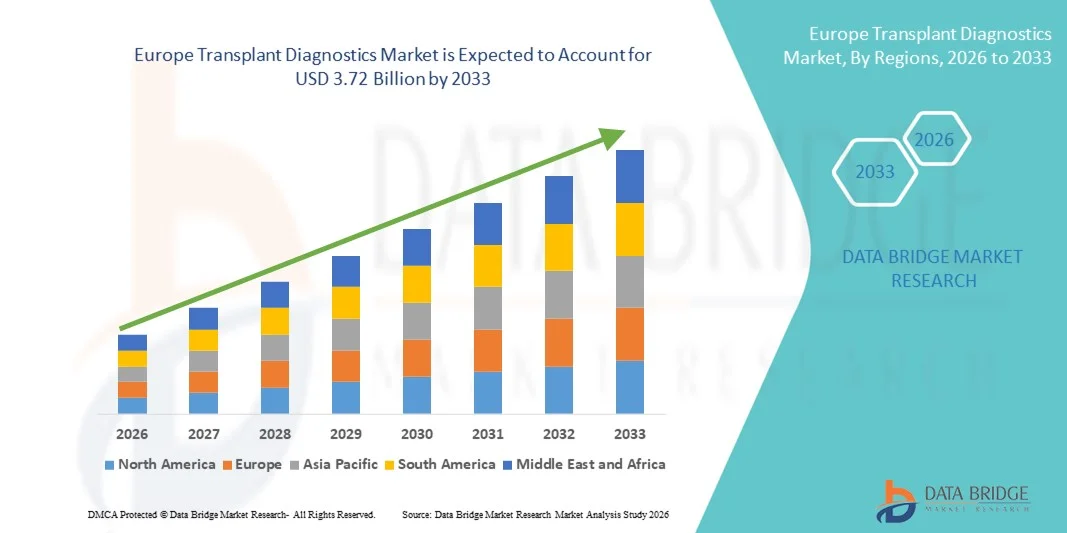
- Selon l'analyse de marché de Data Bridge, la taille du marché du diagnostic de transplantation en Europe a été évaluée à2,30 milliards de dollars en 2025et devrait atteindre3,72 milliards de dollars en 2033, à unTCAC de 6,2 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation des infrastructures et des dépenses de soins de santé, la sensibilisation accrue aux dons d'organes et au diagnostic des transplantations, et les innovations technologiques en cours dans les plates-formes d'essai, qui améliorent les évaluations de compatibilité avant et après transplantation dans les principaux systèmes de soins de santé en Europe
- De plus, la demande croissante de solutions diagnostiques précises, fiables et efficaces pour garantir de meilleurs résultats de transplantation ainsi que des initiatives gouvernementales favorables et des investissements accrus en R-D placent les diagnostics de transplantation comme une composante essentielle des soins modernes de transplantation, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):2,30 milliards de dollars
- Valeur marchande prévue (2033) :3,72 milliards de dollars
- Prévisions CAGR (2026-2033):6.2%
Quels sont les principaux débouchés du marché européen du diagnostic des transplantations
- Les diagnostics de transplantation, y compris les instruments, les logiciels et les réactifs, sont de plus en plus essentiels pour améliorer les taux de succès des transplantations d'organes et de tissus en Europe. Ces solutions aident les cliniciens à établir une correspondance précise entre les donneurs et les bénéficiaires, à surveiller les résultats après la transplantation et à mettre en place des méthodes de médecine de précision pour la transplantation d'organes solides et de cellules souches.
- L'adoption croissante de diagnostics de transplantation est principalement due à la multiplication des procédures de transplantation d'organes, à la sensibilisation accrue aux tests de compatibilité et aux progrès technologiques dans le domaine de laPCR‐des essais moléculaires basés sur le séquençage, qui permettent une détection plus rapide et plus précise des types de HLA et des marqueurs génétiques
- L'Allemagne a dominé le marché européen du diagnostic de transplantation en 2025 avec une part de marché de 28,5 %, soutenue par des infrastructures de soins de santé avancées, des volumes élevés de procédures de transplantation et une forte présence d'entreprises de diagnostic fournissant des instruments, des réactifs et des solutions logicielles
- L'Italie devrait être le pays qui connaît la croissance la plus rapide au cours de la période de prévision, grâce à l'amélioration des infrastructures de soins de santé, à l'augmentation du taux de dons d'organes et à l'adoption croissante de réactifs et d'instruments de diagnostic avancés dans les hôpitaux et les laboratoires de recherche.
- Le segment des réactifs de diagnostic des transplantations a dominé le marché en 2025 avec une part de marché de 45,6 %, en raison de leur rôle critique dans les applications de diagnostic et de recherche
Portée du rapport et segmentation du marché des diagnostics de transplantation en Europe
|
Attributs |
Europe Transplant Diagnostics Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché européen du diagnostic des transplantations
Progrès dans l'IA et les tests moléculaires à haut débit
- Une tendance significative et accélérée sur le marché européen du diagnostic de transplantation est l'intégration deintelligence artificielle(AI) et les plates-formes moléculaires à haut débit, permettant une appariement plus rapide, plus précis entre donneurs et bénéficiaires et une surveillance post-transplantation améliorée
- Par exemple, les systèmes de dactylographie HLA alimentés par l'IA peuvent analyser des ensembles de données génétiques complexes afin de prédire plus précisément la compatibilité et de réduire le risque de rejet de greffe dans les greffes d'organes solides et de cellules souches.
- Des essais moléculaires à haut débit et des plates-formes basées sur le séquençage sont en cours d'adoption afin de rationaliser les flux de travail et de réduire les délais d'exécution, en soutenant les applications de diagnostic et de recherche dans les hôpitaux et les centres de transplantation.
- L'intégration de l'IAdiagnostic moléculairepermet la détection automatisée des anomalies et la modélisation prédictive des résultats, fournissant aux cliniciens des informations pratiques pour optimiser la thérapie immunosuppressive et les taux de réussite de la transplantation
- La tendance vers des systèmes de diagnostic intelligents, plus rapides et intégrés transforme les soins de transplantation, ce qui entraîne l'adoption dans les hôpitaux, les laboratoires de recherche et les fournisseurs de services commerciaux, car les intervenants privilégient l'exactitude, l'efficacité et l'amélioration des résultats des patients.
- En outre, les instruments de diagnostic miniaturisés et portables gagnent en traction, permettant des tests de points de soins et des évaluations rapides de compatibilité directement dans les centres de transplantation
- Par exemple, des plates-formes portables basées sur PCR permettent aux cliniciens en Italie et en Espagne d'effectuer des tests pré-transplantés sur place, de réduire les retards et d'améliorer la gestion des patients
Europe Transplant diagnostique dynamique du marché
Chauffeur
Procédures de transplantation d'organes croissants et demande d'essais de précision
- Le volume croissant de greffes d'organes et de cellules souches dans toute l'Europe, associé à une prise de conscience croissante des tests de compatibilité, est un moteur majeur de la croissance du marché du diagnostic de transplantation
- Par exemple, en 2024, les grands hôpitaux d'Allemagne et de France ont adopté des systèmes de dactylographie HLA à haut débit pour soutenir des programmes croissants de transplantation d'organes solides, accélérant l'adoption de diagnostics
- Les cliniciens et les hôpitaux exigent des tests précis, rapides et fiables pour réduire le rejet du greffon et améliorer les résultats post-transplantation, positionnant les diagnostics avancés comme des outils essentiels dans les soins modernes de transplantation
- En outre, l'expansion des centres hospitaliers de transplantation et des fournisseurs de services commerciaux alimente l'adoption de tests moléculaires, de technologies de séquençage et de réactifs diagnostiques pour plusieurs types de transplantation.
- Par exemple, l'augmentation des investissements dans les laboratoires hospitaliers en Italie et en Espagne a permis le déploiement de solutions de diagnostic intégrées, permettant des évaluations de compatibilité prétransplantées plus rapides et une planification thérapeutique personnalisée
- Des initiatives gouvernementales croissantes et un soutien au remboursement pour le diagnostic de transplantation encouragent l'adoption dans les pays européens
- Par exemple, les programmes nationaux de soins de santé au Royaume-Uni et en Allemagne offrent une couverture pour les tests HLA et moléculaires avancés, ce qui les rend plus accessibles aux patients et aux hôpitaux.
Restriction/Défi
Coûts élevés et obstacles à la conformité réglementaire
- Le coût élevé des instruments de diagnostic de transplantation, des réactifs et des plates-formes à base de séquençage constitue un obstacle important à l'adoption généralisée dans certains pays européens.
- Par exemple, les petits hôpitaux et laboratoires de recherche d'Europe de l'Est peuvent retarder l'adoption en raison de budgets limités, en particulier pour les plates-formes de diagnostic moléculaire à haut débit ou à IA
- Des exigences réglementaires strictes et des normes de conformité pour les diagnostics de transplantation, y compris les certifications ISO et le marquage CE, ajoutent de la complexité et du temps à l'approbation des produits, ralentissant la pénétration du marché
- En outre, les préoccupations relatives à la confidentialité des données et au traitement sécurisé des renseignements génétiques et des renseignements sur les patients sensibles peuvent avoir une incidence sur la confiance des cliniciens et des patients dans les nouvelles technologies de diagnostic.
- Par exemple, les entreprises telles que Thermo Fisher Scientific et Illumina doivent veiller au respect du RGPD et d'autres réglementations nationales tout en mettant en œuvre l'analyse prédictive basée sur l'IA, en ajoutant des défis opérationnels et de coûts
- Le manque de personnel qualifié et les exigences de formation spécialisée en matière de diagnostic moléculaire et de séquençage limitent l'adoption dans les petits centres
- Par exemple, certains hôpitaux en Italie et en Espagne doivent embaucher ou former du personnel spécialisé pour exploiter des plates-formes HLA et séquençage à haut débit, retarder la mise en œuvre et augmenter les coûts opérationnels
Europe Transplant Diagnostics Portée du marché
Le marché est segmenté en fonction du type de produit, de la technologie, du type de transplantation, de l'application, de l'utilisateur final et du canal de distribution.
- Par type de produit
Sur la base du type de produit, le marché européen du diagnostic de transplantation est segmenté en instruments de diagnostic de transplantation, logiciels de diagnostic de transplantation et réactifs de diagnostic de transplantation. Le segment des réactifs de diagnostic de transplantation a dominé le marché avec la plus grande part de revenus de 45,6 % en 2025, en raison de leur rôle essentiel dans les applications de diagnostic et de recherche. Les réactifs sont essentiels pour les essais moléculaires basés sur la PCR et le séquençage, ce qui permet des tests précis de compatibilité donneur-bénéficiaire. Les hôpitaux et les centres de transplantation s'appuient fortement sur des réactifs de haute qualité pour le typage et l'appariement précis de l'HLA. De plus, les réactifs sont consommables avec une demande récurrente, ce qui favorise une croissance constante des recettes du marché. L'adoption croissante de techniques moléculaires avancées renforce encore la domination du segment du réactif.
Le segment des logiciels de diagnostic de transplantation devrait être témoin du TCAC le plus rapide de 2026 à 2033, alimenté par l'intégration de l'IA et de l'analyse prédictive. Les solutions logicielles permettent l'interprétation automatisée des données, la prévision des risques et la production de rapports, améliorant ainsi la prise de décisions cliniques. Les hôpitaux et les laboratoires de recherche adoptent de plus en plus de logiciels pour rationaliser les flux de travail, réduire les erreurs humaines et assurer le respect des normes réglementaires. Les logiciels compatibles avec l'IA facilitent également la surveillance à distance et le partage des données, ce qui améliore l'efficacité opérationnelle. Les investissements croissants dans les plates-formes de santé numériques et la demande de soins personnalisés de transplantation sont des facteurs majeurs qui favorisent l'adoption rapide de logiciels.
- Par technologie
Sur la base de la technologie, le marché est segmenté en essais moléculaires à base de PCR et en essais moléculaires à base de séquençage. Le segment des essais moléculaires basés sur les PCR a dominé le marché avec une part de 60 % en 2025, en raison de son utilisation généralisée dans les tests de dactylographie et de compatibilité HLA de routine. Les tests PCR offrent des délais d'exécution rapides, une grande précision et un rapport coût-efficacité, ce qui en fait le choix préféré pour de nombreux hôpitaux et centres de transplantation. Ils sont compatibles avec plusieurs types d'échantillons et peuvent être facilement intégrés dans les workflows de laboratoire existants. Leur fiabilité prouvée et leurs approbations réglementaires renforcent encore la domination du marché. Les hôpitaux dont le volume de transplantation est élevé comptent particulièrement sur les tests de PCR pour des tests rapides avant transplantation.
Le segment des essais moléculaires fondés sur le séquençage devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison des progrès réalisés dans les technologies de séquençage de la prochaine génération. Les essais fondés sur le séquençage permettent de mieux comprendre la compatibilité génétique, la détection d'allèles rares et le profilage immunogénétique personnalisé. L'adoption croissante dans les applications de recherche et les hôpitaux spécialisés favorise la croissance. Ces essais appuient également l'élaboration de modèles prédictifs axés sur l'IA, ce qui améliore les résultats pour les patients. La demande croissante de médecine de précision dans les soins de transplantation accélère le passage à des plateformes séquentielles.
- Par type de transplantation
Sur la base du type de transplantation, le marché est segmenté en transplantation d'organes solides, transplantation de cellules souches, transplantation de tissus mous, transplantation de moelle osseuse et autres transplantations. Le segment des greffes d'organes solides a dominé avec 55 % de parts de marché en 2025, en raison du volume élevé de greffes de reins, de foie et de coeur en Europe. Les hôpitaux s'appuient sur des diagnostics de transplantation pour établir une correspondance précise entre les donneurs et les bénéficiaires et une surveillance post-transplantation. Les exigences réglementaires relatives à la compatibilité des organes et à l'atténuation des risques favorisent l'adoption de diagnostics lors de la transplantation d'organes solides. Le segment bénéficie de progrès technologiques continus et d'une demande de diagnostic récurrente pour plusieurs types d'organes. Des programmes de transplantation établis en Allemagne, en France et au Royaume-Uni renforcent sa domination sur le marché.
Le segment de la transplantation de cellules souches devrait être témoin du TCAC le plus rapide de 2026 à 2033, en raison de l'augmentation des procédures de transplantation de cellules souches hématopoïétiques pour traiter le cancer et les troubles génétiques. Les greffes de cellules souches nécessitent une appariement moléculaire et HLA précis pour réduire la maladie greffon-contre-hôte et améliorer les taux de survie. L'adoption de diagnostics compatibles avec l'IA et de tests de séquençage avancés accélère la croissance dans ce segment. L'augmentation des activités de R-D dans les thérapies cellulaires personnalisées et les cadres de remboursement sont des facteurs de croissance supplémentaires. Les marchés émergents en Italie et en Espagne contribuent particulièrement à l'expansion rapide du diagnostic des cellules souches.
- Par demande
Sur la base de l'application, le marché est segmenté en applications diagnostiques et applications de recherche. Le segment des applications diagnostiques a dominé le marché avec une part de 70 % en 2025, en raison de son rôle essentiel dans la prise de décisions en matière de transplantation clinique et la surveillance post-transplantation. Les hôpitaux et les centres de transplantation s'appuient sur des diagnostics pour assurer la compatibilité des greffes et la sécurité des patients. L'augmentation des volumes de transplantation d'organes et une surveillance réglementaire rigoureuse renforcent encore le segment. Les applications diagnostiques fournissent des informations pratiques aux cliniciens, améliorant les résultats des patients. La nature récurrente des tests avant et après la transplantation renforce la demande. Les infrastructures de soins de santé établies en Allemagne, en France et au Royaume-Uni soutiennent également la domination du segment.
Le segment des applications de recherche devrait connaître la croissance la plus rapide de 2026 à 2033, en raison du besoin croissant de comprendre la compatibilité génétique, les nouveaux biomarqueurs et les approches de médecine de précision. Les établissements universitaires et les sociétés pharmaceutiques tirent de plus en plus parti des tests séquenciés et des logiciels compatibles avec l'IA pour développer de nouvelles thérapies. L'expansion des essais cliniques et des initiatives de recherche translationnelle accélère l'adoption. L'augmentation du financement de la recherche en génomique et en transplantation, en particulier en Italie et en Espagne, est un facteur clé de croissance.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en laboratoires de recherche et instituts universitaires, centres hospitaliers et de transplantation, fournisseurs de services commerciaux, etc. Le segment des centres hospitaliers et des centres de transplantation était dominé par 65 % en 2025, sous l'effet d'un volume élevé de transplantations et d'un recours direct au diagnostic pour les soins aux patients. Les hôpitaux effectuent régulièrement des tests avant et après la transplantation, assurant ainsi une demande continue d'instruments, de réactifs et de logiciels. L'adoption de diagnostics et de plateformes intégrées à l'IA est concentrée dans les grands réseaux hospitaliers. Les exigences réglementaires en matière de conformité et d'exactitude renforcent encore la domination des hôpitaux. Les grands centres de transplantation en Allemagne et en France sont les principaux moteurs de revenus du segment.
Le segment des laboratoires de recherche et des instituts universitaires devrait connaître le TCAC le plus rapide de 2026 à 2033, alimenté par l'augmentation des investissements dans la recherche génomique et les nouvelles transplantations. Ces utilisateurs finaux tirent parti des essais moléculaires à haut débit et des technologies de séquençage pour la recherche translationnelle. L'expansion des initiatives de médecine personnalisée et des collaborations avec les fournisseurs de services commerciaux accélère la croissance. L'augmentation du financement des infrastructures de recherche en Italie, en Espagne et au Royaume-Uni soutient l'adoption rapide du segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs et ventes au détail et autres. Le segment des appels d'offres directs a dominé avec 50% de parts de marché en 2025, car les hôpitaux et les centres de transplantation préfèrent l'approvisionnement par le biais d'appels d'offres pour l'achat en vrac d'instruments, de réactifs et de logiciels. L'approvisionnement fondé sur les appels d'offres assure la conformité à la réglementation, l'uniformité des approvisionnements et l'efficacité des coûts. Les grandes chaînes hospitalières en Allemagne et en France privilégient les appels d'offres directs pour les besoins de diagnostic récurrents. Les partenariats stratégiques avec les fabricants de diagnostic soutiennent également la domination. Le segment bénéficie de contrats à long terme qui assurent des revenus récurrents aux fournisseurs.
Le segment des ventes au détail et autres devrait connaître le TCAC le plus rapide de 2026 à 2033, en raison de la croissance de petits laboratoires, de cliniques privées et d'installations de diagnostic au point de service. Ces utilisateurs finaux exigent de plus en plus des options d'achat flexibles pour les instruments et les consommables. L'adoption croissante de plateformes PCR et de séquençage portables soutient la croissance du commerce de détail. L'expansion des fournisseurs de services commerciaux offrant des diagnostics sous-traités accélère encore ce segment. Les marchés émergents en Italie et en Espagne sont les principaux contributeurs à l'adoption rapide du segment.
Europe Transplant Diagnostics Marché Analyse régionale
- L'Allemagne a dominé le marché européen du diagnostic de transplantation en 2025 avec une part de marché de 28,5 %, soutenue par des infrastructures de soins de santé avancées, des volumes élevés de procédures de transplantation et une forte présence d'entreprises de diagnostic fournissant des instruments, des réactifs et des solutions logicielles
- Les hôpitaux et les centres de transplantation du pays accordent la priorité à l'appariement précis des donneurs-bénéficiaires, à la surveillance post-transplantation et à la médecine de précision, ce qui fait du diagnostic de la transplantation une composante essentielle des soins aux patients.
- Cette large adoption s'appuie en outre sur des investissements substantiels en R-D, un soutien réglementaire et la présence d'entreprises de diagnostic clés, faisant de l'Allemagne le premier marché pour les instruments de diagnostic et les réactifs
Allemagne Transplant Diagnostics Market Insight
Le marché allemand du diagnostic des transplantations a dominé l'Europe en 2025 avec la plus grande part des revenus de 28,5 %, alimentée par des infrastructures de soins de santé de pointe, des volumes élevés de transplantation et une forte présence en R-D. Les hôpitaux et les centres de transplantation adoptent des tests basés sur PCR, des plates-formes de séquençage et un logiciel adapté à l'IA pour une correspondance précise entre donneur et bénéficiaire. Les initiatives gouvernementales et le soutien au remboursement favorisent davantage l'adoption de toutes les applications cliniques et de recherche. Allemagne L'accent mis sur l'innovation technologique et la conformité réglementaire assure l'intégration de solutions diagnostiques avancées dans les programmes de transplantation d'organes solides et de cellules souches. Le pays sert également de plaque tournante pour le développement de réactifs de diagnostic et d'instruments, ce qui stimule la croissance du marché.
France Transplant Diagnostics Aperçu du marché
Le marché français du diagnostic des transplantations détenait 21,5% de parts en 2025 et devrait croître régulièrement au cours de la période de prévision, grâce à des programmes bien établis de transplantation d'organes et à une prise de conscience accrue des tests de compatibilité. Les hôpitaux et les centres de recherche mettent en œuvre de plus en plus de PCR à haut débit et de séquençage pour réduire les taux de rejet de greffe. Le financement public et les politiques de santé qui soutiennent l'adoption de diagnostics avancés contribuent à l'expansion du marché. La France est témoin d'une croissance à la fois dans les applications de diagnostic et de recherche, avec l'adoption de plates-formes logicielles compatibles avec l'IA pour l'efficacité des flux de travail. La présence d'entreprises de diagnostic clés et la collaboration avec des instituts universitaires stimulent davantage la croissance du marché.
Royaume-Uni Transplant Diagnostics Market Insight
Le marché britannique du diagnostic de transplantation a représenté 19,0% de part en 2025 et devrait croître à un TCAC notable au cours de la période prévue, en raison de l'augmentation des procédures de transplantation d'organes et de l'accent mis sur les soins personnalisés des patients. Les hôpitaux et les centres de transplantation adoptent des tests de séquençage, des diagnostics moléculaires et des logiciels d'analyse prédictive pour améliorer les résultats post-transplantation. Le Royaume-Uni dispose d'un système de santé solide, d'un cadre réglementaire solide et met l'accent sur l'innovation pour favoriser l'adoption d'applications cliniques et de recherche. La sensibilisation accrue des cliniciens et des patients aux tests de compatibilité alimente la croissance du marché. Les fournisseurs de services commerciaux contribuent également à accroître l'accessibilité des diagnostics avancés.
Italie Transplant Diagnostics Aperçu du marché
Le marché italien du diagnostic des transplantations devrait être le pays en croissance la plus rapide en Europe au cours de la période de prévision, appuyé par l'augmentation des taux de dons d'organes, l'expansion des centres de transplantation hospitalière et l'adoption croissante de plates-formes moléculaires à haut débit et à IA. Les hôpitaux et les laboratoires de recherche mettent rapidement en œuvre des diagnostics fondés sur la PCR et le séquençage pour les applications avant et après la transplantation. Les initiatives gouvernementales et les investissements croissants dans les infrastructures de soins de santé facilitent une adoption plus large. Le marché bénéficie également de collaborations entre hôpitaux, instituts universitaires et entreprises de diagnostic. Le passage à la médecine personnalisée et au diagnostic de précision accélère la croissance.
Quelles sont les meilleures entreprises en Europe sur le marché du diagnostic des transplantations
L'industrie européenne du diagnostic des transplantations est principalement dirigée par des entreprises bien établies, notamment:
- Thermo Fisher Scientific Inc.(États-Unis)
- Illumina, Inc.(États-Unis)
- Eurobio Scientific SE(France)
- Abbott(États-Unis)
- BIOMÉRIEUX(France)
- Bio Rad Laboratories, Inc. (États-Unis)
- BD (États-Unis)
- GenDx (Pays-Bas)
- CareDx, Inc. (États-Unis)
- Immucor (Espagne)
- Eurofins Scientific SE (Luxembourg)
- Hologic, Inc. (États-Unis)
- Omixon Inc. (États-Unis)
- Diagnostics cliniques ortho (États-Unis)
- Natera, Inc. (États-Unis)
- Danaher (États-Unis)
- F. Hoffmann La Roche Ltd (Suisse)
- Biofortuna Limited (Royaume-Uni)
- Beckman Coulter, Inc. (États-Unis)
- QIAGEN (Pays-Bas)
Quelles sont les évolutions récentes du marché européen du diagnostic des transplantations
- En avril 2025, la 38e Conférence européenne sur l'immunogénétique et l'histocompatibilité (EFI 2025) a mis l'accent sur le dépistage du chimérisme à haute sensibilité d'AlloSeq HCT par NGS pour la surveillance des greffes, reflétant l'adoption généralisée d'approches de prochaine génération pour la surveillance de la santé des greffes en Europe.
- En mars 2025, Thermo Fisher Scientific a dévoilé le kit One Lambda HybriType HLA Plus Typing Flex, une solution avancée de séquençage HLA de prochaine génération qui améliore la profondeur des tests immunogénétiques et améliore la confiance dans l'appariement des donneurs
- En octobre 2023, GenDx, une société Eurobio Scientific, a lancé NGS‐Turbo® une solution de typage HLA à haute résolution conçue pour les appareils de séquençage Nanopore d'Oxford qui peuvent fournir les résultats de l'échantillonnage sanguin jusqu'à la saisie HLA à haute résolution finale en aussi peu que trois heures, ce qui représente une avancée majeure dans les processus de diagnostic de transplantation
- En mai 2022, CareDx a présenté son portefeuille d'AlloSeq basé sur les NGS, dont AlloSeq Tx17, Tx9, AlloSeq cfADN et AlloSeq HCT, lors de la conférence de la Fédération européenne pour l'immunogénétique (EFI) à Amsterdam, mettant en avant des solutions d'essais pré- et post-transplantations élargies pour les laboratoires et cliniciens européens
- En avril 2021, CareDx a présenté des solutions diagnostiques innovantes avant et après la transplantation, y compris des tests de typage HLA avancés et des outils de surveillance post-transplantation lors de la conférence EFI 2021, renforçant son engagement à faire progresser le diagnostic de transplantation dans les communautés de recherche et les communautés cliniques européennes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











