



Global 3D Printed Satellite Market Segmentation, par composant (composants structurels, antennes et composants RF, composants de propulsion, composants de gestion thermique, etc.), matériel (métaux, polymères, céramiques et composites), application (communication, observation de la Terre, navigation, démonstration technologique, etc.), utilisateur final (commercial, gouvernement et défense, et académique et recherche)- tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des satellites imprimés 3D
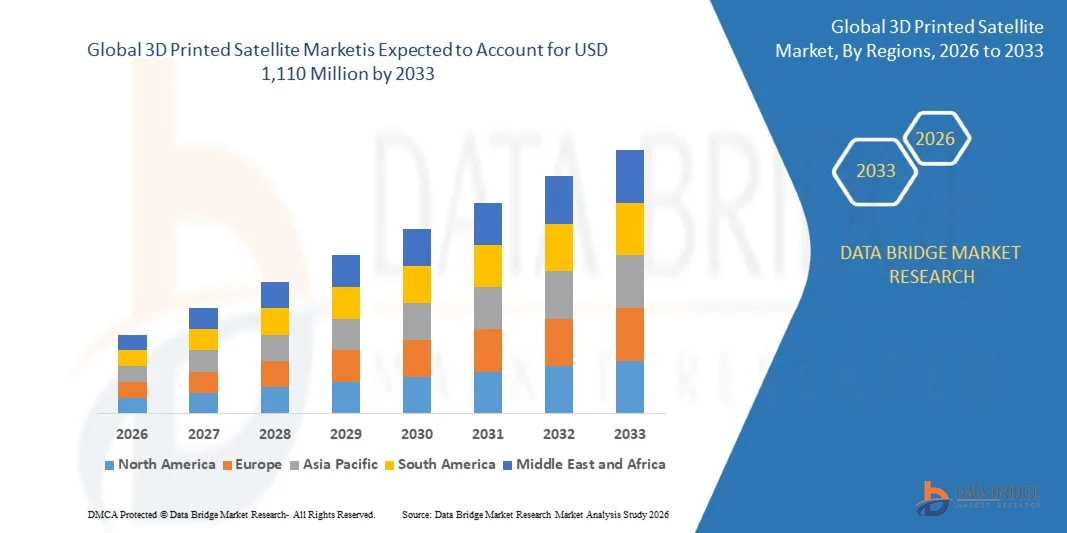
- Selon l'analyse de Data Bridge Market Research, le marché des satellites imprimés en 3D a été évalué à169,80 millions de dollars en 2025et devrait atteindre1,11 milliard de dollars en 2033, croissance à unTCAC de 26,5 % de 2026 à 2033.
- Le marché connaît une croissance rapide en raison de la demande croissante de structures satellitaires légères, de délais de fabrication plus courts et de l'expansion des constellations de petits satellites dans les missions de communication, d'observation de la Terre, de navigation et de défense.
- L'adoption croissante de l'impression de métaux et de polymères, l'augmentation de la cadence de lancement et l'augmentation des investissements publics dans les capacités spatiales souveraines appuient l'adoption du marché. La fabrication additive est appliquée à travers les antennes, les supports, les composants de propulsion et le matériel thermique, tandis que les plateformes nanosatellites et microsatellites et les programmes de communications par satellite utilisent des pièces imprimées pour réduire la masse, le nombre de pièces et les coûts.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 169,80 millions de dollars
- Valeur marchande prévue (2033) : 1,11 milliard de dollars
- Prévisions CAGR (2026-2033): 26,5%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché des satellites imprimés 3D
- L'Amérique du Nord a dominé le marché des satellites imprimés 3D avec la plus grande part de revenus de 41,62 % en 2025, appuyée par une base spatiale commerciale solide, de grands programmes de défense par satellite et l'adoption rapide de la fabrication additive dans le matériel de vol.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 29,81 %, de 2026 à 2033, alimenté par l'expansion des programmes spatiaux nationaux, l'augmentation des lancements de petits satellites et l'augmentation de la capacité de fabrication additive.
- Le segment des composants structurels a dominé le marché avec une part de 38,76 % en 2025, grâce à l'utilisation croissante des supports imprimés, des boîtiers et des structures d'autobus pour réduire la masse des satellites et le nombre de pièces.
- Les antennes et les composants RF sont le type de composants dont la croissance est la plus rapide et qui devraient enregistrer un TCAC de 30,28 %, ce qui reflète la demande accrue de matériel léger, d'antenne intégrée et de guide d'ondes.
- Le segment des métaux a dominé la catégorie des matériaux avec une part des revenus de 54,35 % en 2025, sous l'effet de l'utilisation intensive de titane, d'aluminium et d'alliages de cuivre dans des composants qualifiés en vol.
- En 2025, la communication représentait 46,83 % de la part de marché, préférant le déploiement croissant de constellations satellitaires et de plates-formes géostationnaires qui reposent sur des éléments RF et structuraux imprimés.
- Le segment de l'observation de la Terre est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 28,94 %, entraîné par la demande croissante de satellites compacts et à télédétection.
Portée du rapport et segmentation du marché des satellites imprimés 3D
|
Attributs |
Aperçus du marché des clés satellitaires imprimées 3D |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé dans le marché des satellites imprimés 3D
- Les satellites imprimés 3D évoluent de plus en plus, passant d'applications de prototype et d'applications de niveau entre crochets à la production en série de matériel de vol, combinant la fabrication d'additifs métalliques et polymères, l'optimisation de la topologie et la conception numérique pour fournir des structures satellite plus légères et plus intégrées et des charges utiles RF.
- Par exemple, en juillet 2026, selon Vestbee, SWISSto12 a signalé plus de 2 000 de ses solutions de charge utile satellitaire en orbite compatibles avec l'impression 3D, 140 millions de dollars en 2025 et un taux de croissance annuel composé de 110 % depuis 2022, mettant en évidence le passage du matériel satellitaire imprimé à la production commerciale.
- Les structures en treillis imprimées, les guides d'ondes intégrés et les assemblages intégrés en plusieurs parties permettent aux fabricants de satellites de couper la masse, les étapes d'assemblage et les temps de livraison sans compromettre les performances structurales ou thermiques.
- La fabrication dans l'espace et en orbite devient une extension importante de la technologie, les agences et les fabricants testant l'impression de métaux et de polymères en microgravité pour soutenir les réparations, les grandes structures et les missions d'exploration futures.
- Par exemple, en août 2024, selon Airbus, les astronautes ont récupéré le premier échantillon imprimé par la première imprimante en métal 3D de la Station spatiale internationale, développé par un consortium dirigé par Airbus pour l'ESA, afin que l'acier inoxydable imprimé en microgravité puisse être comparé à la même pièce produite à Toulouse, ce qui témoigne de l'évolution de la fabrication de métaux dans l'espace.
- Au fur et à mesure que les matériaux légers, les normes de qualification et l'économie des constellations progressent, les satellites imprimés en 3D devraient s'étendre au-delà des antennes et des empiècements en propulsion, en gestion thermique et en bus satellites complets dans le cadre de missions commerciales, de défense et scientifiques.
Quels sont les principaux moteurs du marché des satellites imprimés 3D
- La demande croissante de satellites plus légers et les coûts de lancement plus faibles augmentent l'utilisation de la fabrication additive, ce qui permet aux pièces complexes, optimisées par la topologie, de remplacer les assemblages multipièces tout en réduisant la masse et le nombre d'attaches.
- Par exemple, en juillet 2021, selon Applied Sciences (MDPI), les chercheurs ont redessiné un support aérospatial TC4 en titane en utilisant l'optimisation de la topologie multicharge et l'impression 3D, obtenant une réduction de masse de 37 % par rapport à la structure d'origine tout en validant la performance de fatigue par la simulation et l'essai, soutenant les structures légères imprimées pour les engins spatiaux.
- La multiplication des lancements de petits satellites, la multiplication des constellations et la demande gouvernementale de capacités spatiales souveraines poussent les fabricants à raccourcir les cycles de production et à adopter sur demande la fabrication de composants satellites personnalisés.
- Par exemple, en décembre 2022, selon TCT Magazine, un conteneur d'essai satellite imprimé en 3D lancé à bord du satellite Zeus-1 pesait 362 g, plus de 50 % plus léger que l'équivalent estimé de 800 g en aluminium 6061, et a été produit en deux à trois jours, comparativement à au moins trois semaines pour une pièce usinée.
- Avec les fabricants intégrant de plus en plus l'impression dans les lignes de production de satellites, l'impression 3D peut soutenir la livraison plus rapide, la flexibilité de conception, et les comptes de partie inférieure pour les programmes de communication, d'observation de la Terre et de défense satellite.
Quels sont les facteurs qui entravent la croissance du marché des satellites imprimés 3D
- Les composants de satellites imprimés en 3D nécessitent des poudres qualifiées, des procédés de construction contrôlés, un post-traitement et une inspection approfondie pour répondre aux normes de vol spatial, ce qui accroît les efforts de développement par rapport au matériel usiné conventionnel.
- Par exemple, en mai 2026, selon le serveur de rapports techniques de la NASA (NTRS), des spécialistes du centre de vol spatial Marshall de la NASA et du laboratoire Jet Propulsion ont présenté les leçons tirées de l'application de la NASA-STD-6030, citant des défis dans l'adaptation des exigences, le fardeau de la documentation et des approches prudentes de la propriété mécanique lors de la certification du matériel de vol spatial fabriqué additivement.
- Ces exigences peuvent augmenter les coûts de développement et créer des défis liés à l'inspectabilité des pièces, à la répétabilité entre les machines, aux matériaux autorisés et aux délais de certification, particulièrement pour les composants critiques à géométrie interne complexe.
- Les volumes de construction d'imprimantes, les limites de débit et le coût élevé des systèmes d'additifs métalliques limitent également la taille et la quantité des pièces qui peuvent être produites, particulièrement pour les grandes structures et les programmes de constellations à volume élevé.
- Par exemple, en janvier 2024, selon Airbus, l'imprimante 3D en métal de l'ESA pour la Station spatiale internationale a été conçue pour imprimer seulement quatre spécimens en acier inoxydable, chacun d'environ 9 x 5 cm et nécessitant environ 40 heures d'impression, soulignant les contraintes de débit et de taille qui limitent encore l'impression de matériel satellitaire plus gros.
- La combinaison de la complexité de la qualification, des coûts élevés de l'équipement et des matériaux et des volumes limités de construction peut restreindre l'adoption parmi les exploitants et les programmes sensibles aux coûts, particulièrement lorsque l'usinage et la coulée classiques répondent déjà aux exigences en matière de rendement, de calendrier et de fiabilité.
Comment le marché des satellites imprimés 3D est-il segmenté
Le marché des satellites imprimés en 3D est segmenté en fonction des composants, du matériel, des applications et de l'utilisateur final.
- Par composante
Sur la base de composants, le marché des satellites imprimés 3D est segmenté en composants structurels, antennes et composants RF, composants de propulsion, composants de gestion thermique, etc. Le segment des composants structurels a dominé le marché avec une part de 38,76 % en 2025, soutenue par l'utilisation croissante de supports imprimés, de boîtiers, de panneaux et de structures d'autobus qui réduisent la masse des satellites et le nombre de pièces. La fabrication additive permet des géométries complexes en treillis et creux difficiles à usiner, tout en consolidant plusieurs parties en un seul composant. Les parties structurales ont également établi des voies de qualification, car beaucoup sont plus faciles à inspecter que le matériel de propulsion. La demande croissante de plates-formes légères de petits satellites et les cycles de production plus rapides renforcent encore l'adoption.
Le segment des antennes et des composants RF devrait enregistrer la croissance la plus rapide à un TCAC de 30,28 %, de 2026 à 2033, en raison de la demande croissante d'antennes légères, intégrées, de guides d'ondes, d'alimentations et de matériel d'arrachage progressif. La fabrication additive permet des canaux internes complexes et des conceptions monolithiques qui améliorent les performances RF tout en réduisant les étapes d'assemblage. Leurs applications comprennent les charges utiles de communication, la connectivité directe à l'appareil et la sécurité des communications gouvernementales. Les constellations satellitaires montantes et le passage à des antennes dirigées électroniquement créent une demande supplémentaire. Les améliorations apportées au placage, à l'impression en alliage de cuivre et à la finition de surface améliorent les performances, tandis que les partenariats entre les fabricants de satellites et les fournisseurs de RF spécialisés améliorent la capacité de production.
- Par matière
Sur la base des matériaux, le marché des satellites imprimés 3D est segmenté en métaux, polymères, céramiques et composites. Le segment des métaux a dominé le marché avec une part de 54,35% en 2025, soutenue par l'utilisation intensive de titane, d'aluminium, d'acier inoxydable et d'alliages de cuivre dans des structures qualifiées en vol, du matériel de propulsion et des composants RF. La fusion de la couche de poudre métallique et le dépôt d'énergie dirigé fournissent des rapports résistance-poids élevés et une stabilité thermique dans des charges de lancement et des conditions orbitales. Les matériaux établis admissibles et l'expérience de qualification croissante aident les fabricants de satellites à adopter des pièces métalliques à moindre risque technique. La demande croissante des programmes de défense et de géostationnement appuie également le segment.
On prévoit que le segment des composites enregistrera la croissance la plus rapide à un TCAC de 31,40 % entre 2026 et 2033, grâce à l'adoption croissante de polymères renforcés de fibres de carbone pour les autobus et les structures satellitaires légers. L'impression continue de fibres permet des pièces à faible masse avec une rigidité élevée, réduisant les vis, les fixations et le temps de montage. Les formulations ignifuges et à faibles émissions de gaz sont de plus en plus utilisées dans les petits satellites et les missions d'intervention rapide. L'impression composite prend également en charge les courts cycles de production et les itérations de conception à moindre coût que les métaux usinés. Les lancements croissants de nanosatellites et de microsatellites créent d'autres possibilités, tandis que les essais continus de rayonnement, de cycle thermique et de vide renforcent la confiance des développeurs.
- Par demande
Sur la base de l'application, le marché des satellites imprimés 3D est segmenté en communications, observation de la Terre, navigation, démonstration technologique, etc. Le segment des communications a dominé la catégorie des applications avec une part de 46,83 % en 2025, soutenue par le déploiement croissant de constellations satellitaires et de plates-formes géostationnaires qui reposent sur des composants RF, structuraux et thermiques imprimés. Les opérateurs recherchent des charges utiles plus légères et une fabrication plus rapide pour réduire les coûts de lancement et de production. La fabrication additive permet de concevoir des antennes intégrées et des structures compactes de charge utile. La demande croissante de connectivité à large bande, de services directs à l'équipement et de communications gouvernementales sécuritaires renforce encore l'adoption de programmes commerciaux et souverains.
Le segment de l'observation de la Terre devrait enregistrer la croissance la plus rapide à un TCAC de 28,94 % entre 2026 et 2033, en raison de la demande croissante de satellites compacts et à télédétection. Les structures imprimées peuvent réduire la masse et accélérer la production de constellations multisatellites qui améliorent les taux de révision. L'intégration de l'intelligence artificielle à bord, des charges utiles multicapteurs et des structures de montage personnalisées accroît le besoin de conception flexible. Les applications comprennent l'agriculture, la surveillance maritime, l'intervention en cas de catastrophe et le renseignement de défense. La chute des coûts de lancement grâce aux missions de covoiturage crée une demande supplémentaire, tandis que des temps de construction plus courts aident les opérateurs à répondre rapidement à l'évolution des besoins en données des clients.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des satellites imprimés 3D est segmenté en commercial, gouvernement & défense, et académique & recherche. Le segment commercial domine la catégorie des utilisateurs finals avec une part de 52,44 % en 2025, soutenue par l'augmentation des investissements dans les constellations satellitaires, les services en orbite et les entreprises spatiales axées sur les données. Les opérateurs commerciaux privilégient la production à faible coût, la livraison rapide et la production évolutive, qui s'harmonisent avec les capacités de fabrication additives. Les composants imprimés aident à réduire les frais de masse, de montage et de lancement. La participation croissante des fabricants privés et des lancements de covoiturage augmente le nombre de missions qui adoptent des pièces imprimées, tandis que les écosystèmes fournisseurs établis améliorent l'accès aux composants prêts à voler.
Le secteur du gouvernement et de la défense devrait enregistrer la croissance la plus rapide à un TCAC de 29,15 % de 2026 à 2033, en raison de l'augmentation des investissements dans les capacités spatiales souveraines, les communications sécurisées et les programmes de satellites à réponse rapide. Les agences de défense apprécient la fabrication additive pour une production plus rapide, la résilience de la chaîne d'approvisionnement et des charges utiles personnalisées. Les antennes imprimées et les pièces structurales sont qualifiées pour les missions de communication et de surveillance militaires. L'augmentation du financement gouvernemental de l'infrastructure spatiale nationale crée d'autres possibilités, tandis que les normes de qualification et les exigences en matière de sécurité demeurent des considérations importantes pour le déploiement dans l'ensemble des programmes essentiels à la mission.
Quelle région détient la plus grande part du marché des satellites imprimés 3D
- L'Amérique du Nord a dominé le marché des satellites imprimés 3D avec la plus grande part de revenus de 41,62 % en 2025, appuyée par une base spatiale commerciale solide, de grands programmes de défense par satellite et l'adoption rapide de la fabrication additive dans le matériel de vol.
- La région bénéficie également de la présence de fabricants de satellites établis, de fournisseurs d'additifs et d'agences spatiales gouvernementales, ainsi que d'une forte demande de satellites de communication et d'observation de la Terre légers. L'utilisation croissante des composants imprimés dans les constellations, les programmes de défense et les démonstrations de fabrication dans l'espace continue de renforcer la position de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain des satellites imprimés 3D
Le marché américain des satellites imprimés 3D connaît une forte croissance en raison de l'augmentation des déploiements de constellations de satellites, des programmes de modernisation de la défense et de l'adoption rapide de la fabrication additive dans les entreprises spatiales commerciales. L'écosystème aérospatial mature du pays, ainsi que l'intégration croissante de structures imprimées, d'antennes et de pièces de propulsion dans le matériel de vol, entraînent la demande de satellites légers et produits rapidement. En outre, l'accent croissant mis sur les normes de qualification de la NASA, l'accès au lancement en covoiturage et la résilience de la chaîne d'approvisionnement nationale accélère l'adoption de composants imprimés en 3D dans l'ensemble des missions gouvernementales et commerciales.
Asia-Pacific 3D Printed Satellite Market Insight
Le marché des satellites imprimés en 3D en Asie-Pacifique devrait connaître une croissance rapide, en raison de l'expansion des programmes spatiaux nationaux, de l'augmentation des lancements de petits satellites et de l'augmentation des investissements dans la fabrication additive dans des pays comme la Chine, l'Inde et le Japon. La demande croissante pour la production de satellites à faible coût, les capacités locales de lancement et de satellite et les start-ups spatiales soutenues par l'État appuient l'expansion du marché régional. De plus, la forte base manufacturière de la région et la collaboration croissante entre les développeurs de satellites et les fournisseurs de produits de fabrication additive accélèrent la demande de composants de satellites imprimés.
Japon Aperçu du marché des satellites imprimés 3D
Le marché japonais des satellites imprimés 3D connaît une croissance constante en raison de l'augmentation des investissements dans les communications par satellite sécurisées, le développement de petits satellites et les technologies de fabrication de pointe. Les agences spatiales, les organisations de défense et les fabricants d'électronique adoptent de plus en plus des antennes imprimées et des structures légères pour les charges utiles de précision. De plus, une forte demande de fiabilité, de conception compacte et de capacité de la chaîne d'approvisionnement nationale, y compris des partenariats internationaux pour la mise au point progressive d'antennes à réseaux, contribue à la croissance du marché au Japon.
China 3D Printed Satellite Market Insight
Le marché chinois des satellites imprimés en 3D connaît une croissance rapide, en raison de l'expansion des constellations nationales, de la fabrication aérospatiale à grande échelle et de l'adoption croissante de la fabrication additive de structures satellitaires légères. L'utilisation croissante de l'impression métallique dans les instituts de recherche, les entreprises spatiales d'État et les start-up commerciales par satellite stimule considérablement la demande du marché. De plus, une forte fabrication d'imprimantes et de matériaux au pays, une fréquence de lancement croissante et le développement rapide de programmes de satellites en orbite terrestre basse placent la Chine comme un marché de croissance clé pour les solutions de satellites imprimés dans toute l'Asie-Pacifique.
Royaume-Uni 3D Printed Satellite Market Insight
Le marché des satellites imprimés 3D du Royaume-Uni connaît une croissance régulière, soutenue par des investissements accrus dans la fabrication de petits satellites, les start-ups spatiales et les capacités techniques avancées. Les instituts de recherche, les organisations de défense et les développeurs commerciaux de satellites utilisent de plus en plus la fabrication additive pour raccourcir les cycles de développement et réduire la masse des composants. En outre, la participation croissante aux programmes de l'Agence spatiale européenne, aux initiatives de lancement nationales et aux partenariats de fabrication de précision favorise l'adoption plus large de composants de satellites imprimés en 3D au Royaume-Uni.
Allemagne Aperçu du marché des satellites imprimés 3D
Le marché allemand des satellites imprimés 3D est en expansion constante en raison de la forte base industrielle du pays, de l'écosystème de fabrication additive avancé et de la participation active aux programmes spatiaux européens. Les fabricants de satellites, les constructeurs de machines et les instituts de recherche utilisent de plus en plus les pièces métalliques imprimées pour les structures, la propulsion et les systèmes thermiques. Les progrès continus de la technologie de fusion des lits de poudre, de l'ingénierie des matériaux et de l'assurance de la qualité, ainsi que l'Allemagne, mettent l'accent sur la précision et la certification, ce qui stimule la croissance du marché dans le pays.
Quelles sont les meilleures entreprises du marché des satellites imprimés 3D
L'industrie des satellites imprimés 3D est principalement dirigée par des entreprises bien établies, notamment :
- SWISSto12 SA(Suisse)
- Espace Thales Alenia(France)
- Airbus SE(PaysBas)
- Société Lockheed Martin(États-Unis)
- Sidus Space, Inc.(États-Unis)
- Northrop Grumman Corporation (États-Unis)
- La compagnie Boeing (États-Unis)
- Sierra Space Corporation (États-Unis)
- Société Redwire (États-Unis)
- Mitsubishi Electric Corporation (Japon)
- OHB SE (Allemagne)
- Au-delà de la gravité (Suisse)
- MDA Space Ltd. (Canada)
- EOS GmbH (Allemagne)
- Nikon SLM Solutions AG (Allemagne)
- Stratasys Ltd. (Israël)
- 3D Systems, Inc. (États-Unis)
- Velo3D, Inc. (États-Unis)
- Oerlikon AG (Suisse)
- Additif de colibrium (États-Unis)
Quels sont les derniers développements sur le marché des satellites imprimés 3D
- En septembre 2026, SWISSto12 a annoncé un partenariat stratégique avec Mitsubishi Electric Corporation, y compris un contrat pour la mise au point de produits avancés d'antennes à réseaux progressifs pour le programme de communications par satellite GEO sécurisé du gouvernement japonais. L'accord s'appuie sur l'adoption croissante de la technologie de charge utile HummingLink basée sur l'impression 3D SWISSto12 et de sa petite plate-forme HummingSat géostationnaire, appuyant le développement continu de charges utiles par satellite fabriquées en additifs.
- En juillet 2026, SWISSto12 a recueilli 70 millions de dollars dans le cadre d'un cycle de financement de la série C afin d'accroître la capacité de fabrication et d'intégration de sa plate-forme géostationnaire HummingSat, de son antenne HummingLink et de sa gamme de charges utiles. La société a signalé sept contrats de HummingSat avec des opérateurs, dont SES et Viasat, et plus de 2 000 de ses solutions en orbite, soutenant l'expansion de la production de satellites imprimés en 3D.
- En janvier 2026, SWISSto12 a reçu environ 73 millions d'euros (environ 84,8 millions de dollars) de fonds des États membres de l'Agence spatiale européenne afin d'accélérer le développement et l'industrialisation de sa plate-forme HummingSat, de sa capacité de fabrication à l'échelle, et de faire progresser les technologies d'antennes progressives pour les charges utiles en orbite basse, moyenne et géostationnaire, renforçant ainsi les capacités de l'Europe en matière de matériel satellitaire fabriqué additivement.
- En mars 2025, Sidus Space a annoncé le lancement, le déploiement et l'exploitation réussis de LizzieSat-3 en orbite terrestre basse sur la mission de covoiturage SpaceX. Le satellite rejoint LizzieSat-1 et LizzieSat-2, qui sont en orbite depuis mars 2024 et décembre 2024, respectivement, élargissant une constellation multimissions construite sur un bus satellite hybride imprimé en 3D avec traitement des données d'intelligence artificielle à bord.
- En janvier 2024, l'Agence spatiale européenne a lancé la première imprimante 3D métallique à la Station spatiale internationale à bord de la mission de ravitaillement Cygnus NG-20. Développée par un consortium d'Airbus Defence et Space, l'imprimante de 180 kg utilise des fils en acier inoxydable et un laser de haute puissance et a été conçue pour produire quatre spécimens pour caractériser l'influence de la microgravité sur l'impression métallique, soutenant ainsi le développement de la fabrication dans l'espace.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











