


Segmentation mondiale du marché de l'alendronate, selon le type (comprimés, comprimés effervescents, solution orale), dosage (5 mg, 10 mg, 35 mg, 70 mg, autres), application (Ostéoporose postménopausique, Ostéoporose masculine, Ostéoporose induite par les glucocorticoïdes, Maladie d'os de Paget, autres), formulation (Alendronate Alone, Alendronate + combinaison de vitamine D3), type de produit (marqué, générique), utilisateur final (hôpitals, cliniques spécialisées, établissements de soins à domicile, établissements de soins de longue durée), chaîne de distribution (médicaments hospitaliers, pharmacies de détail, pharmacies en ligne), type d'emballage (emballages, bouteilles), groupe d'âge des patients (adultes, gériatrie), chaîne de vente (d'approvisionnements institutionnels fondés sur la préscription) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de l'Alendronate
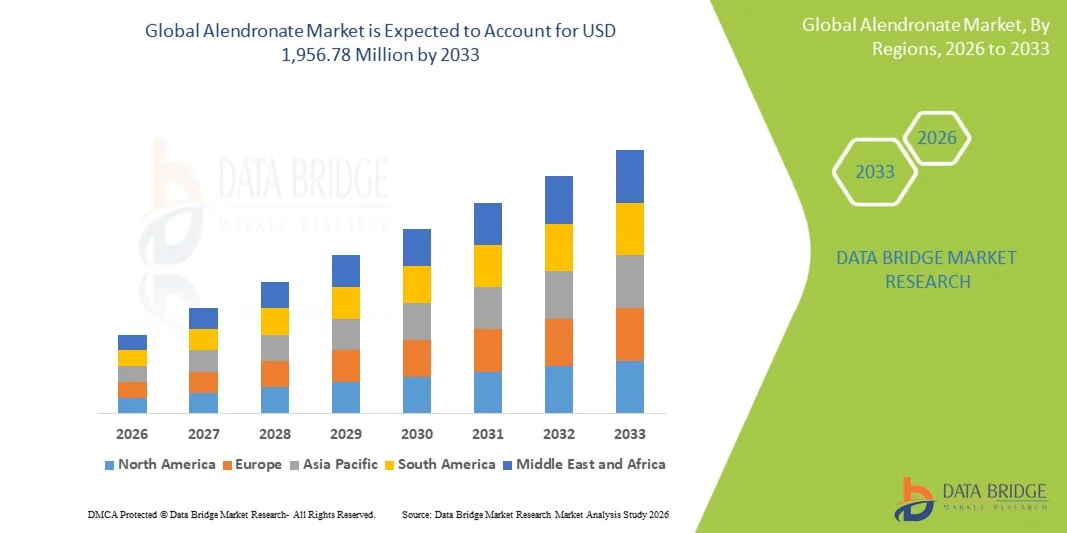
- Selon l'analyse de Data Bridge Market Research, le marché de l'alendronate a été évalué à1 486,0 millions de dollars en 2025et devrait atteindre1 956,78 millions de dollars en 2033, croissance à unTCAC de 3,5 %de 2026 à 2033.
- Le marché connaît une croissance régulière en raison de l'augmentation de la prévalence mondiale de l'ostéoporose chez les femmes ménopausées et la population vieillissante, de la prise de conscience croissante du dépistage précoce de la densité osseuse et du recours continu à l'alendronate comme traitement de première intention et rentable du bisphosphonate.
- Le fardeau croissant des fractures de fragilité chez les populations gériatriques, conjugué à l'expansion des programmes gouvernementaux de dépistage et de remboursement de la prise en charge de l'ostéoporose, oblige les fournisseurs de soins de santé à prescrire l'alendronate comme thérapie fondamentale pour la prévention et le traitement. La disponibilité généralisée de formulations génériques peu coûteuses après l'expiration des brevets continue de soutenir des volumes soutenus de prescription sur les marchés des soins de santé développés et sensibles aux prix.
- L'accent clinique continu sur les schémas posologiques oraux hebdomadaires et une fois par jour, ainsi que sur les formulations combinées contenant de la vitamine D3, améliore la commodité et l'adhésion du patient, renforçant la position de l'alendronate en tant que bisphosphonate oral préféré par rapport aux solutions intraveineuses plus complexes.
- La poursuite de l'expiration mondiale des brevets sur les formulations d'alendronate de marque a ouvert le marché à une concurrence générique généralisée, réduisant ainsi les coûts de traitement et élargissant l'accès des patients à l'ensemble des systèmes de soins de santé publics dans les économies développées et émergentes.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 1 486,0 millions de dollars
- Valeur marchande prévue (2033) : 1 956,78 millions de dollars
- Prévisions TCAC (2026-2033): 3,5%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales ventes du marché de l'Alendronate
- L'Amérique du Nord a dominé le marché mondial de l'alendronate avec la plus grande part de revenus de 36,24 % en 2025, appuyée par des taux élevés de diagnostic d'ostéoporose et des réseaux bien établis de distribution de médicaments génériques.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 5,2 % entre 2026 et 2033, alimenté par l'augmentation de la population gériatrique, une sensibilisation accrue à la santé osseuse et une augmentation de la capacité de fabrication de médicaments génériques en Inde et en Chine.
- Le segment des comprimés a dominé le marché avec une part de 68,47 % en 2025, sous l'effet de la facilité d'administration, de l'établissement de protocoles de dosage hebdomadaire et de la disponibilité généralisée dans les pharmacies de détail et d'hôpital.
- Le segment des comprimés effervescents est le type de formulation dont la croissance est la plus rapide, qui devrait enregistrer un TCAC de 5,6 %, ce qui reflète la préférence croissante du patient pour des formulations qui réduisent le risque d'irritation oesophagienne associé aux comprimés conventionnels.
- Le segment d'application de l'ostéoporose postménopausique a dominé la catégorie d'application avec une part des revenus de 58,32 % en 2025, dirigée par le rôle établi d'alendronate comme traitement de première ligne pour la préservation de la densité osseuse chez les femmes vieillissantes.
- Le type de produit générique représentait 74,86 % de la part de marché en 2025, ce qui a favorisé son rapport coût-efficacité et son large accessibilité après l'expiration des brevets sur les principaux marchés.
- La formulation combinée d'alendronate + vitamine D3 est le segment de formulation qui croît le plus rapidement, avec un TCAC de 5,4 %, en raison de la préférence clinique accrue pour des régimes simplifiés à un pilule qui améliorent le calcium et le métabolisme osseux.
Portée du rapport et segmentation du marché alendronate
|
Attributs |
Alendronate Key Market Insights |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché de l'alendronate
- Les fabricants de médicaments génériques élargissent de plus en plus leur gamme de produits d'alendronate dans les comprimés à dose hebdomadaire, les comprimés effervescents et les formulations combinées de vitamine D3 afin d'améliorer l'accessibilité et l'adhésion au traitement des patients atteints d'ostéoporose.
- Par exemple, en avril 2025, Sun Pharmaceutical Industries a élargi son portefeuille d'alendronates génériques dans les marchés émergents, y compris les comprimés à doses hebdomadaires à 70 mg et les formulations combinées, afin de renforcer l'accès à des thérapies de santé osseuse abordables.
- L'adoption croissante de comprimés d'alendronate effervescent permet aux patients ayant une sensibilité gastro-intestinale de mieux tolérer le bisphosphonate à long terme, d'améliorer la persistance du traitement et de réduire les taux d'arrêt du traitement.
- Les fournisseurs de soins de santé et les organismes de santé publique intègrent de plus en plus les initiatives de dépistage de la densité osseuse dans les programmes de soins gériatriques et post-ménopausiques de routine, ce qui entraîne un diagnostic plus précoce et l'initiation du traitement par l'alendronate.
- Par exemple, en janvier 2025, Cipla s'est associée à des organismes régionaux de santé publique pour étendre la distribution des formulations combinées d'alendronate dans le cadre d'une initiative de sensibilisation à l'ostéoporose et d'accès aux médicaments essentiels.
- Alors que les systèmes de santé continuent de donner la priorité à une gestion abordable et accessible de la santé osseuse, l'adoption de l'alendronate devrait demeurer constante, renforçant ainsi son rôle de bisphosphonate oral de première intention rentable sur les marchés développés et émergents.
Quels sont les principaux moteurs du marché Alendronate
- L'augmentation de la prévalence mondiale de l'ostéoporose, en particulier chez les femmes ménopausées et la population vieillissante, a considérablement augmenté la demande pour des thérapies de bisphosphonates établies et rentables capables de réduire le risque de fracture.
- Par exemple, en mars 2025, Teva Pharmaceutical Industries a élargi sa capacité de fabrication d'alendronate générique pour répondre à la demande croissante de comprimés et de formulations combinées en Amérique du Nord et en Europe.
- Les hôpitaux, les cliniques spécialisées et les systèmes publics de santé intègrent de plus en plus l'alendronate dans les protocoles de traitement de l'ostéoporose afin de réduire les coûts thérapeutiques, d'élargir l'accès des patients et de gérer efficacement les populations de patients vieillissants.
- Par exemple, en octobre 2024, Zydus Lifesciences a annoncé un investissement dans une capacité de fabrication supplémentaire solide par voie orale pour soutenir les commandes croissantes d'alendronate et d'autres thérapies génériques pour la santé osseuse.
- Comme les systèmes de santé comptent de plus en plus sur des génériques abordables pour gérer l'augmentation des cas d'ostéoporose, l'alendronate restera indispensable à la prévention et au traitement de l'ostéoporose induite par la ménopause, le mâle et le glucocorticoïde.
Quels sont les facteurs qui entravent la croissance du marché de l'alendronate
- Le traitement par l'alendronate est associé à des effets indésirables gastro-intestinaux, dont une irritation oesophagienne et un reflux acide, ainsi qu'à de rares risques d'ostéonécrose de la mâchoire et de fractures fémorales atypiques à long terme, qui peuvent limiter la persistance du traitement.
- Ces problèmes de tolérance et d'innocuité à long terme limitent l'adoption chez certaines populations de patients et incitent les cliniciens à envisager d'autres thérapies d'ostéoporose ou des congés-médicaments après une utilisation prolongée.
- Par exemple, en septembre 2024, la société Endocrine a souligné l'importance de réévaluer le traitement à long terme par bisphosphonate et d'envisager une durée de traitement individualisée pour les patients recevant des médicaments contre l'ostéoporose.
- La disponibilité de nouvelles thérapies d'ostéoporose, y compris des traitements injectables et monoclonaux à base d'anticorps, avec des exigences posologiques moins fréquentes, continue de limiter la croissance, en particulier sur les marchés développés avec une couverture d'assurance plus large. Ce changement de préférence ralentit la pénétration du marché dans les régions sensibles aux prix, limitant l'expansion de l'alendronate malgré son efficacité établie et son faible coût.
Comment le marché de l'Alendronate est-il segmenté
Le marché de l'alendronate est segmenté en fonction du type, du dosage, de l'application, de la formulation, du type de produit, de l'utilisateur final, du canal de distribution, du type d'emballage, du groupe d'âge des patients et du canal de vente.
- Par type
Sur la base du type, le marché mondial de l'alendronate est segmenté en comprimés, comprimés effervescents et solution buvable. Le segment des comprimés a dominé le marché avec une part de 68,47 % en 2025, en raison de protocoles de dosage hebdomadaires établis, d'une grande familiarité des patients et d'une disponibilité généralisée dans les pharmacies de détail et d'hôpital. Ces formulations offrent une posologie uniforme, ce qui en fait le choix préféré pour la prise en charge externe à long terme de l'ostéoporose.
Le segment des comprimés effervescents devrait enregistrer la croissance la plus rapide à un TCAC de 5,6 % de 2026 à 2033, en raison de l'augmentation de la préférence du patient pour des formulations qui se dissolvent complètement avant l'ingestion, réduisant ainsi le risque d'irritation oesophagienne associé aux comprimés conventionnels. Les progrès de la technique de formulation effervescente, combinés à une recommandation médicale croissante pour les patients ayant des difficultés à avaler, accélèrent l'expansion du segment.
- Par dosage
Sur la base de la posologie, le marché mondial de l'alendronate est segmenté en 5 mg, 10 mg, 35 mg, 70 mg et autres. Le segment de 70 mg a dominé le marché avec une part de 61,38 % en 2025, soutenue par sa prescription généralisée comme dose d'entretien hebdomadaire standard pour les patients atteints d'ostéoporose postménopausique.
Le segment de 35 mg devrait connaître la croissance la plus rapide à un TCAC de 5,1 % entre 2026 et 2033, en raison de l'utilisation accrue de formulations à dose préventive une fois par semaine chez les patients présentant une ostéopénie et une perte de densité osseuse au début du traitement.
- Par demande
Sur la base de l'application, le marché mondial de l'alendronate est segmenté en ostéoporose postménopausique, ostéoporose masculine, ostéoporose induite par les glucocorticoïdes, maladie osseuse de Paget et autres. Le segment de l'ostéoporose postménopausique a dominé le marché avec une part de 58,32 % en 2025 en raison de son adoption généralisée en tant que traitement de première ligne pour la préservation de la densité osseuse, l'augmentation des taux de diagnostic et l'intégration croissante aux protocoles de soins gériatriques de routine. De plus, l'accent croissant mis sur une gestion abordable à long terme de la prévention des fractures favorise l'adoption d'un traitement à base d'alendronate.
Le segment de l'ostéoporose induite par les glucocorticoïdes devrait connaître le TCAC le plus rapide de 5,3% entre 2026 et 2033, en raison de la dépendance croissante à l'alendronate comme traitement préventif pour les patients qui suivent un traitement à long terme par corticostéroïdes dans des conditions inflammatoires chroniques et auto-immunes. Les cliniciens adoptent des protocoles de bisphosphonate établis pour assurer une protection efficace, accessible et répétable contre la densité osseuse. De plus, l'intégration de l'alendronate dans les lignes directrices de traitement des corticoïdes de soins standard améliore l'exactitude et l'efficacité de la gestion de l'ostéoporose induite par les glucocorticoïdes, ce qui favorise la croissance du segment.
- Par formulation
Sur la base de la formulation, le marché mondial de l'alendronate est segmenté en alendronate seul et en alendronate + vitamine D3. Le segment de l'alendronate seul a dominé le marché avec une part de 64,75% en 2025 en raison de son rôle essentiel dans la fourniture d'options de dosage flexibles établies qui permettent aux médecins de prescrire séparément la supplémentation en vitamine D3 en fonction des besoins individuels des patients. La disponibilité généralisée de formulations génériques autonomes dans plusieurs fabricants est à l'origine d'une forte demande pour ce type de formulation.
Le segment de combinaison alendronate + vitamine D3 devrait être témoin du TCAC le plus rapide de 5,4 %, de 2026 à 2033, en raison de la préférence clinique croissante pour des régimes simplifiés à une pilule qui améliorent l'adhésion des patients en réduisant le fardeau de la pilule globale. Les médecins prescrivent de plus en plus des préparations combinées pour rationaliser le soutien au métabolisme osseux. De plus, l'accent de plus en plus mis sur le traitement axé sur l'adhésion dans les soins gériatriques accélère l'adoption de ce type de formulation.
- Par type de produit
Sur la base du type de produit, le marché mondial de l'alendronate est segmenté en marques et génériques. Le segment générique a dominé le marché avec une part de 74,86 % en 2025 en raison de son rôle essentiel dans la fourniture d'une thérapie de bisphosphonate abordable et accessible dans les systèmes de santé publics et privés. L'adoption élevée est due au besoin croissant d'options de traitement rentables, à l'expiration des protections conférées par les brevets et à la disponibilité accrue de plusieurs fabricants. De plus, l'investissement croissant des fabricants de médicaments génériques, des organismes publics d'approvisionnement et des programmes de santé publique pour améliorer l'accessibilité et l'accessibilité renforce la position de premier plan de ce segment du marché.
Le segment générique devrait connaître le TCAC le plus rapide de 4,1 % entre 2026 et 2033. Cette croissance s'explique par la demande croissante de thérapies à faible coût pour l'ostéoporose qui élargissent l'accès aux traitements dans tous les systèmes de santé publics. La capacité de fabrication accrue des producteurs de médicaments génériques, ainsi que l'appui réglementaire aux médicaments essentiels, améliorent l'accessibilité et la cohérence de l'offre. De plus, l'adoption de génériques dans les programmes d'approvisionnement en soins de santé publics accélère encore l'expansion du marché.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial de l'alendronate est segmenté en hôpitaux, cliniques spécialisées, établissements de soins à domicile et établissements de soins de longue durée. Le segment des cliniques spécialisées a dominé le marché avec une part de 39,84 % en 2025 en raison de son rôle répandu dans le diagnostic de l'ostéoporose, le dépistage de la densité osseuse et la surveillance à long terme du traitement dans les milieux de soins endocrinologiques et orthopédiques. L'adoption croissante de protocoles structurés de gestion de l'ostéoporose, de chaînes d'approvisionnement en pharmacie intégrées et de programmes de dépistage de routine permet aux cliniques spécialisées d'améliorer la cohérence du traitement, d'améliorer les résultats des patients et d'optimiser l'utilisation des ressources. De plus, l'investissement accru des systèmes de santé publique, des réseaux de cliniques et des établissements de soins de santé osseuse accélère l'adoption et renforce la position de premier plan de ce segment sur le marché.
Le secteur des soins à domicile devrait connaître le TCAC le plus rapide de 5,5 % entre 2026 et 2033, en raison de l'adoption croissante de modèles de gestion de l'ostéoporose ambulatoire et à domicile qui réduisent les coûts du traitement et améliorent la qualité de vie des patients pour le traitement à long terme du bisphosphonate. Ces modèles de soins améliorent l'adhésion aux médicaments, réduisent le fardeau de la visite des cliniques et permettent une surveillance personnalisée du traitement, rendant la thérapie alendronate plus accessible, durable et utile pour la gestion des maladies chroniques.
- Par canal de distribution
Sur la base du canal de distribution, le marché mondial de l'alendronate est segmenté en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne. Le segment des pharmacies de détail a dominé le marché avec une part de 47,62 % en 2025 en raison de son adoption généralisée dans la gestion de l'ostéoporose ambulatoire, qui nécessite un accès pratique et récurrent aux médicaments oraux à dose hebdomadaire. L'adoption élevée est appuyée par les réseaux communautaires de pharmacie, les fournisseurs de soins de santé et les patients qui comptent sur des relations établies de pharmacie de détail pour assurer l'uniformité, la commodité et des résultats de traitement mesurables. De plus, l'intégration accrue avec les systèmes électroniques de prescription et de recharge-remboursement améliore la précision de distribution et renforce la prédominance du segment des pharmacies de détail.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 6,1% entre 2026 et 2033. Cette croissance est principalement attribuable à la demande croissante de solutions de distribution de médicaments pratiques, accessibles et rentables pour les patients atteints d'ostéoporose chronique. En offrant des services de livraison à domicile et de gestion des recharges, ce canal améliore l'adhésion aux médicaments, la commodité du patient et la continuité du traitement, ce qui le rend très attrayant pour la gestion à long terme des bisphosphonates et les populations de patients à domicile.
- Par type d'emballage
Sur la base du type d'emballage, le marché mondial de l'alendronate est segmenté en plaquettes thermoformées et en bouteilles. Le segment des plaquettes thermoformées a dominé le marché avec une part de 58,29 % en 2025 en raison de son rôle essentiel dans l'assurance de la précision de la posologie, de la stabilité du produit et de l'emballage évident pour les préparations de comprimés oraux à dose hebdomadaire. De plus, des partenariats établis avec des fournisseurs contractuels d'emballage, des distributeurs de pharmacie et des fabricants de médicaments génériques élargissent la portée, améliorent l'accessibilité et renforcent l'adoption d'alendronate emballé sur les marchés mondiaux.
Le segment des bouteilles devrait connaître le TCAC le plus rapide de 4,6 % entre 2026 et 2033. Cette croissance est principalement attribuable à la demande croissante de formulations en vrac utilisées dans les établissements de soins de longue durée. Les fabricants et les fournisseurs de soins de santé tirent parti de l'emballage de bouteilles rentable pour soutenir la distribution en grand volume, simplifier la gestion des stocks et appuyer les protocoles d'approvisionnement institutionnels, ce qui accélère l'adoption des demandes de soins hospitaliers et de longue durée.
- Par groupe d'âge des patients
Sur la base du groupe d'âge des patients, le marché mondial de l'alendronate est segmenté en adultes et en gériatrie. Le segment gériatrique a dominé le marché avec une part de 71,53 % en 2025 en raison de sa préférence parmi la plus grande population de patients diagnostiqués avec l'ostéoporose et la perte de densité osseuse liée à l'âge qui nécessite une gestion à long terme du bisphosphonate. De plus, des protocoles de traitement établis, une grande familiarité avec les prescripteurs et des antécédents cliniques étendus facilitent l'adoption continue de l'alendronate chez les patients gériatriques, tandis que de solides réseaux de fournisseurs de soins de santé améliorent l'accessibilité, la fiabilité et la confiance, renforçant encore la position de premier plan de ce segment du marché.
Le segment des adultes devrait être témoin du TCAC le plus rapide de 4,9 % entre 2026 et 2033, en raison de l'augmentation de la prévalence de l'ostéopénie précoce et de la prise en charge préventive de la densité osseuse chez les patients adultes postménopausés et glucocorticoïdes. Les fournisseurs de soins de santé offrent un dépistage proactif et des traitements d'intervention précoce pour les patients adultes à risque, tout en fournissant une surveillance accrue, des conseils de dose-titration et une intégration transparente avec la gestion des soins préventifs, en améliorant la sécurité et l'efficacité globales du traitement.
- Par chaîne de vente
Sur la base de la chaîne de vente, le marché mondial de l'alendronate est segmenté en achats sur ordonnance et institutionnels. Le segment des médicaments sur ordonnance a dominé le marché avec une part de 84,67 % en 2025 en raison de son rôle essentiel dans la surveillance clinique appropriée, le contrôle de la posologie et la surveillance de la bisphosphonate dans les hôpitaux, les cliniques et les pharmacies de détail. La présence généralisée de cadres réglementaires régissant la distribution des médicaments d'ostéoporose facilite l'accès contrôlé, le soutien local des prescripteurs et l'adaptation rapide du traitement. De plus, les collaborations avec les fournisseurs de soins de santé, les réseaux de pharmacie et les organismes de réglementation améliorent l'accessibilité, la fiabilité et la confiance des produits, renforçant ainsi la position de leader du segment des médicaments sur le marché mondial.
Le segment des achats institutionnels devrait connaître le TCAC le plus rapide de 5,0 % entre 2026 et 2033, en raison de l'achat en gros croissant de formulations d'alendronate par les réseaux hospitaliers publics, les établissements de soins de longue durée et les programmes gouvernementaux de médecine essentielle. À mesure que les systèmes de soins de santé centralisent de plus en plus les achats pour gérer les coûts et assurer la continuité de l'approvisionnement, les canaux institutionnels deviennent une voie de plus en plus importante pour la distribution de l'alendronate, en particulier dans les systèmes de soins de santé publics des marchés émergents.
Quelle région détient la plus grande part du marché de l'alendronate
- L'Amérique du Nord a dominé le marché de l'alendronate et a représenté la plus grande part de revenus de 36,24 % en 2025, grâce à des taux élevés de diagnostic d'ostéoporose, à des réseaux de distribution de médicaments génériques bien établis et à la présence d'infrastructures de fabrication et de soins de santé pharmaceutiques bien établies.
- La région bénéficie également d'une large couverture d'assurance pour les médicaments contre l'ostéoporose, d'une forte adoption des circuits de distribution des cliniques de vente au détail et spécialisées et d'une utilisation croissante de l'alendronate dans les applications préventives et à long terme de traitement de la santé osseuse. L'importance croissante accordée aux thérapies génériques abordables et à l'expansion des modèles de traitement à domicile continue de renforcer la position de leadership de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain Alendronate
Le marché américain de l'alendronate demeure important en raison du vieillissement de la population et de la forte prévalence de l'ostéoporose. L'alendronate est largement utilisé comme bisphosphonate oral pour la prévention des fractures et demeure l'une des thérapies d'ostéoporose les plus couramment utilisées aux États-Unis. Le marché est soutenu par l'utilisation clinique établie, la disponibilité générique et les avantages de coûts. Cependant, la concurrence des thérapies de denosumab et de l'ostéoporose plus récente, ainsi que les préoccupations concernant l'utilisation à long terme du bisphosphonate, peuvent limiter la croissance future.
Canada Alendronate Market Insight
Le marché canadien de l'alendronate est appuyé par des lignes directrices établies sur le traitement de l'ostéoporose, la disponibilité générique et l'utilisation continue des bisphosphonates oraux. Les lignes directrices canadiennes recommandent l'alendronate, le randronate ou l'acide zolédronique comme options pharmacologiques initiales pour les patients admissibles. Plusieurs produits génériques d'alendronate sont commercialisés au Canada, ce qui crée un environnement concurrentiel et sensible aux coûts. Toutefois, la concurrence de la rawdronate, du denosumab et d'autres thérapies, ainsi que l'évolution des schémas thérapeutiques, peuvent freiner l'expansion du marché.
Aperçu du marché Asie-Pacifique Alendronate
Le marché de l'alendronate d'Asie-Pacifique est soutenu par une augmentation de la prévalence de l'ostéoporose, le vieillissement de la population et une sensibilisation croissante à la prévention des fractures. L'alendronate demeure un bisphosphonate largement accessible dans toute la région, bénéficiant d'une utilisation clinique établie et de coûts de traitement relativement abordables. Toutefois, des différences importantes subsistent entre les pays en ce qui concerne l'infrastructure des soins de santé, le diagnostic, le remboursement et l'accès au traitement. La hausse de la demande de gestion de l'ostéoporose, en particulier sur les marchés qui vieillissent rapidement, devrait créer des possibilités continues pour l'alendronate.
Chine Alendronate Market Insight
Le marché chinois de l'alendronate ne cesse de croître, appuyé par l'augmentation des taux de diagnostic et de traitement de l'ostéoporose chez la population vieillissante, l'augmentation de la fabrication nationale de médicaments génériques et l'augmentation des investissements dans l'infrastructure de dépistage de la santé osseuse. Les hôpitaux et les établissements de santé publique utilisent de plus en plus l'alendronate pour la prévention et l'ostéoporose à long terme. L'expansion continue des réseaux de pharmacies hospitalières, les programmes gouvernementaux d'approvisionnement en médicaments essentiels et l'augmentation de l'accès aux soins de santé dans les régions rurales stimulent davantage la croissance du marché en Chine.
Japon Alendronate Market Insight
Le marché japonais de l'alendronate connaît une croissance constante en raison de l'augmentation des investissements dans l'infrastructure de soins gériatriques, de la sensibilisation accrue au risque de fracture liée à l'ostéoporose et de la dépendance clinique continue à l'égard des thérapies de bisphosphonate établies pour la population du pays qui vieillit rapidement. Les hôpitaux, les établissements de soins gériatriques et les instituts de recherche adoptent de plus en plus l'alendronate pour la gestion de l'ostéoporose et les soins préventifs de densité osseuse. De plus, le vieillissement démographique du pays et l'accent mis sur des options de traitement abordables et bien tolérées contribuent davantage à la croissance du marché.
Quelles sont les meilleures entreprises du marché Alendronate
L'industrie de l'alendronate est principalement dirigée par des entreprises bien établies, notamment :
- La société Merck & Co., Inc.(États-Unis)
- Teva Pharmaceutical Industries Ltd.(Israël)
- La société Viatris Inc.(États-Unis)
- Société canadienne des postes(Inde)
- La société Cipla Ltd.(Inde)
- Dr Reddy's Laboratories Ltd. (Inde)
- Aurobindo Pharma Limited (Inde)
- Lupin Limited (Inde)
- Zydus Lifesciences Ltd. (Inde)
- Alkem Laboratories Ltd. (Inde)
- Torrent Pharmaceuticals Ltd. (Inde)
- Intas Pharmaceuticals Ltd. (Inde)
- Macleods Pharmaceuticals Ltd. (Inde)
- Ajanta Pharma Ltd. (Inde)
- Cadila Pharmaceuticals Ltd. (Inde)
- Hétero Drugs Limited (Inde)
- Natco Pharma Limited (Inde)
- Wockhardt Ltd. (Inde)
- Hikma Pharmaceuticals PLC (Royaume-Uni)
- Amneal Pharmaceuticals, Inc. (États-Unis)
- Sandoz International GmbH (Allemagne)
- Groupe Zentiva, a.s. (République tchèque)
- Accord Healthcare Limited (Royaume-Uni)
- Glenmark Pharmaceuticals Ltd. (Inde)
- Actavis (une entreprise de Teva) (États-Unis)
- Apotex Inc. (Canada)
- Cosette Pharmaceuticals, Inc. (États-Unis)
- Alvogen, Inc. (États-Unis)
- Rising Pharmaceuticals, Inc. (États-Unis)
- Par Pharmaceutical, Inc. (Endo) (États-Unis)
Quels sont les derniers développements sur le marché d'Alendronate
- En septembre 2025, Sun Pharmaceutical Industries a élargi son usine de fabrication d'alendronate générique en Inde afin d'accroître la capacité de production de comprimés à dose hebdomadaire et de préparations combinées, renforçant ainsi sa capacité de répondre à la demande croissante dans les marchés émergents.
- En février 2025, Cipla a lancé une initiative de médicaments essentiels axée sur l'abordabilité, qui comprenait une distribution accrue de formulations d'alendronate dans les centres publics de soins de santé en Asie du Sud et en Afrique subsaharienne.
- En novembre 2025, Zydus Lifesciences a reçu l'approbation réglementaire d'une combinaison additionnelle d'alendronate + vitamine D3, améliorant les options de simplification du traitement pour les clients hospitaliers et cliniciens spécialisés. Ce développement renforce la position de Zydus sur le marché générique des thérapies d'ostéoporose en permettant une réponse plus rapide à la demande d'approvisionnement institutionnel.
- En octobre 2024, Hikma Pharmaceuticals a élargi son portefeuille de thérapies d'ostéoporoses solides par voie orale en Amérique du Nord et en Europe pour y inclure d'autres dosages d'alendronate, améliorant ainsi la continuité de l'approvisionnement des dispensateurs de soins spécialisés et de longue durée.
- En juin 2023, Teva Pharmaceutical Industries s'est associée à un réseau de distributeurs régionaux pour accroître la disponibilité de comprimés d'alendronate et de formulations combinées sur les marchés mal desservis, combinant son échelle de fabrication générique avec les capacités régionales de distribution de pharmacie du partenaire pour faciliter l'accès plus large des patients.
- En mars 2023, Aurobindo Pharma a reçu l'approbation d'une autorité régionale de réglementation pour une nouvelle chaîne de production de comprimés effervescents d'alendronate, ce qui lui a permis d'élargir l'offre aux patients ayant des difficultés à avaler et une sensibilité gastro-intestinale.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











