



Segmentation du marché mondial des antiémétiques, par classe de médicaments (antagonistes des récepteurs 5-HT3, antagonistes de la dopamine, antagonistes des récepteurs NK1, antihistaminiques (antagonistes des récepteurs H1 de l'histamine), cannabinoïdes, benzodiazépines, anticholinergiques, stéroïdes et autres), application (chimiothérapie, mal des transports, gastro-entérite, anesthésie générale, analgésiques opioïdes, vertiges, grossesse, intoxication alimentaire, stress émotionnel et autres), utilisateur final (hôpitaux, cliniques, pharmacies et pharmacies en ligne), canal de distribution (pharmacie de détail, pharmacie hospitalière et en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché antiémétique et le taux de croissance
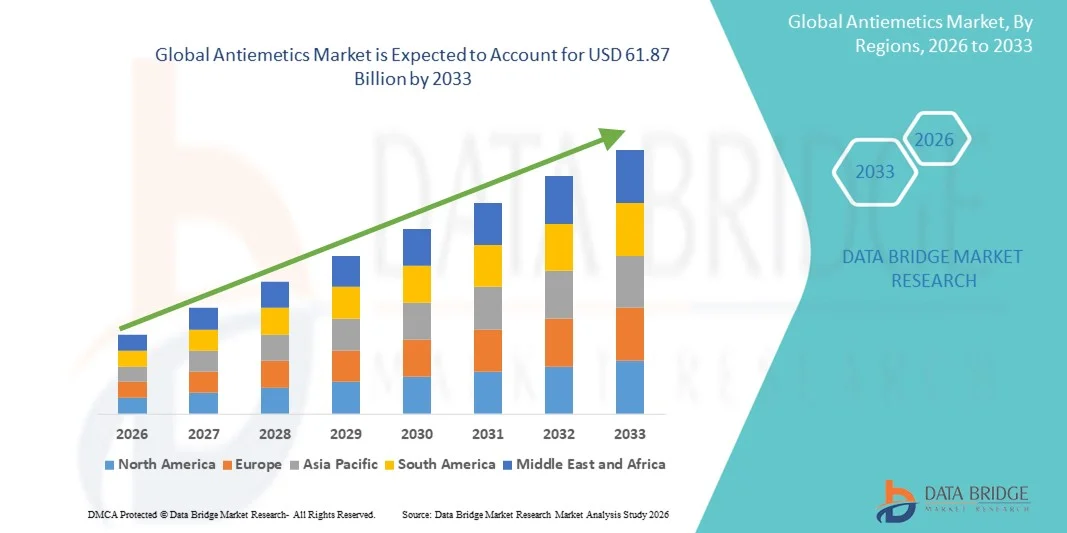
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial antiémétique a été évaluée à39,68 milliards de dollars en 2025et devrait atteindre61,87 milliards de dollars en 2033, à unTCAC de 5,71 %pendant la période de prévision
- La croissance du marché est principalement due à l'augmentation de la prévalencenausées et vomissements induits par la chimiothérapie(CINV),nausées et vomissements postopératoires(PONV), troubles gastro-intestinaux et maladies des mouvements, ainsi que l'incidence croissante du cancer dans le monde
- De plus, une sensibilisation accrue à la gestion des symptômes, à l'amélioration de l'accès aux soins de santé et à la mise au point de traitements antiémétiques plus efficaces, rapides et adaptés aux patients placent les antiémétiques comme une composante essentielle des soins de soutien, accélérant ainsi significativement la croissance du marché.
Taille du marché et prévisions
Valeur marchande mondiale (2025):39,68 milliards de dollars
Valeur marchande prévue (2033) :61,87 milliards de dollars
Prévisions CAGR (2026-2033):5.71%
Quels sont les principaux débouchés du marché des antiémétiques
- Les antiémétiques, les médicaments destinés à prévenir et à traiter les nausées et les vomissements associés à la chimiothérapie, les procédures postopératoires, les troubles gastro-intestinaux et les maladies des mouvements deviennent de plus en plus critiques dans les soins de santé en raison de leur efficacité, de formulations variées et d'applications cliniques générales.
- La demande croissante d'antiémétique est principalement alimentée par l'incidence mondiale croissante du cancer et des nausées et vomissements induits par la chimiothérapie, l'augmentation des interventions chirurgicales, l'augmentation de la sensibilisation aux soins de soutien et l'amélioration de l'accès aux soins de santé, en particulier dans les marchés émergents
- L'Amérique du Nord a dominé le marché de l'antiémétique avec la plus grande part des revenus de 39,4% en 2025, soutenue par des infrastructures de soins de santé avancées, l'adoption de thérapies antiémétiques innovantes, l'utilisation généralisée en oncologie et en soins postopératoires, et une forte présence de leaders pharmaceutiques
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des antiémétiques au cours de la période de prévision, en raison de l'élargissement de l'accès aux soins de santé, de l'augmentation de la prévalence du cancer, de l'amélioration de la disponibilité des traitements et de la sensibilisation accrue aux thérapies de soutien dans des pays comme la Chine, l'Inde et le Japon.
- Le segment des antagonistes récepteurs 5-HT3 a dominé le marché des antiémétiques avec une part de marché de 30,6 % en 2025, en raison de sa grande efficacité clinique dans la prévention des nausées et vomissements induits par la chimiothérapie (CINV) et des nausées et vomissements postopératoires (PONV), de l'adoption généralisée en oncologie et en soins chirurgicaux, de l'apparition rapide de l'action, du profil de sécurité favorable et de la disponibilité sous plusieurs formes de livraison
Portée du rapport et segmentation du marché des antiémétiques
|
Attributs |
Antiémétique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'antiémétique
Intégration du soutien thérapeutique personnalisé et numérique
- Une tendance significative et accélérée sur le marché mondial de l'antiémétique est l'intégration de protocoles de traitement personnalisés et d'outils de santé numériques, permettant des régimes antiémétiques adaptés basés sur les profils de risque des patients, les réponses au traitement et le suivi des symptômes en temps réel
- Par exemple, des plateformes numériques et des applications mobiles sont maintenant utilisées parallèlement aux soins cliniques pour surveiller les nausées et les vomissements, ajuster les schémas posologiques antiémétiques et améliorer l'adhésion des patients, en particulier en oncologie et en soins postopératoires.
- Les stratégies antiémétiques personnalisées intègrent des données génétiques, cliniques et de mode de vie pour optimiser la sélection et le moment des médicaments, ce qui peut réduire les effets secondaires tout en améliorant l'efficacité pour les patients individuels
- Ces approches numériques et personnalisées facilitent une meilleure communication entre les patients et les fournisseurs de soins de santé, permettant une prise en charge proactive des nausées et des vomissements dans tous les établissements de soins
- La prescription antiémétique à l'aide de la télésanté et les suivis virtuels gagnent en traction, en particulier dans les régions éloignées, améliorant l'accès tout en réduisant les visites à l'hôpital. L'intégration croissante avec les dossiers de santé électroniques permet aux médecins d'analyser les résultats du traitement et d'affiner les stratégies antiémétiques pour des populations distinctes de patients.
- Cette tendance vers des soins antiémétiques plus précis et axés sur les données modifie les attentes thérapeutiques, les développeurs se concentrant de plus en plus sur les solutions de santé en ligne liées aux prescriptions antiémétiques et au soutien à la gestion des symptômes
- La demande de soutien antiémétique intégré personnalisé et numérique augmente rapidement à mesure que les systèmes de santé privilégient les résultats, la commodité des patients et la réduction des réadmissions dans les hôpitaux
Dynamique du marché des antiémétiques
Chauffeur
Augmentation de la prévalence du cancer et des traitements de chimiothérapie
- L'augmentation de l'incidence mondiale du cancer et l'utilisation accrue des protocoles de chimiothérapie sont des facteurs clés de la demande accrue d'antiémétique, car les nausées et les vomissements sont des effets secondaires fréquents et débilitants du traitement du cancer.
- Par exemple, un plus grand nombre de patients suivant un traitement anti-cancéreux reçoivent des traitements antiémétiques pour atténuer les nausées et vomissements induits par la chimiothérapie (CINV), ce qui stimule directement l'absorption du marché.
- L'amélioration des taux de détection du cancer, l'élargissement de l'accès aux soins oncologiques et l'amélioration de la survie augmentent l'utilisation des antiémétiques à long terme dans les régions
- Les systèmes de santé mettent également l'accent sur les soins de soutien pour améliorer la qualité de vie des patients, faisant de la thérapie antiémétique une partie intégrante des protocoles modernes de traitement du cancer
- Les procédures postopératoires et les chirurgies ambulatoires croissantes dans le monde entier augmentent l'utilisation antiémétique pour la prise en charge des nausées et vomissements chirurgicaux
- L'augmentation du nombre de cas de nausées liées aux voyages et au mode de vie élargit la demande d'antiémétique au-delà des contextes cliniques traditionnels en faveur de la santé des consommateurs
- Cette tendance à la gestion globale des soins de soutien souligne le rôle essentiel des antiémétiques dans l'oncologie et élargit leur utilisation dans les établissements hospitaliers et ambulatoires.
Restriction/Défi
Profils des effets secondaires et obstacles réglementaires
- Les préoccupations entourant les profils d'effets secondaires de certains médicaments antiémétiques et les exigences réglementaires rigoureuses pour les nouvelles approbations antiémétiques posent des défis à la croissance du marché
- Par exemple, les organismes de réglementation à l'échelle mondiale exigent des données cliniques détaillées et des évaluations de l'innocuité avant d'approuver de nouvelles classes de médicaments ou de nouvelles formulations, ce qui entraîne des délais plus longs pour la mise sur le marché et des coûts de R-D plus élevés.
- Certains patients présentent des effets indésirables qui limitent le choix du médicament ou nécessitent des traitements combinés, compliquent les protocoles de traitement et affectent les taux d'ordonnance
- Les obstacles réglementaires varient d'une région à l'autre, les marchés émergents étant souvent confrontés à des retards dans l'approbation des médicaments, les négociations sur les prix et les problèmes de remboursement qui limitent l'accès aux médicaments.
- L'expiration des brevets et la pression de la concurrence générique
- Une sensibilisation limitée des médecins aux nouvelles classes antiémétiques peut ralentir l'adoption, en particulier dans les soins primaires et les cliniques plus petites.
- Il sera essentiel de relever ces défis en améliorant les profils de sécurité, en fournissant des données cliniques solides et en rationalisant les voies de réglementation pour assurer une expansion soutenue du marché.
Comment le marché des antiémétiques est-il segmenté
Le marché est segmenté en fonction de la classe de médicaments, de l'application, de l'utilisateur final et du canal de distribution.
- Par catégorie de drogues
Sur la base de la classe de médicaments, le marché des antiémétiques est segmenté en antagonistes des récepteurs 5-HT3, antagonistes de la dopamine, antagonistes des récepteurs NK1, antihistaminiques (antagonistes des récepteurs H1, cannabinoïdes, benzodiazépines, anticholinergiques, stéroïdes, etc. Le segment des antagonistes des récepteurs 5-HT3 a dominé le marché avec une part de marché de 30,6 % en 2025, en raison de sa grande efficacité clinique dans les nausées et vomissements induits par la chimiothérapie (CINV) et les nausées et vomissements postopératoires (PONV). Ces médicaments, y compris l'ondansétron et le palonosétron, sont largement recommandés comme traitement de première ligne en raison de leur mécanisme de blocage des récepteurs de la sérotonine. Leur disponibilité sous forme orale et injectable permet une utilisation dans les hôpitaux, les cliniques et les cliniques externes. Les versions génériques améliorent l'accessibilité et l'accessibilité, en particulier dans les marchés émergents. Les formulations de la prochaine génération avec des profils d'action plus longs et une meilleure sécurité soutiennent davantage la croissance. De fortes recommandations en oncologie et en anesthésie assurent une utilisation courante à l'échelle mondiale.
Le segment des cannabinoïdes devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'expansion de la recherche, l'évolution des règlements et une préférence accrue des patients pour les traitements antiémétiques alternatifs. Des médicaments comme le dronabinol et le nabilone offrent des options aux patients qui ne répondent pas aux traitements conventionnels. Les assouplissements réglementaires en Amérique du Nord et en Europe soutiennent des applications cliniques plus larges. Les innovations en matière de formulation et l'augmentation des preuves cliniques favorisent l'adoption. Lancements stratégiques et partenariats accélèrent la pénétration du marché, en particulier en oncologie et en traitement des troubles IG réfractaires. La préférence des patients pour les thérapies avec différents profils d'effets secondaires stimule la croissance du segment.
- Par demande
Sur la base de l'application, le marché des antiémétiques est segmenté en chimiothérapie, mal des mouvements, gastroentérite, anesthésiques généraux, analgésiques opioïdes, vertiges, grossesse, empoisonnement alimentaire, stress émotionnel, et d'autres. Le segment de la chimiothérapie a dominé le marché avec une part de marché de 40 % en 2025, en raison de la forte prévalence du cancer et de la nécessité cruciale de gérer efficacement le CINV. Les antiémétiques font partie intégrante des protocoles d'oncologie pour maintenir la qualité de vie des patients et assurer l'achèvement du traitement. Les traitements multi-médicaments associant les antagonistes des récepteurs 5-HT3, les antagonistes des récepteurs NK1 et les stéroïdes restent fréquents dans la chimiothérapie hautement émétogène. L'adoption de lignes directrices cliniques actualisées mettant l'accent sur la prophylaxie contribue à la stabilité du segment dominant. L'augmentation des traitements et des immunothérapies ciblés qui causent également des nausées augmente la base des patients. L'augmentation des dépenses en oncologie par patient renforce la part des revenus par rapport aux autres applications.
On s'attend à ce que le taux de croissance du secteur de la maladie des transports soit le plus rapide entre 2026 et 2033, alimenté par l'augmentation du nombre de voyages, de touristes et de maladies liées au mode de vie. La disponibilité en vente libre favorise l'automédication et l'adoption plus large. La prise de conscience et la demande chez les populations plus jeunes et mobiles stimulent la croissance. De nouvelles formulations de comprimés à dissolution rapide améliorent la commodité pour les voyageurs. Les campagnes de santé publique et les conseils numériques renforcent encore l'adoption. La croissance est soutenue par l'expansion des secteurs des voyages et du tourisme à l'échelle mondiale.
- À la fin‐Utilisateur
Sur la base de l'utilisateur final, le marché des antiémétiques est segmenté en hôpitaux, cliniques, pharmacies et pharmacies en ligne. Le segment des hôpitaux a dominé le marché en 2025, car la plupart des antiémétiques sont administrés en milieu hospitalier pour la chimiothérapie, les interventions chirurgicales et les conditions gastro-intestinales sévères. Les hôpitaux maintiennent des formules avec plusieurs classes antiémétiques pour gérer les nausées aiguës et chroniques. L'utilisation intensive des soins chirurgicaux et oncologiques renforce la demande. Les achats institutionnels et les contrats à long terme assurent des flux de recettes stables. La formation des cliniciens et la familiarité favorisent la préférence pour les antiémétiques administrés à l'hôpital. Les hôpitaux sont également à l'origine de l'adoption de lignes directrices, ce qui influe sur les régimes de prescription plus larges.
Le segment des pharmacies en ligne devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'expansion du commerce électronique, les ordonnances de télémédecine et les modèles de livraison à domicile. Les plateformes numériques améliorent la commodité, l'accessibilité et l'adhésion. Les patients souffrant de nausées chroniques ou récurrentes dépendent de plus en plus des pharmacies en ligne. L'intégration aux services de télésanté et d'abonnement permet un accès sans faille. L'expansion de l'infrastructure Internet dans les marchés émergents élargit la portée. Les changements de l'ère pandémique dans la consommation de soins de santé ont accéléré l'utilisation des pharmacies en ligne à l'échelle mondiale.
- Par canal de distribution
Sur la base du canal de distribution, le marché des antiémétiques est segmenté en pharmacie de détail, pharmacie d'hôpital et en ligne. Le segment des pharmacies de détail a dominé le marché en 2025, sous l'influence d'une présence physique étendue, d'un accès fiable et de la disponibilité d'ordonnances et d'antiémétiques OTC. Les détaillants stockent un large éventail de classes de médicaments, facilitant ainsi le choix des patients. La couverture d'assurance et les recommandations des pharmaciens appuient les ventes. Des chaînes d'approvisionnement fiables assurent la disponibilité des produits dans toutes les régions. Les pharmacies de vente au détail offrent de multiples indications, notamment le mal des transports, la gastroentérite et les nausées liées à la grossesse. La confiance établie des consommateurs fait du commerce de détail le canal traditionnel privilégié.
Le segment en ligne devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'expansion des plateformes de commerce électronique, des ordonnances de télésanté et de la prestation directe aux patients. Une tarification et une commodité compétitives attirent les patients, en particulier pour la thérapie d'entretien. De plus en plus de jeunes gens de la technologie achètent des médicaments en ligne. Les plateformes de prescription numérique supportent l'abonnement et les commandes récurrentes. L'élargissement de l'accès à Internet dans les économies émergentes augmente la portée. La distribution en ligne complète l'utilisation de la télémédecine, en particulier dans les régions éloignées.
Quelle région détient la plus grande part du marché des antiémétiques
- L'Amérique du Nord a dominé le marché de l'antiémétique avec la plus grande part des revenus de 39,4% en 2025, soutenue par des infrastructures de soins de santé avancées, l'adoption de thérapies antiémétiques innovantes, l'utilisation généralisée en oncologie et en soins postopératoires, et une forte présence de leaders pharmaceutiques
- Les consommateurs et les fournisseurs de soins de santé de la région accordent la priorité à la prise en charge efficace des nausées et vomissements induits par la chimiothérapie, des nausées postopératoires et des maladies des mouvements, ce qui favorise l'utilisation généralisée des antiémétiques administrés par l'hôpital et par les patients externes.
- La dominance est également soutenue par des établissements de soins de santé de pointe, des dépenses élevées en soins de santé, une sensibilisation accrue aux soins de soutien et la disponibilité de nouvelles classes de médicaments antiémétiques, établissant l'Amérique du Nord comme un marché clé pour les hôpitaux et les pharmacies de détail/en ligne.
Aperçu du marché américain des antiémétiques
Le marché américain des antiémétiques a enregistré la plus grande part de revenus de 82 % en 2025 en Amérique du Nord, alimentée par la forte prévalence du cancer et l'adoption généralisée de protocoles de chimiothérapie. Les patients et les fournisseurs de soins de santé accordent de plus en plus de priorité à la prise en charge efficace des nausées et vomissements induits par la chimiothérapie, des nausées postopératoires et des maladies des mouvements. L'utilisation croissante de thérapies administrées en milieu hospitalier, associée à une forte demande de formulations antiémétiques par voie orale et injectable, propulse encore le marché. De plus, l'adoption de traitements antiémétiques multi-médicaments recommandés par les lignes directrices et la sensibilisation accrue aux soins de soutien en oncologie contribuent grandement à l'expansion du marché. Une infrastructure de soins de santé avancée et une couverture de remboursement renforcent également la demande constante de thérapies antiémétiques.
Perspectives du marché européen des antiémétiques
Le marché européen des antiémétiques devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement grâce à des systèmes de soins oncologiques bien établis et à la nécessité croissante de gérer efficacement le CINV et les nausées postopératoires. L'urbanisation croissante et l'accès aux établissements de soins modernes favorisent l'adoption d'antiémétiques dans les hôpitaux, les cliniques et les pharmacies de détail. Les patients et les médecins européens apprécient également les profils d'efficacité et de sécurité des traitements antiémétiques recommandés par les lignes directrices. La région connaît une croissance importante tant pour les patients hospitalisés que pour les patients externes, les antiémétiques étant intégrés aux protocoles de chimiothérapie, aux soins chirurgicaux et aux programmes de soins préventifs.
Aperçu du marché des antiémétiques au Royaume-Uni
On s'attend à ce que le marché des antiémétiques du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de la prévalence croissante du cancer et du mal des mouvements, et de l'importance croissante accordée aux soins de soutien. Les préoccupations concernant les nausées induites par la chimiothérapie et postopératoire encouragent les hôpitaux, les cliniques et les patients à adopter des solutions antiémétiques efficaces. Le système de soins de santé solide du Royaume-Uni, associé à une solide infrastructure de commerce électronique et de détail, soutient la disponibilité d'antiémétiques sur ordonnance et en vente libre. On s'attend à ce que la sensibilisation aux régimes multimédicaments et au respect des lignes directrices continue de stimuler la croissance du marché.
Allemagne Antiémétique Aperçu du marché
Le marché allemand des antiémétiques devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une sensibilisation accrue à la gestion efficace des nausées et des vomissements et à la demande croissante de solutions de santé technologiquement avancées. L'Allemagne dispose d'infrastructures de santé bien développées, met l'accent sur les traitements fondés sur des données probantes et la disponibilité d'un large éventail de classes de médicaments antiémétiques favorise l'adoption dans les hôpitaux et les cliniques. L'intégration d'outils numériques pour la surveillance des patients et le suivi de l'adhérence gagne également en traction. La préférence pour des traitements antiémétiques sûrs et recommandés par les lignes directrices s'harmonise avec les attentes locales des patients et des médecins, ce qui favorise une croissance soutenue du marché.
Aperçu du marché des antiémétiques en Asie-Pacifique
Le marché de l'antiémétique Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de l'incidence du cancer, de l'augmentation des interventions chirurgicales et de l'expansion des infrastructures de soins de santé dans des pays comme la Chine, le Japon et l'Inde. La sensibilisation croissante de la région à la gestion des nausées et aux soins de soutien, appuyée par des initiatives gouvernementales et la modernisation des hôpitaux, est à l'origine de l'adoption d'antiémétiques. De plus, à mesure que l'APAC devient une plaque tournante pour la fabrication de produits pharmaceutiques et les formulations génériques, le coût abordable et l'accessibilité des antiémétiques s'étendent à une base de patients plus large.
Aperçu du marché japonais des antiémétiques
Le marché japonais des antiémétiques prend de l'ampleur en raison de la forte prévalence du cancer dans le pays, de l'infrastructure de soins de santé avancée et de l'importance accordée aux soins de soutien. Le marché japonais met l'accent sur la qualité de vie des patients, et l'adoption d'antiémétique est motivée par une augmentation de la chimiothérapie et des interventions chirurgicales. L'intégration aux systèmes de surveillance hospitalière et aux technologies de suivi de l'observance alimente la croissance. De plus, la population vieillissante du Japon est susceptible de stimuler la demande de thérapies antiémétiques plus faciles à administrer et efficaces tant en milieu hospitalier qu'en milieu externe.
Inde Antiémétique Aperçu du marché
En 2025, le marché indien des antiémétiques a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'augmentation du fardeau du cancer dans le pays, à la sensibilisation accrue aux soins de soutien et à l'élargissement de l'accès aux soins de santé. L'Inde est l'un des plus grands marchés pour les antiémétiques oraux et injectables, avec une adoption croissante dans les hôpitaux, les cliniques et les pharmacies de détail. Les initiatives gouvernementales en matière de soins contre le cancer, l'augmentation de l'infrastructure hospitalière et la disponibilité d'antiémétique générique abordable sont des facteurs clés qui propulsent la croissance du marché. De plus, l'adoption croissante de la télémédecine et la pénétration de la pharmacie en ligne facilitent encore l'accès aux traitements antiémétiques.
Quelles sont les meilleures entreprises du marché des antiémétiques
L'industrie antiémétique est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc.. (États-Unis)
- GSK plc(Royaume-Uni)
- Services Johnson & Johnson, Inc. (États-Unis)
- Sanofi(France)
- Novartis AG (Suisse)
- Merck & Co., Inc. (États-Unis)
- Baxter (États-Unis)
- F. Hoffmann La Roche Ltd (Suisse)
- Boehringer Ingelheim International GmbH (Allemagne)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Dr. Reddy-S Laboratories Ltd. (Inde)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Cipla Ltd. (Inde)
- Aurobindo Pharma Ltd. (Inde)
- Zydus Lifesciences Ltd. (Inde)
- Lupin (Inde)
- AbbVie Inc. (États-Unis)
- Eisai Co., Ltd. (Japon)
- Astellas Pharma Inc. (Japon)
Quels sont les derniers développements sur le marché des antiémétiques
- En octobre 2025, Helsinn a annoncé que les résultats de l'essai clinique MyRisk ont montré que l'AKYNZEO® a démontré une prévention supérieure des nausées et vomissements induits par la chimiothérapie par rapport au niveau de soins chez les patients recevant une chimiothérapie modérément émétogène, avec les résultats présentés au Congrès de la Société européenne d'oncologie médicale (ESMO)
- En août 2025, Heron Therapeutics a souligné les progrès commerciaux de CINVANTI (aprépitant) et d'APONVIE (aprépitant IV pour PONV) avec des efforts accrus de vente aux États-Unis, en tirant parti des deux produits pour prévenir les nausées et vomissements induits par la chimiothérapie et postopératoires dans le cadre de stratégies plus générales de soins antiémétiques
- En avril 2025, Helsinn Group a soumis à l'Agence européenne des médicaments (EMA) une nouvelle formulation d'AKYNZEO® (netupitant à dose fixe/palonosétron) pour examen réglementaire, visant à améliorer la prévention des nausées et vomissements induits par la chimiothérapie et à lancer éventuellement la formulation améliorée au cours du premier semestre de 2026 en attendant l'approbation
- En juin 2023, Eagle Pharmaceuticals a souligné l'expansion commerciale et l'adoption par les médecins de Barhemsys®, le premier antiémétique approuvé par la FDA pour le traitement de secours des nausées et vomissements postopératoires (PONV) malgré la prophylaxie, les ventes et l'adoption clinique augmentant dans le cadre des soins chirurgicaux américains.
- En janvier 2023, Glenmark Pharmaceuticals Ltd a lancé l'injection d'AKYNZEO® I.V. en Inde, une combinaison à dose fixe de nétubitant et de palonosétron pour la prévention des nausées et vomissements induits par la chimiothérapie (CINV), élargissant l'accès à la thérapie antiémétique IV sur le marché indien de l'oncologie
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











