


Global Aramid Fibre pour la segmentation du marché de la défense, selon le type de fibre (fibre de l'aramid, fibre de la méta-aramid et autres types de fibre de l'aramid), la forme du produit (fil de l'aramid, fibre agrafée, pulpe d'aramid, papier d'aramid, feutre d'aramid et tapis, et autres formes de produit), la qualité (classe de protection balistique, grade de protection de la flamme et de la chaleur, fraction, scellement et renforcement mécanique, grade de défense générale et autres grades spécialisés), la performance (classe de haute capacité, classe de module élevé, classe de résistance à l'allongement et à la fatigue, classe de résistance à la flamme et à la chaleur, classe d'isolation électrique et classe de résistance chimique), l'application (protection du personnel, plates-formes de défense au sol, plates-formes de défense aéroportées, plates-formes de défense navale, composants militaires mécaniques et structurels, et autres applications de défense), l'utilisateur final (convertisseurs de matériel de défense, fabricants d'armateur et de matériel de protection
Quelle est la fibre d'aramide pour la taille du marché de la défense et le taux de croissance
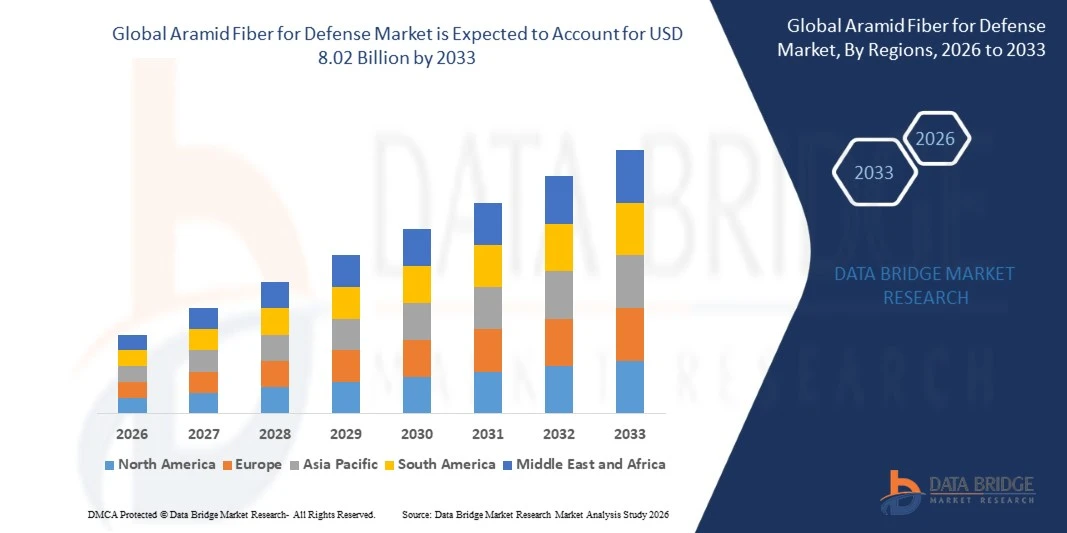
- Selon l'analyse de Data Bridge Market Research, la fibre aramid pour le marché de la défense a été évaluée à4,3 milliards de dollars en 2025et devrait atteindre8,02 milliards de dollars avant 2033, croissance à unTCAC de 8,01 % de 2026 à 2033.
- Le marché se développe en raison de la demande croissante de matériaux légers et à haute résistance dans les plates-formes de défense, de l'augmentation des dépenses militaires, de la modernisation des systèmes aéronautiques et navals, et de l'adoption croissante de matériaux avancés pour améliorer l'efficacité énergétique, la durabilité, la protection balistique et les performances opérationnelles dans toutes les applications de défense.
- Les fibres d'aramide pour la défense combinent des rapports résistance-poids élevés, résistance aux chocs, stabilité thermique, résistance chimique et durabilité, permettant leur utilisation à travers les aéronefs militaires, les navires, les véhicules blindés, les missiles, les systèmes sans pilote, les armures corporelles, les casques et autres équipements de protection. Leur adoption augmente à mesure que les fabricants de défense intègrent des composites avancés, fibre de carbone, fibre de verre,fibre d'aramide, et d'autres matériaux de haute performance dans les plates-formes militaires de la prochaine génération pour réduire le poids, améliorer la survie, améliorer la protection balistique et soutenir les performances des missions.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 4,3 milliards de dollars
- Valeur marchande prévue (2033) : 8,02 milliards de dollars
- Prévisions CAGR (2026-2033): 8.01%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales captures de la fibre d'aramide pour le marché de la défense
- L'Amérique du Nord a dominé la fibre d'aramide mondiale pour le marché de la défense avec la plus grande part des revenus de 36,4 % en 2025, soutenue par de fortes dépenses de défense, des programmes de modernisation militaire avancés et une demande croissante de matériaux de protection balistique légers dans l'ensemble du secteur américain de la défense.
- L'Asie-pacifique devrait être la région qui connaît la croissance la plus rapide, enregistrant un TCAC de 9,20 % de 2026 à 2033, entraîné par l'augmentation des budgets de défense, des initiatives de modernisation militaire, l'expansion des capacités de fabrication de l'aérospatiale et de la défense, et l'adoption croissante de matériaux composites de pointe en Chine, en Inde et au Japon.
- Le segment de la fibre para-aramide a dominé la catégorie de type fibre avec une part de marché de 61,5 % en 2025 et est supposé soutenu par sa résistance à la traction supérieure, son module élevé, ses caractéristiques légères et sa résistance aux chocs, qui le rendent adapté aux applications de protection balistique.
- Le segment des fils de filaments a dominé la catégorie de la forme de produit avec une part de marché de 34,8 % en 2025, soutenue par son utilisation intensive dans les tissus balistiques, le renforcement composite et les matériaux de protection à haute résistance.
- Le segment des grades de protection balistique a dominé la catégorie des grades avec une part de marché de 42,6 % en 2025, en raison de la demande croissante en armure corporelle, casques balistiques, boucliers de protection et systèmes d'armure militaire.
- On s'attend à ce que le segment de la catégorie de la flamme et de la résistance à la chaleur enregistre la croissance la plus rapide, avec un TCAC de 7,70 %, appuyé par une demande croissante de matériaux de protection thermique pour les uniformes militaires, les systèmes aérospatiaux et les équipements de protection spécialisés.
- Le secteur de la protection du personnel a dominé la catégorie d'application avec une part de marché de 31,9 % en 2025, soutenue par l'adoption croissante d'armures de corps, de casques balistiques, de vêtements de protection et d'équipements tactiques
Portée du rapport et fibre d'aramide pour la segmentation du marché de la défense
|
Attributs |
Aramid Fibre pour la défense Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé dans la fibre d'aramide pour le marché de la défense
- La demande croissante de protection balistique légère et de matériaux de protection performants devient une tendance majeure sur le marché mondial de la fibre aramide pour la défense, car les organisations de défense cherchent de plus en plus à réduire le poids des soldats et des plates-formes tout en maintenant la protection balistique, la force, la durabilité et la mobilité. Les fibres para-aramides sont de plus en plus incorporées dans l'armure corporelle, les casques, les panneaux de protection, l'armure du véhicule et d'autres équipements de défense en raison de leur rapport résistance-poids élevé, résistance aux chocs et performance balistique.
- La protection balistique de la prochaine génération et la protection multimenaces prennent de l'importance à mesure que les forces militaires recherchent des matériaux capables de faire face simultanément aux menaces balistiques, thermiques, mécaniques et environnementales.
- Par exemple, en septembre 2025, l'armée américaine a octroyé 65,5 millions de dollars en commandes de livraison à Hardwire LLC et Leading Technology Composites, Inc. pour la production de 72 179 Inserts de protection pour armes légères. Les plaques LSAPI sont environ 30 % plus légères que les plaques ESAPI de la génération précédente et sont conçues pour réduire la charge de combat du soldat tout en maintenant la protection balistique. Le programme représente un exemple direct de la demande croissante du secteur de la défense pour des matériaux de protection légers et performants.
- Dans l'ensemble, la fibre aramid mondiale pour le marché de la défense est de plus en plus façonnée par une protection balistique légère, des composites renforcés de fibres avancées, une protection multimenaces, la mobilité des soldats, la résistance thermique, la fabrication avancée et la localisation de la chaîne d'approvisionnement. Les fabricants de défense vont donc au-delà de l'utilisation conventionnelle de fibres d'aramide pour la protection balistique de base et développent de plus en plus des systèmes de matériaux conçus qui combinent réduction de poids, résistance aux chocs, flexibilité, protection thermique, durabilité et amélioration de la survie à travers la protection du personnel.
Quels sont les principaux moteurs de la fibre d'aramide pour le marché de la défense
- La demande croissante de matériaux de protection légers et performants devient un moteur majeur de la fibre aramide mondiale pour le marché de la défense, car les forces de défense ont de plus en plus besoin de matériaux qui fournissent une haute résistance, résistance aux chocs, protection balistique et durabilité sans ajouter de poids significatif. Les fibres d'aramide sont de plus en plus incorporées dans l'armure du corps, les casques balistiques,vêtements de protection, composants blindés de véhicules, structures d'aéronefs et autres équipements de défense, permettant une mobilité, une endurance et une protection améliorées
- La demande croissante de systèmes balistiques de pointe et de protection du personnel favorise davantage la croissance du marché. Les fibres aramides, en particulier les grades para-aramides, fournissent une haute résistance à la traction et l'absorption d'énergie, ce qui les rend adaptés pour les armures douces, casques balistiques, boucliers, panneaux de protection et autres systèmes de protection des soldats.
- Par exemple, en mars 2025, l'armée américaine a décerné à DuPont Specialty Products USA LLC une commande de 300 verges de tissu Kevlar EXO, d'une valeur maximale d'environ USD 13 692 pour la livraison dans le cadre d'un achat de recherche et développement de l'armée. L'approvisionnement fournit un exemple récent de la demande du secteur de la défense pour les matériaux para-aramides avancés destinés à des applications de protection.
- Dans l'ensemble, la fibre aramid mondiale pour le marché de la défense est de plus en plus façonnée par les exigences de protection balistique, la modernisation des soldats, la légèreté, l'aviation militaire, la résistance aux flammes et à la chaleur, les équipements de protection avancés, les plates-formes blindées et le développement de matériaux composites de nouvelle génération. Les organisations de défense vont donc au-delà des applications textiles classiques et adoptent de plus en plus des systèmes d'aramides conçus qui offrent de multiples avantages en termes de performances, notamment des rapports résistance-poids élevés, l'absorption d'impact, la résistance thermique, la durabilité et une protection accrue du personnel et des plates-formes.
Quels sont les facteurs qui mettent en cause la croissance de la fibre d'aramide pour le marché de la défense
- Les coûts de production élevés et les processus de fabrication complexes demeurent des défis majeurs sur le marché mondial de la fibre aramid pour la défense, en particulier pour les grades para-aramid et aramid spécialisés. La fabrication nécessite des processus de polymérisation, de filature, de finition et de conversion sophistiqués, tandis que les applications de défense nécessitent également des qualifications et des essais approfondis. Ces facteurs peuvent augmenter le coût des systèmes de protection balistique et restreindre l'adoption de programmes de défense sensibles aux coûts.
- Concurrence avec des solutions de remplacementfibres haute performanceet les matériaux composites augmentent la pression sur l'adoption de fibres aramides. Le polyéthylène ultra-moléculaire (UHMWPE), les composites en fibre de carbone, les systèmes d'armure céramique et les matériaux composites hybrides sont de plus en plus évalués pour des applications nécessitant une grande efficacité balistique, une légèreté, des performances structurales ou une protection spécialisée.
- Par exemple, en avril 2026, DuPont a achevé la cession de ses activités Aramids, y compris les marques Kevlar et Nomex, à Arclin dans le cadre d'une transaction d'une valeur d'environ 1,8 milliard USD. Arclin a déclaré que l'entreprise acquise comprenait des activités manufacturières en Europe et en Asie et environ 1 800 employés, tout en soulignant les plans d'investissement dans les capacités de fabrication et l'innovation.
- Dans l'ensemble, la fibre aramid mondiale pour le marché de la défense est confrontée par des coûts de fabrication élevés, des exigences de qualification strictes, la concurrence de l'UHMWPE et composites avancés, la concentration de la chaîne d'approvisionnement, l'augmentation des exigences de protection multifonctionnelle, et le besoin d'innovations matérielles continues. Les fabricants et les fournisseurs de matériel de défense se concentrent donc sur les grades aramides de la prochaine génération, les systèmes balistiques hybrides, les structures de protection légères, la production localisée et les partenariats stratégiques pour améliorer les performances, la résilience de l'approvisionnement et l'efficacité des coûts à travers la protection du personnel, les plates-formes au sol, les systèmes aéroportés, les plates-formes navales et les composants de défense.
Comment est segmentée la fibre d'aramide pour le marché de la défense
La fibre aramid globale pour le marché de la défense est segmentée sur la base du type de fibre, forme de produit, grade, performance, application, et l'utilisateur final.
- Par type de fibre
Sur la base du type de fibre, la fibre aramid globale pour le marché de la défense est segmentée en fibre para-aramid, fibre méta-aramid et autres types de fibres aramid. Le segment des fibres para-aramides a dominé le marché avec une part de 61,5 % en 2025, entraînée par sa résistance à la traction supérieure, son module élevé, ses caractéristiques légères et sa excellente résistance aux chocs, ce qui le rend très adapté aux applications de protection balistique. Les fibres para-aramides sont largement utilisées dans les armures corporelles, les casques balistiques, les composants blindés des véhicules et l'équipement de protection militaire.
Le segment des fibres méta-aramides devrait enregistrer la croissance la plus rapide à un TCAC de 7,4% entre 2026 et 2033, soutenu par une demande croissante de matériaux résistants aux flammes et de protection contre la chaleur dans les applications de défense. Sa stabilité thermique, sa résistance à la flamme et ses propriétés d'isolation électrique le rendent adapté aux vêtements de protection, aux équipements de lutte contre l'incendie, aux systèmes aérospatiaux et aux applications militaires spécialisées.
- Par formulaire de produit
Sur la base de la forme de produit, la fibre d'aramide globale pour le marché de la défense est segmentée en fils de filament, fibres discontinues, pâte d'aramide, papier d'aramide, feutre d'aramide et tapis, et d'autres formes de produit. Le segment des fils de filaments a dominé le marché avec une part de 34,8 % en 2025, grâce à son utilisation intensive dans les tissus balistiques, le renforcement composite et les matériaux de protection à haute résistance. Filament fil fournit une haute résistance mécanique, la durabilité, la flexibilité, et la compatibilité avec les structures balistiques tissées utilisées dans l'armure du corps, casques, et systèmes de protection militaire.
Le segment de la pâte aramide devrait enregistrer la croissance la plus rapide à un TCAC de 7,5 % de 2026 à 2033, en raison de l'adoption croissante de matériaux de friction, de renforcement composite et de composants de défense spécialisés. La pâte aramid améliore la résistance mécanique, la résistance à l'usure, la ténacité et la durabilité dans les systèmes composites, soutenant son utilisation croissante dans les équipements militaires avancés et les composants de défense.
- Par grade
Sur la base de la qualité, la fibre d'aramide globale pour le marché de la défense est segmentée en grade de protection balistique, flamme et grade de protection thermique, friction, étanchéité et grade de renforcement mécanique, grade de défense général, et d'autres grades spécialisés. Le segment de la protection balistique a dominé le marché avec une part de 42,6% en 2025, en raison de la demande croissante pour les armures corporelles, casques balistiques, boucliers protecteurs et systèmes d'armure militaire. Ces qualités offrent une haute résistance aux chocs, une absorption d'énergie, une durabilité et une protection légère pour le personnel de défense et les plates-formes.
Le segment de la qualité de la flamme et de la protection contre la chaleur devrait enregistrer la croissance la plus rapide à un TCAC de 7,6 % de 2026 à 2033, appuyé par des exigences croissantes en matière de matériaux résistants à la chaleur dans les uniformes de combat, les applications de défense aérospatiale et les équipements de protection spécialisés. L'accent mis de plus en plus sur la protection du personnel dans des conditions d'exploitation extrêmes soutient davantage la demande.
- Par rendement
Sur la base de la performance, la fibre d'aramide globale pour le marché de la défense est segmentée en classe haute ténacité, classe haute module, classe haute allongement et résistance à la fatigue, classe flamme et résistance à la chaleur, classe électrique isolante et classe chimiquement résistante. Le segment de classe haute ténacité a dominé le marché avec une part de 39,7 % en 2025, soutenue par son utilisation étendue dans les systèmes de protection balistique nécessitant une résistance à la traction élevée, une résistance aux chocs, une durabilité et des performances légères. Les fibres aramides à haute ténacité sont largement incorporées dans les systèmes d'armure et les équipements de protection où la force et la fiabilité sont critiques.
Le segment de la catégorie de la flamme et de la résistance à la chaleur devrait enregistrer la croissance la plus rapide à un TCAC de 7,7 % entre 2026 et 2033, en raison de la demande croissante de matériaux de protection thermique pour les uniformes militaires, les systèmes aérospatials, les équipements de protection et les applications de défense à haute température.
- Par demande
Sur la base de l'application, la fibre d'aramide globale pour le marché de la défense est segmentée en protection du personnel, plates-formes de défense au sol, plates-formes de défense aéroportées, plates-formes de défense navale, composants militaires mécaniques et structuraux, et autres applications de défense. Le segment de la protection du personnel a dominé le marché avec une part de 31,9 % en 2025, en raison de l'adoption croissante d'armures de corps, casques balistiques, vêtements de protection, équipements tactiques et autres systèmes de protection des soldats. Les fibres aramides offrent une protection légère tout en maintenant une haute résistance, résistance aux chocs et durabilité.
Le segment des plates-formes de défense au sol devrait enregistrer la croissance la plus rapide à un TCAC de 7,8 % de 2026 à 2033, soutenu par l'utilisation croissante de fibres composites aramides dans les véhicules blindés et les systèmes au sol militaires. Une armure composite légère peut aider à réduire le poids du véhicule tout en soutenant la mobilité, l'efficacité énergétique et la survie. On s'attend à ce que les investissements accrus dans la modernisation des véhicules militaires appuient davantage la croissance du segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, la fibre aramid globale pour le marché de la défense est segmentée en convertisseurs de matériel de défense, fabricants d'armures et d'équipements de protection, oems de plate-forme de défense, fabricants de composants et de systèmes de défense, installations de production de défense gouvernementale, et autres utilisateurs industriels liés à la défense. Le segment des fabricants d'armures et d'équipements de protection a dominé le marché avec une part de 36,5% en 2025, soutenue par l'utilisation étendue de fibres d'aramide dans les gilets balistiques, casques, boucliers, vêtements de protection et autres systèmes de protection. L'augmentation de l'achat de matériel de protection avancé des soldats appuie la demande de ce segment.
Le segment des OEM de la plate-forme de défense devrait enregistrer la croissance la plus rapide à un TCAC de 7,6% de 2026 à 2033, en raison de l'intégration croissante des composites de fibres aramides dans les véhicules militaires, les structures d'aéronefs, les plates-formes navales et d'autres systèmes de défense de prochaine génération. Les OEM adoptent de plus en plus de matériaux légers de pointe pour réduire le poids de la plate-forme tout en maintenant la durabilité structurelle et la performance opérationnelle.
Quelle région détient la plus grande part de la fibre d'aramide pour le marché de la défense
- L'Amérique du Nord a représenté la plus grande part du marché mondial de la fibre d'aramide pour la défense, avec une part des revenus de 36,4% en 2025, soutenue par de fortes dépenses de défense, des programmes de modernisation militaire avancés, des capacités de fabrication de l'aérospatiale et de la défense établies et une demande croissante de matériaux de protection balistique légers dans l'ensemble du secteur de la défense aux États-Unis.
- La région bénéficie également de l'adoption massive de matériaux avancés dans l'armure corporelle, casques balistiques, véhicules blindés, avions militaires, équipements tactiques et autres plates-formes de défense. De solides capacités de recherche et de développement, la présence de fabricants de défense établis et des investissements continus dans la protection des soldats et la réduction du poids appuient l'adoption de solutions de fibres aramides à haute performance partout en Amérique du Nord.
La fibre aramid américaine pour la défense
La fibre aramid américaine pour le marché de la défense est soutenue par une forte demande de matériaux légers, à haute résistance et résistant à la balistique dans les systèmes de protection militaires. Les fibres para-aramides sont largement utilisées dans les armures douces, les casques et l'équipement de protection, tandis que la modernisation en cours de l'Armée conduit la recherche sur l'amélioration de la protection et la réduction du poids. En 2026, l'armée américaine a continué de faire progresser les technologies de protection des soldats, y compris l'armure corporelle et les casques de combat, renforçant les possibilités de fibres aramides de haute performance dans l'équipement de défense de prochaine génération.
La fibre d'aramide du Canada pour la défense
La fibre aramide du Canada pour le marché de la défense se développe à mesure que la modernisation de la défense, le développement de l'aérospatiale et la demande de matériaux de protection légers augmentent. La Stratégie industrielle de défense du Canada privilégie l'aérospatiale, les systèmes terrestres, la protection du personnel, les matériaux de pointe et les chaînes d'approvisionnement nationales résilientes, et soutient les possibilités d'applications de fibres aramides dans les armures corporelles, les casques, les composants d'aéronefs, les véhicules blindés et d'autres équipements militaires. De nouveaux investissements sont consacrés à l'innovation en matière de défense et aux capacités aérospatiales de la prochaine génération, en renforçant la demande de matériaux à forte résistance, légers et résistants à la chaleur à base d'aramides.
Asia-Pacific Aramid Fibre pour la Défense Aperçu du marché
La fibre aramide Asie-Pacifique pour le marché de la défense connaît une forte croissance, soutenue par l'augmentation des dépenses de défense, les programmes de modernisation militaire et la demande croissante de matériaux de protection légers et de haute performance. Les investissements croissants dans les véhicules blindés, les avions, les plates-formes navales, les systèmes sans pilote, les armures corporelles et la protection balistique accélèrent l'adoption des fibres aramides. Augmenter les capacités de fabrication de défense intérieure en Chine, en Inde, en Corée du Sud, au Japon et en Australie soutiennent davantage la demande de fibres de pointe qui fournissent une haute résistance, durabilité, résistance thermique et protection balistique.
La fibre d'aramide de la Chine pour la défense
Chine La fibre aramide pour le marché de la défense est témoin d'une demande croissante, soutenue par l'augmentation des dépenses militaires, la modernisation de la défense, et des capacités intérieures croissantes dans les matériaux avancés. Les fibres d'aramide sont de plus en plus utilisées dans les armures corporelles, les casques, les textiles de protection, les structures d'aéronefs, les véhicules blindés et d'autres systèmes de défense légers en raison de leur rapport résistance-poids élevé, résistance balistique et stabilité thermique. Chine Le marché des fibres aramides est également soutenu par une forte demande des applications militaires, aérospatiales et de sécurité.
Japon Aramid Fibre pour la défense Aperçu du marché
Japon aramid fibre pour le marché de la défense est soutenu par le pays continue modernisation de la défense et l'augmentation des investissements dans des capacités militaires avancées. La demande de fibres d'aramide devrait être soutenue par leurs propriétés légères, de haute résistance, de résistance thermique et de protection balistique à travers l'armure corporelle, les casques, les avions, les plates-formes navales, les véhicules blindés et d'autres équipements de défense. Le Japon met l'accent sur le renforcement de la production de défense intérieure et de la résilience de la chaîne d'approvisionnement.
Allemagne Aramid Fibre pour la défense Aperçu du marché
Allemagne La fibre aramid pour le marché de la défense est soutenue par l'augmentation de la modernisation de la défense, l'augmentation des investissements dans l'équipement militaire, et la demande croissante de matériaux de protection légers, durables et haute performance. La Bundeswehr a également accéléré l'acquisition d'équipements de protection individuelle, notamment de systèmes de protection balistique, de vêtements de combat et de matériel militaire. Ces développements sont attendus pour soutenir la demande de fibres d'aramide dans l'armure du corps, casques, vêtements de protection, composants de véhicule, et d'autres applications de défense.
U.K. Aramid Fibre pour la défense
La fibre aramid du Royaume-Uni pour le marché de la défense est soutenue par l'augmentation des investissements dans la défense, la modernisation militaire et la demande croissante de matériaux légers, à haute résistance et résistants à la balistique. Les investissements continus dans les plates-formes militaires avancées, les systèmes de protection individuelle, les technologies autonomes et l'innovation en matière de défense devraient soutenir l'adoption de fibres aramides dans l'armure corporelle, les casques, les composants d'aéronefs et d'autres applications de protection.
Quelles sont les meilleures entreprises en Aramid Fiber pour le marché de la défense
L'industrie Aramid Fiber for Defense est principalement dirigée par des entreprises bien établies, notamment :
- Barrday Inc.(Canada)
- BGF Industries, Inc.(États-Unis)
- Chomarat(France)
- CULIMETA(Allemagne)
- La société Glen Raven, Inc.(États-Unis)
- Güth & Wolf GmbH (Allemagne)
- Habasit AG (Suisse)
- Hexcel Corporation (États-Unis)
- HS HYOSUNG ADVANCED MATERIAUX (Corée du Sud)
- Huvis Corp (Corée du Sud)
- IBQ Fabrics S.L. (Espagne)
- Matériaux composites JPS (États-Unis)
- Kermel S.A.S (France)
- Kolon Industries, Inc. (Corée du Sud)
- Mid-Mountain Materials, Inc. (États-Unis)
- Milliken (États-Unis)
- Moratex Textile Industries Pty Ltd. (Australie)
- INDUSTRIES PORCIÈRES (France)
- Tissus TenCate (Pays-Bas)
- SAATI S.p.A. (Italie)
Quels sont les derniers développements en fibre d'aramide pour le marché de la défense
- En avril 2026, Arclin a achevé l'acquisition de DuPont , y compris les marques Kevlar et Nomex, pour environ 1,8 milliard USD. La transaction a élargi les capacités d'Arclin dans les matériaux d'aramide haute performance utilisés pour la défense, la protection et d'autres applications vitales.
- En juin 2026, Arclin et BSST ont présenté une combinaison d'élimination des munitions explosives (EOD) de nouvelle génération avec fibre aramid Kevlar EXO. La solution est conçue pour fournir une protection avancée des fragments tout en réduisant le poids de la combinaison et en améliorant la mobilité et l'endurance de l'opérateur.
- En novembre 2025, Teijin Aramid lance Twaron Next, une fibre para-aramide plus durable intégrant des matières premières circulaires ou bio-basées. Le matériau maintient les caractéristiques de performance du Twaron conventionnel et est destiné à des applications telles que la protection balistique.
- En août 2025, Teijin Aramid a annoncé la certification ISCC PLUS pour ses processus de production Twaron, soutenant l'utilisation de matières premières certifiées circulaires et bio-basées et améliorant la traçabilité dans toute la chaîne de valeur des fibres aramides.
- En avril 2025, Kevlar EXO aramid fibre a reçu un Gold Edison Award dans la catégorie des progrès critiques en matière de sécurité. La technologie a été reconnue pour sa protection balistique, sa flexibilité, sa résistance aux flammes et sa plus grande résistance par rapport aux fibres aramides standard.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











