


Global Automotive Carbon Canister segmentation, par type de matériau (carbone actif, charbon de honeycomb, autres), type de conteneur (canette simple, conteneur multi-canister/boîte empilée), type de véhicule (voitures-passagers, véhicules utilitaires légers, véhicules utilitaires lourds, deux roues), type de propulsion (véhicules ICE, véhicules électriques hybrides (PHEV/HEV)), type de carburant (gazole/essence, Flex-Fuel, GNC/GPL), canal de vente (OEM, après-vente), capacité (petite capacité (2L)), composant (corps du conteneur, soupape de purge, soupape d'évent, élément de filtre), catégorie de véhicule (économie, taille moyenne, luxe), application (contrôle des émissions évaporations (EVAP), récupération des vapeurs de carburant à bord (ORVR)) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des conteneurs au carbone automobile
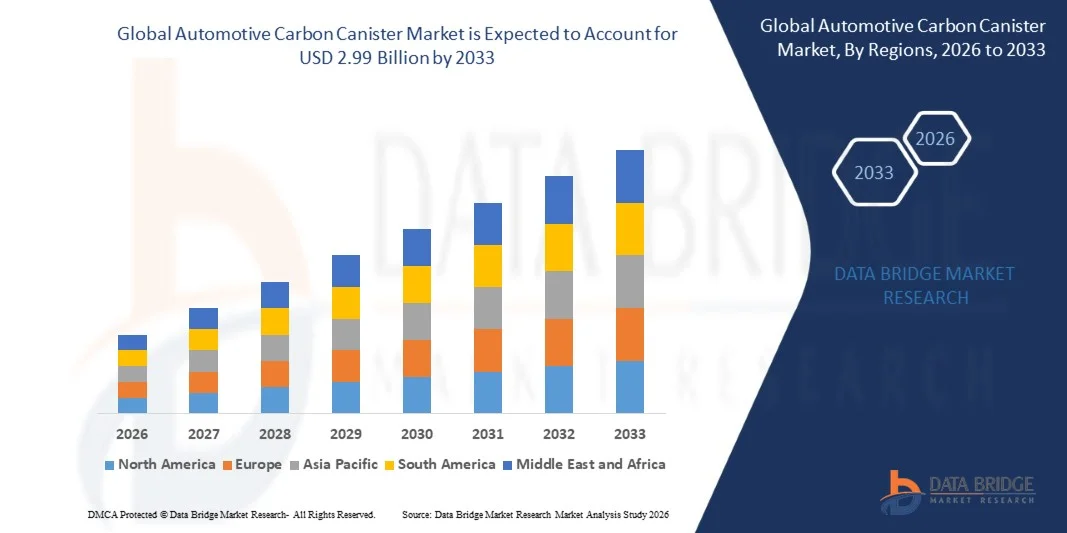
- Selon l'analyse de Data Bridge Market Research, le marché des conteneurs de carbone automobile a été évalué à2,10 milliards de dollars en 2025et devrait atteindre2,99 milliards de dollars en 2033, croissance à unTCAC de 4,50 % entre 2026 et 2033.
- Le marché connaît une croissance soutenue grâce à des réglementations mondiales de plus en plus strictes en matière d'émissions par évaporation, à la persistance de volumes élevés de production de moteurs à combustion interne et de véhicules hybrides et à l'adoption croissante de systèmes multicanisters de pointe conçus pour répondre à des normes d'émissions par évaporation proches de zéro.
- La pression réglementaire croissante vers une récupération de vapeur plus stricte à bord et des seuils d'émissions par évaporation dans toute l'Amérique du Nord, l'Europe et l'Asie-Pacifique oblige les constructeurs automobiles et les fournisseurs de niveau 1 à intégrer des conteneurs de carbone actif à plus grande capacité et à plus grande efficacité dans de nouvelles plates-formes de véhicules. L'adoption croissante de véhicules électriques hybrides rechargeables, qui nécessitent des conceptions de conteneurs spécialisées pour gérer un fonctionnement peu fréquent du moteur et des périodes prolongées de rétention de vapeur de carburant, est un nouveau remodelage des exigences techniques de conteneurs.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 2,10 milliards de dollars
- Valeur marchande prévue (2033) : 2,99 milliards de dollars
- Prévisions TCAC (2026-2033): 4,50 %
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quels sont les principaux débouchés du marché des conteneurs au carbone automobile
- L'Asie-Pacifique a dominé le marché mondial des conteneurs de carbone automobile avec la plus grande part de revenus de 44,73 % en 2025, soutenue par des volumes élevés de production de véhicules en Chine, au Japon et en Inde.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide, avec un TCAC de 5,6 % entre 2026 et 2033, alimenté par des règlements rigoureux en matière d'émissions par évaporation et l'adoption croissante de systèmes multicanisters de pointe parmi les constructeurs automobiles canadiens.
- En 2025, le segment des matériaux à charbon actif a dominé le marché avec une part de 68,42 %, en raison de sa performance d'adsorption de vapeur et de sa grande compatibilité avec les procédés de fabrication de conteneurs existants.
- Le segment des matériaux de carbone en nid d'abeilles est la catégorie de matériaux qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 6,8 %, ce qui reflète l'adoption croissante de milieux compacts et à haut rendement d'adsorption par la vapeur dans les plates-formes de véhicules à usage spatial.
- Le segment des voitures particulières a dominé la catégorie des véhicules avec une part des revenus de 71,36 % en 2025, sous l'impulsion d'un volume de production mondial élevé et d'une intégration généralisée des systèmes d'émission par évaporation sur des garnitures compactes, de taille moyenne et de luxe.
- En 2025, le circuit de vente des OEM représentait 83,27 % de la part de marché, préférant sa fiabilité intégrée en usine et sa conformité aux exigences de certification des émissions propres aux véhicules.
- Le segment du type de propulsion des véhicules électriques hybrides est la catégorie de propulsion qui connaît la croissance la plus rapide, avec un TCAC de 7,2 %, entraîné par l'augmentation de la production mondiale de véhicules hybrides nécessitant des conceptions spécialisées pour gérer la rétention prolongée de vapeur de carburant.
Portée du rapport et segmentation du marché des conteneurs au carbone automobile
|
Attributs |
Container de carbone automobile Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché des conteneurs au carbone automobile
- Les fournisseurs automobiles développent de plus en plus des conteneurs au carbone de pointe avec une capacité d'adsorption de vapeur plus élevée et une efficacité de purge accrue pour répondre aux exigences de plus en plus strictes en matière d'émissions d'évaporation tout en maintenant un emballage compact.
- L'adoption croissante de véhicules hybrides et hybrides rechargeables conduit à des technologies spécialisées de gestion de la vapeur de carburant, car les périodes d'arrêt du moteur plus longues exigent une meilleure rétention de vapeur et un système d'étanchéité plus serré.
- Par exemple, en juin 2025, Aisan Industry a introduit ses derniers développements techniques pour les véhicules à moteur et les véhicules à moteur à moteur, y compris une vanne fermée pour le réservoir de carburant à moteur à moteur, conçue pour prévenir les fuites de vapeur d'essence pendant les périodes prolongées d'arrêt du moteur. La technologie réduit le volume d'environ 30 % et la masse d'environ 50 % par rapport aux produits conventionnels.
- Les matériaux activés de pointe, y compris les structures en carbone en forme et en nid d'abeille, sont en voie d'adoption parce qu'ils peuvent fournir une capacité de travail élevée en essence, une densité plus faible, une efficacité de purge accrue et des émissions d'évaporation réduites.
- Par exemple, en février 2022, Ingevity a augmenté sa capacité de production de carbone actif à son installation de Zhuhai, en Chine, d'environ 15 à 20 %, à la suite de la modernisation de l'équipement pour répondre à la demande de produits de carbone actif à haute capacité utilisés principalement dans les systèmes de contrôle de la vapeur d'essence.
- Dans l'ensemble, le resserrement des exigences en matière d'émissions par évaporation, l'hybridation et les progrès des matériaux à base de carbone actif encouragent les fabricants à mettre au point des solutions plus compactes, plus efficaces et plus spécifiques aux véhicules, ce qui favorise le développement technologique continu des plateformes hybrides essence, hybrides et rechargeables.
Quels sont les principaux moteurs du marché des conteneurs au carbone automobile
- Les réglementations mondiales en matière d ' émissions par évaporation, de plus en plus strictes, associées à la persistance de volumes élevés de production de moteurs à combustion interne et de véhicules hybrides, ont considérablement accru la demande de systèmes perfectionnés de stockage de carbone capables de respecter les seuils d ' émission de vapeur.
- Par exemple, en mars 2025, Continental a élargi sa capacité de production de composants de réduction des émissions par évaporation en Europe pour répondre à la demande croissante des constructeurs automobiles qui se conforment aux normes d'émission régionales actualisées.
- Les fabricants d'automobiles et les fournisseurs de catégorie 1 intègrent de plus en plus des conteneurs de carbone à plus grande capacité et à plus grande efficacité dans les plates-formes de véhicules standard afin d'assurer la conformité réglementaire tout en minimisant l'impact des emballages et des coûts.
- Par exemple, en octobre 2024, DENSO a annoncé un investissement dans des capacités de fabrication de conteneurs de carbone supplémentaires pour soutenir les commandes croissantes de clients automobiles qui développent la production de véhicules hybrides.
- Par exemple, en juin 2024, Plastic Omnium a élargi son portefeuille de composants du système de combustible pour y inclure d'autres conceptions de conteneurs de pointe, soutenant la demande croissante d'OEM pour des solutions d'émissions d'évaporation conformes.
- Étant donné que la production mondiale de véhicules continue de dépendre principalement de l'essence et des groupes motopropulseurs hybrides soumis à des règlements sur les émissions par évaporation, les conteneurs au carbone pour véhicules automobiles demeureront un élément indispensable de la lutte contre les émissions dans tous les segments des véhicules utilitaires et des passagers du monde entier.
Quels sont les facteurs qui font obstacle à la croissance du marché des conteneurs au carbone automobile
- La transition mondiale accélérée vers les véhicules électriques à batterie, qui ne nécessitent pas de systèmes conventionnels de contrôle des émissions par évaporation, représente un défi structurel à long terme pour le marché des conteneurs de carbone automobile. Au fur et à mesure que la pénétration des véhicules électriques augmente, on s'attend à ce que le marché des composants de gestion de la vapeur de carburant soit progressivement contractable.
- Cette tendance à l'électrification influe également sur les stratégies d'investissement et de développement de produits des fournisseurs, car les constructeurs automobiles et les fabricants de composants réorientent de plus en plus le capital vers les batteries, les groupes motopropulseurs électriques, les systèmes de gestion thermique et d'autres technologies spécifiques aux véhicules électriques. Toutefois, les véhicules hybrides et les véhicules à combustion interne continuent de soutenir la demande à court et à moyen terme de conteneurs en carbone.
- Par exemple, en septembre 2024, l'Association européenne des constructeurs d'automobiles (ACEA) a signalé que les constructeurs automobiles européens avaient investi des milliards dans l'électrification alors que l'industrie connaissait une demande changeante pour les véhicules électriques à batterie. Cela met en lumière la transition structurelle continue des groupes motopropulseurs conventionnels vers les plates-formes de véhicules électrifiés et la pression qui en résulte sur les fournisseurs de composants liés à l'ICE.
- Dans l'ensemble, l'évolution progressive vers les plates-formes BEV devrait limiter le potentiel de croissance à long terme des conteneurs de carbone conventionnels, en particulier sur les marchés poursuivant des objectifs agressifs d'électrification des véhicules. Les fournisseurs qui sont exposés de façon importante aux composants conventionnels du système de combustible peuvent avoir de plus en plus besoin de se diversifier en produits utilisant des technologies hybrides, électriques et autres nouvelles.
Comment le marché des conteneurs au carbone automobile est-il segmenté
Le marché des conteneurs en carbone automobile est segmenté en fonction du type de matériau, du type de conteneur, du type de véhicule, du type de propulsion, du type de carburant, du canal de vente, de la capacité, du composant, de la classe de véhicule et de l'application.
- Par type de matériau
Sur la base du type de matériau, le marché mondial des conteneurs de carbone automobile est segmenté en charbon actif, carbone en nid d'abeille et autres. Le segment du charbon actif a dominé le marché avec une part de 68,42 % en 2025, en raison de ses performances établies en matière d'adsorption de vapeur, de production rentable et de compatibilité généralisée avec les procédés de fabrication de conteneurs existants. Ce matériau offre des performances éprouvées et fiables de capture de vapeur de carburant, ce qui en fait la catégorie des médias fondamentaux dans la production de conteneurs de la génération actuelle.
Le segment du carbone des nids d'abeilles devrait enregistrer la croissance la plus rapide à un TCAC de 6,8 % entre 2026 et 2033, en raison de la demande croissante de milieux compacts et à haut rendement d'adsorption de vapeur dans les plates-formes de véhicules encombrés dans l'espace. Les progrès dans la conception structurelle des nids d'abeilles, combinés avec l'adoption croissante d'OEM pour répondre aux normes d'émission de resserrement, accélèrent l'expansion du segment. Ce format structural réduit également les pertes de chute de pression pendant le cycle de purge, un gain d'efficacité que les ingénieurs du groupe motopropulseur OEM valorisent de plus en plus lors de l'étalonnage des performances du système de carburant.
- Par type de boîte
Sur la base du type de conteneur, le marché mondial des conteneurs en carbone automobile est segmenté en conteneur unique et en conteneur multi-sac. En 2025, le segment des conteneurs uniques a dominé le marché avec une part de 61,73 %, soutenue par son utilisation généralisée sur les plates-formes de véhicules de tourisme ordinaires répondant aux exigences d'émissions par évaporation standard.
On s'attend à ce que le segment des conteneurs à conteneurs multiples/emboutis connaisse la croissance la plus rapide à un TCAC de 6,4 % entre 2026 et 2033, en raison de l'adoption croissante chez les constructeurs automobiles qui cherchent à respecter les seuils réglementaires d'émissions quasi nuls les plus stricts. Ces configurations répartissent la charge d'adsorption de vapeur sur plusieurs étapes, améliorant ainsi la capacité globale du système sans nécessiter un seul corps surdimensionné.
- Par type de véhicule
Sur la base du type de véhicule, le marché mondial des conteneurs de carbone automobile est segmenté en voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds et deux roues. Le segment des voitures particulières a dominé le marché avec une part de 71,36 % en 2025 en raison de son rôle essentiel dans la production de véhicules à l'échelle mondiale qui nécessite des systèmes normalisés de contrôle des émissions par évaporation, des volumes de production élevés sur des garnitures compactes, de taille moyenne et de luxe et des exigences de conformité à la réglementation. En outre, l'accent croissant mis sur l'harmonisation des normes d'émission entre les plates-formes de véhicules de tourisme favorise l'adoption de conteneurs en carbone dans cette catégorie de véhicules.
Le segment des deux roues devrait connaître le TCAC le plus rapide de 6,9 % entre 2026 et 2033, en raison de l'extension croissante des règlements sur les émissions par évaporation aux plates-formes de moto et de scooter sur les principaux marchés asiatiques. Les fabricants adoptent des conceptions compactes de contenants de carbone pour assurer la conformité à l'évaporation de la production de deux roues. De plus, l'intégration de systèmes de conteneurs dans des programmes de conformité réglementaire à deux roues permet d'améliorer l'accessibilité du marché et de stimuler la croissance du segment.
- Par type de propulsion
Sur la base du type de propulsion, le marché mondial des conteneurs de carbone automobile est segmenté en véhicules ICE et véhicules électriques hybrides (PHEV/HEV). Le segment des véhicules ICE a dominé le marché avec une part de 79,64 % en 2025 en raison de son rôle critique dans la représentation de la plus grande base mondiale de production de véhicules nécessitant des systèmes standard de réduction des émissions par évaporation. L'intégration généralisée de conteneurs en carbone sur les plates-formes de véhicules ICE est à l'origine d'une forte demande pour cette catégorie de type propulsion.
Le segment des véhicules électriques hybrides (PHEV/HEV) devrait connaître le TCAC le plus rapide de 7,2 % entre 2026 et 2033, en raison de l'augmentation de la production mondiale de véhicules hybrides nécessitant des conceptions de conteneurs spécialisés pour gérer une rétention prolongée de vapeur de carburant pendant les périodes de fonctionnement uniquement électrique. Les fabricants développent de plus en plus des architectures de conteneurs spécifiques aux hybrides. De plus, l'évolution mondiale croissante vers les groupes motopropulseurs hybrides en tant que technologie de transition accélère l'adoption de cette catégorie de type propulsion.
- Par type de carburant
En fonction du type de carburant, le marché mondial des conteneurs de carbone automobile est segmenté en essence/essence, en flex-carburant et en GNC/GPL. Le segment de l'essence et de l'essence a dominé le marché avec une part de 76,28 % en 2025 en raison de son rôle crucial en tant que type de carburant prédominant dans la production mondiale de véhicules nécessitant un contrôle standard des émissions par évaporation. La forte adoption est due au besoin croissant de systèmes de contrôle de la vapeur conformes dans toutes les plates-formes de véhicules à essence, à l'intégration aux processus normalisés de certification des émissions et à une meilleure compatibilité des lignes de production. De plus, l'investissement croissant des fabricants d'automobiles et des fournisseurs de niveau 1 pour améliorer la conformité aux émissions des véhicules à essence renforce la position de leader de ce segment sur le marché.
Le segment des carburants flexibles devrait connaître le TCAC le plus rapide de 6,1 % entre 2026 et 2033, en raison de l'adoption croissante de véhicules flex-carburant en Amérique du Sud et dans d'autres marchés de soutien aux biocarburants qui exigent des conceptions de conteneurs spécialisés pour gérer les caractéristiques de vapeur distinctes des carburants mélangés à l'éthanol. Un soutien réglementaire croissant à l'adoption des biocarburants accélère encore l'expansion du marché dans ce segment.
- Par chaîne de vente
Sur la base du canal de vente, le marché mondial des conteneurs de carbone automobile est segmenté en OEM et après-vente. Le segment OEM a dominé le marché avec une part de 83,27 % en 2025 en raison de son adoption généralisée dans la production de véhicules intégrés en usine, ce qui nécessite une compatibilité transparente avec les exigences de certification des émissions spécifiques aux véhicules. Une adoption élevée est soutenue par les constructeurs automobiles et les fournisseurs de Tier-1 qui s'appuient sur des lignes de production OEM intégrées pour assurer la cohérence, la conformité réglementaire et des résultats de qualité mesurables. De plus, l'intégration accrue avec la conception d'un système de réduction des émissions à l'échelle du véhicule améliore la fiabilité des composants et renforce la prédominance du segment des canaux de vente des OEM.
Le segment de l'après-vente devrait connaître le TCAC le plus rapide de 5,9 % entre 2026 et 2033, en raison de la demande croissante de conteneurs de carbone de remplacement parmi le grand parc mondial de véhicules en service vieillissant nécessitant le remplacement des composants du système d'émission. En offrant des pièces de rechange accessibles et rentables, ce canal améliore la longévité de la conformité aux émissions des véhicules et soutient les opérations indépendantes de réparation-atelier, ce qui rend l'approvisionnement en contenants après-vente très pertinent pour les marchés de l'entretien des véhicules.
- Par capacité
Sur la base de la capacité, le marché mondial des conteneurs de carbone automobile est segmenté en petite capacité (<1L), moyenne capacité (1-2L) et grande capacité (>2L). Le segment de capacité moyenne (1-2L) a dominé le marché avec une part de 52,84 % en 2025 en raison de son rôle essentiel dans l'obtention d'une capacité d'adsorption équilibrée de vapeur pour les configurations standard de carburant des véhicules de tourisme. De plus, l'infrastructure de fabrication établie, la grande compatibilité des spécifications d'OEM et l'historique de la production facilitent l'adoption continue de conteneurs de moyenne capacité sur les plates-formes de véhicules grand public.
Le segment de grande capacité (>2L) devrait connaître le TCAC le plus rapide de 6,3 % entre 2026 et 2033, en raison de l'adoption croissante de systèmes multicanisters et de haute capacité nécessaires pour respecter les seuils réglementaires d'émissions d'évaporation quasi nuls les plus rigoureux. Les fabricants tirent parti des conceptions de conteneurs à plus gros format pour améliorer la capacité de rétention de vapeur, permettre la conformité aux normes d'émission avancées et soutenir les exigences propres aux véhicules hybrides.
- Par composante
Sur la base d'un composant, le marché mondial des conteneurs en carbone automobile est segmenté en corps de conteneurs, soupape de purge, soupape d'évacuation et élément filtre. En 2025, le segment du corps des conteneurs a dominé le marché avec une part de 44,62 %, en raison de son rôle critique en tant que composant structural et adsorption primaire dans le système antipollution par évaporation. De plus, une infrastructure de fabrication bien établie, une grande familiarité avec les fournisseurs d'origine et une optimisation étendue des coûts de production facilitent l'adoption continue de composants de boîtiers sur les plates-formes de véhicules mondiales, tandis que de solides réseaux de soutien des fournisseurs améliorent l'accessibilité, la fiabilité et la confiance, renforçant ainsi la position de premier plan de ce segment du marché.
On s'attend à ce que le segment des soupapes de purge soit témoin du TCAC le plus rapide de 6,5 % entre 2026 et 2033, en raison des exigences croissantes de précision pour contrôler le moment de purge de la vapeur de carburant afin de respecter les normes d'étalonnage du contrôle des émissions. Les fabricants tirent parti de la technologie avancée de purge électronique pour améliorer la précision de contrôle des émissions, améliorer l'intégration de la gestion des moteurs et soutenir le respect des exigences de diagnostic embarqué de plus en plus sophistiquées.
- Par classe de véhicule
Sur la base de la classe des véhicules, le marché mondial des conteneurs au carbone automobile est segmenté en économie, en taille moyenne et en luxe. Le segment de taille moyenne a dominé le marché avec une part de 41,73 % en 2025 en raison de sa préférence parmi la plus grande base de production de véhicules sur les marchés mondiaux exigeant une conformité aux normes en matière d'émissions par évaporation. De plus, une infrastructure de fabrication bien établie, une large compatibilité avec le partage des plates-formes et des exigences de production étendues facilitent l'adoption continue de systèmes de conteneurs sur les plates-formes de véhicules de taille moyenne, tandis que de solides réseaux de soutien aux OEM améliorent l'accessibilité, la fiabilité et la confiance, renforçant encore la position de premier plan de ce segment du marché.
Le segment du luxe devrait connaître le TCAC le plus rapide de 6,2 % entre 2026 et 2033, sous l'impulsion de l'intégration croissante de systèmes multicanisters et carbones en nids d'abeilles de pointe, car les constructeurs automobiles de premier plan adoptent les technologies de contrôle des émissions les plus sophistiquées avant les mandats réglementaires. Les fabricants tirent parti de ressources d'ingénierie de qualité supérieure pour améliorer les performances en matière de contrôle des émissions, permettre le respect rapide des normes à venir et soutenir le positionnement de la marque autour du leadership des technologies environnementales.
Quelle région détient la plus grande part du marché des conteneurs au carbone automobile
- L'Asie-Pacifique a dominé le marché des conteneurs de carbone automobile et a représenté la plus grande part des revenus de 44,73% en 2025, soutenue par des volumes élevés de production de véhicules, une forte présence de fabricants de composants et des capacités de production concurrentielles à des coûts dans l'ensemble de la Chine, du Japon et de l'Inde.
- La région bénéficie également d'une vaste infrastructure de fabrication de composants automobiles, de l'adoption de systèmes normalisés de réduction des émissions et de l'utilisation croissante de conteneurs de carbone dans les applications de production de véhicules à passagers et à deux roues. L'accent mis de plus en plus sur la fabrication de véhicules axés sur l'exportation et l'application accrue de la réglementation nationale des émissions continue de renforcer la position de chef de file de l'Asie-Pacifique sur le marché mondial.
China Automotive Carbon Canister Aperçu du marché
Le marché chinois des conteneurs de carbone automobile ne cesse de croître, sous l'effet du volume élevé de la production nationale de véhicules, du resserrement des normes nationales d'émission et de l'augmentation des investissements dans la capacité de fabrication de composants nationaux. L'adoption croissante de systèmes de stockage de carbone de pointe dans les véhicules de tourisme et les véhicules hybrides stimule sensiblement la demande sur le marché. En outre, l'augmentation des investissements dans les infrastructures nationales de production de charbon actif et de charbon, l'augmentation de la production de composants axés sur l'exportation et l'évolution rapide de la réglementation placent la Chine comme un marché de premier plan pour les conteneurs de carbone automobiles à l'échelle mondiale.
Aperçu du marché japonais des conteneurs au carbone
Le marché japonais des conteneurs de carbone automobile connaît une croissance constante en raison de l'augmentation des investissements dans les technologies de pointe de réduction des émissions, l'innovation dans la fabrication de précision et la forte production de véhicules hybrides au pays. Les fabricants d'automobiles, les fournisseurs de composants et les instituts de recherche développent de plus en plus des systèmes de carbone et de plusieurs conteneurs à haute précision pour les applications des véhicules de tourisme et hybrides. En outre, l'accent mis par le pays sur le leadership en matière de technologies d'émission et l'excellence manufacturière contribuent davantage à la croissance du marché.
Amérique du Nord Automotive Carbon Canister Market Insight
Le marché nord-américain des conteneurs de carbone automobile est fortement motivé par des règlements rigoureux de l'EPA et des normes multipolluants visant les émissions d'évaporation et les composés organiques volatils (COV). Bien que l'adoption rapide de véhicules électriques purs constitue une contrainte à long terme, la fabrication régulière de véhicules à combustion interne et de véhicules hybrides-électriques (VÉH) maintient une demande constante. L'industrie s'est tournée vers des modules intelligents de pointe, des nids d'abeilles à charbon actif de grande capacité et des pompes de purge actives intégrées pour respecter des limites d'émission de plus en plus strictes.
Aperçu du marché américain des conteneurs au carbone
Le marché américain des conteneurs de carbone automobile connaît une croissance régulière, en grande partie propulsée par des règlements rigoureux de l'Environmental Protection Agency (EPA) et des normes de California Air Resources Board (CARB) visant les émissions par évaporation et les composés organiques volatils (COV). Si l'augmentation rapide des véhicules électriques à batterie constitue une contrainte à long terme, la poursuite de la fabrication de moteurs à combustion interne et de véhicules électriques hybrides (VÉH) soutient une demande saine. Les fabricants innovent de plus en plus des conceptions compactes et à haute efficacité intégrées à des pompes à purge active pour répondre aux exigences modernes du groupe motopropulseur.
Aperçu du marché canadien des conteneurs au carbone automobile
Le marché canadien des conteneurs de carbone automobile demeure étroitement lié aux cadres réglementaires nord-américains et aux chaînes d'approvisionnement transfrontalières intégrées. Bien que les changements à long terme vers l'électrification des véhicules entraînent des ajustements structurels, les ajustements dans les délais d'adoption fédéraux et une dépendance soutenue à l'égard des moteurs à combustion interne et des véhicules hybrides protègent la demande à moyen terme de contrôle des émissions par évaporation. Les fournisseurs se concentrent sur des modules compacts et à haute efficacité intégrés à des systèmes de purge avancés pour répondre à des normes d'émission rigoureuses tout en préservant l'espace pour les architectures de véhicules modernes.
Quelles sont les meilleures entreprises du marché des conteneurs au carbone automobile
L'industrie des conteneurs de carbone automobile est principalement dirigée par des entreprises bien établies, notamment :
- MAHLE GmbH(Allemagne)
- Continental AG(Allemagne)
- Conseil canadien des relations industrielles(États-Unis)
- DENSO Corporation(Japon)
- Société Eaton plc(Irlande)
- Aisan Industry Co., Ltd. (Japon)
- Kayaba Industry Co., Ltd. (KYB) (Japon)
- Omnium plastique SE (France)
- Kautex Textron GmbH & Co. KG (Allemagne)
- MANN+HUMMEL GmbH (Allemagne)
- Marelli Holdings Co., Ltd. (Japon)
- Nifco Inc. (Japon)
- Meiwa Industry Co., Ltd. (Japon)
- Toyoda Gosei Co., Ltd. (Japon)
- Futaba Industrial Co., Ltd. (Japon)
- Groupe ONU-Minda (Minda Industries Limited) (Inde)
- Sogefi S.p.A. (Italie)
- Ningbo Huaxiang Electronic Co., Ltd. (Chine)
- Ecoscience Automotive Ltd. (Inde)
- Shanghai Baolong Automotive Corporation (Chine)
- Zhejiang VIE Science & Technology Co., Ltd. (Chine)
- Mikuni Corporation (Japon)
- Hitachi Astemo, Ltd. (Japon)
- WOCO Industrietechnik GmbH (Allemagne)
- Cooper Standard Holdings Inc. (États-Unis)
Quels sont les derniers développements sur le marché des conteneurs au carbone automobile
- En septembre 2025, MAHLE a lancé une gamme élargie de conteneurs de carbone en nid d'abeilles pour les clients OEM mondiaux, offrant une meilleure efficacité d'adsorption de vapeur et renforçant sa position sur le marché avancé des composants antipollution.
- En février 2025, DENSO a élargi sa capacité de fabrication de conteneurs de carbone en Asie pour soutenir la demande croissante des constructeurs de véhicules hybrides nécessitant des conceptions de conteneurs spécialisées.
- En novembre 2025, Aisan Industry a mis en place un système multicanister amélioré optimisé pour les applications de véhicules électriques hybrides rechargeables, améliorant la capacité de rétention de vapeur pour des périodes de conduite prolongées uniquement électriques. Ce développement renforce la position d'Aisan sur le marché du contrôle des émissions des véhicules hybrides en offrant aux constructeurs automobiles une solution conçue pour répondre à l'évolution des exigences des groupes motopropulseurs.
- En octobre 2024, Continental a élargi son portefeuille de composants de réduction des émissions par évaporation en Europe pour y inclure d'autres systèmes multicanisters adaptés à la conformité à la réglementation des émissions quasi nulle.
- En juin 2023, Plastic Omnium s'est associé à un fournisseur d'automobiles Tier-1 pour co-développer une architecture de nouvelle génération pour l'intégration du système de carburant hybride des véhicules, en combinant son expertise en fabrication de composants avec les capacités d'intégration des systèmes du partenaire pour soutenir l'évolution des exigences en matière de conformité aux émissions.
- En mars 2023, MANN+HUMMEL a reçu la certification de fabrication d'une installation de production de médias carbonés activés, dédiée aux applications de conteneurs automobiles, permettant à l'entreprise de répondre à la demande croissante des clients d'OEM qui ont besoin d'un approvisionnement constant et performant en matériaux d'adsorption de vapeur.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











