


Global Automotive Keyless Entry Systems Market Segmentation, par type (entrée passive keyless, entrée à distance keyless), composant (unité de contrôle électronique, antenne, récepteur, transmetteur/fusée de clés, capteurs), technologie (fondée sur RFID, Bluetooth, NFC, ultra-Wideband-Based), type de véhicule (voitures de passagers, véhicules utilitaires légers, véhicules utilitaires lourds), type de propulsion (véhicules ICE, véhicules électriques, véhicules hybrides), application (portes, réseau, allumage/démarrage de moteur, autres), canal de vente (OEM, après-vente), classe de véhicule (économie, taille moyenne, luxe), connectivité (clé numérique par téléphone intelligent, fobe à clés traditionnels), utilisateur final (individuel/récidaire, exploitants de parcs de véhicules) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des systèmes d'entrée sans clé automobile
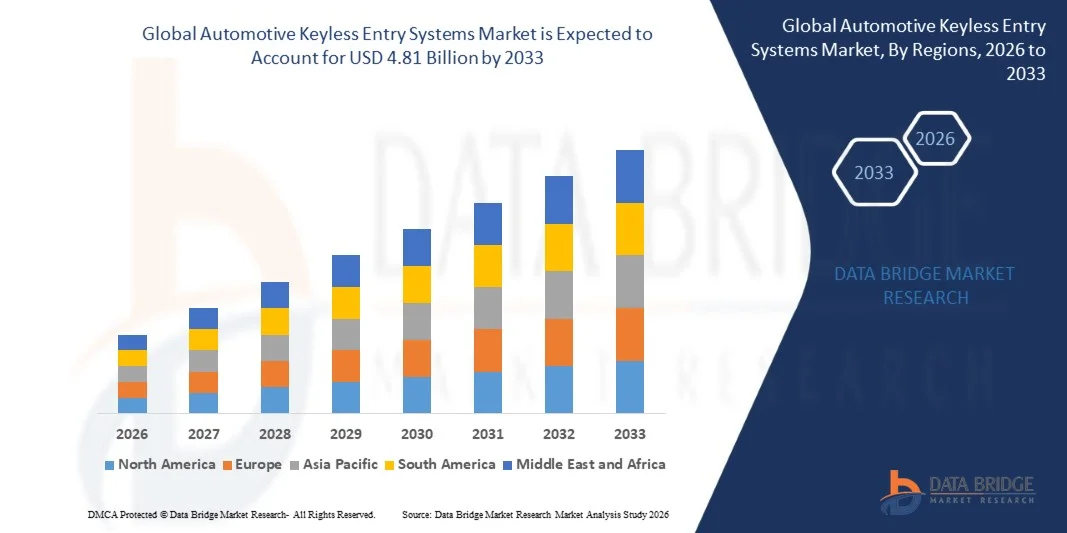
- Selon l'analyse de Data Bridge Market Research, le marché des systèmes d'entrée sans clé automobile a été évalué à1,85 milliard de dollars en 2025et devrait atteindre4,81 milliards de dollars en 2033, croissance à unTCAC de 12,7%de 2026 à 2033.
- Le marché connaît une croissance rapide due à l'augmentation de la demande des consommateurs pour des technologies d'accès aux véhicules axées sur la commodité, à l'intégration accrue des systèmes passifs d'entrée sans clé et de démarrage par bouton-poussoir dans les segments de véhicules de taille moyenne et d'économie, et à l'adoption croissante de solutions numériques clés basées sur smartphone.
- L'évolution croissante vers des véhicules connectés et définis par logiciel, associée à l'accent croissant mis par les OEM sur la différenciation des expériences d'accès aux véhicules, oblige les constructeurs automobiles à intégrer des systèmes d'entrée sans clé à bande ultra large et Bluetooth qui offrent une sécurité accrue et un fonctionnement sans couture mains libres.
- De plus en plus de préoccupations au sujet des vulnérabilités liées aux systèmes traditionnels sans clé de radiofréquence poussent les fournisseurs de composants et les OEM à accélérer la transition vers une technologie à bande ultra large, qui offre une résistance considérablement améliorée au vol par relais de signal tout en maintenant les avantages que les consommateurs attendent.
- La prolifération d'architectures de véhicules définies par logiciel permet en outre de mettre à jour en direct les protocoles d'authentification d'entrée sans clé, ce qui permet aux constructeurs automobiles de renforcer continuellement les mesures de sécurité et d'ajouter de nouvelles fonctionnalités de commodité sans exiger le remplacement du matériel tout au long du cycle de vie du véhicule.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 1,85 milliard USD
- Valeur marchande prévue (2033) : 4,81 milliards de dollars
- Prévisions CAGR (2026-2033): 12,7%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quels sont les principaux débouchés du marché des systèmes d'entrée sans clé automobile
- L'Asie-Pacifique a dominé le marché mondial des systèmes d'entrée sans clé de l'automobile avec la plus grande part de revenus de 41,36 % en 2025, soutenue par des volumes élevés de production de véhicules et l'adoption rapide d'électroniques de commodité en Chine, au Japon et en Corée du Sud.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide dans un TCAC de 14,2 %, de 2026 à 2033, alimenté par l'augmentation de la préférence des consommateurs pour les fonctions de commodité de qualité supérieure et l'intégration croissante de la technologie numérique clé parmi les constructeurs automobiles nationaux et internationaux.
- Le segment d'entrée passive sans clé a mené le marché avec une part de 58,74 % en 2025, grâce à l'adoption croissante par les OEM de systèmes d'accès à portes mains libres et de démarrage à bouton poussoir sur les segments de véhicules de taille moyenne et premium.
- Le segment des technologies à très large bande est la catégorie technologique qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 15,6 %, ce qui reflète la demande croissante de solutions de gamme sécurisées résistantes aux attaques par relais parmi les plateformes de véhicules haut de gamme et connectées.
- Le segment des types de voitures particulières a dominé la catégorie des types de véhicules avec une part des revenus de 76,28 % en 2025, en raison de l'intégration généralisée de systèmes d'entrée sans clé dans les garnitures compactes, de taille moyenne et de luxe des voitures de tourisme.
- La chaîne de vente OEM a représenté 81,53% de la part de marché en 2025, préféré pour sa fiabilité intégrée en usine et sa compatibilité transparente avec les systèmes d'immobilisation de véhicules et de sécurité.
- Le segment de connectivité à clé numérique basé sur le smartphone est la catégorie de connectivité qui connaît la croissance la plus rapide, avec un TCAC de 16,3%, entraîné par l'augmentation des partenariats entre les constructeurs automobiles et les entreprises technologiques pour permettre la fonctionnalité du téléphone comme clé.
Portée du rapport et segmentation du marché des systèmes d'entrée sans clé de l'automobile
|
Attributs |
Systèmes d'entrée sans clé automobile Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par les entreprises, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse des déficits de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des systèmes d'entrée sans clé automobile
- Les constructeurs automobiles intègrent de plus en plus la technologie d'entrée sans clé à large bande pour permettre une distance précise et sécurisée entre les véhicules, remplaçant les systèmes radiofréquences classiques qui demeurent vulnérables au vol par relais.
- Par exemple, en avril 2025, Continental AG a étendu sa plate-forme de contrôle d'accès à large bande à d'autres clients d'OEM en Europe et en Asie, offrant une protection antivol améliorée ainsi qu'une entrée mains libres et une fonctionnalité de démarrage.
- L'adoption croissante de systèmes de clés numériques basés sur smartphone permet aux constructeurs automobiles d'offrir une entrée sans clé et un contrôle de véhicule à distance grâce à des applications mobiles, éliminant ainsi la nécessité d'une clé physique traditionnelle dans certains modèles de véhicules.
- Les constructeurs automobiles et les entreprises de technologie collaborent de plus en plus pour normaliser les protocoles numériques clés, permettant l'interopérabilité entre les véhicules et les smartphones dans différents écosystèmes manufacturiers.
- Par exemple, en janvier 2025, DENSO Corporation s'est associée à un fournisseur de semi-conducteurs de premier plan pour co-développer des modules d'entrée ultra large bande de nouvelle génération optimisés pour les plates-formes compactes et de taille moyenne.
- Comme les constructeurs automobiles continuent de privilégier la commodité, la sécurité et la différenciation des véhicules connectés, l'adoption de systèmes d'entrée sans clé de pointe devrait s'accélérer, renforçant leur rôle en tant que caractéristique standard sur les plates-formes de véhicules de nouvelle génération.
Quels sont les principaux moteurs du marché des systèmes d'entrée sans clé automobile
- L'augmentation de la demande des consommateurs pour des fonctions d'accès aux véhicules axées sur la commodité, combinée à une électrification accrue des véhicules et à la croissance des écosystèmes de voitures connectées, a considérablement accru la demande pour des systèmes d'entrée passive sans clé avancés et des systèmes d'entrée à distance sans clé.
- Par exemple, en mars 2025, Valeo SA a élargi sa capacité de production de systèmes d'entrée sans clé en Europe pour répondre à la demande croissante des constructeurs automobiles qui intègrent des fonctions d'accès mains libres sur les segments de véhicules de taille moyenne et haut de gamme.
- Les constructeurs automobiles intègrent de plus en plus des systèmes d'entrée sans clé dans les garnitures de véhicules standard et de niveau intermédiaire pour différencier leurs offres, réduire les frictions perçues de la propriété et s'aligner sur les attentes changeantes des consommateurs en matière de commodité du véhicule.
- Par exemple, en octobre 2024, Huf Hülsbeck & Fürst a annoncé un investissement dans une capacité de fabrication supplémentaire pour les modules de contrôle d'accès Bluetooth afin de soutenir les commandes croissantes de clients automobiles en Amérique du Nord et en Asie.
- Étant donné que l'industrie automobile accorde de plus en plus de priorité aux expériences de propriété connectées et axées sur la commodité, les systèmes d'entrée sans clé de l'automobile demeureront indispensables pour offrir un accès sécuritaire et sans faille aux véhicules à travers les segments de passagers et de véhicules commerciaux.
- Par exemple, en juin 2024, Aptiv PLC a élargi son partenariat avec un constructeur automobile mondial pour co-développer une architecture intégrée de clé numérique et d'entrée passive pour les plateformes de véhicules électriques de nouvelle génération.
- Par conséquent, alors que les architectures logicielles et l'intégration des smartphones redéfinissent la mobilité moderne, la transition des anciens fobs aux protocoles avancés comme Ultra-Wideband (UWB) et Bluetooth Low Energy (BLE) solidifiera les systèmes d'entrée sans clé en tant que composants fondamentaux de la sécurité du véhicule, de la connectivité et de l'expérience utilisateur.
Quels sont les facteurs qui mettent en cause la croissance du marché des systèmes d'entrée sans clé automobile
- Les systèmes d'entrée sans clé de l'automobile demeurent vulnérables aux techniques d'attaque par relais et d'amplification des signaux, ce qui soulève des préoccupations en matière de sécurité chez les consommateurs et incite les assureurs et les organismes de réglementation à exercer un contrôle accru sur la prévention du vol de véhicules.
- Ces vulnérabilités en matière de sécurité et les coûts supplémentaires liés à la mise en œuvre de mesures de contre-mesures perfectionnées, telles que l'utilisation d'une gamme ultralarge, limitent l'adoption d'un véhicule dans des segments sensibles aux coûts et limitent le rythme des mises à niveau technologiques chez les fournisseurs de composants de moindre taille.
- Par exemple, en septembre 2024, l'Association allemande d'assurances (GDV) a mis en lumière les réclamations pour vol de véhicules entraînées par des attaques de relais électroniques, incitant les constructeurs automobiles européens à accélérer les améliorations de sécurité dans leurs portefeuilles d'entrée sans clé.
- Les coûts supplémentaires du matériel et de l'intégration associés aux technologies d'entrée sans clé de pointe, y compris les modules à bande ultra large et l'infrastructure à clé numérique, continuent de restreindre l'adoption dans les segments de véhicules à entrée et sensibles aux prix. Cette barrière de coûts ralentit la pénétration du marché dans les régions émergentes, limitant le déploiement généralisé de technologies d'accès sans clé de pointe malgré la demande croissante des consommateurs.
- De plus, la complexité d'assurer l'interopérabilité entre les systèmes à clés numériques basés sur un smartphone et diverses architectures de véhicules continue de créer des défis d'intégration pour les constructeurs automobiles qui recherchent une large compatibilité entre les écosystèmes.
- La fragmentation de la réglementation entre les régions en ce qui concerne l'attribution du spectre sans fil pour les systèmes d'accès à l'automobile à bande ultralarge et Bluetooth complique encore la normalisation des plates-formes à l'échelle mondiale, ce qui oblige les fournisseurs de composants à développer des variantes de matériel propres à la région qui augmentent les coûts globaux de développement et de certification.
Comment le marché des systèmes d'entrée sans clé automobile est-il segmenté
Le marché des systèmes d'entrée sans clé automobile est segmenté en fonction du type, composant, technologie, type de véhicule, type de propulsion, application, canal de vente, classe de véhicule, connectivité et utilisateur final.
- Par type
Sur la base du type, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en entrée sans clé passive et entrée sans clé à distance. Le segment d'entrée passif sans clé a dominé le marché avec une part de 58,74 % en 2025, en raison de l'adoption croissante par les OEM de systèmes d'accès aux portes mains libres et de démarrage à bouton poussoir sur les segments de véhicules de taille moyenne et premium. Ces systèmes offrent un accès sans effort et sans faille aux véhicules, ce qui en fait le choix préféré des constructeurs automobiles qui cherchent à améliorer l'expérience globale de propriété.
Le segment d'entrée sans clé à distance, bien qu'étant plus mature, continue d'occuper une part importante des segments de véhicules d'entrée de gamme et sensibles aux prix, grâce à sa structure de coûts plus faible et à sa fiabilité éprouvée au cours des décennies de déploiement automobile. La poursuite de l'innovation dans les protocoles de chiffrement d'entrée sans clé à distance contribue à en étendre la pertinence, même si les systèmes passifs acquièrent une adoption plus large dans les versions supérieures.
- Par composante
Sur la base des composants, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en unité de commande électronique, antenne, récepteur, émetteur/clé fob, et capteurs. Le segment des unités de contrôle électronique a dominé le marché avec une part de 31,62 % en 2025, soutenue par son rôle central dans le traitement des signaux d'authentification et la coordination des fonctions d'accès et d'allumage des véhicules.
Le segment des capteurs devrait connaître la croissance la plus rapide à un TCAC de 14,8 %, de 2026 à 2033, grâce à l'intégration accrue de capteurs de proximité et de capacité qui permettent l'activation sans contact de la poignée de porte et une meilleure réactivité passive à l'entrée.
- Par technologie
Sur la base de la technologie, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en RFID, Bluetooth, NFC et ultra large bande. Le segment fondé sur la RFID a dominé le marché avec une part de 44,85 % en 2025 en raison de son adoption généralisée à travers les systèmes d'entrée passifs et à distance sans clé, la fiabilité prouvée et l'intégration rentable. En outre, les écosystèmes de fournisseurs établis et les procédés de fabrication matures appuient l'adoption continue de technologies d'entrée sans clé fondées sur la RFID.
Le segment à bande ultra large devrait connaître le TCAC le plus rapide de 15,6 % entre 2026 et 2033, en raison du besoin croissant de technologie de gamme sécurisée résistante aux attaques par relais parmi les plateformes de véhicules haut de gamme et connectées. Les constructeurs automobiles adoptent des modules à bande ultra large pour effectuer une mesure précise de la distance entre la clé et le véhicule. De plus, l'intégration de la technologie à large bande avec les écosystèmes à clé numérique basés sur un smartphone améliore la sécurité et la commodité des systèmes d'accès aux véhicules de nouvelle génération, ce qui stimule la croissance du segment.
- Par type de véhicule
Sur la base du type de véhicule, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds. Le segment des voitures particulières a dominé le marché avec une part de 76,28 % en 2025 en raison de son rôle essentiel dans la fourniture d'expériences de propriété axées sur la commodité, des volumes de production élevés et une large adoption d'OEM sur les garnitures compactes, de taille moyenne et de luxe. L'intégration généralisée des technologies d'entrée passive sans clé et des technologies numériques clés sur les plates-formes de véhicules de tourisme suscite une forte demande de solutions d'entrée sans clé.
Le segment des véhicules utilitaires légers devrait connaître le TCAC le plus rapide de 13,9 %, de 2026 à 2033, en raison du besoin croissant de solutions d'accès sécuritaire et pratique aux véhicules de la flotte parmi les exploitants de la logistique et de la flotte de livraison. Les sociétés de gestion du parc de véhicules intègrent de plus en plus des systèmes numériques et d'entrée sans clé pour simplifier les scénarios de partage des véhicules et d'accès à plusieurs conducteurs. En outre, l'accent mis de plus en plus sur l'efficacité opérationnelle dans les activités des parcs commerciaux accélère l'adoption de technologies d'entrée sans clé dans ce segment de véhicules.
- Par type de propulsion
Sur la base du type de propulsion, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en véhicules ICE, véhicules électriques et véhicules hybrides. Le segment des véhicules ICE a dominé le marché avec une part de 61,47 % en 2025 en raison de son rôle crucial dans la représentation de la plus grande part de la production mondiale de véhicules et de la base installée existante. La forte adoption est due au besoin croissant de solutions d'accès axées sur la commodité dans les plates-formes de véhicules à combustion interne, à l'intégration avec les systèmes d'immobilisation existants et à l'amélioration de la précision de production. De plus, les investissements croissants des constructeurs automobiles et des fournisseurs de Tier-1 pour améliorer l'adoption d'entrées sans clé dans les segments de véhicules ICE du marché de masse renforcent la position de leader de ce segment sur le marché.
Le segment des véhicules électriques devrait connaître le TCAC le plus rapide de 17,4 % entre 2026 et 2033. Cette croissance s'explique par l'augmentation des volumes de production de véhicules électriques et par l'importance accordée par les OEM à l'intégration de fonctions de commodité de qualité supérieure, y compris les systèmes d'entrée sans clé à très large bande et les systèmes de clés numériques, en tant qu'offres standard. Les attentes croissantes des consommateurs en ce qui concerne les expériences de propriété connectées et définies par logiciel dans les véhicules électriques accélèrent l'expansion du marché dans ce segment.
- Par demande
Sur la base de l'application, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en portes, coffre, allumage/démarrage du moteur, etc. Le segment des portes a dominé le marché avec une part de 48,93 % en 2025 en raison de son utilisation généralisée en tant qu'application d'entrée primaire et la plus fréquemment utilisée sans clé, offrant un accès mains libres pour l'utilisation quotidienne des véhicules. L'adoption croissante de capteurs tactiles capacitifs, la détection de proximité et le déploiement automatisé de la poignée de porte permettent aux constructeurs automobiles d'améliorer l'expérience utilisateur, d'améliorer la qualité perçue du véhicule et d'optimiser la différenciation des caractéristiques de commodité. De plus, l'investissement croissant des constructeurs automobiles et des fournisseurs de composants accélère l'adoption et renforce la position de leader de ce segment sur le marché.
Le segment allumage/démarrage du moteur devrait connaître le TCAC le plus rapide de 14,1 % entre 2026 et 2033, grâce à l'intégration croissante des systèmes de démarrage à bouton poussoir en tant que caractéristique de commodité standard pour les garnitures moyennes et économiques. Ces systèmes améliorent la commodité de l'utilisateur, réduisent l'usure mécanique liée à la clé et permettent une intégration transparente avec l'authentification passive, rendant les systèmes d'allumage sans clé plus accessibles, souhaitables et précieux pour les acheteurs de véhicules traditionnels.
- Par chaîne de vente
Sur la base du canal de vente, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en OEM et après-vente. Le segment OEM a dominé le marché avec une part de 81,53 % en 2025 en raison de son adoption généralisée dans la production de véhicules intégrés en usine, qui nécessite une compatibilité transparente avec les systèmes d'immobilisation, de sécurité et d'infodivertissement des véhicules. Une adoption élevée est soutenue par les constructeurs automobiles et les fournisseurs Tier-1 qui comptent sur des lignes de production OEM intégrées pour assurer la cohérence, la fiabilité et des résultats de qualité mesurables. De plus, l'intégration croissante avec l'architecture électronique et les protocoles de cybersécurité à l'échelle du véhicule améliore la fiabilité du système et renforce la domination du segment des canaux de vente OEM.
Le segment après-vente devrait connaître le TCAC le plus rapide de 13,2 % entre 2026 et 2033. Cette croissance est principalement due à la demande croissante de solutions de modernisation et d'amélioration d'entrée sans clé parmi les propriétaires de modèles de véhicules plus anciens qui recherchent des fonctionnalités de commodité et de sécurité améliorées. En offrant des kits de rénovation accessibles et rentables, ce canal améliore la fonctionnalité du véhicule, la satisfaction des propriétaires et la valeur de revente, ce qui le rend très attrayant pour les détaillants d'accessoires et les installateurs indépendants.
- Par classe de véhicule
Sur la base de la classe de véhicules, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en économie, en taille moyenne et en luxe. Le segment du luxe a dominé le marché avec une part de 39,76 % en 2025 en raison de son rôle essentiel dans l'offre de fonctions de commodité premium et de technologie-avant comme un différenciateur standard sur les garnitures de véhicules haut de gamme. De plus, les partenariats établis entre les constructeurs automobiles de luxe, les fournisseurs de composants et les fournisseurs de semi-conducteurs augmentent la portée, améliorent la sophistication des systèmes et renforcent l'adoption de solutions d'entrée sans clé de pointe sur les marchés mondiaux des véhicules de luxe.
Le segment économique devrait connaître le TCAC le plus rapide de 16,8 % entre 2026 et 2033. Cette croissance est principalement due aux attentes croissantes des consommateurs en ce qui concerne les caractéristiques de commodité qui se limitaient auparavant aux véhicules haut de gamme, devenant maintenant standard pour les garnitures de véhicules d'entrée et de budget. Les fabricants d'automobiles et les fournisseurs de composants tirent parti des modules d'entrée sans clé basés sur Bluetooth et RFID optimisés sur le plan des coûts pour améliorer l'abordabilité, rendre les fonctionnalités plus accessibles et faciliter l'adoption du marché de masse dans tous les segments de véhicules sensibles aux prix.
- Par connectivité
Sur la base de la connectivité, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en clé numérique basée sur smartphone et fob clé traditionnel. Le segment des clés traditionnelles a dominé le marché avec une part de 68,24 % en 2025 en raison de sa préférence parmi la plus grande base de propriétaires de véhicules habitués à établir, fiable et largement compatible matériel d'entrée sans clé. De plus, l'infrastructure de fabrication établie, la grande familiarité avec les fournisseurs d'OEM et les antécédents de fiabilité sur le terrain facilitent l'adoption continue de fobs clés traditionnels, tandis que de solides réseaux de soutien aux concessionnaires améliorent l'accessibilité, la fiabilité et la confiance, renforçant ainsi la position de premier plan de ce segment du marché.
Le segment des clés numériques basé sur le smartphone devrait connaître le TCAC le plus rapide de 16,3% entre 2026 et 2033. Cette croissance est principalement due aux partenariats de plus en plus nombreux entre les constructeurs automobiles et les fabricants de smartphones et les plateformes technologiques pour permettre la fonctionnalité du téléphone comme clé. Les développeurs et les constructeurs automobiles tirent parti des protocoles de communication sur le terrain et des protocoles à bande ultra large pour améliorer la commodité, permettre un partage sans clé entre plusieurs utilisateurs et soutenir les expériences de propriété de véhicules connectés de la prochaine génération, ce qui accélère l'adoption dans les segments de véhicules premium et de véhicules à technologie avancée.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial des systèmes d'entrée sans clé automobile est segmenté en opérateurs individuels/de détail et de flotte. Le segment des particuliers et des détaillants a dominé le marché avec une part de 84,19 % en 2025 en raison de sa préférence parmi la plus grande base de propriétaires de véhicules privés à la recherche d'une expérience améliorée en matière de commodité, de sécurité et de propriété dans les véhicules de tourisme. De plus, les réseaux de concessionnaires établis, la commercialisation par les OEM de fonctions de commodité et la demande des consommateurs de véhicules à technologie avancée facilitent l'adoption continue de systèmes d'entrée sans clé parmi les acheteurs individuels, tandis que de solides réseaux d'aide aux OEM améliorent l'accessibilité, la fiabilité et la confiance, renforçant ainsi la position de premier plan de ce segment du marché.
Le segment des exploitants de flotte devrait connaître le TCAC le plus rapide de 14,6 % entre 2026 et 2033. Cette croissance est principalement due à l'adoption croissante de solutions numériques de clés et d'accès multi-utilisateurs parmi les opérateurs de logistique, de covoiturage et de flotte d'entreprises qui cherchent à rationaliser le partage des véhicules et à réduire les frais généraux de gestion des clés physiques. Ces solutions améliorent l'efficacité opérationnelle, réduisent le fardeau administratif et permettent une gestion centralisée de l'accès, rendant les systèmes d'entrée sans clé plus accessibles, évolutives et utiles pour les applications de gestion du parc.
Quelle région détient la plus grande part du marché des systèmes d'entrée sans clé automobile
- L'Asie-Pacifique a dominé le marché des systèmes d'entrée sans clé de l'automobile et a représenté la plus grande part des revenus de 41,36 % en 2025, grâce à des volumes élevés de production de véhicules, à la forte présence des fabricants de composants et à l'adoption rapide d'électroniques de commodité en Chine, au Japon et en Corée du Sud.
- La région bénéficie également de la fabrication de composants compétitifs, de l'adoption de plates-formes automatisées de production et d'inspection de la qualité, et de l'utilisation croissante de systèmes d'entrée sans clé dans les applications de production de véhicules de tourisme et électriques. L'accent mis de plus en plus sur la fabrication de véhicules axés sur l'exportation et l'augmentation de la propriété nationale des véhicules continue de renforcer la position de chef de file de l'Asie-Pacifique sur le marché mondial.
Chine Automobile Systèmes d'entrée sans clé Aperçu du marché
Le marché des systèmes d'entrée sans clé de la Chine connaît une croissance rapide, en raison de l'augmentation de la production de véhicules, de l'expansion de l'infrastructure de fabrication de véhicules électriques et de l'augmentation de la demande des consommateurs pour des fonctions de commodité avancées par la technologie. L'adoption croissante de modules d'entrée sans clé à bande ultra large et Bluetooth dans les secteurs des véhicules de tourisme et des véhicules électriques stimule considérablement la demande du marché. En outre, l'augmentation des investissements dans les capacités nationales de fabrication de semi-conducteurs et de composants, l'augmentation de la production axée sur l'exportation et les progrès technologiques rapides placent la Chine comme l'un des marchés les plus dynamiques pour les systèmes d'entrée sans clé de l'automobile au niveau mondial.
Japan Automotive Keyless Entry Systems Aperçu du marché
Le marché japonais des systèmes d'entrée sans clé automobile connaît une croissance constante en raison de l'augmentation des investissements dans les technologies d'accès aux véhicules de pointe, de l'innovation dans la fabrication de précision et de l'adoption par les constructeurs automobiles nationaux de caractéristiques de commodité premium. Les fabricants d'automobiles, les fournisseurs de composants et les instituts de recherche adoptent de plus en plus des systèmes d'entrée à bande ultra-large et passive de haute précision pour les applications de véhicules de tourisme et hybrides. En outre, l'intégration croissante des écosystèmes numériques clés et l'accent mis par le pays sur la qualité et la fiabilité contribuent davantage à la croissance du marché.
Europe Automotive Keyless Entry Systems Aperçu du marché
Le marché des systèmes d'entrée sans clé automobile d'Europe est soutenu par une forte fabrication automobile, l'augmentation de la connectivité des véhicules, l'électrification et la demande croissante de dispositifs de sécurité et de commodité avancés. L'Allemagne, le Royaume-Uni et la France sont des marchés importants, tandis que les constructeurs automobiles intègrent de plus en plus l'entrée passive sans clé, les clés numériques pour smartphone, les technologies UWB, Bluetooth et NFC. Les exigences strictes en matière de sécurité et de cybersécurité des véhicules, l'adoption de véhicules de première classe et la sensibilisation croissante des consommateurs aux technologies d'accès de pointe appuient également la croissance du marché régional.
Allemagne Automotive Keyless Entry Systems Aperçu du marché
Le marché allemand des systèmes d'entrée sans clé automobile est en pleine expansion en raison de la forte base de fabrication automobile du pays, des capacités avancées d'ingénierie des composants et de l'adoption croissante de technologies clés à bande ultra large et numérique de nouvelle génération. Les entreprises automobiles, les fournisseurs de composants et les instituts de recherche utilisent de plus en plus des technologies d'entrée sans clé pour les segments de véhicules haut de gamme et de luxe. Les progrès continus de la technologie, de l'automatisation des processus et des protocoles de cybersécurité, ainsi que l'accent mis par le gouvernement sur la prévention du vol de véhicules, contribuent à la croissance du marché en Allemagne.
Royaume-Uni Automotive Keyless Entry Systems Aperçu du marché
Le marché des systèmes d'entrée sans clé automobile au Royaume-Uni est motivé par des préoccupations croissantes en matière de sécurité des véhicules, une préférence croissante des consommateurs pour la commodité, l'adoption croissante de véhicules connectés et électriques et l'intégration de clés numériques basées sur un smartphone. Des progrès dans les technologies Bluetooth, NFC et OWB permettent un accès plus sûr et sans faille aux véhicules. La forte demande après-vente, le développement de la technologie automobile et la sensibilisation croissante aux solutions antivol de pointe contribuent à l'expansion du marché.
Quelles sont les meilleures entreprises du marché des systèmes d'entrée sans clé automobile
L'industrie des systèmes d'entrée sans clé automobile est principalement dirigée par des entreprises bien établies, notamment :
- Continental AG(Allemagne)
- Robert Bosch GmbH(Allemagne)
- DENSO Corporation(Japon)
- Valeo SA(France)
- Pourvia HELLA GmbH & Co. KGaA(Allemagne)
- Alpes Alpine Co., Ltd. (Japon)
- Tokai Rika Co., Ltd. (Japon)
- Mitsubishi Electric Corporation (Japon)
- Kiekert AG (Allemagne)
- U-Shin Ltd. (Société Alpha) (Japon)
- Marquardt GmbH (Allemagne)
- Huf Hülsbeck & Fürst GmbH & Co. KG (Allemagne)
- Société Lear (États-Unis)
- Aptiv PLC (Irlande)
- Magna International Inc. (Canada)
- ZF Friedrichshafen AG (Allemagne)
- Gentex Corporation (États-Unis)
- STRATEC Security Corporation (États-Unis)
- WITTE Automotive GmbH (Allemagne)
- NXP Semiconductors N.V. (Pays-Bas)
- Infineon Technologies AG (Allemagne)
- STMicroelectronics N.V. (Suisse)
- Texas Instruments Incorporated (États-Unis)
- Panasonic Corporation (Japon)
- Société internationale Voxx (États-Unis)
- Réalisé, LLC (États-Unis)
- Compustar (États-Unis)
- Omega Research and Development, Inc. (États-Unis)
- Shenzhen Xhorse Electronics Co., Ltd. (Chine)
- Neusoft Corporation (Chine)
Quels sont les derniers développements sur le marché des systèmes d'entrée sans clé automobile
- En septembre 2025, Continental AG a lancé un module de contrôle d'accès ultra large de nouvelle génération pour les clients OEM mondiaux, ajoutant une capacité de portée sécurisée résistante aux attaques par relais et renforçant sa position sur les plateformes de véhicules électriques et de luxe.
- En février 2025, DENSO Corporation a élargi sa capacité de fabrication de composants d'entrée sans clé en Asie pour soutenir la demande croissante de systèmes d'entrée passive et de clés numériques provenant des constructeurs automobiles régionaux.
- En novembre 2025, Huf Hülsbeck & Fürst a mis en place une plate-forme d'entrée sans clé hybride Bluetooth et ultralarge bande optimisée pour les segments de véhicules de taille moyenne et économique, améliorant l'accessibilité et la précision dimensionnelle pour l'intégration compacte des véhicules. Ce développement renforce la position de Huf sur le marché de l'entrée sans clé en permettant aux constructeurs automobiles d'offrir des fonctionnalités de commodité premium sur des points de prix plus larges.
- En octobre 2024, Aptiv PLC a mis en place une nouvelle plate-forme logicielle à clé numérique permettant aux constructeurs d'accéder aux véhicules sur smartphone, offrant ainsi une meilleure interopérabilité aux constructeurs automobiles qui recherchent des écosystèmes de véhicules connectés.
- En juin 2023, NXP Semiconductors s'est associé à un fournisseur d'automobiles Tier-1 pour co-développer des chipsets à large bande sécurisés pour des systèmes d'entrée sans clé de nouvelle génération, combinant son expertise en semi-conducteurs avec les capacités d'intégration de systèmes automobiles du partenaire pour soutenir le développement d'un accès de véhicule à haute précision et à haute sécurité.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER SUR LE MARCHÉ MONDIAL DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.5 GUIDE DU MARCHÉ
2.6 MODÉLISATION MULTIVARIÉE
2.7 ANALYSE DE HAUT EN BAS
2.8 NORMES DE MESURE
2.9 ANALYSE DES PARTS DES FOURNISSEURS
2.1 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.12 MARCHÉ MONDIAL DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE : APERÇU DE LA RECHERCHE
2.13 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE DE LA CHAÎNE DE VALEUR
5.2 ANALYSE DE LA MARQUE
5.3 CARTE DU MARCHÉ DE L'ÉCOSYSTÈME
5.4 TENDANCES TECHNOLOGIQUES
5.5 MEILLEURES STRATÉGIES GAGNANTES
5.6 ANALYSE DES CINQ FORCES DE PORTER
6 MARCHÉS MONDIAUX DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE, PAR TYPE DE PRODUIT
6.1 APERÇU
6.2 SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
6.3 SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
7 MARCHÉS MONDIAUX DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE, PAR CANAL DE VENTE
7.1 APERÇU
7.2 OEM
7.3 MARCHÉ DES PIÈCES DE RECHANGE
8 MARCHÉS MONDIAUX DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE, PAR TAILLE D'ORGANISATION
8.1 APERÇU
8.2 PETITES ORGANISATIONS
8.3 ORGANISATIONS DE MOYENNE ÉCHELLE
8.4 GRANDES ORGANISATIONS
9 MARCHÉ MONDIAL DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE, PAR TYPE DE VÉHICULE
9.1 APERÇU
9.2 VOITURES PARTICULIÈRES
9.2.1 BERLINE
9.2.1.1. PAR TYPE DE PRODUIT
9.2.1.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.2.1.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.2.2 HAYON
9.2.2.1. PAR TYPE DE PRODUIT
9.2.2.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.2.2.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.2.3 COMPAQ
9.2.3.1. PAR TYPE DE PRODUIT
9.2.3.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.2.3.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.2.4 UVS
9.2.4.1. PAR TYPE DE PRODUIT
9.2.4.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.2.4.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.3 VÉHICULES UTILITAIRES LÉGERS
9.3.1 POUSSE-POUSSE AUTOMOBILES
9.3.1.1. PAR TYPE DE PRODUIT
9.3.1.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.3.1.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.3.2 CAMIONS PICK-UP
9.3.2.1. PAR TYPE DE PRODUIT
9.3.2.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.3.2.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.3.3 MINIVANS
9.3.3.1. PAR TYPE DE PRODUIT
9.3.3.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.3.3.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.4 VÉHICULES UTILITAIRES LOURDS
9.4.1 BUS
9.4.1.1. PAR TYPE DE PRODUIT
9.4.1.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.4.1.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.4.2 CAMIONS
9.4.2.1. PAR TYPE DE PRODUIT
9.4.2.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.4.2.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.4.3 EXCAVATRICES
9.4.3.1. PAR TYPE DE PRODUIT
9.4.3.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.4.3.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
9.4.4 AUTRES
9.4.4.1. PAR TYPE DE PRODUIT
9.4.4.1.1. SYSTÈME D'ENTRÉE PASSIVE SANS CLÉ (PKE)
9.4.4.1.2. SYSTÈME D'ENTRÉE SANS CLÉ À DISTANCE (RKE)
10 MARCHÉS MONDIAUX DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE, PAR RÉGION
Marché mondial des systèmes d'entrée sans clé pour automobiles (toutes les segmentations fournies ci-dessus sont représentées dans ce chapitre par pays)
10.1 AMÉRIQUE DU NORD
10.1.1 États-Unis
10.1.2 CANADA
10.1.3 MEXIQUE
10.2 EUROPE
10.2.1 ALLEMAGNE
10.2.2 FRANCE
10.2.3 Royaume-Uni
10.2.4 ITALIE
10.2.5 ESPAGNE
10.2.6 RUSSIE
10.2.7 TURQUIE
10.2.8 BELGIQUE
10.2.9 PAYS-BAS
10.2.10 SUISSE
10.2.11 DANEMARK
10.2.12 SUÈDE
10.2.13 POLOGNE
10.2.14 NORVÈGE
10.2.15 FINLAND
10.2.16 RESTE DE L'EUROPE
10.3 ASIE-PACIFIQUE
10.3.1 JAPON
10.3.2 CHINE
10.3.3 CORÉE DU SUD
10.3.4 INDE
10.3.5 AUSTRALIE
10.3.6 SINGAPOUR
10.3.7 THAÏLANDE
10.3.8 MALAISIE
10.3.9 INDONÉSIE
10.3.10 PHILIPPINES
10.3.11 NOUVELLE-ZÉLANDE
10.3.12 TAÏWAN
10.3.13 VIETNAM
10.3.14 RESTE DE L'ASIE-PACIFIQUE
10.4 AMÉRIQUE DU SUD
10.4.1 BRÉSIL
10.4.2 ARGENTINE
10.4.3 RESTE DE L'AMÉRIQUE DU SUD
10.5 MOYEN-ORIENT ET AFRIQUE
10.5.1 AFRIQUE DU SUD
10.5.2 ÉGYPTE
10.5.3 BAHREÏN
10.5.4 QATAR
10.5.5 KOWEÏT
10.5.6 OMAN
10.5.7 ARABIE SAOUDITE
10.5.8 Émirats arabes unis
10.5.9 ISRAËL
10.5.10 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
10.6 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
11 MARCHÉ MONDIAL DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE, PAYSAGE DES ENTREPRISES
11.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
11.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
11.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
11.4 FUSIONS ET ACQUISITIONS
11.5 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
11.6 EXTENSION
11.7 MODIFICATIONS RÉGLEMENTAIRES
11.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
12 MARCHÉS MONDIAUX DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE, ANALYSE SWOT
13 MARCHÉ MONDIAL DES SYSTÈMES D'ENTRÉE SANS CLÉ AUTOMOBILE, PROFIL DE L'ENTREPRISE
13.1 ÉLECTRONIQUE DE LA MOUSSE
13.1.1 INSTANTANÉ DE L'ENTREPRISE
13.1.2 ANALYSE DES REVENUS
13.1.3 PRÉSENCE GÉOGRAPHIQUE
13.1.4 PORTEFEUILLE DE PRODUITS
13.1.5 ÉVOLUTIONS RÉCENTES
13.2 CONTINENTAL AG
13.2.1 INSTANTANÉ DE L'ENTREPRISE
13.2.2 ANALYSE DES REVENUS
13.2.3 PRÉSENCE GÉOGRAPHIQUE
13.2.4 PORTEFEUILLE DE PRODUITS
13.2.5 ÉVOLUTIONS RÉCENTES
13.3 HONDA CORPORATION
13.3.1 INSTANTANÉ DE L'ENTREPRISE
13.3.2 ANALYSE DES REVENUS
13.3.3 PRÉSENCE GÉOGRAPHIQUE
13.3.4 PORTEFEUILLE DE PRODUITS
13.3.5 ÉVOLUTIONS RÉCENTES
13.4 ÉLECTRONIQUE FÉROCE
13.4.1 INSTANTANÉ DE L'ENTREPRISE
13.4.2 ANALYSE DES REVENUS
13.4.3 PRÉSENCE GÉOGRAPHIQUE
13.4.4 PORTEFEUILLE DE PRODUITS
13.4.5 ÉVOLUTIONS RÉCENTES
13.5 DENSO CORPORATION
13.5.1 INSTANTANÉ DE L'ENTREPRISE
13.5.2 ANALYSE DES REVENUS
13.5.3 PRÉSENCE GÉOGRAPHIQUE
13.5.4 PORTEFEUILLE DE PRODUITS
13.5.5 ÉVOLUTIONS RÉCENTES
13.6 HELLA GMBH & CO. KGAA
13.6.1 INSTANTANÉ DE L'ENTREPRISE
13.6.2 ANALYSE DES REVENUS
13.6.3 PRÉSENCE GÉOGRAPHIQUE
13.6.4 PORTEFEUILLE DE PRODUITS
13.6.5 ÉVOLUTIONS RÉCENTES
13.7 DELPHI AUTOMOTIVE
13.7.1 INSTANTANÉ DE L'ENTREPRISE
13.7.2 ANALYSE DES REVENUS
13.7.3 PRÉSENCE GÉOGRAPHIQUE
13.7.4 PORTEFEUILLE DE PRODUITS
13.7.5 ÉVOLUTIONS RÉCENTES
13.8 STEELE SOUTH LOOP HYUNDAI
13.8.1 INSTANTANÉ DE L'ENTREPRISE
13.8.2 ANALYSE DES REVENUS
13.8.3 PRÉSENCE GÉOGRAPHIQUE
13.8.4 PORTEFEUILLE DE PRODUITS
13.8.5 ÉVOLUTIONS RÉCENTES
13.9 ARCO LOCK
13.9.1 INSTANTANÉ DE L'ENTREPRISE
13.9.2 ANALYSE DES REVENUS
13.9.3 PRÉSENCE GÉOGRAPHIQUE
13.9.4 PORTEFEUILLE DE PRODUITS
13.9.5 ÉVOLUTIONS RÉCENTES
13.1 OMRON CORPORATION
13.10.1 INSTANTANÉ DE L'ENTREPRISE
13.10.2 ANALYSE DES REVENUS
13.10.3 PRÉSENCE GÉOGRAPHIQUE
13.10.4 PORTEFEUILLE DE PRODUITS
13.10.5 ÉVOLUTIONS RÉCENTES
13.11 TECHNOLOGIE DES MICROPUCES
13.11.1 INSTANTANÉ DE L'ENTREPRISE
13.11.2 ANALYSE DES REVENUS
13.11.3 PRÉSENCE GÉOGRAPHIQUE
13.11.4 PORTEFEUILLE DE PRODUITS
13.11.5 ÉVOLUTIONS RÉCENTES
13.12 NXP
13.12.1 INSTANTANÉ DE L'ENTREPRISE
13.12.2 ANALYSE DES REVENUS
13.12.3 PRÉSENCE GÉOGRAPHIQUE
13.12.4 PORTEFEUILLE DE PRODUITS
13.12.5 ÉVOLUTIONS RÉCENTES
13.13 ROBERT BOSCH GMBH
13.13.1 INSTANTANÉ DE L'ENTREPRISE
13.13.2 ANALYSE DES REVENUS
13.13.3 PRÉSENCE GÉOGRAPHIQUE
13.13.4 PORTEFEUILLE DE PRODUITS
13.13.5 ÉVOLUTIONS RÉCENTES
13.14 VALEO
13.14.1 INSTANTANÉ DE L'ENTREPRISE
13.14.2 ANALYSE DES REVENUS
13.14.3 PRÉSENCE GÉOGRAPHIQUE
13.14.4 PORTEFEUILLE DE PRODUITS
13.14.5 ÉVOLUTIONS RÉCENTES
13.15 TOKAIRICA CO, LTD
13.15.1 INSTANTANÉ DE L'ENTREPRISE
13.15.2 ANALYSE DES REVENUS
13.15.3 PRÉSENCE GÉOGRAPHIQUE
13.15.4 PORTEFEUILLE DE PRODUITS
13.15.5 ÉVOLUTIONS RÉCENTES
13.16 GROUPE HUF
13.16.1 INSTANTANÉ DE L'ENTREPRISE
13.16.2 ANALYSE DES REVENUS
13.16.3 PRÉSENCE GÉOGRAPHIQUE
13.16.4 PORTEFEUILLE DE PRODUITS
13.16.5 ÉVOLUTIONS RÉCENTES
13.17 ZF FRIEDRICHSHAFEN AG
13.17.1 INSTANTANÉ DE L'ENTREPRISE
13.17.2 ANALYSE DES REVENUS
13.17.3 PRÉSENCE GÉOGRAPHIQUE
13.17.4 PORTEFEUILLE DE PRODUITS
13.17.5 ÉVOLUTIONS RÉCENTES
13.18 GEOTAB, INC
13.18.1 INSTANTANÉ DE L'ENTREPRISE
13.18.2 ANALYSE DES REVENUS
13.18.3 PRÉSENCE GÉOGRAPHIQUE
13.18.4 PORTEFEUILLE DE PRODUITS
13.18.5 ÉVOLUTIONS RÉCENTES
13.19 INTELLICAR
13.19.1 INSTANTANÉ DE L'ENTREPRISE
13.19.2 ANALYSE DES REVENUS
13.19.3 PRÉSENCE GÉOGRAPHIQUE
13.19.4 PORTEFEUILLE DE PRODUITS
13.19.5 ÉVOLUTIONS RÉCENTES
13.2 GROUPE NAGRA KUDELSKI
13.20.1 INSTANTANÉ DE L'ENTREPRISE
13.20.2 ANALYSE DES REVENUS
13.20.3 PRÉSENCE GÉOGRAPHIQUE
13.20.4 PORTEFEUILLE DE PRODUITS
13.20.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
14 RAPPORTS CONNEXES
15 QUESTIONNAIRE
16 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











