


Global Automotive Printed Circuit Board Market Segmentation, Par type de PCB (PCB mono-layer, PCB double-layer, PCB multi-layer, PCB haute densité, PCB flexible et PCB Rigid-Flex), Type de véhicule (Véhicules de passagers et véhicules commerciaux), Type de propulsion (Véhicules à combustion interne, véhicules électriques à batterie, véhicules électriques hybrides et véhicules électriques hybrides rechargeables), Application (ADAS et Sécurité de base, Corps, Confort et Éclairage, Système d'infodivertissement et de connectivité, Groupe motopropulseur et électrification, Calcul de conduite autonome et systèmes de navigation)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du circuit imprimé automobile
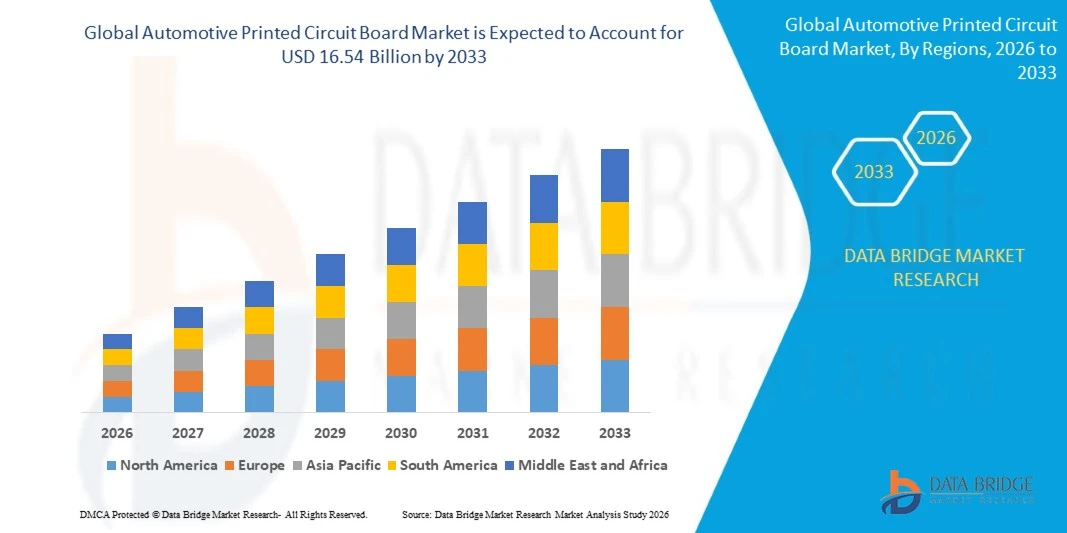
- Selon l'analyse de Data Bridge Market Research, le marché des cartes de circuits imprimés automobiles a été évalué à10,70 milliards de dollars en 2025et devrait atteindre16,54 milliards de dollars en 2033, croissance à unTCAC de 5,60 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de la demande croissante d'électronique de véhicules de pointe, de systèmes de véhicules électriques,ADASIles technologies, les solutions d'infodivertissement et de connectivité, et les architectures de PCB à haute densité, tout en augmentant l'électrification des véhicules et la complexité croissante des systèmes de contrôle électronique soutiennent davantage la demande de PCB automobiles fiables.
- L'intégration croissante de l'ADAS, des systèmes de gestion de la batterie, des technologies de conduite autonome, des cockpits numériques et des fonctions de voiture connectée, combinée à la nécessité de composants électroniques compacts, légers, thermiquement fiables et haute performance, oblige les constructeurs automobiles et les fournisseurs de PCB à adopter des technologies de PCB multicouches, HDI, flexibles et rigides.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 10,70 milliards de dollars
- Valeur marchande prévue (2033) : 16,54 milliards de dollars
- Prévisions CAGR (2026-2033): 5,60%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché des circuits imprimés automobiles
- L'Amérique du Nord a dominé le marché des cartes de circuits imprimés automobiles avec la plus grande part de revenus de 34,2 %, soutenue par la base de fabrication automobile avancée de la région, la forte présence de fournisseurs d'électronique automobile et l'adoption rapide de technologies de véhicules électriques et de voitures connectées.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 8,18 %, passant de 2026 à 2033, alimenté par l'expansion de la production de véhicules électriques, l'augmentation du contenu électronique par véhicule et la poursuite des investissements dans la fabrication avancée de BPC en Chine, au Japon, en Inde et en Corée du Sud.
- Le segment des PCB à double couche a dominé le marché avec une part de 39,80 % en 2025, grâce à son infrastructure de fabrication bien établie, à son rapport coût-efficacité et à son utilisation généralisée dans les systèmes électroniques automobiles.
- Les PCB multicouches sont le type de PCB dont la croissance est la plus rapide et qui devrait enregistrer un TCAC de 8,2 %, ce qui reflète l'augmentation de la complexité électronique des véhicules modernes.
- Le segment des voitures particulières a dominé la catégorie des types de véhicules avec une part des revenus de 61,50 % en 2025, sous l'impulsion du volume important de la production mondiale de voitures particulières et de leur contenu électronique croissant.
- Les véhicules à moteur à combustion interne (IEC) représentaient 54,96 % de la part de marché en 2025, ce qui a été préféré par la production continue à grande échelle et la base installée des véhicules conventionnels.
- Le segment de calcul autonome de la conduite est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 13,86 %, entraîné par le développement d'architectures de conduite automatisées de pointe.
Portée du rapport et segmentation du marché des circuits imprimés automobiles
|
Attributs |
Automotive Printed Circuit Board Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des circuits imprimés automobiles
- Les fabricants de PCB automobiles se tournent de plus en plus vers l'interconnexion haute densité (HDI), des technologies flexibles et rigides pour soutenir la miniaturisation des véhicules, un contenu électronique plus élevé et des architectures électriques de plus en plus complexes sur les plates-formes de véhicules modernes.
- Par exemple, en septembre 2025, Panasonic a présenté des matériaux stratifiés PCB pour des applications automobiles à haute fréquence chez Electronica India 2025, ainsi que des solutions pour soutenir les écosystèmes ADAS et véhicules électriques pour les futurs systèmes électroniques de véhicules.
- L'électrification croissante accélère la demande de circuits flexibles légers et de panneaux multicouches avancés utilisés dans les systèmes de gestion des batteries, l'électronique de puissance, les systèmes de recharge et les applications de commande de groupe motopropulseur électrique sur les plates-formes de véhicules.
- Le calcul centralisé des véhicules et les systèmes avancés d'assistance au conducteur sont de plus en plus exigeants pour les PCB à grande vitesse, compacts et thermiquement efficaces, capables de supporter une transmission de données plus importante, l'intégrité du signal et les charges de traitement dans les applications.
- Par exemple, en mars 2025, Wevolver a souligné que les PCB HDI avancés utilisant des traces de ligne fine, des microvias et des couches multiples sont de plus en plus pertinents pour les applications automobiles telles que les systèmes ADAS et les systèmes de gestion des batteries de véhicules électriques.
- Les cockpits connectés, les écrans numériques, la télématique et le réseau de véhicules augmentent les exigences en matière de PCB, car les constructeurs automobiles intègrent davantage de fonctions électroniques dans des architectures de véhicules de plus en plus logicielles pour des expériences de mobilité connectées à travers les plateformes automobiles.
Quels sont les principaux moteurs du marché des circuits imprimés automobiles
- L'expansion rapide des véhicules électriques augmente la teneur en PCB par véhicule parce que la gestion de la batterie, les onduleurs, les chargeurs embarqués, la gestion thermique et les systèmes de conversion de puissance nécessitent des circuits spécialisés à haute fiabilité à l'échelle mondiale.
- Par exemple, en juin 2025, Continental a créé une organisation de solutions électroniques et semi-conducteurs pour renforcer les capacités de l'électronique automobile et réduire les risques de la chaîne d'approvisionnement grâce à un développement interne et à une plus grande résilience technologique.
- L'adoption croissante de l'ADAS accroît la demande de caméras de soutien aux PCB de pointe, radar, lidar, fusion de capteurs, unités de commande électronique et traitement à grande vitesse requis pour les fonctions de sécurité des véhicules en temps réel aujourd'hui dans le monde.
- Les constructeurs automobiles adoptent de plus en plus des architectures électriques centralisées et zonales, qui consolident les fonctions de contrôle électronique et augmentent les exigences en matière de haute densité, de vitesse et de fiabilité thermique des solutions de PCB automobiles sur les plates-formes de véhicules connectés.
- Par exemple, en décembre 2025, Valuates Reports a signalé que l'électrification des véhicules et l'augmentation de la production d'automobiles étaient des facteurs importants à l'appui de la demande de PCB automobile, étant donné que les groupes motopropulseurs électriques dépendent de systèmes complexes de PCB.
- La connectivité accrue des véhicules et l'adoption numérique du poste de pilotage élargissent les applications de PCB dans les domaines de l'infodivertissement, de la télématique, de l'affichage, de la navigation, de la communication sans fil et des systèmes véhicule-à-tout nécessitant une transmission fiable des signaux à grande vitesse et des capacités de connectivité avancées.
Quels facteurs font obstacle à la croissance du marché des circuits imprimés automobiles
- Les fabricants de PCB automobiles font face à une forte volatilité des coûts des matières premières parce que le cuivre, la fibre de verre,résines, les stratifiés et les produits chimiques spécialisés représentent des intrants de production importants dont les prix peuvent fluctuer considérablement sur les marchés mondiaux d'approvisionnement.
- Par exemple, en juillet 2025, Reuters a signalé que les tarifs proposés pour le cuivre aux États-Unis faisaient augmenter la pression sur les coûts de l'industrie automobile, alors que les coûts du cuivre et des fournisseurs étaient plus élevés pour les constructeurs automobiles.
- Les conceptions complexes de PCB de l'automobile nécessitent des essais, des qualifications, une gestion thermique et une validation de la fiabilité, augmentant les coûts de production et allongeant les cycles de développement par rapport aux programmes de fabrication d'électronique commerciale classiques pour les véhicules aujourd'hui.
- Les perturbations de la chaîne d'approvisionnement et les restrictions géopolitiques au commerce peuvent avoir une incidence sur la disponibilité de matériaux et de composants de qualité automobile, obligeant les fabricants à diversifier leurs fournisseurs et à maintenir des stocks supplémentaires dans des sites de production critiques à l'échelle mondiale.
- Par exemple, en avril 2026, Reuters a signalé que les prix mondiaux des PCB ont augmenté de 40 % par rapport à mars, alors qu'il y avait une pénurie de résine époxy, de fibres de verre et de feuilles de cuivre, alors que les prix des feuilles de cuivre avaient augmenté de 30 % au cours de l'année, ce qui a mis en évidence les pressions sur les coûts matériels et la chaîne d'approvisionnement qui peuvent accroître les coûts de fabrication des PCB automobiles.
- La production automobile de PCB fait également face à des exigences de qualité rigoureuses car les défaillances des systèmes critiques en matière de sécurité peuvent déclencher des coûts de garantie, des rappels, des retards de qualification et des risques de réputation pour les fabricants et les fournisseurs.
Comment le marché des circuits imprimés automobiles est-il segmenté
Le marché des circuits imprimés automobiles est segmenté en fonction du type de PCB, du type de véhicule, du type de propulsion et de l'application
- Par type de PCB
Sur la base du type de PCB, le marché des cartes de circuits imprimés automobiles est segmenté en PCB monocouches, PCB double couche, PCB multicouches, PCB haute densité, PCB flexible et PCB rigide. Le segment des PCB à double couche a dominé le marché avec une part de 39,80 % en 2025, en raison de son infrastructure de fabrication bien établie, de son rapport coût-efficacité et de son large usage dans les systèmes électroniques automobiles. Les PCB à double couche fournissent une densité de circuit suffisante pour de nombreux appareils électroniques, éclairage, interfaces d'infodivertissement et modules de contrôle. Leur processus de fabrication relativement simple soutient la production automobile en grande quantité. Ils assurent également un équilibre pratique entre la fonctionnalité du circuit, la fiabilité et le coût de production. Leur grande compatibilité avec les architectures électroniques existantes continue de soutenir la demande.
Le segment des PCB multicouches devrait enregistrer la croissance la plus rapide à 8,2 % du TCAC pendant la période de prévision, en raison de la complexité croissante de l'électronique dans les véhicules modernes. Les panneaux multicouches permettent d'intégrer de nombreuses couches de puissance, de sol et de signal dans des structures compactes. Ils sont de plus en plus utilisés dans les contrôleurs ADAS, les systèmes de gestion de batterie, les modules V2X, les systèmes d'infodivertissement et l'électronique de puissance avancée. L'électrification croissante augmente le besoin de panneaux capables de gérer une densité de circuit plus élevée et un routage complexe des signaux. L'expansion des technologies de véhicules autonomes et connectés renforce encore la demande d'architectures multicouches.
- Par type de véhicule
Sur la base du type de véhicule, le marché des cartes de circuits imprimés automobiles est segmenté en voitures particulières et véhicules utilitaires. Le segment des voitures particulières a dominé le marché avec 61,50% de parts en 2025, soutenues par le volume de production mondial important des voitures particulières et leur contenu électronique croissant. Les voitures particulières intègrent de plus en plus l'ADAS, l'infodivertissement, la connectivité, les affichages numériques, les commandes d'éclairage et les systèmes de motorisation électroniques. La transition vers des véhicules de tourisme électriques et logiciels augmente encore les besoins en PCB. Les voitures de luxe et de moyenne gamme intègrent également des systèmes de contrôle électronique plus sophistiqués. Le volume élevé de la production de voitures de tourisme crée une demande récurrente importante pour les PCB automobiles.
Le segment des véhicules utilitaires devrait enregistrer la croissance la plus rapide à 8,6% du TCAC au cours de la période de prévision, en raison de l'électrification croissante et de l'intégration de systèmes électroniques de pointe dans les camions, les autobus et les véhicules de livraison. Les flottes commerciales adoptent de plus en plus la télématique et les systèmes de gestion du parc pour la surveillance des véhicules et l'optimisation opérationnelle. Les technologies ADAS se développent également dans les véhicules utilitaires afin d'améliorer la sécurité et de réduire les risques de collision. L'électrification des autobus et des parcs de distribution accroît le besoin de gestion des batteries, de conversion de puissance et d'électronique de contrôle des véhicules. Les véhicules utilitaires nécessitent également des systèmes électroniques robustes capables de fonctionner dans des conditions de vibrations et de température exigeantes. L'importance accrue accordée par la réglementation à la sécurité des véhicules commerciaux favorise le déploiement de contrôles électroniques.
- Par type de propulsion
Sur la base du type de propulsion, le marché des cartes de circuits imprimés automobiles est segmenté en véhicules à moteur à combustion interne (ICE), véhicules électriques à batterie (BEV), véhicules électriques hybrides (HEV) et véhicules électriques hybrides rechargeables (PHEV). Le segment des véhicules à moteur à combustion interne (ICE) a dominé le marché avec une part de 54,96 % en 2025, soutenue par la production continue à grande échelle et la base installée de véhicules conventionnels. Les véhicules ICE utilisent des PCB à travers les unités de contrôle du moteur, les systèmes de transmission, l'électronique corporelle, l'éclairage, les systèmes de sécurité et l'infodivertissement. L'intégration électronique augmente le contenu en PCB même dans les groupes motopropulseurs conventionnels. La grande population de véhicules installés continue de générer une forte demande de composants électroniques automobiles. De plus, de nombreuses plates-formes ICE intègrent des technologies hybrides et 48 volts, ce qui accroît la complexité électronique.
Le segment des véhicules électriques à batterie devrait enregistrer la croissance la plus rapide à 18,29 % du TCAC au cours de la période de prévision, en raison de l'électrification croissante des groupes motopropulseurs automobiles. Les BEV nécessitent des PCB pour les systèmes de gestion de batterie, les onduleurs de traction, les chargeurs embarqués, les convertisseurs DC-DC, les systèmes de gestion thermique et les unités de commande électronique. Ces systèmes augmentent la quantité d'électronique de gestion de la puissance et de surveillance requise par véhicule. L'expansion des architectures EV à haute tension augmente également les exigences pour les conceptions spécialisées de PCB capables de supporter des conditions électriques et thermiques exigeantes. La croissance de la production d'EV augmente par conséquent la demande de technologies de PCB à forte densité et à haute fiabilité.
- Par demande
Sur la base de l'application, le marché des cartes de circuits imprimés automobiles est segmenté en ADAS et la sécurité de base, le corps, le confort et l'éclairage des véhicules, l'infodivertissement et la connectivité, la motorisation et l'électrification, le calcul autonome de la conduite et les systèmes de navigation. Le segment ADAS et sécurité de base a dominé le marché avec une part de 33,71 % en 2025, grâce à l'intégration croissante des technologies de sécurité électronique dans les véhicules modernes. Les applications ADAS nécessitent des PCB pour le radar, les caméras, les capteurs, les unités de contrôle électroniques et les systèmes de traitement connexes. Des caractéristiques telles que le freinage d'urgence automatique, le régulateur de vitesse adaptatif, les systèmes d'assistance aux voies et la surveillance des points morts augmentent le contenu électronique. Les exigences réglementaires et la demande des consommateurs pour une meilleure sécurité des véhicules encouragent un déploiement plus large de ces systèmes. L'augmentation de la densité des capteurs crée également des exigences accrues pour des architectures PCB fiables et à haute densité.
Le segment du calcul autonome de la conduite devrait enregistrer la croissance la plus rapide à 13,86% CAGR pendant la période de prévision, soutenue par le développement d'architectures de conduite automatisées de pointe. Les systèmes de conduite autonomes nécessitent des plates-formes informatiques performantes pour traiter de grandes quantités de données produites par des caméras, des radars, des LiDAR et d'autres capteurs. Ces plates-formes informatiques nécessitent des architectures PCB sophistiquées avec une densité de circuit élevée et une transmission de signal haute vitesse fiable. La transition vers des architectures de véhicules centralisées et basées sur des domaines accroît la complexité des PCB. Les investissements croissants dans les technologies de conduite autonome créent également une demande pour des cartes multicouches et HDI de pointe. De plus en plus d'exigences informatiques poussent l'électronique automobile vers des conceptions thermiques et électriques plus sophistiquées.
Quelle région détient la plus grande part du marché des circuits imprimés automobiles
- L'Amérique du Nord a dominé le marché des cartes de circuits imprimés automobiles avec la plus grande part de revenus de 34,2 %, soutenue par la base de fabrication automobile avancée de la région, la forte présence de fournisseurs d'électronique automobile et l'adoption rapide de technologies de véhicules électriques et de voitures connectées.
- La région bénéficie également du déploiement croissant d'ADAS, de véhicules connectés, de groupes motopropulseurs électriques et de systèmes d'infodivertissement sophistiqués, ainsi que de la présence de fabricants d'automobiles et de fournisseurs de technologie. L'augmentation des investissements dans l'électronique automobile, les technologies à semi-conducteurs et les capacités de fabrication avancées de BPC continue de renforcer la position de l'Amérique du Nord sur le marché mondial
États-Unis Automotive Printed Circuit Board Market Insight
Le marché américain des cartes de circuits imprimés automobiles connaît une forte croissance en raison de l'électrification croissante des véhicules, de l'adoption croissante de systèmes d'assistance avancée aux conducteurs et de la demande croissante de technologies de véhicules connectés. L'écosystème automobile mature du pays, ainsi que l'intégration croissante de systèmes électroniques sophistiqués, sont à l'origine de la demande de BPC dans les voitures particulières et les véhicules commerciaux. De plus, les investissements croissants dans la fabrication de véhicules électriques, les technologies de conduite autonome et l'électronique automobile de pointe accélèrent l'adoption des PCB dans l'industrie automobile.
Asia-Pacific Automotive Printed Circuit Board Market Insight
Le marché des cartes de circuits imprimés pour l'automobile en Asie et dans le Pacifique devrait connaître une croissance rapide, en raison de l'expansion de la production automobile, de l'adoption accrue de véhicules électriques et de l'augmentation des investissements dans l'électronique automobile de pointe dans des pays comme la Chine, le Japon et la Corée du Sud. La demande croissante de systèmes ADAS, d'infodivertissement, de connectivité et de groupe motopropulseur électrifié soutient l'expansion du marché régional. De plus, la forte présence des fabricants de BPC, des fournisseurs de composants automobiles et des installations de production d'électronique accélère l'adoption dans l'industrie automobile régionale.
Japan Automotive Printed Circuit Board Market Insight
Le marché japonais des circuits imprimés automobiles connaît une croissance constante en raison de l'augmentation des investissements dans l'électrification des véhicules, l'électronique automobile et les technologies de sécurité de pointe. Les constructeurs automobiles et les fournisseurs de composants adoptent de plus en plus des PCB sophistiqués pour les applications ADAS, infodivertissement, contrôle de la motorisation et véhicules connectés. De plus, l'intégration croissante des technologies PCB à haute densité, flexibles et multicouches et le pays se concentrent sur des solutions de mobilité avancées contribuent davantage à la croissance du marché.
China Automotive Printed Circuit Board Market Insight
Le marché chinois des cartes de circuits imprimés automobiles connaît une croissance rapide, en raison de l'expansion de la production automobile, de l'adoption accrue de véhicules électriques et de la demande croissante d'électronique de pointe. Le déploiement croissant de technologies ADAS, d'infodivertissement, de connectivité, de gestion des batteries et de motorisation électrique stimule considérablement la demande du marché. De plus, l'augmentation des investissements dans la fabrication nationale d'automobiles et d'électronique, l'augmentation des capacités de production de PCB et les progrès technologiques rapides placent la Chine parmi les marchés qui connaissent la croissance la plus rapide pour les cartes de circuits imprimés automobiles au monde.
Royaume-Uni Automotive Printed Circuit Board Market Insight
Le marché des cartes de circuits imprimés automobiles du Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante de véhicules électriques, de systèmes de sécurité avancés et de technologies automobiles connectées. L'augmentation des investissements dans l'électronique automobile et la demande croissante de solutions compactes, fiables et à forte densité de BPC contribuent à la croissance du marché. De plus, l'intégration de systèmes avancés d'assistance au conducteur, de groupes motopropulseurs électrifiés et de technologies d'infodivertissement sophistiquées renforce la demande de PCB dans l'industrie automobile du Royaume-Uni.
Allemagne Automotive Printed Circuit Board Market Insight
Le marché allemand des cartes de circuits imprimés automobiles est en expansion constante en raison de la forte base de fabrication automobile du pays, des capacités d'ingénierie avancées, et l'adoption croissante de l'électronique de nouvelle génération de véhicules. Les entreprises automobiles et les fabricants de composants utilisent de plus en plus les PCB sophistiqués pour les applications ADAS, l'électrification, l'infodivertissement, la connectivité et la motorisation. Les progrès continus dans les technologies multicouches, HDI et PCB flexibles, ainsi que la forte concentration de l'industrie sur l'électrification et la numérisation des véhicules, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des circuits imprimés automobiles
L'industrie des circuits imprimés automobiles est principalement dirigée par des entreprises bien établies, notamment :
- TTM Technologies, Inc. (États-Unis)
- La société Meiko, Ltd.(Japon)
- Société du CMK(Japon)
- Je ne sais pas. PAYS. (Japon)
- DAEDUCK ELECTRONICS Co., Ltd.(Corée du Sud)
- Unimicron Technology Corp. (Taiwan)
- Société de technologie des trépieds (Taiwan)
- Compeq Co., Ltd. (Taiwan)
- KINSUS INTERCONNECT TECHNOLOGY CORP. (Taiwan)
- Zhen Ding Technology Holding Limited (Taiwan)
- Gold Circuit Electronics Ltd. (Taiwan)
- Dynamic Electronics Co., Ltd. (Taiwan)
- Chin-Poon Industrial Co., Ltd. (Taiwan)
- WUS Printed Circuit Co., Ltd. (Taiwan)
- KCE Electronics Public Company Limited (Thaïlande)
- HannStar Board Corporation (Taiwan)
- Nippon Mektron, Ltd. (Japon)
- Fujikura Ltd. (Japon)
- Sumitomo Electric Industries, Ltd. (Japon)
Quels sont les derniers développements sur le marché des circuits imprimés automobiles
- En mai 2025, AT&S a annoncé que sa nouvelle installation de production à Kulim Hi-Tech Park, en Malaisie, était prête à commencer la fabrication en grand volume. L'installation renforce les capacités de fabrication haut de gamme de PCB et de semi-conducteurs d'AT&S en Asie du Sud-Est et soutient l'expansion de la production électronique de pointe de l'entreprise. Le développement est important pour la chaîne d'approvisionnement régionale en BPC, car l'électronique automobile exige de plus en plus des technologies sophistiquées de circuits à haute densité.
- En mai 2024, AT&S a signalé la poursuite du développement de ses nouvelles installations de fabrication à Kulim et Leoben, tout en soulignant la croissance à moyen terme de la demande de BPC dans l'automobile. L'entreprise a noté que l'augmentation du contenu électronique par véhicule soutenait le marché des PCB automobiles malgré la pression à court terme exercée par les stocks élevés dans la chaîne d'approvisionnement. Le développement reflète l'investissement continu dans des capacités de production avancées de PCB pour soutenir des architectures de véhicules de plus en plus électroniques.
- En juin 2023, la Société CMK a souligné sa stratégie visant à accroître la capacité de production des PCB automobiles en réponse à la croissance prévue à moyen et à long terme de la demande de PCB. L'entreprise a identifié l'augmentation du contenu électronique et le passage à des systèmes automobiles plus perfectionnés comme des facteurs importants à l'appui de la demande de cartes de circuits automobiles. Le CMK a également souligné son accent sur le renforcement de son portefeuille de produits automobiles et l'augmentation des capacités de production.
- En mai 2022, Meiko Corporation a présenté ses dernières technologies de PCB pour l'automobile lors de l'Exposition de la technologie des panneaux de câblage imprimés 2022 au Japon. La société a présenté des technologies de circuit-board automobile à haute densité développées pour les applications CASE, ainsi que des technologies de PCB flexibles et des solutions PCB à dissipation thermique pour les systèmes électroniques avancés. L'exposition a démontré que le développement de Meikos se concentre sur des circuits de plus en plus compacts, performants et fiables.
- En juin 2021, AT&S a annoncé son intention d'établir sa première installation de production en Asie du Sud-Est à Kulim, en Malaisie, axée sur les PCB haut de gamme et les substrats IC. L'entreprise prévoyait un investissement important dans le nouveau campus, la construction devant commencer dans la seconde moitié de 2021 et les opérations commerciales prévues pour 2024. Le développement a élargi l'empreinte de fabrication des BPC en Asie et renforcé la chaîne d'approvisionnement électronique régionale.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











