


Global Automotive Robotics Market Segmentation, par type de robot (robots articulés, robots cartésiens, robots SCARA, robots collaboratifs, etc.), composant (bras robotique, contrôleur, effecteur final, capteurs, entraînement, etc.), application (soudage, manutention des matériaux, assemblage, peinture et distribution, etc.), utilisateur final (fabricants de véhicules, fabricants de composants automobiles, fabricants de véhicules et de batteries, etc.)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché de la robotique automobile et le taux de croissance
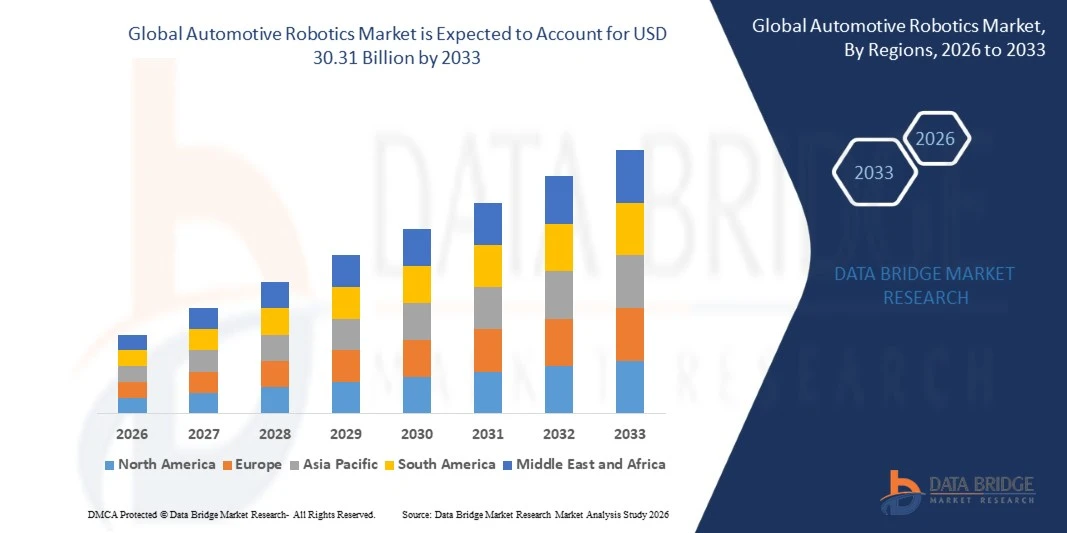
- Selon l'analyse de Data Bridge Market Research, le marché de la robotique automobile a été évalué à15,10 milliards de dollars en 2025et devrait atteindre30,31 milliards de dollars en 2033, croissance à unTCAC de 9,10 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de la demande croissante d'automatisation flexible en usine, de l'augmentation de la production de véhicules et de batteries électriques et de l'expansion des applications de soudage, de manutention des matériaux, de montage, de peinture et d'inspection chez les constructeurs de véhicules et de composants.
- La tendance croissante à l'automatisation, à la mise en service et à l'économie de main-d'oeuvre grâce à l'IA, conjuguée à l'adoption de plus en plusrobots industrielsdans les ateliers de carrosserie et les lignes de motorisation, soutient l'adoption du marché.Robots collaboratifssont appliquées dans l'ensemble de l'assemblage des composants, de l'entretien des machines et de l'inspection,robots humanoïdessont mis à l'essai pour la logistique côté ligne, offrant aux fabricants une plus grande flexibilité dans la façon dont l'automatisation est déployée sur le plancher de l'usine.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 15,10 milliards
- Valeur marchande prévue (2033) : 30,31 milliards de dollars
- Prévisions TCAC (2026-2033): 9,10 %
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quels sont les principaux débouchés du marché de la robotique automobile
- L'Asie-Pacifique a dominé le marché de la robotique automobile avec la plus grande part des revenus de 47,62 % en 2025, soutenue par la concentration de l'assemblage de véhicules, la fabrication de batteries et la production de robots en Chine, au Japon et en Corée du Sud.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide, avec un TCAC de 10,84 %, de 2026 à 2033, alimenté par des investissements dans les nouveaux véhicules et les nouvelles installations de batteries, la réaffectation de la production de composants et le déploiement pilote de robots humanoïdes.
- Le segment des robots articulés a dominé le marché avec une part de 58,36 % en 2025, grâce à leur flexibilité dans les opérations de soudage, de manutention, de peinture et de montage.
- Les robots collaboratifs sont le type de robot qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 13,45 %, ce qui reflète la demande d'automatisation flexible qui peut fonctionner avec les opérateurs sans protection étendue.
- Le segment des bras robotiques a dominé la catégorie des composants avec une part des revenus de 41,78 % en 2025, sous l'impulsion de l'utilisation intensive des bras multiaxiaux dans les ateliers de carrosserie et les lignes de motorisation.
- La soudure représentait 33,24 % de la part de marché en 2025, préférant sa répétabilité et le volume élevé de soudures ponctuelles et à arc requis dans la production de corps en blanc.
- Le segment de montage est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 11,18 %, entraîné par l'utilisation croissante de robots guidés par la vision et compatibles avec l'IA pour les tâches d'intérieur, de câblage et de montage final.
Portée du rapport et segmentation du marché de la robotique automobile
|
Attributs |
Robotique automobile Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché de la robotique automobile
- Les robots automobiles se déplacent des machines fixes préprogrammées vers des systèmes compatibles avec l'IA qui combinent la vision de la machine, l'entraînement basé sur la simulation et l'informatique de bord pour s'adapter aux variations dans les véhicules, les pièces et la disposition des lignes, ce qui change la façon dont les usines sont conçues et reconfigurées.
- Par exemple, en février 2026, selon Assembly Magazine, Mercedes-Benz et John Deere ont été parmi les investisseurs s'engageant à consacrer plus de 500 millions de dollars au développeur de robots humanoïdes Apptronik pour la production de son robot Apollo, que Mercedes-Benz a testé pour des tâches intralogistiques sur son campus de Berlin Digital Factory, soulignant le déplacement des plates-formes humanoïdes des démonstrations de laboratoire vers les pilotes d'usine.
- L'électrification rapide des plates-formes de véhicules modifie les exigences des robots, car l'assemblage de batteries, la manipulation de cellules et les lignes de coulée à grande échelle nécessitent une automatisation à haute charge, précise et contrôlée par la contamination que les installations classiques de carrosserie n'exigeaient pas.
- Les fournisseurs et les constructeurs de véhicules adoptent également des jumelles numériques et des commandes virtuelles pour valider les cellules robotisées avant l'installation, ce qui raccourcit les délais de mise en place et réduit le coût des changements de modèles.
- Par exemple, en septembre 2025, selon la Fédération internationale de robotique (IFR), 542 000 robots industriels ont été installés dans le monde entier en 2024, soit plus du double du nombre une décennie plus tôt, et les installations mondiales devraient augmenter de 6 % pour atteindre 575 000 unités en 2025, ce qui souligne l'ampleur de la base d'automatisation sur laquelle est construite la robotique automobile adaptée à l'IA.
- À mesure que la perception basée sur l'IA, les plates-formes humanoïdes, l'automatisation collaborative et les outils de simulation mûrissent, la robotique automobile devrait s'étendre au-delà des cellules de soudage et de peinture à l'assemblage flexible, la logistique, l'inspection et la fabrication de batteries.
Quels sont les principaux moteurs du marché de la robotique automobile
- La pression croissante pour améliorer la productivité, la cohérence de la qualité et la sécurité des travailleurs, ainsi que les pénuries de main-d'oeuvre qualifiée dans l'assemblage des véhicules, accroissent les investissements dans l'automatisation robotique des constructeurs de véhicules et de leurs réseaux de fournisseurs.
- Par exemple, en septembre 2025, selon la Fédération internationale de robotique (IFR), les installations de robots automobiles en Inde ont bondi de 15 % à 4 070 unités en 2024, les fournisseurs de pièces installant 2 100 unités, soit une augmentation de 40 %, ce qui montre comment les fabricants de composants étendent l'automatisation aux côtés des constructeurs de véhicules.
- Le passage à des véhicules électriques, à de nouvelles installations de batteries et à une production régionalisée crée une nouvelle demande de robots pour la manipulation de cellules, l'assemblage de modules et l'assemblage à haute précision, tout en incitant les fabricants à moderniser les lignes vieillissantes.
- Par exemple, en juin 2026, selon la Fédération internationale de robotique (IFR), les installations de robots industriels aux États-Unis ont augmenté de 11 % pour atteindre 38 000 unités en 2025, l'industrie automobile demeurant la plus importante adoptante à 13 500 unités, soit seulement 1 % de moins que l'année précédente, ce qui indique une demande soutenue d'automatisation automobile malgré des tendances d'investissement cycliques.
- Avec des constructeurs de véhicules à moindre coût par véhicule et des changements de modèles plus rapides, les robots qui peuvent être programmés par les opérateurs, s'intégrer au logiciel de simulation et soutenir de multiples processus devraient voir leur adoption élargie.
Quels sont les facteurs qui entravent la croissance du marché de la robotique automobile
- La robotique automobile nécessite un capital initial important pour les robots, l'outillage, les systèmes de sécurité et l'intégration, et les décisions d'investissement sont étroitement liées aux cycles de lancement des véhicules, ce qui rend la demande sensible aux ralentissements de l'industrie.
- Par exemple, en septembre 2025, selon la Fédération internationale de robotique (IFR), l'industrie automobile de l'UE a installé 30 650 robots industriels en 2024, mais n'était pas censée stimuler la croissance de la demande de robots en 2025, l'incertitude ayant amené les entreprises à reporter les projets d'investissement.
- La complexité de l'intégration, la pénurie d'ingénieurs et de programmeurs en robotique et la nécessité de reformer les travailleurs peuvent allonger les délais de déploiement, en particulier pour les petits fournisseurs de composants ayant une expertise en matière d'automatisation interne limitée.
- La politique commerciale, les droits de douane et l'évolution de la demande de véhicules électriques rendent également les fabricants prudents quant à l'engagement de nouvelles usines et de modernisations de lignes, qui peuvent retarder ou réduire les commandes de robots dans les régions touchées.
- Par exemple, en septembre 2025, selon la Fédération internationale de robotique (IFR), les installations de robots au Royaume-Uni ont chuté de 35 % à 2 500 unités en 2024, tandis que les installations au Canada ont diminué de 12 % à 3 800 unités et ont été décrites comme étant largement dépendantes des cycles d'investissement dans l'automobile, ce qui illustre comment la demande peut se contracter rapidement lorsque l'investissement dans les véhicules ralentit.
- Les préoccupations liées à la cybersécurité, à la sécurité fonctionnelle et à l'interopérabilité des robots de différents fournisseurs ajoutent à la complexité, et ces facteurs peuvent restreindre l'adoption parmi les fabricants et les fournisseurs sensibles aux coûts.
Comment le marché de la robotique automobile est-il segmenté
Le marché de la robotique automobile est segmenté sur la base du type de robot, composant, application et utilisateur final.
- Par type de robot
Sur la base du type de robot, le marché de la robotique automobile est segmenté en robots articulés, robots cartésiens, robots SCARA, robots collaboratifs, etc. Le segment des robots articulés a dominé le marché avec 58,36 % de parts en 2025, soutenues par leur large portée, leur gamme de charges utiles élevée et leur flexibilité dans les tâches de soudage, de peinture, de manutention et d'assemblage. Les bras articulés multiaxes peuvent être programmés pour de nombreuses variantes de véhicules sur la même ligne, qui convient à la production de modèles mixtes. Leur longue durée de vie, leurs écosystèmes de fournisseurs matures et leur compatibilité avec les contrôleurs standards et les outils de programmation hors ligne soutiennent davantage la demande. L'investissement continu dans les ateliers de carrosserie, les lignes de motorisation et les installations de batteries maintient les robots articulés au centre de l'automatisation automobile.
Le segment des robots collaboratifs devrait enregistrer la croissance la plus rapide à un TCAC de 13,45 % entre 2026 et 2033, sous l'impulsion de la demande d'automatisation flexible qui peut fonctionner près des travailleurs humains sans clôtures étendues. Les robots collaboratifs peuvent être redéployés entre des tâches telles que la conduite à vis, l'inspection des pièces, la manipulation des machines et l'assemblage de la lumière. La baisse des coûts d'intégration les rend attrayants pour les fournisseurs des niveaux 2 et 3 qui avaient précédemment trouvé l'automatisation peu rentable. Les conceptions limitées par la force et les normes de sécurité améliorées élargissent leur utilisation dans l'assemblage final. L'intégration avec la vision de la machine et les outils de programmation basés sur l'IA réduit encore le temps de configuration et élargit la gamme d'applications possibles.
- Par composante
Sur la base des composants, le marché de la robotique automobile est segmenté en bras robotique, contrôleur, effecteur final, capteurs, entraînement, et d'autres. Le segment des bras robotiques a dominé le marché avec 41,78% de parts en 2025, soutenu par le grand nombre d'armes installées sur les opérations d'estampage, de carrosserie en blanc, de peinture et de montage final. Le bras représente la plus grande partie de la valeur matérielle du robot en raison de son engrenage de précision, de ses moteurs et de sa conception structurelle. Les cycles de remplacement et de mise à niveau dans les usines établies fournissent une demande constante. Les constructeurs de véhicules préfèrent également des familles d'armes normalisées qui simplifient l'entretien et la gestion des pièces détachées dans les installations mondiales.
Le segment des capteurs devrait enregistrer la croissance la plus rapide à un TCAC de 11,92 % de 2026 à 2033, avec l'utilisation croissante de la vision de la machine, de la détection de la force-torque et de la détection de proximité pour rendre les robots adaptatifs. Les robots guidés par la vision peuvent gérer la variation des pièces, localiser les composants sans fixation précise et effectuer une inspection en ligne. Les données du capteur alimentent également la maintenance prédictive et les plateformes numériques qui aident les usines à réduire les temps d'arrêt imprévus. La baisse des coûts des caméras et des processeurs de bord, ainsi que l'amélioration des modèles d'IA, augmentent l'adoption. Les capteurs de sécurité permettent en outre une collaboration plus étroite entre les humains et les robots sur les lignes de montage.
- Par demande
Sur la base de l'application, le marché de la robotique automobile est segmenté en soudage, manutention des matériaux, assemblage, peinture et distribution, et autres. Le segment de soudage a dominé la catégorie d'application avec 33,24% de parts en 2025, soutenues par le volume élevé des soudures spot, arc et laser requis dans la production du corps en blanc. Les robots fournissent une qualité de soudure constante, la répétabilité et la vitesse que les processus manuels peinent à correspondre. Les cellules de soudage sont également bien établies, avec des pratiques d'intégration éprouvées et un solide soutien des fournisseurs. Le passage à des corps mixtes et à des boîtiers de batterie crée une demande supplémentaire pour des processus d'assemblage avancés qui reposent sur un mouvement robotique précis.
Le segment de montage devrait enregistrer la croissance la plus rapide à un TCAC de 11,18 % de 2026 à 2033, en raison de l'automatisation croissante des tâches d'intérieur, de câblage, de poste de pilotage et de montage final qui étaient traditionnellement manuelles. Les bras guidés par la vision, les robots collaboratifs et les plateformes humanoïdes émergentes sont testés pour le séquençage des pièces et la logistique côté ligne. Une plus grande complexité des véhicules, une augmentation du nombre de pièces et des pressions sur la disponibilité du travail encouragent les fabricants à automatiser davantage les étapes de montage. Le module de batterie et l'assemblage de paquets créent une demande supplémentaire pour une manipulation précise. Les lignes de production définies par logiciel facilitent la reconfiguration des robots d'assemblage à mesure que les modèles changent.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la robotique automobile est segmenté en constructeurs de véhicules, fabricants de composants automobiles, fabricants d'automobiles et de batteries, etc. Le segment des constructeurs de véhicules a dominé la catégorie des utilisateurs finals avec une part de 61,47 % en 2025, soutenue par une large utilisation de robots à travers l'estampage, le montage du corps, la peinture et l'inspection finale. Les grands fabricants ont l'échelle et le capital nécessaires pour déployer des lignes entièrement automatisées et standardiser les plates-formes robotisées à travers les usines. Les investissements dans les nouvelles plateformes de véhicules électriques et les usines flexibles renouvellent les dépenses d'automatisation. Les relations à long terme des fournisseurs avec les fabricants de robots soutiennent également les commandes répétées et les contrats de service.
Le segment des fabricants d'automobiles et de batteries devrait enregistrer la croissance la plus rapide à un TCAC de 12,36 %, de 2026 à 2033, entraîné par la construction d'usines de cellules, de modules et de paquets qui dépendent d'une automatisation à haut débit et à haute précision. Les robots sont utilisés pour la manipulation des électrodes, le gerbage des cellules, l'assemblage des modules, le soudage et les essais en fin de ligne dans des environnements propres ou contrôlés. L'augmentation rapide de la capacité de la batterie et la nécessité d'une qualité cohérente encouragent une plus grande intensité d'automatisation. Les incitations régionales à la production de batteries localisées donnent un nouvel élan. Les exigences en matière de sécurité, de traçabilité et de contrôle des processus rendent les systèmes robotiques à détection intégrée particulièrement attrayants.
Quelle région détient la plus grande part du marché de la robotique automobile
- L'Asie-Pacifique a dominé le marché de la robotique automobile avec la plus grande part des revenus de 47,62 % en 2025, soutenue par la concentration de l'assemblage de véhicules, la fabrication de batteries et la production de robots en Chine, au Japon et en Corée du Sud.
- La région bénéficie également d'une grande production de véhicules, de vastes réseaux de fournisseurs, d'un soutien gouvernemental à l'automatisation des usines et de la présence de grands fabricants de robots. La hausse de la production de véhicules électriques et l'automatisation croissante en Inde et en Asie du Sud-Est continuent de renforcer la position de l'Asie-Pacifique sur le marché mondial.
China Automotive Robotics Market Insight
Le marché chinois de la robotique automobile se développe rapidement, en raison de la position du pays en tant que plus grand producteur de véhicules au monde, de la fabrication de véhicules électriques et de batteries à grande échelle, et du solide soutien du gouvernement à la fabrication intelligente. Les fabricants de robots nationaux gagnent en part avec les fournisseurs mondiaux en offrant des prix compétitifs et une personnalisation plus rapide. Les constructeurs automobiles modernisent les ateliers de carrosserie, les installations de batteries et la logistique avec des robots guidés par la vision et collaboratifs. En outre, l'intérêt croissant pour les robots humanoïdes et une base d'approvisionnement dense de composants placent la Chine comme un centre de croissance clé pour l'automatisation automobile dans toute l'Asie-Pacifique.
Amérique du Nord Aperçu du marché de la robotique automobile
On s'attend à ce que le marché nord-américain de la robotique automobile connaisse une croissance rapide, soutenue par de nouveaux investissements dans les véhicules et les installations de batteries, le résorption de la production de composants et l'intérêt croissant pour les robots humanoïdes et utilisant l'IA pour l'assemblage et la logistique. Les fabricants cherchent à automatiser pour compenser les pénuries de main-d'oeuvre et améliorer la productivité dans les nouvelles usines flexibles. La disponibilité croissante d'outils de simulation, d'informatique de pointe et de services d'intégration réduit également les obstacles pour les fournisseurs. Les investissements aux États-Unis, au Mexique et au Canada, ainsi que l'expansion des réseaux d'intégrateurs, accélèrent la demande régionale.
Aperçu du marché américain de la robotique automobile
Le marché américain de la robotique automobile connaît une croissance régulière en raison de l'investissement continu dans l'assemblage de véhicules, les installations électriques de véhicules et de batteries et la modernisation des fournisseurs. L'industrie automobile reste le plus grand adoptant de robots industriels dans le pays, soutenue par des contraintes de main-d'œuvre et la nécessité d'une qualité cohérente. Les fabricants déploient de plus en plus de robots collaboratifs, guidés par la vision et compatibles avec l'IA, et plusieurs pilotent des plateformes humanoïdes pour l'intralogistique. De plus, de solides réseaux d'intégrateurs, l'accès à la robotique et aux talents en matière d'IA et des mesures incitatives pour la fabrication nationale favorisent une adoption plus large.
Mexique Automotive Robotics Market Insight
Le marché mexicain de la robotique automobile connaît une croissance constante, soutenue par la base d'exportation de véhicules et de pièces d'automobiles de grande taille du pays et par la quasi-séparation de la production sur le marché nord-américain. L'industrie automobile est le client clé des robots industriels dans le pays, les fournisseurs des niveaux 1 et 2 élargissant l'automatisation pour répondre aux exigences de qualité et de livraison. Les constructeurs automobiles étrangers et les fournisseurs mondiaux de robots maintiennent des capacités régionales de service et d'intégration. De plus, l'augmentation de la production de composants de véhicules électriques et les efforts visant à compenser les pressions salariales et la disponibilité de main-d'oeuvre encouragent de nouveaux investissements dans les cellules robotiques.
Allemagne Automotive Robotics Market Insight
Le marché allemand de la robotique automobile est en expansion constante en raison de la forte base de fabrication automobile du pays, de l'écosystème d'ingénierie avancée et de l'adoption précoce des pratiques de l'Industrie 4.0. Les constructeurs de véhicules haut de gamme et leurs fournisseurs utilisent largement des robots à travers les ateliers de carrosserie, les ateliers de peinture et l'assemblage, et investissent dans une production flexible et logicielle et dans des jumelles numériques. Les fournisseurs nationaux de robots et d'automatisation contribuent à un écosystème local profond. Cependant, les pressions sur les coûts et la transition vers les véhicules électriques façonnent le calendrier des investissements, en mettant l'accent sur l'efficacité, les économies d'énergie et les lignes reconfigurables.
Royaume-Uni Automotive Robotics Market Insight
Le marché de la robotique automobile au Royaume-Uni connaît une croissance constante, soutenue par sa position en tant que l'un des principaux pays producteurs de véhicules d'Europe et une forte demande d'automatisation de l'industrie automobile. Les constructeurs de véhicules et les fournisseurs de composants investissent dans le soudage, la manutention et l'assemblage robotiques pour maintenir la compétitivité et soutenir la production de véhicules électriques. Les programmes gouvernementaux encourageant la numérisation industrielle et les projets de fabrication de batteries créent d'autres possibilités. En outre, un réseau bien établi d'intégrateurs de systèmes et la présence d'usines automobiles mondiales favorisent un déploiement plus large des robots.
Quelles sont les meilleures entreprises du marché de la robotique automobile
L'industrie de la robotique automobile est principalement dirigée par des entreprises bien établies, notamment :
- Société FANUC(Japon)
- ABB Ltd.(Suisse)
- KUKA AG(Allemagne)
- Yaskawa Electric Corporation(Japon)
- Kawasaki Heavy Industries, Ltd.(Japon)
- Dürr AG (Allemagne)
- Comau S.p.A. (Italie)
- Nachi-Fujikoshi Corp. (Japon)
- DENSO Wave Incorporated (Japon)
- OMRON Corporation (Japon)
- Société Seiko Epson (Japon)
- Mitsubishi Electric Corporation (Japon)
- Stäubli International AG (Suisse)
- Robots universels A/S (Danemark)
- Hyundai Robotics (Corée du Sud)
- Boston Dynamics, Inc. (États-Unis)
- Rockwell Automation, Inc. (États-Unis)
- Harmonic Drive Systems Inc. (Japon)
- Estun Automation Co., Ltd. (Chine)
- Yamaha Motor Co., Ltd. (Japon)
Quels sont les derniers développements sur le marché de la robotique automobile
- En juin 2026, Kawasaki Robotics a dévoilé sa plateforme robot RL030N 8 axes pour les applications physiques de l'IA, ainsi que d'autres systèmes d'automatisation dont le MXP360L avec une charge utile de 360 kg, à l'Automate 2026 à Chicago, élargissant la gamme de tâches dextérieuses et lourdes que les robots peuvent gérer dans les usines.
- En mars 2026, la FANUC a annoncé une collaboration avec NVIDIA pour faire progresser l'IA physique en robotique industrielle, intégrant les modules NVIDIA Jetson edge, Isaac Sim et Omniverse dans son portefeuille de robots et son logiciel de simulation ROBOGUIDE, avec des robots capables d'interpréter les commandes vocales et de générer automatiquement du code Python pour les applications dans l'automobile, la logistique et le traitement des aliments.
- En janvier 2026, Hyundai Motor Group et son unité Boston Dynamics ont dévoilé la version de produit du robot humanoïde Atlas au CES, annonçant le projet de construire un système de production pour 30 000 robots par an d'ici 2028 et de commencer à déployer Atlas à sa Metaplant Georgia en 2028, avec une formation au Robot Metaplant Application Center prévu.
- En novembre 2025, deux robots humanoïdes Figure AI ont terminé un projet de 11 mois à l'usine BMW Group à Spartanburg, en Caroline du Sud, selon la figure AI, fournissant une expérience d'exploitation sur la façon dont les robots humanoïdes fonctionnent dans un environnement de production automobile en direct.
- En octobre 2025, SoftBank Group a accepté d'acquérir l'activité robotique d'ABB à une valeur d'entreprise d'environ 5,4 milliards de dollars pour faire progresser sa stratégie physique d'IA, la fermeture étant ciblée sur le milieu à la fin de 2026, sous réserve d'approbations réglementaires.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











