Marché mondial des inhibiteurs de la résorption osseuse, par indication ( ostéoporose , maladie osseuse de Paget et hypercalcémie maligne , autres), voie d'administration (orale, parentérale, autres), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) - Tendances et prévisions de l'industrie jusqu'en 2029.
Qu'est-ce que les inhibiteurs de la résorption osseuse Taille du marché et taux de croissance
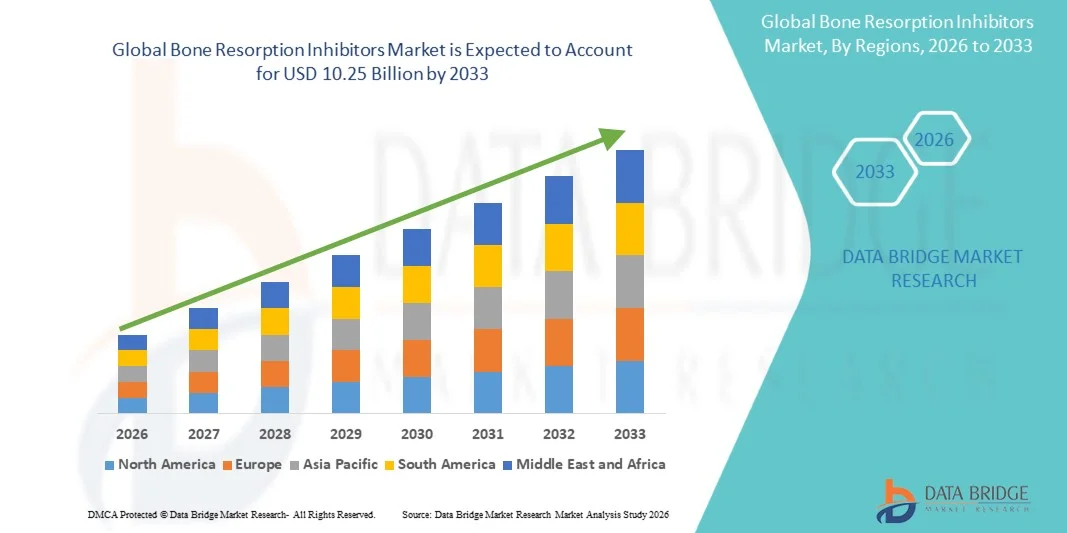
- Selon l'analyse de marché de Data Bridge, la taille du marché des inhibiteurs de la résorption osseuse globale a été évaluée à7,85 milliards de dollars en 2025et devrait atteindre10,25 milliards de dollars en 2033, à unTCAC de 3,4%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante deostéoporose,l'ostéopénie et d'autres troubles osseux métaboliques, associés à un vieillissement rapide de la population mondiale qui est plus sensible aux risques de perte de densité osseuse et de fracture
- De plus, une sensibilisation accrue aux diagnostics précoces et à la prise en charge à long terme des affections osseuses, ainsi qu'à l'avancement des formulations médicamenteuses telles que les bisphosphonates, les inhibiteurs du ligand RANK, etmodulateurs sélectifs des récepteurs des œstrogènes, renforce l'adoption du traitement. Ces facteurs convergents accélèrent la demande d'inhibiteurs de résorption osseuse, soutenant ainsi de façon significative la trajectoire de croissance du marché\
Taille du marché et prévisions
Valeur marchande mondiale (2025):7,85 milliards de dollars
Valeur marchande prévue (2033) :10,25 milliards de dollars
Prévisions CAGR (2026-2033):3.4%
Quels sont les principaux débouchés des inhibiteurs de la résorption des os
- Les inhibiteurs de la résorption des os, qui englobent des classes de médicaments comme les bisphosphonates, les inhibiteurs du ligand RANK et les modulateurs sélectifs des récepteurs d'oestrogènes, sont de plus en plus essentiels dans la prise en charge de l'ostéoporose et d'autres maladies osseuses métaboliques en raison de leur capacité à réduire la perte osseuse, à améliorer la densité osseuse et à réduire le risque de fracture chez les patients vieillissants et à risque élevé
- La demande croissante d'inhibiteurs de la résorption osseuse est principalement alimentée par l'augmentation de la prévalence de l'ostéoporose et des troubles connexes, par le vieillissement rapide de la population mondiale et par une prise de conscience accrue du diagnostic précoce et de l'adhésion au traitement à long terme pour la prise en charge de la santé osseuse.
- L'Amérique du Nord a dominé le marché des inhibiteurs de la résorption osseuse avec la plus grande part des revenus de 38,5 % en 2025, appuyée par des infrastructures de soins de santé de pointe, des taux de diagnostic élevés, des cadres de remboursement solides et une présence importante de grandes sociétés pharmaceutiques, les États-Unis ayant été témoins d'une forte utilisation des programmes de dépistage et d'adoption de thérapies de pointe.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des inhibiteurs de la résorption osseuse au cours de la période de prévision en raison de l'augmentation de la population gériatrique, de l'augmentation des dépenses de santé, de l'amélioration de l'accès aux services de diagnostic et de la sensibilisation accrue à la santé osseuse et à la gestion de l'ostéoporose.
- Le segment de l'ostéoporose a dominé le marché des inhibiteurs de la résorption osseuse en 2025 avec une part de marché de 72,4 % en raison de sa forte prévalence mondiale, de l'augmentation de l'incidence chez les personnes âgées et de l'importance clinique accordée à la prévention des fractures et à la gestion des maladies à long terme.
Portée du rapport et facteurs de résorption des os Segmentation du marché
|
Attributs |
Inhibiteurs de résorption des os Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des inhibiteurs de la résorption des os
Progrès dans les thérapies ciblées et biologiques
- Une tendance significative et accélérée sur le marché mondial des inhibiteurs de la résorption osseuse est l'adoption croissante de mesures cibléesthérapies biologiqueset molécules de prochaine génération telles que les inhibiteurs du ligand RANK et les anticorps monoclonaux, qui améliorent la précision du traitement et les résultats à long terme de la gestion des maladies
- Par exemple, le denosumab, un inhibiteur du ligand RANK largement utilisé, a démontré une forte efficacité dans la réduction du risque de fracture chez les patients atteints d'ostéoporose, ce qui a conduit à son adoption croissante dans les milieux cliniques. De même, la recherche en cours sur les nouveaux produits biologiques élargit les options thérapeutiques pour les patients souffrant de troubles osseux chroniques
- Les progrès dans le développement des médicaments permettent des intervalles de dose plus longs, une meilleure conformité des patients et des profils d'innocuité améliorés, tandis que les innovations dans les mécanismes d'administration appuient des régimes de traitement plus commodes. De plus, certaines thérapies sont optimisées pour assurer une suppression durable de la résorption osseuse avec moins d'effets secondaires
- L'intégration du diagnostic clinique aux voies de traitement facilite des approches médicales personnalisées, permettant aux médecins de mieux identifier les patients à risque élevé et d'adapter les thérapies en conséquence. Cet alignement des diagnostics et des thérapies crée un écosystème de traitement plus efficace et axé sur les résultats
- Les activités croissantes de recherche clinique et le développement de pipelines d'agents antirésorptifs de nouvelle génération élargissent le paysage du traitement, les entreprises pharmaceutiques investissant dans des molécules innovantes visant à améliorer l'efficacité, à réduire la fréquence des doses et à minimiser les effets néfastes
- Cette tendance vers des thérapies plus efficaces, ciblées et centrées sur le patient modifie les attentes en matière de traitement de la santé osseuse. Par conséquent, les sociétés pharmaceutiques investissent de plus en plus dans la R-D pour développer des inhibiteurs avancés avec une efficacité accrue et des effets négatifs réduits, ce qui stimule l'évolution du marché.
Inhibiteurs de résorption des os Dynamique du marché
Chauffeur
Besoin de croissance en raison de la prévalence croissante de l'ostéoporose et du vieillissement de la population
- La prévalence croissante de l'ostéoporose, de l'ostéopénie et d'autres maladies osseuses métaboliques, associée à un vieillissement rapide de la population mondiale, est un facteur important de la demande accrue d'inhibiteurs de résorption osseuse.
- Par exemple, ces dernières années, les systèmes de soins de santé dans le monde entier ont signalé une augmentation régulière des fractures liées à l'ostéoporose, ce qui a entraîné une plus grande adoption de traitements préventifs et à long terme tels que les bisphosphonates et les produits biologiques.
- À mesure que les populations vieillissent, la susceptibilité à la perte de densité osseuse et au risque de fracture augmente considérablement, créant ainsi un bassin de patients qui nécessite une intervention thérapeutique continue. En outre, la sensibilisation accrue des patients et des fournisseurs de soins de santé à l'égard du diagnostic précoce favorise davantage l'adoption du traitement.
- De plus, l'expansion de l'infrastructure des soins de santé, l'amélioration de l'accès à l'imagerie diagnostique, comme les analyses de densité osseuse, et l'intensification des initiatives gouvernementales axées sur la sensibilisation à la santé osseuse contribuent à accroître les taux de diagnostic et de traitement. La disponibilité d'options de traitement efficaces et établies favorise également l'adhésion à long terme au traitement
- L'augmentation des investissements dans les systèmes de santé et l'amélioration de la couverture des remboursements dans les régions développées favorisent davantage l'accès des patients aux thérapies de pointe, ce qui accélère l'adoption du marché.
- La commodité des formulations orales et parentérales, ainsi que l'efficacité clinique prouvée des thérapies existantes, continuent d'appuyer l'adoption généralisée sur les marchés développés et émergents, ce qui propulse la croissance du marché.
Restriction/Défi
Coûts élevés du traitement et préoccupations à long terme en matière de sécurité
- Les préoccupations entourant le coût élevé des thérapies biologiques et les profils d'innocuité à long terme des inhibiteurs de la résorption osseuse posent un défi important à la pénétration du marché. Comme de nombreux traitements avancés nécessitent une administration prolongée, le coût global peut être important pour les patients et les systèmes de santé
- Par exemple, les produits biologiques tels que les anticorps monoclonaux, bien que très efficaces, sont souvent plus coûteux que les thérapies traditionnelles, ce qui limite l'accessibilité dans les régions sensibles aux prix et les marchés émergents.
- Pour élargir l'accès des patients, il est essentiel de s'attaquer aux obstacles liés aux coûts en améliorant les politiques de remboursement, en offrant des solutions de rechange génériques et en élaborant des options de traitement rentables. De plus, l'utilisation à long terme de certaines thérapies a été associée à d'éventuels effets indésirables, ce qui soulève des préoccupations chez les fournisseurs de soins de santé.
- Bien que les lignes directrices cliniques appuient leur utilisation, des questions telles que les complications rares et la nécessité d'une réévaluation périodique du traitement peuvent avoir une incidence sur le comportement prescrit. De plus, l'adhésion du patient à un traitement à long terme demeure un défi en raison de la durée prolongée du traitement et des effets secondaires perçus
- Une sensibilisation limitée et un sous-diagnostic des troubles osseux dans certaines régions restreignent encore le début du traitement, ce qui peut entraver la croissance globale du marché malgré la disponibilité de thérapies efficaces
- Surmonter ces défis en améliorant l'accessibilité, en améliorant l'éducation des patients, en assurant une surveillance clinique solide et en continuant d'innover dans des options thérapeutiques plus sûres sera vital pour une croissance soutenue du marché.
Comment le marché des inhibiteurs de la résorption des os est-il segmenté
Le marché est segmenté sur la base de l'indication, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par indication
Sur la base de l'indication, le marché des inhibiteurs de la résorption osseuse est segmenté en ostéoporose, la maladie de Paget, l'hypercalcémie osseuse et maligne, et d'autres. Le segment de l'ostéoporose a dominé le marché avec la plus grande part de revenus du marché de 72,4 % en 2025, en raison de sa forte prévalence mondiale, en particulier parmi la population vieillissante, et de l'incidence croissante de complications liées aux fractures. L'ostéoporose nécessite une prise en charge à long terme, ce qui stimule considérablement la demande soutenue d'inhibiteurs de la résorption osseuse tels que les bisphosphonates et les produits biologiques. De plus, une sensibilisation accrue au diagnostic précoce, à la disponibilité de programmes de dépistage et à la préférence des médecins pour les approches de traitement préventif renforce la prédominance de ce segment sur les marchés développés et émergents.
On s'attend à ce que la maladie de Paget's du segment de l'hypercalcémie osseuse et maligne soit témoin du taux de croissance le plus rapide au cours de la période de prévision, en raison de l'augmentation des taux de diagnostic et du fardeau croissant des complications liées au cancer qui affectent le métabolisme des os. L'hypercalcémie maligne, souvent associée à des cancers avancés, nécessite une intervention immédiate et efficace en utilisant de puissants inhibiteurs de résorption osseuse. De plus, l'amélioration des capacités de diagnostic et l'accroissement de la population de patients en oncologie contribuent à une meilleure absorption du traitement. La disponibilité de thérapies ciblées et de protocoles de traitement en milieu hospitalier appuie également l'adoption de ces inhibiteurs dans la gestion des affections osseuses complexes et aiguës.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en orale, parentérale et autres. Le segment oral a dominé le marché avec la plus grande part des revenus de 58,6 % en 2025, en raison de sa commodité, de sa facilité d'administration et d'une plus grande conformité des patients au traitement à long terme. Des formulations orales telles que les bisphosphonates sont largement prescrites pour des affections chroniques telles que l'ostéoporose, où l'adhésion continue au traitement est essentielle. La nature non invasive des médicaments oraux, combinée à leur disponibilité sous forme générique et à leur rapport coût-efficacité, favorise leur adoption généralisée dans divers milieux de soins de santé. En outre, l'administration orale permet un traitement ambulatoire, réduisant la dépendance à l'égard des visites à l'hôpital.
On s'attend à ce que le segment parentéral enregistre le taux de croissance le plus rapide au cours de la période de prévision, en raison de l'utilisation croissante de produits biologiques injectables tels que les inhibiteurs du ligand RANK chez les patients nécessitant des effets thérapeutiques plus puissants et plus rapides. L'administration parentérale assure une meilleure biodisponibilité et est souvent préférée dans les cas où les médicaments oraux ne conviennent pas en raison de problèmes gastro-intestinaux ou d'une mauvaise absorption. L'adoption croissante de traitements hospitaliers, conjuguée à des progrès dans le développement de médicaments biologiques et à la prévalence croissante de troubles osseux graves, contribue à l'expansion de ce segment.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus de 46,9 % en 2025, en raison du volume élevé de patients diagnostiqués nécessitant des services de diagnostic avancés, des consultations spécialisées et l'administration de thérapies parentérales. Les hôpitaux servent de centres primaires pour la gestion des troubles osseux complexes et des affections aiguës telles que l'hypercalcémie maligne. La disponibilité de professionnels de la santé qualifiés, l'infrastructure avancée et l'accès à un large éventail d'options de traitement renforcent encore la domination hospitalière sur le marché.
Le segment des cliniques spécialisées devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, appuyé par le passage croissant aux soins ambulatoires et aux centres de traitement spécialisés axés sur la santé osseuse et les troubles endocriniens. Les cliniques spécialisées offrent des soins personnalisés, des temps d'attente plus courts et des approches thérapeutiques ciblées, ce qui en fait une option attrayante pour les patients nécessitant une prise en charge à long terme. Le nombre croissant de cliniques équipées d'outils de diagnostic et de spécialistes formés, ainsi que la préférence croissante des patients pour des soins pratiques et ciblés, accélèrent l'adoption d'inhibiteurs de résorption osseuse dans ce segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment des pharmacies hospitalières a dominé le marché avec la plus grande part des revenus de 49,2 % en 2025, principalement en raison de la forte dépendance à l'égard des hôpitaux pour le diagnostic, l'ordonnance et l'administration de thérapies avancées, en particulier les médicaments parentaux. Les pharmacies hospitalières assurent la disponibilité immédiate de médicaments pour les patients hospitalisés et les patients externes qui suivent un traitement pour des affections osseuses graves ou chroniques. L'intégration des pharmacies hospitalières aux protocoles de traitement et à la surveillance médicale renforce leur position de chef de file dans le domaine de la distribution.
Le segment des pharmacies en ligne devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison de la pénétration croissante des plateformes de commerce électronique, de la numérisation croissante des soins de santé et de la préférence croissante des consommateurs pour la livraison à domicile de médicaments. Les pharmacies en ligne offrent une commodité, un prix concurrentiel et un accès à une large gamme de produits, ce qui les rend particulièrement attrayants pour les patients qui suivent des thérapies orales à long terme. L'expansion des services de télémédecine et l'adoption croissante de plateformes numériques de santé accélèrent encore la croissance de ce segment, en particulier dans les régions urbaines et connectées numériquement.
Quelle région détient la plus grande part du marché des inhibiteurs de la résorption des os
- L'Amérique du Nord a dominé le marché des inhibiteurs de la résorption osseuse avec la plus grande part des revenus de 38,5 % en 2025, appuyée par des infrastructures de soins de santé avancées, des taux de diagnostic élevés, des cadres de remboursement solides et une présence importante de grandes sociétés pharmaceutiques.
- Les patients et les fournisseurs de soins de santé de la région apprécient fortement le diagnostic précoce, l'accès à des produits biologiques innovants et des lignes directrices cliniques bien définies pour le traitement à long terme, qui favorisent une utilisation cohérente des inhibiteurs de la résorption osseuse
- Cette adoption généralisée est soutenue par des dépenses de soins de santé élevées, des politiques de remboursement favorables, une population gériatrique croissante, et une sensibilisation accrue à la santé osseuse et à la prévention des fractures, établissant les inhibiteurs de la résorption osseuse comme un élément clé de l'ostéoporose et de la gestion des troubles connexes.
Inhibiteurs de résorption des os aux États-Unis
Le marché américain des inhibiteurs de la résorption osseuse a enregistré la plus grande part de revenus de 81 % en Amérique du Nord en 2025, en raison de la forte prévalence de l'ostéoporose, d'une solide infrastructure de soins de santé et de l'adoption généralisée d'options thérapeutiques avancées. Les patients et les prestataires de soins de santé dans le pays privilégient de plus en plus le diagnostic précoce, les soins préventifs et la prise en charge à long terme des troubles osseux par des interventions pharmacologiques efficaces. La population vieillissante, combinée à des politiques de remboursement favorables et à de solides lignes directrices cliniques, appuie davantage l'expansion du marché. De plus, la présence de grandes sociétés pharmaceutiques et les activités de R-D en cours axées sur les produits biologiques et les thérapies ciblées contribuent grandement à la croissance du marché américain.
Europe Inhibiteurs de résorption des os Aperçu du marché
Le marché européen des inhibiteurs de la résorption osseuse devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de la population gériatrique et de la charge croissante de l'ostéoporose et des troubles osseux connexes. Des réglementations rigoureuses en matière de soins de santé et des protocoles de traitement bien établis encouragent l'adoption de thérapies efficaces de résorption osseuse dans toute la région. Les consommateurs et les systèmes de santé européens mettent l'accent sur le diagnostic précoce, les programmes de dépistage préventif et la gestion à long terme des maladies. De plus, une sensibilisation accrue aux soins de santé, un meilleur accès aux outils de diagnostic et des initiatives gouvernementales favorisant la santé osseuse favorisent une croissance constante du marché dans les établissements de soins résidentiels et les milieux cliniques.
Inhibiteurs de résorption des os au Royaume-Uni
Le marché des inhibiteurs de la résorption osseuse au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la sensibilisation accrue à la gestion de l'ostéoporose et de la nécessité d'améliorer la santé osseuse au sein de la population vieillissante. Le National Health Service (NHS) joue un rôle crucial dans la facilitation du diagnostic et de l'accès au traitement, en appuyant l'adoption d'inhibiteurs de résorption osseuse. Les préoccupations croissantes concernant les risques de fracture, conjuguées à l'importance croissante accordée aux soins préventifs, encouragent les patients et les médecins à opter pour des solutions thérapeutiques à long terme. De plus, les progrès dans les thérapies biologiques et l'amélioration de l'éducation des patients contribuent à la croissance du marché dans les hôpitaux et les cliniques externes.
Allemagne Inhibiteurs de résorption des os Aperçu du marché
Le marché allemand des inhibiteurs de la résorption osseuse devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une sensibilisation accrue à la santé osseuse, une infrastructure de soins de santé solide et une population âgée croissante. Allemagne L'accent mis sur l'innovation et les soins médicaux de haute qualité soutient l'adoption d'options de traitement avancées, y compris des produits biologiques et des thérapies ciblées. Le pays a un système de remboursement bien développé et l'accès à des soins spécialisés favorise l'utilisation d'inhibiteurs de la résorption osseuse dans la gestion des maladies osseuses chroniques. L'intégration des programmes de dépistage préventif et l'attention croissante accordée au diagnostic précoce jouent également un rôle clé dans la demande du marché.
Inhibiteurs de la résorption des os en Asie-Pacifique
Le marché des inhibiteurs de la résorption osseuse en Asie et dans le Pacifique est sur le point de croître le plus rapidement possible durant la période de prévision, sous l'effet de l'urbanisation rapide, de l'augmentation des revenus disponibles et de l'augmentation de la prévalence de l'ostéoporose dans des pays comme la Chine, l'Inde et le Japon. La sensibilisation accrue à la santé osseuse, l'expansion des infrastructures de soins de santé et l'amélioration de l'accès aux services de diagnostic contribuent à l'augmentation des taux de diagnostic et de traitement. En outre, les initiatives gouvernementales visant à renforcer les systèmes de santé et à promouvoir les soins préventifs accélèrent l'adoption du marché. La grande population vieillissante de la région et la demande croissante de thérapies abordables et efficaces soutiennent davantage la forte croissance du marché.
Inhibiteurs de résorption des os au Japon
Le marché japonais des inhibiteurs de la résorption osseuse prend de l'ampleur en raison du vieillissement rapide de la population et de la forte prévalence de l'ostéoporose. Le Japon met fortement l'accent sur les soins de santé préventifs et le diagnostic précoce, qui favorisent l'adoption de thérapies de résorption osseuse. L'intégration de technologies médicales de pointe et la disponibilité généralisée de services de santé facilitent une gestion efficace des maladies. En outre, l'utilisation croissante des thérapies biologiques et la préférence des médecins pour les stratégies de traitement à long terme sont à l'origine de la croissance du marché. Le Japon met l'accent sur l'amélioration de la qualité de vie des patients âgés.
Inde Inhibiteurs de résorption des os Aperçu du marché
Le marché indien des inhibiteurs de la résorption osseuse représentait une part importante des revenus du marché en Asie-Pacifique en 2025, attribuable à l'augmentation de la population de la classe moyenne, à l'urbanisation rapide et à la sensibilisation à la santé osseuse. La prévalence croissante de l'ostéoporose, associée à l'amélioration de l'accès aux services de soins de santé et aux installations de diagnostic, est à l'origine de la demande de traitements efficaces. Les initiatives gouvernementales visant à renforcer l'infrastructure des soins de santé et à promouvoir les soins préventifs soutiennent davantage la croissance du marché. En outre, la disponibilité de médicaments génériques rentables et la présence croissante de fabricants pharmaceutiques nationaux rendent les inhibiteurs de la résorption osseuse plus accessibles dans les régions urbaines et semi-urbaines.
Quelles sont les principales entreprises du marché des inhibiteurs de la résorption des os
L'industrie des inhibiteurs de la résorption des os est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc.. (États-Unis)
- La société Merck & Co., Inc. (États-Unis)
- Novartis AG(Suisse)
- Teva Pharmaceuticals Industries Ltd. (Israël)
- Amgen Inc. (États-Unis)
- Viatris Inc. (États-Unis)
- Fresenius Kabi AG (Allemagne)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Aurobindo Pharma Ltd. (Inde)
- Hikma Pharmaceuticals PLC (Royaume-Uni)
- Accord Healthcare Ltd. (Royaume-Uni)
- Apotex Inc. (Canada)
- Cipla USA Inc. (États-Unis)
- BPI Labs, LLC (États-Unis)
- Eli Lilly and Company (États-Unis)
- F. Hoffmann-La Roche Ltd. (Suisse)
- GSK plc (Royaume-Uni)
- Bristol-Myers Squibb Company (États-Unis)
- Johnson & Johnson Services, Inc. (États-Unis)
- Takeda Pharmaceutical Company Limited (Japon)
Quelles sont les évolutions récentes du marché mondial des inhibiteurs de la résorption des os
- En novembre 2025, Accord BioPharma a annoncé l'approbation par la FDA d'OSVYRTI® et JUBEREQ®, des biosimilaires denosumab indiqués pour l'ostéoporose et les événements liés au squelette, marquant une expansion clé dans le portefeuille biosimilaire américain.
- En novembre 2025, les Laboratoires Dr. Reddy.
- En septembre 2025, la FDA a approuvé les biosimilaires BOSAYATM et AUKELSOTM de Bioconsumabs, en diversifiant davantage le paysage biosimilaire pour les inhibiteurs de la résorption osseuse et en renforçant la disponibilité de traitements rentables.
- En avril 2025, la FDA a approuvé les biosimilaires denosumab Conexence et Bomyntra (denosumab-bnht), ce qui permet aux patients d'avoir plus largement accès à des thérapies d'inhibition de la résorption osseuse éprouvées après l'expiration du brevet des produits de référence.
- En mars 2025, la Food and Drug Administration (FDA) des États-Unis a approuvé les premiers biosimilaires interchangeables à Prolia et Xgeva (dénosumab), élargissant les options de traitement de l'ostéoporose et des événements liés au cancer des os et marquant un changement significatif vers des thérapies anti-résorptives plus accessibles
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.