



Marché mondial des systèmes d'information cardiovasculaire, par type de système (CVIS, CPACS), composant (logiciel, services, matériel), mode de fonctionnement (CVIS basé sur le Web, CVIS sur site, basé sur le cloud), utilisateurs finaux (hôpitaux, centres de diagnostic), application (solutions CVIS de laboratoire de cathétérisme, solutions CVIS de laboratoire d'échocardiographie, solutions CVIS de laboratoire d'électrophysiologie, solutions CVIS de cardiologie nucléaire, solutions CVIS de centre cardiothoracique, solutions CVIS de surveillance ECG/Holter, solutions CVIS de laboratoire de stimulateur cardiaque/ICD, solutions CVIS de centre d'insuffisance cardiaque, solutions CVIS de clinique externe, autres), mode de flux de travail (cathétérisme cardiaque, électrophysiologie, cathétérisme vasculaire, échocardiographie, ECG, CT cardiaque, ARM cardiaque, autres) - Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance des systèmes d'information cardiovasculaire
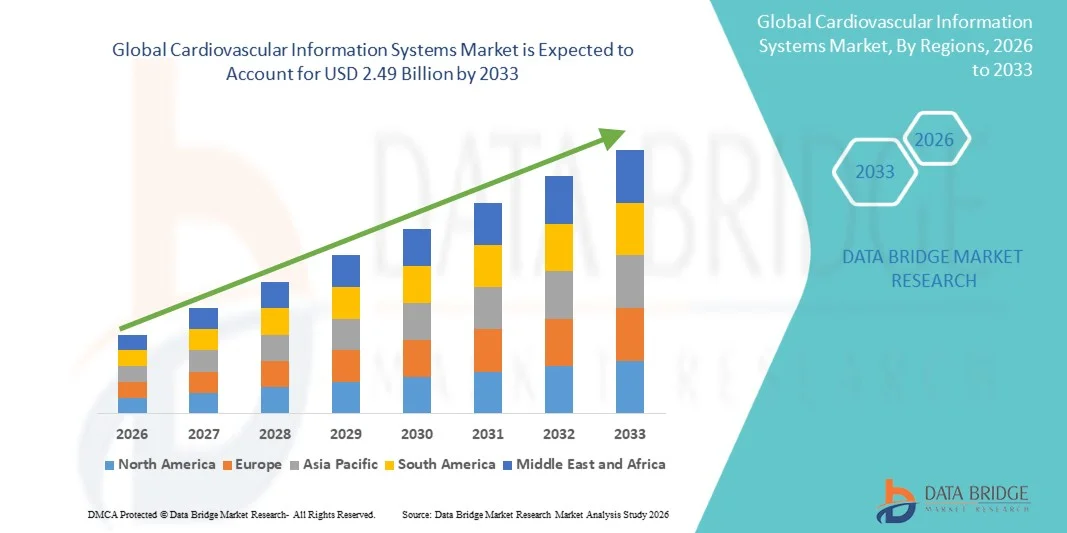
- Selon l'analyse de marché de Data Bridge, la taille du marché des systèmes d'information cardiovasculaires mondiaux a été évaluée à1,31 milliard de dollars en 2025et devrait atteindre2,49 milliards de dollars en 2033, à unTCAC de 8,4%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante d'infrastructures de soins de santé numériques et l'intégration de solutions informatiques de pointe dans les services de cardiologie, permettant un stockage, une récupération et une analyse efficaces des données cardiovasculaires dans les établissements de soins de santé
- De plus, l'augmentation de la demande d'amélioration des résultats pour les patients, l'interopérabilité entre les systèmes de soins de santé et la nécessité de rationaliser la gestion des flux de travail dans les établissements de soins cardiaques sont à l'origine de l'adoption de systèmes d'information cardio-vasculaires, ce qui favorise considérablement l'expansion de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):1,31 milliard de dollars
Valeur marchande prévue (2033) :2,49 milliards de dollars
Prévisions CAGR (2026-2033):8.4%
Quels sont les principaux débouchés du marché des systèmes d'information cardiovasculaire
- Les systèmes d'information cardiovasculaire, qui permettent la gestion numérique, le stockage et l'intégration des données cardiaques telles que les images, les rapports et les dossiers des patients, deviennent essentiels dans les milieux de santé modernes, en particulier dans les hôpitaux et les centres de cardiologie, en raison de leur capacité à améliorer l'efficacité du travail, l'accessibilité des données et la prise de décisions cliniques
- La demande croissante de systèmes d'information cardiovasculaire est principalement attribuable à la prévalence croissante des maladies cardiovasculaires, au besoin croissant de gérer efficacement de grands volumes de données diagnostiques et à l'adoption croissante de dossiers de santé électroniques et de solutions informatiques intégrées dans le domaine des soins de santé.
- L'Amérique du Nord a dominé le marché des systèmes d'information cardiovasculaire avec la plus grande part de revenus de 42,6 % en 2025, appuyée par une infrastructure de soins de santé de pointe, l'adoption de technologies de santé numériques et la présence d'acteurs clés du marché, les États-Unis ayant été témoins d'une forte mise en oeuvre dans les hôpitaux et les centres cardiaques spécialisés, grâce aux progrès technologiques continus et au soutien réglementaire à la numérisation des soins de santé.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des systèmes d'information cardiovasculaire au cours de la période de prévision, en raison de l'augmentation des investissements dans les soins de santé, de l'urbanisation rapide, de l'augmentation de la population de patients atteints de maladies cardiovasculaires et de l'adoption croissante d'infrastructures de soins de santé numériques dans les économies émergentes.
- Le segment de CVIS basé sur le Web a dominé le marché des systèmes d'information cardiovasculaire avec une part de marché substantielle de 45,8 % en 2025, en raison de sa facilité de déploiement, d'évolutivité, d'accessibilité à distance et d'intégration transparente avec les systèmes d'information hospitaliers existants et les plateformes de soins de santé en nuage
Portée du rapport et segmentation du marché des systèmes d'information cardiovasculaire
|
Attributs |
Systèmes d'information cardiovasculaire Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des systèmes d'information cardiovasculaire
Amélioration de l'interopérabilité grâce à l'intégration Cloud et AI
- Une tendance significative et accélérée sur le marché mondial des systèmes d'information cardiovasculaires est l'intégration croissante de l'informatique en nuage et de l'informatique en réseau.intelligence artificielle(AI) avec des systèmes d'information hospitaliers et des plateformes d'imagerie, permettant un échange de données sans faille, des analyses avancées et des flux de travail cliniques améliorés dans les réseaux de soins de santé
- Par exemple, les systèmes d'information cardiovasculaire en nuage permettent aux cardiologues d'accéder et de partager les dossiers des patients, les données d'imagerie et les rapports diagnostiques en temps réel dans plusieurs établissements, améliorant ainsi la collaboration et la continuité des soins.
- L'intégration de l'IA dans les systèmes d'information cardiovasculaire permet d'effectuer des analyses d'image automatisées, de reconnaître les patrons dans les analyses cardiaques et d'analyser les prévisions pour la détection précoce des maladies cardiovasculaires, ce qui favorise des décisions cliniques plus précises et plus opportunes.
- L'intégration transparente des systèmes d'information cardiovasculairedossiers médicaux électroniques(EHR),archivage des images et systèmes de communication(PACS) et les systèmes d'information hospitalière (HIS) facilitent la gestion centralisée des données et la rationalisation des flux de travail pour les fournisseurs de soins de santé
- Cette tendance vers des plates-formes cardiovasculaires intelligentes, interopérables et axées sur les données modifie les attentes cliniques, car les établissements de santé adoptent de plus en plus des solutions intégrées qui améliorent l'efficacité, réduisent les erreurs et soutiennent les soins fondés sur la valeur
- La demande de systèmes d'information cardio-vasculaire de pointe dotés d'une connectivité nuageuse et de capacités compatibles avec l'IA augmente rapidement dans les hôpitaux et les centres cardiaques spécialisés, car les fournisseurs privilégient le traitement efficace des données, l'amélioration du diagnostic et l'évolutivité de l'infrastructure numérique
- De plus, l'accent de plus en plus mis sur les plates-formes infonuagiques améliorées par la cybersécurité encourage les fournisseurs à intégrer des caractéristiques de chiffrement et de conformité avancées, en assurant le traitement sécurisé des données cardiovasculaires sensibles tout en maintenant l'accessibilité et l'évolutivité du système.
Dynamique du marché des systèmes d'information cardiovasculaires
Chauffeur
Besoin de croissance en raison de la hausse du fardeau des maladies cardiovasculaires et de la numérisation des soins de santé
- La prévalence croissante des maladies cardiovasculaires dans le monde, associée à l ' adoption accélérée d ' une infrastructure de soins de santé numérique, est un facteur important de la demande accrue de systèmes d ' information cardiovasculaire.
- Par exemple, en 2025, plusieurs établissements de soins de santé ont élargi leurs investissements dans des solutions intégrées de TI cardiaque afin de rationaliser la gestion des données des patients et d'améliorer l'efficacité diagnostique dans les services de cardiologie.
- Comme les fournisseurs de soins de santé sont confrontés à des volumes croissants de données cardiaques provenant de modalités d'imagerie telles que l'échocardiographie, l'angiographie et les systèmes ECG, les systèmes d'information cardiovasculaire offrent des capacités avancées pour le stockage, la récupération et l'analyse des données, favorisant de meilleurs résultats cliniques
- De plus, l'évolution vers des soins fondés sur la valeur et la nécessité d'approches de traitement coordonnées font des systèmes d'information cardio-vasculaires un outil essentiel pour améliorer l'efficacité des flux de travail et améliorer la collaboration entre les professionnels de la santé.
- La facilité de l'accès centralisé aux données, de la notification automatisée et de l'intégration avec d'autres systèmes informatiques de santé conduit à l'adoption dans les hôpitaux et les centres de diagnostic, tandis que l'utilisation croissante de la télécardiologie et de la surveillance à distance contribue davantage à la croissance du marché.
- En outre, les initiatives gouvernementales visant à promouvoir la numérisation des soins de santé et la mise en place de dossiers de santé électroniques encouragent les fournisseurs de soins de santé à adopter des systèmes intégrés d'information cardiovasculaire pour améliorer la gestion des données
- De plus, la demande croissante de médecine de précision et de prise de décision clinique axée sur les données accélère encore le déploiement de solutions informatiques de pointe dans les établissements de santé
Restriction/Défi
Coûts de mise en œuvre élevés et préoccupations en matière de sécurité des données
- Les préoccupations concernant les coûts initiaux élevés de mise en œuvre et de maintenance des systèmes d'information cardio-vasculaire, ainsi que les problèmes d'intégration des systèmes et les besoins en infrastructure, constituent un obstacle important à l'adoption d'un marché plus large.
- Par exemple, les petites installations de soins de santé et les cliniques sont souvent confrontées à des contraintes budgétaires qui limitent leur capacité de déployer des systèmes informatiques cardiovasculaires de pointe avec une interopérabilité complète et des fonctionnalités basées sur le cloud
- De plus, les risques liés à la cybersécurité associés au stockage et à la transmission de données sensibles sur les patients posent un autre défi majeur, car les systèmes d'information cardio-vasculaire dépendent fortement de la connectivité réseau et des plateformes numériques.
- Il est essentiel de répondre à ces préoccupations par un cryptage robuste, le respect des règlements sur les données de santé et des protocoles d'authentification sécurisés pour assurer la protection des données des patients et établir la confiance entre les fournisseurs de soins de santé.
- Alors que les progrès technologiques et les innovations des fournisseurs améliorent progressivement l ' accessibilité et les caractéristiques de sécurité, la complexité et le coût perçus du déploiement peuvent encore entraver l ' adoption, en particulier dans des contextes de ressources limitées et dans les marchés émergents.
- De plus, les défis d'interopérabilité entre les systèmes de santé existants et les plates-formes modernes d'information cardiovasculaire peuvent créer des problèmes d'intégration, entraînant des délais et des coûts supplémentaires
- En outre, la pénurie de personnel informatique qualifié et les besoins en formation du personnel de santé pour faire fonctionner efficacement des systèmes d'information cardio-vasculaire avancés peuvent encore ralentir les taux d'adoption entre les établissements
Comment le marché des systèmes d'information cardiovasculaire est-il segmenté
Le marché est segmenté en fonction du type de système, des composants, du mode de fonctionnement, des utilisateurs finaux, des applications et du mode de travail.
- Par type de système
Sur la base du type de système, le marché des systèmes d'information cardiovasculaire est segmenté en CVIS et CPACS. Le segment CVIS a dominé le marché avec la plus grande part des revenus du marché de 65 % en 2025, grâce à ses capacités globales de gestion des données cardiovasculaires, y compris l'intégration avec de multiples modalités, des outils de rapport et la gestion des flux de travail dans les départements de cardiologie. Les hôpitaux et les grands systèmes de santé préfèrent largement le CVIS en raison de sa capacité à regrouper les données des patients provenant de divers systèmes de diagnostic en une plate-forme unifiée, améliorant l'efficacité clinique et la prise de décisions. Les solutions CVIS sont également de plus en plus intégrées aux systèmes EHR et PACS, renforçant ainsi leur adoption dans des milieux de santé avancés. La nécessité croissante de centraliser la gestion et l'interopérabilité des données cardiovasculaires continue de soutenir la domination de ce segment.
Le segment des CPACS devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison de la demande croissante de solutions spécialisées axées sur l'imagerie qui gèrent efficacement les images cardiovasculaires et les données connexes. Les CPACS gagnent en traction dans les centres de diagnostic et les hôpitaux où les volumes d'imagerie sont élevés, où le stockage, la récupération et le partage d'images cardiaques sont essentiels. L'adoption croissante de modalités d'imagerie avancées telles que l'angiographie par TDM et l'IRM cardiaque stimule la demande de CPACS. En outre, les solutions CPACS sont de plus en plus intégrées aux plateformes cloud, permettant un accès à distance et une meilleure collaboration entre les professionnels de la santé, ce qui accélère leur adoption.
- Par composante
Sur la base de la composante, le marché des systèmes d'information cardiovasculaire est segmenté en logiciels, services et matériel. Le segment des logiciels a dominé le marché avec la plus grande part des revenus de 55 % en 2025, en raison de son rôle crucial dans la gestion, l'analyse et l'intégration des données cardiovasculaires dans les systèmes de santé. Les plates-formes logicielles constituent le noyau des solutions CVIS et CPACS, permettant des fonctionnalités telles que le reporting, la visualisation des données, l'automatisation des flux de travail et l'interopérabilité avec d'autres systèmes hospitaliers. Le déploiement croissant de solutions logicielles basées sur le cloud et basées sur l'intelligence artificielle est à l'origine de la domination de ce segment. Les fournisseurs de soins de santé préfèrent les solutions logicielles en raison de leur évolutivité, de leur upgradabilité et de leur capacité à soutenir l'évolution des besoins cliniques.
Le secteur des services devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison du besoin croissant de mettre en place, d'intégrer, de maintenir et de soutenir des systèmes d'information cardiovasculaires. À mesure que les organismes de santé adoptent des infrastructures informatiques complexes, la demande de services de consultation, de formation et de personnalisation des systèmes augmente. En outre, la maintenance, les mises à niveau et le soutien à la cybersécurité sont essentiels pour assurer la performance du système et la protection des données, contribuant ainsi à la croissance du segment des services. Le passage à des déploiements basés sur le cloud accroît également la dépendance à l'égard des services gérés, ce qui accélère l'expansion du segment.
- Par mode de fonctionnement
Sur la base du mode de fonctionnement, le marché des systèmes d'information cardiovasculaire est segmenté en CVIS en ligne, sur le site du CVIS et en nuage. Le segment CVIS sur le Web a dominé le marché avec la plus grande part de 45,8 % en 2025, grâce à sa facilité de déploiement, son accessibilité à distance et sa compatibilité avec l'infrastructure informatique hospitalière existante. Les systèmes basés sur le Web permettent aux professionnels de la santé d'accéder aux données cardio-vasculaires provenant de plusieurs endroits sans nécessiter d'importantes installations sur site. Leur capacité à s'intégrer au DSE, au PACS et à d'autres systèmes les rend hautement préférés dans les hôpitaux et les réseaux de soins multi-sites.
Le segment CVIS basé sur le cloud devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison de l'adoption croissante de solutions informatiques évolutives, rentables et flexibles pour les soins de santé. Les systèmes basés sur le cloud permettent le partage des données en temps réel, la collaboration à distance et le stockage centralisé des données, qui sont particulièrement bénéfiques pour les grandes organisations de soins de santé et les applications de télécardiologie. L'accent de plus en plus mis sur la transformation numérique des soins de santé, ainsi que sur l'amélioration des mesures de sécurité des données dans les plateformes cloud, accélère l'adoption. En outre, le CVIS basé sur le cloud réduit le besoin d'investissements d'infrastructure initiaux importants, ce qui le rend attrayant pour les marchés développés et émergents.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des systèmes d'information cardiovasculaire est segmenté en hôpitaux et centres de diagnostic. Le segment hospitalier a dominé le marché avec la plus grande part des revenus de 70 % en 2025, en raison du volume élevé des interventions cardiovasculaires et de la nécessité de systèmes intégrés pour gérer les données complexes des patients. Les hôpitaux ont besoin de solutions CVIS complètes pour gérer plusieurs départements tels que les laboratoires de cathétérisme, les laboratoires d'électrophysiologie et les unités d'imagerie, ce qui en fait les principaux adoptants. La prévalence croissante des maladies cardio-vasculaires et le nombre croissant d'interventions cardiaques à l'hôpital appuient cette position dominante.
Le secteur des centres de diagnostic devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison de la demande croissante de services de diagnostic cardiaque spécialisés et de l'expansion des services de soins ambulatoires. Les centres de diagnostic adoptent de plus en plus les solutions CPACS et CVIS pour gérer efficacement les données d'imagerie et améliorer l'exactitude des rapports. La tendance croissante au diagnostic précoce et aux soins cardiaques préventifs contribue également à l'utilisation accrue des centres de diagnostic. De plus, les progrès dans les technologies d'imagerie portable et l'expansion des chaînes de diagnostic indépendantes accélèrent l'adoption dans ce segment.
- Par demande
Sur la base de l'application, le marché des systèmes d'information cardiovasculaire est segmenté en solutions CVIS de laboratoire de cathétérisme, solutions CVIS de laboratoire d'échocardiographie, solutions CVIS de laboratoire d'électrophysiologie, solutions CVIS de cardiophysiologie, solutions CVIS de centre cardiothoracique, solutions CVIS de surveillance ECG/Holter, solutions CVIS de laboratoire de stimulateur cardiaque/ICD, solutions CVIS de centre d'insuffisance cardiaque, solutions CVIS de clinique externe, etc. Le segment des solutions du laboratoire de cathétérisme CVIS a dominé le marché avec la plus grande part de 30% en 2025, en raison du volume élevé des procédures de cardiologie interventionnelle et de la nécessité d'intégrer en temps réel les données, de rendre compte et d'optimiser les flux de travail dans les laboratoires de cathologie. Ces systèmes permettent une gestion efficace des images angiographiques, de la documentation des procédures et des données hémodynamiques, ce qui les rend essentiels dans les milieux d'intervention.
Le segment des solutions CVIS du centre d'insuffisance cardiaque devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison de l'augmentation du fardeau mondial de l'insuffisance cardiaque et du besoin croissant de surveillance continue des patients et de gestion axée sur les données. Ces solutions soutiennent le suivi à long terme des affections des patients, l'intégration des données de surveillance à distance et la planification personnalisée du traitement. L'adoption croissante de services de surveillance des patients et de télésanté à distance accélère encore la demande de solutions CVIS pour la gestion de l'insuffisance cardiaque. En outre, les prestataires de soins de santé se concentrent de plus en plus sur la gestion des maladies chroniques, ce qui favorise l'adoption d'applications CVIS spécialisées dans ce segment.
- Par mode de travail
Sur la base du mode de flux de travail, le marché des systèmes d'information cardiovasculaire est segmenté en cathétérisme cardiaque, électrophysiologie, cathétérisme vasculaire, échocardiographie, ECG, CT cardiaque, ARM cardiaque, etc. Le segment de la cathétérisme cardiaque a dominé le marché avec la plus grande part de revenus de 35 % en 2025, en raison de la fréquence élevée des interventions et de la nécessité d'une gestion complète des données lors des interventions diagnostiques et thérapeutiques. Les solutions CVIS dans ce workflow supportent l'acquisition de données en temps réel, l'intégration de l'imagerie et le reporting, ce qui les rend critiques pour les opérations de laboratoire de cath. La prévalence croissante des maladies coronariennes et le nombre croissant de procédures peu invasives soutiennent encore plus ce segment.
On s'attend à ce que le segment de l'EC cardiaque et de l'ARM cardiaque soit témoin du taux de croissance le plus rapide au cours de la période de prévision, en raison de l'adoption croissante de techniques d'imagerie non invasive avancées pour le diagnostic précoce des maladies cardiovasculaires. Ces modalités génèrent de grandes quantités de données d'imagerie à haute résolution, nécessitant des capacités de stockage, de traitement et d'intégration efficaces fournies par les plateformes du CVIS. La préférence croissante pour des méthodes de diagnostic non invasives, ainsi que les progrès technologiques dans la précision et la rapidité de l'imagerie, accélère l'adoption de solutions CVIS dans ces flux de travail.
Quelle région détient la plus grande part du marché des systèmes d'information cardiovasculaire
- L'Amérique du Nord a dominé le marché des systèmes d'information cardiovasculaire avec la plus grande part de revenus de 42,6 % en 2025, appuyée par des infrastructures de soins de santé de pointe, l'adoption de technologies de santé numériques et la présence d'acteurs clés du marché.
- Les fournisseurs de soins de santé de la région attachent une grande importance à l'intégration des systèmes d'information cardiovasculaire aux dossiers de santé électroniques, au PACS et aux systèmes d'information hospitaliers, ce qui permet une gestion efficace des données, une meilleure interopérabilité et une prise de décision clinique accrue.
- Cette adoption généralisée est soutenue par des dépenses de soins de santé élevées, la présence d'acteurs de premier plan du marché et des initiatives réglementaires favorables favorisant la numérisation des soins de santé, la mise en place de systèmes d'information cardiovasculaire comme composante essentielle dans les hôpitaux et les centres de soins cardiaques spécialisés.
États-Unis Systèmes d'information cardiovasculaire Aperçu du marché
Le marché américain des systèmes d'information cardiovasculaire a enregistré la plus grande part des revenus en Amérique du Nord en 2025, alimentée par l'adoption rapide de solutions informatiques de pointe en matière de soins de santé et le fardeau croissant des maladies cardiovasculaires. Les fournisseurs de soins de santé privilégient de plus en plus les plates-formes cardiovasculaires intégrées pour améliorer la précision du diagnostic, rationaliser les flux de travail et gérer efficacement de grands volumes de données sur les patients. L'utilisation généralisée des dossiers de santé électroniques, conjuguée à d'importants investissements dans l'infrastructure numérique de la santé, appuie la croissance du marché. De plus, l'intégration de l'analyse assistée par l'IA, des plateformes CVIS en nuage et de l'interopérabilité avec les systèmes hospitaliers contribue de façon significative à l'expansion du marché.
Europe Systèmes d'information cardiovasculaire Aperçu du marché
Le marché européen des systèmes d'information cardiovasculaire devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement sous l'impulsion d'initiatives gouvernementales favorisant la numérisation des soins de santé et la nécessité d'améliorer l'interopérabilité entre les systèmes de santé. La prévalence croissante des maladies cardiovasculaires et la demande d'une gestion efficace des données cliniques encouragent l'adoption de solutions CVIS dans les hôpitaux et les centres de diagnostic. Les prestataires de soins de santé européens se concentrent également sur les soins à valeur et la prise de décisions fondées sur les données, ce qui favorise l'intégration de systèmes informatiques cardiovasculaires avancés. En outre, la région connaît une adoption importante dans les établissements de santé publics et privés, ce qui favorise une croissance régulière du marché.
U.K. Systèmes d'information cardiovasculaire Aperçu du marché
Le marché des systèmes d'information cardiovasculaires au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'expansion des initiatives de soins de santé numériques et de l'accent croissant mis sur l'amélioration des résultats des patients. Le Service national de santé (NHS) encourage activement l'adoption de systèmes électroniques et de plates-formes intégrées de soins de santé, ce qui accélère la mise en œuvre du CVIS. L'augmentation de l'incidence des maladies cardiovasculaires et la nécessité d'une gestion efficace des données de diagnostic et d'imagerie appuient davantage la croissance du marché. De plus, l'utilisation croissante de solutions de télécardiologie et de télésurveillance accroît la demande de systèmes d'information cardiovasculaire en milieu hospitalier et ambulatoire.
Allemagne Systèmes d'information cardiovasculaires Aperçu du marché
Le marché allemand des systèmes d'information cardiovasculaire devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par de solides infrastructures de soins de santé et des investissements accrus dans les technologies numériques de la santé. Allemagne L'accent mis sur la confidentialité des données, l'interopérabilité et les systèmes médicaux avancés encourage l'adoption de plateformes CVIS sûres et efficaces. Les hôpitaux et les centres cardiaques spécialisés intègrent de plus en plus le CVIS avec les systèmes PACS et EHR pour rationaliser les flux de travail et améliorer l'efficacité du diagnostic. En outre, l'accent mis par le pays sur l'innovation et la médecine de précision favorise l'utilisation de solutions avancées d'analyse et d'imagerie cardiovasculaires, favorisant ainsi une croissance soutenue du marché.
Asie-Pacifique Systèmes d'information cardiovasculaire Aperçu du marché
Le marché des systèmes d'information cardio-vasculaires de l'Asie et du Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision, en raison de l'augmentation des dépenses en soins de santé, de l'augmentation de la prévalence des maladies cardiovasculaires et de la transformation numérique rapide des infrastructures de soins de santé dans les économies émergentes comme la Chine, le Japon et l'Inde. La région met de plus en plus l'accent sur l'expansion des réseaux hospitaliers et l'amélioration de l'accès aux technologies de diagnostic de pointe accélère l'adoption du CVIS. Les initiatives gouvernementales soutenant la modernisation des soins de santé et le développement d'hôpitaux intelligents stimulent encore la demande. En outre, la disponibilité de solutions rentables et l'augmentation des investissements des acteurs mondiaux et régionaux élargissent la portée du marché sur une base de soins de santé plus large.
Japon Systèmes d'information cardiovasculaire Aperçu du marché
Le marché japonais des systèmes d'information cardiovasculaire prend de l'ampleur en raison du système de santé avancé du pays, du vieillissement de la population et de l'importance accordée à l'innovation technologique. L'incidence croissante des maladies cardiovasculaires chez les personnes âgées est à l'origine de la demande de données efficaces et de solutions de soins cardiaques intégrées. Les fournisseurs de soins de santé japonais adoptent de plus en plus des plateformes de CVIS pour améliorer l'efficacité des flux de travail, soutenir l'intégration de l'imagerie et améliorer les résultats cliniques. En outre, l'intégration des systèmes cardiovasculaires avec les dispositifs médicaux compatibles avec l'IoT et l'infrastructure informatique hospitalière alimente la croissance du marché dans le pays.
Inde Systèmes d'information cardiovasculaires Aperçu du marché
Le marché indien des systèmes d'information cardio-vasculaires a représenté une part importante des revenus en Asie-Pacifique en 2025, attribuée à l'importante population de patients du pays, à l'augmentation du fardeau des maladies cardiovasculaires et à l'adoption croissante de solutions de santé numériques. L'Inde assiste à une augmentation des investissements dans l'infrastructure hospitalière et les centres de diagnostic, qui soutiennent le déploiement des plates-formes CVIS. Le gouvernement pousse vers des initiatives de santé numérique et des écosystèmes de santé intelligents accélère encore l'adoption du marché. En outre, la disponibilité de solutions rentables, conjuguée à l'expansion des établissements de soins de santé privés et à la sensibilisation accrue aux technologies de pointe en matière de soins cardiaques, stimule la croissance des systèmes d'information cardiovasculaire en Inde.
Quelles sont les principales entreprises du marché des systèmes d'information cardiovasculaire
L'industrie des systèmes d'information cardiovasculaire est principalement dirigée par des entreprises bien établies, notamment :
- GE Santé(États-Unis)
- Siemens Healthineers AG(Allemagne)
- INFINITT Santé(Corée du Sud)
- Novarad(États-Unis)
- ScImage, Inc. (États-Unis)
- Sectra AB (Suède)
- Merative (États-Unis)
- Changer les soins de santé (États-Unis)
- Ascend Cardiovascular, LLC (États-Unis)
- HeartIT (États-Unis)
- Digisonics, Inc. (États-Unis)
- MIM Software Inc. (Canada)
- Systèmes d'imagerie médicale Medis (Pays-Bas)
- Réseaux centraux de données (Australie)
- LUMEDX (États-Unis)
- CANON MEDICAL SYSTEMS CORPORATION (Japon)
- Agfa HealthCare (Belgique)
- FUJIFILM Holdings Corporation (Japon)
- Esaote SpA (Italie)
Quels sont les derniers développements sur le marché des systèmes d'information cardiovasculaire
- En novembre 2025, Hanovre Medical School est allé vivre avec la première intégration clinique de GE HealthCare de MUSE Cardiology Information System et les technologies AliveCor, améliorant l'intégration des données cardiaques dans le monde réel et le flux de travail clinique
- En mars 2025, Apollo Hospitals a entamé une nouvelle collaboration avec Solventum Health Information Systems afin d'intégrer son outil de prévision des risques de maladies cardiovasculaires à des méthodes avancées de classification et de qualité des patients, visant à améliorer les soins cardiovasculaires prédictifs
- En juillet 2024, un important fournisseur d'information sur la santé a annoncé le lancement d'une nouvelle plateforme d'information sur la cardiologie basée sur le cloud, conçue pour offrir des solutions évolutives et flexibles aux établissements de soins de santé, comprenant la surveillance à distance, l'intégration de la télémédecine et des analyses avancées pour soutenir la demande croissante de gestion des données cardiovasculaires grâce au cloud
- En septembre 2023, GE HealthCare a remporté un contrat pour la mise en place d'un système d'information cardiovasculaire à l'échelle nationale pour la santé du Queensland en Australie, en déployant sa solution Centricity Cardio Enterprise (CCE) dans 11 hôpitaux et services de santé afin de remplacer le laboratoire de cathéter cardiaque et les systèmes d'échocardiographie existants et de centraliser la gestion des données cardiovasculaires
- En mars 2022, GE Healthcare et AliveCor ont collaboré à l'intégration des données ECG à six niveaux dans le système de gestion cardiaque GES MUSE, permettant aux médecins d'examiner les ECG enregistrés à domicile et d'améliorer la prise en charge proactive des patients cardiaques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











