Marché mondial des inhibiteurs de la kinase de point de contrôle, par types (CHK1, CHK2), zone cible (poche de liaison ATP, transitions G1/S ou G2/M, lymphome à cellules B 2, réseau de réponse aux dommages à l'ADN (DDR) et autres), indication (cancer du poumon, cancer du sein, cancer gastrique et autres), utilisateurs finaux (hôpitaux, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail, autres), pays (États-Unis, Canada, Mexique, Brésil, Argentine, Pérou, reste de l'Amérique du Sud, Allemagne, France, Royaume-Uni, Pays-Bas, Suisse, Belgique, Russie, Italie, Espagne, Turquie, Hongrie, Lituanie, Autriche, Irlande, Norvège, Pologne, reste de l'Europe, Chine, Japon, Inde, Corée du Sud, Singapour, Malaisie, Australie, Thaïlande, Indonésie, Philippines, Vietnam, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Égypte, Israël, Koweït, Afrique du Sud, reste du Moyen-Orient et Afrique) Tendances et prévisions de l'industrie jusqu'en 2029
Quelle est la taille et l'aperçu du marché de l'inhibiteur de la Kinase de Checkpoint
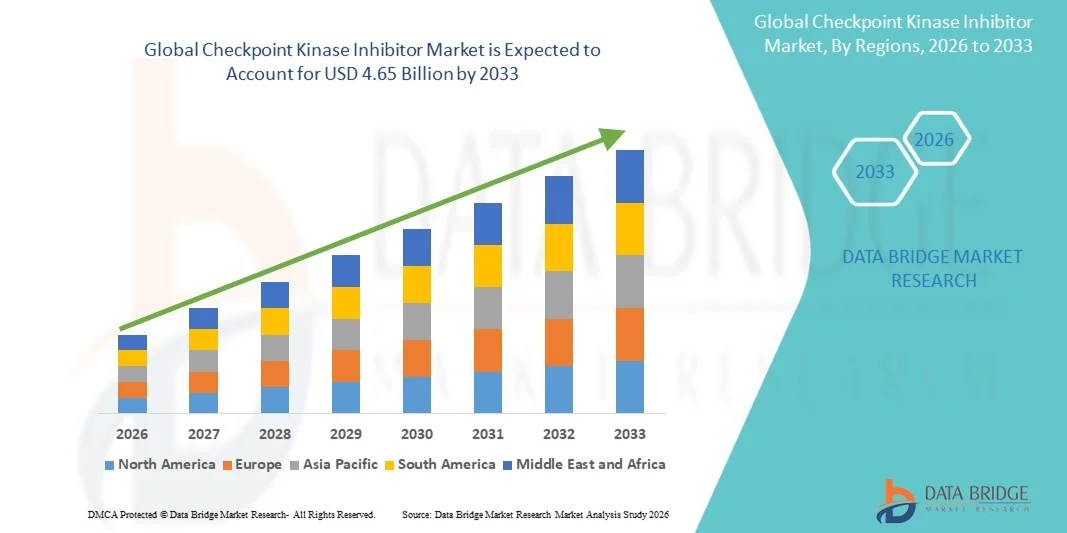
- Selon l'analyse de marché de Data Bridge, la taille du marché de l'inhibiteur mondial de la kinase a été évaluée à1,50 milliard de dollars en 2025et devrait atteindre4,65 milliards de dollars en 2033, à unTCAC de 15,20 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'accroissement de la recherche et du développement dans les thérapies contre le cancer ciblées, la prévalence croissante de cancers où les voies de kinase de contrôle sont pertinentes, et la tendance vers des traitements oncologiques personnalisés qui tirent parti de la modulation du cycle cellulaire et des mécanismes de réponse aux dommages causés par l'ADN
- De plus, l'adoption croissante de stratégies de thérapie combinée élargissant les portefeuilles d'essais cliniques et l'amélioration du soutien réglementaire aux nouveaux agents ciblés accélèrent l'adoption. Ces facteurs convergents favorisent l'intégration des inhibiteurs de la kinase de contrôle dans l'oncologie de précision, ce qui stimule significativement la croissance de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):1,50 milliard de dollars
Valeur marchande prévue (2033) :4,65 milliards de dollars
Prévisions CAGR (2026-2033):15.20%
Quels sont les principaux avantages du marché des inhibiteurs de la Kinase de Checkpoint
- Les inhibiteurs de la kinase du point de contrôle, qui ciblent les principaux régulateurs du cycle cellulaire tels que CHK1 et CHK2, sont des composants de plus en plus critiques des thérapies d'oncologie modernes, en particulier en médecine de précision et en traitement du cancer par réaction aux dommages causés par l'ADN, en raison de leur capacité à améliorer l'efficacité de la chimiothérapie et de la radiothérapie.
- La demande croissante d'inhibiteurs de la kinase de contrôle est principalement alimentée par la prévalence croissante de cancers sensibles à la modulation de la voie des dommages par l'ADN, par l'investissement croissant dans la recherche thérapeutique ciblée et par l'attention accrue accordée aux stratégies de traitement oncologique personnalisées.
- L'Amérique du Nord a dominé le marché des inhibiteurs de la kinase de point de contrôle avec la plus grande part de revenus de 42,5 % en 2025, caractérisée par une fortebiopharmaceutiquel'écosystème, les investissements élevés en R-D et la présence d'acteurs de premier plan de l'industrie, les États-Unis connaissant une forte croissance des essais cliniques et de l'approbation des médicaments, grâce à des innovations provenant à la fois de sociétés pharmaceutiques établies et de start-up en biotechnologie axées sur les combinaisons thérapeutiques et les molécules inhibiteurs nouvelles
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des inhibiteurs de la kinase au point de contrôle au cours de la période de prévision, en raison de l'augmentation de l'incidence du cancer, de l'expansion des essais cliniques, de l'augmentation des dépenses en soins de santé et de l'amélioration des cadres réglementaires qui favorisent le développement et l'approbation plus rapides des médicaments.
- Le segment des inhibiteurs de la CHK1 a dominé le marché des inhibiteurs de la kinase de point de contrôle avec une part de marché de 46,7 % en 2025, en raison de son efficacité établie dans les polythérapies, de la validation clinique continue et de l'adoption croissante de protocoles d'oncologie de précision.
Portée du rapport et segmentation du marché des inhibiteurs de la kinase
|
Attributs |
Points de contrôle Inhibiteur de Kinase Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des inhibiteurs de la kinase du point de contrôle
Accent croissant sur la thérapie combinée et l'oncologie de précision
- Une tendance significative et accélérée sur le marché mondial des inhibiteurs de la kinase de contrôle est l'utilisation croissante d'associations thérapeutiques avec des chimiothérapeutiques, des inhibiteurs du PARP et des immunothérapies pour améliorer l'efficacité du traitement et les résultats chez les patients.
- Par exemple, plusieurs essais cliniques en cours évaluent les inhibiteurs du CHK1 en association avec des agents d'ADN pour améliorer la sensibilité des cellules tumorales tout en minimisant la toxicité pour les cellules normales
- Les approches d'oncologie de précision utilisant le profil génomique permettent des schémas personnalisés d'inhibiteurs de la kinase, permettant aux cliniciens de sélectionner les patients les plus susceptibles de bénéficier d'un traitement
- L'intégration de biomarqueurs et de diagnostics complémentaires avec la thérapie inhibiteur facilite la surveillance de la réponse au traitement et l'optimisation de la dose, améliorant ainsi le succès thérapeutique
- Cette tendance vers des stratégies de traitement plus personnalisées et combinatoires est fondamentalement remodelant les soins oncologiques, avec des entreprises comme Merck et AstraZeneca développant des inhibiteurs adaptés à des mutations génétiques spécifiques
- La demande d'inhibiteurs de la kinase de contrôle innovants, ciblés et spécifiques au patient augmente rapidement à travers les indications oncologiques, les chercheurs et les cliniciens privilégiant de plus en plus la médecine de précision
- Une collaboration accrue entre les établissements universitaires et les sociétés pharmaceutiques favorise le développement de nouveaux inhibiteurs et accélère la traduction clinique
Inhibiteur de la Kinase de Checkpoint Dynamique du marché
Chauffeur
L'augmentation de la prévalence du cancer et l'expansion de la recherche thérapeutique ciblée
- L'augmentation de l'incidence mondiale des cancers pouvant entraîner une modulation de la réponse aux dommages causés par l'ADN, associée à un investissement accru dans le développement d'une thérapie ciblée, est un facteur clé de la croissance du marché des inhibiteurs de la kinase de contrôle.
- Par exemple, en mars 2025, Merck a annoncé des progrès dans les essais d'inhibiteurs du CHK1 pour le traitement combiné dans le cancer du sein triple négatif, signalant un fort potentiel de croissance pour le segment
- Comme la communauté oncologique cherche des thérapies qui améliorent l'efficacité tout en réduisant les effets secondaires, les inhibiteurs de la kinase de contrôle offrent une approche ciblée pour perturber la réplication cellulaire cancéreuse et la survie
- De plus, l'expansion des réseaux d'essais cliniques, l'augmentation du financement de la R-D et la collaboration entre les entreprises pharmaceutiques et de biotechnologie accélèrent le développement des nouveaux inhibiteurs
- L'adoption croissante de stratégies de médecine personnalisée et d'oncologie de précision, associée à un meilleur soutien réglementaire aux thérapies innovantes, est à l'origine de l'expansion du marché mondial.
- Par exemple, les subventions publiques et privées à l'appui de la recherche sur le cancer rare et agressif accroissent la disponibilité de fonds pour les études sur les inhibiteurs de la kinase de contrôle
- La sensibilisation et l'éducation croissantes des oncologues sur les voies de réponse aux dommages causés par l'ADN encouragent l'adoption clinique plus large d'inhibiteurs de la kinase de contrôle
Restriction/Défi
Gestion de l'oxicité et obstacles réglementaires
- Les préoccupations concernant les effets potentiels non ciblés et les toxicités hématologiques ou gastro-intestinales associées aux inhibiteurs de la kinase de contrôle posent des défis importants à l'adoption plus large.
- Par exemple, les événements indésirables rapportés dans les essais cliniques ont entraîné des ajustements de dose ou des retards dans les essais, ce qui a accru la prudence chez les médecins et les patients.
- Il est essentiel de répondre à ces préoccupations de sécurité en optimisant les doses, en appliquant des stratégies de thérapie combinée et en améliorant la surveillance des patients pour obtenir la confiance des cliniciens et des patients.
- En outre, la navigation de voies d'approbation réglementaires complexes dans différentes régions peut ralentir l'entrée sur le marché et la commercialisation de nouveaux inhibiteurs.
- Le coût élevé de la mise au point de médicaments et des essais cliniques, associé à des exigences strictes en matière d'innocuité et d'efficacité, peut constituer un obstacle pour les petites entreprises de biotechnologie qui entrent sur le marché, ce qui pourrait limiter la croissance concurrentielle
- Surmonter ces défis au moyen d'études rigoureuses sur l'innocuité, d'harmonisation réglementaire et de conceptions de traitement centrées sur le patient sera vital pour une croissance soutenue du marché
- Par exemple, des exigences réglementaires incohérentes d'une région à l'autre peuvent retarder les essais cliniques multinationaux, ce qui a des répercussions sur les délais d'expansion du marché.
- Une sensibilisation limitée des patients aux nouvelles thérapies ciblées peut réduire l'adoption précoce, exigeant des initiatives éducatives et des programmes de sensibilisation
Comment le marché des inhibiteurs de la Kinase de Checkpoint est-il segmenté
Le marché est segmenté en fonction du type, de la zone cible, de l'indication, des utilisateurs finaux et du canal de distribution.
- Par type
Selon le type, le marché des inhibiteurs de la kinase de contrôle est segmenté en inhibiteurs du CHK1 et du CHK2. Le segment des inhibiteurs du CHK1 a dominé le marché avec la plus grande part de revenus de 46,7 % en 2025, en raison de son efficacité bien établie dans les polythérapies et de sa validation clinique continue. Les inhibiteurs de CHK1 sont largement utilisés dans les protocoles d'oncologie ciblant la réponse aux dommages causés par l'ADN, en particulier dans les cancers avec un stress de réplication élevé. Ils sont préférés pour leur capacité à sensibiliser les cellules tumorales à la chimiothérapie et à la radiothérapie tout en maintenant des profils de sécurité tolérables. La dominance du segment est encore renforcée par des pipelines robustes et de vastes données d'essais cliniques. L'adoption géographique est la plus forte en Amérique du Nord et en Europe, où les hôpitaux et les centres universitaires ont un accès élevé aux thérapies avancées.
Le segment inhibiteur du CHK2 devrait connaître le taux de croissance le plus rapide de 17 % du TCAC de 2026 à 2033, alimenté par des recherches émergentes démontrant son potentiel dans le traitement des tumeurs malignes hématologiques et solides avec des profils génétiques spécifiques. Les inhibiteurs du CHK2 sont de plus en plus étudiés en association avec les inhibiteurs du PARP et les immunothérapies, ce qui augmente leur applicabilité clinique. De plus en plus d'investissements dans la recherche en début de carrière, conjugués à des mesures d'incitation réglementaires pour les thérapies contre le cancer des orphelins, sont à l'origine d'une adoption rapide. De plus, l'intégration des diagnostics complémentaires améliore la sélection des patients et les résultats du traitement. Ces facteurs positionnent collectivement les inhibiteurs du CHK2 pour une croissance accélérée dans plusieurs régions.
- Par domaine cible
Sur la base de la zone cible, le marché est segmenté en ATP Binding Pocket, G1/S ou G2/M Transitions, B-cell Lymphoma 2 (Bcl-2), DNA Damage Response (DDR) Network, et autres. Le segment du réseau DNA Damage Response (DDR) a dominé le marché avec la plus grande part de revenus en 2025, en raison de son applicabilité générale dans plusieurs types de cancer et de son rôle dans les protocoles de thérapie combinée. Les inhibiteurs ciblés par le DDR, y compris les inhibiteurs du CHK1 et du CHK2, améliorent l'efficacité des agents chimiothérapeutiques et la radiothérapie en empêchant les cellules tumorales de réparer les dommages causés par l'ADN. L'adoption clinique est élevée en Amérique du Nord, soutenue par des hôpitaux et des centres de recherche établis axés sur l'oncologie personnalisée. Les entreprises pharmaceutiques investissent également dans des pipelines ciblés par le DDR, créant ainsi un segment concurrentiel et axé sur l'innovation.
Le segment de la poche de reliure ATP devrait connaître la croissance la plus rapide de 2026 à 2033, grâce aux progrès réalisés dans la conception de médicaments à base de structure et au développement d'inhibiteurs ciblés. Les molécules nouvelles ciblant le site de liaison ATP démontrent une grande spécificité, des effets non ciblés réduits et une efficacité thérapeutique accrue. Les premiers essais cliniques et la recherche préclinique accélèrent la disponibilité de nouveaux candidats. Les collaborations entre les entreprises de biotechnologie et les établissements universitaires soutiennent l'innovation dans ce segment. Les encouragements réglementaires pour les thérapies ciblées de première classe stimulent davantage la croissance. L'adoption devrait augmenter dans les marchés émergents avec l'expansion de l'infrastructure oncologique.
- Par indication
Sur la base de l'indication, le marché est segmenté en cancer du poumon, cancer du sein, cancer gastrique, et autres. Le segment du cancer du poumon a dominé le marché en 2025 en raison de la forte prévalence des tumeurs malignes pulmonaires dans le monde et de solides données cliniques appuyant l'utilisation d'inhibiteurs de la kinase de contrôle en association avec des traitements standard. Les oncologues préfèrent ces inhibiteurs chez les patients présentant un stress de réplication élevé ou des carences en réparation de l'ADN. Le segment bénéficie d'investissements considérables en R-D et d'essais cliniques mondiaux en cours pour évaluer les régimes combinés. L'Amérique du Nord détient la plus grande part en raison d'une forte sensibilisation des patients et d'une infrastructure de soins de santé avancée. L'innovation continue dans les protocoles thérapeutiques maintient la position de leader du segment.
Le segment du cancer du sein devrait être témoin du TCAC le plus rapide de 2026 à 2033, alimenté par l'augmentation de la recherche sur le cancer du sein triple négatif et les sous-types mutés par le BRCA. Les inhibiteurs de la checkpoint kinase sont testés en association avec des chimiothérapies et des inhibiteurs de la PARP pour améliorer les résultats chez le patient. La sensibilisation aux options thérapeutiques ciblées et l'adoption d'approches de médecine de précision favorisent une croissance rapide. Les compagnies pharmaceutiques lancent des programmes spécialisés pour les patients atteints de cancer du sein afin d'améliorer l'efficacité du traitement. L'expansion des réseaux d'essais cliniques en Asie-Pacifique stimule encore l'adoption. On s'attend à ce que le segment gagne en traction sur le marché au cours de la période de prévision.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, cliniques spécialisées et autres. Le segment hospitalier a dominé le marché avec la plus grande part des revenus en 2025, en raison de leur infrastructure d'oncologie avancée, de l'accès à des équipes de traitement multidisciplinaires et de la capacité de mener des protocoles de thérapie mixte complexes. Les hôpitaux jouent un rôle crucial dans l'administration d'inhibiteurs de la kinase de point de contrôle et dans la gestion du suivi des patients et de l'optimisation de la posologie. L'adoption en Amérique du Nord et en Europe est particulièrement élevée en raison de la présence de centres d'oncologie spécialisés. Une forte intégration aux essais cliniques améliore l'absorption sous conduite hospitalière. Les hôpitaux facilitent également l'éducation des professionnels de la santé concernant les nouvelles thérapies.
Le segment des cliniques spécialisées devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison du nombre croissant de centres de consultations externes axés sur l'oncologie offrant des options thérapeutiques personnalisées. Ces cliniques offrent souvent des tests de médecine de précision et une administration ciblée de médicaments, ce qui permet des traitements pratiques et spécifiques au patient. L'expansion en Asie-Pacifique et en Amérique latine favorise une croissance rapide. Les partenariats avec les sociétés pharmaceutiques facilitent l'accès aux médicaments et leur sensibilisation. Les cliniques spécialisées offrent de plus en plus de programmes de thérapie mixte, ce qui améliore la pénétration du marché. Leur infrastructure flexible et leurs modèles centrés sur le patient les rendent attrayants pour l'adoption de nouvelles thérapies.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie en ligne, pharmacie de détail, et autres. Le segment de la pharmacie hospitalière a dominé le marché en 2025 en raison de l'administration contrôlée d'inhibiteurs de la kinase de contrôle en milieu hospitalier, assurant la sécurité des patients et le respect des protocoles de traitement. Les pharmacies hospitalières offrent un accès immédiat aux traitements combinés et sont intégrées aux processus de soins cliniques. L'adoption est la plus forte dans les régions ayant une infrastructure de soins en oncologie avancée. Les hôpitaux surveillent également les événements indésirables et optimisent la posologie. Une solide collaboration avec les fabricants de produits pharmaceutiques appuie l'offre de médicaments et la participation aux essais cliniques.
Le segment Pharmacie en ligne devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption numérique de la santé et la préférence des patients pour la livraison à domicile de thérapies ciblées par voie orale. Les pharmacies en ligne offrent des services pratiques, des services par abonnement et un soutien à l'éducation des patients. Acceptation réglementairetélémédecineet l'exécution des ordonnances en ligne encourage la croissance. Ce canal gagne en traction en Amérique du Nord et en Europe et se développe en Asie-Pacifique. Les programmes d'adhésion des patients et les rappels favorisent l'adoption. L'intégration avec les plateformes de santé numériques permet une meilleure surveillance des résultats des traitements et des suivis.
Quelle région détient la plus grande part du marché des inhibiteurs de la kinase du point de contrôle
- L'Amérique du Nord a dominé le marché des inhibiteurs de la kinase de contrôle avec la plus grande part de revenus de 42,5 % en 2025, caractérisée par un écosystème biopharmaceutique solide, un investissement élevé en R-D et la présence d'acteurs de premier plan de l'industrie.
- Les hôpitaux et les établissements de recherche de la région disposent d'une infrastructure d'oncologie bien établie, permettant des essais cliniques approfondis et l'adoption rapide de nouveaux inhibiteurs de la kinase de contrôle
- La prise de conscience généralisée des thérapies ciblées parmi les oncologues, associée à l'accès des patients aux établissements de soins de santé de pointe, a accéléré la pénétration du marché. Un investissement important dans la mise au point de médicaments, un soutien réglementaire pour les thérapies innovatrices et des collaborations entre les entreprises pharmaceutiques et de biotechnologie sont des facteurs clés qui soutiennent la croissance
Inhibiteur de la Kinase aux États-Unis
Le marché américain des inhibiteurs de la kinase de contrôle a enregistré la plus grande part de revenu de 78 % en 2025 en Amérique du Nord, alimentée par la forte prévalence des cancers et l'adoption de thérapies ciblées. Les centres d'oncologie et les hôpitaux intègrent de plus en plus les inhibiteurs du CHK1 et du CHK2 dans les protocoles de thérapie combinée. L'accent croissant mis sur la médecine de précision et les traitements oncologiques personnalisés stimule l'expansion du marché. Une infrastructure d'essais cliniques robuste, un soutien réglementaire pour les thérapies innovatrices et l'adoption précoce d'inhibiteurs nouveaux contribuent à l'adoption rapide. En outre, les partenariats entre les sociétés pharmaceutiques et les entreprises de biotechnologie améliorent l'accessibilité et l'innovation dans le développement des inhibiteurs. Le marché américain continue de jouer un rôle de premier plan en raison de l'infrastructure de soins de santé avancée et de la forte sensibilisation des patients aux nouvelles thérapies contre le cancer.
Europe Checkpoint Inhibiteur de Kinase Aperçu du marché
Le marché européen des inhibiteurs de la kinase devrait se développer à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de l'incidence du cancer et du besoin croissant de traitements d'oncologie de précision. Des systèmes de santé bien établis et des cadres réglementaires favorables favorisent l'adoption clinique de nouveaux inhibiteurs. Des pays comme l'Allemagne, la France et l'Italie investissent dans des thérapies contre le cancer ciblées et développent des réseaux d'essais cliniques. Les patients européens sont de plus en plus conscients des combinaisons thérapeutiques et des options médicales personnalisées. Le marché bénéficie des collaborations entre les hôpitaux, les centres de recherche et les entreprises pharmaceutiques pour accélérer l'accès aux médicaments. Le soutien continu à la R-D et au remboursement renforce encore la croissance régionale.
Inhibiteur de Kinase au Royaume-Uni
On s'attend à ce que le marché des inhibiteurs de la kinase de contrôle du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de la demande de traitements d'oncologie avancés et d'adoption de thérapies ciblées. La prévalence croissante des cancers du sein, des poumons et de l'hématologie encourage les cliniciens à utiliser les inhibiteurs de CHK1 et de CHK2. L'écosystème d'essai clinique fort du pays soutient l'accès précoce à de nouveaux inhibiteurs. Des campagnes de sensibilisation et des initiatives de santé axées sur l'oncologie encouragent l'adoption dans les hôpitaux et les cliniques spécialisées. Le soutien du gouvernement aux protocoles de médecine de précision et de thérapie combinée favorise la croissance du marché. De plus, l'intégration des diagnostics complémentaires améliore les résultats du traitement, rendant les inhibiteurs plus attrayants pour les médecins.
Allemagne Point de contrôle Inhibiteur Kinase Aperçu du marché
Le marché allemand des inhibiteurs de la kinase devrait se développer à un TCAC considérable pendant la période de prévision, alimenté par une sensibilisation accrue aux thérapies personnalisées contre le cancer et à une infrastructure de soins de santé solide. Allemagne L'accent mis sur la recherche clinique, l'innovation et le soutien réglementaire favorise l'adoption d'inhibiteurs de la kinase de contrôle. Les hôpitaux et les centres d'oncologie intègrent de plus en plus ces inhibiteurs dans les traitements, en particulier pour les cancers du poumon et du sein. Les collaborations entre les entreprises pharmaceutiques et les instituts de recherche accélèrent les pipelines d'essais cliniques. L'accent mis sur les thérapies spécifiques aux patients et les régimes combinés ciblés renforce la pénétration du marché. La demande est également soutenue par des cadres de remboursement facilitant l'accès aux traitements innovants.
Inhibiteur de la Kinase, point de contrôle Asie-Pacifique
Le marché des inhibiteurs de la kinase de contrôle en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide de 22 % entre 2026 et 2033, en raison de l'augmentation de la prévalence du cancer, de l'augmentation des dépenses en soins de santé et de l'expansion des infrastructures oncologiques dans des pays comme la Chine, le Japon et l'Inde. Les initiatives gouvernementales appuyant la médecine de précision et les essais cliniques accélèrent l'adoption des inhibiteurs. Les médecins et les patients sont de plus en plus sensibilisés aux thérapies ciblées. La région connaît une expansion des activités d'essais cliniques et des capacités de fabrication de médicaments en oncologie. L'urbanisation rapide et l'augmentation des revenus disponibles renforcent encore l'accessibilité et l'accessibilité. La croissance rapide des systèmes de santé et des collaborations de recherche en fait une région clé de la croissance.
Japon Point de contrôle Inhibiteur Kinase Aperçu du marché
Le marché japonais des inhibiteurs de la kinase prend de l'ampleur en raison de normes élevées en matière de soins de santé, d'une infrastructure d'oncologie avancée et d'une forte concentration sur la médecine personnalisée. L'adoption d'inhibiteurs du CHK1 et du CHK2 est alimentée par un nombre croissant d'essais cliniques ciblant les cancers du poumon et du sein. L'intégration des diagnostics d'accompagnement permet une sélection précise des patients pour une thérapie ciblée. Le vieillissement de la population augmente la demande de traitements efficaces et moins toxiques contre le cancer. Les entreprises pharmaceutiques investissent dans des protocoles de thérapie combinée pour améliorer les résultats cliniques. Le soutien réglementaire du Japon pour les médicaments innovants en oncologie stimule la croissance du marché dans les hôpitaux et les cliniques spécialisées.
Inde Checkpoint Inhibiteur Kinase Aperçu du marché
Le marché indien des inhibiteurs de la kinase a représenté la part de marché la plus importante en Asie-Pacifique en 2025, en raison de l'augmentation de l'incidence du cancer, de l'amélioration de l'infrastructure des soins de santé et de la sensibilisation accrue aux thérapies ciblées. L'expansion des hôpitaux d'oncologie et des cliniques spécialisées facilite l'accès aux inhibiteurs du CHK. Les initiatives gouvernementales favorisant les soins contre le cancer et la recherche clinique appuient la croissance du marché. L'augmentation du coût des thérapies de pointe et des collaborations avec des sociétés pharmaceutiques multinationales favorise l'adoption. L'urbanisation et l'augmentation des revenus disponibles contribuent davantage à la pénétration du marché. L'Inde se concentre sur l'oncologie de précision et l'expansion des réseaux d'essais cliniques la positionne comme un marché à forte croissance dans la région.
Quelles sont les meilleures entreprises sur le marché des inhibiteurs de la Kinase
L'industrie des inhibiteurs de la Kinase de Checkpoint est principalement dirigée par des entreprises bien établies, notamment :
- La société Merck & Co., Inc.(États-Unis)
- GSK plc (Royaume-Uni)
- AstraZeneca plc (Royaume-Uni)
- Pfizer Inc.(États-Unis)
- Gilead Sciences, Inc. (États-Unis)
- C.H. Boehringer Sohn AG & Co. KG (Allemagne)
- F. Hoffmann‐La Roche Ltd (Suisse)
- Boundless Bio, Inc.(États-Unis)
- Bristol‐Myers Squibb Company (États-Unis)
- AbbVie Inc. (États-Unis)
- Novartis AG (Suisse)
- Amgen Inc. (États-Unis)
- Takeda Pharmaceutical Company Limited (Japon)
- Sanofi (France)
- Vertex Pharmaceuticals Incorporated(États-Unis)
- Exelixis, Inc. (États-Unis)
- Cyteir Therapeutics, Inc. (États-Unis)
- Checkpoint Therapeutics, Inc. (États-Unis)
- Eli Lilly and Company (États-Unis)
Quels sont les derniers développements sur le marché mondial des inhibiteurs de la Kinase
- En novembre 2025, des chercheurs ont publié des résultats montrant que la combinaison de l'inhibition du CHK1 (à l'aide de l'inhibiteur du CHK1 Prexasertib) et de l'immunothérapie anti-PD‐L1 a amélioré la rémission tumorale et l'immunité anti-tumorale dans les modèles de xénogreffe du cancer de l'ovaire, ce qui suggère une stratégie prometteuse de blocage à double contrôle. Ce développement préclinique met en évidence les effets synergiques sur la réduction de la tumorale et l'augmentation de l'infiltration cytotoxique des cellules T, ce qui pourrait éclairer les futurs essais en association.
- En octobre 2025, un essai clinique multicohorte de phase 2 de l'inhibiteur de CHK1 prexasertib (LY2606368) a rapporté une activité clinique chez des patients atteints de cancers du sein et de l'ovaire fortement prétraités, montrant des taux de réponse mesurables et une toxicité gérable, soulignant l'intérêt clinique continu pour le ciblage de la kinase au point de contrôle pour les cancers difficiles.
- En août 2025, une étude a rapporté que l'inhibition du CHK1 dans les modèles de cancer colorectal déficients en ARID1A a augmenté de façon significative la réponse thérapeutique à la radiothérapie par l'activation de l'immunité antitumorale, ce qui prouve que le ciblage de l'axe ATR/CHK1 peut remodeler le microenvironnement tumoral et améliorer les résultats combinés des modalités. Cette découverte souligne le rôle de plus en plus important de la kinase au-delà de la seule sensibilisation cytotoxique
- En mars 2025, Checkpoint Therapeutics a annoncé une entente de fusion avec Sun Pharmaceutical Industries dans un accord d'une valeur d'environ 416 millions de dollars, signalant une consolidation et une expansion stratégique du développement ciblé en oncologie et en immunothérapie. Le plan de fusion comprend des demandes de procuration modifiées et un vote d'actionnaire prévu au deuxième trimestre 2025, ce qui souligne la confiance de l'industrie dans le portefeuille d'oncologie de la société.
- En décembre 2024, la Food and Drug Administration (FDA) des États-Unis a approuvé UNLOXCYTTM (cosibelimab‐ipdl), un inhibiteur de contrôle immunitaire PD‐L1, pour les adultes atteints d'un carcinome squameux cutané métastatique ou localement avancé, ce qui représente une étape importante dans la réglementation des nouvelles thérapies immuno-oncologiques. Cela a marqué la première approbation de la FDA après avoir traité les problèmes de fabrication plus tôt dans le processus
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.