


Marché des panneaux incurvés par type (90 degrés, 180 degrés, 270 degrés, 360 degrés, et autres), application (architecture, automobile, trafic, commercial et industriel), matériaux (glass, métal, plastique, composite, etc.), technologie (OLED, LCD, LED, QLED, etc.), utilisation finale (automobile, électronique de consommation, construction, vente au détail et publicité, etc.) – tendances et prévisions de l'industrie jusqu'en 2033
Qu'est-ce que la taille du marché et le taux de croissance du panneau courbe
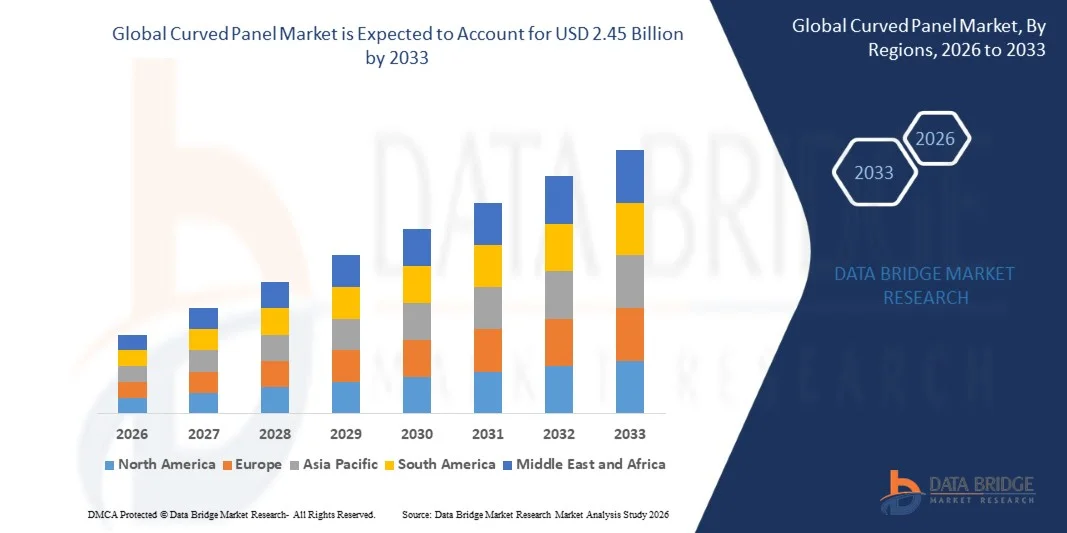
- Selon l'analyse de Data Bridge Market Research, le marché des panneaux incurvés a été évalué à1,58 milliard de dollars en 2025et devrait atteindre2,45 milliards de dollars en 2033, croissance à unTCAC de 5,65 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de la demande croissante d'expériences d'affichage immersif, de l'adoption croissante de panneaux incurvés dans l'automobile et l'électronique grand public, de l'utilisation croissante dans les applications architecturales et commerciales et de la préférence croissante pour des solutions d'affichage élégantes et de haute qualité. Des panneaux courbes sont de plus en plus utilisés dans les téléviseurs, les moniteurs, les affichages automobiles, l'affichage numérique et les installations architecturales en raison de leur attrait visuel accru et de leur expérience de visionnement immersif.
- L'adoption croissante de technologies d'affichage avancées, d'intérieurs automobiles haut de gamme, de moniteurs de jeu, d'affichage numérique et de solutions architecturales intelligentes encourage les fabricants à investir dans des technologies de panneaux incurvés innovantes. OLED, QLED, l'affichage flexible et les technologies LED gagnent en préférence car elles permettent une meilleure qualité d'image, des conceptions plus minces, une plus grande flexibilité de conception, une meilleure expérience utilisateur et une application plus large dans les environnements automobiles, électroniques grand public, commerciaux et architecturaux.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 1,58 milliard USD
- Valeur marchande prévue (2033) : 2,45 milliards de dollars
- Prévisions CAGR (2026-2033): 5,65%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché des panneaux courbes
- L'Amérique du Nord a dominé le marché des panneaux incurvés avec la plus grande part de revenus de 38,6 % en 2025, soutenue par les progrès technologiques dans les systèmes d'affichage, l'adoption forte d'écrans incurvés, la présence de grandes entreprises technologiques et l'augmentation de la demande des applications automobiles, de divertissement et de jeux.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 7,1 %, de 2026 à 2033, alimenté par l'expansion de la fabrication électronique, l'augmentation de la demande des consommateurs en affichage immersif, l'augmentation de la production automobile et l'adoption croissante de technologies OLED et d'autres technologies d'affichage incurvé de pointe.
- Le segment 90 Degrees a dominé le marché avec une part de 48,2% en 2025, en raison de sa large applicabilité dans les structures architecturales, les installations commerciales, les systèmes d'affichage et les applications industrielles où la courbure modérée est préférée pour la flexibilité de conception et la facilité d'installation.
- 180 Degrees est le type qui connaît la croissance la plus rapide, projeté pour enregistrer un TCAC de 7,0 %, reflétant la demande croissante de solutions d'affichage hautement immersives et enveloppantes dans les intérieurs automobiles, l'affichage numérique, le divertissement, les installations architecturales et les applications de visualisation avancées.
- Le segment architectural a dominé la catégorie d'application avec une part des revenus de 41,5% en 2025, soutenue par l'adoption croissante de panneaux incurvés dans les bâtiments commerciaux, les intérieurs, les espaces publics, les projets d'accueil et les designs esthétiques.
- Le segment des industries devrait être la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 7,2 %, attribuable à l'adoption croissante de panneaux courbes dans les installations industrielles, les environnements de fabrication, les systèmes d'affichage spécialisés et les applications commerciales personnalisées.
Portée du rapport et segmentation du marché des panneaux courbes
|
Attributs |
Panel Courbé Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché des panneaux courbes
- La fabrication de panneaux courbes évolue de plus en plus vers des solutions d'affichage hautes performances et légères, car les fabricants cherchent à offrir des expériences de visionnement immersive, une plus grande flexibilité de conception et une intégration transparente dans les applications automobiles, électroniques grand public, architecturales, commerciales et industrielles.
- Par exemple, en janvier 2025, Tianma a introduit un écran OLED multi-courbes à double écran au CES 2025, combinant deux écrans OLED de 13 pouces avec un couvercle multi-courbes pour créer un écran de cockpit automobile continu.
- Les fabricants se concentrent de plus en plus sur les technologies OLED, LCD, LED et QLED avancées afin d'améliorer la qualité d'image, la flexibilité, la luminosité, la durabilité et les angles de visionnement tout en permettant des conceptions d'affichage incurvées et non traditionnelles dans de multiples applications.
- L'accent mis de plus en plus sur les écrans immersifs et les facteurs de forme flexibles encourage les fabricants de panneaux incurvés à intégrer des conceptions multi-courbures, des matériaux courbés, des technologies avancées de formage du verre et des structures d'affichage légères plutôt que de s'appuyer exclusivement sur des panneaux plats conventionnels.
- L'efficacité énergétique et la fabrication durable prennent également de l'importance à mesure que les fabricants cherchent des panneaux incurvés qui peuvent réduire l'utilisation des matériaux, les exigences de traitement et la consommation d'énergie tout en maintenant des performances optiques et une durabilité élevées. La technologie ColdForm de Corning, par exemple, permet de façonner le verre automobile à la température ambiante et peut réduire l'empreinte carbone jusqu'à 25% par rapport au formage traditionnel en verre incurvé.
- Par exemple, en octobre 2025, OLEDWorks a annoncé la disponibilité commerciale d'Atala Wave, un panneau d'éclairage OLED pliable conçu pour l'intégration automobile, démontrant l'adoption croissante de technologies flexibles et courbes pour les intérieurs des véhicules.
- La demande de panneaux incurvés de pointe s'accroît également dans les domaines de l'automobile, de l'électronique grand public, du commerce de détail et de la publicité, de la construction et des applications industrielles, les fabricants nécessitant de plus en plus des panneaux légers, durables, à haute résolution et de forme précise pour des conceptions complexes.
Quels sont les principaux moteurs du marché des panneaux courbes
- L'expansion rapide des écrans automobiles, de l'électronique grand public, de la publicité au détail et des applications architecturales augmente la demande de panneaux incurvés capables de fournir des expériences de visionnement immersive, une meilleure esthétique et une plus grande flexibilité de conception.
- Par exemple, en 2025, Porsche a introduit le Cayenne Electric avec un écran de flux OLED incurvé qui s'intègre parfaitement dans la console centrale, démontrant ainsi l'adoption croissante de technologies d'affichage incurvé dans les véhicules haut de gamme.
- Les constructeurs automobiles adoptent de plus en plus des panneaux OLED incurvés et des panneaux de verre évolués, car ces technologies permettent des affichages de poste de pilotage plus larges et sans soudure, une meilleure interaction des conducteurs et une intégration flexible entre les tableaux de bord et les consoles centrales.
- L'adoption croissante de véhicules électriques et haut de gamme soutient la demande de panneaux incurvés de pointe, car les constructeurs automobiles recherchent des intérieurs différenciés, des surfaces numériques plus grandes, des composants légers et des expériences d'infodivertissement améliorées.
- Par exemple, en janvier 2025, Visteon a présenté des grappes OLED incurvées au CES 2025, soulignant l'utilisation croissante d'écrans incurvés pour les cockpits automobiles de nouvelle génération.
- Les fabricants investissent de plus en plus dans des technologies OLED flexibles, Micro-LED, verrières de pointe et multi-courbures, ce qui favorise le remplacement des modèles d'affichage plats conventionnels par des solutions de panneaux courbés plus adaptables.
- L'expansion des affichages commerciaux, de la publicité numérique, du divertissement immersif et des installations architecturales soutient davantage la demande de LED incurvée et d'autres technologies de panneaux flexibles, car les entreprises recherchent des angles de vision plus larges, un impact visuel plus fort et des environnements d'affichage différenciés.
Quels sont les facteurs qui mettent en cause la croissance du marché des panneaux courbes
- Les coûts élevés de fabrication et de technologie peuvent restreindre la croissance du marché parce que les panneaux de verre OLED, LED flexibles et formés de précision exigent des matériaux spécialisés, des équipements, des technologies de traitement et des systèmes de contrôle de la qualité.
- Par exemple, en janvier 2026, Omdia a souligné que le prix élevé demeure un obstacle majeur à l'adoption plus large de l'OLED automobile, en particulier parce que les panneaux OLED de qualité automobile demeurent plus chers que les technologies d'affichage courantes.
- Les fluctuations de la production d'automobiles et d'électroniques grand public demeurent un défi important, car la baisse de la demande des principales industries d'utilisation finale peut réduire les commandes de panneaux courbes avancés et retarder les investissements dans de nouvelles capacités de production.
- Les processus complexes de fabrication et les chaînes d'approvisionnement peuvent augmenter les coûts de production et les délais de production, car les panneaux incurvés nécessitent des substrats spécialisés, des matériaux flexibles, des formages de précision, des composants d'affichage, des revêtements et des technologies de collage.
- Par exemple, en janvier 2025, la solution OLED automobile multicourbe de Tianma a nécessité une technologie SLOD spécialisée et une couverture multicourbe Corning ColdForm, ce qui démontre la complexité technologique de la production de panneaux courbes avancés.
- La concurrence croissante entre les fabricants d'écrans et de panneaux peut créer une pression sur les prix, d'autant plus que les fabricants d'Asie-Pacifique élargissent leurs capacités de production et offrent des solutions OLED, LCD, LED et Micro-LED de plus en plus compétitives.
- Les exigences techniques croissantes en matière de durabilité, de cohérence optique, de performance thermique et de fiabilité peuvent accroître encore les coûts de développement, en particulier pour les panneaux incurvés utilisés dans l'automobile et d'autres applications exigeantes où des exigences strictes en matière de performance et de sécurité doivent être respectées.
Comment le marché du panneau courbe est-il segmenté
Le marché des panneaux incurvés est segmenté en fonction du type, de l'application, du matériau, de la technologie et de l'utilisation finale.
- Par type
Selon le type, le marché des panneaux incurvés est segmenté en 90 degrés, 180 degrés, 270 degrés, 360 degrés et autres. Le segment des 180 degrés a dominé le marché avec une part de 31,7 % en 2025, en raison de son utilisation généralisée dans les écrans immersifs, les installations commerciales, les intérieurs automobiles, les systèmes de simulation et les applications architecturales. La configuration de 180 degrés offre un champ de vision étendu tout en maintenant des exigences d'installation et de fabrication relativement gérables. L'adoption croissante d'écrans commerciaux incurvés et d'environnements immersifs favorise davantage la croissance du segment. La demande croissante de solutions d'affichage grand format et panoramiques pour les applications automobiles, de détail, de divertissement et industrielles devrait renforcer sa position de leader.
Le segment 360 Degrees devrait enregistrer la croissance la plus rapide à un TCAC de 8,2 % de 2026 à 2033, en raison de la demande croissante d'environnements visuels entièrement immersifs, d'affichages numériques panoramiques, de systèmes de simulation, de salles de contrôle et d'installations expérientielles. Les panneaux courbés entièrement en surface offrent une couverture visuelle plus large et permettent une visualisation immersive sur plusieurs applications. L'adoption croissante de technologies avancées de simulation et de divertissement contribue davantage à l'expansion du segment. Par conséquent, le segment des 360 degrés devrait maintenir une forte croissance au cours de la période de prévision.
- Par demande
Sur la base de l'application, le marché des panneaux courbes est segmenté en Architectural, Automobile, Trafic, Commercial et Industriel. Le segment de l'automobile a dominé le marché avec une part de 30,5 % en 2025, soutenue par l'adoption croissante d'écrans de poste de pilotage courbés, de systèmes d'infodivertissement enveloppants, de grappes d'instruments numériques et de verre d'automobile courbé. Les constructeurs automobiles intègrent de plus en plus des écrans plus grands et courbes pour améliorer l'esthétique de la cabine et offrir des expériences numériques améliorées. La production croissante de véhicules haut de gamme et de véhicules électriques soutient encore davantage la demande. Les données récentes de l'industrie indiquent également une expansion continue de la taille de l'affichage automobile, avec une augmentation de 19 % de la superficie totale du centre d'information automobile en 2025.
Le segment de l'automobile devrait enregistrer la croissance la plus rapide avec un TCAC de 8,1 % de 2026 à 2033, en raison de l'intégration croissante des affichages courbes dans les cockpits de la prochaine génération. On s'attend à ce que l'adoption croissante des technologies OLED et de l'écran LCD de pointe, de même que la demande d'affichages en continu pilier à pilier, favorisent l'expansion du segment. OLED gagne particulièrement en traction dans les applications automobiles haut de gamme en raison de sa capacité à supporter des facteurs de forme flexibles et incurvés.
- Par matière
Sur la base du matériau, le marché des panneaux courbés est segmenté en verre, métal, plastique, composite et autres. Le segment du verre a dominé le marché avec une part de 38,5% en 2025, en raison de sa clarté optique supérieure, sa durabilité, sa qualité de surface et son aptitude au formage de précision. Le verre courbé est largement utilisé sur les vitrages automobiles, les façades architecturales, l'électronique grand public et les applications d'affichage. L'augmentation de la demande de vitrages automobiles panoramiques et de conceptions esthétiques avancées favorise la croissance du segment.
Le segment Composite devrait enregistrer la croissance la plus rapide à 8,4% CAGR de 2026 à 2033, en raison de la demande croissante de structures courbes légères, durables et hautement personnalisables. Les matériaux composites permettent aux fabricants de réaliser des géométries complexes tout en réduisant le poids et en améliorant les performances structurelles. On s'attend à ce que l'adoption croissante d'applications dans les secteurs de l'automobile, de l'industrie, de l'aérospatiale et de l'architecture de pointe renforce l'expansion du segment tout au long de la période de prévision.
- Par technologie
Sur la base de la technologie, le marché des panneaux courbes est segmenté en OLED, LCD, LED, QLED, et autres. Le segment OLED a dominé le marché avec une part de 34,8% en 2025, soutenue par son rapport de contraste élevé, son facteur de forme mince, son faible temps de réponse et sa capacité à soutenir des conceptions flexibles et courbes. La technologie OLED est de plus en plus utilisée dans l'électronique grand public et les affichages automobiles où une meilleure qualité visuelle et des facteurs de forme distincts sont requis. Dans les applications automobiles, OLED gagne en part dans les écrans de cockpit courbés haut de gamme malgré des coûts et des exigences techniques plus élevés.
Le segment OLED devrait enregistrer la croissance la plus rapide à 9,2 % CAGR de 2026 à 2033, grâce à l'adoption croissante d'écrans flexibles, de smartphones haut de gamme, de moniteurs courbes, d'écrans de poste de pilotage automobile et d'électronique grand public de nouvelle génération. La capacité de la technologie à supporter des surfaces d'affichage incurvées, sans soudure et légères encourage les fabricants à développer des applications OLED.
- Utilisation finale
Sur la base de l'utilisation finale, le marché des panneaux incurvés est segmenté en Automotive, Consumer Electronics, Construction, Retail et Publicité, et autres. Le segment de Consumer Electronics domine le marché avec une part de 31,8 % en 2025, soutenue par l'adoption généralisée de moniteurs courbes, de téléviseurs, de smartphones, de tablettes et d'autres dispositifs d'affichage. La préférence croissante des consommateurs pour des expériences de visionnement immersive, des écrans haute résolution et des produits esthétiquement différenciés favorise la croissance des segments. L'adoption croissante des technologies OLED, QLED et LCD de pointe renforce encore la demande de panneaux courbes.
Le segment Automobile devrait enregistrer la croissance la plus rapide à 8,6% CAGR de 2026 à 2033, grâce à l'intégration croissante d'écrans courbes, de cockpits numériques, d'interfaces panoramiques et de systèmes d'infodivertissement avancés. L'augmentation de la production de véhicules électriques et l'accent mis de plus en plus sur l'amélioration numérique des intérieurs des véhicules créent des possibilités supplémentaires pour les fabricants de panneaux incurvés. Le marché de l'affichage automobile évolue également vers des technologies OLED et LTPS LCD de plus grande valeur, soutenant la demande de solutions d'affichage courbes avancées
Quelle région détient la plus grande part du marché des panneaux courbes
- L'Amérique du Nord a dominé le marché des panneaux incurvés avec la plus grande part de revenus de 34,0% en 2025, soutenue par une infrastructure technologique solide, l'adoption de solutions d'affichage avancées, l'expansion de la production automobile et électronique et l'augmentation de la demande d'écrans incurvés.
- La région bénéficie également d'investissements croissants dans l'affichage intelligent, l'électronique automobile, l'affichage numérique, le jeu et l'infrastructure d'affichage commercial aux États-Unis, au Canada et au Mexique. La demande croissante de solutions d'affichage performantes et immersives, combinée à une forte adoption électronique par les consommateurs et à l'innovation technologique, continue de renforcer la position de leader nord-américain sur le marché mondial.
Aperçu du marché des panneaux incurvés aux États-Unis
Le marché des panneaux incurvés aux États-Unis connaît une croissance constante en raison de l'adoption croissante d'écrans avancés pour l'automobile, l'électronique grand public, le jeu, la signalisation commerciale et les applications d'entreprise. La demande croissante pour des écrans plus grands, à haute résolution, économes en énergie et immersifs encourage les fabricants à adopter des technologies OLED, LED, QLED et LCD de pointe. L'expansion des cockpits numériques, des véhicules haut de gamme, des moniteurs de jeu incurvés et des installations d'affichage commercial favorise le développement du marché. L'Amérique du Nord demeure un important marché haut de gamme pour les solutions d'affichage courbes avancées.
Aperçu du marché des panneaux courbes Asie-Pacifique
Le marché des panneaux incurvés en Asie et dans le Pacifique devrait connaître une croissance rapide, sous l'impulsion du solide écosystème de fabrication d'écrans de la région, de l'expansion de la production automobile, de l'industrie de l'électronique grand public et de l'adoption croissante de technologies d'affichage de pointe. La Chine, le Japon, la Corée du Sud et l'Inde soutiennent l'expansion régionale par des investissements dans l'affichage automobile, la production OLED, les véhicules électriques, les moniteurs de jeux et l'affichage numérique.
Aperçu du marché du Japon
Le marché japonais des panneaux incurvés connaît une croissance constante en raison des industries de l'automobile et de l'électronique, des capacités de fabrication avancées et de la forte présence des fabricants d'écrans et de composants. L'adoption croissante d'écrans automobiles courbés, de technologies OLED, de cockpits numériques et d'électronique grand public soutient la demande du marché. Les capacités de fabrication de précision et les investissements continus du Japon dans les technologies de pointe de l'automobile et de l'affichage contribuent à la croissance du marché régional.
China Curved Panel Aperçu du marché
Le marché chinois des panneaux incurvés connaît une croissance rapide, en raison de l'expansion de la production automobile, de la fabrication de véhicules électriques, de la production d'électronique grand public et de la forte capacité de fabrication d'écrans domestiques. L'adoption croissante d'écrans automobiles grand format, de panneaux OLED, d'écrans incurvés, d'affichages numériques et de solutions d'affichage immersif favorise l'expansion du marché. La Chine bénéficie également d'un écosystème concentré de fabrication d'écrans et d'approvisionnement en composants, renforçant ainsi sa position de premier marché de panneaux incurvés en Asie-Pacifique.
U.K. Vue d'ensemble du marché
Le marché des panneaux incurvés du Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante d'écrans avancés dans les domaines de l'automobile, du commerce de détail, de la publicité, du jeu, du commerce et de l'architecture. La demande croissante d'écrans courbés à haute résolution, d'écrans commerciaux immersifs, d'affichages numériques et d'interfaces automobiles de pointe appuie le développement du marché. L'augmentation des investissements dans les technologies de véhicules haut de gamme et les systèmes numériques de cockpit encourage davantage l'adoption de solutions d'affichage courbes dans le pays.
Allemagne Vue d'ensemble du marché
Le marché allemand des panneaux incurvés ne cesse de croître en raison de la forte base de fabrication automobile du pays, de la production de véhicules de première qualité, des capacités d'ingénierie et de l'adoption croissante de technologies numériques de cockpit. Les investissements croissants dans les écrans OLED, les écrans haute résolution, les interfaces automobiles courbes et les technologies de véhicules connectés soutiennent la demande du marché. L'Allemagne représente également l'un des principaux marchés européens de l'affichage automobile, soutenu par sa forte industrie automobile de luxe et l'adoption croissante de technologies d'affichage de pointe.
Quelles sont les meilleures entreprises du marché des panneaux courbes
L'industrie des panneaux incurvés est principalement dirigée par des entreprises bien établies, notamment :
- AGC Inc. (Japon)
- Saint-Gobain SA (France)
- Corning Incorporated (États-Unis)
- SCHOTT AG (Allemagne)
- Les industries gardiennes (États-Unis)
- Vitro Architectural Glass (États-Unis)
- Fuyao Glass Industry Group Co., Ltd. (Chine)
- Groupe NSG (Japon)
- Xinyi Glass Holdings Limited (Chine)
- CRICURSA (Espagne)
- Parapan (Canada)
- FORMULAIRES + SURFACES (États-Unis)
- Verre Carey (Irlande)
- InVision Glass Design (États-Unis)
- Bent Glass Design, Inc. (États-Unis)
- HHH Tempering Resources Inc. (États-Unis)
- Goldray Industries Ltd. (Canada)
- Viracon (États-Unis)
- GSC Glass Ltd. (Royaume-Uni)
- DuPont (États-Unis)
- Groupe VELUX (Danemark)
- VIA optronics AG (Allemagne)
- Visteon Corporation (États-Unis)
- OLEDWorks LLC (États-Unis)
- Mocom Co., Ltd. (Corée du Sud)
Quels sont les derniers développements sur le marché des panneaux courbes
- En janvier 2025, Tianma America a présenté des technologies d'affichage OLED et Micro-LED avancées au CES 2025 à Las Vegas, y compris un écran OLED multi-courbé à double écran, assorti de couleurs, développé avec Corning. L'écran présentait plusieurs rayons de courbure et a été conçu pour offrir une expérience continue et immersive dans le poste de pilotage. Le développement met en évidence l'adoption croissante de solutions OLED courbes de pointe dans les applications automobiles en Amérique du Nord.
- En janvier 2025, Visteon a présenté des grappes OLED incurvées au CES 2025, intégrant des écrans incurvés avec des technologies de cockpit avancées et des solutions de véhicules définies par logiciel. Le développement reflète la demande croissante de systèmes d'affichage immersifs, à haute résolution et efficaces dans l'espace pour les véhicules de la prochaine génération et démontre l'innovation continue dans les solutions de panneaux incurvés sur le marché automobile nord-américain.
- En mars 2025, les constructeurs automobiles nord-américains ont adopté de plus en plus de solutions d'affichage courbes plus grandes et plus avancées, soutenues par la demande croissante de cockpits numériques, de véhicules connectés, de véhicules électriques et de systèmes d'infodivertissement de qualité supérieure. Le marché américain de l'affichage automobile a atteint 3,3 milliards de dollars en 2025, tandis que les investissements dans les technologies d'affichage OLED et courbes ont continué de soutenir le développement d'interfaces embarquées avancées.
- En janvier 2025, Corning et CarUX ont présenté la technologie Dynamic Décor et ColdForm au CES, permettant de façonner le verre d'affichage automobile à la température ambiante et de soutenir le développement d'écrans incurvés avec des expériences plus immersives en cabine. La technologie met l'accent sur la fabrication durable, les facteurs de forme flexibles et l'intégration de l'affichage incurvé dans l'industrie automobile nord-américaine.
- En juin 2026, l'adoption de l'OLED a continué de se développer dans les vitrines automobiles de pointe, l'OLED représentant 5 % du chiffre d'affaires de l'affichage CID/DIC et enregistrant 26 % de la croissance annuelle des recettes à l'échelle mondiale. La flexibilité de la technologie, le contraste élevé et l'adaptabilité aux surfaces incurvées et pilon-à-pilier soutiennent la demande croissante de panneaux incurvés haut de gamme et d'écrans de cockpit avancés, particulièrement dans les segments de véhicules électriques haut de gamme et de l'Amérique du Nord.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











