


Global Data Center Isolation Market Segmentation, Par Type d'Isolation (Isolation Thermique et Isolation Acoustique), Matériau (Mousse élastomérique souple, Laine minérale, Polyurethane Foam, Polyéthylène Foam, Polystyrène Foam, etc.), Matériau (Isolation Rigide et Isolation Flexible), Application (Walls/Ceilings, Planchers surélevés, Pipes & Ducs, etc.), Type de Data Center (Centres de Données Grandes/Hyperscales, Centres de Données Modulaires/Containerisés et Centres de Données Edge) - Tendances et prévisions de l'industrie jusqu'en 2033
Qu'est-ce que l'isolation du centre de données Taille du marché et taux de croissance
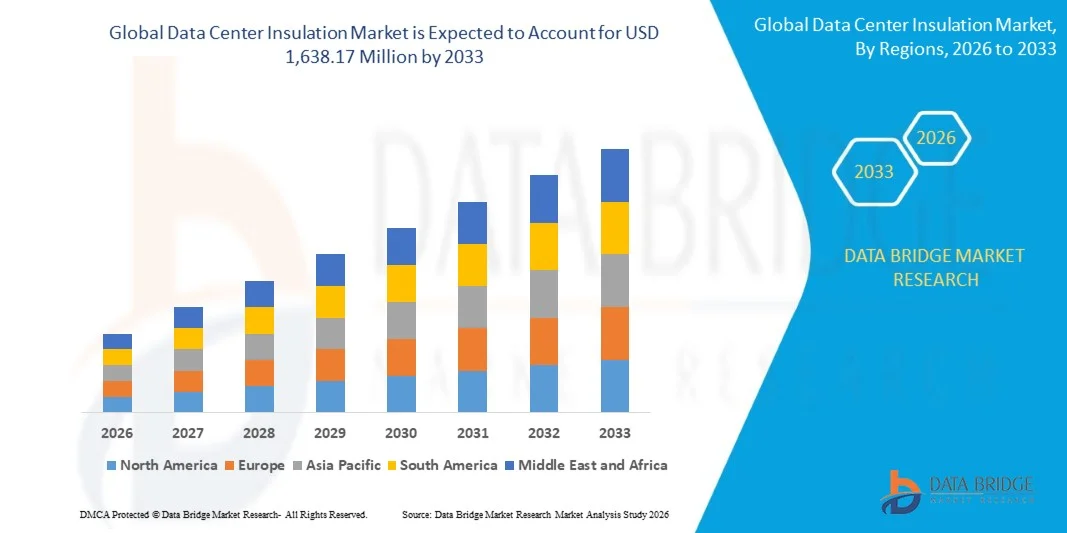
- Selon l'analyse de Data Bridge Market Research, le marché de l'isolation des centres de données a été évalué à582,40 millions de dollars en 2025et devrait atteindre1 638,17 millions de dollars en 2033, croissance à unTCAC de 13,80 % de 2026 à 2033.
- Le marché connaît une forte croissance grâce à la mise en place rapide d'une infrastructure mondiale de centres de données, à l'augmentation de la demande de refroidissement éconergétique et à l'utilisation croissante d'isolation thermique et acoustique haute performance pour améliorer l'efficacité de fonctionnement et réduire la consommation d'énergie.
- L'accent mis sur les centres de données durables et écologiques, une réglementation plus stricte en matière d'environnement et des investissements danshyperéchelleet les installations de bord encouragent les opérateurs à déployer une isolation avancée. Matériaux tels quelaine minérale, mousse élastomère, etpolyéthylèneLa mousse est de plus en plus utilisée pour limiter le transfert de chaleur, améliorer l'efficacité d'utilisation de l'énergie (PUE), réduire la demande d'énergie de CVC et soutenir les objectifs de centres de données neutres en carbone.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):582,40 millions de dollars
- Valeur marchande prévue (2033) :1 638,17 millions de dollars
- Prévisions CAGR (2026-2033): 13.80%
Quelles sont les principales tendances du marché de l'isolation des centres de données
- L'Amérique du Nord a dominé le marché de l'isolation des centres de données avec la plus grande part de revenus de 37,4 % en 2025, soutenue par un écosystème de centres de données hyperéchelle matures, un investissement important dans l'infrastructure nuageuse et une large adoption de technologies de refroidissement économes en énergie.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 16,8 % de 2026 à 2033, alimenté par l'expansion rapide des centres de données hyperéchelle et de colocation, l'accélération de l'adoption du nuage et l'augmentation des investissements en infrastructures numériques en Chine, en Inde et en Asie du Sud-Est.
- Le segment de l'isolation thermique a dominé le marché avec une part de 64% en 2025, entraînée par la nécessité de contrôler le transfert de chaleur, d'améliorer l'efficacité du refroidissement et de réduire la consommation d'énergie dans les environnements de data centers à haute densité.
- L'isolation acoustique est le type d'isolation dont la croissance est la plus rapide, qui devrait enregistrer un TCAC de 15,0 %, ce qui reflète la préoccupation suscitée par le bruit provenant des équipements de refroidissement, des serveurs et des systèmes mécaniques des centres de données modernes.
- Le segment de la laine minérale a dominé la catégorie des matériaux avec une part des revenus de 30,35 % en 2025, sous l'impulsion de sa résistance au feu, de sa performance thermique, de sa durabilité et de ses propriétés acoustiques dans les applications d'infrastructures critiques.
- Les murs/plafonds représentaient 45 % de la part de marché en 2025, préférant maintenir des températures contrôlées et limiter les pertes d'énergie dans les bâtiments des centres de données.
- Le segment des centres de données de bord est le type de centre de données qui connaît la croissance la plus rapide, avec un TCAC de 17 %, entraîné par la demande pour l'informatique à faible latence, les applications IoT et le traitement de données localisé.
Rapport sur la portée et la segmentation du marché de l'isolation des centres de données
|
Attributs |
Isolation des centres de données Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché de l'isolation des centres de données
- L'isolation thermique haute performance est de plus en plus adoptée dans les centres de données hyperscales et prêts à l'IA pour améliorer l'efficacité du refroidissement, réduire la consommation d'énergie CVC et soutenir une infrastructure numérique durable.
- Par exemple, en décembre 2024, ROCKWOOL a approuvé un investissement de plus de 100 millions de dollars dans une nouvelle chaîne de production de laine de pierre au Mississippi, augmentant la capacité d'isolation haute performance utilisée dans les installations critiques de la mission, y compris les centres de données.
- Les matériaux d'isolation avancés aident les opérateurs à maintenir des températures de fonctionnement stables, à limiter le transfert de chaleur et à améliorer les performances énergétiques dans les environnements informatiques à haute densité.
- Les fabricants mettent au point des produits offrant une meilleure résistance au feu, une meilleure protection contre l'humidité et une meilleure performance acoustique pour répondre aux exigences changeantes en matière de conception de centres de données.
- Par exemple, en mars 2024, Schneider Electric a annoncé de nouvelles capacités de rapport sur la durabilité pour sa plateforme informatique EcoStruxure, aidant les opérateurs de centres de données à surveiller la consommation d'énergie, à automatiser les rapports réglementaires et à améliorer l'efficacité grâce à la gestion de l'infrastructure des centres de données (DCIM).
- À mesure que les déploiements d'hyperéchelle, de colocation et de centres de données d'IA s'étendent à l'échelle mondiale, la demande d'isolation avancée devrait s'accélérer, ce qui fait de la gestion thermique économe en énergie un élément essentiel de l'infrastructure numérique de prochaine génération.
Quels sont les principaux moteurs du marché de l'isolation des centres de données
- L'expansion rapide des centres de données hyperéchelle, nuageux et AI a considérablement augmenté la demande de systèmes d'isolation qui améliorent l'efficacité thermique, réduisent les charges de refroidissement et réduisent la consommation globale d'énergie.
- Par exemple, en janvier 2025, Microsoft a annoncé son intention d'investir environ 80 milliards de dollars dans des centres de données compatibles avec l'IA au cours de l'exercice 2025, soutenant ainsi la demande de solutions de construction et de gestion thermique à haut rendement.
- Les opérateurs investissent dans l'isolation thermique et acoustique pour améliorer l'efficacité de l'utilisation de l'énergie (PUE), renforcer la fiabilité de l'équipement et atteindre les objectifs de durabilité à long terme.
- Par exemple, en 2024, Google a annoncé un investissement de 3 milliards de dollars pour étendre les campus des centres de données en Indiana et en Virginie, renforçant le besoin d'infrastructures écoénergétiques et d'isolation de bâtiments avancés.
- Comme les gouvernements et les entreprises accordent la priorité à l'efficacité énergétique de l'infrastructure numérique et à la réduction du carbone, l'isolation à haute performance demeurera essentielle dans la construction et l'exploitation des centres de données.
Quels sont les facteurs qui mettent en cause la croissance du marché de l'isolation des centres de données
- Les matériaux d'isolation avancés pour les centres de données critiques pour les missions entraînent souvent des coûts d'achat et d'installation plus élevés que l'isolation conventionnelle des bâtiments.
- Ces coûts peuvent décourager l'adoption parmi les plus petits fournisseurs de colocation et les exploitants de centres de données d'entreprise avec des budgets de capital limités.
- Par exemple, en avril 2025, selon l'Agence internationale de l'énergie (AIE), les investissements mondiaux dans les centres de données ont presque doublé depuis 2022, atteignant environ 500 milliards de dollars en 2024, ce qui reflète l'intensité en capital des installations à haut rendement énergétique.
- Le respect de normes strictes en matière de sécurité incendie, de résistance à l'humidité et d'efficacité énergétique accroît également la complexité de la conception et le coût du projet pour les nouvelles installations.
- Par exemple, en mai 2024, selon Savills, les coûts de construction des centres de données européens ont augmenté de 6,5 % par an pour atteindre environ 9,1 millions de dollars par MW, en raison des limites de la chaîne d'approvisionnement, de l'inflation, des pénuries de main-d'oeuvre et des contraintes foncières, ce qui a créé des obstacles financiers pour les nouvelles installations.
- Les investissements importants en capital, les besoins en installations spécialisées et l'évolution des normes réglementaires continuent de limiter la pénétration du marché, en particulier dans les régions sensibles aux coûts et en développement, malgré la demande croissante d'infrastructures numériques économes en énergie.
Comment le marché de l'isolation des centres de données est-il segmenté
Le marché de l'isolation du centre de données est segmenté en fonction du type d'isolation, du matériau, de la forme du matériau, de l'application et du type de centre de données.
- Par type d'isolation
Sur la base du type d'isolation, le marché de l'isolation du centre de données est segmenté en isolation thermique et acoustique. Le segment de l'isolation thermique a dominé le marché avec une part de 64% en 2025, en raison de la nécessité de contrôler le transfert de chaleur, d'améliorer l'efficacité du refroidissement et de réduire la consommation d'énergie dans les environnements à forte densité. Ces matériaux stabilisent les températures de fonctionnement en limitant le gain et la perte de chaleur entre les structures du centre de données. La croissance des installations hyperéchelles et d'IA augmente la demande pour une gestion thermique efficace, ce qui réduit la charge de travail du CVC et améliore la fiabilité des équipements. L'accent mis sur les centres de données écologiques et les PUE inférieurs renforce encore le segment.
Le segment de l'isolation acoustique devrait connaître la croissance la plus rapide à un TCAC de 15,0 % au cours de la période de prévision, en raison des préoccupations suscitées par le bruit provenant des équipements de refroidissement, des serveurs et des systèmes mécaniques. Les solutions acoustiques réduisent la transmission sonore et améliorent les conditions de travail dans les installations situées à proximité des zones commerciales ou peuplées. La construction de data centers urbains augmente le besoin de contrôle du bruit, et des matériaux avancés sont en cours d'intégration dans les murs, les plafonds et les enceintes d'équipement pour répondre à la réglementation du bruit. Des installations modulaires et compactes offrent d'autres possibilités.
- Par matière
Sur la base du matériau, le marché de l'isolation du centre de données est segmenté en mousse élastomère flexible, laine minérale, mousse de polyuréthane, mousse de polyéthylène, mousse de polystyrène, etc. Le segment de la laine minérale a dominé le marché avec une part de revenus estimée à 30,35 % en 2025, en raison de la résistance au feu, des performances thermiques, de la durabilité et des propriétés acoustiques dans les infrastructures critiques. Il résiste aux températures élevées et absorbe efficacement le bruit, ce qui répond à des exigences rigoureuses en matière de sécurité incendie. La construction hyperscale entraîne la demande de matériaux fiables et de longue durée, et la résistance à l'humidité et la stabilité dimensionnelle ajoutent à sa pertinence.
On s'attend à ce que le segment de mousse d'élastomérique flexible soit la catégorie de matériaux qui connaît la croissance la plus rapide, avec un TCAC estimé à 16 % entre 2026 et 2033, en raison de la demande d'isolation légère, souple et résistante à l'humidité. Il fournit une isolation thermique efficace et empêche la condensation autour des systèmes de refroidissement, des tuyaux et des composants CVC. L'installation facile s'adapte à des configurations complexes, et les systèmes de refroidissement économes en énergie augmentent le besoin d'isolation autour des infrastructures mécaniques. Les data centers Edge et modulaires créent des opportunités supplémentaires.
- Par forme matérielle
Sur la base de la forme du matériau, le marché de l'isolation du centre de données est segmenté en isolation rigide et isolation flexible. Le segment de l'isolation rigide a dominé le marché avec une part estimée de 60,4 % en 2025, soutenue par une large utilisation dans les murs, les plafonds, les planchers et les applications structurelles dans les grandes installations. Les produits rigides offrent une résistance thermique élevée, une stabilité structurelle et des performances à long terme dans la construction permanente, et sont largement utilisés dans les sites hyperéchelle où le contrôle environnemental est essentiel. Les investissements dans les grands campus de centres de données soutiennent la demande continue.
Le segment de l'isolation flexible devrait enregistrer la croissance la plus rapide avec un TCAC estimé à 15,6% de 2026 à 2033, entraîné par l'adoption dans les centres de données modulaires, les systèmes de refroidissement et les aménagements complexes des équipements. Les matériaux flexibles sont faciles à installer et conformes aux surfaces irrégulières et à la tuyauterie. La croissance du calcul de bord augmente la demande d'isolation compacte et facile à installer, tandis que la préférence pour des conceptions évolutives soutient l'adoption.
- Par demande
Sur la base de l'application, le marché de l'isolation du centre de données est segmenté en murs/plafonds, planchers surélevés, tuyaux et conduits, et d'autres. Le segment des murs/plafonds a dominé le marché avec une part estimée à 45 % en 2025, en raison de l'adoption de systèmes d'isolation qui maintiennent des températures contrôlées et réduisent les pertes d'énergie dans les bâtiments du centre de données. L'isolation des murs et des plafonds bloque la chaleur extérieure et supporte un refroidissement efficace, particulièrement important dans les installations d'hyperéchelle et de colocation. Les exigences en matière de résistance au feu et de contrôle acoustique ajoutent à la demande.
On s'attend à ce que le segment des canalisations et des conduits soit l'application qui connaît la croissance la plus rapide, avec un TCAC estimé à 16 % au cours de la période de prévision, en raison de la demande d'isolation autour des infrastructures de refroidissement et des systèmes CVC. Les tuyaux et conduits isolants réduisent les pertes thermiques, empêchent la condensation et améliorent l'efficacité du refroidissement. Le refroidissement liquide et le HVAC avancé dans le calcul à haute densité, ainsi que l'augmentation de la charge de travail de l'IA et des densités de puissance du serveur, soutiennent la demande.
- Par type de centre de données
Sur la base du type de datacenter, le marché est segmenté en grands/hyperscale datacenters, modulaire/containerized datacenters, et les datacenters bord. Le segment des centres de données à grande échelle a dominé le marché avec une part de 58 % en 2025, tirée par les investissements des fournisseurs de services en nuage, des entreprises technologiques et des entreprises. Ces installations produisent une chaleur élevée et consomment de grandes quantités d'énergie, donc elles ont besoin d'une isolation avancée pour améliorer l'efficacité de refroidissement et soutenir le fonctionnement continu. L'expansion de l'IA, du cloud computing et du big data accélère la construction, ce qui en fait la plus grande base de demande.
Le segment des centres de données périphériques devrait être le type de centre de données qui connaît la croissance la plus rapide, avec un TCAC estimé à 17 % entre 2026 et 2033, soutenu par la demande de calcul à faible latence, d'applications IoT et de traitement de données localisé. Les sites bord ont besoin d'une isolation compacte et efficace en raison de leur faible empreinte et de leur déploiement distribué, et les matériaux flexibles légers sont favorisés pour faciliter l'installation. La croissance des services numériques 5G et en temps réel se développe.
Quelle région détient la plus grande part du marché de l'isolation des centres de données
- L'Amérique du Nord a dominé le marché de l'isolation des centres de données avec la plus grande part de revenus de 37,4 % en 2025, soutenue par un écosystème de centres de données hyperéchelle matures, un investissement important dans l'infrastructure nuageuse et une large adoption de technologies de refroidissement économes en énergie.
- La région bénéficie également d'une demande croissante en matière de gestion thermique avancée, de normes d'efficacité énergétique rigoureuses et de déploiement croissant d'infrastructures informatiques à haute densité axées sur l'IA. L'accent mis sur les centres de données durables, la réduction de la consommation d'énergie et l'amélioration des performances en matière de refroidissement continue de renforcer le leadership en Amérique du Nord.
Isolation du centre de données américain
Le marché américain de l'isolation des centres de données connaît une forte croissance en raison de l'expansion rapide des centres de données hyperéchelles, de l'augmentation de la charge de travail en matière d'IA et des investissements dans des infrastructures écoénergétiques. La forte présence de fournisseurs de cloud tels que Microsoft, Google et Amazon, ainsi que la demande de gestion thermique, conduisent à l'adoption d'isolation haute performance. En outre, l'accent mis sur la réduction de l'utilisation énergétique des centres de données et l'amélioration de l'efficacité du refroidissement accélère la demande de systèmes thermiques et acoustiques. En janvier 2025, Microsoft a annoncé son intention d'investir environ 80 milliards de dollars dans des centres de données compatibles avec l'IA au cours de l'exercice 2025.
Isolation du marché par le centre de données Asie-Pacifique
Le marché de l'isolation des centres de données de l'Asie-Pacifique devrait connaître une croissance rapide, grâce à l'expansion de l'informatique en nuage, à la numérisation et à la construction de centres de données hyperéchelles et périphériques en Chine, en Inde, au Japon et à Singapour. L'investissement dans la capacité des centres de données, l'adoption d'applications d'IA et l'accent mis sur l'efficacité énergétique des infrastructures soutiennent l'expansion régionale. De plus, les initiatives gouvernementales favorisant la transformation numérique et les centres de données durables accélèrent la demande d'isolation thermique avancée.
Japan Data Center Isolation Market Insight
Le marché japonais de l'isolation des centres de données connaît une croissance constante en raison de la demande de centres de données économes en énergie, de l'adoption croissante de services en nuage et des initiatives gouvernementales soutenant l'infrastructure numérique. Les opérateurs et les entreprises technologiques adoptent une isolation avancée pour améliorer les performances thermiques, réduire les besoins de refroidissement et soutenir des opérations durables. De plus, le Japon met l'accent sur la conservation de l'énergie, la réduction du carbone et l'informatique à haute performance. L'AIE a noté que la demande d'électricité dans les centres de données augmente à l'échelle mondiale en raison de l'IA et des services numériques, soulignant l'importance d'infrastructures efficaces sur le plan énergétique.
China Data Center Isolation Market Insight
Le marché chinois de l'isolation des centres de données connaît une croissance rapide, en raison de l'expansion de l'infrastructure numérique, de l'adoption de l'informatique en nuage et des investissements à grande échelle dans l'IA et les installations de traitement des données. Le déploiement de centres de données hyperéchelle et d'initiatives d'économie numérique soutenues par le gouvernement stimulent la demande de gestion thermique et d'isolation. En outre, l'accent mis sur l'efficacité énergétique, la réduction du carbone et les centres de données durables place la Chine comme l'un des marchés les plus dynamiques. Le Ministère de l'industrie et des technologies de l'information (MIIT) a annoncé des efforts continus pour améliorer le développement de centres de données écologiques grâce à des gains d'efficacité et à des infrastructures à faible émission de carbone.
Royaume-Uni Centre de données Insight sur le marché
Le marché britannique de l'isolation des data centers connaît une croissance constante, soutenue par la demande de data centers durables, l'expansion de l'infrastructure cloud et des exigences plus strictes en matière d'efficacité énergétique. Les investissements dans le refroidissement avancé, la gestion de l'énergie et la conception d'installations à faible teneur en carbone contribuent à la croissance. De plus, des matériaux de construction et des systèmes d'isolation efficaces améliorent les performances opérationnelles et aident les opérateurs à atteindre les objectifs de durabilité. En septembre 2024, le gouvernement du Royaume-Uni a classé les centres de données comme infrastructures nationales essentielles (ICN), parallèlement à des secteurs comme l'énergie et l'eau.
Allemagne Centre de données Insight sur le marché
Le marché allemand de l'isolation des centres de données ne cesse de croître en raison d'un écosystème solide, d'une réglementation stricte en matière d'efficacité énergétique et de l'adoption croissante d'infrastructures durables. Les exploitants utilisent une isolation avancée pour améliorer la gestion thermique, réduire la consommation d'énergie et se conformer aux normes environnementales. La poursuite des investissements dans les infrastructures infonuagiques, l'intégration des énergies renouvelables et les centres de données écologiques stimule la croissance. Allemagne La loi sur l'efficacité énergétique (EnEfG) établit des exigences plus strictes en matière d'efficacité et de durabilité pour les centres de données, ce qui favorise la demande d'amélioration de la gestion thermique.
Quelles sont les principales entreprises du marché de l'isolation des centres de données
L'industrie de l'isolation des centres de données est principalement dirigée par des entreprises bien établies, notamment :
- A/S(Danemark)
- Maïs(États-Unis)
- Groupe Kingspan(Irlande)
- Saint-Gobain(France)
- Isolation du knauf(Allemagne)
- Johns Manville (États-Unis)
- BASF SE (Allemagne)
- Dow Inc. (États-Unis)
- DuPont (États-Unis)
- Huntsman Corporation (États-Unis)
- Covestro AG (Allemagne)
- Armacell International S.A. (Luxembourg)
- Avery Dennison Corporation (États-Unis)
- Borealis GmbH (Autriche)
- Groupe Recticel (Belgique)
- Groupe Soprema (France)
- Beijing New Building Materials (Groupe) Co., Ltd. (Chine)
- Nitto Denko Corporation (Japon)
- Trelleborg AB (Suède)
- (Italie)
Quels sont les derniers développements sur le marché de l'isolation des centres de données
- En avril 2025, ROCKWOOL a lancé Smartrock, une solution d'isolation en laine de pierre pour les murs intérieurs isolés en béton et en maçonnerie qui combine une planche d'isolation avec un retardateur de vapeur intelligent intégré, fournissant un contrôle thermique, de vapeur et d'air dans un seul produit. Le lancement soutient l'adoption d'une isolation avancée dans une infrastructure commerciale économe en énergie, y compris les centres de données.
- En décembre 2024, ROCKWOOL a introduit Fire Barrier EN, un produit de protection contre l'incendie en laine de pierre non combustible qui limite la propagation du feu et de la fumée dans des espaces cachés tout en fournissant une isolation thermique. Il soutient l'utilisation d'isolation anti-incendie dans des projets critiques comme les centres de données.
- En mars 2024, Kingspan Isolated Panel North America a ouvert une nouvelle usine de fabrication à Mattoon, en Illinois, afin d'augmenter la capacité de production de sa gamme de panneaux métalliques isolés K-Roc, qui utilise un noyau de fibres minérales pour la performance au feu, l'efficacité thermique et la durabilité dans les bâtiments commerciaux et industriels, y compris les centres de données.
- En janvier 2024, Kingspan Isolated Panel North America a ajouté le profil KS Vektra à son portefeuille de panneaux métalliques isolés de la série QuadCore KS, offrant une grande flexibilité de conception thermique et d'enveloppe de construction pour les installations où le contrôle de la température et l'efficacité sont critiques, y compris les bâtiments modernes du centre de données.
- En janvier 2023, Owens Corning a présenté une gamme élargie d'isolants comprenant une mousse de pulvérisation ultra-pure à faible VOC et une isolation PINK Next Gen Fiberglas améliorée, conçue pour améliorer l'efficacité de l'installation, la performance thermique et la durabilité dans la construction commerciale et résidentielle, soutenant des installations écoénergétiques telles que les datacenters.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











