



Segmentation du marché mondial de l'optimisation des réseaux de centres de données, par composant (matériel, logiciel et service), utilisateur final (télécommunications, administration publique, colocation, défense, vente au détail, médias et divertissement, BFSI, santé, fabrication, éducation et autres), - Tendances et prévisions du secteur jusqu'en 2032
Qu'est-ce que le Data Center Networking Taille du marché et taux de croissance
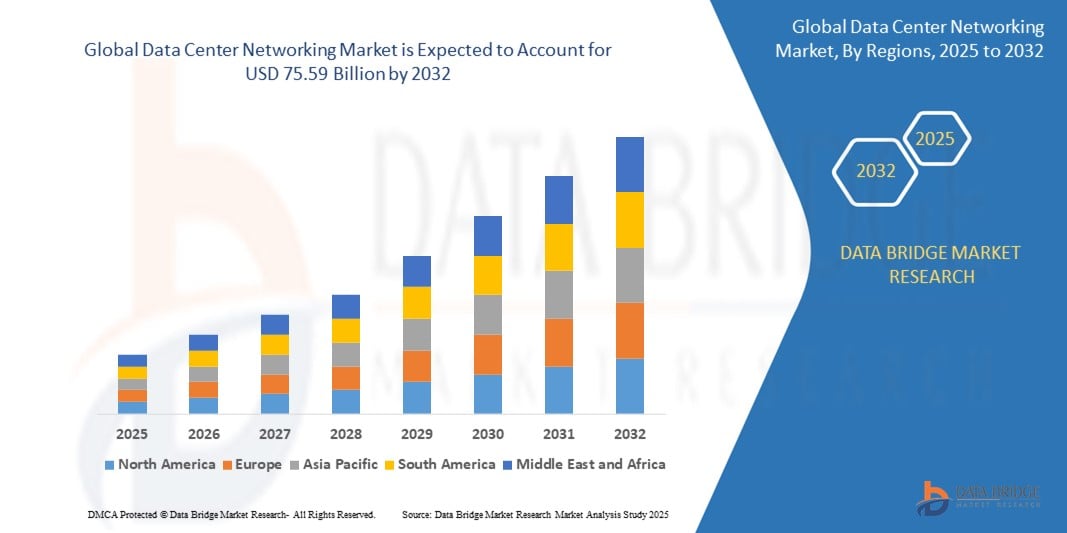
- Conformément à l'analyse de marché de Data Bridge, la taille du marché des centres de données31,15 milliards de dollars en 2024et devrait atteindre75,59 milliards de dollars en 2032, à unTCAC de 11,72 %pendant la période de prévision
- La croissance du marché est principalement due à la hausse de la demande de centres de données hyperéchelles et périphériques, stimulée par la transformation numérique rapide, l'adoption du cloud et la prolifération de la charge de travail de l'IA/ML dans les entreprises et les industries
- En outre, le déploiement des réseaux 5G, l'expansion des appareils Internet des objets (IoT) et l'adoption croissante deréseau défini par logiciel(SDN) etvirtualisation des fonctions réseau(NFV) améliorent l'agilité, l'évolutivité et l'automatisation du réseau dans les centres de données modernes
- De plus, les innovations technologiques en matière de commutation Ethernet haute vitesse (p. ex. 400G, 800G), de gestion du trafic assistée par l'IA et de surveillance en temps réel du réseau optimisent considérablement les performances et l'efficacité énergétique des centres de données. Ces facteurs propulsent collectivement la croissance du marché des réseaux de centres de données, renforçant ainsi son rôle d'épine dorsale de l'économie numérique
Taille du marché et prévisions
- Valeur marchande mondiale (2024):31,15 milliards de dollars
- Valeur marchande prévue (2032) :75,59 milliards de dollars
- Prévisions CAGR (2025-2032):11.72%
Quelles sont les principales tendances du marché des réseaux de centres de données
- Les solutions de réseau de centres de données, qui englobent la commutation, le routage, l'équilibrage des charges et la virtualisation des réseaux, deviennent vitales dans l'infrastructure numérique moderne en raison de leur rôle dans le transfert de données à grande vitesse, la réduction des latences et la communication transparente au sein des centres de données et entre eux.
- L'accélération de la demande de réseaux de centres de données est principalement alimentée par la croissance rapide du cloud computing, la prolifération d'applications à forte intensité de données (AI, IoT, Big Data), l'adoption croissante de stratégies hybrides et multicloud, et la nécessité d'une architecture de réseau évolutive, sécurisée et efficace
- L'Amérique du Nord domine le marché du réseau Data Center, avec une part de marché de 35,9 % en 2025, soutenue par la forte présence de centres de données hyperéchelle, des initiatives de transformation numérique robustes et des investissements importants de géants technologiques comme Google, Amazon et Microsoft. Les États-Unis sont à la tête de la région en raison de son écosystème informatique bien établi et du déploiement continu de technologies de réseau avancées telles que 400G/800G Ethernet et SDN
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide, avec un TCAC projeté de 13,8 % au cours de la période de prévision, en raison de l'expansion de la pénétration d'Internet, du nombre croissant de centres de données et de la croissance des économies numériques, en particulier en Chine, en Inde, au Japon et en Asie du Sud-Est. Des initiatives nationales telles que l'Inde numérique et le plan de nouvelles infrastructures de la Chine stimulent encore la croissance régionale
- Le segment du matériel devrait dominer le marché des réseaux Data Center en 2025, avec une part de marché d'environ 46,7 %. Cette dominance est motivée par leur évolutivité, leur capacité de bande passante élevée et leur rôle essentiel dans le soutien des charges de travail de prochaine génération et la gestion du trafic dans les centres de données cloud et bord. Les commutateurs Ethernet sont préférés pour leur rentabilité, leur flexibilité et leur prise en charge de la connectivité haute vitesse dans les environnements modernes des centres de données.
Portée du rapport et segmentation du marché des réseaux de centres de données
|
Attributs |
Réseautage des centres de donnéesCléPerspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des réseaux de centres de données
(en milliers de dollars)Automatisation du réseau piloté par l'IA et évolution de l'infrastructure hyperéchelle(en milliers de dollars)
- Une tendance dominante et en évolution rapide sur le marché mondial des réseaux de centres de données est l'adoption de l'intelligence artificielle (AI) et de l'apprentissage automatique (ML) pour automatiser les opérations de réseau, améliorer l'analyse des flux de trafic et permettre la détection des défaillances prédictives. Les plateformes de gestion de réseau pilotées par l'IA améliorent les performances, la fiabilité et l'efficacité opérationnelle dans les grands centres de données
- Les principaux fournisseurs de technologie, tels que Cisco, Juniper Networks et Arista Networks, déploient des systèmes de réseautage axés sur l'intention et des outils d'analyse alimentés par l'IA qui gèrent de façon proactive l'allocation de la bande passante, détectent les anomalies et soutiennent les capacités d'auto-guérison dans les centres de données définis par les logiciels
- Le passage à des centres de données hyperéchelle s'accélère, sous l'impulsion de fournisseurs de services cloud comme Amazon Web Services, Microsoft Azure et Google Cloud. Ces installations dépendent d'une infrastructure de réseau à faible capacité et à faible latence pour répondre aux demandes massives de calcul et de stockage tout en assurant une disponibilité et une résilience élevées.
- La montée en puissance des réseaux 5G et de l'informatique de pointe stimule la demande d'architectures de réseau décentralisées à faible latence. Les solutions de réseau de centres de données sont en train d'évoluer pour soutenir les sites de bord distribués avec des capacités de transfert de données améliorées et des topologies évolutives pour les applications sensibles à la latence telles que les véhicules autonomes, AR/VR et IoT industrielle
- Les technologies de virtualisation des réseaux, y compris le réseau défini par logiciel (SDN) et la virtualisation des fonctions de réseau (NVF), sont rapidement adoptées pour découpler le matériel des fonctions de contrôle. Cette transformation permet des réseaux plus agiles et programmables qui peuvent s'étendre dynamiquement avec la charge de travail
- La télémétrie en temps réel, l'intégration de l'IoT et l'automatisation basée sur l'intention permettent aux administrateurs de réseau d'acquérir une visibilité profonde dans les schémas de trafic, d'anticiper la congestion et d'ajuster les configurations de façon proactive pour maintenir une performance et une sécurité optimales
- Les innovations en Ethernet à grande vitesse (400G/800G) et en photonique de silicium transforment les architectures des centres de données de base et de la colonne vertébrale, réduisant ainsi la latence, la consommation d'énergie et les besoins en espace physique. Des fournisseurs comme Broadcom et Intel mènent ce changement avec des puces et des émetteurs de nouvelle génération
- Les mesures d'incitation et les initiatives gouvernementales axées sur la transformation numérique, la migration des nuages et le développement d'infrastructures intelligentes, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, stimulent davantage les investissements dans les solutions de réseaux de centres de données de nouvelle génération
Dynamique du marché de l'optimisation du stockage de l'énergie
Chauffeur
L'augmentation de la demande d'infrastructures de réseau évolutives à haut rendement dans l'économie numérique
- La croissance exponentielle du cloud computing, de l'intelligence artificielle (AI), de la machine learning (ML) et des applications data-heavy est un moteur majeur qui accélère la demande de solutions avancées de réseau de data center. Les entreprises, les hyperscaleurs et les fournisseurs de colocation accordent la priorité aux architectures réseau évolutives, à faible latence et sécurisées pour soutenir la transformation numérique mondiale
- Par exemple, en février 2024, Cisco Systems a lancé ses commutateurs de la série Nexus 9000, conçus pour optimiser les performances pour les charges de travail AI/ML dans les centres de données modernes. Ces solutions supportent Ethernet 800G et intègrent la télémétrie en temps réel pour améliorer l'efficacité opérationnelle et la visibilité
- Le déploiement généralisé de l'infrastructure 5G et de l'informatique de bord est une raison supplémentaire de la nécessité de solutions de réseau agiles et à large bande pour assurer une latence ultra-faible, le traitement en temps réel des données et une distribution dynamique de la charge de travail dans les centres de données distribués.
- L'adoption croissante par les entreprises d'environnements informatiques multicloud et hybrides stimule la demande de réseaux définis par logiciel (SDN), de virtualisation de fonctions réseau (NVN) et de plates-formes d'orchestration de réseaux natifs du cloud offrant flexibilité, automatisation et contrôle centralisé
- La demande croissante de streaming vidéo, de jeux en ligne, de collaboration virtuelle et d'applications compatibles IoT oblige les opérateurs de centres de données à investir dans des solutions de réseau à haute performance capables de gérer des flux de données massifs et simultanés avec un temps d'arrêt minimal
Restriction/Défi
(en milliers de dollars)Coûts d'infrastructure élevés et complexités d'intégration dans les réseaux de centres de données modernes(en milliers de dollars)
- Les dépenses d'équipement importantes nécessaires au déploiement d'une infrastructure de réseau de centres de données de nouvelle génération, dont 400G/800G Ethernet, des commutateurs avancés et des interconnexions optiques, constituent un obstacle important, en particulier pour les petites et moyennes entreprises.
- Par exemple, passer de 100G à 400G Ethernet peut impliquer non seulement des changements matériels coûteux, mais aussi une augmentation de la demande d'énergie et de refroidissement, augmentant le coût total de la propriété et des dépenses opérationnelles
- L'intégration des nouvelles technologies de mise en réseau avec les systèmes existants demeure un défi technique majeur. De nombreuses organisations ont du mal à harmoniser les anciennes architectures de réseau avec des environnements définis et virtualisés, ce qui entraîne des retards, des risques de sécurité et des inefficacités opérationnelles.
- La complexité du réseau est encore renforcée par l'utilisation croissante d'équipements multivendeurs et de modèles informatiques hybrides, ce qui rend difficile le maintien de l'interopérabilité, de la cohérence des performances et de la visibilité de bout en bout.
- La pénurie de professionnels qualifiés dans l'automatisation des réseaux de centres de données, le SDN et l'orchestration des réseaux par l'IA limite également le rythme d'adoption et de transformation numérique, en particulier dans les régions en développement
- Pour relever ces défis, les intervenants de l'industrie se concentrent sur les programmes de formation, les normes de réseautage ouvertes et l'élaboration de solutions de réseautage modulaires simplifiées qui réduisent les obstacles à l'entrée et accélèrent la modernisation de l'infrastructure.
Comment le marché des réseaux de centres de données est-il segmenté
Le marché est segmenté sur la base des composants et de l'utilisation finale.
Par composante
Sur la base de la composante, le marché des réseaux de centres de données est segmenté en matériel, logiciels et service. Le segment Hardware domine la plus grande part du marché en 2025, sous l'impulsion de la forte demande de commutateurs de réseau, routeurs, câbles et réseaux de stockage (SAN) qui constituent l'épine dorsale des centres de données modernes. Ces composantes sont préférées pour leur fiabilité de la performance, leur évolutivité et leur capacité à supporter la charge de travail croissante et les exigences de faible latence
Le segment des logiciels devrait connaître le taux de croissance le plus rapide de 2025 à 2032, alimenté par l'adoption croissante de réseaux définis par les logiciels (SDN), la virtualisation des réseaux et les plateformes de réseautage fondées sur l'intention. La demande croissante d'automatisation, de gestion centralisée et d'analyse prédictive dans les environnements complexes des centres de données accélère le déploiement de solutions logicielles avancées
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché des réseaux de centres de données est segmenté en télécommunications, gouvernement, colocation, défense, vente au détail, médias et divertissement, BFSI, soins de santé, fabrication, éducation, etc. En 2025, le segment des télécommunications détenait la plus grande part des revenus du marché, en raison de la forte dépendance du secteur à l'égard d'une infrastructure de réseau robuste et évolutive pour soutenir la prestation de services 5G, IoT et Cloud. Les solutions de réseau sont de plus en plus déployées par les fournisseurs de télécommunications pour améliorer la bande passante, réduire la latence et assurer une disponibilité ininterrompue du service
Le segment des soins de santé devrait être témoin du TCAC le plus rapide de 2025 à 2032, sous l'effet de la numérisation des dossiers de santé, de l'adoption de la télémédecine et de l'utilisation de diagnostics fondés sur l'IA. Les systèmes de réseau dans ce segment permettent la transmission de données à grande vitesse et sécurisées sur les réseaux hospitaliers distribués et les plates-formes de santé hébergées dans le cloud
Quelle région détient la plus grande part du marché des réseaux de centres de données
- L'Amérique du Nord domine le marché des réseaux de centres de données avec la plus grande part de revenus de 35,9 % en 2025, grâce à l'adoption généralisée d'une infrastructure de réseau avancée dans les centres de données hyperéchelle et d'entreprise.
- La croissance de la région est alimentée par la demande croissante de transmission de données à grande vitesse, l'expansion du cloud computing et le déploiement de technologies de 5G et de pointe nécessitant une connectivité réseau robuste.
- De grands investissements dans la gestion de réseau axée sur l'IA, des initiatives gouvernementales soutenant l'infrastructure numérique et la présence de grands fournisseurs de matériel et de logiciels de réseautage renforcent encore le leadership nord-américain sur le marché mondial des réseaux de centres de données
US Data Center Networking Market Insight
En 2025, le marché américain du réseau de centres de données a enregistré la plus grande part de revenus de 79 % en Amérique du Nord, grâce à des investissements importants dans des centres de données hyperéchelle, à l'expansion de l'infrastructure du cloud et à l'adoption de technologies de réseau à grande vitesse comme l'Ethernet 400G. Les initiatives fédérales favorisant le développement de l'infrastructure numérique et l'amélioration de la cybersécurité accélèrent le déploiement. En outre, la demande croissante pour l'informatique de pointe et les charges de travail en matière d'IA entraîne des mises à niveau avancées du réseau et des solutions de réseau définies par logiciel (SDN)
Europe Data Center Networking Market Insight
Le marché des réseaux de centres de données européens devrait s'étendre à un TCAC robuste tout au long de la période de prévision, avec l'appui du programme de transformation numérique de l'UE et des règlements sur la souveraineté des données. Les investissements dans les centres de données écologiques et les solutions de réseau durables s'alignent sur des objectifs rigoureux en matière d'efficacité énergétique et de réduction du carbone. L'accent accru mis sur le flux de données transfrontalier, le déploiement de la 5G et l'adoption du cloud dans tous les secteurs stimule la demande d'infrastructures de réseau évolutives, sûres et performantes
Centre de données du Royaume-Uni
Le marché des réseaux de centres de données du Royaume-Uni devrait croître considérablement au cours de la période de prévision, en raison de l'adoption rapide du nuage, de l'augmentation des installations de colocation et des initiatives soutenues par le gouvernement pour améliorer la connectivité numérique. L'engagement du pays en faveur des émissions nettes nulles d'ici 2050 alimente les investissements dans les réseaux de centres de données écoénergétiques. L'innovation dans les infrastructures logicielles et les centres de données de pointe pour soutenir les déploiements IoT et 5G renforce encore la croissance du marché
Allemagne Data Center Networking Market Insight
Le marché allemand des réseaux de centres de données devrait croître régulièrement, soutenu par l'Allemagne dans l'Industrie 4.0 et l'expansion de la fabrication intelligente nécessitant une infrastructure de réseau robuste. L'adoption d'outils de virtualisation du réseau, d'automatisation et de surveillance de l'IA dans les centres de données améliore l'efficacité opérationnelle. Les politiques gouvernementales visant à promouvoir l'infrastructure numérique et l'intégration des énergies renouvelables encouragent également le développement de solutions de mise en réseau économes en énergie
Centre de données Asie-Pacifique Networking Market Insight
Le marché des réseaux de centres de données Asie-Pacifique est prêt à enregistrer le TCAC le plus rapide de plus de 25 % en 2025, alimenté par la numérisation rapide, l'urbanisation et la montée en puissance des fournisseurs de services en nuage dans des pays tels que la Chine, l'Inde, le Japon et la Corée du Sud. L'expansion des centres de données hyperéchelle, les investissements gouvernementaux dans les projets de villes intelligentes et le déploiement des réseaux 5G sont à l'origine de la demande d'équipements de réseau à grande capacité et à faible latence. Les fabricants nationaux et l'innovation technologique accélèrent l'adoption des technologies de virtualisation du RNS et des fonctions de réseau (VAN)
Japan Data Center Networking Market Insight
Le marché japonais des réseaux de données prend de l'ampleur en raison de son écosystème technologique de pointe, de l'importance accordée aux infrastructures résilientes en cas de catastrophe et du besoin croissant d'informatique de pointe pour soutenir les applications IoT et AI. Les initiatives gouvernementales visant à moderniser l'infrastructure des télécommunications et à intégrer la 5G aux centres de données renforcent la demande. Des investissements importants dans des solutions de réseau automatisées et définies par logiciel contribuent à accroître l'agilité et l'efficacité du réseau
China Data Center Networking Market Insight
En 2025, le marché des réseaux de centres de données chinois a représenté la part de marché la plus importante en Asie-Pacifique, sous l'impulsion de politiques gouvernementales agressives favorisant l'infrastructure numérique et la souveraineté des données. Investissements massifs dans les centres de données hyperéchelle et de bord, combinés avec la domination de la Chine dans la fabrication de matériel de réseau, soutenir des déploiements de réseau rentables. Des initiatives nationales telles que le plan « Nouvelles infrastructures » et les objectifs de neutralité carbone d'ici 2060 accélèrent encore la demande de technologies de mise en réseau intelligentes et économes en énergie entre les entreprises, les fournisseurs de cloud et les opérateurs de télécommunications
Quelles sont les entreprises les plus importantes du marché des réseaux de centres de données
L'industrie des réseaux de centres de données est principalement dirigée par des entreprises bien établies, notamment :
- Cisco Systems, Inc. (États-Unis)
- Hewlett Packard Enterprise Development LP (États-Unis)
- Arista Networks, Inc. (États-Unis)
- Juniper Networks, Inc. (États-Unis)
- Microsoft(États-Unis)
- Huawei Technologies Co., Ltd. (Chine)
- Dell Inc. (États-Unis)
- Avaya Inc. (États-Unis)
- Réseaux extrêmes (États-Unis)
- VMware, Inc. (États-Unis)
- ALE International (France)
- Société Intel(États-Unis)
- Equinix, Inc. (États-Unis)
- Courbure (États-Unis)
- Réseaux pluribus (États-Unis)
- Apstra (États-Unis)
- Broadcom (États-Unis)
- Rahi Systems (États-Unis)
- NEC Corporation (Japon)
- IBM(États-Unis)
Quels sont les derniers développements sur le marché des réseaux de centres de données
- En mars 2024, Arista Networks a introduit Arista Etherlink, une solution Ethernet standard adaptée aux tâches Al. Utilisation d'Arista EOS optimisée Al, Etherlink fournit une infrastructure Al efficace et rend son utilisation possible de quelques milliers à cent mille XPU dans les topologies réseau à un et deux niveaux
- En mars 2024, NVIDIA a introduit la nouvelle série de commutateurs X800 qui comprend les commutateurs Quantum-X800 InfiniBand et Spectrum-X800 Ethernet; ces commutateurs fournissent des vitesses de 800Gb/s et deviennent leader de classe pour l'informatique Al et GPU. De nombreuses entreprises utilisent ces commutateurs pour améliorer les capacités de calcul Al, Cloud et haute performance
- En juin 2023, Cisco Systems Inc., une société de logiciels leader, a annoncé le lancement d'une plateforme d'observation complète. Cette nouvelle offre rassemble des données de différents domaines, tels que le réseautage, l'application et d'autres
- En décembre 2022, Edgecore Networks Corporation, un fournisseur taïwanais de produits et de solutions de réseau ouvert, a lancé la série EPS200, une solution de réseau ouvert spécialement conçue et fabriquée pour les entreprises dans l'architecture de réseau de centres de données. Il permet la connexion des serveurs, des périphériques de stockage et des commutateurs réseau tous emballés dans un rack
- En décembre 2022, Arista Networks, Inc. a mis en place huit commutateurs haut de gamme de centres de données conçus et fabriqués spécifiquement pour répondre aux exigences de chaque organisation supportant une bande passante allant jusqu'à 800G. La société a lancé trois nouveaux commutateurs dans sa série 7060X5, tandis que les cinq autres ont été ajoutés dans les commutateurs à feuilles 7050X4
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











